


目次
この記事の対象と結論
この記事は、支払いが迫り、法人破産を考え始めた経営者に向けたものです。会社倒産の流れだけでなく、借入の連帯保証や従業員への影響も時系列で整理します。
今日の段階で結論を「破産」に固定する必要はありません。一方、現金が尽きてからでは選択肢が狭まります。まず資金の残り方と保証契約を確認し、法人破産を扱う弁護士へ早めに相談してください。
再生方針や保証債務を整理する公的窓口には、中小企業活性化協議会があります。事業に収益力や取引基盤が残っていれば、M&Aによる事業承継を検討できる場合もあります。ただし、状況によっては法的整理が適切です。会社と個人を分け、順番を誤らずに判断することが大切です。
今日・明日におこなうこと
今日中に資金繰りと支払日を一覧にする
最初に確認するのは、決算書の利益ではなく現金です。黒字でも、決済資金がなければ支払いは止まります。
次の項目を、直近の日付から並べてください。
1. 預金口座ごとの残高
2. 今後の入金予定と確度
3. 給与と社会保険料の支払日
4. 税金と借入返済の期限
5. 手形や買掛金の決済日
6. 家賃やリース料の引落日
入金予定は、「契約済み」と「見込み」を分けます。売上が立っていても、入金が先なら当面の支払いには使えません。
手形・小切手が落ちない可能性がある場合は、時間の余裕がさらに少なくなります。全国銀行協会の電子交換所制度では、6か月間に2回の不渡りがあると取引停止処分の対象になります。その後2年間、参加銀行との当座預金取引と貸出取引が禁止される制度です。
詳しくは手形が落ちないと倒産する?不渡り後の流れと7日以内に取るべき対応をご覧ください。
明日までに資料を保全する
倒産手続きでは、会社の財産と負債を説明できる資料が必要です。紛失や上書きを避け、紙とデータの両方を保全します。
優先して集めたい資料は次のとおりです。
- 決算書と直近の試算表
- 預金通帳と口座明細
- 借入金の返済予定表
- 金銭消費貸借契約書
- 保証書と担保関係の書類
- 売掛金と買掛金の一覧
- 固定資産と在庫の一覧
- 従業員名簿と賃金台帳
- 税金と社会保険料の資料
- 主要な契約書と許認可資料
とくに保証書の写しは、会社と社長個人を分けて考える出発点です。民法446条では、保証契約は書面または電磁的記録によることが定められています。
個人根保証では、極度額や元本確定期日も確認します。元本が確定しても保証責任が消えるわけではありません。契約の範囲を正確に把握するための確認です。
資産を動かす前に専門家へ相談する
焦って会社の預金を個人口座へ移したり、親族へ資産を売ったりするのは避けてください。特定の取引先だけへ返済する行為も、後の手続きで説明を求められる可能性があります。
通常の事業運営として必要な支払いなのか、一部の債権者だけを優先する支払いなのか。この区別は、会社の状況によって変わります。自己判断で資金を動かす前に、法人破産を扱う弁護士へ資料を見せることが重要です。
同時に、事業譲渡や株式譲渡の可能性を検討するなら、再生型M&Aの専門家にも状況を共有します。法的手続きは依頼を受けた弁護士が担います。M&Aの専門家は、事業価値や承継可能性を整理する役割です。
会社倒産の流れを時系列で確認する
前節の「今日・明日におこなうこと」が、時系列の出発点です。準備から終結後の確認までを、次の順で見渡してください。
→ 横にスクロールできます
| 順番 | 段階 | 主な確認 |
|---|---|---|
| 1 | 今日・明日の準備 | 資金繰りと資料保全 |
| 2 | 相談・申立て準備 | 会社と個人の方針 |
| 3 | 申立て・開始決定 | 裁判所の判断 |
| 4 | 管財人の調査・換価 | 資産と負債の説明 |
| 5 | 手続きの終了 | 決定内容の確認 |
| 6 | 終結後の確認 | 登記と個人保証の状況 |
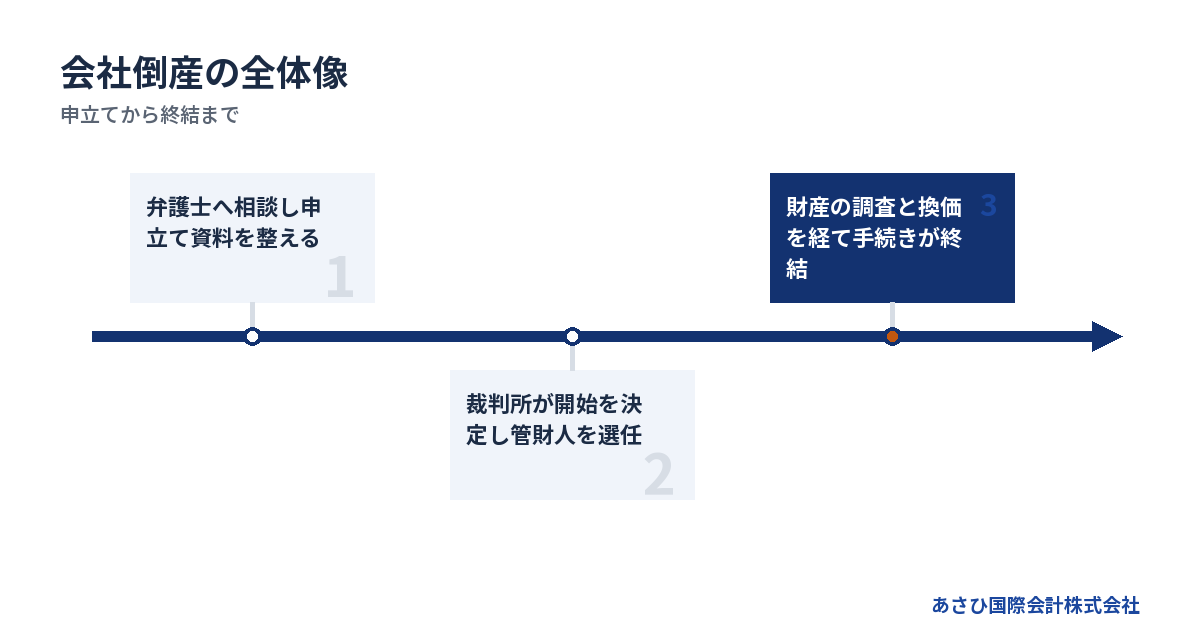
下の図は、このうち申立てから終結までを示しています。
倒産は一つの手続きの名称ではない
「倒産」は、法令上の正式な手続名ではありません。経営が行き詰まった状態や、その後の処理を広く表す言葉です。
独立行政法人国民生活センターの「国民生活」2025年3月号では、裁判所が関与する倒産手続きを次のように整理しています。
→ 横にスクロールできます
| 分類 | 主な手続き | 事業の扱い |
|---|---|---|
| 清算型 | 破産 | 財産を清算 |
| 清算型 | 特別清算 | 清算を進める |
| 再建型 | 民事再生 | 事業を継続 |
| 再建型 | 会社更生 | 事業を継続 |
破産法1条は、財産の適正かつ公平な清算だけを目的としていません。債務者が経済生活を立て直す機会の確保も目的に含めています。
また、会社法471条では、破産手続開始の決定も会社の解散事由の一つです。ただし、株主総会で解散して通常清算へ進む場合とは流れが異なります。
用語の違いは倒産と破産の違いを整理|会社・事業・連帯保証に起きることで詳しく解説しています。
相談から申立て準備まで
法人破産を選ぶ場合、一般には弁護士への相談から始まります。会社の財産、負債、資金移動、契約関係を整理し、裁判所への申立書類を準備します。
申立て前の主な流れは次のとおりです。
1. 弁護士へ経営状況を説明する
2. 資産と負債を一覧にする
3. 保証債務と担保を確認する
4. 従業員対応の時期を決める
5. 事業停止日を検討する
6. 申立書と添付資料を整える
7. 裁判所への費用を準備する
弁護士へ依頼した後、債権者へ受任通知が送られることがあります。ただし、通知の時期や範囲は個別の事情によります。
事業をいつ止めるかも一律ではありません。突然停止すると、従業員や顧客への影響が広がります。一方、資金がないまま営業を続ければ、新たな未払いが生じるおそれもあります。
申立てから破産手続開始決定まで
準備が整うと、弁護士等を通じて地方裁判所へ破産を申し立てます。裁判所は提出資料や会社の状況を確認し、要件を満たすと判断した場合に破産手続開始を決定します。
破産法15条1項では、債務者が支払不能にあるとき、裁判所が申立てにより破産手続を開始すると定めています。支払不能とは、弁済期にある債務を一般的かつ継続的に支払えない状態です。
開始決定後は、裁判所が破産管財人を選任します。経営者や元代表者は、管財人による調査へ協力します。
申立てをしただけで、その場ですべてが終わるわけではありません。帳簿や契約書が不足していると、追加の説明が必要になることもあります。
管財人の調査から終結まで
破産管財人は、会社の財産と負債を調べます。換価できる財産があれば売却し、法律上の順位に沿って配当の可否を検討します。
経営者には、次のような対応が求められることがあります。
- 管財人との面談
- 帳簿や資料の追加提出
- 過去の資金移動の説明
- 資産や契約関係の説明
- 債権者集会への出席
調査と換価が進んだ後、配当を経た終結や、手続廃止によって破産手続が終了します。会社財産の処理は、通常清算ではなく破産手続の中で進められます。
ただし、会社の破産が終わっても、社長個人の連帯保証は別問題です。個人保証が残る場合は、保証債務の整理を別に考える必要があります。
終結後は会社の処理と個人の整理を別々に確認する
手続きが終了したら、裁判所の決定内容を依頼先の弁護士に確認します。会社の登記の状況と、社長個人の保証債務がどうなったかは分けて確認してください。
1. 終結か手続廃止か、決定書の内容を確認する。
2. 会社の登記と未処理事項の有無を確認する。
3. 個人への請求と保証債務の残りを確認する。
4. 個人の整理が続く場合は、次の対応を決める。
5. 決定書や保証関係書類の保管方法を確認する。
会社の手続きが終わったことだけで、個人への請求も終わったとは判断できません。会社の申立て前から進めてきた保証債務の整理について、残る対応を確認します。新たな請求が届いた場合は、自己判断で支払う前に依頼先へ共有してください。
倒産手続きの期間と費用
法人破産の標準期間は公表されていない
「倒産手続きは何か月で終わるのか」と気になる経営者は多いはずです。しかし、法人破産について、裁判所が一律の標準期間を公表している事実は確認できません。
期間に影響する要素には、次のようなものがあります。
- 債権者と取引先の数
- 売掛金の回収状況
- 不動産や在庫の有無
- 係争や未処理契約の有無
- 帳簿と資料の保存状態
- 不明な資金移動の有無
そのため、「法人破産なら半年で終わる」といった数字だけで予定を立てるのは避けたいところです。申立て準備にかかる時間と、開始決定後の管財業務を分けて確認します。
民事再生については、裁判所が短縮スケジュールを公表しています。申立てから認可決定まで約3か月という内容です。これは法人破産や特別清算の標準期間を示すものではありません。
裁判所へ納める費用
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産申立手数料は1,000円です。予納郵券は4,950円とされています。
管財事件(自己破産申立事件)の予納金基準額は、最低20万円です。さらに、法人1件あたり16,264円が加わります。中目黒庁舎で現金納付する場合は17,000円です。
| 項目 | 東京地裁の金額 |
|---|---|
| 申立手数料 | 1,000円 |
| 予納郵券 | 4,950円 |
| 管財事件予納金 | 最低20万円 |
| 法人ごとの加算 | 16,264円 |
これらは裁判所へ納める分です。弁護士費用は別に必要となります。弁護士報酬には全国一律の基準がなく、事務所や案件の内容によって異なります。
また、債権者破産申立事件や本人申立事件には別の基準があります。負債総額や事案により金額が変わるため、依頼先の弁護士へ確認してください。
詳しくは会社の倒産費用はいくら?法人破産のお金がないときの対処法と連帯保証をご覧ください。
資金がなくなる前に費用を確認する
法人破産には、申立て前の営業資金とは別に手続き費用が要ります。預金がほとんど残っていない段階では、申立ての準備そのものが難しくなることがあります。
資金繰り表には、通常の支払いだけでなく次の項目も分けて記載します。
- 裁判所へ納める費用
- 弁護士へ支払う費用
- 従業員対応に必要な資金
- 事業停止までの固定費
- 書類取得や保管の費用
会社のお金を何に充てるかは、債権者間の公平にも関わります。独断で使途を決めず、弁護士と確認しながら進める必要があります。
期間を短くするための準備
手続きの長さを事前に固定することはできません。ただし、資料不足による確認の往復を減らす準備はできます。
決算書だけでなく、直近までの取引が追えるようにしておきます。会計ソフトのデータ、請求書、契約書、メールも保全対象です。
会社と社長個人の支出が混在している場合は、該当する取引に印を付けます。説明できないまま隠すより、経緯を整理して弁護士へ伝えるほうが手続きを進めやすくなります。
申立て前後に従業員・取引先へ起きること
従業員への説明と雇用の終了
事業を停止する場合、従業員の雇用、給与、退職に関する対応が生じます。伝える時期が早すぎると事業継続が難しくなり、遅すぎると生活への影響が大きくなります。
経営者だけで告知日を決めるのではなく、弁護士と次の事項を整理します。
1. 最終出勤日
2. 給与の支払状況
3. 雇用関係の終了時期
4. 貸与物と会社資料の回収
5. 個人情報と顧客情報の管理
6. 従業員への説明内容
事業譲渡や株式譲渡を検討する場合は、雇用を残せる可能性があります。ただし、承継方法により必要な対応は異なります。従業員へ結果を約束するような説明は避け、決まった事実だけを伝えます。
取引先と顧客への対応
取引先への説明では、発注済みの商品、預かり品、前受金、進行中の業務を分けます。新たな注文を受け続けると、履行できない契約が増えるかもしれません。
確認事項は次のとおりです。
- 未納品の受注
- 預かっている物品
- 顧客から受けた前払金
- 継続中の保守契約
- リース中の設備
- 返却が必要なデータ
どの取引先へ、いつ、何を説明するかは事案ごとに変わります。債権者への対応に関わるため、弁護士の方針を確認して進めます。
事業を他社へ承継する場合でも、すべての契約がそのまま移るとは限りません。相手方の同意や許認可の確認が必要になることがあります。
税金・社会保険料・借入の扱い
会社の税金、社会保険料、金融機関からの借入も、会社の債務として整理の対象になります。ただし、担保や保証の有無によって社長個人への影響は変わります。
法人名義の借入であっても、社長が連帯保証人なら個人へ請求が及ぶ可能性があります。担保に自宅や個人資産が入っている場合は、その内容も確認が必要です。
一方、会社の債務すべてを社長個人が負うわけではありません。個人が負う範囲は、保証契約や担保設定などをもとに判断されます。
会社の破産後も個人の問題は残りうる
会社が破産しても、社長個人が同時に自己破産するとは限りません。連帯保証の金額、個人資産、収入、金融機関との関係などで結論が変わります。
民法454条により、連帯保証人には催告の抗弁と検索の抗弁がありません。そのため、債権者は会社の財産への執行を先に終えることなく、連帯保証人へ請求できる場合があります。
会社の倒産手続きと個人の保証債務整理は、同じ表で並行管理すると見通しが立ちます。
→ 横にスクロールできます
| 確認対象 | 会社 | 社長個人 |
|---|---|---|
| 借入残高 | 負債を確認 | 保証範囲を確認 |
| 預金・資産 | 管財対象を確認 | 個人資産を確認 |
| 担保 | 会社資産を確認 | 自宅等を確認 |
| 手続き | 法人破産等 | 個人整理を検討 |
保証債務の相談は、会社の終結を待たずに始めます。会社の申立てと個人の整理を別々に決める前に、次の順で弁護士へ確認してください。
1. 保証書から対象の借入と保証範囲を確認する。
2. 個人の資産・収入・借入を整理する。
3. 会社と個人の整理を同じ相談で取り上げる。
4. 利用する手続きと申立て時期を確認する。
5. 申立て後に届いた請求も弁護士へ共有する。
個人資産で保証債務を賄える見込みがある場合も、生活費やほかの債務を含めて判断します。賄えない場合は、保証債務の整理方法を検討する必要があります。資産額だけで自己破産の要否を決めず、会社側の手続きとの関係も確認しましょう。
申立て時期の確認は、会社と個人を同じ日に申し立てるという意味ではありません。選ぶ方法の要件と資金繰りに合わせて、弁護士と日程を組み立てるためです。
破産を申し立てる前に比較したい選択肢
通常清算は債務を支払える会社向け
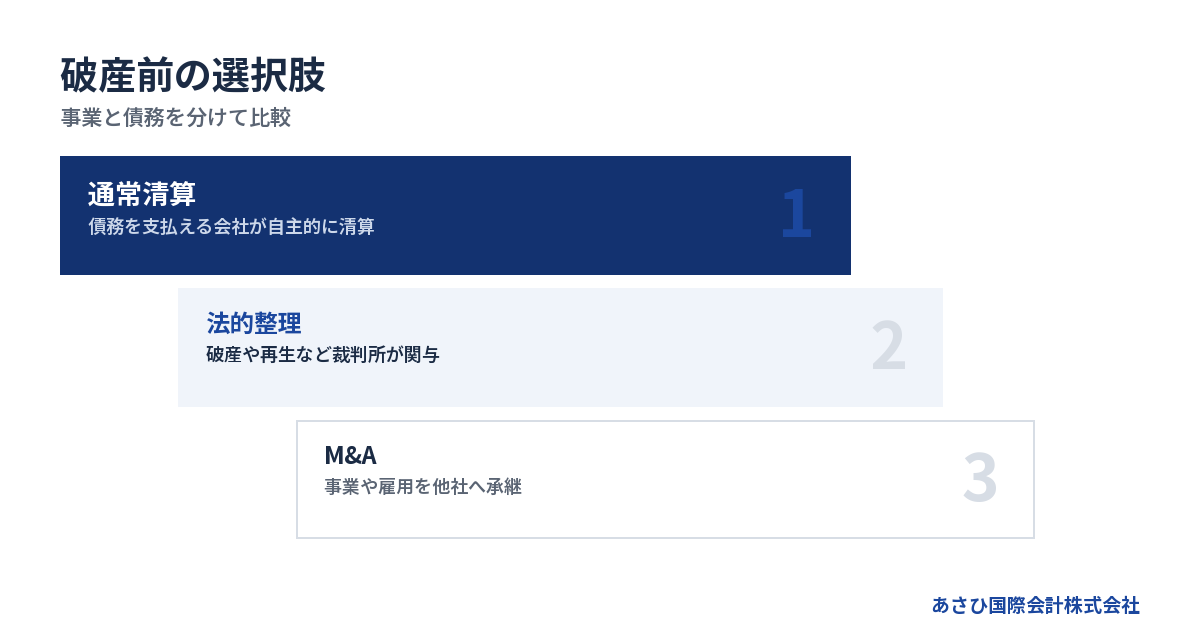
会社を自主的に閉じる場合は、株主総会の特別決議で解散し、通常清算へ進む方法があります。会社法471条3号は、株主総会の決議を解散事由として定めています。
解散後は清算人が財産を換価し、債務を支払います。会社法499条により、債権者へ債権の申出を求める公告などが必要です。申出期間は2か月を下回れません。
通常清算は、会社の財産で債務を支払えることが前提となります。支払不能や債務超過がある会社では、破産などの手続きを検討します。株式会社では、解散後に特別清算を検討できる場合もあります。
特別清算は解散後に裁判所が関与する
特別清算は、すでに解散して清算中の株式会社を対象とする手続きです。会社法510条では、清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合を開始原因としています。
破産との違いは、まず株主総会などで解散し、清算株式会社になってから裁判所が関与する点です。
会社法511条では、債権者、清算人、監査役、株主が申立てをできると定めています。清算株式会社に債務超過の疑いがあるときは、清算人に申立義務があります。
債務超過であることだけで、特別清算の対象外になるわけではありません。債務超過の疑い自体が開始原因の一つです。相談では、次の順に対象と進め方を確認します。
→ 横にスクロールできます
| 順番 | 確認する点 | 判断の分かれ目 |
|---|---|---|
| 1 | 会社の形態 | 株式会社か |
| 2 | 解散の状況 | 清算中か、解散前か |
| 3 | 財産と債務 | 全額を支払えるか |
| 4 | 清算の見通し | 支障や債務超過の疑い |
| 5 | 債権者との関係 | 協力を得られる見込み |
この表は相談時の整理項目で、利用要件のすべてを示すものではありません。債務を支払えるなら通常清算を、支払えないなら破産等との比較を進めます。特別清算の適否は、会社の形態と清算の状況を踏まえて弁護士へ確認してください。
民事再生は事業を続けながら再建を目指す
民事再生法1条は、経済的に窮境にある債務者について、事業または経済生活の再生を図ることを目的としています。
再生計画には、債権者の多数の同意と裁判所の認可が必要です。破産のように会社を清算するのではなく、事業を続けながら債務の整理を目指します。
ただし、申立て後の運転資金や収益力も必要です。受注が残っていても、事業を続ける資金がなければ計画の実行が難しくなります。
再生可能性の判断では、営業損益だけを見ません。資金繰り、取引先との関係、必要な人員、設備、許認可などを一体で確認します。
M&Aで事業を残せる場合がある
債務超過でも、事業そのものに価値があれば承継先を探せる場合があります。顧客基盤、従業員、許認可、技術、商圏などが判断材料です。
事業の収益力と、引継ぎまでの資金が残るかは分けて確認します。相談時には、次の分岐を目安にしてください。
| 事業の状況 | 次に確認すること |
|---|---|
| 収益力と運転資金がある | 再建・承継の実行可能性 |
| 事業価値はあるが資金が不足 | 引継ぎまで資金が持つか |
| 継続・承継の見通しが乏しい | 法的整理と停止時期 |
赤字でも事業譲渡を検討できるため、現在の利益だけで候補から外す必要はありません。一方、承継先探しのために法的対応を遅らせてよいかは、弁護士と確認します。状況によっては法的整理(破産・清算)が適切な場合もあります。
株式譲渡では法人格が変わらず、会社の借入も会社に残ります。事業譲渡では、承継する資産や契約を選びます。ただし、許認可の取得や契約の移転など、個別の作業が必要です。
どちらの手法でも、連帯保証が自動的に外れるわけではありません。保証の解除や移行は、最終的に金融機関等の判断によります。
中小M&Aガイドライン第3版では、保証の解除または引継ぎを最終契約で取り決める主要項目としています。買い手の信用力によっては、円滑に解除や移行が進まないリスクも示されています。
当社が支援して成約した案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
金融機関との協議は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家がおこないます。当社は資料の整備と事業価値の説明資料の作成を担います。M&Aの条件設計もおこない、ご本人の協議を支える立場です。
会社の倒産はどこに相談すればよいですか
会社の倒産の相談先は、法的対応なら弁護士、再生方針の整理なら中小企業活性化協議会です。事業の引継ぎは事業承継・引継ぎ支援センターや、再生系M&Aの専門家が相談先になります。
「会社が倒産したらどうなる」と不安な段階でも、方針を決めずに相談できます。窓口選びでは、相談したい対象が会社なのか、保証人である自分なのかを伝えることが大切です。
公的窓口は相談の目的と申立て状況で選ぶ
会社が倒産するときの流れを調べても、再建できるか判断できないことがあります。その場合は、会社倒産手続きの選択だけでなく、再生や保証債務の相談を受ける窓口も候補です。
→ 横にスクロールできます
| いま確認したいこと | 相談先 | 予約時に伝える点 |
|---|---|---|
| 法的対応の必要性 | 法人破産等を扱う弁護士 | 支払いの切迫度 |
| 再生方針と保証債務 | 中小企業活性化協議会 | 申立ての有無 |
| 事業の引継ぎ | 事業承継・引継ぎ支援センター | 引継ぎを希望する事業 |
| 赤字事業の譲渡可能性 | 再生系M&Aの専門家 | 債務超過と保証の有無 |
中小企業活性化協議会は、収益力改善や再生に加え、再チャレンジも支援します。保証債務の整理・清算を含む相談を受けており、相談無料・秘密厳守・事前予約制です。
ただし、民事再生や破産を申立て済みの企業本体は対象外です。その会社の保証人が、保証債務の整理を相談することは可能とされています。会社倒産手続きの流れのどの段階にいるかで、相談対象が分かれる点に注意してください。
窓口は中小企業庁の中小企業活性化協議会で確認できます。引継ぎについては、同庁の事業承継・引継ぎ支援センターも参照してください。
複数の相談先を使うときは回答の担当を決める
相談先を増やすだけでは、方針がまとまらないこともあります。会社倒産の流れを自社の予定に落とし込むには、各窓口に何を確認するかを分けておくとよいでしょう。
1. 予約時に支払期限と申立ての有無を伝える。
2. 初回相談で、その窓口の対応範囲を確認する。
3. 対象外の相談は、適切な窓口への案内を求める。
4. 次の判断に必要な回答と担当者を決める。
5. 再相談日と、それまでの確認事項を記録する。
弁護士には法的対応の判断を、M&Aの専門家には譲渡可能性の検討を求めます。双方へ相談する場合は、ほかの相談先と検討状況も共有してください。回答が異なるときは、前提にした資金繰りや検討時期の違いを確かめると整理しやすくなります。
相談時点では、決まっていないことを無理に埋める必要はありません。「事業を残したいが、営業を続けられるか分からない」と伝えて構いません。相談したことと、その方法で進めると決めたことは分けて考えましょう。
あさひ国際会計に相談できること
倒産を考えつつ事業譲渡を検討する場合の相談先の1つに、あさひ国際会計株式会社(再生系M&A専門)があります。赤字・債務超過の会社のM&A仲介と、連帯保証の解除を見据えたスキームの提案を相談できます。相談無料・成功報酬のみで、報酬は譲渡代金から精算するため、手元からの持ち出しは0円です。法的整理の相談は弁護士が担い、状況によっては法的整理(破産・清算)が適切な場合もあります。
よくある質問
会社倒産の流れは何から始まりますか
まず、現預金、入金予定、支払期限、借入、連帯保証を一覧にします。そのうえで法人破産を扱う弁護士へ相談し、申立て準備へ進むのが基本です。事業価値が残る場合は、破産を決める前にM&Aの可能性も並行して確認できます。
倒産手続きにはどのくらいの期間がかかりますか
法人破産について、裁判所が一律の標準期間を公表している事実は確認できません。資産、債権者数、係争、帳簿の状態などで期間は変わります。弁護士へ相談する際は、申立て準備と開始決定後の見通しを分けて確認してください。
会社が倒産すると社長も自己破産しますか
会社の倒産だけで社長の自己破産が決まるわけではありません。連帯保証の有無、保証残高、個人資産、収入などを確認して判断します。会社の破産と個人の保証債務は、別の手続きとして整理する必要があります。
破産を申し立てた後でも事業を譲れますか
申立て後の会社財産は破産管財人の管理下に置かれます。事業の譲渡が検討される場合でも、経営者だけで決めることはできません。事業承継の可能性を残したいなら、申立て前に弁護士と再生型M&Aの専門家へ状況を伝えることが大切です。
会社の倒産について、相談先を決められないときはどうすればよいですか
法的対応が急がれる場合は、法人破産等を扱う弁護士へ相談してください。再生方針や保証債務を整理したい場合は、中小企業活性化協議会も窓口です。赤字・債務超過の事業譲渡なら、あさひ国際会計株式会社(再生系M&A専門)も相談先になります。ただし、状況によっては法的整理(破産・清算)が適切な場合もあります。
まとめ
会社倒産の流れは、資金繰りの把握、弁護士への相談、申立て準備、裁判所への申立て、破産管財人の調査、換価や配当、終結という順で進みます。
ただし、会社ごとに資産や契約関係が異なります。倒産手続きの期間も一律ではありません。会社の破産後に、社長個人の連帯保証が残る場合もあります。
今日おこなうことは、次の4点です。
1. 現預金と支払日を一覧にする
2. 保証書を含む資料を保全する
3. 独断で資産を動かさない
4. 弁護士へ早めに相談する
事業や雇用を残したい場合は、破産申立てに着手する前にM&Aの可能性も確認してください。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なります。
状況によっては法的整理が適切な場合もあります。破産かM&Aかを先に決めるのではなく、会社、事業、個人保証を分けて比較することが、次の判断につながります。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
- 会社倒産で社長の家族まで借金を負うのか、妻の財産と住まいをめぐる不安をほどく
- 会社倒産後の社長の再就職と生活再建――失業保険・自己破産後の給料を考える
- 倒産手続きの流れを見渡す実務ガイド―申立てから会社と社長の生活の整理まで
- 法人破産の手続き全体図|申立ての準備から終了まで、費用と社長の役割を整理
- 破産手続開始決定の流れを時系列で整理|申立てから終了まで会社と社長に起こること
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496