


目次
この記事の対象と結論
赤字企業の割合と推移だけでは、自社を続けるか、閉じるかは決められません。判断に使うのは、手元資金がもつ期限と、事業を続けた場合の収支です。
借入の連帯保証があると、赤字決算が暮らしの不安に直結します。「ほかの会社も赤字なら、まだ待てるのか」。そう考え、全国の状況を調べたくなるのも自然なことです。
ただ、全国の割合と、自社が支払いを続けられるかは別の問題です。廃業を考え始めたら、会社の収支・事業の引継ぎ・社長個人の連帯保証を分けて確認すると、選択肢を比べやすくなります。
本稿の「30日以内」は、今後30日以内に支払いや経営方針の判断を迫られている読者を想定した検討期間です。統計から導いた期限でも、すべての会社が待てる期間でもありません。最初に支払日と入金日を並べ、資金不足がそれより早く生じるなら、その日より前に相談と判断を進めます。廃業に加え、自力での立て直しや再生型M&Aも、同じ資金繰り表を使って検討します。
赤字企業の割合と推移は、定義をそろえて読む
赤字企業の割合を比べるには、赤字の意味と調査対象をそろえます。条件の違う数値をつなぐと、経営環境の変化と集計方法の違いを取り違えます。
本稿では、対象年度と原表を照合できる全国統計の数値を掲載していません。最新の割合や増減幅は示さず、統計を読む際の確認事項と、自社の判断への使い方を扱います。
中小企業の統計を探す入口には、中小企業庁「中小企業実態基本調査」や、その調査を引用する「2025年版中小企業白書」があります。ただし、本稿ではこれらの赤字企業割合の集計表を確認していないため、特定の割合の出典としては扱いません。割合を確かめる際は、原表で赤字の定義、対象年度、対象企業数と赤字企業数が対応しているかを確認してください。休廃業件数や後継者不在率は、赤字企業の割合の代わりにはなりません。
「赤字」は、どの利益がマイナスなのか
赤字という言葉だけでは、本業で損失が出ているのかは分かりません。決算書を読むときは、どの利益の欄を指しているかまで確認します。
売上から本業の費用を差し引いた結果を見るのが営業損益です。本業の外で生じる収益や費用も含めた経常損益とは、示す範囲が異なります。最終的な損益には、一時的な損失が影響する場合もあります。
税務上の所得を基準にした集計も、会計上の利益と同じとは限りません。「赤字企業」という見出しを読んだら、原資料の定義まで戻ります。
自社との比較では、次を確認してください。
- 赤字の基準となる利益や所得
- 単年度か、複数年度の状態か
- 一時的な損失を含む集計か
- 自社の決算と同じ基準で比べられるか
本業が利益を生んでいても、別の負担で最終赤字になる場合があります。反対に、受注するほど本業の損失が増える会社もあります。赤字の理由が違えば、必要な対応も変わります。
全法人の割合を、中小企業にそのまま当てはめない
統計の対象が全法人なのか、特定の規模や業種なのかで、読み取れる範囲は変わります。全国の集計だけで、近隣の同業者と自社の違いまでは分かりません。
全法人の集計には、中小企業以外の規模の法人も含まれます。全体の割合は、各規模・各業種の赤字割合と、それぞれが集計対象に占める企業数によって決まります。そのため、中小企業の赤字割合が変わらなくても、ほかの規模の企業の状態や集計対象の構成が変われば、全法人の割合は動きえます。全体の増減だけでは、中小企業の収支が改善したかは判別できません。
また、同じ赤字でも、複数の事業から入金がある会社と、特定の取引先からの入金に支払いを頼る会社では、入金遅延の影響が異なります。借入の返済予定や使える現預金も、赤字か黒字かという区分には表れません。これは中小企業が一律に不利という意味ではなく、全法人の割合から個社の資金余力を読み取れない理由です。
まず分母を見ます。「回答した企業」なのか、「集計対象となった法人」なのか。回答企業だけの結果を、すべての会社の状態として受け取らないようにします。
| 確認する項目 | 読み違えやすい点 |
|---|---|
| 調査対象 | 全法人と中小企業の混同 |
| 集計の単位 | 法人と事業所の混同 |
| 業種の範囲 | 全業種と同業種の混同 |
| 対象期間 | 公表年と決算期の混同 |
自社に近い条件の集計が見つからなければ、全国値は背景情報として扱います。同じ業種でも、取引条件や借入の返済額までは一致しません。
割合を調べた後は、手元の帳簿に戻ってください。比較相手を探す作業と、自社の支払いを守る作業は、分けて進められます。
推移を見るときは、公表年と対象年度を分ける
資料が公表された年と、企業の業績を集計した期間は同じとは限りません。新しい記事に載っている数字でも、足元の経営状態を表しているとは限らないのです。
推移を追うなら、同じ調査の同じ項目を並べます。途中で赤字の定義や対象が変わっていれば、そのまま増減を比べられるかも確認します。
記録する項目は、次のとおりです。
- 資料の名称と公表主体
- 業績を集計した対象期間
- 赤字企業の定義と対象範囲
- 数値を確認した日付
割合が下がっても、自社の売上回復を意味するわけではありません。企業数の変化や集計対象の入れ替わりもあるため、増減の理由は原資料の説明で確かめます。
反対に、割合が上がっていても、自社の事業に引継ぎ先が見つからないとは限りません。全国の増減から、個社の成約可能性までは読めません。
グラフの方向だけで判断しないことです。定義や対象がそろわない数値は、無理につながず別の情報として残します。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
赤字の割合より、自社の資金が減る理由を確かめる
廃業を考える段階では、赤字の額に加えて、現金が減る原因を確かめます。同じ赤字額でも、立て直しに必要な資金と時間は会社ごとに違います。
赤字・債務超過・資金不足を分ける
一定期間の収支がマイナスになる赤字と、財産より負債が多い債務超過は、別の状態です。支払日に使える現金が足りない資金不足とも区別します。
赤字でも、手元に資金があれば当面の支払いを続けられる場合があります。一方、決算上は利益があっても、売掛金が未回収なら支払いに困ることがあります。
利益と預金残高は別です。借入の元本返済など、損益だけを見ていては捉えにくい支出もあるためです。
→ 横にスクロールできます
| 状態 | 確認する資料 | 判断したいこと |
|---|---|---|
| 赤字 | 損益計算書 | 何で損失が出ているか |
| 債務超過 | 貸借対照表 | 財産と負債の差 |
| 資金不足 | 資金繰り表 | 支払いが難しくなる日 |
自社がどの状態に当てはまるかを書き出してください。重なっている場合もあります。ただし、該当する項目の数だけで、廃業や譲渡の可否が決まるものではありません。
足りない資金の手当てと、損失を止める対策は別々に検討します。現金を補っても赤字の原因が残れば、次の支払日にまた資金が不足しうるからです。
本業で損失が続くなら、売上増加だけに期待しない
売上が増えても、仕事を増やすほど現金が減る場合があります。受注ごとの収入に対し、仕入れや外注などの支出が見合っているかを見ます。
忙しさだけでは判断できません。従業員が動き続けていても、価格と費用が合っていなければ、資金は残りにくくなります。
直近の受注について、次を確認してください。
- 受注ごとに残る利益
- 値上げが反映される時期
- 仕入れや外注の支払時期
- 入金までに先払いする費用
値上げの合意が取れていても、その入金まで資金がもつかは別です。収支が改善する見込みに加えて、効果が現金として表れる日まで並べます。
不採算の仕事を止めれば改善する場合もあります。ただ、売上を減らしても家賃や人件費が残るなら、その負担を計算に入れます。すぐ減らせる費用と、当面残る費用を分けてください。
値上げを断られた場合の収支も確認します。希望どおりに進む計画だけでは、続けられる条件が見えにくくなります。
一時的な赤字でも、入金の遅れは見逃せない
一時的な損失が原因なら、同じ損失が続くかを確認します。会計上の損失と、毎月発生する現金の流出では、資金繰りへの影響が異なるためです。
「来期は戻るはず」だけでは支払いを組めません。回復の根拠を、契約や受注の状況に置き換える作業が要ります。
売掛金も、帳簿に載っている額だけでは判断できません。入金日が決まっている分と、回収時期が読めない分を分けます。回収できる前提を置きすぎると、資金不足が隠れてしまいます。
資金繰り表では、次の予定を区別してください。
- 入金日が確認できている売上
- 入金時期が未確定の売上
- 回収が遅れている売掛金
予定どおりに入金した場合と、遅れた場合の残高を比べます。遅れると支払いが止まるなら、その計画には余裕がありません。
「赤字でも続けている会社がある」という情報では、この違いは分かりません。自社が待てる期間は、入金予定と支払予定を合わせて初めて見えてきます。
廃業・自力再生・M&Aは、残せる事業と必要資金で比べる
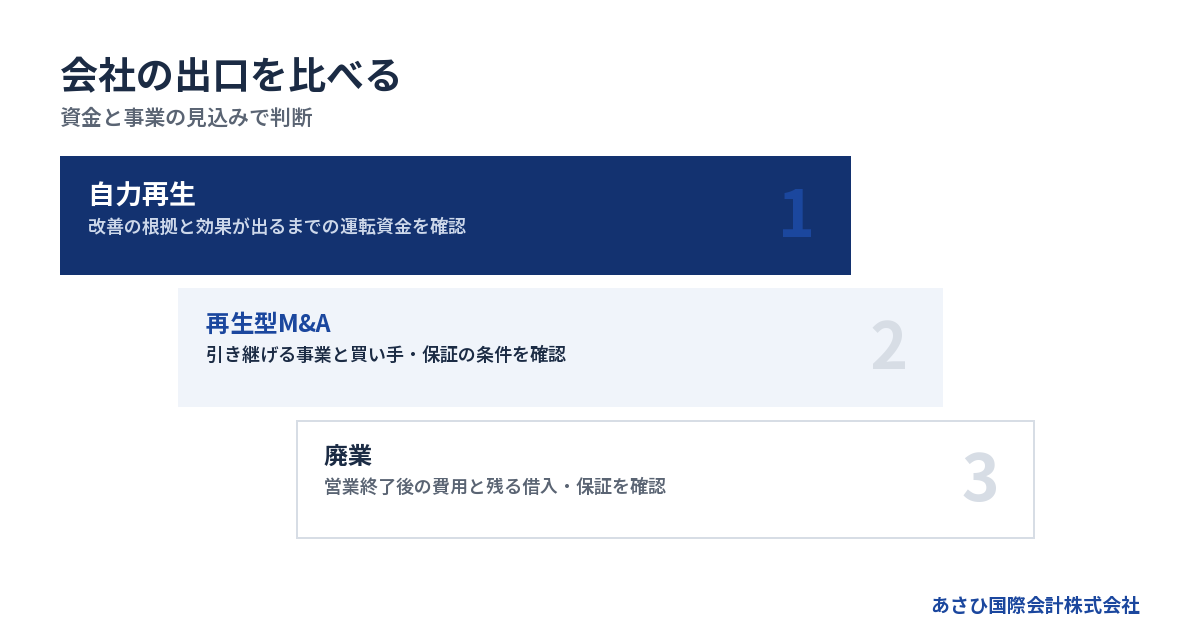
選択肢は、引き継げる事業があるかと、実行まで資金がもつかで比べます。会社を続けることと、今の経営者が経営を続けることも、分けて考えられます。
自力での再生は、改善の根拠と実行資金をセットにする
自力で立て直すには、収支が改善する理由を具体化します。売上の希望額から逆算するより、決まった条件変更から積み上げるほうが、実行の見込みを確かめやすくなります。
たとえば、価格改定の合意や、不採算取引の見直しがある場合です。それぞれについて、いつ収支に反映されるかを確認します。
検討事項は次のとおりです。
- 改善策を実行できる根拠
- 効果が入金に表れる時期
- 実行までに不足する資金
- 計画が遅れた場合の対応
費用の削減にも時間がかかります。契約の条件や現場への影響を調べ、すぐ減らせる前提で計算しないようにします。
借入返済の条件変更を考える場合も、本業の収支をあわせて見ます。返済負担が軽くなる期間に何を変えるのか。その説明が曖昧だと、先送りした負担が再び表面化しうるためです。
継続を選ぶ際は、見直す期限も置いてください。改善が予定どおり進まなかったときに、譲渡や廃業へ検討を切り替える日です。資金が尽きてから考え始めると、準備に使える時間が残りません。
M&Aでは、買い手のもとで続けられる事業を探す
経営者が単独で続けるのは難しくても、他社の体制なら事業を維持できる可能性があります。事業の引継ぎを通じて立て直しを図る選択肢が、再生型M&Aです。
買い手は、赤字決算のほかにも確認します。自社の事業と組み合わせた場合、どの仕事を続けられるかも検討対象です。
説明の材料になるのは、次の内容です。
- 継続している受注や取引
- 現場を担う従業員の体制
- 稼働できる設備の状態
- 経営者に集中している業務
設備があるだけでは、引継ぎ後の負担は分かりません。修繕が必要か、継続して使えるかまで伝えます。取引についても、経営者の交代後に続くかを調べる必要があります。
会社の株式を譲る形と、事業を譲る形では、残る会社や借入の扱いが異なります。譲渡代金を誰が受け取るかも含め、何が移り、何が残るかを整理します。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
廃業では、売上が止まった後の支出まで計算する
営業を止めても、支払いが同じ日に終わるとは限りません。未払いの精算や契約終了に伴う費用まで含め、閉じるための資金を考えます。
確認する項目は、次のとおりです。
- 終了までに生じる人件費
- 賃貸借などの契約終了費用
- 設備や在庫の処分見込み
- 回収予定の売掛金
- 残る借入と連帯保証
資産の帳簿価額と、処分して得られる現金は同じとは限りません。処分に支出が伴う場合もあるため、売却見込額だけで予算を組まないようにします。
次の分岐は、検討を優先する順序です。実行の可否や法的手続きを、この表だけで決めるものではありません。
→ 横にスクロールできます
| 状況 | 優先する検討 | 判断に使う資料 |
|---|---|---|
| 価格改定などの合意があり、改善後の収支が成り立ち、効果が入金に表れるまで資金を確保できる | 自力再生を優先する | 合意内容が分かる書類、改善前後の収支、入金遅延も織り込んだ資金繰り表 |
| 自力での改善は難しいが、継続受注・人員・設備があり、買い手の体制なら収支改善を説明できる | 再生型M&Aの成立可能性を優先して調べる | 受注資料、人員体制、設備一覧、引継ぎ後の収支と実行までの必要資金 |
| 自力再生も引継ぎも見込みが薄く、営業終了費用と残る債務を賄う見通しがある | 廃業の具体的な段取りを優先して検討する | 契約終了費用の見積り、資産の処分見込み、債務一覧 |
| 改善や譲渡の実行前に資金が不足し、補う資金の見通しも立たない | 弁護士への相談を優先し、法的整理を含む対応を検討する | 資金不足日が分かる資金繰り表、債務一覧、保証・担保の契約書 |
廃業を選ぶことと、残る債務をどう整理するかは別の判断です。支払いの見込みが立たない場合など、状況によっては法的整理が適切な場合もあります。
事業を残す希望だけで継続を長引かせると、未払いが増えるおそれもあります。M&Aの可能性を調べながら、成立しない場合の終了費用も確認してください。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
連帯保証は、会社の出口と別に確認する
会社を閉じる場合も譲る場合も、経営者保証の扱いは別途確認します。廃業や代表者の交代だけで、保証の問題も解決したと判断しないようにしてください。
借入ごとに、誰がどの保証を負っているかを整理する
保証の範囲を知るには、契約内容を確認します。借入残高の合計だけでは、経営者がどの債務を保証しているかまでは分かりません。
金融機関ごとに借入を分け、対応する保証契約を探してください。記憶と書類が違う場合もあるため、未確認の項目はそのまま残します。
- 借入先と現在の残高
- 次回の返済日と返済額
- 保証人として記載された人
- 担保として設定された財産
- 保証契約に記載された範囲
契約書が見つからなくても、ほかの資料の整理まで止める必要はありません。不足している書類を一覧にすれば、次に確認する対象が分かります。
会社の債務と個人の債務も分けます。社長が会社に貸しているお金を、会社が金融機関から借りたお金と混ぜないようにしてください。お金の流れが逆になるためです。
家族の責任が気になる場合も、契約上の立場から確認します。個別の責任や財産への影響は、依頼者が委任する弁護士等の専門家による検討が必要です。
買い手との約束と、金融機関の同意は区別する
買い手が保証解除に向けた対応を約束しても、それだけで保証契約が変わるわけではありません。連帯保証の解除は、金融機関の同意を前提に確認する事項です。
譲渡価格が提示されると、話が進んだと感じるかもしれません。ただ、保証の扱いが曖昧なら、経営を離れた後の負担は判断できません。
条件を比べる際は、次を確認してください。
- 解除に向けて必要となる対応
- 金融機関の同意の確認状況
- 譲渡実行までに整える条件
- 条件が整わない場合の扱い
買い手の資力も確認対象です。買収代金を払えるかに加え、引継ぎ後の運転資金をどう用意するかまで確かめます。
口頭の約束と、必要な同意が得られた段階を分けて記録します。書面の内容や未了の事項は、専門家による確認を交えて整理してください。
当社が担うのは、事業価値の説明資料の作成やM&Aの条件設計という後方支援です。金融機関との協議・交渉の主体は、経営者本人となります。必要に応じて、本人が依頼する弁護士等の専門家が担います。
新たな保証を付けない要件と、保証債務の整理は異なる
経営者保証に関するガイドラインでは、保証を付けない場面と、保証債務を整理する場面を分けています。すでに負った保証の整理に、新規の保証を求めないための要件だけを当てはめないようにします。
同ガイドライン4.(1)では、法人と個人の分離などを確認します。一方、7.(1)では、会社側の債務整理との関係も要件に含まれます。
保証債務の整理では、会社側の手続きが前提になります。会社が法的整理か準則型私的整理の申立てをガイドラインの利用と同時に行っているか、その手続が係属しているか、既に終結していることが要件の一部です。
7.(1)の核心となる文言は「法的債務整理手続又は準則型私的整理手続」です。また、申立てをガイドラインの利用と同時に行っている場合、手続が係属している場合、既に終結している場合が対象とされています。出典は同ガイドライン7.(1)、原文確認日は2026年8月20日です。
資産の開示だけで利用が決まる枠組みではありません。ほかの要件も含め、個別の状況に応じて検討します。状況によっては法的整理が適切な場合もあるため、希望する結論から手続きを選ばないようにしてください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
30日以内の判断は、資金の期限から逆算する
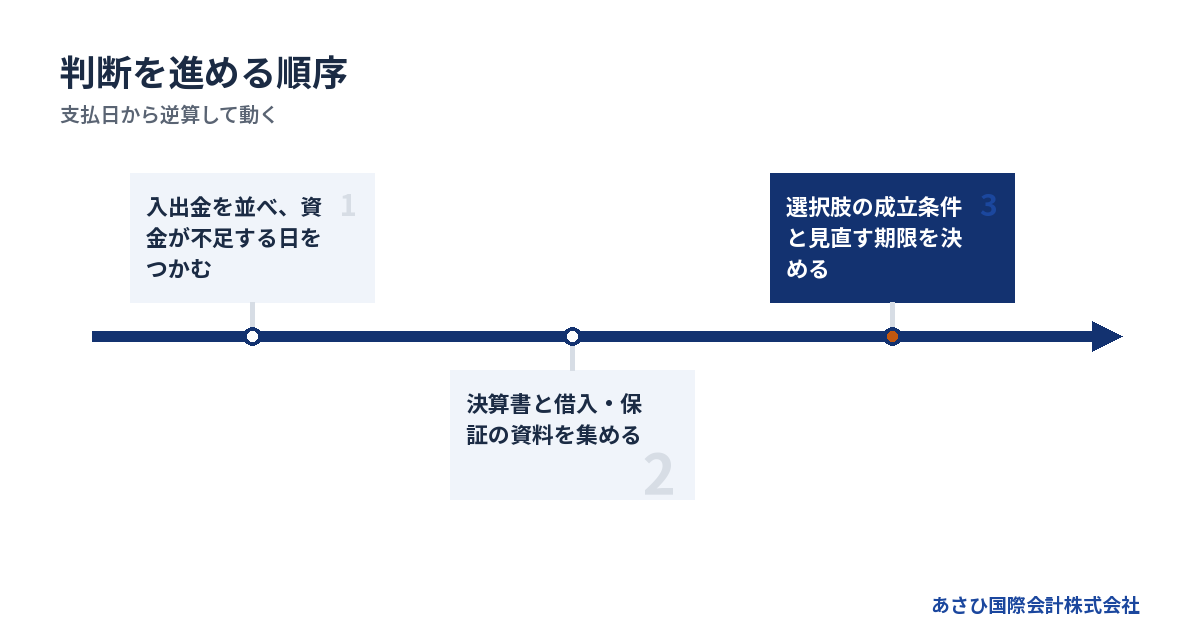
今後30日以内に方向を決めたいなら、支払日から逆算して資料と判断を並べます。30日間待てるという意味ではありません。資金が先に尽きる見込みなら、その日程に合わせて動きます。
最初に、支払日と使える現金を並べる
直近の預金残高だけでは、いつまで支払えるかは分かりません。これからの入金と支出を、日付の順に並べてください。
簡単な表からで構いません。資金が不足する日をつかむための作業です。
1. 現在使える現金と預金を確認する
2. 入金予定を日付ごとに書き出す
3. 支払予定を日付ごとに書き出す
4. 入金が遅れた場合の残高も確かめる
入金予定には、確定しているかどうかも添えます。口頭での見込みと、契約上の日付がある入金を、同じ確度で計算しないようにします。
支払いは、事業を続けるための支出と、過去の債務の支払いを見分けます。ただし、この分類だけで支払順を決めるものではありません。
資金が足りない場合に、誰へどの順で払うかは個別の検討が要ります。特定の相手への返済や資産の移動を急ぐ前に、法的な扱いを専門家と確認してください。
不足が見えたら、その日を相談時に伝えます。「資金繰りが苦しい」だけより、判断に使える時間が共有しやすくなります。
資料は、完成を待たずに不足を明示して集める
相談のために、資料をすべて新しく作り直す必要はありません。手元にあるものを集め、いつの情報かを添えてください。
用意する資料は、次のとおりです。
- 直近の決算書
- 現在までの試算表
- 入出金を並べた資金繰り表
- 借入の返済予定が分かる書類
- 保証と担保に関する契約書
数字が古い部分は、古いと分かるように記載します。推測で埋めるより、確認済みの数字と未確認の数字が分かれているほうが検討しやすくなります。
事業の引継ぎを考えるなら、経営者の担当業務も書き出してください。社長の判断がなくても現場が動く範囲と、引継ぎが必要な範囲を把握するためです。
従業員や取引先への説明は、検討の進み具合に応じて組み立てます。未確定の情報が広がると、受注や人員の維持に影響する場合もあります。
伝える内容だけでなく、伝える時期も検討します。雇用や契約上の対応が必要な事項は、依頼する専門家と確認したうえで進めてください。
方向を決める日と、見直す条件を置く
選択肢ごとに成立条件を並べると、次に調べることが見えてきます。「もう少し様子を見る」だけでは、支払日が近づいても判断材料が増えません。
→ 横にスクロールできます
| 選択肢 | 続けて検討する条件 | 見直す条件と次の対応 |
|---|---|---|
| 自力再生 | 改善策の根拠があり、効果が出るまでの資金を確保できる | 改善が遅れ、資金不足を補えないなら、譲渡の検討と弁護士への相談を並行する |
| 再生型M&A | 引継ぎ後の収支、買い手の資金、必要な同意の確認を期限内に進められる | 買い手候補がいても実行までの資金が足りないなら、成約待ちを前提にせず終了費用と法的整理の必要性を確認する |
| 廃業 | 営業終了費用と残る債務の支払いに見通しがある | 処分収入の減少などで支払いの見通しが崩れたら、実行前に弁護士へ相談する |
当社へ再生型M&Aを相談する場合は、まず資金繰り表で「いつまでに実行資金が必要か」を共有し、次に借入一覧と保証・担保の契約書で、条件設計に必要な情報を整理してください。そのうえで、決算書・試算表に受注、人員、設備の資料を添え、引継ぎ後に続けられる事業を説明します。当社はこれらをもとに、事業価値の説明資料の作成とM&Aの条件設計を行います。
資金不足を補う見通しが立たない場合は、買い手候補の回答を待たず、資金繰り表・債務一覧・保証契約書を弁護士にも提示してください。保証や債務の法的な扱いは弁護士が検討し、金融機関への説明や協議は経営者本人、必要に応じて本人が依頼する弁護士等が担います。
検討の期限は、資金不足が見込まれる日より前に置きます。期限が来たとき、誰と何を確認するかまで決めておくと、先送りを減らせます。
買い手候補が現れた段階も、成約とは異なります。金融機関の同意など、未了の事項を資金繰り表と照らし合わせてください。
当社への相談では、次の内容を先にお伝えください。
- 資金が不足しそうな時期
- 借入と連帯保証の有無
- 続けたい事業や雇用
- 廃業を考えている理由
資料が足りなくても、急ぐ理由は共有できます。状況によっては法的整理が適切な場合もあります。M&Aを検討する間も、成立しなかった場合の対応を並行して確認します。
再生型M&Aの相談では、価格より先に成立条件を確認する
再生型M&Aでは、事業を続けられる条件と、借入・保証の扱いを確認します。譲渡価格が提示されても、資金不足の期限に間に合うかまで見なければ判断できません。
債務超過の成約例を、全国の赤字企業の割合と混ぜない
当社が支援して成約した案件には、債務超過の会社も含まれます。ただし、成約例から全国の赤字企業の割合や、相談案件全体の成約率を計算することはできません。
当社が支援して成約した案件でも、債務超過の会社は少なくありません。出典は当社の成約案件資料で、確認日は同日です。集計対象期間をそろえた全国統計ではありません。
確認できるのは、債務超過でも成約に至った案件があることです。営業損益の判明件数は少なく、赤字の割合や推移を示す資料にはしていません。
数字の役割が違います。全国統計は企業全体の状況を知る材料で、成約例は事業の引継ぎを検討する際の参考です。
自社については、買い手のもとで収支が成り立つかを確かめます。借入の額だけで結論を出さず、引継ぎ後に必要な運転資金まで資料に落とし込みます。
過去の成約例に似ていても、同じ条件で譲れるとは限りません。取引の継続性や買い手の体制は、案件ごとに確認する必要があります。
過去の成約期間と、自社の支払期限を分けて考える
当社には、相談から最短5日でクロージングした実績があります。赤字・債務超過案件では、おおむね2〜4週間という実績もあります。出典は当社の過去の成約実績情報で、確認日は2026年8月11日です。
過去の所要期間は、自社の日程の約束ではありません。買い手の検討や必要な同意によって、進み方は変わります。
期限が迫っている場合は、次を確認します。
- 買い手の判断に必要な資料があるか
- 引継ぎまでの運転資金があるか
- 必要な同意の確認が進んでいるか
- 成立しない場合の対応があるか
成約見込みだけを前提に支払いを組むと、日程がずれたときに対応が難しくなります。予定が延びた場合の資金も計算してください。
速さだけで買い手を選ぶと、未確認の条件を残しやすくなります。事業を続ける体制や保証の扱いが不明なら、確認が終わっていない事項として明示します。
支払期限に間に合わない見込みなら、検討の進め方を見直します。待つ理由があることと、待てる資金があることは別です。
費用と当社の担当範囲を、契約前に確かめる
当社の相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算します。そのため、当社の仲介報酬について、売り手の手元からの持ち出しは0円です。
成功報酬まで無料という意味ではありません。この費用条件は当社の案内にもとづくもので、確認日は2026年8月11日です。会社の運転資金や、別途依頼する専門家の費用まで含む説明でもありません。
契約前には、次を確かめてください。
- 成功報酬の計算方法
- 譲渡代金からの精算方法
- 別途発生する費用の有無
- 成約に至らない場合の費用条件
当社が担うのは、M&Aの条件設計と事業価値の説明資料の作成です。金融機関との協議・交渉は経営者本人、必要に応じて本人が依頼する弁護士等の専門家が担います。
法的な判断や手続きは、依頼者が委任する弁護士等の専門家が担います。状況によっては法的整理が適切な場合もあります。廃業と譲渡のどちらが現実的か、決まっていない段階から相談できます。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
よくある質問
赤字企業の割合から分かる範囲と、自社の資料で確認する範囲を分けて考えます。全国の傾向だけで、継続や廃業の可否までは決まりません。
赤字企業の割合が高ければ、自社も赤字のままでよいですか?
割合の高さを、経営を続けてよい根拠にはできません。自社の支払いが続くかと、赤字を改善できるかを確認します。毎月の資金流出が続く場合は、ほかの企業の状況を待つより、現金が不足する日から逆算して対応を比べてください。
赤字企業の割合の推移から、廃業する時期を決められますか?
全国の推移だけでは、個社の廃業時期は決められません。公表までの時間差もあり、目の前の支払いを直接示す数字ではないためです。終了費用と残る債務を調べ、事業を譲る可能性も含めて、実行まで資金がもつかを確かめます。
赤字で借入が多くても、M&Aを検討できますか?
赤字や借入の多さだけで、検討対象から外れるわけではありません。買い手のもとで続けられる事業があるか、引継ぎ後の収支が成り立つかを調べます。借入や連帯保証の扱いについて、必要な条件を整えられるかも確認します。状況によっては法的整理が適切な場合もあります。
決算書がそろっていなくても、相談してよいですか?
手元にある資料と、不足している資料が分かる段階から相談できます。最初は、使える現金と直近の支払予定を伝えてください。借入残高や保証契約の内容が分からない部分は、未確認として共有すれば構いません。資料の完成を待つ間にも支払日は近づくため、期限を先に伝えると確認の順番を決めやすくなります。
まとめ
赤字企業の割合と推移を、自社が待てる期限の代わりには使えません。使える現金と次の支払日を書き出し、廃業と再生型M&Aのどちらを検討すべきか迷う段階から、当社へ状況をお伝えください。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
状況によっては法的整理が適切な場合もあります。法的な判断や手続きは、依頼者が委任する弁護士等の専門家が担います。
最終更新日: 2026年10月23日