


目次
この記事の対象と結論
デイサービスの廃業率だけで、自社を閉めるべきかは決められません。判断の軸になるのは、支払いを続けられる期間と、事業を引き継げる可能性です。
借入の連帯保証を抱え、設備や従業員をどうするか迷っている。そんな撤退検討の段階では、廃業費用と譲渡条件を並べて比べる必要があります。営業を止めても、借入や保証の問題まで片づくわけではありません。
今回確認できている資料には、デイサービス単独の廃業率を示す統計はありません。 介護業界全体の倒産件数を代わりに使い、廃業率として示すことも避けます。
90日以内を判断の目標に置くなら、まず資金が足りなくなる日を確認してください。そのうえで、継続・廃業・M&Aを比較します。状況によっては法的整理が適切な場合もあります。
デイサービスの廃業率は、数字の対象をそろえて読む
デイサービスの廃業率を見るには、対象事業所と集計期間の確認が必要です。閉鎖件数や倒産件数だけでは、営業していた事業所のうち何割が退出したかは分かりません。
廃業件数と廃業率では分かることが違う
廃業件数は、一定の対象から退出した数を表します。一方、廃業率は、その数を対象全体と比べた割合です。分母が違えば、同じ廃業件数でも率は変わります。
ただし、資料によって分母の取り方が異なることがあります。期初の事業所数を使うのか、期間中の平均を使うのか。その説明を読まずに、別の資料と比べるのは避けたいところです。
数字を見つけたら、次の項目を確認してください。
- 集計の対象は会社か事業所か
- 対象期間はいつからいつまでか
- 廃業に休止や解散を含むか
- 分母にどの事業所数を使っているか
計算方法が分からない数字は、自社の撤退判断の根拠にしない。まずはこの線を引いておくと、見出しの強さに振り回されにくくなります。
介護業界全体の倒産をそのまま当てはめない
介護業界全体の数字には、デイサービス以外の事業が含まれる場合があります。提供するサービスが違えば、設備の負担や人員配置も異なります。業界全体の変化は背景として読み、自社と同じ条件かを別に確かめます。
会社と事業所の違いにも注意が必要です。複数の事業所を運営する会社が、一部を閉めて営業を続けることも考えられます。その場合、事業所の閉鎖と会社の倒産は同じ出来事にはなりません。
記事や調査を読む際は、対象を次の順序で絞ると整理できます。
1. 介護全体かデイサービスかを確認する
2. 法人数か事業所数かを確認する
3. 倒産か休廃業かを確認する
4. 同じ定義の過去データと比較する
対象がそろわなければ、増減の理由まで読み取るのは難しくなります。「近隣でも閉鎖が増えた」という実感とも分けて扱いましょう。
廃業率は自社が閉まる確率を示す数字ではない
ある期間の廃業率が分かっても、自社が同じ確率で廃業するとは限りません。業界の集計には、経営者の引退や後継者の事情など、資金難以外の理由が含まれる可能性もあります。
自社では、利用者の減少が一時的なのか、続いているのかを確かめます。欠席の増加と契約終了では、回復に向けた対応が違うからです。売上の減少をひとまとめにすると、改善できる部分を見失います。
確認するのは、売上だけではありません。
- 利用予定と実際の利用実績
- 契約終了と一時的な欠席の違い
- 職員の配置と勤務の継続見込み
- 送迎や施設維持にかかる支出
廃業率は周囲の環境を知る材料です。自社の判断には、日々の運営記録を重ねる必要があります。
全国の数字より、地域で引き継げる条件を探す
撤退を考える段階では、地域の受け皿も確認したいところです。利用者が通い続けられる範囲と、買い手候補が運営できる範囲は重なるとは限りません。
たとえば、近隣に事業者がいても、送迎範囲や職員体制が合わなければ引継ぎは難しくなります。反対に、現在の施設と職員を生かせる相手なら、事業として検討する余地があります。
比較のために整理するのは、次の条件です。
- 利用者が通える場所と時間帯
- 送迎に必要な車両と運行体制
- 継続勤務を相談できる職員
- 施設を使い続けられる契約条件
「地域に需要がある」という説明だけでは足りません。どの条件なら運営を続けられるかまで具体化すると、閉鎖と譲渡の比較が進みます。
撤退の判断は、利益と資金が尽きる日を分けて考える
デイサービスの撤退判断では、事業の採算と支払いの期限を分けて確認します。利益が改善する見込みがあっても、その前に資金が尽きるなら、計画の組み直しが必要です。
帳簿の赤字と現金不足は別に確かめる
決算書の赤字額だけでは、いつ支払いに困るかは分かりません。売上を計上した日と入金日はずれることがあり、借入の元本返済も現金を減らします。
まず銀行口座の残高から、今後の入出金を日付順に並べます。月末残高がプラスでも、月の途中の給与日に足りない場合があります。月単位の集計だけでは見えない不足です。
資金の予定には、次の内容を入れてください。
- 入金が確認できている売上
- 給与と施設の賃料の支払日
- 借入返済とリース料の引落日
- 税金や社会保険料の納付予定
入金が未確定のものは、確定分と分けます。新規融資や売却代金を受け取れる前提で残高を埋めると、判断を遅らせかねません。
借入返済が重い事業と、運営自体が赤字の事業
サービスを提供するための支出を売上でまかなえるか。最初に確かめたいのは、この関係です。そのあとで借入返済を重ねて見ます。
運営の収支は成り立っていても、過去の設備投資に伴う返済で資金が減る場合があります。この状態なら、事業を引き継ぐ相手が別の資金構成で運営できるかを検討する余地があります。
運営を続けるほど現金が減る場合は、改善の根拠を厳しく見ます。
- 利用の回復を見込む根拠はあるか
- 支出の削減をいつ実行できるか
- 削減後もサービスを維持できるか
- 改善までの資金を用意できるか
職員を減らせばよい、と単純には考えられません。必要な体制を崩す計画なら、収支表だけ整っても実行しにくくなります。
経営者の追加資金には使い道と区切りを設ける
個人の貯金を入れるか迷う場面では、その資金で何を終えるのかを先に決めます。赤字を埋め続ける資金と、引継ぎまでの営業を維持する資金では、判断の意味が違います。
追加資金を入れたあと、何も変わらず再び不足する。そんな見通しなら、投入を続ける理由を見直す必要があります。家計に残す資金も別に確認してください。
投入を検討する際は、次の点を記録します。
- 資金を使う支払いの内容
- 入金後に達成したい作業
- 方針を見直す具体的な時点
- 会社と個人の資金移動の記録
買い手候補から連絡が来た段階と、契約条件が固まった段階も違います。成約の見込みをどこまで確認できているかに応じて、資金の使い方を判断します。
支払いの見通しが崩れたら比較日程を短縮する
90日以内という目標は、90日間待ってよいという意味ではありません。給与や賃料の支払いが難しくなった時点で、対応の順序を変える必要があります。
判断の期限は、希望する廃業日よりも資金の残る期間から決めます。 譲渡を検討する場合も、その間の営業費用が必要です。閉鎖を選ぶ場合にも、引継ぎや片づけの支出が残ります。
見通しが崩れたら、まず次の情報を更新してください。
1. 足りなくなる日と金額を特定する
2. 未確定の入金を分けて表示する
3. 営業継続に必要な支払いを整理する
4. 法的整理の要否も含めて検討する
特定の支払先だけに返済する判断や、資産の移動は慎重に扱います。個別の支払いの適否は、依頼する弁護士等の専門家による確認が必要です。
継続・廃業・M&Aは、撤退後に残る負担で比べる
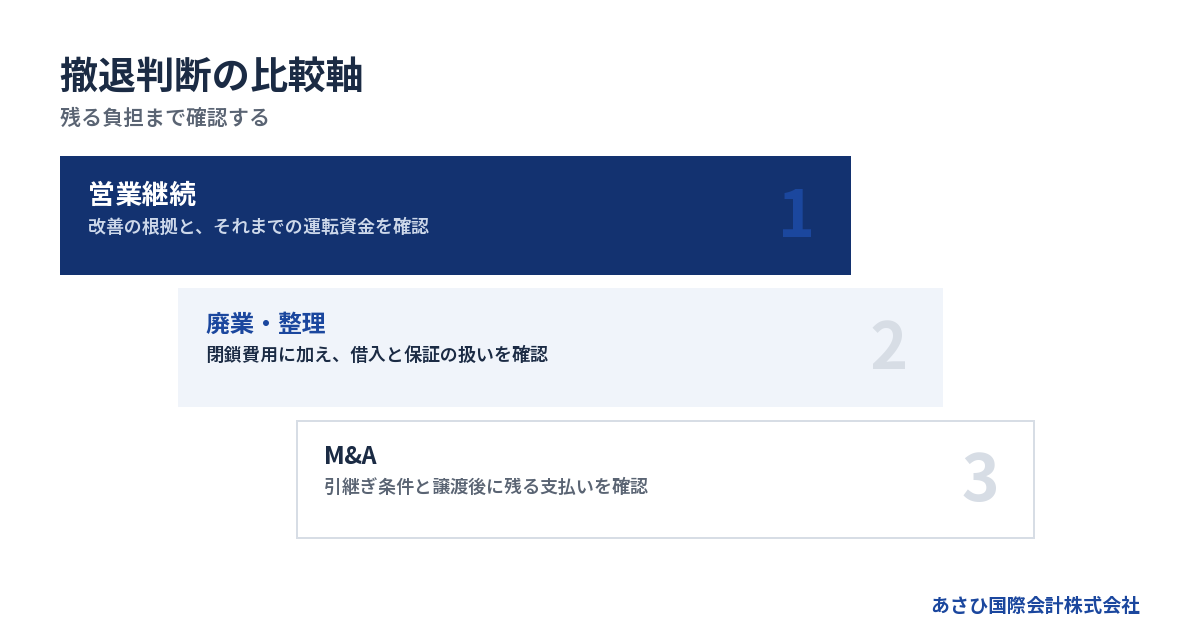
デイサービスの出口は、営業を続けるか閉めるかだけではありません。経営者が退き、事業を別の運営者に引き継ぐ道も、条件が合えば検討対象になります。
営業継続には改善の根拠と必要資金をそろえる
継続を選ぶなら、「利用者が戻れば」という期待を計画に置き換えます。何が変わり、いつ入金に反映されるのか。その間の支出も示してください。
改善策によっては、実行までに時間や追加費用がかかります。職員の確保を前提にする計画なら、採用できなかった場合も考えます。経営者が現場を支え続ける想定にも限界があります。
→ 横にスクロールできます
| 選択肢 | 主な検討条件 | 残る課題 |
|---|---|---|
| 営業継続 | 改善策と運転資金 | 借入返済と体制維持 |
| 廃業・清算 | 終了費用と債務の処理 | 保証と残務の整理 |
| M&A | 買い手と承継条件 | 保証と契約の確認 |
| 法的整理 | 支払能力と資産状況 | 専門家による手続き |
表の選択肢は、途中で組み合わせることもあります。事業を譲ったあとに残る会社を整理する場合などです。営業の行方と法人の処理を分けると、比較しやすくなります。
廃業では閉鎖後の請求まで予算に含める
廃業を選ぶ場合、最終営業日の支払いだけでは予算が足りないことがあります。施設を返す費用や、借りている設備の契約終了費用も確認します。
建物を所有している場合と借りている場合では、出口が違います。賃借なら契約書の解約条件を読み、原状回復の範囲を確認します。見積もりのない金額は未確定として残してください。
廃業予算では、次の項目をそろえます。
- 営業終了までの人件費
- 施設の解約と原状回復の費用
- 車両や設備の返却・処分費用
- 法人と債務を整理する費用
株式会社の清算では、債権者への公告等も必要です。会社法第499条は申出期間を「二箇月を下ることができない」と定めています。営業終了と清算の完了は別の日になります。出典はe-Gov法令検索「会社法」です。条文は2026年8月18日確認。
M&Aでは売却価格と残る支払いを分けて見る
M&Aは、施設や車両を売るだけの取引とは限りません。職員の体制や利用者へのサービスを引き継ぐ条件も含めて検討します。ただし、利用者の継続や雇用を一方的に決めることはできません。
比較する際は、提示された譲渡価格だけで結論を出さないようにします。誰が代金を受け取り、そこから何を支払うかを確認してください。
- 譲渡代金を受け取る人や法人
- 借入返済に充てる金額
- 成約に伴う報酬や税負担
- 譲渡後も売り手に残る費用
事業譲渡なら、代金を受け取るのは通常、事業を譲る会社です。その資金をそのまま経営者個人の生活費にできるとは限りません。会社と個人の収支表を分ける理由はここにあります。
法的整理も含めて比べると判断を先延ばしにしにくい
買い手探しに時間を使っても、譲渡が成立しない場合があります。継続の資金がなく、債務の支払いも難しいなら、法的整理を含めた判断が必要です。
破産法第1条には、目的として「経済生活の再生の機会の確保」とあります。財産を整理するだけでなく、再出発も法律の目的に含まれています。出典はe-Gov法令検索「破産法」です。条文は2026年8月18日確認。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。状況によっては法的整理が適切な場合もあります。M&Aの検討だけで、必要な判断を遅らせないことが前提です。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
設備・従業員・利用者を別々に扱うと引継ぎが止まりやすい
デイサービスの引継ぎは、設備が残るだけでは成り立ちません。施設を使える条件と、人が働ける条件、利用者が通える条件をそろえて検討します。
車両と設備は所有者と契約から確認する
送迎車や介護用の設備は、会社が自由に売れるものかを先に確かめます。購入したつもりでも、契約上の制約が残っている可能性があります。リース中の物と自己所有の物も区別が必要です。
帳簿に載っている金額だけで、売却できる金額は決まりません。使い続ける価値と、単独で処分する価値にも差が出ることがあります。先に売り払うと、営業や譲渡に必要な設備が不足しかねません。
設備ごとに、次の情報をまとめておきます。
- 所有者と契約相手
- 契約の残額と終了条件
- 故障や修繕が必要な箇所
- 営業継続に必要かどうか
処分の判断は、引継ぎの対象が見えてから進めます。売却代金の使い道も記録し、資産だけが先に外へ出る進め方を避けます。
従業員には未確定の条件を約束しない
従業員への説明では、給与を払える見通しと雇用の見通しを分けます。「買い手がつけば全員そのまま」と約束すると、条件が変わったときに不信を招きます。
一方で、直前まで説明しないままでは、生活の準備が難しくなります。誰に、何が決まった段階で、どこまで伝えるか。説明の順序を検討してください。
引継ぎ条件の確認項目は次のとおりです。
- 継続勤務を希望するか
- 勤務場所や時間が変わるか
- 給与などの労働条件をどう扱うか
- 未払いの給与が残っていないか
未払いがある場合は、通常の引継ぎ条件と混ぜずに扱います。従業員ごとの金額や記録を整理し、法的な対応は依頼する弁護士等の専門家と確認します。本人の意思も欠かせません。
利用者の引継ぎは営業終了日から逆算する
利用者にとっては、会社の事情より、次にどこへ通えるかが切実です。家族の生活にも関わります。営業終了や運営変更の予定と、サービスの継続見込みをつなげて考えます。
利用者への説明は、譲渡交渉の進み具合だけで決められません。実際に受け入れられる体制があるかを確認し、決まった内容と未確定の内容を分けて伝える必要があります。
準備する情報は次のとおりです。
- 利用者ごとのサービス利用状況
- 家族への連絡と説明の進み具合
- 引継ぎ先で対応が必要な事項
- 記録の管理と受け渡しの方法
買い手候補へ説明する際も、個人情報を無制限に渡さないようにします。初期の検討では匿名化した情報を使い、共有する範囲と時期を確認してください。
施設と事業の手続きが間に合うかを先に確かめる
買い手と条件が合っても、予定日に営業を引き継げるとは限りません。施設の賃貸借や事業に必要な手続きの確認が残るためです。売り手と買い手の合意だけで進むものかを切り分けます。
株式譲渡と事業譲渡でも、確認する内容が変わります。事業譲渡について中小企業庁の資料は、承継対象の特定や許認可の取得等の作業を挙げています。デイサービスで必要な指定等の扱いは、採用する方法に応じて個別に確かめます。
確認結果は、日程表へ落としてください。
- 賃貸人の承諾等が必要な事項
- 事業の指定等に関わる手続き
- 職員や利用者への説明日程
- 車両や設備の契約変更
制度一般の説明は、中小企業庁「中小M&Aガイドライン(第3版)」に基づきます。2026年8月18日確認。出典は中小企業庁の掲載ページです。
借入と連帯保証は、廃業届や譲渡契約だけでは片づかない
借入と連帯保証の扱いは、営業終了や事業譲渡とは別に確認します。経営者が退いたという事情だけで、金融機関との保証契約がなくなるわけではありません。
保証の確認は契約書の写しから始める
「会社の借入には全部保証しているはず」という記憶だけで進めないようにします。借入ごとに契約を確認し、誰が、どの債務を保証しているかを整理してください。
民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録も書面とみなされます。手元に写しがないことと、契約が存在しないことは別です。
確認する項目は次のとおりです。
- 金融機関と借入の残高
- 保証人として署名した人
- 保証の対象となる債務
- 担保として差し入れた財産
連帯保証人には、民法第454条により催告・検索の抗弁がありません。会社への請求や財産の処分が済むまで待ってもらえるとは限らない点に注意が要ります。出典はe-Gov法令検索「民法」です。条文は2026年8月18日確認。
株式譲渡と事業譲渡で、お金の残る場所が変わる
株式譲渡では会社そのものは存続し、借入等の債務も会社に残ります。株主が変わったあと、誰が返済を管理し、保証をどう扱うかを決める必要があります。
事業譲渡は、引き継ぐ財産等を選んで進める方法です。売り手の会社に債務が残る場合は、譲渡代金と残った資産でどう処理するかを検討します。「事業を譲れた」で終わりにはできません。
契約前には、次の対応関係をそろえます。
- 引き継ぐ事業と財産の範囲
- 売り手に残る債務の範囲
- 代金の受取先と使い道
- 経営者保証の扱いと確認方法
事業譲渡でも、商号の続用などにより買い手が責任を負う場合があります。債権者を害する譲渡にも法的な問題が生じ得ます。具体的な設計は弁護士等の専門家による確認を前提にします。
買い手の約束と金融機関の同意を分ける
買い手が保証の解除に対応すると契約しても、それだけで金融機関との保証契約が消えるわけではありません。金融機関の同意が前提になります。
最終契約では、対応する人や期限を明らかにします。解除が進まない場合の扱いも確認が必要です。契約当事者の約束と、金融機関側の手続きの完了を混同しないようにします。
書面で確認したいのは次の内容です。
- 解除に向けて誰が何をおこなうか
- 金融機関へ提出する資料
- 進捗を確認する時点
- 完了を確認する書面や通知
あさひ国際会計株式会社では、これまで成約に至った案件で、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
保証債務の整理には会社側の整理も関わる
すでに負っている保証の支払いを整理する枠組みとして、経営者保証に関するガイドラインがあります。資産を開示するだけで保証を外してもらえる仕組みではありません。
同ガイドラインの保証債務の整理では、会社側の手続きも要件に含まれます。法的債務整理手続や準則型私的整理手続の申立てを同時におこなう場合などが対象です。
利用の判断には、次の事項が関わります。
- 保証契約が対象要件を満たすこと
- 会社側の所定の整理手続き
- 債権者にも経済的合理性があること
- 所定の免責不許可事由等がないこと
申立ての見込みや進行状況を含め、個別の適用は専門家が確認します。出典は全国銀行協会「経営者保証に関するガイドライン」第7項です。2026年8月19日確認。全国銀行協会の掲載ページに原文があります。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
90日以内に方向を決めるなら、資料と比較を同時に進める
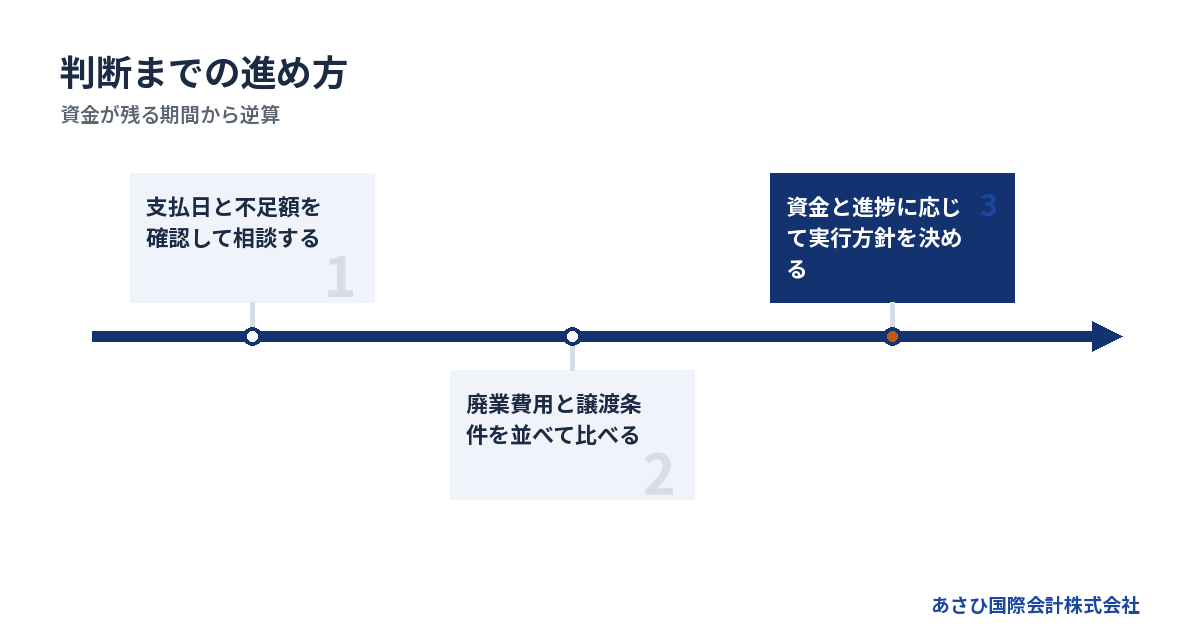
撤退の検討は、資料を完璧にそろえてから始める必要はありません。分かっている資金状況から相談を始め、廃業費用と譲渡の可能性を並行して確かめます。
最初の相談では支払日と不足額を伝える
最初に伝えたいのは、いつまで営業を続けられるかです。売上の規模や赤字額だけでは、対応できる期間が伝わりません。
資料が不足していても、未確認と分かれば次に調べる内容が決まります。数字を推測で埋めるより、分かる範囲を正確に伝えてください。
相談時には、次の内容を用意します。
- 現在の預金残高と直近の支払日
- 借入残高と連帯保証の有無
- 職員数と営業を続けられる体制
- 施設や車両の契約状況
利用者の氏名や詳しい記録は、最初から送る必要があるかを確認します。初回は事業の概要と期限を共有し、詳しい資料の扱いを決める順序が考えられます。
比較期間中にも撤退費用を見積もっておく
M&Aを検討している間も、廃業した場合の見積もりを進めます。譲渡できなかったときに初めて調べると、資金も時間も足りなくなるおそれがあります。
比較表には、費用の総額と支払時期を分けて書きます。譲渡代金を受け取る前に支出する費用があれば、その資金を別に用意できるかが判断材料になります。
見積もりの確認事項は次のとおりです。
- 契約終了時に発生する支出
- 営業を延ばすことで増える支出
- 譲渡により不要になる可能性のある支出
- 金額も支払日も未確定の支出
あさひ国際会計株式会社の相談は無料です。報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。営業費用や債務の支払いまで無料になる意味ではありません。
買い手を待つ期間は進捗と資金で区切る
買い手候補が現れたあとも、検討の進み具合を確かめます。「興味がある」という反応だけで、営業を長く延ばす判断はしにくいものです。
資金の残る期間に対し、何が未決定かを見ます。条件の確認が止まっているなら、理由と次の確認時点を明らかにしてください。
進捗を判断する項目は次のとおりです。
- 買い手の資金と運営体制
- 引き継ぐ対象と譲渡条件
- 施設や事業に必要な手続き
- 借入と保証についての確認状況
合意の見込みが薄くなった場合は、残った資金で選べる道を再計算します。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
支援を依頼するときは役割と成果物を確認する
あさひ国際会計株式会社は、介護・福祉分野のM&Aを扱った経験があります。再生型M&Aの仲介と、連帯保証の解除を見据えた条件設計が支援の対象です。
債権者との交渉の主体は経営者ご本人です。 必要に応じて、依頼する弁護士等の専門家が担います。当社は後方支援として、資料の整備や事業価値の説明資料の作成をおこないます。
具体的には、次の作業を通じて判断を支えます。
- 資金繰りと債務の情報を整理する
- 事業の引継ぎ条件を資料にする
- 買い手候補とのM&A条件を設計する
- ご本人の協議に必要な資料を整える
相談は、廃業や譲渡を決めたという宣言ではありません。続ける場合に必要な資金と、退く場合に残る負担を比べるための作業です。判断がつかない段階でも、その迷いからお伝えください。
よくある質問
デイサービスの廃業率は何%ですか?
本記事で確認できている資料には、デイサービス単独の廃業率を示す統計がないため、具体的な割合は示していません。介護業界全体の倒産件数から、そのまま計算することもできません。数字を比較するには、集計対象と期間、分母の定義をそろえる必要があります。
閉鎖した事業所の数が分かっても、会社の倒産と同じ意味にはなりません。検索で見つけた割合は、出典の定義まで確認してください。
赤字のデイサービスでも譲渡を検討できますか?
赤字だけを理由に、譲渡の検討対象から外れるとは限りません。施設と職員の体制を引き継いだあと、買い手が運営を続けられるかで判断が変わります。ただし、買い手が見つかることや希望条件で成約することは約束できません。
借入返済を除く運営の収支と、営業を維持できる期間を分けて整理すると、検討しやすくなります。職員の退職予定や設備の不具合も隠さず伝えます。
廃業すれば経営者の連帯保証もなくなりますか?
営業を終了しただけでは、経営者の連帯保証がなくなるわけではありません。会社の借入と、経営者が結んだ保証契約を確認する必要があります。会社を譲る場合も、買い手との合意だけで保証が解除されるわけではなく、金融機関の同意が前提です。
自己破産が必要かどうかも、廃業だけでは決まりません。会社の資産と債務、個人の保証内容を整理したうえで、適した進め方を検討します。
90日以内に廃業かM&Aを完了できますか?
必要な手続きや相手方の状況が異なるため、90日以内の完了を約束することはできません。営業終了、事業の引継ぎ、会社の清算、保証の整理は、それぞれ完了時点が異なります。まず90日以内に何を決めるかを定め、実行に必要な期間を確認します。
給与や賃料の支払いがその前に難しくなるなら、判断日程を短縮します。希望する終了日よりも、資金が足りなくなる日を先に共有してください。
まとめ
借入と保証の契約書、直近の入出金予定を手元に置き、営業を続けられる期限を確認してください。廃業か譲渡かをまだ決められない段階でも、無料相談でデイサービスの状況と支払期限をお伝えいただけます。
あわせて読みたい
- フランチャイズ事業の譲渡で撤退をめざす社長へ、本部承認と借入・保証の出口
- 会社を休眠させる手続きと判断軸|借入・連帯保証を残さない出口設計
- 会社の休眠とは何を止めて何を残す選択か、借入がある社長のための比較ガイド
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月22日