


目次
この記事の対象と結論
自社株の売買禁止期間は、上場会社の株式取引と、非上場会社のオーナーが株式を譲る場面を分けて確認します。廃業を考えている中小企業の社長なら、まず見るのは定款と契約です。
「決算前だから売れないのか」「会社を譲れば保証も終わるのか」。借入返済が重いと、売れる日だけでも知りたくなるものです。ただ、売買禁止期間が過ぎることと、会社を譲れる条件が整うことは別です。
非上場の自社株では、譲渡の承認や買い手との合意が課題になります。株式を売却しても、会社の借入と社長の連帯保証は別途確認が必要です。日付だけで結論を出さず、株式の制約、入金までの資金、保証の扱いをそろえて判断してください。
自社株の売買禁止期間は、株式と取引の種類で意味が変わる
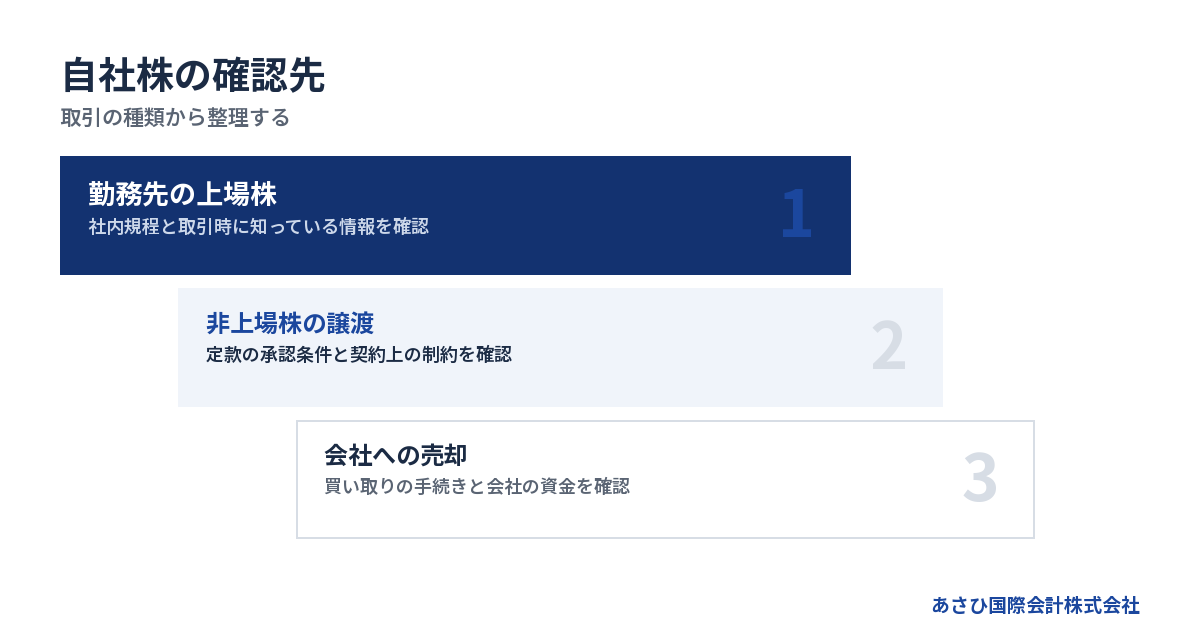
「自社株の売買禁止期間」という言葉だけでは、売れる日を判断できません。誰が保有し、誰に売る株式なのかを先に整理します。
上場会社の役職員が売る場面では社内ルールを確認する
勤務先が上場会社で、その株式を役員や従業員が売る場合は、社内の取引ルールを確認します。決算などに関連して売買を控える期間や、申請の手順を設けている場合があるためです。
検索で見つけた他社の期間を、そのまま使うのは避けてください。対象となる人や取引の範囲も、規程を読まないと分かりません。「今月は売れるはず」という記憶だけでは不十分です。
確認する内容は次のとおりです。
- 自分が規程の対象者に含まれるか
- 売却予定の株式が対象になるか
- 売買を控える期間はいつか
- 事前申請や承認が必要か
- 承認後に条件が変わっていないか
また、社内の禁止期間と、未公表の重要な情報に関する規制は分けて考えます。社内で取引できる期間でも、知っている情報によっては売却の可否を確認する必要があります。
上場株の取引管理の話を、非上場会社の売却にそのまま当てはめないこと。ここが最初の分岐です。
非上場会社の社長が売るなら定款の譲渡制限を見る
非上場会社の株式を買い手に譲る場合は、「何月なら売れるか」より、承認が必要な株式かを確認します。決算月を避ければ進められる、という判断にはなりません。
会社法第127条は、株主が「その有する株式を譲渡することができる」と定めています。一方、同法第2条第17号の譲渡制限株式では、取得に会社の承認を要する定款の定めがあります。出典はe-Gov法令検索「会社法」です。
期間を待つ問題と、承認を得る問題は異なります。自分が社長でも、株主としての立場と会社の意思決定を混同しないようにしてください。
まず定款の該当箇所を確認し、承認の進め方を整理します。株主が複数いる場合は、売却対象となる株式も確認が必要です。社長の持ち分だけを売るのか、ほかの株主も売るのかで、買い手に示す条件が変わります。
株主が売る取引と会社が買い取る取引を区別する
自社株という言葉には、経営者が持つ自分の会社の株式と、会社が保有する自己株式という使い方があります。さらに、経営者の株式をその会社が買い取る取引も別に考える必要があります。
誰から誰へ、何が動くのかを書き出してください。
→ 横にスクロールできます
| 想定する取引 | 売る側 | 確認の出発点 |
|---|---|---|
| 勤務先の上場株を売る | 役員・従業員 | 社内の取引規程 |
| 非上場株を買い手へ譲る | 経営者などの株主 | 定款と契約 |
| 自社に株式を買ってもらう | 経営者などの株主 | 会社の手続と資金 |
資金繰りが厳しい会社に買い取ってもらう場合、会社からお金が出ていきます。経営者個人の現金が増えても、会社の支払い余力が減る可能性があります。
第三者への売却と同じ感覚では進められません。課税の扱いにも違いがあり、みなし配当の検討が必要になる場合があります。
詳しくは自社株のみなし配当と税金の落とし穴|会社の買い取り・廃業で変わる課税をご覧ください。
売れない理由は、期間・承認・契約に分けて確かめる
「今は売れない」と言われたら、根拠となる規程や契約の箇所を確認します。理由が分かれば、待つ必要があるのか、手続きを進める余地があるのかを整理できます。
禁止の根拠と解除条件を同じ箇所で読む
売買を制限する記載があっても、見出しだけで判断しないでください。制限の対象と、制限が終わる条件を一緒に読みます。
たとえば、一定の期間を区切る記載と、承認を得るまで進められない記載では、対応が異なります。前者は日程の確認、後者は意思決定や手続きの確認につながるからです。
抜き出しておきたい項目は次のとおりです。
- 制限の根拠となる文書名
- 制限される人と株式の範囲
- 禁止されている行為の内容
- 制限が終わる条件
- 判断や承認を担当する相手
口頭で「当面は無理」と聞いただけなら、どの文書に基づく説明かを確かめます。認識のずれを減らせます。
期限が書かれていても、別の条件が残る可能性があります。期間の満了だけで売却できると決めず、取引全体の条件を照合してください。
定款と株主間の契約は分けて整理する
定款にある譲渡制限と、株主同士などが交わした契約上の約束は、同じ書類にまとまっているとは限りません。定款だけを見て、確認が終わったと考えないほうがよい場面もあります。
過去に外部から出資を受けていれば、そのときの契約を探します。親族間で株式を引き継いだ場合も、当時の合意が残っていないかを確認する流れです。
契約の題名だけでは内容を判断できません。売却の事前連絡や相手方の同意に関する記載があれば、取引予定との関係を整理します。解釈が分かれる箇所は、依頼する弁護士等の専門家が確認する領域です。
書類が見つからない場合は、その事実を伝えてください。「おそらく制限はない」と買い手に説明するより、未確認事項として共有するほうが、条件を組み直しやすくなります。
資料不足と、売却不能は同じではありません。確認できていないことを明らかにしたうえで、調査の順番を決めます。
社長の退任日と株式の売却日を混同しない
代表者を辞めることと、保有株式を売ることは異なる手続きです。退任すれば株式の制約がなくなる、という前提では日程を組めません。
廃業を考えると、「先に代表を交代すれば身軽になるのでは」と感じる場合もあります。しかし、株主として残る権利や、個人として結んだ契約は別途確認が必要です。
日程表には、異なる出来事として記載してください。
- 株式譲渡の契約を結ぶ日
- 株式と代金を引き渡す日
- 代表者を交代する日
- 保証の手続きが完了する日
売却代金が入る日も、契約日と同じとは限りません。資金繰り表に入れるなら、どの条件を満たしたときに入金されるのかを確認します。
肩書きの変更だけで、借入の連帯保証が終わるわけでもありません。退任届を出した安心感と、保証契約の確認は切り離しておきましょう。
決算を待つかどうかは、入金まで会社を維持できるかで判断する
非上場の自社株を売る場合、決算を待つ必要があるかは、取引の条件と資金繰りから判断します。新しい決算書がそろう利点と、待つ間の支出を比べてください。
決算前でも現状を整理する準備は進められる
決算が終わっていなくても、直近の経営状態を整理する準備は考えられます。年次の決算書ができるまで、何も手を付けられないと考える必要はありません。
ただし、売却準備と取引の実行は別です。規程や契約に制約がある場合は、資料の共有を含め、どこまで進められるかを確認します。
買い手が知りたいのは、過去の数字だけではありません。足元で事業が回っているか、引き継いだ後に何を立て直す必要があるかも判断材料です。
用意する資料は、次を出発点にします。
- 直近の決算書
- 現在の試算表
- 今後の入出金予定
- 借入の残高と返済予定
- 未払いの内容が分かる資料
見込みと確定した数字は区別します。売上が立っていても、まだ入金されていない金額は、そのまま手元資金にできません。
数字がそろわない場合も、分かる範囲で現状を示してください。資料の完成を待つ間に資金が減るなら、その期限も含めて判断する必要があります。
売却代金の受け取りまでを資金繰り表につなぐ
株式の売却を検討するときは、取引が成立する見込みと、入金までの支払いを別々に考えます。買い手が見つかっても、契約や確認に時間がかかるためです。
まず、入金予定に確度の違いを付けます。発注済みの仕事と、まだ交渉中の案件を同じ扱いにすると、使える資金を多く見積もってしまいます。
支出も期限に沿って整理してください。
- 従業員への給与の支払日
- 仕入れや外注費の支払日
- 家賃など固定費の支払日
- 借入返済の期日
- 税金や社会保険料の納期限
株式譲渡の代金を、確定した入金として早々に計上するのは避けます。買い手の検討段階では、価格も実行日も変わり得ます。
さらに、経営者個人が売主なら、売却代金は個人が受け取る取引です。そのお金を会社の支払いに使う想定がある場合は、個人から会社への資金の動きも整理します。会社と個人の財布を分けることで、不足する場所が見えてきます。
待てる期間が短いほど、譲渡と廃業を並べて検討する
資金が尽きる時期に近づいているなら、売却の成立だけに出口を絞らないほうが判断しやすくなります。譲渡を探る間も、廃業した場合に残る支払いを確認します。
会社を続ける支出と、閉じるための支出は異なります。営業を止めれば、その日から支払いがなくなるわけではありません。未払いの精算や契約終了に伴う負担も確認が必要です。
一方、早く止めればよいとも限りません。仕事を担う従業員が退職し、取引が途切れれば、買い手が評価していた事業の内容が変わる可能性があります。
比較する軸は次のとおりです。
→ 横にスクロールできます
| 判断する項目 | 譲渡を検討する場合 | 廃業を検討する場合 |
|---|---|---|
| 手元資金 | 引継ぎまでの運転資金 | 終了までの支出 |
| 従業員 | 雇用の引継ぎ条件 | 退職と未払いの整理 |
| 借入 | 継続や返済の条件 | 返済と債務整理 |
| 連帯保証 | 解除等の条件 | 保証債務の整理 |
状況によっては法的整理が適切な場合もあります。譲渡に向けた検討を続けるかは、残る資金と進捗を照らして決めます。
詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。
自社株を売れても、借入と連帯保証は別に確認が必要
株式譲渡では、会社そのものは存続し、借入などの債務も会社に残ります。経営者の連帯保証については、売主と買い手の合意に加え、金融機関等の判断を確認します。
買い手が株主になっても会社の借入は残る
株式譲渡は、会社の株主が変わる取引です。借入のある会社を買い手が引き継ぐ場合でも、借入契約の相手方である会社の法人格は変わりません。
「会社を売ったのだから、借金も買い手個人に移る」とは考えないでください。会社の債務がどう扱われるかと、買い手が取引で何を負担するかを整理します。
中小企業庁「中小M&Aガイドライン」でも、株式譲渡と事業譲渡では、引き継ぐ対象や確認事項が異なると説明されています。出典は中小企業庁「中小M&Aガイドライン」です。
買い手への説明では、借入残高だけを示して終わらせません。返済条件や未払いも、会社を引き継ぐ判断に関わります。
負担を小さく見せると、後から条件変更の原因になります。把握している債務と未確認の項目を分けて伝えるほうが、実行できる条件を探りやすくなります。
連帯保証は株主や代表者の地位とは別の契約
経営者が個人として連帯保証をしている場合、株式を売る契約だけで、その保証が終わるとは考えられません。会社の売却条件と、保証契約の扱いを並べて確認します。
民法第446条は、保証人について「主たる債務者がその債務を履行しないとき」と定めています。連帯保証では、同法第454条により、通常の保証人に認められる一定の抗弁を有しません。出典はe-Gov法令検索「民法」です。
そのため、会社への請求がすべて終わるまで、経営者には請求が来ないという理解は危険です。保証の対象を契約書で確かめてください。
確認したい内容を、借入ごとに分けます。
- 誰が保証人になっているか
- どの借入を保証しているか
- 保証契約の写しがあるか
- 解除等に必要な手続きは何か
契約書の写しが手元にない場合も、保証がないという意味にはなりません。確認できない借入を残さず、調査が必要な項目として扱います。
解除の約束と金融機関の同意を分けて確認する
買い手が「保証を外す」と約束しても、その約束だけで金融機関との保証契約が消えるわけではありません。株式譲渡の合意と、保証解除の確認は分けて管理します。
最終契約では、保証に関して買い手が何を担うのかを具体化します。あわせて、実行後に残る手続きや、予定どおり進まない場合の扱いを確認する流れです。
売却の日程を考える際は、次を明らかにしてください。
- 解除等の前提となる条件
- 金融機関側の確認状況
- 売却後に必要となる手続き
- 完了を確認する書類
金融機関との協議の主体は経営者本人です。必要に応じて、依頼する弁護士等の専門家が法的な交渉や手続きを担います。
あさひ国際会計株式会社は、必要資料の整備や事業価値の説明資料の作成をおこないます。M&Aの条件設計とともに、経営者ご本人の協議を後方から支える役割です。協議の当事者として保証解除を決める立場とは異なります。
売却時期より先に、手取りと買い手の条件をそろえる
売れる日が分かっても、その取引で必要な資金を確保できるかは別の問題です。売却価格から費用や税負担を確認し、保証の扱いと合わせて比べます。
売却価格と生活に使えるお金は同じではない
提示された株価を、そのまま手元に残る金額と考えないでください。経営者個人に入るお金と、会社に残すべき資金を分けて計算します。
譲渡の形が違えば、お金を受け取る主体も変わります。株式譲渡では株主、事業譲渡では売り手の会社が対価を受け取る形が基本です。
見積もりでは、次の項目を整理してください。
- 売却代金を受け取る人
- 契約に基づいて差し引く費用
- 税負担を見込んだ残額
- 会社へ入れる予定の資金
- 個人の生活に残す資金
入金の時期も確認します。金額だけ合意できても、必要な支払日に間に合わなければ、資金繰りの問題は残るためです。
税金は取引の内容によって扱いが変わります。会社による買い取りを、第三者への株式売却と同じ計算にするのは避けてください。
詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
早く買うという返答だけで買い手を決めない
資金が厳しいと、「すぐ買える」という返答に安心しやすくなります。ただ、買い手の資金準備や引継ぎ後の方針が曖昧なら、早い日程だけでは判断できません。
会社を引き継いだ後も、給与や仕入れの支払いは続きます。株式の購入代金だけを用意していればよい、という取引ではないからです。
確かめる内容は、価格以外にもあります。
- 購入資金の準備状況
- 引継ぎ後の運転資金の考え方
- 従業員の雇用条件
- 取引先との関係を維持する方針
- 経営者保証に関する対応内容
日程が早い候補と、条件が整った候補が一致するとは限りません。確認に時間がかかる事項を先に明らかにすれば、実行日を現実的に組み立てられます。
経営者が気にしている条件も、早めに言葉にしてください。従業員の雇用や家族の生活を守りたいという希望は、価格とは別の検討事項になります。
譲渡の見込みが薄いときは判断を更新する
最初に株式譲渡を選んでも、検討中に別の進め方が必要になることがあります。買い手の反応や資金残高が変わったら、当初の予定を見直します。
確認する時点を決めておくと、待ち続ける状態を避けやすくなります。日付だけで区切るより、資料確認や買い手の回答など、進捗と組み合わせる方法です。
たとえば、次の段階で資金繰りを更新します。
- 買い手候補から条件が示されたとき
- 未払いなどの追加負担が分かったとき
- 想定した入金が遅れたとき
- 従業員の引継ぎ条件が変わったとき
事業譲渡へ切り替える場合も、残る会社の債務をどう扱うかが課題です。残る債権者を害する譲渡には、買い手への請求が問題となる場合もあります。
会社法第23条の2は、この場面で「承継した財産の価額を限度として」と定めています。出典はe-Gov法令検索「会社法」です。事業だけ移せば整理が終わると考えず、法的な扱いも確認します。
相談には、売れない根拠と支払いの期限を持ち寄る
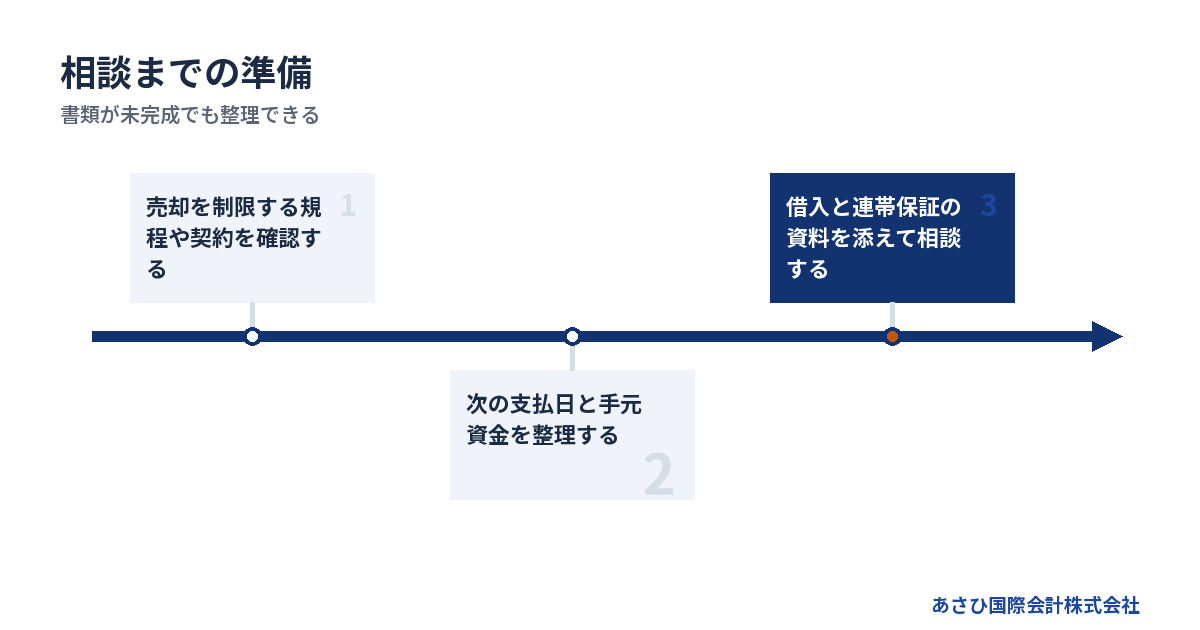
廃業を考えている段階の相談では、書類の完成より、何に困っていて、いつまで資金が持つかを伝えることから始めます。売買禁止期間の疑問も、該当する規程や契約と一緒に整理できます。
「売れないと言われた理由」をそのまま伝える
自分で法律上の結論を出してから相談する必要はありません。「決算前は売れないと言われた」「承認が必要らしい」という段階でも、分かっている情報を伝えられます。
相談する経営者は珍しくありません。廃業を考えていることを口にしづらくても、最初から方針を決めて説明しようとしなくて大丈夫です。
伝える内容は短くまとめられます。
- 非上場会社の株式を譲りたい
- 売却を制限する記載がある
- 支払いの期限が近づいている
- 借入の連帯保証が残っている
- 廃業との比較も考えている
規程や契約のどの箇所か分からない場合は、文書名から伝えます。記憶と書面の内容が違っていても、確認を進めれば整理できます。
家族や従業員にまだ話していない事情があるなら、その点も共有してください。誰に何を伝えるかは、取引の準備や営業の継続に関わるためです。
資料づくりと法律・税務の判断を分担する
M&A仲介が担う業務と、法律や税務の判断を分けておくと、依頼内容が見えやすくなります。担当者が何を確認し、誰へつなぐのかを最初に確かめてください。
役割の整理は次のとおりです。
| 担当する立場 | 主に扱う内容 |
|---|---|
| 経営者本人 | 方針決定と金融機関への説明 |
| M&A仲介 | 買い手探索と取引条件の整理 |
| 弁護士等 | 法的判断と受任範囲の交渉 |
| 税理士 | 税負担の確認と申告の検討 |
あさひ国際会計株式会社では、連帯保証の解除を見据えた再生型M&Aの条件をご提案します。経営者本人が金融機関へ説明するための資料も整えます。
契約の解釈や債務整理の実行は、依頼する弁護士等の専門家が担います。会社の状況によっては、破産・清算などの法的整理が適切な場合もあります。
相談時には、M&Aを進める条件と、進められない場合の判断を分けて確認してください。譲渡が成立する前提だけで日程を組まないことが、資金を残す判断につながります。
費用と支払いの条件は契約前に確認する
あさひ国際会計株式会社への相談は無料です。着手金はなく、成功報酬のみとなります。
報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
譲渡代金から精算した後に、どれだけ残るかを確認してください。金額の算定方法や精算条件は、契約内容と照合する必要があります。
確認事項は次のとおりです。
- 成功報酬の算定方法
- 報酬が発生する条件
- 譲渡代金から精算する金額
- 別途依頼する専門家の費用
別途依頼する専門家の費用まで、同じ支払い条件とは限りません。手元資金で払えない見込みがある場合は、依頼前にその事情を伝えてください。費用を払う時期も含め、進められる範囲を確認します。
資料から整理したい方には、[連帯保証について相談前に整理しておくこと](/download/rentaihosho-seiri-sheet/)も用意しています。保証契約の確認事項を、相談に向けてまとめるための資料です。
よくある質問
自社株の売買禁止期間は、どの会社でも同じですか
共通の日程として扱うことはできません。上場会社の役職員による取引では、自社の規程や申請手順を確認します。非上場会社の経営者が株式を譲る場面では、定款の譲渡制限や契約上の条件が確認の出発点です。
「決算前だから」「禁止期間が明けたから」という理由だけでは、取引の可否は決まりません。対象の株式と売却方法を特定し、何が制約になっているかを確認してください。
非上場の自社株は、決算が終わるまで売却準備もできませんか
決算が終わる前でも、資料や取引条件の整理を進められる場合があります。ただし、規程や契約がある場合は、買い手への資料共有なども含めて確認が必要です。
直近の決算書に加え、現在の試算表や入出金予定があると、足元の状態を伝えやすくなります。年次決算の完成を待つ余裕がない場合は、支払いの期限も合わせて伝えてください。準備と取引の実行は分けて検討します。
株式の譲渡制限があると、廃業するしかありませんか
譲渡制限があることだけで、廃業しかないとは決まりません。会社の承認を要する株式なら、定款に沿って必要な手続きを確認します。株主間の契約がある場合は、その内容も別に整理する流れです。
承認の見込みに加え、買い手の有無や資金繰りも判断に関わります。制限があるという理由で止める前に、誰の判断が必要で、何を準備すればよいかを明らかにしてください。
株式を売って代表を辞めれば、連帯保証も終わりますか
株式の売却や代表者の退任だけで、連帯保証が終わるとは考えられません。保証契約は金融機関等との契約なので、解除等の条件と手続きを別途確認します。
買い手との契約に保証への対応を定める場合も、金融機関側の判断が必要です。売却日だけを区切りにせず、保証の手続きがどこまで進んだか、完了を何で確認するかまで整理してください。
まとめ
自社株の売買禁止期間が気になるなら、まず「上場株の取引規程か、非上場株の定款・契約か」を確かめ、該当箇所と次の支払日をそろえてください。廃業を考えている場合は、その資料をもとに、売却までの資金と連帯保証の扱いをあわせて相談してください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496