


目次
自己破産から復活した人を探している方へ、暮らしを立て直す出発点
自己破産からの復活は、以前と同じ会社や収入に戻ることだけではありません。 働いて生活費を賄い、家族と先の予定を話せる暮らしを目指すことも、再起の形と考えられます。仕事や借入の条件を確かめながら、自分に合う出発点を探してください。
「自己破産から復活した人」を探す背景には、自分もやり直せるのかという不安があるかもしれません。体験談を読むときは、成功の大きさより、生活が落ち着くまでの過程に目を向けてみましょう。
復活の目標を、今の暮らしに合わせて置く
以前の売上や役職を取り戻すことを目標にすると、目の前の変化を小さく感じるかもしれません。まずは、自分にとって生活が落ち着いた状態を言葉にしてみてください。
- 収入の範囲で生活費を賄える
- 家族と支出の予定を共有できる
- 無理なく続けられる仕事を選べる
- 困ったときの相談先が分かる
こうした目標なら、再び会社を持つか決めていなくても検討できます。以前の立場と比べるより、今の暮らしで足りない条件を確かめる方が、次の行動を選びやすいでしょう。
家族が望む再出発と、自分が考える復活が違う場合もあります。事業の再開を急ぐ前に、どのような生活を守りたいのか話す機会をつくってください。
体験談は「破産」と「事業の失敗」を分けて読む
再起の話には、会社の倒産や廃業から立ち直った経験も含まれます。ただし、会社の破産と本人の自己破産は別の判断です。「事業に失敗した」という説明だけでは、その人が自己破産したかまでは分かりません。
参考にする際は、本人が公表している内容の範囲を確かめましょう。確認できない経歴を補って、自分にも同じ道があると考えるのは避けたいところです。
また、現在の成功だけが紹介されている場合、途中の生活は見えにくくなります。再起までの働き方が分からなければ、その話をそのまま行動計画にする必要はありません。励みになる部分と、実際に取り入れる部分を分けて読んでください。
再挑戦する案と、続けられる条件を組み合わせる
以前の仕事の経験を、次にどう使うか考えてみましょう。経営者としての肩書きだけでなく、日々どのような仕事を担っていたかを書き出す方法があります。
- 営業で担当していた仕事を書く
- 現場で任されていた役割を書く
- 次の職場で生かしたい経験を書く
そのうえで、働く時間や通勤にかかる負担も比べてください。収入の見込みがあっても、家族の暮らしと両立しにくければ、別の働き方を探す余地があります。
事業を始める案があるなら、期待する売上だけで判断しないことです。受注が少ない場合にも生活を続けられるか、立ち止まって見直す条件も考えておきましょう。
他人の再起までの時間を、自分の期限にしない
体験談の「短期間で復活した」という結果を、自分の期限に置き換えなくても構いません。住まいや家族の収入など、出発時の条件は人によって異なります。
進み具合は、以前の自分や他人との比較だけで測らないようにしましょう。収支を把握できたことや、応募したい仕事が見つかったことも、次の判断につながる変化です。
計画どおりに進まないときは、目標を小さく区切り直す方法もあります。復活した人の話を、自分を責める材料にせず、今できる行動を考える手がかりにしてください。
この記事の対象と結論
経営者が自己破産したその後も、働き、家族との暮らしを立て直す道はあります。ただし、自宅や借入への影響は軽くありません。生活をどう支えるかまで含めて、手続きを考える必要があります。
会社の返済が苦しく、連帯保証から家族まで失う気がしている。そんな不安を抱えて相談する経営者は珍しくありません。相談は、破産を決めた人だけのものではありません。
会社の借入、経営者個人の保証、家族の生活費を分けて整理することが、再起の出発点です。 まだ破産を検討している段階なら、事業を譲る可能性も並べて確認できます。今後30日以内を目安に準備を進め、支払日がそれより近ければ、その期限に合わせて判断を早めてください。
自己破産のその後は、借金・財産・仕事を分けて考える
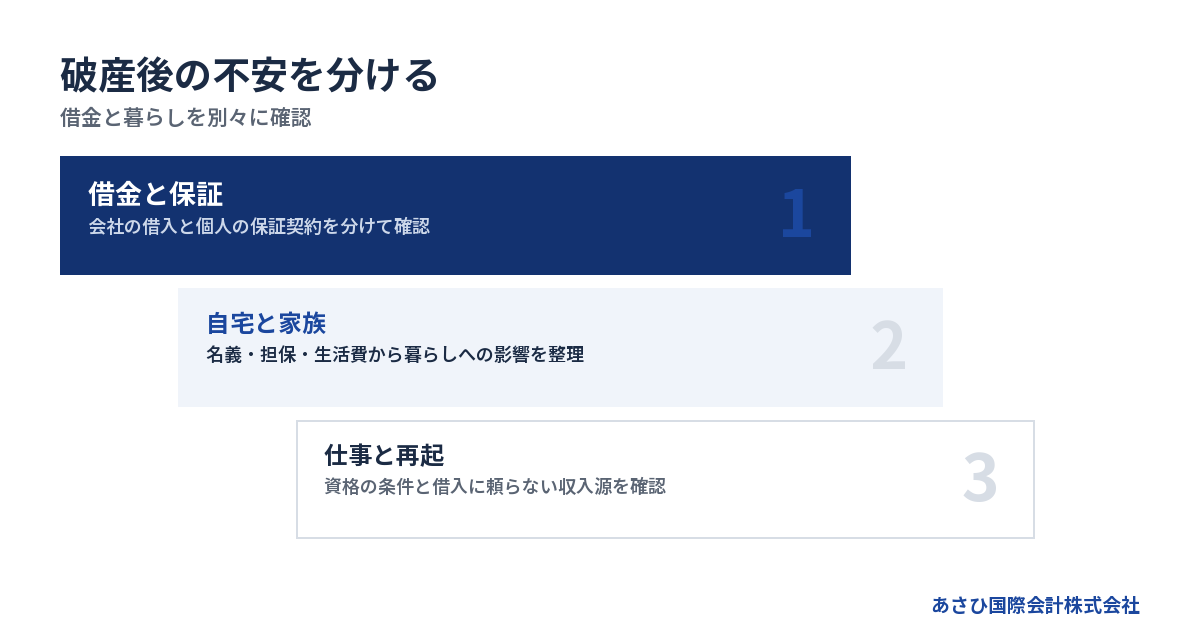
経営者の自己破産では、借金の扱いと財産の処分、仕事への影響が別々に問題になります。「すべて失う」「借金も不安もすぐ消える」という理解では、生活の準備が追いつきません。
会社の破産と社長個人の自己破産は別に判断する
会社の借入が返せなくなったとき、社長個人への影響を考える手がかりは保証契約です。会社が借りたお金と、自分が保証しているお金を分けて確認します。
連帯保証があれば、会社の返済難が個人への請求につながる可能性があります。一方、会社が破産するという理由だけで、個人の自己破産まで自動的に決まるわけではありません。個人の資産や返済能力も確認の対象です。
最初に、借入ごとの関係を書き出してください。
- 借りている名義は会社か個人か
- 自分が連帯保証人になっているか
- 家族も保証契約を結んでいるか
- 自宅などを担保に入れているか
同じ金融機関との取引でも、契約ごとに条件が異なる場合があります。記憶だけで「全部、自分の保証だ」と決めず、契約書と残高を照らし合わせるところから始めましょう。
破産の開始と、返済責任の免除は同じ段階ではない
個人の破産では、財産を調べて処分する手続きと、返済責任の免除を判断する手続きがあります。返済責任の免除を「免責」と呼びます。
申立てをした日だけで、その後の扱いがすべて決まるわけではありません。手続き中は資料の提出や説明への対応が必要です。借金の内容によっては免責の対象外となるものもあるため、残る支払いの確認も欠かせません。
「申立て後」「手続き中」「免責の判断後」では、できることや必要な対応が違います。弁護士への確認も、段階を分けると具体的になります。
- 今はどの段階に当たるのか
- 次に提出する資料は何か
- 生活費として使える範囲はどこか
- 手続き後も残る支払いはあるか
手続きの終わりと、家計が落ち着く時期も別です。仕事を探し始める時期や住まいの準備を、法的な手続きの予定と並べて考えてください。
「破産した人」という見方だけで将来を決めない
自己破産によって、社会生活のすべてが制限されるわけではありません。裁判所の説明では、選挙権・被選挙権は失わず、破産の事実が戸籍に記載されることもないとされています。
盛岡地方裁判所の資料は、資格制限が解消されることを「復権」と説明しています。免責許可決定が確定した場合などに、法律上の資格制限がなくなるという整理です。生活全体を永久に制限する扱いとは異なります。出典は同裁判所「破産(自己破産)の手続について」(2026年8月確認)です。
不安を整理するときは、影響の種類を分けてください。
→ 横にスクロールできます
| 対象 | 主な確認事項 | 準備すること |
|---|---|---|
| 借金 | 免責と残る支払い | 債務の一覧化 |
| 財産 | 処分と保有の範囲 | 所有関係の確認 |
| 仕事 | 資格と契約の条件 | 収入源の確保 |
| 家族 | 保証と生活費 | 家計の見直し |
制度の影響と、周囲からどう思われるかという不安は重なりがちです。まず事実を整理すると、まだ決まっていない将来まで悪く想像する負担を減らせます。
無料お役立ち資料
『破産で変わること、変わらないこと』
選挙権、戸籍、年金、手元に残るお金。法律に書かれていることを、条文で確かめて並べました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
自宅と家族の暮らしは、名義・担保・生活費から確認する
自己破産後の住まいは、自宅の所有関係や担保の状況に左右されます。家族への影響も、保証契約による責任と、生活費の変化を分けて考えると整理しやすくなります。
自宅に住み続けられるかは所有関係から確認する
本人が所有する自宅は、自己破産で処分の対象となり得ます。「住宅ローンを払っていれば残る」とは考えず、名義と担保を確認してください。
家族名義なら検討の出発点は異なります。ただし、会社の借入の担保に入っている場合や、本人との資金のやり取りがある場合には、名義だけで判断できません。共有している場合も、権利関係の確認が必要です。
住まいについては、次の情報をまとめます。
- 自宅を所有している人
- 住宅ローンの契約者と残高
- 担保に入れている借入
- 共有者と持分の関係
引っ越しが必要になる可能性があるなら、転居先の条件も並行して考えます。通勤や子どもの通学への影響は、家賃だけでは測れません。
「家を残すこと」と「家族の暮らしを守ること」は、重なる部分があっても同じではありません。住み替えを含め、続けられる生活費で考える余地を残してください。
手元に残せる現金と預貯金は扱いが異なる
自己破産でも、生活のために手元に残せる財産があります。処分の対象となる財産に含まれないものを「自由財産」と呼びます。
現金については、99万円までが自由財産とされています。根拠は破産法第34条第3項第1号などです。同号には「二分の三を乗じた額の金銭」と規定されています。民事執行法などの基準額から導かれる金額です。出典はe-Gov法令検索「破産法」(2026年8月確認)です。
この99万円は現金についての基準で、預貯金をそのまま含めた金額ではありません。「口座のお金を現金にすればよい」という話でもありません。資金移動には説明が必要になるため、自己判断で引き出す前に扱いを確認してください。
生活費として何を残せるかは、財産の種類や手続きで確認します。財布と口座の残高だけを見て、すぐに使える額を決めないことです。
家族への説明は責任の範囲と生活の予定を分ける
家族であることだけを理由に、会社の借入や本人の借金を返す立場になるわけではありません。ただし、家族自身が保証人や借主になっている場合は別の確認が必要です。
直接の返済責任がなくても、暮らしへの影響はあり得ます。役員報酬が止まる、住み替えが必要になるなど、家計の前提が変わるためです。家族への説明では、法律上の責任だけで話を終えないようにします。
伝える内容は、次のように分けると話しやすくなります。
- 現時点で分かっている借入と保証
- まだ確認できていないこと
- 当面の生活費と収入の見込み
- 次に状況を共有する時期
「全部、自分が何とかする」と約束するより、分からない点を明らかにする方が、家族も準備できます。罪悪感が強いときほど、説明を先送りしがちです。資料を見ながら話せる状態をつくってください。
詳しくは経営者の自己破産で家族に及ぶ影響と及ばない影響、自宅・離婚の不安をほどくをご覧ください。
守りたい財産ほど、移す前に扱いを確認する
家族を守るつもりで、自宅や預金を家族名義へ移したくなることがあります。しかし、直前の財産移転は、その経緯を調べられる可能性があります。かえって整理を難しくしかねません。
親族への返済や、特定の取引先だけへの支払いにも確認が必要です。恩がある相手を優先したい気持ちと、手続き上の扱いは分けて考えます。
すでに動かした財産や返したお金があれば、隠さず記録してください。日付と金額、相手、理由が分かる資料を残すことです。判断が難しい取引ほど、依頼する弁護士に先に伝えると、その後の説明を準備しやすくなります。
自己破産後の仕事と借入は、別々の条件で決まる
自己破産後も、働いて収入を得る道はあります。一方、資格を使う仕事や借入を伴う再出発には、それぞれ別の条件があるため、仕事ができることと資金を借りられることを分けて考えます。
資格を使う仕事は復権までの制限を確認する
自己破産した経営者の再就職が、一律に禁じられるわけではありません。ただし、仕事によっては破産手続開始決定に伴う資格制限があります。
たとえば弁護士法や警備業法には、復権を得ていない人についての規定があります。弁護士法第7条は「破産手続開始の決定を受けて復権を得ない者」を資格の制限対象としています。出典はe-Gov法令検索「弁護士法」(2026年8月確認)です。
制限の有無は、働きたい仕事ごとに確認してください。「資格が必要な仕事だからすべて難しい」と広げる必要はありません。免責許可決定の確定などにより復権した後の扱いも、分けて確認します。
経営の経験を生かす道は、社長として働くことだけではありません。現場管理や営業など、自分が担当できる仕事を具体的に挙げると、当面の収入源を考えやすくなります。
信用情報の登録期間は申立ての日から一律に数えない
借入やクレジット契約では、信用情報が審査に影響します。ただし、登録される情報の種類や期間の数え方は、信用情報機関ごとに異なります。
CICは、支払状況情報を契約期間中および契約終了後5年以内保有すると説明しています。出典はCIC「CICが保有する信用情報」(2026年8月確認)です。破産を申し立てた日から、すべて同じ期間で消えるという意味ではありません。
全国銀行個人信用情報センターの官報情報は、別の基準です。破産手続開始決定等を受けた日から7年を超えない期間とされています。出典は全国銀行協会「全国銀行個人信用情報センター 個人情報の取扱い」(2026年8月確認)です。
さらに、情報の登録期間が過ぎることと、融資が認められることも別です。新しい仕事の収入や返済能力など、申込先の審査があります。一定の年月が過ぎれば借りられるという前提で、再起の資金計画を組まないでください。
再び経営にかかわるなら、許認可と資金を先に確認する
「自己破産後も経営者になれるのか」という疑問には、経営への関与の形を分けて考える必要があります。役員として働くのか、自ら事業を始めるのかでも確認事項が変わります。
破産の経験だけで、経営にかかわる将来の道が一律に閉ざされるわけではありません。ただし、役員の地位に関する手続きや、業種の許認可条件は個別に確認が必要です。「社長に戻れるなら、以前と同じ営業ができる」とは考えない方が安全です。
再出発の案がある場合は、次の条件を並べてください。
- その立場で働くための手続き
- 業種に必要な許認可の条件
- 借入を使わず始められる範囲
- 売上が入るまでの生活費
家族を名義上の経営者にして、自分の問題を見えなくする進め方は避けます。実際に経営する人と責任を負う人の関係を明らかにして、無理のない事業規模を考えることです。
日常の支払い方法も収入計画に含める
以前のようにクレジットカードや分割払いを使えるとは限りません。仕事に必要な支出まで後払いに頼っていた場合、生活費とは別に支払い方法の見直しが必要です。
たとえば、交通費や仕事道具の購入代金を先に支払う仕事があります。給与や報酬の入金まで持ちこたえられるかも、働き始める際の確認事項です。
家計を組むときは、月の収入額だけで判断しないでください。入金日と支払日をカレンダーに落とすと、足りなくなる時期が見えます。使えるお金の範囲で回る暮らしに整えることが、再び借入に追われる状況を避ける土台になります。
破産からの再起は、収入・説明・経営の見直しを積み重ねる
経営者の再起は、会社をもう一度つくることだけではありません。当面の収入を得て、家族や関係者への説明を進め、同じ資金難を繰り返さない働き方を選ぶことも再出発です。
最初の目標は安定して暮らせる収入をつくること
自己破産から立ち直る経営者を目指すとき、以前の売上や肩書きを基準にすると焦りが増えます。まず確認したいのは、今の暮らしに必要な支出です。
住まいの費用に加え、家族の生活にかかるお金を洗い出します。会社が負担していた通信費などが、個人の支出へ変わる場合もあります。過去の家計簿だけでは足りないことがあるのです。
支出が見えたら、仕事の収入と比べてください。
- 固定して出ていく生活費
- 働くために先払いする費用
- 継続して見込める手取り収入
- 入金が遅れたときの不足額
見込める収入が足りなければ、働き方か支出を見直す必要があります。売上が立つまで時間のかかる起業を急ぐより、雇用されて収入を得る方が合う時期もあります。選択を急いで、生活の資金まで事業に投じないようにしてください。
従業員や取引先には、分かっていることを伝える
従業員の暮らしや取引先への影響を考えると、連絡すること自体が苦しくなるかもしれません。それでも、説明を避け続けると、相手も自分の対応を決めにくくなります。
ただし、説明の順番や内容には配慮が必要です。事業継続や手続きへの影響もあるため、依頼する弁護士等と整理してから伝えます。未確定の買い手や入金を、決まった話のように説明することは避けてください。
伝える際には、事実と予定を分けます。
- 現時点で確定している状況
- 支払いや雇用で未確定の事項
- 次に連絡できる時期
- 今後の連絡を受ける担当者
罪悪感から「自分で後から返す」と約束したくなることもあります。新たな約束は、手続きへの影響を確認してからです。責任に向き合うことは、守れる見通しのない約束を重ねることではありません。
「復活した経営者」の話は結果より条件を見る
自己破産から復活した経営者の体験談は、先を考えるきっかけになります。ただ、成功した結果だけを自分の計画に当てはめると、条件の違いを見落としがちです。
同じ業種へ戻れた人でも、働き始めた立場や必要な資金は異なります。家族の収入があったのか、設備を持たずに始めたのかでも、生活を支える条件は変わります。
体験談を読むなら、次の点を確かめてください。
- 最初の収入を何で得たのか
- 再開までの生活費をどう賄ったか
- 借入や保証にどれほど頼ったか
- 以前の経営から何を変えたのか
他人と同じ速さで再起する必要はありません。会社を経営してきた経験のうち、次の仕事でも役立つものを拾い直す。それだけでも、肩書きを失う恐怖から少し距離を置けます。
再起の準備では赤字の原因と資金不足の原因を分ける
事業を再開する考えがあるなら、売上が減った理由だけで反省を終えないことです。利益が出なかった原因と、お金が足りなくなった原因を分けて振り返ります。
受注はあっても入金が遅かったのか。利益の薄い仕事を増やしたのか。返済負担が重かったのか。原因によって、次の事業で変える条件が異なります。
確認したいのは、精神論で補えない部分です。
- 利益が残る受注条件だったか
- 入金までの費用を賄えていたか
- 固定費を減らせる契約だったか
- 個人の保証に頼りすぎていないか
失敗を自分の能力のすべてに結びつけると、見直せる条件まで見えなくなります。経営者として再起する場合も、雇用されて働く場合も、この振り返りは仕事の選び方に生かせます。
まだ破産を決めていないなら、事業と保証の出口を並べる
自己破産を検討している段階なら、事業を引き継ぐ可能性と保証債務の整理も確認する余地があります。ただし、状況によっては法的整理が適切であり、M&Aの検討だけで必要な対応を遅らせるべきではありません。
事業を残す余地と会社を残す余地は分けて調べる
会社の資金繰りが苦しくても、買い手が引き継ぎたい事業が残っている場合があります。顧客との取引や従業員の技能など、財務の数字だけでは判断しきれない部分です。
あさひ国際会計株式会社が支援して成約した案件には、売上1億円前後の会社もあります。債務超過5,000万円規模、借入8,000万円規模の状態でした。当社の成約資料に基づく事例です(2026年8月確認)。ただし、この規模なら譲れるという基準ではありません。
買い手の関心に加え、引継ぎまで事業を維持できるかが問われます。従業員が退職した後や、主要な取引が止まった後では、検討の前提が変わることもあります。
選択肢は、目的ごとに比べてください。
→ 横にスクロールできます
| 選択肢 | 主に確認すること | 個人保証の扱い |
|---|---|---|
| 破産を含む法的整理 | 財産と債務の処理 | 個人側も検討 |
| 保証債務の整理 | 利用要件と債権者の同意 | 別途整理を協議 |
| 再生型M&A | 買い手と継続資金 | 解除の同意を確認 |
どの選択肢も、名称だけでは生活への影響を判断できません。残る支払いと必要な費用まで見て、比較する必要があります。
保証債務の整理には会社側の手続きなどの要件がある
すでに負っている保証債務について、一定の要件のもとで整理を申し出る枠組みがあります。「経営者保証に関するガイドライン」です。
新しい融資で保証を求めない場面と、すでにある保証債務を整理する場面は別です。後者は同ガイドライン第7項の要件で判断します。資産を正直に開示すれば、それだけで利用できるという仕組みではありません。
保証債務の整理では、以下の条件を満たす必要があります。
- 保証契約が第3項の対象要件を満たす
- 会社側で対象の債務整理手続きがある
- 債権者に経済的な合理性が見込める
- 所定の免責不許可事由等がない
会社側では、法的整理か準則型私的整理の申立てが必要です。同時に申し立てる場合や、手続き中・終結済みの場合も含まれます。また、債権者にとって破産時より多い回収が見込めるなどの条件も必要です。
免責不許可事由の要件は、破産法第252条第1項のうち第10号を除くものです。該当する事由がなく、そのおそれもないことが求められます。出典は全国銀行協会「経営者保証に関するガイドライン」第7項(2026年8月確認)です。
自宅を残す検討とM&Aによる保証解除は別の確認になる
ガイドラインでは、早期に事業再生や事業清算へ着手した場合の残存資産も定めています。対象債権者の回収見込額の増加額の範囲内で、「華美でない自宅等」を残すことを検討する内容です。
これは、自宅を残せるという約束ではありません。生計費に相当する額なども含めて、個別に検討する枠組みです。出典は全国銀行協会「経営者保証に関するガイドライン」第5項(2026年8月確認)です。
M&Aを選ぶ場合にも、別の確認があります。会社を譲ったことと、経営者個人の連帯保証が解除されたことは同じではありません。 売り手と買い手の約束だけで、金融機関に対する保証が消えるとは考えないでください。
解除には金融機関の同意が前提となります。対象の借入と保証契約を特定し、解除の条件と確認書類を整理する必要があります。
詳しくは経営者の自己破産を回避できた事例に見る共通パターンをご覧ください。
30日以内に進めたいのは、支払期限と生活の見通しの整理
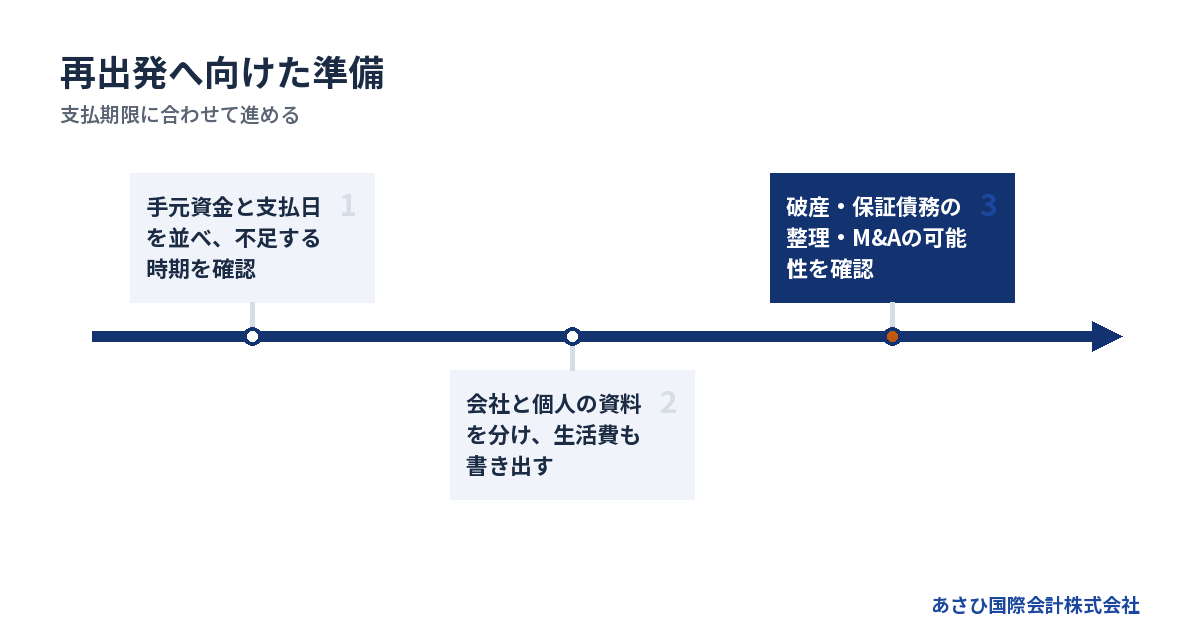
破産を検討している経営者は、今後30日以内を目安に、事業と生活の見通しを具体化してください。これは待ってよい期間ではありません。給与や返済の期限が近いなら、その日までに判断できるよう準備を早めます。
先に支払日と手元資金を並べる
最初に必要なのは、今使えるお金と、次に出ていくお金の把握です。決算書の利益だけでは、支払日まで持ちこたえられるか分かりません。
入金予定は、確定しているものと見込みを分けます。まだ契約していない売上や、承認されていない融資を、使える資金として数えないようにしてください。
資金の確認は、次の順番で進めます。
1. 現在の現金と預金残高を確認する
2. 支払日ごとに必要額を並べる
3. 確定した入金予定を重ねる
4. 不足する日と金額を明らかにする
不足する日が分かれば、M&Aを検討できる時間も判断しやすくなります。払えないことが見込まれる場合、誰にいくら支払うかを自己判断で変える前に、手続きへの影響を確認してください。
会社の資料と個人の資料を分けて用意する
資料は、会社と個人を分けて集めると確認が進みやすくなります。完璧にそろうまで、連絡を待つ必要はありません。
会社側で用意したいものは次のとおりです。
- 決算書と直近の試算表
- 借入残高と返済予定の分かる資料
- 支払予定と入金予定
- 従業員と事業の概要が分かる資料
個人側では、次の資料を分けます。
- 連帯保証の契約書
- 自宅の名義と担保が分かる資料
- 個人の借入と財産の一覧
- 当面の生活費と収入の見込み
資料がない項目には「未確認」と記してください。推測の金額と確定した残高が混ざると、判断を誤る原因になります。すでに依頼している弁護士等がいる場合は、その状況も伝えると作業の重複を減らせます。
費用が用意できない事情も最初から共有する
自己破産では、弁護士費用と裁判所に納める費用が必要です。会社と個人の両方を整理する場合は、それぞれの費用を確認します。
弁護士費用には全国一律の報酬基準がありません。依頼範囲や事案に応じた見積もりと、支払時期の確認が必要です。手元資金が乏しい場合、費用が足りないことで申立て準備が進まない可能性もあります。
無理に新しい借入で費用をつくろうとせず、足りない事情を先に伝えてください。生活費や資金の出所も含めて、どのように準備するかを検討します。
あさひ国際会計株式会社のM&A仲介は、相談無料・着手金なしの成功報酬制です。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬自体が無料という意味ではありません。条件は初回相談で確認できます。
相談時は「破産するか未定」のままでよい
相談の時点で、破産かM&Aかを決めておく必要はありません。借入と保証の状況、支払期限が分かれば、確認すべき論点を絞れます。
当社は再生型M&Aの仲介を担います。金融機関との協議に使う資料の整備や、事業価値の説明資料の作成をおこないます。M&Aの条件設計も含め、経営者ご本人を後方から支える役割です。
金融機関との交渉は、経営者ご本人と、必要に応じて委任する弁護士等の専門家が担います。法的手続きも、依頼者が委任する専門家の担当です。状況によっては法的整理が適切な場合もあるため、その可能性を含めて考えます。
初回の連絡では、分かる範囲で状況を伝えてください。
- 業種と会社のおおよその規模
- 借入残高と連帯保証の有無
- 直近で厳しい支払期限
- 自宅や家族について心配なこと
平日の営業時間内のご連絡には、最短当日に対応しています。資料をまとめる気力が出ないときは、いま困っている支払いからお話しいただいて構いません。
よくある質問
社長が自己破産すると、家族も借金を返すことになりますか?
家族であるという理由だけで、返済責任が生じるわけではありません。ただし、家族自身が借主や連帯保証人になっている場合は確認が必要です。直接の返済責任とは別に、生活費や住まいへの影響も考える必要があります。契約上の立場と家計の変化を分けて整理してください。
自己破産後にもう一度、経営者を目指せますか?
自己破産の経験だけで、経営にかかわる道が一律に閉ざされるわけではありません。ただし、役員としての手続きや業種の許認可、資格制限は個別に確認が必要です。借入を受けられるかは別の審査になります。先に生活の収入を確保し、借入に頼らず始められる範囲から考える進め方もあります。
自己破産した経営者は、何年たてば融資を受けられますか?
一定の年月が過ぎれば融資を受けられるという共通の期限はありません。信用情報は情報の種類や登録先によって期間と起算点が異なります。その登録が終わっても、収入や返済能力などの審査は残ります。融資を見込んで先に設備や店舗を契約せず、資金の見通しを確認してから進めてください。
自己破産を勧められた後でも、M&Aを検討できますか?
事業の状態と残された時間によっては、検討できる場合があります。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。ただし、状況によっては法的整理が適切です。すでに依頼している専門家へ検討状況を共有し、必要な手続きや対応を遅らせない形で確認してください。
自己破産から復活した人の体験談は、どこを参考にすればよいですか?
会社の倒産と本人の自己破産を分け、本人が公表している経験の範囲を確かめてください。そのうえで、最初に得た収入や生活費の賄い方を見ると参考になります。以前と同じ売上や肩書きに戻ることだけを目標にする必要はありません。自分の暮らしに合う働き方を考える手がかりとして読むとよいでしょう。
まとめ
借入と保証契約、次の支払日、家族の生活費を書き出し、分からない部分は未確認のまま残してください。自己破産のその後が不安な段階でも、事業を残せる余地と生活を立て直す条件を、当社への無料相談で整理できます。
▶ 関連資料:『破産で変わること、変わらないこと』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『連帯保証について、相談前に整理しておくこと』(全11ページ)(無料)
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月25日