


目次
この記事の対象と結論
今日、会社と個人の借入・保証契約、自宅の名義が分かる資料を手元に集めてください。明日までに、直近の支払期限を添えて相談を始めましょう。家族名義への送金や自宅の名義変更は、先に進めないでください。
会社の連帯保証を抱えて自己破産を考えても、家族という理由だけで配偶者や子どもに返済義務が移るわけではありません。ただし、家族自身が保証人なら別の確認が必要です。自宅も、所有者と担保の状況で扱いが変わります。
家族の返済責任と、家計・住まいへの影響は分けて確認してください。 離婚をすれば解決する問題でもありません。破産を考える段階で相談する経営者は珍しくありません。資料がそろっていなくても、現状と期限を伝えるところから始められます。
家族の返済義務は、続柄より契約で確認する
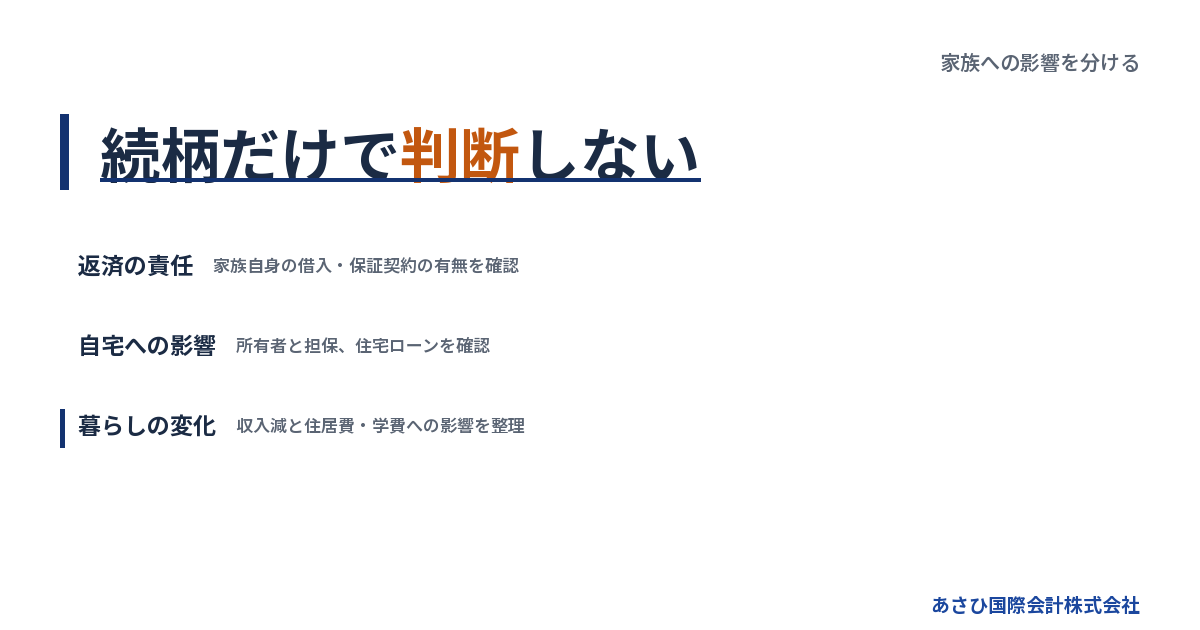
経営者の自己破産によって、配偶者や子どもが自動的に会社の借金を引き受けるわけではありません。家族への請求を考える際は、借主・保証人・担保提供者としての関わりを確認します。
配偶者や子どもという理由だけでは返済義務は生じない
夫婦であることや同居していることだけで、会社の借入の返済義務が生じるわけではありません。子どもについても、親が経営者という事情だけで会社の借金を負うものではありません。
まず契約書を見ます。「家族にも迷惑がかかる」という不安の中には、法律上の責任と、暮らしが変わる心配が混ざっています。両者を一緒に考えると、必要以上に追い詰められてしまいます。
ただし、家族名義の借入を事業に使っている場合は注意が必要です。お金の使い道が会社のためでも、借主が家族なら、その契約を別に確認します。会社の返済表だけでは見落としがちな部分です。
家庭で確認する際は、「借金はいくらか」だけで終えないでください。誰がどの書類に署名したかまで確かめると、家族に何を伝えるべきかが見えてきます。
家族も連帯保証人なら、経営者とは別に責任が残る
配偶者や親が会社の連帯保証人になっている場合、その人自身の保証債務が問題になります。経営者本人が自己破産して免責を受けても、家族の保証まで一緒に整理されるわけではありません。
ここは分けて考えます。経営者の負担が軽くなったとしても、もう一人の保証人への請求が家計を圧迫する可能性があるからです。
確認したい書類は次のとおりです。
- 会社の借入契約書
- 経営者と家族の保証契約書
- 借換えや契約変更の書類
- 金融機関から届いた請求書類
「以前、銀行で何かに署名した」という記憶も、そのまま相談時に伝えてください。保証が現在も続いているかは、署名当時の記憶だけでは判断できません。
家族も保証人なら、家族自身の収入や財産も含めた検討が必要です。経営者の手続きだけを先に決めると、家族側の対応が遅れるおそれがあります。
家族が役員でも、保証とは別の確認になる
配偶者を会社の役員にしている経営者もいます。役員であることと、会社の借入を保証していることは別の話です。登記に名前があるという理由だけで、借入全額の返済義務が決まるものではありません。
一方、役員としての行為について責任が問題になる場合はあります。経営への関わりや具体的な行為を確認せずに、「名義だけだから心配ない」と決めつけるのも避けたいところです。
相談用のメモでは、役員の立場と保証の有無を分けてください。役員報酬が家計の収入源なら、会社が止まった場合の収入減も別欄に書きます。
→ 横にスクロールできます
| 家族の関わり | 確認するもの | 想定する影響 |
|---|---|---|
| 家族であるのみ | 借入・保証の有無 | 主に家計や住まい |
| 連帯保証人 | 保証契約 | 家族への返済請求 |
| 自宅の担保提供者 | 担保の設定内容 | 自宅の処分リスク |
| 会社の役員 | 職務と保証の有無 | 責任と収入の変化 |
重なる立場もあります。配偶者が役員で、保証人でもあるなら、それぞれの確認が必要です。
家族の預金は名義とお金の出所をそろえて説明する
家族が自分の給与などで築いた財産は、通常、経営者本人の財産とは区別して考えます。ただし、通帳に書かれた名義だけで判断が終わるとは限りません。
たとえば、経営者のお金を家族名義の口座で管理していた場合です。その預金が誰の財産かを判断するには、入金の経緯や管理の実態も確認することになります。
過去の移動を隠す必要はありません。いつ、どこから、何の目的で動かしたかを説明できるようにします。通帳や振込履歴を消したり、説明を後から作ったりすると、確認が難しくなります。
家族を守りたい気持ちから、相談直前に口座を移すことは避けてください。家族の固有の財産を示す準備と、経営者の財産を移す行為は、意味が異なります。
無料お役立ち資料
『破産で変わること、変わらないこと』
選挙権、戸籍、年金、手元に残るお金。法律に書かれていることを、条文で確かめて並べました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
自宅の行方は、所有者・担保・ローンで変わる
経営者本人が所有する自宅は、自己破産で処分の対象になるのが原則です。家族名義や共有の自宅では、名義に加えて担保と資金の出所を確認します。
本人名義の持ち家は、住み続けられる前提を置かない
本人名義の自宅は、「家族が住んでいるから」という理由だけで処分を免れるものではありません。住宅ローンが残っていない場合も、本人の財産として扱われる可能性があります。
ただし、自己破産を考えたその日に退去が決まるわけではありません。実際の売却や明渡しの時期は、手続きの進み方や担保の状況などで変わります。
住み替えを検討する際は、まだ決まっていない退去日を家族に断言しないでください。「処分対象になる見込み」と「いつ転居するか」を分けて伝えると、家族も準備しやすくなります。
相談時には、自宅を残せるかだけでなく、残せない場合の生活も確認します。通勤や通学への影響を整理しておけば、住まいの問題を急な決断だけで処理せずに済みます。
配偶者名義でも、担保に入っていれば影響しうる
配偶者が自分で取得した自宅は、経営者本人の財産とは区別されるのが通常です。ただし、その自宅を会社の借入の担保に入れている場合は、別の問題があります。
家族が借金を返す義務を負っていなくても、担保になった不動産が処分される可能性はあります。「保証人ではないから家も大丈夫」とは判断できません。
自宅については、次の情報をそろえてください。
- 登記上の所有者
- 共有なら本人と家族の持分
- 住宅ローンの借主と残高
- 会社の借入に対する担保の有無
書類を見ても担保の対象が分からなければ、そのまま持参して構いません。借入先が同じでも、住宅ローンと事業の借入では、自宅との関係が異なる場合があります。
過去に本人から配偶者へ名義を変えた自宅は、変更の時期と理由も伝えます。現在の名義だけで結論を出さないことが、見落としを減らします。
共有の自宅と住宅ローンは、家全体で影響を考える
夫婦共有の自宅では、経営者本人の持分が処分の対象になりえます。配偶者の持分が本人の財産になるわけではありませんが、住み続けられるかは別に検討が必要です。
共有持分の処分は、家全体の利用に影響することがあります。配偶者の持分があるという理由だけで、従来どおり住めると見込まない方がよい場面です。
住宅ローンも確認します。夫婦それぞれが借主なのか、一方が借主で他方が保証人なのかによって、検討する契約が変わります。
住宅ローンだけを家族が支払い続ければ解決するとも限りません。誰の債務を誰のお金で払うのか、本人の持分をどう扱うのかまで整理する必要があります。支払い方を変える際は、先に個別の法的確認を受けてください。
自宅を残す検討と、名義を移す行為を混同しない
破産の検討中に自宅を家族へ移しても、安全に守れるとは限りません。 無償の移転や不自然に安い売却は、後の手続きで取り戻しの対象になるなど、問題になるおそれがあります。
家族に売る形でも同じです。契約書を作れば足りる話ではなく、代金の妥当性や支払原資、売却代金の使い道まで説明が求められます。
親族が買い取る案を考えているなら、契約や送金の前に相談してください。「誰に譲りたいか」より先に、「その取引を進めてよいか」を確かめる順序です。
なお、一定の条件のもとで自宅を残す余地を検討する枠組みもあります。経営者保証に関するガイドラインの説明は後の節で扱いますが、本人の判断で財産を家族に移す方法とは異なります。
離婚しても保証は消えず、財産の移し方には確認が要る
自己破産を検討しているという理由だけで、離婚が必要になるわけではありません。離婚しても既存の保証契約は自動的に外れず、財産分与の内容も個別に確認します。
家族を守るために離婚を急ぐ必要はない
「離婚すれば配偶者に借金が及ばない」と考える前に、現在の返済責任を確認してください。もともと保証などをしていなければ、婚姻関係を続けていることだけで会社の借金を負うものではありません。
反対に、配偶者が連帯保証人なら、離婚によってその契約が自動的に消えるわけではありません。夫婦間で「借金は経営者がすべて負担する」と決めても、その合意だけで金融機関に対する責任が変わるとは限らないからです。
離婚と債務の整理は分けて検討します。住まいや子育てをどうするかという判断を、借金への誤解だけで急がないためです。
関係を続けるかどうかは、夫婦自身の問題です。記事だけで結論を出すことはできませんが、少なくとも「自己破産には離婚が必要」という前提は置かずに考えられます。
財産分与なら自由に移せる、とは考えない
離婚に伴う財産分与でも、内容や金額が問題になる場合があります。本人の財産をほとんど配偶者へ移すなど、不相当に過大な内容では、後の手続きで争われるおそれがあります。
名称だけでは判断されません。夫婦で築いた財産の状況や、移す理由・時期を確認することになります。
すでに離婚の話が進んでいる場合は、財産の分け方を決める前に、破産の検討状況も伝えてください。離婚の話と会社の借金の話が別々に進むと、家を渡す約束をした後で実行上の問題が見つかることがあります。
すでに移した財産があるなら、経緯をそのまま説明します。家族同士の話だからと省かず、合意書や入出金の記録を残してください。
養育費と別居後の生活費を返済計画に埋もれさせない
離婚や別居を考えるなら、子どもの生活費も具体的に整理します。破産で整理される債務と、養育費などの負担を同じように扱うことはできません。
養育費は、免責を受けても支払責任が残る債務に含まれます。過去の未払いがある場合も、これからの支払いを決める場合も、債務の整理と一緒に確認してください。
生活の見通しには、次の支出を入れます。
- 別居後の住居費
- 子どもの学費や通学費
- 養育費などの継続負担
- 就労を続けるための交通費
「会社が落ち着いたら考える」では、住まいと生活費の準備が後回しになります。支払える見込みのない約束を急いで交わすことも避けたいところです。
配偶者にも保証債務がある場合は、立場や利害が異なることがあります。経営者側の希望だけで、家族側の負担まで決めないようにします。
家族の暮らしは、収入と契約を見直して備える
家族に返済義務がなくても、役員報酬の減少や住み替えは生活に影響します。自己破産で制限されることと、続けられる暮らしを分けて準備しましょう。
生活に必要な財産がすべて失われるわけではない
自己破産では、本人の財産を債権者への支払いに充てる一方、生活のために残せる財産もあります。破産の手続きに組み入れず、本人が保有できる財産を自由財産と呼びます。
破産法第34条第3項は、一定の財産について「破産財団に属しない」と定めています。個別に何が残るかは、財産の種類や手続き上の判断を確認します。出典:e-Gov法令検索「破産法」。
現金と預貯金は、同じ扱いではありません。「生活費だから」と自分で全額を別口座へ移したり、多額の現金に換えたりする前に、必要な支出と残し方を確認してください。
家族のための支出も記録します。毎月の生活費が分かれば、家計に必要なお金と事業へ入れているお金を整理しやすくなります。
家族の進学・就職と、本人の信用情報を分ける
親の自己破産だけで、子どもの進学や就職が一律に禁じられるものではありません。ただし、学費を経営者の収入や新たな借入で賄う予定なら、資金面の見直しが必要です。
本人の信用情報に関する影響は、本人名義の借入やカードの審査で問題になります。配偶者の信用情報に、婚姻関係だけで本人の破産情報がそのまま登録されるものではありません。
それでも、家計として影響が出る場面はあります。本人が契約するカードに付いた家族カードや、本人の借入を前提とした学費の準備などです。
家族名義の契約なら使えると決めつけず、契約者と支払方法を確かめます。新しい借入で従来の生活を維持する前提は置かず、現在の収入で続けられる支出を確認してください。
暮らし全体への影響は、詳しくは自己破産のデメリットを経営者目線で整理|暮らし・会社・連帯保証への影響をご覧ください。
家族に伝える内容は、決まったことと未確定のことを分ける
家族には、「全部なくなるかもしれない」という不安だけを伝えるより、確認できた事実から話す方が、次の行動を共有しやすくなります。
最初に伝える内容をメモにしてください。
- 会社で足りない資金と支払期限
- 自分と家族の保証契約の有無
- 自宅の名義と担保の状況
- 次の相談日と確認する内容
自宅を残せるか未確認なら、そのまま「まだ確認中」と伝えます。安心させるために残せると約束したり、反対に失うと決めつけたりする必要はありません。
従業員や取引先への責任も、家庭の中で一人で背負い続けると整理が難しくなります。会社として説明する内容は専門家と準備し、家族には家計と住まいへの影響を共有する。その分担が、現実に向き合う道筋になります。
破産の事実は戸籍に記載されないと、裁判所の説明資料に明記されています。ただし、郵便物や家計の変化などから家族が知る可能性はあります。出典:盛岡地方裁判所「破産(自己破産)の手続について」。
自己破産以外の道は、保証の整理と事業の価値から検討する
経営者保証の整理や再生型M&Aによって、個人の自己破産を避けられる場合があります。ただし、利用条件や金融機関の同意が必要で、状況によっては法的整理が適切です。
経営者保証の整理は、会社側の手続きと一緒に考える
一定の条件を満たす保証人について、保証債務の整理を検討する枠組みがあります。これが「経営者保証に関するガイドライン」です。資産を申告すれば自動的に保証が外れる制度ではありません。
同ガイドライン第7項の整理では、次の要件を確認します。
- 保証契約が第3項の対象要件を満たす
- 会社側で所定の整理手続きが進んでいる
- 債権者に経済的な合理性が見込める
- 所定の免責不許可事由がない
会社側では、法的債務整理か準則型私的整理の申立てが必要です。同時に申し立てる場合のほか、手続きが係属中または終結済みの場合も含まれます。
経済的な合理性とは、たとえば破産の場合より多くの回収を見込めることです。保証人には、破産法第252条第1項の免責不許可事由が生じておらず、そのおそれもないことが求められます。同項第10号は、この要件から除かれています。
新たな融資で保証を付けないための条件とは区別してください。すでに負った保証債務の整理については、会社と本人の両方を確認します。出典:全国銀行協会「経営者保証に関するガイドライン」第7項。
自宅を残せる余地は、早期対応と回収見込みで検討される
経営者保証に関するガイドラインでは、早期の事業再生・清算への着手を踏まえ、残せる財産の範囲を検討します。自宅を残せる権利が一律に与えられるものではありません。
原文には「華美でない自宅等」という表現があります。一定期間の生計費に相当する額とともに、残存資産に含めることを検討する対象です。
その範囲は、早期対応による債権者の回収見込額の増加などと関係します。自宅の価値だけで決まらず、会社の資産や事業の状況も確認する必要があります。出典:全国銀行協会「経営者保証に関するガイドライン」第5項。
だからこそ、家を残したいと考えた段階で、会社の数字も一緒に出してください。住まいの相談を会社の整理から切り離すと、検討に必要な情報が欠けてしまいます。
再生型M&Aでも、会社の譲渡と保証解除は別に確認する
事業を引き継ぐ相手が見つかれば、雇用や取引を残す選択肢が生まれます。赤字や債務超過だけで、譲渡の可能性がなくなるわけではありません。
ただし、会社が売れれば経営者の保証も自動的に外れる、という関係ではありません。譲渡条件に加えて、金融機関による保証の扱いを確認する必要があります。
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。当社の後方支援は、金融機関への説明資料の整備や事業価値の整理、M&Aの条件設計です。金融機関との協議・交渉は経営者ご本人が主体となり、必要に応じて依頼する弁護士等の専門家が担います。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
事業を止めた場合と譲った場合を比べたい方は、詳しくは自己破産しないで会社をたたむ方法をご覧ください。
破産が適切な場合も、家族の生活準備は進められる
引継ぎ先の見込みが乏しく、営業を続けるほど未払いが増える状況もあります。その場合は、法的整理を選ぶことが従業員や取引先への影響を抑える方向につながる場合があります。
M&Aの検討と、支払期限への対応は同時に進めます。「買い手が見つかるかもしれない」という期待だけで、履行できる見込みのない受注や追加借入を重ねないようにしてください。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理(破産・清算)が適切な場合もあります。選択肢の名称より、現在の資金と事業の状態に合っているかを確認します。
自己破産を選ぶ場合も、家族の生活を考える余地がなくなるわけではありません。必要な費用や住み替え、次の収入の見通しを、手続きの準備と一緒に具体化していきます。
今日から7日以内に、契約・家計・支払期限を見える形にする
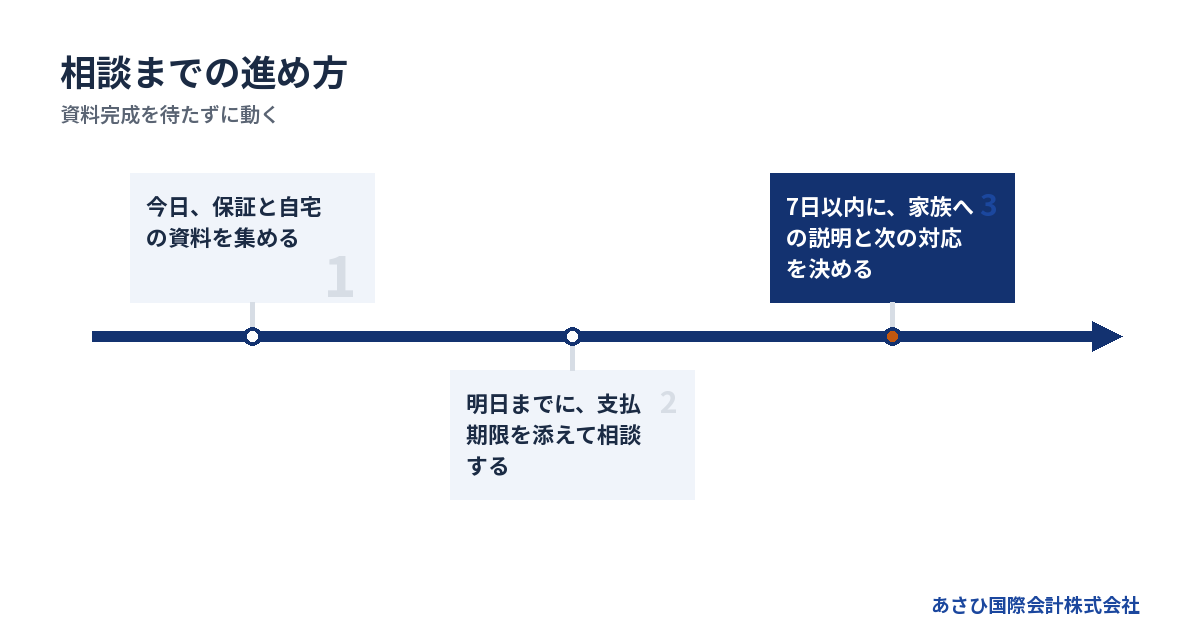
今日から7日以内に目指すのは、すべての解決ではなく、家族への影響と次の対応を判断できる状態です。すでに支払期限を過ぎている場合は、資料完成を待たず、その事実を先に伝えてください。
今日、会社と個人のお金を別々に書き出す
最初は手書きのメモでも構いません。会社の残高と家計の残高を混ぜず、誰のお金がいくら残っているかを整理します。
手元にある範囲で、次の資料を集めてください。
- 直近の決算書と試算表
- 借入残高と返済予定が分かる書類
- 個人と家族の保証契約書
- 自宅の登記と住宅ローンの書類
- 会社と個人の預金残高
- 未払いと支払期限の一覧
一覧には、給与や仕入れなど、直近の支払いも記載します。家計側には住居費や食費を入れ、会社が止まった場合に不足する生活費を考えます。
分からない欄は空欄で構いません。帳尻を合わせるために見込みの売上を確定額として書くより、「未確定」と分かる状態の方が相談に使えます。
明日までに、期限と家族の心配を添えて相談する
相談の最初に伝えたいのは、いつまで資金が持つかです。すでに督促や裁判所からの書類が届いていれば、文書名と受領日も伝えます。
次に、家族に関する不安を具体的にします。「家族を守りたい」に加えて、自宅を残したいのか、配偶者にも保証があるのか、子どもの学費が払えなくなるのかを話してください。
当社への初回相談は無料です。平日の営業時間内のご連絡には最短当日に対応していますが、具体的な対応日程は連絡時に確認してください。破産申立てなどの法的手続きは、依頼者が委任する弁護士等の専門家が担います。
資料がそろうまで待つより、支払期限を先に共有してください。 連絡の際は「会社の連帯保証があり、自己破産を考えている」と伝えるだけでも、相談の入口になります。
相談までの間は、財産移転と追加負担を急がない
家族を安心させるための行動が、後の整理を難しくすることがあります。特に次の行動は、実行前に確認してください。
- 自宅を配偶者や子どもの名義へ移す
- 家族の口座へまとまったお金を送る
- 親族への借金だけを先に返す
- 家族に新たな借入や保証を頼む
- 会社の資産を安く譲り渡す
すでに実行したことがあれば、隠さず時期と内容を伝えます。過去の行為があるだけで相談をためらう必要はありません。
生活費の支出まで一律に止める趣旨ではありません。何を払うか迷う場合は、支払先と金額、期限を示して判断を求めてください。事業の支払いと家族の生活費を一緒に相談すると、現実的な順序を考えやすくなります。
あさひ国際会計株式会社の手書きの手紙が気になったときの確認事項
「あさひ国際会計株式会社 手書き」と調べている方には、届いた手紙の差出人を確認したい方もいるかもしれません。家族が先に封筒を見て、会社の状況を心配することも考えられます。
手書きに見えるという外観だけでは、発送元や案内の根拠までは分かりません。まずは手元の文面を確かめ、家族の保証や会社の財務状況とは分けて確認しましょう。
手書きの外観より、差出人と案内の内容を確認する
個別の手紙を確認せずに、当社が送ったものかを判断することはできません。直筆か印刷かについても、ここでは決めつけずに扱います。封筒と本文を手元に置き、次の点を照合してください。
- 差出人の会社名と所在地を確認する。
- 担当者名と連絡先を控える。
- 案内の目的と返信期限を読む。
- どの情報を求められているか確かめる。
当社の法人番号は6010501044373です。国税庁の法人番号公表サイトで、会社名や所在地を照合できます。ただし、法人の実在確認と、その手紙の発送元の確認は別です。記載が一致していても、個別の文書については直接お問い合わせください。
手紙が届いたことと、家族の借金の責任を結び付けない
会社名の入った手紙を見ると、「借金を知られているのか」と不安になるかもしれません。しかし、届いたという事実だけで、相手が把握している情報の範囲は判断できません。
発送の理由や宛先情報の取得経緯が気になる場合は、その点を質問してください。案内に書かれた一般的な説明と、自社について確認された内容を分けると、話が整理しやすくなります。
家族への説明も、分かっている範囲にとどめましょう。「差出人と内容を確認している」と伝え、借金の請求だと早合点しないことが大切です。家族の返済責任については、前の節で扱った契約書の確認へ戻ってください。
問い合わせでは、発送確認と経営相談を分けて伝える
手紙について確かめたい場合は、最初に「届いた文書の確認」とお伝えください。当社の電話番号は03-5657-7496です。宛名や文面の要点を伝え、必要な確認事項をお尋ねください。
経営相談も希望するなら、その後に今の困りごとを添えましょう。最初から家族の通帳などをまとめて送るのではなく、相談に必要な資料と共有方法を確認する進め方が考えられます。
相談用の整理は、手書きのメモからでも始められます。数字には確認した日付を添え、記憶にもとづく内容には「未確認」と書いてください。家族の希望と契約上の事実も分けると、確認したい点が伝わりやすくなります。
手紙の印象ではなく、支援内容と条件を確かめる
相談先を選ぶときは、文字の丁寧さに加えて、依頼できる範囲を確認してください。当社は再生型M&Aの仲介をおこない、資料の整備や条件設計でご本人の協議を支える立場です。
金融機関との交渉は経営者ご本人が主体となります。必要に応じて、依頼する弁護士等の専門家が担います。状況によっては法的整理(破産・清算)が適切な場合もあります。
相談は無料ですが、成約時には成功報酬がかかります。相談前には費用が生じる条件も確認し、手紙の案内だけで譲渡や保証解除の見通しを決めないようにしましょう。
よくある質問
経営者が自己破産すると、家族も自己破産することになりますか?
家族であることだけで、一緒に自己破産することにはなりません。ただし、家族も会社の保証人である場合や、家族名義で借りたお金を事業に使っている場合は、その債務を別に確認します。家族への請求の有無と、収入減による家計への影響を分けて整理してください。
離婚すれば、配偶者の連帯保証や自宅への影響をなくせますか?
離婚だけで配偶者の連帯保証が外れるわけではありません。自宅に設定された担保も、離婚によって自動的に消えるものではありません。財産分与を予定している場合は、移す財産と金額、時期について、破産の検討状況と合わせて法的な確認を受けてください。
自己破産を家族に知られずに進められますか?
家族に知られずに進められると約束できるものではありません。家計の資料が必要になったり、自宅や支払方法が変わったりするためです。同居家族への影響が見込まれる場合は、何をいつ伝えるかも相談事項にしてください。借金の全容を整理できていなくても、分かっている事実と確認中のことを分けて話せます。
相談や手続きに使うお金がない場合はどうすればよいですか?
費用が足りないことも、残高と支払期限とともに相談時に伝えてください。自己破産では弁護士費用と裁判所への費用が必要で、弁護士報酬には全国一律の基準がありません。当社のM&A相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円ですが、成功報酬まで無料という意味ではありません。法的手続きの費用とは分けて確認します。
あさひ国際会計株式会社名義の手書きの手紙が届いたら、何を確認すればよいですか?
封筒と本文を残し、差出人の会社名や所在地を確認してください。手書きに見えることだけでは、発送元や案内の根拠は判断できません。当社の03-5657-7496へ、文書の確認である旨をお伝えください。発送理由が気になる場合は、その点も質問できます。手紙の到着だけで、家族の返済責任や保証解除の見通しを決めつけないようにしましょう。
まとめ
今日、保証契約と自宅の資料を集め、会社と家計の支払期限を別々に書き出してください。明日までに分かっている内容を相談へ持ち込み、家族への説明と、破産・保証債務の整理・事業譲渡のどこから検討するかを決めましょう。
▶ 関連資料:『破産で変わること、変わらないこと』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『連帯保証について、相談前に整理しておくこと』(全11ページ)(無料)
あわせて読みたい
- 経営者が自己破産したその後も暮らしは続く、家族と仕事を立て直す再起への道筋
- 社長が自己破産した場合会社はどうなる|営業・持株・借入に及ぶ影響を整理
- 会社倒産で社長の家族まで借金を負うのか、妻の財産と住まいをめぐる不安をほどく
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月25日