


目次
この記事の対象と結論
事業再生とは、収益や資金繰りを立て直し、続けられる事業を残す取り組みです。借入の返済が重く、廃業や自己破産を考えていても、事業を引き継ぐ道が残っている場合があります。
ただ、営業を続ければ負担が増す会社もあります。再生を選ぶには、事業が生むお金と、支払いまでの時間を確かめる必要があります。会社を残すことと、社長が経営を続けることは別の判断です。
事業の存続、会社の借入、社長の連帯保証は、分けて確認してください。 会社を譲るだけで保証が外れるとは限りません。
廃業を考えながら相談する経営者は珍しくありません。資料がそろっていなくても、直近の支払日と足りない金額から話を始められます。
事業再生で目指すのは、無理なく続けられる事業の姿
事業再生では、仕事を続けて得られるお金と、続けるための支出を見直します。会社や経営者を今の形のまま残すことだけが、再生の目標ではありません。
売上を戻すだけでは、再生に届かないことがある
注文が増えても、仕入れや人件費を払えなければ営業は続きません。売上の回復と、資金繰りの回復には時間差があります。先にお金が出ていく商売では、受注の増加が負担になることもあります。
利益も分けて見ます。商品を売って利益が出ていても、固定費や借入返済で現金が減る場合があるためです。反対に、会社全体は赤字でも、採算の取れる仕事が残っているかもしれません。
確認する対象は、次のような項目です。
- 仕事ごとの売上と直接かかる費用
- 営業を続けるための固定費
- 売上代金が入る日と仕入代金の支払日
- 借入の返済額と返済日
- 設備の維持や更新に必要なお金
帳簿上の利益だけで判断すると、支払日にお金が足りなくなります。再生計画には、利益の見通しと現金の見通しの両方が要ります。
会社・事業・経営者の進路は分けて考える
会社は、財産や借入、契約を抱える法人です。事業は、顧客に商品やサービスを届ける活動を指します。社長は経営を担う人であり、借入の保証人になっている場合もあります。
この違いが、出口を考える土台です。
たとえば、社長が引退しても、買い手のもとで営業を続ける形があります。事業の一部を引き継ぎ、残った会社の債務を整理する組み立ても検討対象です。ただし、引継ぎの範囲や債権者への影響を確認する必要があります。
「自分にはもう続けられない」という思いと、「事業に価値がない」という評価は同じではありません。体力や気力が限界なら、経営から離れることを前提に検討して構いません。後任のもとで仕事が続く可能性も含めて考えます。
経営改善・事業再生・M&Aは役割が異なる
日々の採算をよくする取り組みが、経営改善です。負担の重い債務や事業の構成まで見直し、営業の継続を目指すのが事業再生。会社や事業を引き継ぐM&Aは、そのために使う手段になりえます。
→ 横にスクロールできます
| 言葉 | 主に見直すもの | 目指す状態 |
|---|---|---|
| 経営改善 | 売上・費用・業務 | 採算の改善 |
| 事業再生 | 事業・財務・運営体制 | 継続できる事業 |
| M&A | 所有者・事業の引継先 | 新たな体制での運営 |
| 廃業 | 営業の終了と残務 | 事業を終える |
これらは、きれいに分かれる選択肢とは限りません。採算を改善しながら譲渡を進める場合もあります。不採算部門を閉じ、残る事業を続ける形も考えられます。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
廃業か再生かは、残る価値と資金の期限から判断する
再生の見込みは、赤字や債務超過という言葉だけでは決まりません。引き継ぐ価値のある仕事が残っているか、検討中の支払いを賄えるかで、選べる道が変わります。
返済負担と、本業の赤字を切り分ける
まず、借入返済の前に、営業からどれだけ現金が残るかを確かめます。返済が重くて苦しい会社と、仕事をするほど現金が減る会社では、必要な対応が異なるためです。
本業で現金が残るなら、返済条件の見直しが検討の出発点になります。営業自体が赤字なら、条件を変えるだけでは不足する可能性があります。採算の改善や、事業の引継ぎもあわせて考える場面です。
会計上の赤字には、現金の支出を伴わない費用も含まれます。一方、借入元本の返済は、そのまま損益計算書の費用になるものではありません。「赤字額と同じだけお金が減る」とは限らないのです。
決算書を見ても判断しにくければ、入出金の実績から整理します。専門用語を覚えるより、何にお金が出ているかをつかむほうが先です。
顧客や従業員が残っているうちに価値を確かめる
買い手が見るのは、財産の金額だけではありません。継続する注文や、仕事を担える従業員も判断材料になります。買い手の事業と組み合わせたときに、採算が変わる可能性もあります。
たとえば、今の会社では負担が重い管理業務を、買い手側で担える場合です。ただし、削減できる費用を過大に見込むと、引継ぎ後の計画が崩れます。実際に減らせる支出かを確認します。
価値を説明する材料は、次のように整理できます。
- 継続して受注している仕事
- 現場を担う従業員の役割
- 顧客との契約内容と継続条件
- 設備や拠点を使い続ける条件
- 営業に必要な許認可の状況
主要な従業員の退職や契約の終了で、引継ぎが難しくなることもあります。閉鎖の告知や設備の処分を進める前に、残せる仕事を確認する意味はここにあります。
債務超過でも、譲渡の可能性を調べる余地がある
資産より負債が多い状態が、債務超過です。会社全体の財務状態を示しますが、個々の事業の価値まで消えるわけではありません。債務の扱いを含めて、引継ぎの条件を検討します。
当社が支援して成約した案件には、売上が1億円台の運送業があります。債務超過は3,000万円規模、従業員は10名前後でした。当社保有の成約資料に基づく情報で、2026年8月16日に確認しています。
この事例だけで、自社も譲れるとは判断できません。借入の残高が近くても、受注や人員、必要な運転資金は異なります。比較するなら、金額より事業が続く条件です。
「資産を売っても借入が残る」という状況でも、営業中の事業として引き継ぐ価値を調べる余地があります。その結果を見て、清算との比較に進みます。
支払日までの時間が、選択肢を狭める
検討期間は、社長の希望だけでは決められません。給料や仕入代金などの支払日が迫れば、事業を保つための資金が必要です。譲渡の可能性があっても、実行まで持ちこたえられるかは別の問題になります。
手元の現金だけを見るのも不十分です。入金予定が遅れた場合や、取引先から前払いを求められた場合も考えます。見込んでいた入金には、未確定のものが混じっていないかを確認してください。
次の状態は、相談時に先に伝える事項です。
- 給料や仕入代金の支払期限が迫っている
- すでに支払いが遅れている
- 主要な取引先から契約終了を告げられた
- 社長個人の借入で営業をつないでいる
資金が尽きるまで営業を続けることが、関係者のためになるとは限りません。再生を検討しながら、難しい場合の営業終了や法的整理も並行して評価します。
事業再生の進め方は、自力改善・債務整理・引継ぎで異なる
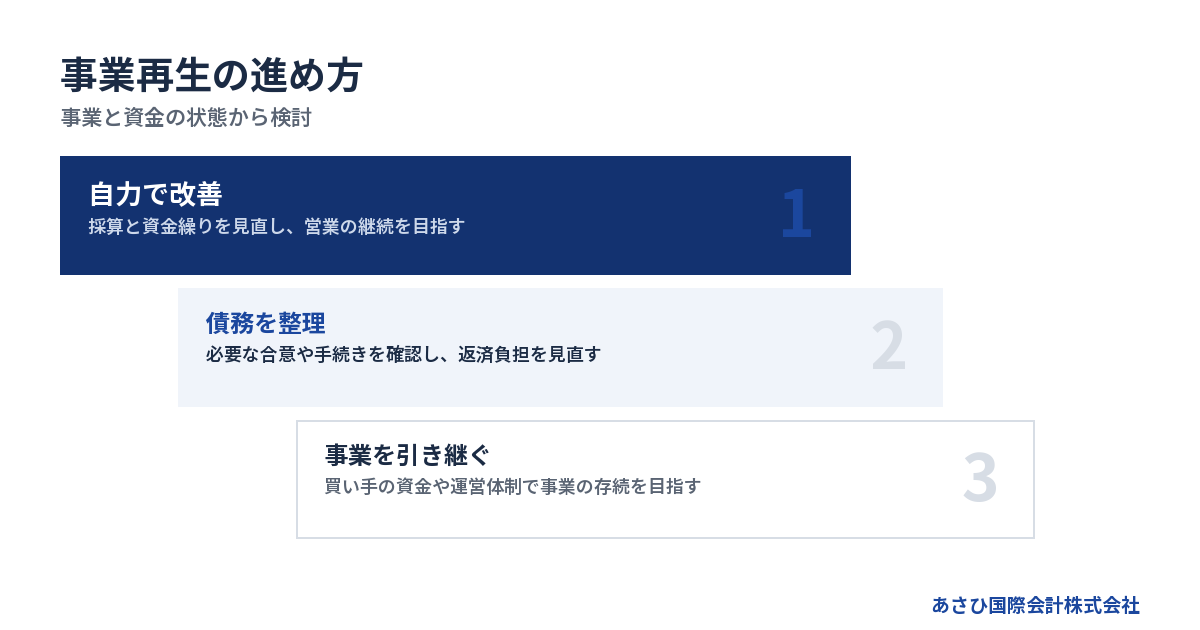
事業再生には、自社で収益を改善する進め方と、外部の協力を得る進め方があります。債務の整理とM&Aを組み合わせる場合もあり、手段の名前だけで方針は決まりません。
自力で立て直すなら、改善の根拠を数字にする
自力での再生を考えるなら、売上や費用が変わる根拠を確かめます。「営業を強化する」「経費を減らす」だけでは、返済できるかを判断しにくいためです。
値上げを予定している場合は、顧客が受け入れる見込みまで確認します。人員や設備を減らすなら、受注をこなせる体制が残るかも検討対象です。費用を削った結果、売上まで失う計画では続きません。
改善計画には、次の項目を結び付けます。
- 実行する施策と担当する人
- 費用が変わり始める時期
- 入金が増える根拠と時期
- 計画を下回った場合の対応
社長が無給で働き続ける前提にも注意が要ります。家計を維持できなければ、経営の継続は難しくなります。会社に残る現金と、経営者が生活できる条件を分けて計画します。
返済条件の見直しと債務の減額を混同しない
毎月の返済額や返済時期を見直すことと、借入そのものを減らすことは別です。返済額が下がっても、元本の負担がそのまま残る場合があります。
返済を軽くした期間中に、何を改善できるかが問われます。営業で現金を残せる見込みがあれば、立て直す時間を得られる可能性があります。改善の見込みがないままでは、再び資金が足りなくなるおそれがあります。
裁判所の手続きによらず、債権者との合意で債務を整理する方法を私的整理と呼びます。希望する条件が、そのまま認められる仕組みではありません。対象となる債権者や、合意に必要な条件を確認する必要があります。
協議の主体は経営者本人です。必要に応じて弁護士等の専門家に依頼し、会社の状況に合う進め方を判断します。
裁判所を使う再生と、営業を終える整理がある
裁判所の関与を受けて債務を整理する方法が、法的整理です。事業の継続を目指す民事再生と、財産を換価して債務を整理する破産では、目指す方向が異なります。
「法的整理」という言葉だけで、営業の行方は決まりません。事業を続ける計画に実現性があるか、必要な資金があるかを確認します。契約や従業員への影響も含めた検討が要ります。
反対に、続けるほど未払いが増える場合は、営業終了の判断が必要になることもあります。状況によっては法的整理、特に破産・清算が適切な場合もあります。
再生を選ばないことを、経営者の努力不足と結び付ける必要はありません。残る財産や仕事、関係者への影響を見て、負担の拡大を抑える道を選びます。
再生型M&Aでは、経営の担い手を変えて事業を残す
赤字や債務超過などの課題を抱える会社について、引継ぎによる存続を目指すのが再生型M&Aです。買い手の資金や運営体制を使える可能性がある一方、引継先の判断が必要になります。
会社の株式を譲る形と、対象の事業を譲る形では、契約や債務の扱いが異なります。事業を譲ったからといって、残った会社の借入までなくなるわけではありません。譲渡後に残る会社の整理も含めて考えます。
比べる項目は、譲渡価格だけでは足りません。
- 引き継ぐ事業と対象外になる事業
- 従業員の雇用や処遇の条件
- 会社に残る債務と支払原資
- 経営者保証の扱いと確認時期
社長が退任した後も、引継ぎを求められる場合があります。負担の範囲や期間も契約内容として確認します。
詳しくは再生型M&Aとは?通常M&Aとの違いと対象企業を解説をご覧ください。
事業が再生しても、連帯保証は別に確認する
会社の経営が改善したり、買い手へ譲渡できたりしても、連帯保証が自動で解除されるとは限りません。誰に対する保証が、どの条件で変わるのかを確認します。
社長を辞めることと、保証人を外れることは別
代表者の交代は、会社の経営体制の変更です。保証契約の変更とは異なります。株式を譲り、登記上の代表者でなくなっても、保証が残る可能性があります。
まず、保証の全体像を確かめます。借入先ごとに、契約内容が同じとは限りません。追加融資や借換えの際に、別の契約を結んでいる場合もあります。
確認のために整理する項目は次のとおりです。
- 保証している借入先と契約
- 現在の借入残高と返済条件
- 保証人になっている人
- 担保に入っている財産
- 保証の変更についての合意内容
社長本人が記憶している範囲だけで済ませず、契約書や金融機関の資料と照合します。会社の譲渡条件を考える段階で着手すると、後から保証が見つかる行き違いを減らせます。
買い手の約束と、金融機関の同意を分ける
買い手が「保証を外す」と約束しても、その約束だけで金融機関との保証契約は変わりません。売り手と買い手の契約と、金融機関による保証解除は、別に確認する必要があります。
譲渡契約の締結と、保証解除の完了を同じ意味で扱わないでください。
確認したいのは、誰が何を進め、いつ結果を確かめるかです。解除が実行条件になっているのか、実行後に対応する設計なのかでも、売り手が負うリスクは変わります。契約書の記載は弁護士等の専門家にも確認します。
買い手についても、提示価格だけで判断しません。引継ぎ後の運転資金を用意できるか、事業を運営する体制があるかを調べます。条件のよい提案でも、その根拠が確認できなければ慎重な評価が必要です。
経営者保証の整理には、会社側の手続きも関わる
経営者保証に関するガイドラインには、保証を求めない場合と、すでに負った保証債務を整理する場合の枠組みがあります。利用を考える場面に応じて、確認する要件が異なります。
保証債務の整理に関する7.(1)では、会社側の手続きも要件に含まれます。本文には「法的債務整理手続又は準則型私的整理手続の申立て」とあります。会社が申立てを同時におこなっているか、その見込みがあることなどが求められます。
出典は全国銀行協会「経営者保証に関するガイドライン」です。要件は2026年8月20日に原文確認した内容に基づきます。全国銀行協会の公表資料で確認できます。
資産の開示だけで保証が外れる、という理解では不十分です。会社の整理方針と個人の資産・債務を合わせ、要件への適合を確認する必要があります。
詳しくは経営者保証ガイドラインが使える条件とはをご覧ください。
再生の検討は、資金確認から引継ぎ条件の照合へ進める
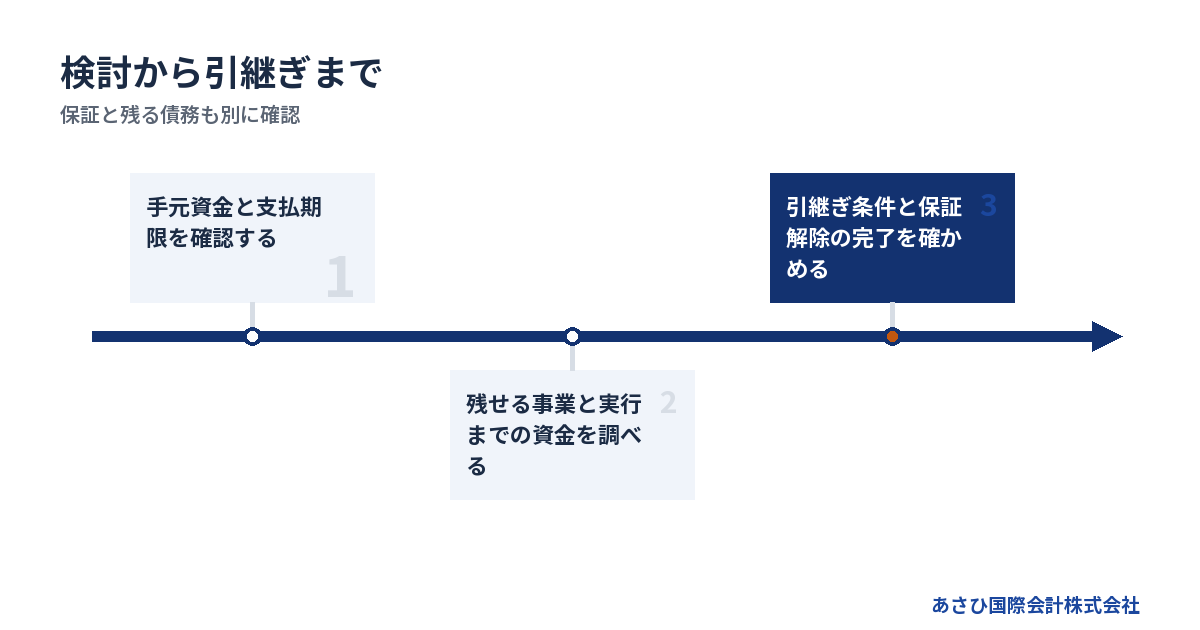
事業再生の検討は、手元資金と支払期限を確かめるところから始めます。そのうえで事業の価値を調べ、必要な合意や契約の条件を照合します。
最初に支払予定と相談用の資料をそろえる
資料の目的は、経営者を評価することではありません。いつまでに、どの判断が必要かを見えるようにすることです。資料が古い場合は、分かっている変化をメモで補います。
準備する資料は、次のとおりです。
- 直近の決算書と手元にある試算表
- 預金残高と入出金の予定
- 借入の返済予定表
- 保証や担保に関する契約書
- 給料や税金などの未払一覧
- 主要な契約と許認可の資料
すべてをそろえるまで相談を待つ必要はありません。不明な項目を「不明」として分ければ、次に確認する対象が見つかります。金額を推測で埋めるほうが、判断を誤らせます。
相談時には「事業を残したい」「自分は退任したい」などの希望も伝えます。従業員や家族について気になる点があれば、数字と一緒に共有してください。
計画には、実行までのお金と中止の判断を入れる
再生の方針が見えても、実行までの資金が足りなければ進めにくくなります。支援者との契約や買い手探しを始めたこと自体が、支払原資になるわけではありません。
計画を確認するときは、次の順で確かめます。
1. 実行までに必要な支出を見積もる
2. 入金の確度と不足額を確認する
3. 手続きや合意に必要な期間を見込む
4. 遅れた場合の対応を決める
成約代金が入る前に、そのお金を使う計画は組めません。未確定の融資や売却代金も、使える現金と分けて扱います。
また、どの状態になったら再生方針を見直すかも決めます。主要な契約を失った場合や、資金不足が広がった場合などです。判断の時点を決めておけば、期待だけで営業を延ばすことを避けやすくなります。
雇用・契約・許認可は、引継ぎの形に合わせて調べる
事業を引き継ぐには、営業を続ける条件がそろうかを確認します。会社の所有者が変わる場合と、事業を別の会社へ移す場合では、必要な対応が異なります。
従業員の雇用条件や取引契約は、譲渡の形に合わせて確認します。「今までどおり続く」と説明するなら、その根拠が要ります。買い手との話が固まる前に、条件を約束することは避けたいところです。
許認可も同様です。建設業法17条の2は、対象を「許可に係る建設業の全部」としています。その譲渡では「あらかじめ」認可を受けることが、地位の承継の条件です。出典は同条で、2026年8月18日の原文確認に基づきます。
一部の事業だけを譲る場合は、同じ扱いと決めつけられません。譲渡を先に済ませ、後から手続きを整えればよいという計画は避けます。業種ごとの条件を日程に織り込みます。
引継ぎ後に残る義務まで確認して区切りをつける
成約で営業の引継ぎが決まっても、確認する事項は残ります。代金の受領と、契約で定めた対応の完了は分けて点検します。
確認対象は、次のようなものです。
- 譲渡代金の入金と費用の精算
- 保証解除の実行と確認資料
- 社長が担う引継ぎ業務の範囲
- 会社に残った債務の処理
- 従業員や取引先への説明の実施
口頭で聞いた内容も、書面と照合します。誰が確認するかを曖昧にすると、売り手と買い手の双方が、相手の対応を待つ状態になりかねません。
事業譲渡では、譲渡後の会社に残務が生じる場合があります。借入や契約が残るなら、その処理の担当と費用も計画に含めます。「事業を譲れたから会社の整理も終わった」と受け止めないようにしてください。
相談では、再生の見込み・役割分担・費用を確かめる
相談時には、残せる事業があるかと、誰が何を担当するかを確認します。費用は成約時の報酬だけでなく、実行までの運転資金も分けて考えます。
法律・会計・M&Aで担当する仕事を分ける
法律上の手続きや債務整理は弁護士、会計や税務の検討は税理士等が担います。M&A仲介は、相手探しや譲渡条件の整理を進めます。案件によって必要な仕事は異なります。
→ 横にスクロールできます
| 担い手 | 主な検討対象 | 相談時に確認すること |
|---|---|---|
| 弁護士 | 債務整理・法的手続き | 再生と清算の見通し |
| 税理士等 | 会計・税務 | 譲渡や整理後の税負担 |
| M&A仲介 | 相手探し・条件整理 | 買い手と引継ぎ条件 |
| 経営者本人 | 事実の説明・意思決定 | 希望と資金の期限 |
肩書きだけで依頼範囲を判断せず、担当する仕事を確認します。破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。
相談の目的は、希望する答えを聞くことだけではありません。再生が難しい理由があるなら、その根拠も確かめます。状況によっては、破産・清算が適切な場合もあります。
当社は資料整備とM&Aの条件設計で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据えたスキームを提案し、事業の引継ぎを検討します。
金融機関との協議は、経営者本人が主体です。必要に応じて弁護士等の専門家に依頼します。当社は、協議に必要な資料の整備や事業価値の説明資料の作成を担います。M&Aの条件設計とあわせた後方支援です。
当社には年間60件以上のM&A仲介の成約実績があります。当社実績情報として2026年8月14日に確認し、同月20日に成約実績の表現を確定しています。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談の段階で、解除の見込みや必要な確認事項を整理します。結果が未確定の部分まで、決まったこととして説明するものではありません。
成功報酬と、事業をつなぐお金は別に見る
当社への相談は無料で、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。当社費用条件として2026年8月11日に確認した内容です。
成功報酬が無料という意味ではありません。受取額を考えるときは、譲渡代金と報酬の両方を確認します。依頼する前に、報酬の計算方法や契約上の条件を照合してください。
また、給料や仕入代金などの運転資金は別に必要です。弁護士等への依頼が必要な場合の費用や、税金なども区別します。当社の報酬条件だけで、再生にかかる支出の全体は判断できません。
手元資金が乏しい場合は、その事実を最初に伝えてください。支払えない費用を隠して進めると、途中で計画が止まります。費用の金額と支払時期を並べ、進められる範囲を確認します。
早い成約実績があっても、自社の日程は個別に確認する
当社には、相談から最短5日でクロージングした実績があります。赤字・債務超過案件では、おおむね2〜4週間という対応実績があります。当社実績情報として2026年8月11日に確認した内容です。
これは、個別案件の完了日を約束するものではありません。買い手の判断や資料の確認、金融機関の同意などで日程は変わります。許認可の手続きが関わる場合もあります。
急いでいるときほど、「いつまでに成約するか」だけを聞かないでください。間に合わない場合に何が起きるかまで共有します。支払日が先に来るなら、その対応を含めた検討が必要です。
まだ方針が決まっていなくても相談は可能です。廃業の気持ちが強い場合も、そのまま伝えて構いません。経営を続ける負担と、残せる事業の可能性を分けて整理します。
よくある質問
事業再生では、赤字の有無だけで可否を判断せず、事業の採算と資金の期限を確かめます。経営者の退任や連帯保証についても、別々に条件を確認します。
赤字や債務超過でも事業再生を検討できますか?
検討できる場合があります。継続する受注や事業の採算、引継先の見込みなどが判断材料です。赤字や債務超過の額だけで可否は決まりません。ただし、営業を続けるほど未払いが増える場合は、再生にこだわらず法的整理も評価します。直近の入出金と支払期限を先に確認してください。
事業再生を選ぶと、社長は経営を続ける必要がありますか?
社長が退任し、買い手などが経営を引き継ぐ形も考えられます。ただし、一定の引継ぎ業務を求められる場合があります。退任の時期と引継ぎの範囲は、条件として確認します。社長を辞めても連帯保証が残る可能性があるため、保証の扱いは別に確かめます。
再生型M&Aが成立すれば、自己破産を避けられますか?
M&Aの成立だけで、自己破産の要否は決まりません。会社の借入や経営者保証、社長個人の債務がどうなるかによります。保証解除について金融機関の同意が得られるかも確認対象です。個人の債務整理が必要かどうかは、資産と債務の全体を踏まえ、弁護士等の専門家と検討します。
廃業すると決めかけていても、相談してよいですか?
廃業を考えている段階でも相談できます。「続けたい」と気持ちを変えてから連絡する必要はありません。残せる事業があるか、営業を終えた場合に何が残るかを比較します。資料が不足しているなら、手元資金と直近の支払日だけでも伝えてください。相談から、確認する順番を整理できます。
まとめ
直近の支払日と不足額、保証している借入先をメモにし、残したい仕事と社長ご自身の希望を添えてください。廃業か再生かをまだ決められなくても、そのメモをもとに当社の無料相談で整理を始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月21日