


目次
この記事の対象と結論
「会社再生法」という正式な名称の法律はありません。会社を立て直すための法律を探しているなら、民事再生法などが検討の対象になります。ただし、会社の再建と、社長個人の連帯保証の整理は分けて考える必要があります。
借入の返済が重く、廃業すれば自分も自己破産するのかと悩む。従業員の仕事を残したいのに、誰へ何を話せばよいか分からない。そんな段階で相談する経営者は珍しくありません。
最初に確かめたいのは、次の支払日と使える現金です。そのうえで、営業を続けた場合の収支と、保証契約の内容を整理します。自社での再建、買い手への事業承継、法的整理を比べるための出発点です。制度名が分からなくても、相談の準備は始められます。
会社再生法という検索語で探しているのは、会社を立て直す仕組み
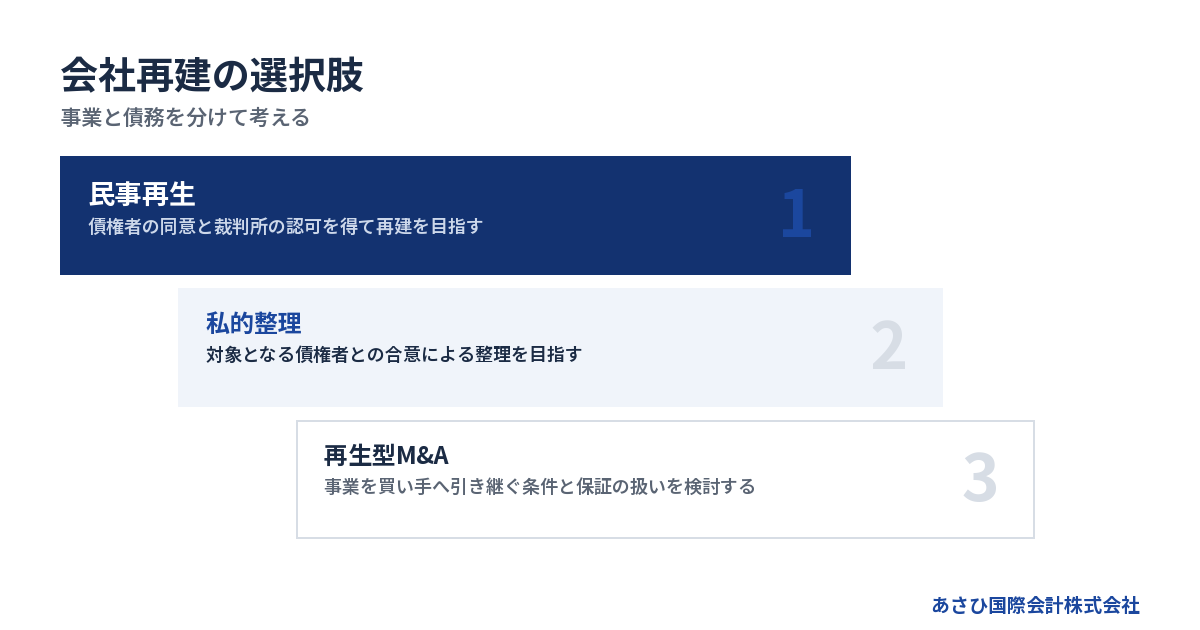
会社の再建には、裁判所を通じる手続きと、関係者との合意を目指す進め方があります。事業を買い手へ引き継ぐM&Aを組み合わせる場合もあり、法律の名前だけでは道筋は決まりません。
民事再生法は事業の再生を目指す法律
借入の負担を見直しながら、事業の再生を目指す法的手続きが民事再生です。民事再生法第1条には、目的として「事業又は経済生活の再生を図る」と記されています。
同条は、債権者の多数の同意と裁判所の認可にも触れています。経営者が再建を望むだけでは、計画は成立しません。債権者に説明できる返済の見通しと、実行できる事業計画が問われます。
出典:e-Gov法令検索「民事再生法」第1条。条文は2026年8月18日に確認されています。e-Gov法令検索
借金の総額に目が向きがちですが、再建後に現金を生み出せるかも確認が必要です。返済の負担が変わっても、毎月の営業で資金が減るなら、その原因に手を入れる必要があります。
会社更生や破産とは目的を分けて理解する
「会社再生法」は、民事再生や会社更生を思い浮かべて使われることがあります。ただ、正式な手続名を取り違えると、集める情報もずれてしまいます。
国民生活センターの解説では、民事再生と会社更生を再建型手続に分類しています。破産と特別清算は清算型手続です。事業を続けながら弁済するのか、財産を換価して弁済するのかが、分類の軸になります。
出典:国民生活センター「国民生活」2025年3月号「倒産手続」。資料の内容は2026年8月に確認されています。国民生活センターの解説
「倒産」という言葉だけで、会社が直ちになくなるとは判断できません。相談時には、事業を残したいのか、営業を終えたいのかを先に伝えると、検討する手続きが絞りやすくなります。
私的整理とM&Aは再建の別の手段になる
裁判所の手続きを使わず、対象となる債権者との合意を目指す進め方を私的整理と呼びます。返済条件などについて協議しますが、希望する条件で合意できるとは限りません。
一方、事業や株式を買い手へ譲るM&Aは、経営の担い手を変える手段です。債務を整理する手続きそのものとは働きが異なります。
→ 横にスクロールできます
| 選択肢 | 主に目指すこと | 確認する点 |
|---|---|---|
| 民事再生 | 計画に基づく再建 | 同意と裁判所の認可 |
| 私的整理 | 合意による債務整理 | 対象債権者との合意 |
| 再生型M&A | 買い手への事業承継 | 承継条件と資金 |
| 破産・特別清算 | 財産や債務の清算 | 手続きの適合性 |
同じ会社で、債務の整理と事業の譲渡を組み合わせる場合もあります。どれかを選んだら、ほかは検討できないという関係ではありません。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
再建の可否は、借金の総額より資金と事業の見通しから考える
会社の再建を検討するときは、手続きの間に営業を続ける資金と、再建後の収支を分けて確認します。帳簿上の利益が出ていても、支払日に現金が足りなければ対応を急ぐ必要があります。
支払日までに使える現金を把握する
まず、預金残高だけで判断しないことです。売掛金の入金日と、給与や仕入代金の支払日を同じ表に置きます。入金予定があっても、支払いより後なら不足は埋まりません。
確認する項目は、次のとおりです。
- 現在使える現金と預金
- 入金予定日と回収の見込み
- 給与や仕入代金の支払日
- 借入返済日と返済額
- 税金や社会保険料の未納状況
入金の見込みが弱い売掛金は、予定どおり入る場合と遅れる場合を分けます。未確定の融資や譲渡代金を、使える現金に含めるのも避けたいところです。
すでに支払期限を過ぎているなら、その事実を相談の冒頭で伝えてください。期限が迫った通知や督促状も判断材料になります。資料をきれいに整える間に時間が過ぎるより、不明な箇所を残して現状を共有する方が検討を進めやすくなります。
返済負担と営業上の赤字を切り分ける
営業で現金を生み出しているのに、過去の借入返済で資金が足りない。こうした状態と、営業を続けるほど現金が減る状態では、必要な対策が違います。
返済負担が主因なら、条件を見直した場合の収支を試算します。営業自体が赤字なら、売上が回復する根拠や、費用を下げられる範囲まで確認する必要があります。
- 続けるほど利益が残る取引
- 売上はあっても赤字になる取引
- 解約してもすぐには減らない費用
- 設備の修繕や更新に必要な支出
「来月は売上が戻る」という期待だけでは、再建計画を組みにくくなります。受注の裏付けや、実施済みの値上げなどを区別して示してください。
経営者の報酬を削るだけで成立する計画にも、確認が要ります。本人や家族の生活が続かなければ、その計画を長く実行するのは難しくなるためです。
債務超過だけで事業の価値は決まらない
資産より負債が多い債務超過でも、顧客との取引や従業員の技能に価値が残る場合があります。買い手が自社の営業網や設備と組み合わせて、継続を検討することもあります。
ただし、借入を引き受ける条件と、事業の価値は別の検討事項です。「売上があるから買ってもらえる」とも、「債務超過だから譲れない」とも決めつけられません。
あさひ国際会計株式会社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模の会社があります。従業員は10名前後でした。これは成約案件の資料を2026年8月16日に確認した実績であり、同じ規模の会社の成約を約束するものではありません。
判断を分けるのは、決算書に表れた損失の原因です。一時的な損失なのか、主要な取引そのものが赤字なのかで、買い手に説明する内容も変わります。
再建を続ける期限と見直す条件を決める
検討を始める際は、いつまで営業資金が持つかを見積もります。その期限から、計画づくりや買い手の確認に使える時間を考えます。
希望する方法だけを追い続けると、資金が減ってから別の手段を探すことになりかねません。再建案とあわせて、進まなかった場合の対応も確認しておきます。
1. 資金が不足する見込みの日を出す
2. 再建に必要な合意事項を洗い出す
3. 見込みが変わった際の判断日を決める
4. 法的整理も含めて対応を見直す
買い手候補が現れても、資金の裏付けや条件が未確認なら、成約したものとして扱えません。口頭の意向と、実行できる約束には距離があります。
状況によっては法的整理が適切な場合もあります。事業を続ける希望と、追加の未払いを増やさない判断を並べて考えることが、従業員や取引先への対応にもつながります。
会社の再生を進めても、社長の連帯保証は別に確認する
会社の借入と、経営者が負う保証債務は契約上の関係を確かめる必要があります。会社側の再建計画や譲渡が進んでも、それだけで個人の保証が解消したとは扱えません。
会社への請求が終わるまで待ってもらえるとは限らない
連帯保証人には、通常の保証人に認められる権利の一部がありません。会社への催告や財産への執行を先に求める権利です。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。対象は、同法第452条の催告の抗弁と、第453条の検索の抗弁です。
出典:e-Gov法令検索「民法」第452条〜第454条。条文は2026年8月18日に確認されています。e-Gov法令検索
そのため、会社の財産をすべて処分してから個人に請求が来る、と考えるのは危険です。保証契約の内容や請求状況を、会社の資金繰りと並行して確認する必要があります。
ただ、請求への不安だけで個人の自己破産まで決める必要はありません。保証する債務の範囲と、会社側の整理の見通しを踏まえて判断します。
保証書の写しが見つからなくても、無効とは判断しない
民法第446条は、保証契約の書面による成立を定めています。電磁的記録による契約も、書面によるものとみなされます。
手元に写しがないことと、契約が存在しないことは別です。記憶だけで「この借入には保証していない」と判断せず、契約関係を確認します。
- どの借入の保証人になっているか
- 保証人として誰が記載されているか
- 保証の対象や上限はどう定められているか
- 変更や追加の契約があるか
現在の借入一覧と保証書を対応させると、確認漏れを減らせます。以前の借入の契約書だけが残っている場合も、現時点の残高と一致するとは限りません。
自宅を心配しているなら、保証契約に加え、担保の設定状況も共有してください。自宅を保有していることと、借入の担保になっていることを分けて確かめるためです。
保証債務の整理には会社側の手続きなどの要件がある
一定の条件で保証債務の整理を求める枠組みとして、経営者保証に関するガイドラインがあります。利用を申し出れば、希望どおりに保証が消える制度ではありません。
同ガイドライン第7項(1)では、次の要件が示されています。下記は要旨です。
- 保証契約が第3項の要件を満たすこと
- 会社側が所定の債務整理を進めていること
- 債権者にも経済的な合理性があること
- 所定の免責不許可事由等がないこと
会社側の要件には、法的債務整理か準則型私的整理の申立てが含まれます。同時に申し立てる場合のほか、手続きが係属中、または終結済みの場合も対象となります。
経済的な合理性とは、破産による配当より多くの回収が見込める場合などです。また、破産法第252条第1項の免責不許可事由が生じていないこと等も求められます。同項第10号は除かれます。
出典:全国銀行協会「経営者保証に関するガイドライン」第7項(1)。原文は2026年8月19日に確認されています。全国銀行協会のガイドライン
これから保証を付けない融資の要件と、すでに負った保証を整理する要件は区別してください。会社と個人の資産を分けていれば、それだけで整理できるという仕組みではありません。
M&Aの契約と金融機関の同意を混同しない
買い手が保証の解除に対応すると約束しても、その約束だけで金融機関との保証契約は消えません。M&Aの当事者間の合意と、金融機関等による保証の解除は別に確認します。
中小M&Aガイドライン第3版は、保証の解除や引継ぎを最終契約で取り決める項目に挙げています。解除等がなされなかった場合の契約解除や補償も、検討事項です。
出典:中小企業庁「中小M&Aガイドライン」第3版、2024年8月公表。該当内容は2026年8月18日に確認されています。中小企業庁の掲載ページ
確認したいのは、約束の有無だけではありません。対象となる保証を特定し、必要な手続きと完了の確認方法まで整理します。会社を譲ったあとに、何が未完了なのか分からない状態を避けるためです。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
会社そのものを残すか、事業を引き継ぐかで設計が変わる
社長が守りたいものは、法人そのものとは限りません。従業員の仕事や顧客へのサービスを残したいなら、事業を別の担い手へ引き継ぐ方法も比較の対象になります。
株式譲渡では会社に借入が残る
株式を買い手に譲る場合、株主が変わっても会社の法人格は続きます。会社の借入金などの債務も、その会社に残ります。
借入のある会社を譲ること自体と、借入がなくなることを混同しないでください。買い手は、引き継ぐ会社の財務状況を確認したうえで条件を検討します。
- 帳簿に載っている借入や未払金
- 帳簿に表れていない債務
- 将来支出につながりうる契約
- 経営者と会社との貸し借り
確認される前に問題を隠すと、条件の見直しや取引の中断につながりかねません。未整理の項目は、未整理だと伝える方が調査を進めやすくなります。
代表者を交代しても、旧経営者の保証が自動で外れるとは扱えません。株式の譲渡条件と保証の対応を、同じ工程表で管理する必要があります。
事業譲渡では引き継ぐ範囲と残る会社を考える
事業譲渡では、対象となる財産や事業の範囲を定めます。会社全体の譲渡が難しい場合でも、継続できる部分を検討できることがあります。
その反面、何を買い手へ引き継ぎ、何を売り手に残すかを詰める作業が生じます。譲渡後の会社に残る債務の処理まで、見通しが必要です。
- 引き継ぐ設備や在庫の範囲
- 取引契約の承継に必要な手続き
- 従業員の雇用と労働条件
- 許認可の取得や承継の扱い
「事業譲渡なら買い手に債務は移らない」と単純化するのも避けます。譲受会社が売り手の商号を続けて使う場合、債務の弁済責任が生じる規定があります。会社法第22条によるものです。
また、残る債権者を害することを知って事業を譲渡した場合にも、責任が問われる場合があります。会社法第23条の2の適用関係を含め、法的な確認が要ります。
出典:e-Gov法令検索「会社法」。上記の条文は2026年8月18日に確認されています。会社法
従業員と取引先には、確定事項と未確定事項を分けて伝える
事業が引き継がれる見込みでも、雇用条件や取引条件がすべて維持されるとは限りません。買い手の希望を、決まった内容として伝えないようにします。
従業員へ説明する内容は、雇用の扱いと日々の仕事への影響に分けると整理しやすくなります。誰が雇用主になるのか、給与や勤務地に変更があるのかを確認します。
- 雇用を引き継ぐ対象者
- 給与や勤務条件の変更予定
- 未払賃金や退職金の扱い
- 説明をおこなう時期と担当者
取引先に対しても、納品やサービスの継続を説明できる準備が要ります。社名や請求先が変わる場合は、実際の事務にも影響します。
説明を急ぎすぎれば、未確定の情報が広がるおそれがあります。一方で、直前まで何も知らせなければ、相手が対応する時間を失います。契約や手続きの状況を踏まえて、専門家と説明の順序を整えます。
買い手の資力と実行条件まで確認する
高い譲渡価格が提示されても、代金を払える裏付けがなければ計画には織り込みにくくなります。引継ぎ後の運転資金も、確認したい事項です。
M&A支援機関協会は、自主規制ルールで譲受け事業者の資力調査を定めています。経営者保証の解除に関する条文案や、成立後のリスク説明についても規定しています。2025年1月1日施行の改正内容で、2026年8月14日に確認された事項です。
業界のルールがあることと、個々の買い手の対応が完了することは別です。契約条件に加えて、支払いと引継ぎの準備状況を確かめます。
売り手側でも、譲渡価格だけを比較する必要はありません。雇用の扱い、必要な資金、保証の解除を見据えた条件が、自分の希望と合っているかを確認します。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
再建の費用は手続費用と営業を続ける資金を分けて見積もる
再建に必要なお金は、専門家へ払う報酬だけではありません。検討中の給与や仕入れなどを含め、いつ、誰が、いくら用意するのかを整理します。
民事再生の費用を破産の予納金で代用しない
民事再生の費用を調べているときに、法人破産の費用表を見て予算を決めることはできません。異なる手続きの金額だからです。
裁判所へ納める費用と、弁護士等へ支払う報酬も分けます。具体的な額は、会社の状況と依頼する業務の範囲を示して見積もりを確認する必要があります。
- 裁判所に納める費用
- 弁護士等の専門家報酬
- 資料作成や調査にかかる費用
- 営業を続けるための運転資金
報酬の総額だけでなく、支払時期も確認してください。開始時に必要な金額と、後の段階で必要な金額では、今の資金繰りへの影響が違います。
一律の相場に当てはめるより、どの作業まで含まれるかを確認する方が、追加費用の見落としを減らせます。
再建中の営業資金は別に残しておく
債務の整理を検討していても、営業に必要な支出が止まるわけではありません。検討期間の収支を作らずに手続費用だけ確保すると、営業を維持できないおそれがあります。
たとえば、売上の入金が遅れる一方、仕入れを先払いに変える必要が生じれば、資金負担は増えます。取引条件が変わった場合の見通しも用意します。
- 給与の支払日に残る現金
- 仕入れ条件が変わった場合の不足額
- 設備を使い続けるための支出
- 譲渡が遅れた場合の追加支出
入金予定が動いたら、計画も更新します。最初に作った表を使い続けると、現実とのずれが広がるためです。
会社と個人の資金を動かす場合も、用途と記録を明らかにしてください。後から説明できない支出が増えると、財務状況の確認に時間がかかります。
費用を用意できない場合も、資産を動かす前に整理する
費用が足りないからといって、会社の財産を家族へ移したり、一部の相手だけに返済したりすると、後の手続きで問題になるおそれがあります。資産の売却や支払いの順序は、法的な確認を受けて判断します。
相談時には、足りない額を曖昧にせず共有してください。使える預金や回収可能な売掛金を示せれば、実行できる範囲を検討しやすくなります。
資金不足は、方法を決めるための前提条件です。 用意できない費用を払えるものとして、再建計画を組むことは避けます。
M&Aの見込みが立つ場合でも、未成立の譲渡代金を支払いの原資にする判断には慎重さが要ります。成約しなかった場合の対応も含めて、依頼する専門家と整理します。
当社の報酬と会社に残る支払いは分ける
あさひ国際会計株式会社の相談は無料です。M&A仲介の報酬は成功報酬のみで、着手金はありません。
成約時に譲渡代金の中から報酬を精算するため、当社の仲介報酬について売り手の手元からの持ち出しは0円です。この費用体系は、2026年8月11日に確認された自社情報に基づきます。
成功報酬そのものが無料になるという意味ではありません。また、会社の未払金や税金、別途依頼する専門家の費用までなくなるものでもありません。
契約時には、報酬の計算方法と精算後の資金を確認します。譲渡代金の受取人が誰か、そのお金を何に使う計画かも整理が必要です。
手元資金が厳しい段階でも、現状をお聞きすることは可能です。譲渡の成立や条件については、事業内容や買い手の検討を経て判断します。
相談は制度名より、支払いの期限と残したいものから始める
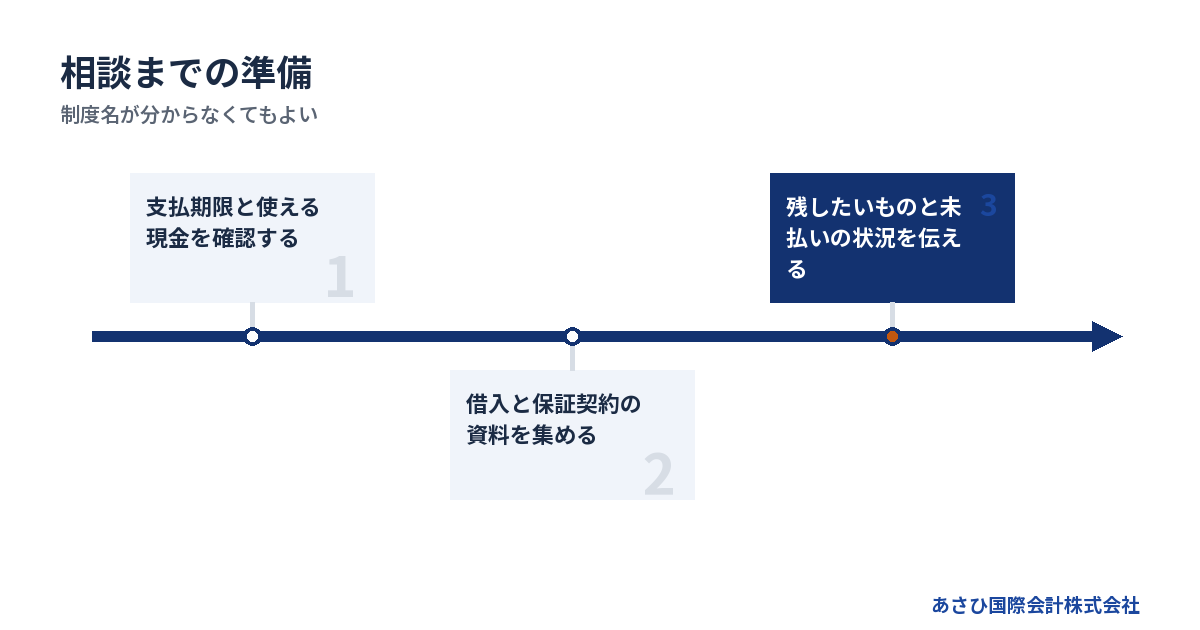
相談の最初に伝えたいのは、いつ資金が足りなくなるかと、何を残したいかです。「民事再生にする」と決めてから連絡する必要はありません。
まず支払期限と現在の状況を短く伝える
話を整理する余裕がないときは、支払いと営業の状況だけで構いません。結論を出せていないことも、そのまま伝えてください。
- 次に資金が不足しそうな支払日
- 現在の借入と毎月の返済額
- 給与や税金などの未払いの有無
- 営業を続けられているか
- 社長個人への請求の有無
「借入が重く、来月の給与に不安がある」という伝え方でも、状況の確認は始められます。用語の正しさより、日付と事実が役立ちます。
残したいものにも優先順位を付けてみてください。従業員の雇用、顧客への供給、社長自身の暮らしなど、希望が複数あるのは自然です。すべてを同時に満たせない場合に備え、譲れない条件を共有します。
資料はそろっているものから出す
初回から完成した事業計画を用意する必要はありません。まず、現在の会社を確認できる資料を集めます。
- 直近の決算書
- 最新の試算表
- 借入残高と返済予定が分かる資料
- 保証契約書や担保関係の資料
- 支払予定と入金予定のメモ
税金や給与の未払いがある場合は、通常の借入とは分けて示します。督促状などが届いていれば、期限も分かる形にしてください。
資料の数字が合わないときは、無理に調整せず、どこが未確認かを伝えます。売掛金の回収見込みや未払費用など、帳簿だけでは読み取れない事情も添えます。
買い手への説明を進める段階では、事業の強みが分かる資料も必要です。誰が業務を担い、どの取引が続いているかを、確認できる事実で示していきます。
法的判断とM&Aの準備は役割を分ける
法的手続きの適否や代理交渉は、経営者が委任する弁護士等の専門家が担います。税務の判断や申告、許認可の手続きも、それぞれの専門領域があります。
再生型M&Aの仲介では、事業を引き継ぐ相手の検討や、譲渡条件の設計を進めます。法的整理が必要なら、その手続きとの整合性も確認する必要があります。
依頼先を選ぶ際は、次の点を確認してください。
- 担当する業務の範囲が明確か
- 法的手続きを誰が担うか
- 保証の扱いを確認項目に含めるか
- 費用と支払時期を説明できるか
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、希望する結論だけで依頼範囲を決めないようにします。
あさひ国際会計は資料整備と譲渡条件の設計を担う
当社は、再生型M&Aの仲介と、連帯保証の解除を見据えたスキームの提案をおこなっています。金融機関との協議や交渉の主体は経営者ご本人です。必要に応じて、依頼する弁護士等が担います。
当社の役割は後方支援です。協議に必要な資料の整備や事業価値の説明資料を作成し、M&Aの条件設計を通じて経営者ご本人の判断を支えます。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。この実績の対象は過去の成約案件で、2026年8月16日に確認された自社情報です。
相談では、譲渡できる可能性だけでなく、資金の期限に間に合うかも確認します。手元の資料が足りない場合は、不足している内容から整理できます。
よくある質問
会社再生法を使えば借金はなくなりますか?
「会社再生法」という正式な法律はありません。民事再生などを検討する場合も、申立てだけで借金がなくなるわけではありません。債権者の同意や裁判所の認可を得る計画と、その実行を考える必要があります。個人の保証の扱いも、会社の債務とは分けて確認します。
民事再生を検討したら、社長も自己破産するのですか?
会社の再建を検討したことだけで、社長個人の自己破産が決まるわけではありません。保証契約の範囲や個人の資産・債務を踏まえた判断が要ります。経営者保証に関するガイドラインによる整理も検討対象ですが、会社側の手続きなど所定の要件があります。
赤字や債務超過でも、事業を残せる可能性はありますか?
継続する取引や従業員の技能などを買い手が評価する場合は、譲渡を検討できる可能性があります。ただし、営業を続ける資金や承継条件の確認も必要です。赤字の原因が解消できるか、買い手の体制で事業を続けられるかを、資料に基づいて確かめます。
従業員に知らせる前に相談できますか?
従業員への説明内容が決まっていない段階でも、ご相談いただけます。初回に、誰へどこまで情報を伝えているかをお知らせください。買い手候補への情報開示や従業員への説明は、時期と範囲を整理して進めます。未払給与などの問題がある場合は、その状況も先に共有してください。
まとめ
次の支払日と使える現金、借入の保証契約を手元の資料で確認してください。会社を続けたいのか、事業や雇用を引き継ぎたいのかが決まっていない段階でも、その迷いを含めて当社へご相談いただけます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月22日