


目次
この記事の対象と結論
フランチャイズの売却は、本部の承認条件と、借入・連帯保証の扱いを並べて確認するところから始めます。買い手が見つかっただけでは、経営者の負担がどこまで減るかは決まりません。
資金繰りが厳しく、90日以内に譲渡の方向を固めたい。けれど、本部に話すと閉店を迫られそうで動けない。そんな段階なら、まず加盟契約書と保証契約書を手元にそろえてください。
「よくばり」という検索語だけでは、特定の本部や契約内容を特定できません。名称から売却条件や承認実績を推測せず、手元の契約に沿って判断する必要があります。
加盟契約の承認と、金融機関による保証解除は別の確認です。 売却価格だけで結論を出さず、契約・資金・保証の順に、残る課題を見える形にしましょう。
フランチャイズ売却の対象は、店舗と会社で異なる
フランチャイズの売却では、会社の株式を譲るのか、店舗などの事業を譲るのかを先に決めます。譲る対象によって、代金の受取人も契約の引継ぎ方も変わります。
「よくばり」という名称だけで契約条件を決めつけない
検索結果に出てくる名前が、契約書の当事者と同じとは限りません。店舗で掲げる名称と、加盟契約を結んだ法人名が違う場合もあります。確認の起点は契約書です。
手元の書類で、次の項目を照合してください。
- 加盟契約の正式な当事者名
- 加盟店側の契約名義
- 対象となる店舗や営業地域
- 契約書に付属する覚書
- 更新時に変更された条件
個人名義で加盟した事業と、法人名義で加盟した事業では、検討する譲渡の形も異なります。個人事業には、会社の株式を譲る方法は使えません。
また、当初の契約書だけでは判断できないこともあります。更新時の覚書で承認条件が変わっていれば、その内容も売却の検討に関わります。見当たらない書類は「未確認」として残し、推測で埋めないようにしましょう。
株式譲渡では加盟店を運営する会社が残る
加盟店を運営する会社の株式を買い手に譲る方法が、株式譲渡です。株主が変わっても法人格は変わらず、会社の借入なども会社に残る仕組みです。
ただし、本部への確認が不要とは限りません。株主や代表者の変更を、事前承認や届出の対象にしている契約も考えられます。名義が同じという理由だけで進めると、加盟契約上の問題が残ります。
会社法127条は、株主について「その有する株式を譲渡することができる」と定めています。一方、譲渡制限株式では会社の承認も確認事項です。会社内部の承認と、本部との契約上の承認を分けて整理してください。
根拠は、提示資料で2026年8月に確認された会社法127条・2条17号です。個別の承認手続きは、定款と契約書に照らして確認します。
事業譲渡では引き継ぐものを具体的に決める
店舗の営業に使う財産などを選んで譲る方法が、事業譲渡です。会社全体を買ってもらう場合と違い、対象を契約で具体化する作業が必要になります。
まず、店舗で使っているものを所有者ごとに分けます。
- 売り手が所有する設備
- 借りて使っている設備
- 販売可能な在庫
- 店舗の賃貸借契約
- 営業に必要な許認可
店内にある設備でも、売り手の所有物とは限りません。本部からの貸与品やリース品を、売却代金の対象に含めないよう確認が必要です。
加盟契約も、設備と一緒に動くと考えないでください。契約の引継ぎを認めるのか、買い手が新しく加盟するのかで、手順や費用が変わり得ます。何を引き継げるかが分かってから、買い手への説明資料を組み立てます。
比較するときは売却後に残るものを見る
売却方法を比べるなら、「何が売れるか」と同時に「誰に何が残るか」を確認します。とくに事業だけを譲る場合、売り手の会社をその後どうするかまで検討が必要です。
→ 横にスクロールできます
| 確認項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 主な譲渡対象 | 会社の株式 | 選んだ事業・財産 |
| 代金の受取人 | 株式を売る株主 | 事業を売る主体 |
| 会社の借入 | 会社に残る | 債務ごとに確認 |
| 加盟契約 | 変更条件を確認 | 承継・新規契約を確認 |
法人が事業を譲る場合、代金を受け取るのは法人です。経営者個人が自由に使えるお金と同じではありません。
また、事業譲渡でも債務の扱いには例外があります。商号を続けて使う場合などは、買い手の責任も法的な確認対象です。「借金を切り離せる」という説明だけで、方法を選ばないようにしましょう。
本部承認は、買い手探しと同じ時期に条件を確認する
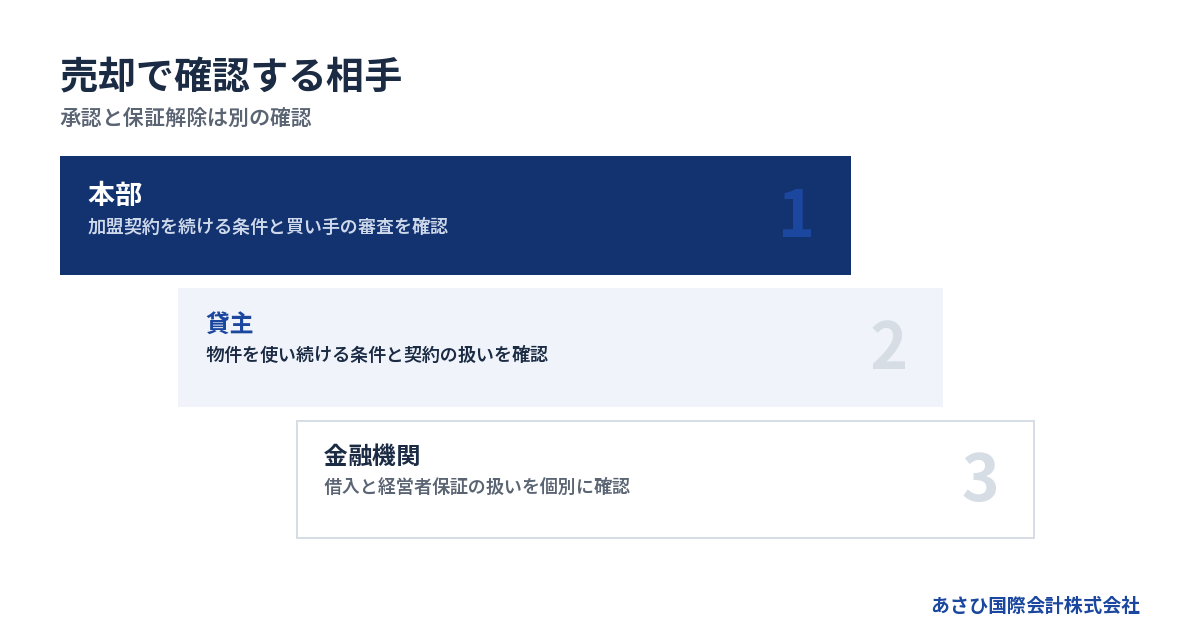
本部承認の要否と審査条件は、買い手に確定的な約束をする前に確認します。相談の開始と契約の解約通知は、目的も効果も異なるため、連絡内容を分ける必要があります。
加盟契約から売却を制約する条項を拾う
最初に読むのは、契約期間やロイヤリティだけではありません。譲渡や経営者の変更に関する条項を、関連する覚書と一緒に確認します。
確認事項は、次のように書き出せます。
- 契約上の地位の譲渡に関する定め
- 株主・代表者の変更に関する定め
- 中途解約の通知期限
- 解約時の費用や精算方法
- 契約終了後の営業制限
条項が見つからなくても、承認不要と即断はできません。別紙の規則や覚書を参照している場合があるためです。参照先が欠けていれば、その書類も確認対象になります。
口頭で聞いた説明は、契約書のどこに対応するかを記録してください。「担当者は大丈夫と言っていた」だけでは、承認の対象や条件を後から確かめにくくなります。回答者と回答日も残しておくと、認識の違いを整理しやすくなります。
本部への最初の連絡では確認したい内容を絞る
本部には、譲渡を検討している段階なのか、候補者がいる段階なのかを区別して伝えます。まだ判断途中なら、解約の意思を示す文面になっていないか確認してください。
問い合わせたいのは、たとえば次の事項です。
- 譲渡の検討に必要な事前承認
- 買い手に求める条件と提出資料
- 契約承継か新規加盟かの扱い
- 審査の流れと回答の見込み
- 売り手と買い手が負担する費用
本部が候補者を審査するなら、審査条件は買い手探しにも関わります。必要な運営体制が用意できない相手と価格だけを詰めても、譲渡まで進みにくくなるためです。
本部との関係に不安がある場合は、送る予定の文面と契約条項を先に整理します。法的な意味の確認が必要なら、依頼する弁護士等が担います。売却検討の相談が、意図せず解約通知として扱われることを避けるための準備です。
本部・貸主・金融機関の回答を混ぜない
フランチャイズの店舗では、承認を出す相手が本部だけとは限りません。物件を借りていれば貸主との確認があり、借入があれば金融機関との確認も残ります。
→ 横にスクロールできます
| 相手 | 主な確認内容 | 残す記録 |
|---|---|---|
| フランチャイズ本部 | 加盟継続・引継ぎ条件 | 承認内容と条件 |
| 店舗の貸主 | 契約継続・名義の扱い | 同意内容と費用 |
| 金融機関 | 借入・保証の扱い | 手続条件と必要書類 |
| 設備の契約先 | 利用継続・返却条件 | 所有者と精算条件 |
本部が譲渡を認めても、物件を使い続けられるとは限りません。逆に、貸主が了承しても、ブランドを使った営業の継続は別の話です。
回答待ちの項目は、担当者と確認予定日を付けて管理します。条件付きの了承を、無条件の承認として買い手へ伝えないこと。ここが曖昧だと、最終契約の直前に計画を組み直すことになりかねません。
承認されない場合は理由ごとに次の案を変える
本部から難しいと言われたときは、何が難しいのかを分けます。買い手の運営体制なのか、譲渡の形なのか、売り手の未精算が理由なのかで、次に検討する内容が違います。
たとえば買い手の条件が合わなければ、候補の見直しが考えられます。契約の承継が認められない場合には、新規加盟を前提にした形が可能かを確認する余地もあります。ただし、その形を認めるかは本部の判断と契約次第です。
承認の見込みが立たなければ、同じ計画を押し続けないでください。ブランドを外した営業や設備だけの譲渡も、自由に選べるとは限りません。契約終了後の制限まで含めて検討します。
閉店が必要になった場合の支出も、並行して整理しておきましょう。譲渡案が止まってから調べ始めると、資金と時間の両方が足りなくなるおそれがあります。
借入と連帯保証は、売却契約とは別に出口を確認する
会社や店舗を譲るだけで、経営者保証の解除が決まるわけではありません。金融機関等との保証契約について、対象と解除条件を個別に確かめます。
借入一覧と保証一覧を分けて作る
会社の借入残高が分かっていても、経営者がどこまで保証しているかは別の確認です。返済予定表に保証の詳細が載っていない場合は、保証契約書も必要になります。
一覧にする項目は次のとおりです。
- 債権者と借入の契約名義
- 借入残高と返済の期日
- 保証人と保証の対象
- 担保に入れている財産
- 滞納や返済条件変更の有無
銀行借入以外も見落とさないようにします。加盟契約や賃貸借契約で個人保証が付いていれば、その責任も売却後の生活に関わります。
民法446条2項には「保証契約は、書面でしなければ、その効力を生じない」とあります。同条3項では電磁的記録も扱われています。紙が見当たらないことだけで、保証がないとは判断しないでください。
出典は、提示資料で2026年8月に原文確認されたe-Gov法令検索の民法446条です。契約の写しや電子契約の記録を探す理由は、責任の範囲を文言で確かめるためです。
代表を辞めることと保証を外すことは別
代表者を交代すれば、経営への関与は変わります。しかし、退任の登記だけで保証契約も終了するとは扱えません。買い手との約束と、債権者の同意を分けて確認する必要があります。
連帯保証では、会社への請求を先にするよう求める権利などが制限されます。民法454条は「前二条の権利を有しない」と規定しています。会社を譲った後も保証が残れば、経営者個人に請求が及ぶおそれがあります。
条文の根拠は、提示資料で2026年8月に確認された民法452条〜454条です。会社に資産があるから個人への請求を待ってもらえる、と考えないようにしてください。
詳しくは会社を売却しても連帯保証が外れない理由と解除に向けた進め方をご覧ください。売却後の不安を減らすには、退任の予定日と保証に関する手続きの予定を別々に追います。
最終契約には買い手の義務と未了時の扱いを入れる
買い手との最終契約では、保証解除に向けて誰が何をするのかを具体化します。「売却後に対応する」という説明だけでは、期限や責任の範囲が曖昧です。
契約案で確認したい内容は、次の項目です。
- 買い手が負う解除・引継ぎの義務
- 金融機関へ提出する資料の担当
- 手続きを進める期限と報告方法
- 未了時の契約解除や補償の扱い
- 完了を確認する書類と確認者
中小企業庁の「中小M&Aガイドライン第3版」でも、保証の扱いは最終契約の主要項目です。根拠は、提示資料で2026年8月に確認された中小企業庁のガイドライン紹介ページです。
ただし、契約に条項を入れても、それだけで金融機関を拘束するわけではありません。買い手の約束と、債権者による保証解除の確認は両方必要です。 文言の法的な検討は、依頼する弁護士等と進めます。
売却代金で借入を返し切れない場合も整理を続ける
代金より借入が多い場合、売却ができるかと、残る債務をどう扱うかを分けて検討します。事業を引き継ぐ価値があっても、残債の処理が整わなければ経営者の負担は残ります。
事業譲渡で財産を移す場合には、価格の妥当性や代金の使い道も確認対象です。債権者を害することを知った譲渡では、買い手への請求が問題になる場合があります。会社法23条の2に関わるため、安く移して借金を残す発想では進められません。
経営者保証に関するガイドラインにも、保証債務を整理する枠組みがあります。ただし、会社側の整理手続きとの関係など、満たすべき要件があります。単に資産を開示すれば保証がなくなる制度ではありません。
詳しくは債務超過の会社は売却できるか。価格と進め方をご覧ください。状況によっては法的整理が適切な場合もあり、売却だけに結論を固定しない検討が必要です。
売却価格より先に、譲渡後までのお金の動きを描く
売却条件を判断するには、額面の価格から費用を引くだけでは足りません。誰が代金を受け取り、いつ支払いに使えて、売却後に何が残るかまで確認します。
法人に入る代金と個人に入る代金を分ける
個人株主が株式を売る場合、代金の受取人はその株主です。法人が事業を売る場合は、法人が受け取ります。この違いを曖昧にすると、借入の返済計画が合わなくなります。
会社の借入を株主個人の代金で返す想定なら、その資金移動も確認が必要です。反対に、事業譲渡の代金を経営者の生活費として使う計画も、そのままでは組めません。
資金計画は、会社用と個人用に分けて書いてください。
- 代金が入る口座と入金日
- その代金から支払う費用
- 債務の返済に充てる予定額
- 納税に備えて残す資金
- 譲渡後の運営や生活に使う資金
手取り額は、税金や精算費用が分かってから見えてきます。売却価格が高い候補でも、入金が遅ければ直近の支払いに間に合わない可能性があります。価格と日付を並べて比べましょう。
本部への精算と店舗の引継ぎ費用を見積もる
加盟時に支払ったお金が、売却時に戻るとは限りません。加盟金や預け金などは、名称だけで判断せず、返還条件と精算条項を確認します。
本部に確認する費用と、物件・設備に関する費用を分けると、漏れを見つけやすくなります。
- 未払ロイヤリティの精算
- 本部が定める承継時の費用
- 買い手の新規加盟に伴う負担
- 貸主との契約変更に伴う費用
- 設備の返却・撤去にかかる費用
契約が続く場合と、いったん終了する場合で、支出の内訳が変わることもあります。売却できたら違約金はなくなる、とは決めつけないでください。
原状回復についても、買い手が店舗を使うだけで売り手の義務が消えるとは限りません。誰がどの範囲を引き受けるのかを、貸主も含めて確認します。未確定の費用には印を付け、見積もり済みの支出と分けておきます。
税金は売り方と利益の出方に合わせて確認する
個人による株式の売却では、売却代金そのものと課税される利益を区別します。取得費などの確認が必要になるため、株式を取得したときの資料も準備しておきましょう。
法人による事業譲渡では、資産の売却による収益や費用を法人側で整理します。株式を売る場合の税金を、そのまま当てはめることはできません。
消費税も、譲る財産の種類に応じた区分が必要です。国税庁は土地や有価証券などの譲渡を非課税取引として説明しています。事業譲渡へ当てはめる際には、代金の内訳を確認することになります。
根拠は、提示資料で2026年8月に確認された国税庁の株式等を譲渡したときの課税と非課税となる取引です。個別の税額は税務を担う専門家が確認し、納税分を資金計画に残します。
資金が尽きる日を成約予定日より先に把握する
売却の話が進んでいても、営業中の支払いは続きます。代金の入金予定だけを見ていると、引継ぎまでの給与や仕入れを払えなくなるおそれがあります。
資金繰り表には、少なくとも次の支払いを入れます。
- 従業員への給与
- 物件の賃料と設備の利用料
- 仕入先への支払い
- 本部へのロイヤリティ
- 借入返済と税金・社会保険料
入金は、予定と確認済みを分けてください。買い手が関心を示した段階の代金を、使える現金として扱うことは避けます。
90日以内という希望より、支払いが続けられる期限を優先して日程を組みます。 資金不足が先に来るなら、譲渡の検討と並行して債務・保証の整理も急ぐ必要があります。詳しくは自己破産の前に検討したい会社売却という選択肢をご覧ください。
90日以内に動くなら、準備・条件確認・実行を重ねて進める
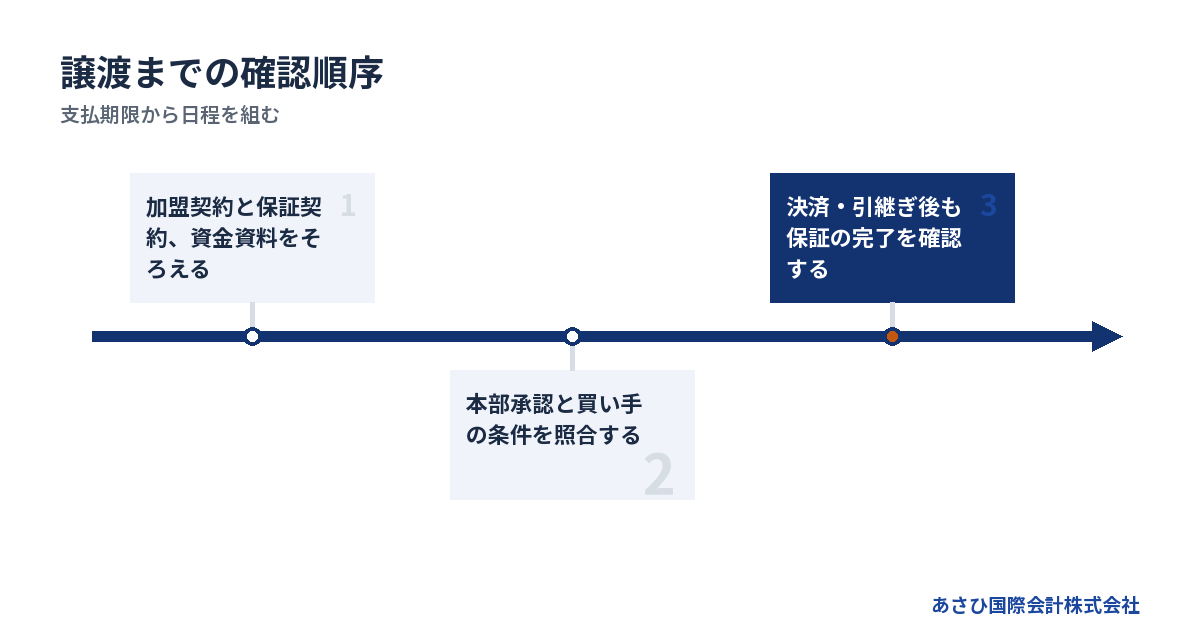
90日以内に譲渡の方向を固めたい場合、資料の準備と承認条件の確認を並行させます。ここでの90日は読者の希望期間であり、成約に必要な標準期間を示すものではありません。
着手時は契約書と資金の資料からそろえる
資料は、買い手に見せるためだけに集めるのではありません。売り手自身が、何を譲れて、いつまで動けるかを把握するためにも使います。
まずは、次の資料を手元に集めてください。
- 加盟契約書と更新時の覚書
- 賃貸借契約書と設備の契約書
- 借入・保証契約に関する書類
- 決算書と直近の試算表
- 入出金予定を記した資金繰り表
不足があっても、相談を先延ばしにする必要はありません。欠けている書類の名前と、入手できそうな相手をメモすれば、次の作業が見えてきます。
店舗ごとの収支が分かるなら、会社全体の数字と分けます。赤字の原因が本部費用なのか、人員配置なのか、特定店舗の負担なのかで、買い手の検討内容も変わります。数字をよく見せる加工はせず、集計方法も説明できる形にしましょう。
買い手候補には情報を段階的に開示する
候補者を探す段階では、公開してよい情報の範囲を決めます。店舗名や所在地を広く出すと、従業員や取引先が説明前に売却の話を知るおそれがあります。
開示の順序は、次の流れを基本に検討します。
1. 店舗を特定しにくい概要を用意する
2. 秘密保持の条件を確認する
3. 詳細資料を見せる相手を絞る
4. 本部審査に必要な情報をそろえる
秘密保持を約束しても、どんな情報でも共有してよいわけではありません。本部資料の利用条件や、顧客情報の取扱いも確認が必要です。
買い手側についても、運営する人と購入資金を出す人が誰かを把握します。価格の提示が早いことだけで安心せず、引継ぎ後の運転資金まで説明できるかを確認してください。本部審査を通れる体制と、事業を続ける資金の両方を見ます。
詳細調査で分かった課題を契約条件へ反映する
買い手が財務や契約を詳しく調べる工程を、デュー・ディリジェンスと呼びます。売り手は質問に答えるだけでなく、発見された課題を誰が処理するのかまで整理します。
たとえば設備の所有者が不明なら、売却対象の確定が先です。未払金が見つかれば、価格調整や精算方法の検討につながります。説明を遅らせるほど、買い手が資金計画を作り直す負担も増えます。
契約案に移す前に、次の状態を区別してください。
- 確認が済み、条件も決まった事項
- 確認済みだが合意していない事項
- 回答待ちで内容が未確定の事項
- 実行後に手続きが残る事項
事業の全部や重要な一部を譲る場合は、会社内部の承認も確認します。会社法467条には株主総会の承認に関する定めがあります。適用や例外を個別に確認し、社長の署名だけで進められると考えないようにしましょう。
実行日に引き渡すものと、その後の残務を分ける
代金の決済と株式・事業の引渡しをおこなう段階が、クロージングです。当日に何がそろえば実行できるかを、最終契約と作業一覧で確認します。
- 代金の着金を確認する
- 必要な承認書類を確認する
- 設備や在庫の引渡し内容を記録する
- 管理権限の引継ぎを確認する
- 未了の手続きと担当者を残す
本部のシステムや決済サービスを利用しているなら、管理権限の変更時期も調べます。売上の入金先が切り替わる日と、営業の引継ぎ日がずれる場合は、精算方法を先に決めてください。
クロージング後にも保証の手続きが残る場合があります。完了予定の説明だけで終わらせず、どの書類で解除を確認するかまで追います。事業譲渡なら、売り手の会社に残る債務や契約の処理も、引継ぎとは別に進める必要があります。
従業員と家族への説明は、決まったことから具体的に伝える
従業員や家族への説明では、営業の継続と、雇用・保証の扱いを分けて伝えます。見通しが固まっていない部分は、未確定と明示したうえで次の説明時期を決めます。
従業員には雇用主と労働条件を分けて説明する
株式譲渡では、通常は雇用主である法人が変わりません。事業譲渡では、雇用の引継ぎ方について個別の確認が必要です。店舗が同じ場所で営業を続けても、働く人の扱いまで同じとは限らないためです。
説明の準備では、次の項目を整理します。
- 引継ぎ後の雇用主
- 勤務地と担当する仕事
- 給与などの労働条件
- 未払賃金の有無と対応
- 質問への回答担当者
買い手との合意前に、全員の雇用が守られると約束することは避けます。一方で、従業員の説明や必要な手続きを実行直前まで残すと、営業継続に影響しかねません。
誰にいつ伝えるかは、本部審査や買い手との調整日程と合わせて決めます。従業員からの質問も記録し、答えが変わった場合には変更点を伝える形にすると、認識のずれを減らせます。
顧客への未提供サービスも引継ぎ対象として確認する
設備や在庫に目が向くと、顧客に対する未完了の約束を見落としがちです。代金を受け取っていて、サービスの提供がまだ残っている場合は、その扱いも調べます。
確認対象には、次のようなものがあります。
- 受け付け済みの予約
- 前払いを受けたサービス
- 未使用の回数券等
- 対応途中の苦情や返金
- 保証やアフターサービスの約束
本部共通の仕組みと、店舗独自の取扱いが混在していることもあります。誰が費用を負担し、誰が顧客へ説明するのかを分けてください。
未提供分を買い手が引き受けるなら、その負担が価格や精算条件に関わります。引き受けない場合も、売り手側で処理が残ります。売却後に窓口が分からなくなる事態を避けるため、連絡体制を引継ぎ資料に含めます。
家族には売却価格より保証と生活費を共有する
家族が知りたいのは、会社が売れるかだけではありません。住まいや生活費にどんな影響があるか、いつ分かるかも切実な問題です。
説明するときは、会社の債務と家族自身の契約を分けます。家族が保証人か、所有する財産が担保に入っているかで、確認すべき範囲が変わります。家族だから同じ責任を負う、と決めつける必要はありません。
共有する資料は、次の内容から始められます。
- 誰がどの契約の保証人か
- どの財産が担保に入っているか
- 譲渡後に見込める収入
- 生活費に使える資金
- まだ結論が出ていない事項
不安から「売れれば全部終わる」と説明したくなることもあるはずです。けれど、保証が未確認なら、その点は残してください。分かっていることと未確認のことを分けるほうが、家族も次の判断に参加しやすくなります。
相談では売却の希望と資金の期限を一緒に伝える
初回相談で話す内容は、きれいにまとまっていなくても構いません。「譲りたいが、本部にまだ話せていない」という状態から整理できます。
あさひ国際会計株式会社へのご相談では、売却したい対象と支払期限をお伝えください。契約書がそろっていれば、承認条件や保証の確認事項も整理しやすくなります。
当社の役割は、事業価値の説明資料や資金資料の整備、M&Aの条件設計による後方支援です。債権者との交渉は経営者ご本人が主体となり、必要に応じて依頼する弁護士等が担います。
相談は無料で、着手金はありません。当社の成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。本部への精算費用や税金などは別に確認します。費用を用意しにくい場合も、何の支出が不足するのかから整理しましょう。
よくある質問
「よくばり」のフランチャイズは本部に黙って売却できますか?
名称だけでは、売却の可否や承認条件は判断できません。加盟契約書と覚書で、事業譲渡や株主・代表者の変更に関する定めを確認してください。株式譲渡で法人名義が変わらない場合も、本部の承認や届出が条件となっている可能性があります。
買い手との価格交渉が進んでから承認条件が分かると、計画を戻す負担が増えます。本部に確認する内容を整理したうえで、確定的な約束をする前に条件を照合します。
赤字や債務超過でも加盟店の売却を検討できますか?
赤字や債務超過だけで、検討の余地がなくなるわけではありません。買い手が営業を続けられるか、本部が引継ぎを認めるか、残る債務をどう扱うかが判断に関わります。借入残高だけを見ず、店舗の収支と契約条件をそろえて検討します。
ただし、資金が足りない状態で成約を待ち続けることには限界があります。状況によっては法的整理が適切な場合もあるため、支払期限と並べて選択肢を見直す必要があります。
本部が承認すれば経営者の連帯保証も外れますか?
本部の承認と金融機関の保証解除は別です。本部が店舗の引継ぎを認めても、借入の保証については金融機関等の判断と手続きが残ります。加盟契約自体の個人保証も、対象と終了条件を別に確認してください。
買い手が保証の解除を約束する場合は、義務の内容や未了時の扱いを最終契約で検討します。その約束だけで保証が消えるわけではないため、債権者側の完了確認まで予定に入れます。
90日以内に売却を終えられない場合はどうすればよいですか?
90日という希望期間を過ぎるかどうかより、営業資金がどこまで続くかで判断します。本部審査や買い手の資金確認が長引き、支払いが先に難しくなるなら、同じ計画のまま待つことは避けてください。
未了の条件を一覧にし、解消の見込みがあるものと判断待ちのものを分けます。延長中の費用を負担できない場合は、譲渡範囲の変更や閉店、債務の整理も含めて再検討します。
まとめ
加盟契約書・保証契約書・直近の支払予定をそろえ、売却したい対象と資金が必要になる日をメモしてください。本部承認と連帯保証の確認を並行して進めたい方は、そのメモを添えてあさひ国際会計株式会社へご相談ください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月20日