


目次
この記事の対象と結論
自社株買いとは、会社が株主から自分の会社の株式を買い取ることです。社長が売り手なら、代金を受け取るのは社長個人。支払うのは会社です。
「廃業するなら、持っている株を会社に買ってもらえないか」。借入や連帯保証を抱えていると、そんな考えが浮かぶかもしれません。ただ、自社株買いで社長の手元にお金が入っても、会社の返済資金は減ります。 株を手放しただけで、連帯保証が外れるわけでもありません。
検討の順序は、会社が払える額の確認、個人の税引き後の手取り、保証の扱いです。会社に買い取る余力が乏しい場合は、第三者への譲渡や廃業も比較します。廃業を考えて相談する経営者は珍しくありません。支払いを実行する前に、お金の流れを整理するところから始められます。
自社株買いで動くのは、会社のお金と株主の株式
自社株買いでは、株式が株主から発行会社へ移り、代金が会社から株主へ移ります。会社に新しい資金が入る取引ではありません。
買い手が発行会社なら「自社株買い」
社長個人が保有する株式を、その株式を発行した会社が買う。これが、中小企業の経営者に身近な自社株買いの形です。会社が取得して保有する自分の株式を、自己株式と呼びます。
言葉の似た取引に注意してください。社長が別の株主から個人のお金で買う場合は、買い手は社長です。自分が経営する会社の株でも、その会社による自社株買いとは区別します。
お金の出し手をたどると、違いが見えます。
- 会社が支払うなら、会社による買い取り
- 社長が支払うなら、社長個人による取得
- 外部の買い手が支払うなら、第三者への譲渡
売り手が同じでも、資金を負担する人は変わります。契約書の名称だけで判断せず、買い手の名義と送金元をそろえて確認してください。
会社の預金が、社長個人の預金に移る
自社株買いの代金を支払うと、その分だけ会社の現預金が減ります。社長個人から見れば入金ですが、会社から見れば出金です。会社と個人は分けて考えます。
ここが資金繰りの分かれ目です。個人の生活資金を用意できても、会社の給与や仕入れを払えなくなるなら、別の問題が生じます。借入の返済が難しくなり、連帯保証への請求につながるおそれもあるからです。
社長が受け取った代金を会社へ貸し戻す場合も、確認が必要です。最初の売却に伴う税金や手続きが消えるわけではありません。資金が往復しても、会社に外部資金が増えたとは限らないのです。
「個人にいくら入るか」と同時に、「支払った後の会社にいくら残るか」を書き出す。その両方が、買い取りを考える土台になります。
買い取った株式は、自動的に消えるわけではない
会社が株式を買い取ることと、取得した株式を消すことは別の扱いです。自己株式として保有する場合もあれば、その後に消却を検討する場合もあります。
また、会社が保有する自己株式には議決権がありません。そのため、株主から一部の株を買い取ると、残る株主の議決権の割合が変わる場合があります。株主構成を整理する目的で使われる理由のひとつです。
ただし、買い取りだけで会社が解散するわけではありません。社長の退任も別の話です。株式の売却後に誰が経営を担うのかは、あわせて決める必要があります。
確認する項目は次のとおりです。
- 取得後の株式を保有するか、消却するか
- 残る株主の議決権がどう変わるか
- 代表者や取締役を変更するか
- 変更後も事業を続けるか
株式だけを動かして、経営の担い手が未定のままにならないようにします。
上場会社のニュースと、非上場会社の判断は違う
ニュースで見る自社株買いは、株主への還元や資本の使い方として語られがちです。買い取りによって株価や株式の指標が変わる期待もあります。ただ、株価の上昇が約束されるものではありません。
非上場の中小企業には、日々売買される市場価格がない場合がほとんどです。売却したい株主がいても、すぐに市場で換金できるわけではありません。そのため、会社が買い手となる意味が変わってきます。
廃業を考えている社長なら、株価への影響より先に支払能力を見ます。代金を出した後も、会社の債務を処理できるか。社長が退いた後の事業を誰が担うか。この確認が先です。
上場会社の説明を、そのまま自社に当てはめないでください。会社の規模よりも、株主構成と資金の余力が判断を左右します。
自社株買いの目的は、株主の整理や承継にある
中小企業の自社株買いは、退く株主の換金や、分散した株式の整理に使われる場合があります。事業そのものの赤字を解消する効果とは分けて考えます。
退く株主に、売却先を用意する
経営から離れたい株主にとって、自分の株式を誰に売るかは悩みになりやすい問題です。家族やほかの株主が買えるとは限らず、第三者に売ることへ抵抗がある場合もあります。
発行会社に買い取りの余力があれば、売却先の候補になります。退職した役員などが株式を持ち続ける状態を整理したい場面も考えられます。ただし、株主が売りたいと希望しただけで、会社の買い取り義務が生じるとは限りません。
会社法は、株主について「その有する株式を譲渡することができる」と定めています。一方、譲渡制限株式には会社の承認が必要です。売却の自由と、具体的な取引に要る手続きは区別します。出典はe-Gov法令検索「会社法」です。
売る理由と、会社が買う理由。その両方を説明できる状態にしてから、条件を詰めます。
後継者の個人資金を使わずに、株主構成を整える
事業を引き継ぐ人がいても、先代の株式を個人で買う資金が足りない場合があります。そこで、会社による買い取りが候補になることがあります。
ただし、負担する人が変わるだけです。後継者が払わない分を会社が負担するなら、承継後の運転資金に影響します。引き継いだ直後から資金不足になる設計では、事業を続けにくくなります。
残る株主の構成も確認します。後継者がまだ株式を保有していないなら、先代の株を会社が買うだけで後継者が株主になるわけではありません。経営権をどう渡すかは、別途設計する必要があります。
承継後に必要な設備投資も見落とせません。今は預金があっても、更新を先送りしていた設備があれば、その支出も織り込みます。過去の蓄えをどこまで使えるか、将来の支払いから逆算します。
株主間の希望が異なると、価格だけでは決まらない
社長は廃業を望んでいても、ほかの株主は事業継続を望んでいるかもしれません。逆に、経営陣は続けたいのに、株主の一部が早く換金したい場合もあります。
自社株買いを検討する前に、誰が何を望んでいるかを整理します。株主間の意向が分からないまま金額だけを提示すると、条件の見直しにつながりかねません。
- 株式を売りたい株主は誰か
- 残る株主は経営を続けたいか
- 買い取り資金の負担に納得しているか
- 事業を引き継ぐ人が決まっているか
特定の株主から買う場合には、ほかの株主の権利にも配慮した手続きの確認が必要です。「全員が顔見知りだから」という理由で省略せず、会社の定款と株主構成をもとに扱いを確かめます。
赤字の改善と、株主への支払いを混同しない
株主の整理ができても、赤字の原因は残ることがあります。売上に対して原価や固定費が重いなら、株式を買い取るだけで利益が増えるわけではありません。
借入の元本も同じです。会社が社長に買い取り代金を払っても、金融機関への返済をしていなければ、借入残高は減りません。株主への支払いと債務の返済は、相手も目的も違います。
経営の負担を軽くしたいなら、株式の整理で何が改善するのかを具体化してください。意思決定が進めやすくなるのか、後継者が経営を担えるのか。資金流出に見合う理由があるかを検討します。
廃業が頭にある段階では、「株が売れるか」だけに答えを求めないことです。会社を続けるのか、事業を譲るのか、終えるのか。その方向によって、買い取りの意味も変わります。
資金繰りが厳しい会社は、買い取りに使える額を先に確かめる
自社株買いの可否は、通帳の残高だけでは判断できません。法律上支払える範囲と、実際の支払いを続けられる範囲の両方を確認します。
預金があっても、株主に払えるとは限らない
会社の預金には、今後の給与や税金に充てるお金も含まれています。借入で一時的に残高が増えている場合もあるはずです。通帳にある金額を、そのまま買い取り予算にはできません。
また、会社が自己株式を有償で取得する際には、財産の流出に関する法的な制限があります。株主と会社が合意した金額なら、自由に支払えるという扱いではありません。
ここは決算書の確認が要る部分です。直近の数値に加え、その後の損失や配当なども踏まえて、支払える範囲を確かめます。過去の決算で利益が出ていたことだけでは判断できません。
「払ってよい額」と「払った後も会社が回る額」は、別々に確認します。 法律上の範囲内でも、支出後に資金が不足するなら、買い取り額や実行時期の見直しが必要です。
赤字と債務超過では、確認する場所が違う
赤字は、一定期間の収益より費用が多い状態を指します。債務超過は、資産より負債が多い状態です。同じ意味ではありません。
赤字でも過去の蓄積が残っている会社はあります。一方、売上が入って預金があっても、債務超過になっている場合があります。買い取りを考えるなら、損益だけでなく資産と負債の状態も見ます。
特に債務超過の会社では、株主への支払いを優先してよいか、慎重な検討が必要です。資産の評価や支払い可能額を確認せず、安い価格なら問題ないと考えるのは避けてください。
帳簿に載っている資産が回収できるかも論点です。回収が遅れた売掛金や、売れ残った在庫があれば、見た目の数字と実際の資金がずれます。最新の試算表に、回収見込みの補足を付けると状況をつかみやすくなります。
借入で買い取り資金を作ると、返済負担が増える
手元資金が足りないため、借りて買い取る案が出る場合もあります。借入が実行できれば代金は用意できますが、その後の返済を担うのは会社です。
社長の株式を買うために、事業の利益から返済を続ける形になります。すでに返済が厳しいなら、負担を増やしてよいかを検討する必要があります。資金調達ができることと、経営が楽になることは別です。
金融機関に説明する際にも、買い取りの目的だけでは足りません。支出後の資金計画を示せるかが問われます。
- 買い取り後の営業収支を確認する
- 既存借入と新たな返済を合算する
- 売上が下がった場合の不足を試算する
- 設備更新などの予定支出を含める
返済を社長の追加資金だけに頼る見通しなら、退任や生活再建の目的と両立するかも見直します。
支払いが迫っているなら、売買の実行を急がない
給与や仕入代金を払えるか分からない状態なら、株式の買い取りより、支払日と残高の確認を先に進めます。売却代金を早く個人に移すほど安心になる、とは限りません。
会社の資産を減らす取引は、後に債権者との関係で問題になる可能性があります。特に経営者本人への支払いは、目的や価格の根拠を説明できるようにしておく必要があります。
すでに契約案があるなら、送金前に次の点を確認します。
- 支払日ごとの会社残高を把握する
- 支払いが遅れている債務を記録する
- 買い取り価格の根拠を残す
- 契約と支払いの妥当性を専門家に確認する
個別の適法性は、依頼する弁護士等の専門家が判断する領域です。資料を整える間も不足が広がる場合は、その期限を先に伝えてください。税務上の確認だけで、債権者への影響まで確認したことにはなりません。
社長の手取りは、売却代金・税金・連帯保証を分けて考える
自社株買いの代金が、そのまま生活に使えるお金になるとは限りません。税金を差し引いた手取りと、残る保証責任を分けて見積もります。
会社に売る場合は、代金の一部が配当扱いになることがある
発行会社へ株式を売ると、受け取る代金の一部が税務上の配当として扱われる場合があります。実際の配当決議による支払いではなくても、配当とみなすため「みなし配当」と呼びます。
第三者に株式を売ったときの税金だけを調べていると、この違いを見落としがちです。自己株式の取得では、受け取った金額からみなし配当部分を除き、株式の譲渡収入を考える仕組みがあります。
扱いは売り手の属性や取引内容で変わります。個人の社長が売る場合と、法人株主が売る場合を同じ計算にしないでください。出典は国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」です。
契約額を決める前に、税理士へ手取りの試算を依頼します。必要なのは、売却代金の総額だけが書かれた計画ではありません。
株式を売った税率だけで、手取りを計算しない
個人が株式を譲渡した利益には、原則として申告分離課税が適用されます。税率は復興特別所得税を含めて20.315%です。国税庁「株式等を譲渡したときの課税」によるもので、2026年8月確認の情報です。国税庁の説明に計算の枠組みが示されています。
ただし、自社株買いの受取額全体に、この税率を掛ければよいわけではありません。非上場株式のみなし配当部分は、原則として総合課税の配当所得として扱われます。
ほかの所得の状況によって、最終的な負担が変わり得ます。売却代金と利益も別です。株式を取得した費用などを確認したうえで試算します。
配当所得の扱いは、国税庁「配当金を受け取ったとき」が根拠です。税務上の区分が決まるまでは、入金予定額を全額使う前提にしないでください。
価格の根拠と、入金後に残すお金を決める
非上場株式は、社長が希望した価格で買い取れば済むものではありません。会社の財務内容や取引の条件をもとに、価格を説明できる資料が要ります。
「廃業後の生活に必要だから」という希望額は、資金計画の出発点にはなります。ただ、その額が株式の価格として妥当かは別の判断です。会社と経営者の間の取引だからこそ、根拠を残します。
手取りを確認する際は、次の項目を分けてください。
- 契約上の売却代金
- 源泉徴収など入金時に差し引かれる額
- 申告時の納税に備えて残す額
- 専門家への費用を引いた残額
源泉徴収があっても、それだけで税の精算が終わるとは限りません。実際の入金日と納税時期をそろえて、生活資金に回せる額を考えます。税金を払うお金まで返済に使わないよう、先に区分しておきます。
株主でなくなっても、連帯保証は別に残る
株式の保有と、借入の連帯保証は別の契約関係です。株式を会社に売ったことや、代表者を退いたことだけでは、保証の解除を確認したことになりません。
民法は、連帯保証人について「前二条の権利を有しない」と定めています。先に会社へ請求するよう求める権利などがない、という意味です。会社の支払いが滞った場合、個人への請求を受ける可能性があります。出典はe-Gov法令検索「民法」です。
退く予定なら、借入先ごとに保証書の写しを確認します。保証を外すには、金融機関等の同意を含めた別の確認が必要です。買い取り契約に社長の希望を書くだけでは完了しません。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。会社を終える場合も、個人の保証を並行して整理します。
廃業を考えるなら、自社株買いと第三者への譲渡を比較する
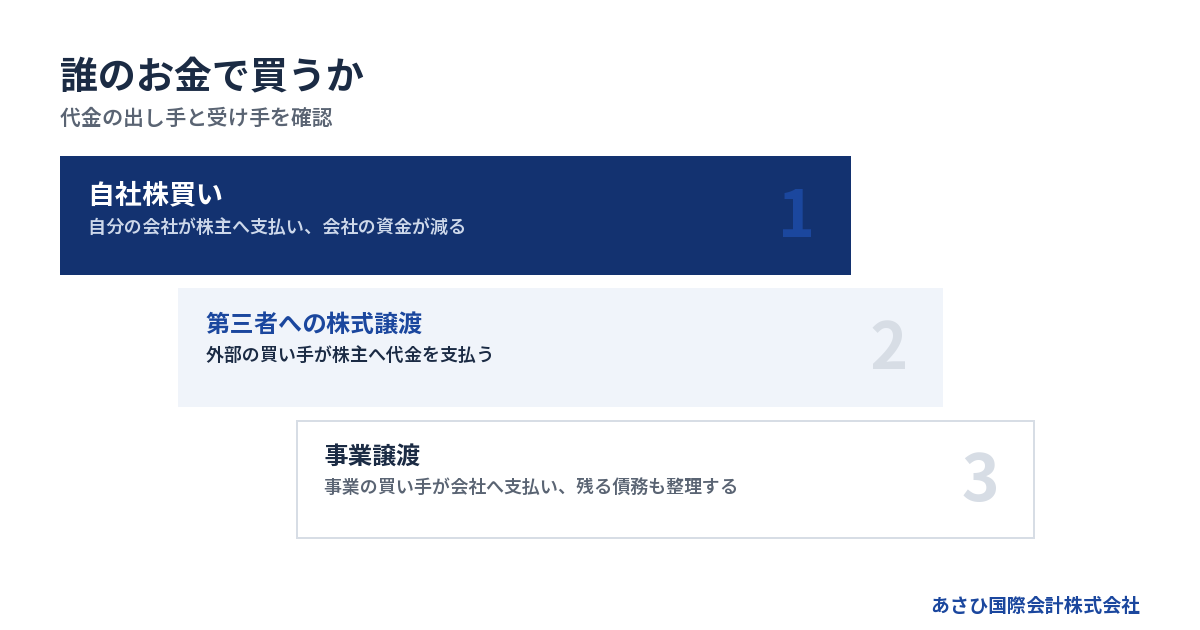
会社の資金を使う自社株買いと、外部の買い手が資金を出す株式譲渡では、資金繰りへの影響が違います。事業を終える場合も含めて、誰が払い、誰に債務が残るかで比較します。
お金の出し手と受け手で、選択肢を並べる
買い取りと売却は、経営者から見ると似て見える言葉です。しかし、会社の通帳への影響は異なります。取引の名前より先に、支払う人と受け取る人を確認します。
→ 横にスクロールできます
| 選択肢 | 代金を払う人 | 主な受取先 | 先に見ること |
|---|---|---|---|
| 自社株買い | 自分の会社 | 売却する株主 | 会社の支払余力 |
| 第三者への株式譲渡 | 外部の買い手 | 売却する株主 | 買い手と保証の扱い |
| 事業譲渡 | 事業の買い手 | 譲渡する会社 | 残る債務の処理 |
| 廃業・清算 | 買い手とは限らない | 会社で資産を整理 | 債務と清算費用 |
表の受取先は、基本的なお金の流れです。株式譲渡の代金は通常、株主に入るため、会社の運転資金が直接増えるとは限りません。買い手が会社をどう支えるかは、別の条件になります。
一方、事業譲渡の代金は会社に入ります。社長個人が自由に使うお金として扱わず、残る債務や税金も踏まえて使途を考えます。
事業に引き継ぐ価値があれば、買い手を検討する
債務超過でも、取引関係や働く人に価値を見いだす買い手が現れる場合があります。会社の財務が厳しいことと、事業を誰も必要としないことは同じではありません。
ただし、買い手が見つかるかは個別の判断です。引き継いだ後に事業を続けられるかを確認するため、現在の状況を正確に伝える必要があります。
あさひ国際会計株式会社が支援して成約した案件には、売上が運送業で年商1億円台の会社があります。債務超過は3,000万円規模、従業員は10名前後でした。当社の成約資料を2026年8月に確認した事例で、同様の条件での成約を約束するものではありません。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。株式の価格に加え、事業を引き継ぐ条件も比較材料になります。
M&Aでも、会社の借入と保証は個別に扱う
第三者への株式譲渡では、会社の法人格は変わりません。そのため、会社の借入などの債務は会社に残ります。買い手が株式を取得することと、会社の借入を完済することは別です。
事業譲渡では、引き継ぐ財産や契約を選んで設計します。ただし、商号を続けて使う場合など、買い手にも債務の責任が生じることがあります。「借金を置いて事業だけ移せばよい」と単純には考えられません。
中小M&Aガイドライン第3版は、経営者保証の扱いを最終契約の主要項目に位置づけています。金融機関との保証契約が、売り手と買い手の合意だけで消えるという意味ではありません。出典は中小企業庁「中小M&Aガイドライン」です。
保証解除の条件は、売買条件と金融機関の同意をつないで確認します。 株式の引渡し後に何を確認するかまで、契約を結ぶ段階で整理します。
事業を続ける損失が重い場合は、法的整理も比較する
事業を続けるほど未払いが増える状態では、買い手探しを続ける負担も考えます。譲渡の見込みだけで支払いを先送りすると、従業員や取引先への影響が広がるおそれがあります。
状況によっては法的整理が適切な場合もあります。会社の支払い能力と、譲渡までに必要な資金をもとに判断する部分です。M&Aで事業を残す方針だけを先に固定しないでください。
事業を閉じるなら、資産を処分した後に借入を返せるかを確認します。返し切れない見込みなら、通常の清算だけで終えられると考えず、依頼する弁護士等と手続きの適否を検討します。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。家族の生活と会社の処理を分けると、残せるものを考えやすくなります。
自社株買いを実行する前に、資料と役割分担をそろえる
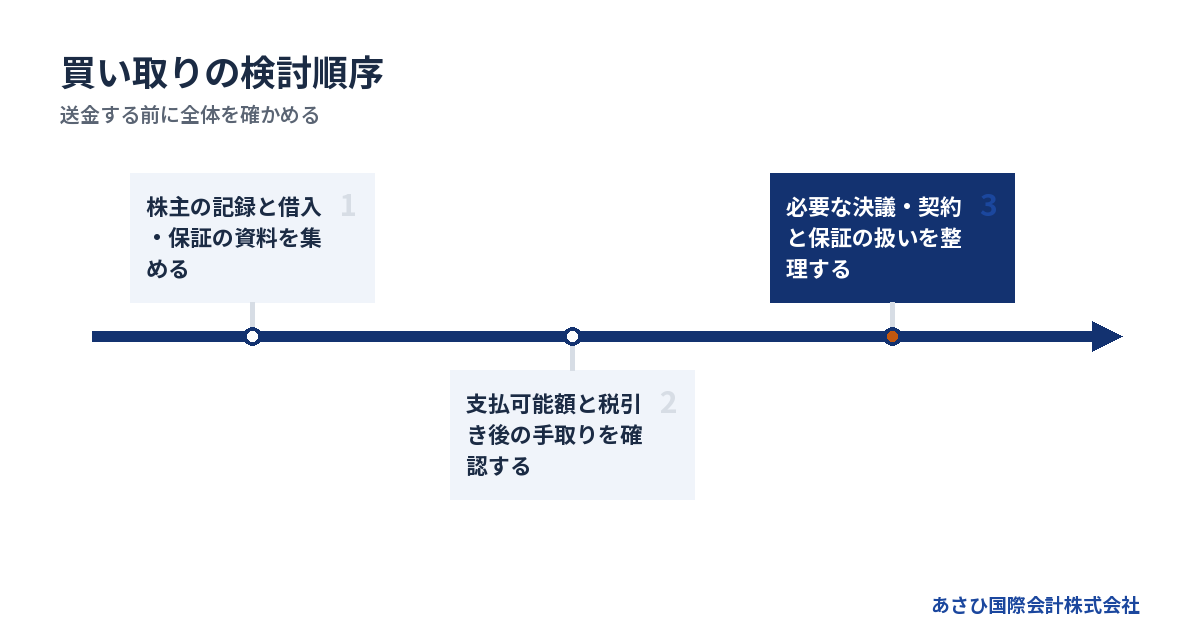
自社株買いの検討は、株主の確認から始め、会社の支払余力と税務を調べて進めます。廃業も視野にあるなら、保証の確認を後回しにしない段取りが必要です。
株主と借入の資料を、分かる範囲で集める
社長が保有株数を覚えていても、記録との一致を確認します。過去の譲渡や相続の経緯が曖昧な場合は、現在の所有関係から整理する必要があるためです。
資金については、決算時点と現在の状況を分けます。直近の決算が黒字でも、その後に大口の売上がなくなっていれば判断は変わります。
- 株主名簿と定款
- 株式を取得したときの資料
- 決算書と直近の試算表
- 現在の預金残高と支払予定
- 借入の返済予定表と保証書の写し
資料が全部そろうまで相談を待つ必要はありません。見当たらないものは「未確認」と伝えます。概算と確認済みの数字を区別すれば、何を先に調べるかを決めやすくなります。
家族が株主や保証人になっている場合も、本人の立場を確認します。親族だから社長と同じ希望だろうと決めず、契約上の責任と意向をそれぞれ整理してください。
合意・決議・支払いを、ひと続きの作業にしない
価格に合意した後も、会社として必要な決議や、ほかの株主への対応を確認します。株主が少ない会社でも、売買契約だけで手続きが完了するとは限りません。
具体的な手続きは、定款や株式の内容、取得する方法などで異なります。一般的な流れをそのまま実行せず、自社の条件に沿って確認します。
1. 売り手と対象株式を確認する
2. 価格と支払可能額を確認する
3. 必要な決議と契約書を整える
4. 支払い後の記録と税務処理をおこなう
退任や事業承継を伴うなら、その日程も重ねます。株式の代金を払う日と、代表者の変更日が同じとは限らないためです。保証について金融機関等の同意が要る場合は、その進み具合も踏まえて実行条件を考えます。
急いで送金し、書類を後から合わせる進め方は避けます。支払いの前に、取引全体を確認できる状態を作ります。
税務・法務・M&Aで、依頼する仕事を明確にする
自社株買いには、価格の検討だけでは終わらない仕事があります。税金の計算と、会社の手続きの確認では、扱う領域が違います。
| 担当 | 主に確認する内容 |
|---|---|
| 経営者本人 | 目的と資金計画の説明 |
| 税理士 | 税務評価と手取りの試算 |
| 弁護士等 | 適法性と法的手続き |
| M&A仲介 | 買い手探索と譲渡条件の設計 |
金融機関との交渉の主体は、経営者ご本人です。必要に応じて、依頼する弁護士等の専門家が担います。当社は、協議に必要な財務資料の整備や事業価値の説明資料の作成を担う後方支援の立場です。
相談時には、何を依頼したいかを伝えてください。自社株買いの税額だけを知りたいのか、廃業や譲渡も比較したいのか。目的が共有できると、検討に抜けが生じにくくなります。
費用が心配なら、支払時期も含めて相談する
専門家への費用は、依頼内容によって変わります。価格の検討に加え、契約や税務申告まで頼むのか。見積もりでは作業範囲と支払時期を確認してください。
あさひ国際会計株式会社の再生型M&A仲介は、相談無料で着手金なし、成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。当社の費用条件として、2026年8月に確認した内容です。
成功報酬そのものが無料という意味ではありません。また、自社株買いに関する税務や法務の費用まで、同じ条件になるという説明でもありません。別途依頼する専門家への費用や税金は区別します。
手元で払えない場合は、その事情を最初に伝えてください。費用を出すために会社から資金を移す前に、支払方法と進められる範囲を確認します。成約を前提にした未確定の収入で、先の支払いを約束しないようにします。
よくある質問
自社株買いをすれば、会社の借金を減らせますか?
株式の買い取り代金を株主に払っても、それ自体では会社の借入は減りません。借金が減るのは返済などをおこなった場合です。社長の入金と会社の借入残高を別々に確認してください。会社の現預金が減るため、返済余力が小さくなる可能性もあります。
自分しか株主がいない会社でも、自社株買いはできますか?
株主が社長だけという事情だけで、可否は決まりません。会社が取得する範囲や支払える額、必要な手続きを確認します。取得後に議決権を行使する株主がいなくなるような設計にも注意が必要です。「自分の会社だから自由に払える」と考えず、株主構成を含めて検討してください。
株式を会社に売って退任すれば、連帯保証も終わりますか?
株式の売却と退任だけでは、保証が終わったことにはなりません。借入先との保証契約を確認し、解除について金融機関等の同意を得る必要があります。買い取り代金の受領を、保証解除の確認の代わりにはできません。借入先ごとに確認状況を整理します。
廃業するか決めていなくても、相談できますか?
方針が決まっていない段階でも、当社へご相談いただけます。自社株買いを考えている理由と、直近の支払い状況をお伝えください。再生型M&Aが候補になるか、事業価値や資金の面から整理します。状況によっては法的整理が適切な場合もあり、法的判断は依頼する弁護士等の専門家が担います。
まとめ
会社の預金残高と次の支払予定を並べ、株式の買い取り後にも会社が支払えるかを確認してください。廃業も迷っているなら、保証書の写しを手元に置き、自社株買いを考えた理由から無料相談でお聞かせください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月22日