


目次
この記事の対象と結論
会社の休眠とは、一般には法人を残したまま事業活動を休むことです。営業を止めても、借入や経営者の連帯保証が自動で消えるわけではありません。
返済が重く、設備や従業員をどうするか決められない。そんなとき、休眠は結論を急がずに済む道に見えるかもしれません。ただ、売上が止まったあとも支出が続けば、選べる道が狭くなるおそれがあります。
休眠が選択肢になるのは、休む間の支払いと、再開の条件を説明できるときです。 再開の見通しが薄い場合は、廃業やM&Aも並べて比べます。
今後90日以内に撤退の方向を決めたい経営者は、休止中に残る支払いを書き出してください。そのうえで、事業を休ませるのか、引き継ぐのか、整理するのかを選びます。支払期限が先に来る場合は、判断を前倒しする必要があります。
会社の休眠とは、法人を残して営業を休むこと
日常的にいう会社の休眠は、事業を休止して法人を残す状態を指します。一方、会社法の「休眠会社」は、登記を長期間していない株式会社を指す別の用語です。
営業を止めても会社の契約は残る
店を閉める、受注を止める、設備を動かさない。営業上の動きを止めても、それだけで会社が消えるわけではありません。会社名義の契約は、それぞれ内容を確認する必要があります。
たとえば、使わなくなった倉庫でも、賃貸借契約が続けば賃料の負担が残りえます。設備も同じです。リース契約を続けるのか、返すのかで、必要な資金は変わります。
「休眠する」と決めたあとに、契約書を探し始めると見落としが生じます。先に確認したいのは次の項目です。
- 借入の返済条件と連帯保証の内容
- 建物や設備の契約期間と解約条件
- 従業員との雇用契約と未払いの有無
- 受注済みの仕事と顧客への履行義務
営業停止日だけ決めても、支払いの終了日はそろいません。止める業務と、残る契約を対応させると、休眠後の実態が見えてきます。
社内では「休眠」の言葉で通じても、契約相手には内容を伝える必要があります。新規受注だけ止めるのか、既存の仕事も終了するのか。連絡担当者が残るかどうかまで決めておくと、認識のずれを減らせます。
法律上の休眠会社は、登記の放置が基準
会社法472条の休眠会社は、最後の登記から12年が経過した株式会社です。実際に営業しているかどうかだけで決まるものではありません。
法務大臣の公告後、2か月以内に必要な登記などをしない場合があります。「事業を廃止していない」旨の届出もなければ、期間満了時に解散したものとみなされます。いわゆる、みなし解散です。会社法472条と法務省の説明に基づく内容です〔2026年8月18日確認〕。法務省「休眠会社・休眠一般法人の整理作業について」
この12年は、意図的に事業を休んでよい期間を意味しません。株式会社についての登記上の基準です。ほかの会社形態へ、そのまま当てはめることも避けてください。
休む場合も、登記や届出の管理は残ります。郵便物を受け取り、内容を確認する担当者も必要です。会社を使わないことと、会社の管理をやめることは分けて考えます。
休眠・廃業・解散は、同じ意味ではない
休眠は再開の余地を残した休止として使われます。廃業は事業をやめる意味で使われますが、法人をどう整理するかまでは、その言葉だけでは分かりません。
株式会社が株主総会の決議で解散した場合、原則として清算に進みます。清算では会社の財産や債務を整理します。会社法471条・475条に基づく説明です〔2026年8月18日確認〕。e-Gov法令検索「会社法」
→ 横にスクロールできます
| 選択・状態 | 主な意味 | 残る確認 |
|---|---|---|
| 休眠・休業 | 事業を休む | 維持費と再開条件 |
| 廃業 | 事業をやめる | 法人と債務の整理 |
| 解散・清算 | 法人の終了へ進む | 財産と債務の処理 |
| M&A | 会社や事業を譲る | 承継条件と保証 |
「休眠届を出せば会社の問題が片づく」と考えると、債務の整理が抜け落ちます。会社を残す判断と、残った負担をどう払うかは、別々に答えを用意してください。
借入と連帯保証は、休眠だけでは整理されない
休眠しても、借入の返済条件や連帯保証が自動で変わることはありません。返済が難しい場合は、休止後の資金繰りと契約内容をもとに、対応を検討します。
売上が止まると返済原資も減る
営業を休めば仕入れなどの支出が減る場合があります。その反面、返済に使っていた売上も止まります。費用が減る額だけを見て休眠を選ぶと、資金不足を見誤りかねません。
まず、入金と支払いを日付で並べます。帳簿上の利益よりも、実際に使える現金が判断材料です。売掛金があっても、予定どおり回収できるかは分けて確認します。
- 休止後に入る売掛金の回収予定
- 返済日ごとの元金と利息の支払額
- 休止しても続く固定費
- 解約や撤収のときに生じる支出
返済を続けられない見通しなら、その事実を前提に進めます。休眠後に売上がなくなってからでは、金融機関へ説明できる材料も少なくなりがちです。
金融機関との協議は、経営者本人が主体となります。必要に応じて、依頼する弁護士等が対応します。伝える内容は「営業を止めたい」だけでは足りません。止めたあとに何を回収し、どこまで支払えるかも示します。
借入先が複数ある場合は、会社全体の返済額をそろえて見ます。一部の借入だけ確認しても、資金の不足日は分かりません。返済条件の変更を予定するなら、合意前の数字と合意後の数字を混ぜないようにしてください。
社長を辞めても連帯保証は別に残りうる
代表者の立場と、保証契約上の立場は別です。休眠に伴って役員を辞めたり、ほかの人に代表者を任せたりしても、そのことだけで保証解除にはつながりません。
民法454条では、連帯保証人は「前二条の権利を有しない」とされています。会社に先に催告するよう求める権利などがない、という意味です。会社への請求を先に済ませてもらえるとは考えないでください。民法452条から454条に基づく内容です〔2026年8月18日確認〕。e-Gov法令検索「民法」
確認の出発点は、手元の保証契約書です。写しが見つからない場合も、保証がないと判断することは避けます。
会社の借入残高と、自分が保証している範囲を照合してください。借入ごとの保証人が違う可能性もあります。家族が保証人になっているかは、推測で済ませない方がよい項目です。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
保証債務の整理には、会社側の対応も関わる
すでに負っている保証債務には、整理を検討する枠組みがあります。「経営者保証に関するガイドライン」です。ただし、休眠を届け出れば使えるという仕組みではありません。
保証債務の整理では、会社側の債務整理の状況も問われます。法的債務整理や準則型私的整理とあわせた検討が必要です。対象となる保証契約かどうかに加え、債権者の回収面での合理性なども確認されます。全国銀行協会「経営者保証に関するガイドライン」
法人と個人の経理を分けることは、日々の管理でも意味があります。しかし、それだけで既存の保証債務を整理できるわけではありません。新たな保証を求めない場面と、すでにある保証を整理する場面では、見る要件が異なります。
「休眠して様子を見る間に、保証も何とかなるかもしれない」と期待を重ねないことです。会社の返済方針と個人の保証の扱いを、同じ検討表に置いてください。
休眠中の負担は、設備と従業員をどう残すかで変わる
休眠の負担を見積もるには、営業停止後も残る契約や管理を拾う必要があります。法人を維持する費用だけで比べると、設備の保管や雇用への対応が抜け落ちます。
設備は所有者と契約条件を確かめる
工場の機械や営業用の車両は、手元にあっても自由に処分できるとは限りません。自社所有か、リースか、担保の対象かによって確認事項が変わります。
保管して再開に備えるなら、その費用がかかります。一方、売却すると再開時に調達し直す必要が生じます。設備を残す判断は、将来使う見込みとセットです。
確認用の一覧には、次の内容をそろえます。
- 所有者とリース契約の有無
- 担保設定など処分上の制約
- 保管費と保守費の負担
- 売却・返却・撤去の条件
帳簿の金額は、そのまま売却代金にはなりません。撤去や運搬に費用がかかる場合もあります。手元に残る資金を比べるなら、売値から必要な支出を差し引いて考えます。
借入が厳しいと、換金できる設備から売りたくなるものです。ただ、中心となる設備を先に手放すと、事業を一体で引き継ぐ選択肢が狭まることがあります。処分の順番も検討してください。
設備の写真や稼働状況が分かる記録は、保管か譲渡かを比べる材料になります。故障や修繕の必要がある場合も、最初から記録に入れます。買い手の検討が進んだあとで判明すると、条件の見直しにつながりえます。
従業員の雇用は、営業停止と同時には片づかない
休眠すると決めても、従業員との雇用関係が自動で終わるわけではありません。在籍を続けるのか、退職への対応が必要なのかを、営業の予定と分けて検討します。
休業中の賃金や退職時の扱いは、契約内容と法令の確認が必要です。給与を払わずに在籍だけ続けてもらう前提で、資金繰りを組むことは避けてください。
労働基準法24条は、賃金を「毎月一回以上、一定の期日を定めて」支払うと定めています。退職者についても、請求があった場合の支払期限が別にあります。すでに働いた分の賃金と、今後の雇用の話を混ぜないことです〔2026年8月19日確認〕。e-Gov法令検索「労働基準法」
説明の際には、決まったことと未定のことを分けます。再開日が決まっていないなら、そのまま伝える方が、従業員も生活の予定を考えやすくなります。
雇用を残したい場合は、休眠以外の道も検討対象です。従業員が働き続けられる事業として、買い手へ引き継げる余地がないかを調べます。ただし、雇用条件は譲渡の方法や合意内容によって変わります。
税務・社会保険・契約管理の確認は続く
売上がなくなることと、税務上の申告や納付の扱いは同じではありません。休業の実態や届出の内容に応じて、残る手続きを確認します。すでに発生した未払いも、別に把握する必要があります。
税金がかからない前提で資金計画を組むと、あとから修正が必要になりかねません。社会保険についても、従業員や役員の状況を踏まえた確認が必要です。休眠という呼び名だけでは、扱いを決められません。
管理を引き継ぐ担当者には、次の項目を渡します。
- 申告・届出の要否と期限
- 税金や社会保険料の未払額
- 契約更新日と解約の通知期限
- 郵便物と帳簿の保管場所
役所や契約相手からの通知を見落とすと、対応が遅れます。事務所を明け渡す場合は、連絡先や書類の保管方法も整えてください。
休眠の費用は、休むための支出と、休んでいる間の支出を合わせて見る必要があります。 さらに、再開するつもりなら、再開時に必要な資金も別に残せるかを考えます。
休眠・廃業・M&Aは、再開の見込みと支払能力で比べる
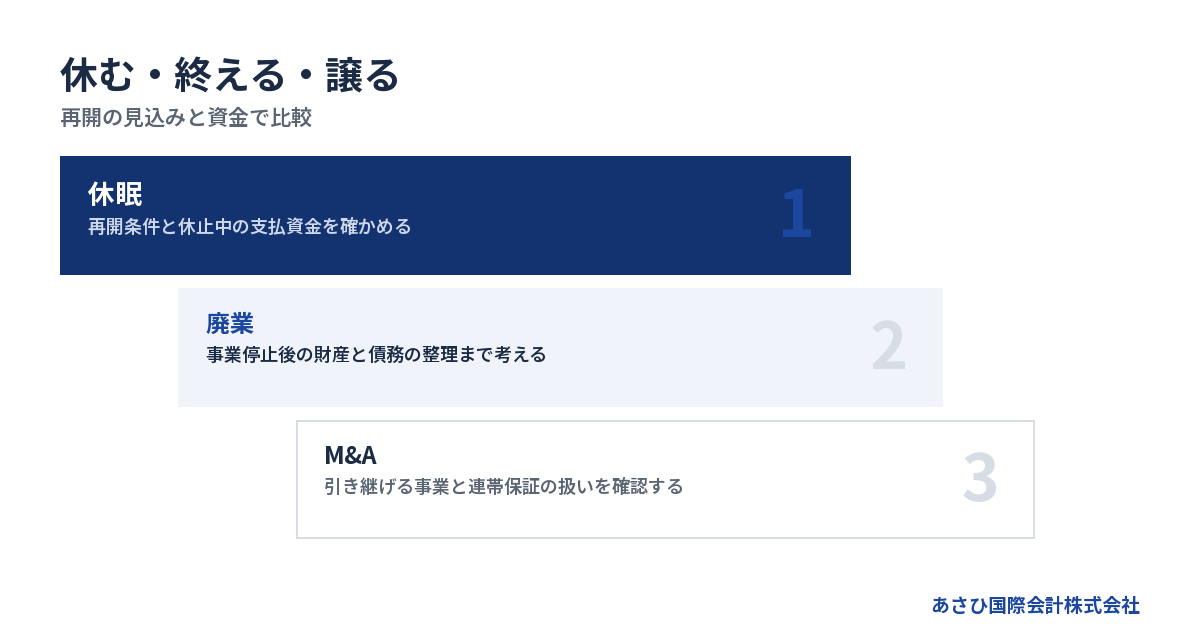
休眠を選ぶかどうかは、再開の根拠と、休止中の資金で判断します。事業を続ける人が変われば成り立つ場合はM&A、支払いの整理が優先される場合は法的整理も比較対象です。
再開の条件を言葉にできるなら休眠を検討する
再開の見通しは、「景気がよくなれば」だけでは判断材料になりません。何が変わったら営業を戻せるのかを、会社の事情に即して書きます。
受注が戻る根拠があるのか。経営者が戻れば再開できるのか。設備や人材を維持できるのか。条件を具体化すると、待つための費用にも意味を付けられます。
- 再開を決める条件が具体的にある
- 休止中の支払いに充てる資金がある
- 再開に必要な設備や人材を残せる
- 再開できない場合の判断日を決められる
すべてに見通しが立つなら、休眠を比較する土台になります。反対に、答えがほとんど空欄なら、休む期間だけを決めても問題は先送りされやすくなります。
経営者自身が再開を望んでいるかも外せません。会社を残せても、戻る意思がないまま維持費を払い続けると、負担だけが続く可能性があります。
再開の条件は、家族や共同経営者にも説明できる形にします。「もう少し待ちたい」という気持ちを否定する必要はありません。そのうえで、待つ期限と使える資金の上限を決めると、次の判断がしやすくなります。
廃業は、事業停止後の債務処理まで見積もる
再開を予定しないなら、法人を残す理由を見直します。維持する支出と、終了へ進む支出を比較してください。登記にかかる費用だけで、安い方を選ぶ話ではありません。
返済できるかどうかも分岐点です。財産を処分して支払える場合と、支払いきれない場合では、検討する手続きが変わります。解散を決めれば借入がなくなる、という順序では進みません。
支払いが難しいときは、会社の財産と債務を整理する法的手続きも検討します。会社と経営者個人の扱いは、連帯保証などを踏まえて別に判断します。
状況によっては法的整理が適切な場合もあります。買い手探しを続けることで未払いが増えるなら、M&Aにこだわらず、弁護士等による整理の検討を急ぐ場面です。
→ 横にスクロールできます
| 判断材料 | 休眠を考える方向 | 別の道も比べる方向 |
|---|---|---|
| 再開の根拠 | 条件が具体的 | 期待だけが残る |
| 維持資金 | 支払いを賄える | 不足が見込まれる |
| 事業の需要 | 自社で戻せる | 他社なら生かせる |
| 経営者の意思 | 再開したい | 撤退を望んでいる |
表は手続きを決める判定表ではありません。休眠だけに絞らず、どの選択肢を詳しく比べるかの整理に使います。
事業に価値が残るなら、停止前に譲渡も比べる
経営者が撤退したい会社でも、事業を続けたい買い手が見つかる可能性があります。会社全体の利益だけで決まるものではありません。
買い手が検討するのは、引き継いだあとに使える事業です。継続する受注や、仕事を担う従業員が判断材料になります。稼働できる設備がまとまっていることにも意味があります。
営業停止後に従業員が退職し、取引が途切れると、引き継げる中身が変わります。「まず休眠し、その後で売却を考える」という順番が合わない会社もあります。
当社が支援して成約した案件には、製造業で売上1億円規模の会社があります。従業員数名の小規模な会社でした。小さいという理由だけで、検討対象から外す必要はありません。
ただし、過去の成約は個別の会社の結果です。設備の状態や事業の継続性によって、買い手の判断は変わります。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
撤退の判断は、資金が尽きる日から逆算する
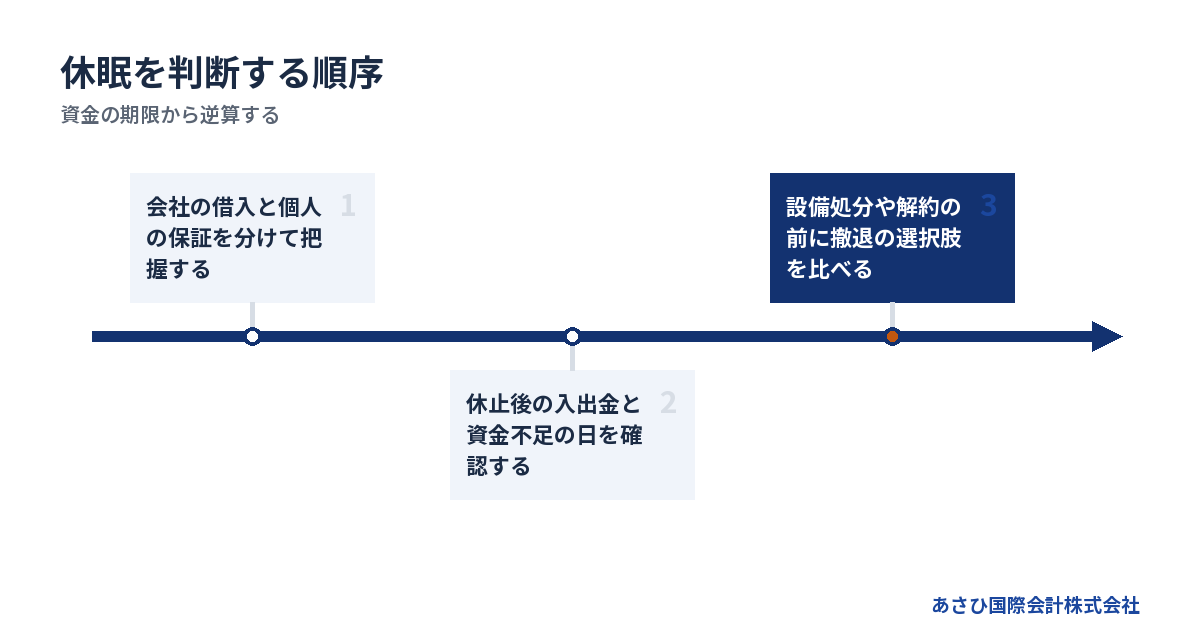
撤退を90日以内に考える場合でも、支払いに使える資金が先に尽きるなら、判断を早めます。暦上の期限より、会社が負担できる支出を起点に段取りを組みます。
最初に、会社と個人の資料を分けてそろえる
判断のために、最初からすべての資料を完成させる必要はありません。現在の借入と直近の支払いが分かれば、相談で不足する資料を絞れます。
会社の資料と、経営者個人の資料は分けて用意します。会社の資産が個人の返済に使えると考えたり、家計の預金を会社の資金に含めたりすると、見通しが混乱するためです。
- 決算書と直近の試算表
- 預金残高と入出金の予定
- 借入返済予定表と保証契約書
- 設備・賃貸借・雇用の契約資料
個人の生活費も、会社の維持費とは別に書きます。追加で会社へ資金を入れるつもりなら、その後の暮らしが成り立つかを確認してください。
不足する資料には「未確認」と記します。分からない金額をゼロとして扱うと、休眠を続けられる期間が実際より長く見えてしまいます。
資料をそろえる担当者と、数字を更新する担当者も決めます。社長だけが把握している情報は、口頭のメモでも残してください。数字の基準日を合わせると、相談時の説明が短く済みます。
入金が遅れる場合も含めて、残高を比べる
資金繰りは、想定どおりに入金される場合だけで作らない方が役立ちます。売掛金の回収が遅れた場合も、残高がどう動くかを確認します。
支出には確定分と見積もり段階のものがあります。両者を分け、見積もりが出ていない撤去費などを一覧の外に置かないようにしてください。
比較する流れは次のとおりです。
1. 現在使える会社の資金を確認する
2. 入金と支払いを日付順に並べる
3. 休眠・廃業・譲渡の支出を加える
4. 資金不足が生じる日を比較する
M&Aの譲渡代金も、成約前に使える資金とは扱えません。買い手候補がいる段階と、契約条件が固まった段階では見通しの確かさが違います。
予定が崩れたときに何を見直すかまで決めます。入金遅延が判明した時点で、休眠の維持期間を短くする判断が必要になることもあります。
残高だけでなく、その残高からまだ何を払うかも確認してください。口座にお金があっても、直近の給与や契約上の支払いに充てる予定なら、自由に使える余力とは異なります。
設備処分や解約の順番を、引継ぎの可能性と照合する
休眠や廃業の準備は、決めやすいものから実行すると後戻りが難しくなります。設備の売却や拠点の解約は、事業の再開や譲渡に影響するためです。
売却代金が入るとしても、その設備がなくなれば受注を引き継げない場合があります。従業員への説明も、譲渡の見込みと矛盾しない段取りが要ります。
残す候補と処分候補を分けたうえで、契約上の制約を確認します。会社の財産を安く移すなど、債権者に不利益となる処分を自己判断で進めることは避けてください。個別の法的評価は、依頼する弁護士等が担います。
業種ごとの届出時期にも注意が必要です。一般貨物自動車運送事業では、休止・廃止は30日前までの届出とされています。貨物自動車運送事業法32条による内容です〔2026年8月19日確認〕。営業を止める日の設定にも、こうした条件が関わります。
資金の期限と、契約・許認可の期限を同じ予定表に置いてください。 休眠後の管理まで担当者を決めると、止めたあとに残る仕事も把握できます。
再生型M&Aは、事業の引継ぎと保証の扱いを別々に確かめる
再生型M&Aを比べるときは、会社や事業を引き継ぐ条件と、連帯保証の扱いを分けて確認します。売買の合意だけで、金融機関との保証契約が消えるわけではありません。
株式譲渡と事業譲渡では、残る会社の姿が違う
会社の株主が変わる株式譲渡では、法人格は変わりません。会社の借入も、基本的には会社に残ります。そのうえで、経営者保証をどう扱うか検討します。
事業や財産を選んで引き継ぐ方法が事業譲渡です。譲渡後も売り手の法人が残るため、その会社の債務をどう整理するかという課題が続きます。
事業譲渡なら債務を置いていける、と単純には整理できません。商号の継続使用などによって、買い手側にも責任が生じる場合があります。債権者を害する譲渡にも法的な問題が生じえます。
中小企業庁の「中小M&Aガイドライン第3版」でも、手法ごとの留意点が示されています。選ぶ際は、譲渡できる対象と、譲渡後に残る負担を対応させます。中小企業庁「中小M&Aガイドライン」
休眠中の会社についても、法人が残っているという理由だけで価格は決まりません。引き継げる契約や資産の実態を確認する必要があります。
譲渡代金を受け取る主体も、手法に応じて確かめます。会社に入るお金と、株主個人に入るお金を混ぜないことです。借入返済に充てる資金を考える際に、この区別が関わります。
買い手との約束と、金融機関の同意を分ける
買い手が保証の解除に対応すると約束しても、それだけでは金融機関を拘束できません。解除や移行は、金融機関等の判断を伴います。
確認する項目は、契約書の記載だけにとどまりません。実際にどの借入について、どのような対応を予定しているかを確認します。
- 対象となる借入と保証契約
- 買い手が対応する内容と時期
- 金融機関の同意の見通し
- 予定どおり進まない場合の扱い
買い手の資力も検討材料です。高い譲渡価格の提示があっても、事業運営や借入への対応に使える資金があるかは別に確かめます。
あさひ国際会計株式会社では、これまで成約に至った案件で、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
詳しくは自己破産しないで会社をたたむ方法|借金・連帯保証が残る社長の「第三の選択肢」をご覧ください。
相談では、休眠を決めていない段階から比較できる
「休眠するか迷っている」という段階でも、相談は可能です。再開したい気持ちが残っているなら、その希望も伝えてください。事業を譲る前提で結論をそろえる必要はありません。
当社の役割は、再生型M&Aの仲介と資料整備などの後方支援です。事業価値の説明資料を作り、M&Aの条件を設計します。金融機関と協議する主体は経営者本人です。必要に応じて、依頼する弁護士等が対応します。
税務は税理士、登記は司法書士など、内容に応じた確認も必要になります。法的な債務整理は、依頼者が委任する弁護士等の専門家が担います。各分野で何を確認するかを分けると、相談の目的が明確になります。
ご相談は無料です。仲介報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。報酬そのものが無料という意味ではなく、会社の既存債務なども別に確認します。
電話では、次の内容が分かる範囲で伝われば、検討を始められます。
- いつごろ営業を止めたいか
- 次に厳しくなる支払いは何か
- 再開と撤退のどちらを望んでいるか
- 従業員や設備を残したいか
よくある質問
会社の休眠とは、借金の支払いを休むことですか?
会社の休眠は、一般には事業活動を休むことです。借入の支払いを止める合意とは異なります。返済条件が変わっていなければ、元の契約を前提に支払いを考えます。難しい場合は、休止後の入出金を示したうえで、経営者本人や依頼する弁護士等が対応を検討します。
休眠中は税金や維持費がかからなくなりますか?
休眠という理由だけで、税金や維持費がなくなるとは考えないでください。申告や届出の扱いは、事業の実態などに応じた確認が必要です。賃料や設備の保管費も契約次第で残ります。すでに発生した未払いを含め、営業を止めたあとの支出を個別に拾って見積もります。
会社を休眠させる期間に、法律上の上限はありますか?
一般的な休業期間と、会社法上の休眠会社の基準は別です。株式会社については、最後の登記から12年という基準があります。ただし、12年間の休業を認める意味ではありません。登記を長くしていない会社を整理する制度です。会社法472条の扱いは、法務省の説明で確認できます〔2026年8月18日確認〕。法務省「休眠会社・休眠一般法人の整理作業について」
借入が多い会社は、休眠してからM&Aを考えた方がよいですか?
営業を止める前から、M&Aを並行して検討する方が比較しやすい場合があります。従業員の退職や設備の処分が進むと、引き継げる事業の中身が変わるためです。ただし、未払いが増えている状況では、買い手探しに時間をかけられないこともあります。資金の期限を踏まえ、法的整理も含めて判断します。
まとめ
休眠を決める前に、休止後も続く支払いと、再開できる条件を書き出してください。再開の根拠や維持資金に不安がある場合は、設備の処分や解約を進める前に、あさひ国際会計株式会社へ現在の状況をお聞かせください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月23日