


目次
この記事の対象と結論
フランチャイズオーナーの借金は、閉店後も返済や精算が必要になる場合があります。個人でどこまで負うかは、契約名義と連帯保証の内容から確かめます。
撤退を考えると、本部の違約金に目が向きがちです。ただ、銀行の借入と設備のリースは別の契約。本部との解約がまとまっても、ほかの支払いまで終わるとは限りません。
最初に分けるのは、会社が負う債務と、自分が負う債務です。 そのうえで、閉店する場合と店舗を引き継ぐ場合の負担を比べます。今後90日以内の判断を考えていても、支払日や解約通知の期限が先に来るなら、その日付から逆算してください。
撤退や借金について相談する経営者は珍しくありません。契約書がそろわない段階でも、責任範囲を整理するところから相談できます。
フランチャイズオーナーの借金は契約ごとに責任が分かれる
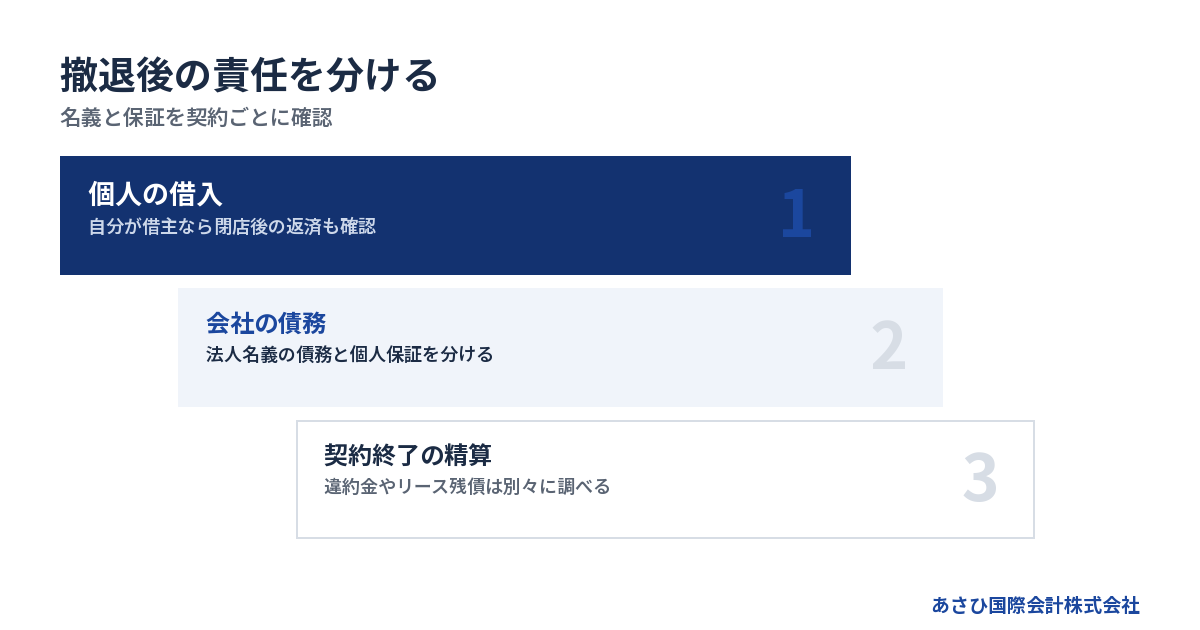
「オーナーだから全額が個人の借金」とは限りません。借りた人・契約した人と、保証した人を分けると、確認すべき責任が見えてきます。
個人経営では、自分が契約当事者になっているかを見る
個人で加盟し、個人名義で融資を受けている場合は、自分が借入の当事者です。店で使ったお金でも、店舗の閉鎖と借入契約の終了は別に考えます。
屋号の記載だけで判断しないでください。申込書の表紙には店舗名があっても、契約者欄には個人名が書かれていることがあります。本部への加盟契約と融資契約で、名義が違う可能性もあるためです。
確認したいのは次の箇所です。
- 契約当事者として記載された氏名
- 借主欄と保証人欄の署名
- 契約後に交わした変更書面
- 請求書に記載された請求先
途中で法人化した人は、切替時の書類も対象になります。会社の口座から返済しているという事情だけでは、借主の変更を確認できません。以前の個人契約が残っていないか、名義を変えた合意までたどります。
法人経営では、会社の債務と社長の保証を分ける
法人が借主なら、まず会社の債務として整理します。その借入に社長が連帯保証を付けているかで、個人への請求の可能性が変わります。
代表者として署名したことと、個人で保証したことは区別が必要です。同じ書面に両方の欄がある場合もあります。契約書の末尾だけで済ませず、保証の別紙や追加の合意書も確認してください。
また、銀行融資だけを見ても全体はつかめません。本部との取引や店舗の賃貸借にも、個人保証が付いていることがあるからです。
→ 横にスクロールできます
| 支払いの種類 | 主に見る契約 | 個人責任の確認箇所 |
|---|---|---|
| 借入金 | 融資契約 | 借主・保証人 |
| 本部への精算金 | 加盟契約 | 契約者・保証条項 |
| リース残債 | リース契約 | 契約者・保証人 |
| 店舗の退去費用 | 賃貸借契約 | 借主・保証範囲 |
この表は責任の結論ではありません。各契約のどこを調べるかを示したものです。会社名義でも個人保証があれば確認を続け、個人名があっても署名の立場を読み分けます。
本部の説明と、銀行・リース会社の合意は別に確認する
本部から「撤退を認めます」と言われても、それだけで銀行融資の返済条件が変わるわけではありません。リース会社や貸主との契約も、それぞれ確認が必要です。
本部が店舗を借り、加盟店へ貸している場合もあります。逆に、オーナーが貸主と直接契約している場合もあるでしょう。誰が誰に支払う構造なのかで、退去時の精算相手が変わります。
口頭の説明を受けたら、対象となる契約を明らかにします。「全部終わる」という言葉だけでは、借入や保証まで含むのか分かりません。
- 終了する契約の名称を確かめる
- 精算対象の費目を書面で受け取る
- 個人保証の扱いを別に確認する
本部が立て替えた費用などがある場合も、借入残高と混ぜずに記録します。支払先が同じでも、発生した理由の異なる債務をまとめると、請求の根拠が見えにくくなります。
家族への影響は、保証と担保を分けて調べる
家族という関係だけで、同じ返済義務を負うと考える必要はありません。一方で、配偶者などが保証人になっていたり、所有する不動産を担保に入れていたりする場合は別の確認が要ります。
保証は返済の責任、担保は特定の財産に関わる問題です。両方がある場合もあるため、「家族は保証していない」という確認だけでは足りないことがあります。
家族に説明するときは、借金の合計から話し始めるより、署名した契約を示すほうが整理しやすくなります。自宅についても、所有者と担保設定の内容を確認します。
不安から名義を変えたり、財産を移したりする判断は避けてください。後の債務整理に影響するおそれがあります。生活に使うお金と事業の資金を記録し、移動の理由を説明できる状態にしておきます。
違約金・リース残債・借入は、閉店日の残高だけでは足りない
撤退時の負担は、いまの借入残高に閉店までの支出と契約終了時の費用を加えて見積もります。請求予定額と、契約上の責任が確認できた額も分けて扱います。
違約金は金額より先に、発生する条件を読む
違約金の確認では、まず何をしたときに支払いが発生するのかを読みます。契約期間の途中でやめる場合と、更新せず終える場合で、条項が分かれている可能性があります。
本部から金額を伝えられていても、計算の前提が分からなければ検討しにくいものです。契約書のどの条項に基づくのか、算定の対象期間はどこかを確認してください。
確認事項は次のとおりです。
- 中途解約と更新終了の条件
- 解約通知の期限と提出方法
- 違約金の計算に使う項目
- 未払金との重複の有無
- 解約後も続く契約上の義務
契約書に金額があることだけで、個別の請求の有効性まで判断することはできません。請求根拠に争いがある場合の法的評価は、依頼する弁護士が担います。
書類をそろえる段階では、請求を受けた額を消さずに残してください。その横に「算定根拠を確認中」と付ければ、未確定の金額を支払確定額と混同せずに済みます。
リース設備は返せば精算が終わるのか
設備の返却と、リース契約の精算は別に確認します。使わなくなった機器を返しても、契約条件によって残債や解約時の支払いが問題になる場合があります。
また、店内にある設備をすべて売却できるとは限りません。買った設備なのか、借りている設備なのか。本部が貸与したものが混ざっていないかも確認します。
設備ごとに次の情報を記録してください。
- 所有者と契約先
- 契約終了日と支払残高
- 中途解約時の精算条件
- 返却先と撤去費用
- 譲渡・承継に必要な承諾
「次のオーナーがそのまま使う」と話が進んでも、契約者の変更が認められるかは別問題です。買い手との合意と、リース会社の承諾を混同しないようにします。
帳簿上の金額も、処分時の価格とは一致しないことがあります。売却できる前提で撤退資金に組み込むなら、所有権の確認と実際の査定を先に進めます。
借入は毎月の返済額と残高の両方を把握する
毎月の返済額だけでは、撤退後に残る借金をつかめません。残高だけを見ても、目前の支払日に資金が足りるか判断できません。
借入先ごとに、返済予定表と契約書を並べます。閉店や事業の変更について、どのような届出・協議の定めがあるかも確認する箇所です。返済条件に影響しそうな条項は、自己判断で読み飛ばさないでください。
本部への精算金を払うために、個人で追加借入を考える人もいます。ただ、会社の債務を払うための借入であっても、個人名義なら個人の負担になります。
新しく借りる前に、資金の使い道を撤退案と照合します。追加資金があれば精算まで進めるのか、単に次の支払いを先送りするのか。この違いを見ないまま借り増すと、選べる道が狭まるおそれがあります。
敷金などの入金見込みは、受取日まで確認する
閉店費用を考えるとき、敷金などの返還を当てにする場合があります。ただし、返還見込額と手元で使える現金は区別してください。
原状回復費や未払賃料が精算に含まれれば、受取額が変わる可能性があります。退去費用の支払日より、返還日が後になることも考えられます。
見積もりでは、支出と入金を別の欄に置きます。
→ 横にスクロールできます
| 区分 | 記録する内容 | 未確定なら |
|---|---|---|
| 閉店までの支出 | 金額と支払日 | 見込みと表示 |
| 終了時の精算 | 根拠と算定額 | 条項を確認 |
| 返還・売却の入金 | 手取額と入金日 | 当てにしすぎない |
| 残る債務 | 残高と返済条件 | 契約先へ確認 |
本部への預け金と物件の敷金も、返還する相手が違えば別管理です。帳簿に資産として載っているだけで、全額がすぐ戻るとは見込まないでください。
連帯保証は閉店や代表者の交代だけで終わったと判断しない
経営者個人の負担は、保証契約の対象と内容から確認します。閉店したことや会社を譲ったことだけで、保証責任の終了を判断するのは避けてください。
保証書の写しが手元にないときは、契約記録を確かめる
保証の確認は、記憶より書面が出発点です。民法446条は「保証契約は、書面でしなければ、その効力を生じない。」と定めています。電磁的記録についての規定もあります。出典はe-Gov法令検索「民法」です。
手元に写しがないことと、保証契約が存在しないことは同じではありません。電子契約で締結した可能性も含め、契約相手が保管する記録を確認します。
確認する内容は次の項目です。
- 保証の相手となる債権者
- 保証対象となる債務
- 保証人として記載された人
- 保証の上限に関する定め
- 変更・解除に関する書面
加盟契約書の中に保証条項がある場合も、別の保証書がある場合も考えられます。最初に署名した書面だけで終わらせず、更新や借換えの際の資料も見ます。
連帯保証では「先に会社へ請求して」と求める権利が制限される
通常の保証には、一定の条件で会社への催告や財産への執行を先に求める権利があります。これを催告の抗弁、検索の抗弁と呼びます。
一方、民法454条は、連帯保証人について「前二条の権利を有しない。」と定めています。そのため、会社の財産をすべて処分し終えるまで、個人への請求が来ないとは考えないでください。出典はe-Gov法令検索「民法」です。
ただし、どの時点で何を請求されるかは、債務の状態や契約内容にも関わります。請求書が届いたら、会社宛てか個人宛てかを確認します。
宛先が個人でも、請求額の全体を即座に自分の責任と決めつける必要はありません。対象となる契約と残高を照合し、法的な確認が必要な点を切り出します。
根保証は、対象となる取引と上限を読み分ける
特定の借入だけでなく、一定の範囲の取引から生じる債務をまとめて保証する契約があります。これが根保証です。本部との継続取引などでも、保証対象の書き方を確認します。
個人が保証人となる根保証について、民法465条の2は極度額を定める規定を置いています。極度額とは、保証する責任の上限です。
ただし、契約時期や更新の経緯も確認が必要になります。古い契約書に上限の記載が見つからないという理由だけで、直ちに無効と判断しないでください。
借入などを含む個人貸金等根保証では、元本確定期日も論点です。これは対象となる元本を確定させる区切りであり、その日に保証責任が消えるという意味ではありません。
対象取引の記載が広い場合は、融資の保証と本部取引の保証を混ぜず、それぞれの書面を確認します。契約の読み方によって結論が変わる部分は、弁護士による法的確認につなげます。
保証を整理する制度は、会社側の整理と合わせて検討する
経営者保証に関するガイドラインには、一定の要件のもとで保証債務の整理を求める枠組みがあります。撤退を考える場面では、保証を付けない融資の要件とは区別して読みます。
既存の保証債務を整理するための主な確認事項は、次のとおりです。
- 保証契約が対象要件に合うこと
- 会社側の所定の整理手続があること
- 債権者にも経済的な合理性があること
- 所定の免責不許可事由がないこと
会社側では、法的債務整理か準則型私的整理の申立てが関わります。利用と同時の申立て、手続の係属中、既に終結している場合などが対象です。個人が財産を開示するだけで利用できる仕組みではありません。
免責不許可事由についても、破産法252条1項のうち10号を除く事由が対象です。該当する事由が生じておらず、そのおそれもないことなどが求められます。詳細は全国銀行協会「経営者保証に関するガイドライン」に示されています。
本部の違約金やリース債務まで、同じ枠組みで一括処理できるとは限りません。債権者と契約の対象範囲を確認します。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
撤退方法は、残る借金と実行までの資金で比べる
閉店、店舗譲渡、法的整理の比較では、最終的な負担に加えて実行まで資金が続くかを見ます。売却価格だけで進路を決めると、その途中の支払いを見落としかねません。
閉店して精算する案は、止めた後の支払いも計算する
営業を止めれば、仕入れなどの支出が減る可能性があります。一方で、売上の入金も止まり、解約や退去の費用が発生します。
閉店日を境に、資金の動きが変わります。最終営業日の残高を見て「足りる」と判断せず、その後の精算が済むまでを確認してください。
- 閉店までの営業収支
- 従業員への支払い
- 本部との契約精算
- 設備と物件の返却費用
- 閉店後も残る返済
店を閉めることと、会社の清算を終えることも別です。借金を払える見通しがなければ、通常の清算を前提に進めてよいか、法的な検討が必要になります。
店舗譲渡は、設備の価格と契約承継をセットで見る
営業を続けられる店舗なら、設備や人員を引き継ぐ案を検討できる場合があります。ただし、買い手が見つかっただけで、加盟店として営業を続けられるとは限りません。
フランチャイズでは、本部との契約をどう扱うかが実行条件になります。現在の契約を引き継ぐのか、新たな加盟契約を結ぶのか。承認や審査の有無を契約に沿って確認します。
物件の使用と設備の承継も別の確認です。本部が了承しても、貸主やリース会社の承諾が整わなければ、予定した形で営業できない可能性があります。
譲渡代金が入ることと、借金・保証がなくなることは別です。 代金の受取先と使い道、売却後に残る債務まで計算して初めて、撤退案として比べられます。
株式譲渡と事業譲渡では、代金の受取先も異なる
法人の株式を譲る場合、会社そのものは存続し、借入などの債務も会社に残ります。株主が代金を受け取る形なので、会社の返済資金と混同しないようにします。
会社が店舗事業を譲る場合は、譲渡対象や契約の承継を定めます。譲渡代金を会社が受け取る形となり、残った債務の処理も検討対象です。
→ 横にスクロールできます
| 撤退の形 | 主に確認する条件 | 残る課題 |
|---|---|---|
| 閉店して精算 | 精算資金の見通し | 残債と個人保証 |
| 株式譲渡 | 買い手と契約条件 | 保証解除の確認 |
| 店舗の事業譲渡 | 本部等の承諾 | 残る会社の整理 |
| 法的整理 | 支払能力と手続 | 個人側の整理 |
事業譲渡なら債務の問題を切り離せる、と単純には扱えません。商号の続用や債権者を害する譲渡には、会社法上の責任が問題になる場合があります。価格の根拠と代金の使途を説明できる設計が必要です。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
支払いが続かないなら、譲渡の検討と法的整理を並べる
営業を続けるほど不足額が増え、譲渡の実行条件も整わない場合は、法的整理を含めて検討します。M&Aの成約見込みだけを根拠に、支払える期間を延ばして考えないでください。
比較する際は、買い手の関心の強さより、確認できた条件を使います。価格の提示があっても、資金調達や本部の審査が未了なら、入金予定としての確かさは異なります。
破産法は、清算だけでなく「経済生活の再生の機会の確保」も目的に掲げています。出典はe-Gov法令検索「破産法」です。
状況によっては法的整理(破産・清算)が適切な場合もあります。会社と個人の支払能力を分け、依頼する弁護士による手続の検討と、事業を引き継げるかの確認を進めます。
今後90日以内の判断は、契約期限と資金の不足日から逆算する
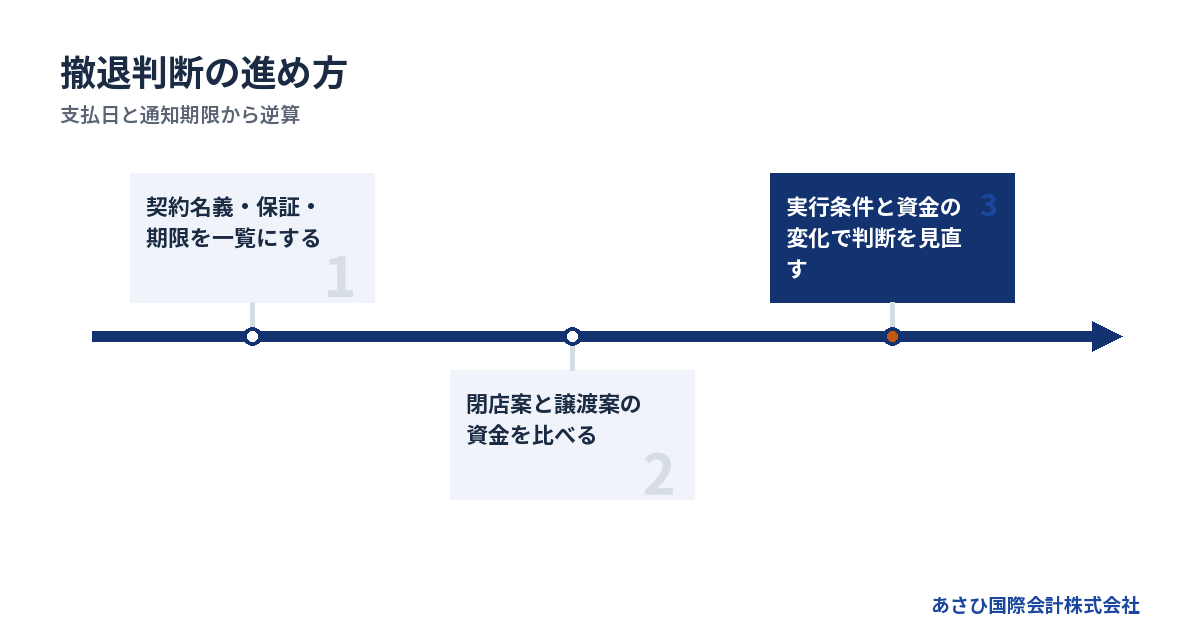
90日という期間は、待ってよい期限ではありません。最も早い支払日や契約上の通知期限を起点に、調査と判断の順番を決めます。
最初に作るのは、債務と期限の一覧
書類が多いと、全部を理解してから相談したくなるものです。最初は、分かる範囲で一覧にするだけでも構いません。
債務ごとに次の内容を記録します。
- 支払先と契約名義
- 残高と直近の支払日
- 個人保証の有無
- 担保に入っている財産
- 解約通知などの期限
- 未確認の契約条項
不明な欄は空けておきます。推測で埋めるより、何が分かっていないかを示すほうが、確認を進めやすくなるからです。
請求書や督促が届いている場合は、その日付も加えます。撤退の希望日より先に対応が必要なものを、一覧の上に置いてください。家族名義の保証があるなら、誰に関わる契約なのかも区別します。
本部へ通知する前に、通知の効果を確かめる
撤退の相談と、契約上の解約通知は、同じ扱いとは限りません。どの書面や連絡が正式な通知になるのか、契約書に沿って確かめます。
先に解約日を確定させると、店舗譲渡に必要な時間や承認との調整が難しくなる場合があります。他方、通知を遅らせると、契約更新や追加負担につながる可能性もあるでしょう。
そのため、本部へ何も伝えず待つという意味ではありません。期限を押さえたうえで、伝える内容と順序を決めます。
違約金の争いがある場合や、既に契約解除の通知を受けた場合は、依頼する弁護士の法的確認を組み込みます。通知文の内容によって立場が変わり得るため、経営判断と法的判断をつないで進める場面です。
資金繰り表には、閉店案と譲渡案の両方を置く
現在の営業を続けた場合と、閉店・譲渡した場合の資金を並べます。同じ期間で比べると、どの案でいつ不足するかが見やすくなります。
譲渡案には、実行までに必要な運転資金も含めてください。閉店案には、営業を止めた後の支払いを入れます。
記載する項目は次のように分けます。
- 入金が確認できている売上
- 支払日が決まっている経費
- 契約終了時の精算見込額
- 未確定の売却・返還見込額
- 実行に伴う税金や専門家費用
未確定の入金を含む表と、含まない表を比べると、資金の不足を早く把握できます。売却の話が延びても支払えるのか、その時点で止める判断が必要かを検討します。
判断を見直す条件を先に決めておく
撤退を考えていても、売上が少し戻ると判断を先送りしたくなることがあります。その場の気持ちだけで動かないよう、見直しの条件を置きます。
たとえば、本部の承認見通しが立たない場合、買い手の資金確認ができない場合、手元資金が予定より早く減った場合です。いずれも、資金繰り表や契約状況で確かめられる条件にします。
「良い買い手を待つ」とだけ決めると、待てる期間が曖昧になります。次の給与や家賃の支払日までに、何の確認を終えるかを具体化してください。
条件を超えたら、閉店や法的整理を含む案に切り替えて検討します。最初の方針を守り抜くことより、支払状況の変化に合わせて判断を更新する姿勢が求められます。
再生型M&Aの相談では、価格と個人保証の出口を一緒に確認する
再生型M&Aを検討するなら、店舗を譲れるかに加え、譲渡後の債務と保証を確認します。あさひ国際会計株式会社は、資料の整備とM&Aの条件設計を担う立場です。
買い手の約束だけで保証解除済みとは扱わない
買い手が「借金も保証も引き受ける」と約束しても、その合意だけで金融機関との保証契約が変わるわけではありません。保証の解除や移行には、金融機関等の判断が関わります。
中小企業庁の中小M&Aガイドライン第3版でも、保証の扱いは最終契約の主要項目です。解除や引継ぎがされなかった場合の対応も含め、条件を詰めます。出典は中小企業庁「中小M&Aガイドライン」です。
確認するのは契約の文言だけではありません。買い手の資力や、実行後に残る手続も対象です。銀行融資の保証を確認できても、本部取引やリースの保証が残っていないか、契約ごとに確認を続けます。
交渉の主体と、資料を準備する役割を分ける
金融機関や債権者との協議の主体は、経営者ご本人です。必要に応じて、依頼した弁護士等の専門家が対応します。
当社は、その協議に使う資料を整える後方支援を担います。事業価値の説明資料や資金の見通しを作り、M&Aの条件設計を進めます。債権者との交渉を代行する立場ではありません。
フランチャイズの撤退では、次の資料が判断に役立ちます。
- 店舗別の売上と収支
- 加盟契約書と追加合意書
- 借入と保証の契約書
- リース設備の契約一覧
- 物件の賃貸借契約書
- 手元資金と支払予定の表
資料が欠けていても、相談の入口は作れます。「違約金の根拠が不明」「保証書が見つからない」など、困っている箇所から共有してください。
実績は、自分の店舗に当てはまる条件と分けて見る
あさひ国際会計株式会社には、年間60件以上のM&A仲介の成約実績があります。自社集計による実績として、2026年8月に確認した情報です。飲食店の譲渡も多く手がけています。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
店舗の譲渡可否は、本部との契約や営業の収支によっても変わります。一般の成約実績を、そのまま自分の店の成約見込みとして受け取らないでください。
債務超過であることだけで検討を終える必要もありません。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
報酬と撤退費用を分けて相談する
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、当社報酬について売り手の手元からの持ち出しは0円です。
成功報酬まで無料という意味ではありません。また、本部への違約金やリース残債など、撤退そのものに伴う負担がなくなるという説明でもありません。
初回相談では、手元資金に余裕がないことも伝えてください。売却の可能性と並べて、実行までの支払額を確認します。法的手続を依頼する場合の費用は、当社の仲介報酬と分けて検討します。
借金の総額が分からなくても、次の支払日が分かれば相談を始められます。 詳細な資料が完成するのを待つより、期限のある支払いから状況を共有してください。
よくある質問
フランチャイズを閉店すれば、本部への借金はなくなりますか?
閉店だけで未払金や精算金が消えるとは扱えません。加盟契約の終了条件と、別に結んだ借入などの契約を確認します。本部が解約を了承した場合も、どの債務をどう精算する合意なのか、書面で対象を明らかにしてください。
会社名義の借金でも、オーナー個人へ請求されますか?
個人が連帯保証人になっている場合などは、請求の対象となる可能性があります。会社の代表者としての署名と、個人の保証人としての署名を読み分けます。銀行融資だけでなく、本部との加盟契約やリース契約にも保証がないか確認してください。
店舗を売った代金で借金を返しきれない場合も、譲渡を検討できますか?
返しきれないことだけで、譲渡の検討が終わるわけではありません。ただし、残る債務と個人保証をどう扱うかまで設計する必要があります。代金の受取先や債権者の回収見込みを確認し、状況によっては法的整理を組み合わせる検討も必要です。
違約金もリース残債も払えないなら、自己破産しかありませんか?
払えない費目があるという情報だけでは、個人の自己破産が必要か判断できません。契約上の責任範囲と支払能力を調べ、店舗譲渡や保証債務の整理が検討できるかを確認します。一方、支払状況によっては法的整理が適切な場合もあります。費用を用意できない事情も含め、資金の見通しを隠さず共有してください。
まとめ
加盟契約書と借入の返済予定表を手元に置き、契約名義・個人保証・次の支払日を一覧にしてください。解約通知の期限や資金の不足日が近い場合は、その日付を添えて無料相談へご連絡ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496