


目次
この記事の対象と結論
フランチャイズに失敗したその後も、債務の整理と次の収入を分けて考えれば、再出発の道筋を探れます。撤退を検討している今は、閉店費用と個人に残る責任を確かめる段階です。
違約金が怖くて本部へ連絡できない。リース残債もあり、家族への説明をためらっている。そんな状態で相談する経営者は珍しくありません。資料がそろっていなくても相談は始められます。
閉店日を決めることと、借入・連帯保証を整理することは別の判断です。 店舗を譲る道も、事業を終えて債務を整理する道も、手元資金が残るうちに比べてください。
90日以内に動くなら、支払期限から逆算します。撤退後の支払いと生活費が見えれば、再就職や再開業の準備も具体的になります。
フランチャイズ撤退後の負担は契約ごとに確かめる
フランチャイズから撤退しても、加盟契約以外の支払いが残る場合があります。本部への精算だけで判断せず、契約名義と終了条件をたどってください。
違約金は請求額と契約上の根拠を照合する
本部から違約金を示されたら、金額と算定根拠をそろえます。口頭の説明だけでは、ほかの精算金が含まれるか判断しにくいためです。
契約書の本文だけでは足りないこともあります。更新時の書類や追加の合意書で、条件が変わっていないか確認してください。
- 中途解約の条件と通知期限
- 違約金の算定方法と対象期間
- 未払金と違約金の区分
- 保証金の返還・精算条件
「払えない」と「請求に争いがある」は別の問題です。前者では、資金と支払条件を検討します。後者では、契約の解釈や請求の妥当性を法的に確認します。
根拠が分からないまま精算の合意書へ署名すると、後の検討に影響しかねません。反対に、納得できないという理由で請求を放置するのも避けたいところです。
受領した書面と回答期限を残してください。本部との説明に食い違いがある場合は、申込みから現在までのメールも判断材料になります。法的な見解が要る部分は、依頼する弁護士が確認する範囲です。
リース機器は返却と残債の精算を分ける
厨房機器や設備を返せば、支払いも終わるとは限りません。返却後に残る金額は、リース契約の条件を確認して見積もります。
設備が店内にあっても、自社の所有物とは限らないのです。買い手へ渡せるものかどうかも、先に確かめてください。
- 設備の所有者と契約名義
- 中途解約時の精算条件
- 返却・撤去にかかる費用
- 引継ぎに求められる承諾
店舗譲渡を考えるなら、設備を使い続ける条件も検討対象です。買い手が使用を希望しても、リース会社が契約の引継ぎを認めるかは別に確認します。
残債一覧には、「解約時の見積額」と「継続時の支払額」を分けて記載します。見積りの基準日も添えておけば、閉店時期が変わった際に更新しやすくなります。
営業を止めた後の保管場所や返却方法も確認対象です。店舗の明渡しだけを先に進めると、設備の搬出先が決まらないおそれがあります。
店舗を明け渡すまでの出費も撤退費用に含める
営業最終日と賃貸借契約の終了日は、同じとは限りません。売上が止まった後も家賃が発生するなら、その期間の資金も見込みます。
店舗を元の状態へ戻す原状回復については、工事の範囲を確認してください。本部の指定と貸主の要求を、分けて確かめる場面もあります。
→ 横にスクロールできます
| 支出の区分 | 確認する資料 | 見落としやすい点 |
|---|---|---|
| 本部への精算 | 加盟契約・請求明細 | 違約金以外の未払金 |
| リースの精算 | 契約・残高明細 | 返却後の支払い |
| 店舗の明渡し | 賃貸借契約・見積り | 閉店後の家賃 |
| 借入の返済 | 返済予定表・保証書 | 個人の保証責任 |
敷金や保証金は、返還予定額と入金時期を分けます。精算後に返る予定のお金を、閉店工事の着手時から使えるとは考えないでください。
概算が出たら、支払日順に並べ直します。最終収支が足りていても、返還金の入金前に工事代金を払うなら、その間の不足が生じます。
未確定の費用を空欄にすると、合計が少なく見えます。「見積り待ち」と記し、確認相手も添えておくと、費用の抜けを把握しやすくなります。
閉店と個人の自己破産を直結させない
会社の店舗を閉めるだけで、経営者個人の自己破産が決まるわけではありません。会社の債務と、本人が負う借入・保証の範囲を確かめて判断します。
法人契約か個人契約かで整理の出発点が変わる
フランチャイズの看板が同じでも、契約した人や会社は異なります。加盟契約は法人、店舗の賃貸借は個人という組合せも考えられます。店名だけでは責任の範囲を判断できません。
最初に作るのは、契約名義の一覧です。
- 契約者が会社か個人か
- 経営者本人の保証が付いているか
- 家族などが保証しているか
- 担保に入れた財産があるか
個人事業として借りた資金は、会社の借入を保証した場合と出発点が違います。「店舗の借金」とまとめず、本人が借主なのか保証人なのかを区別してください。
家族への影響も契約から確認します。保証や担保への関与を調べれば、漠然とした不安を、確認すべき事項へ絞れます。
会社名義の請求だから個人には関係しない、と早合点するのも避けましょう。契約書の末尾や別紙に、個人保証の定めが置かれている場合もあります。
連帯保証は退任や閉店だけでは整理できない
連帯保証では、会社へ先に請求するよう求める権利などが認められません。民法454条には「前二条の権利を有しない」とあります。対象は、催告の抗弁と検索の抗弁です。
会社に財産があることだけを理由に、本人への請求を避けられるとは考えないでください。保証の範囲と請求状況を確かめます。出典はe-Gov法令検索「民法」です。
保証書が見当たらなくても、保証がないとは判断できません。電磁的記録による契約もあります。写しや記録を取り寄せるところから始めてください。
銀行借入だけでなく、本部やリース会社への保証も確認対象です。銀行の保証が整理されても、別の契約に責任が残る可能性があります。
代表者を辞めたことや、店舗の鍵を返したことは、保証解除の確認にはなりません。どの契約が、どの書面で終了したかを追います。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
保証債務の整理には会社側の申立ても条件になる
すでに負っている保証債務を整理する枠組みに、「経営者保証に関するガイドライン」があります。資産を開示すれば保証が外れる、という内容ではありません。
同ガイドライン7.(1)では、会社が法的整理または準則型私的整理を申し立てていることが要件に含まれます。 保証債務の整理と同時に申し立てる場合も対象です。会社側の手続きが係属中、またはすでに終結している場合も含まれます。
会社側の申立てだけで利用が決まるわけでもありません。同項では、次の条件も満たすことを求めています。
- 保証契約が第3項の要件を満たすこと
- 対象債権者に経済的な合理性があること
- 所定の免責不許可事由やそのおそれがないこと
経済的な合理性では、会社と保証人の資産・債務を踏まえます。破産手続による配当より多くの回収が見込めるか、などが検討されます。
免責不許可事由は、破産法252条1項のうち10号を除くものです。会社側の法的整理・準則型私的整理の申立てとあわせ、適用を確認します。
これから保証を付けない融資を考える場面とは、要件が異なります。廃業する本人の資産状況だけで判断しないでください。
出典は全国銀行協会「経営者保証に関するガイドライン」7.(1)です。個別の適用判断や法的手続きは、依頼する弁護士等の専門家が担います。
撤退後の生活まで含めて閉店・譲渡・債務整理を比べる
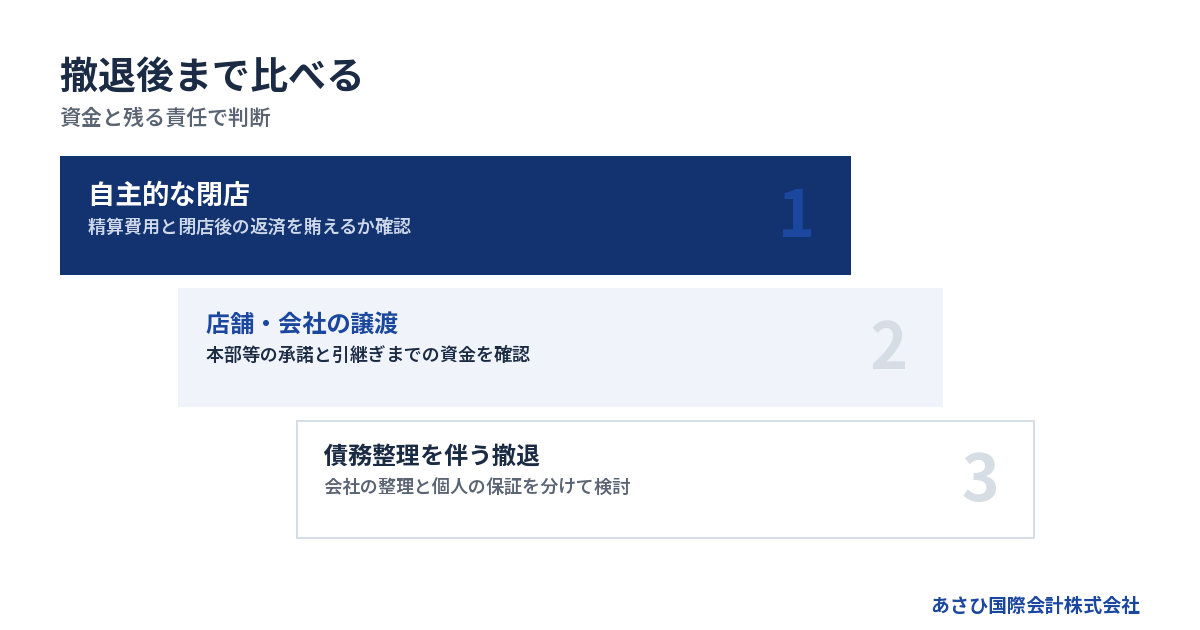
撤退の選択肢は、その後に残る債務と生活を支える収入で比べます。譲渡できる可能性があっても、引継ぎまで営業資金が続くかをあわせて判断してください。
自主的に閉店するなら完済までの資金を見積もる
営業を止めれば、仕入れなどの支出を抑えられる可能性があります。一方、解約時の精算金がまとまって発生する場合もあります。売上が止まる日から先の計算が要ります。
精算後も返済できる見通しがあるなら、自主的な閉店を検討できます。ただし「働いて返す」と決める前に、生活費を引いた返済可能額を確かめてください。
会社の預金を、そのまま本人の生活費として数えるのも避けます。会社と個人のお金を混ぜると、債務整理や税務の検討を難しくしかねません。
→ 横にスクロールできます
| 選択肢 | 判断の出発点 | 別途確認すること |
|---|---|---|
| 自主的な閉店 | 精算資金が足りるか | 借入と保証の残り |
| 店舗・会社の譲渡 | 引継ぐ価値があるか | 本部等の承諾 |
| 債務整理を伴う撤退 | 支払継続が難しいか | 個人への影響 |
店舗を閉めても、会社を残す場合は維持の支出や事務が続きます。休んでいる間の負担も、再就職後の家計と切り離して見積もってください。
閉店費用を払うと返済資金が尽きる場合は、自主的な閉店だけで整理が完了するとは考えられません。債務への対応も同時に検討します。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
赤字でも譲渡を検討できる理由を数字で示す
赤字の店舗でも、買い手が引き継ぐ価値を見いだす余地はあります。ただし、立地や常連客の存在だけでは、収支を判断する材料が足りません。
店舗単位で、売上から営業の支出を引いた状態を確かめます。借入返済による資金不足と、営業そのものの赤字を分ける作業です。
買い手に示す材料は、たとえば次の内容です。
- 月ごとの売上と営業費用
- 引継ぎ後も働く意向のある従業員
- 使用を継続できる設備
- 営業を続けるための契約条件
経営者の長時間労働で成り立つ店舗では、代わりの人件費も見込みます。本人の労働を無償とした利益だけでは、譲渡後の収支を読み違えかねません。
改善案も、買い手が実行できる範囲で考えます。仕入先の変更や営業時間の短縮が加盟契約で制限されるなら、そのまま利益改善に織り込むのは避けてください。
過去の投資額と現在の譲渡価値も別です。内装にかけたお金を取り戻すことにこだわると、営業を続ける間の損失を見落とすおそれがあります。
支払いが続けられないときは法的整理も並べる
買い手を待つ間に、損失が膨らむ場合があります。給与や仕入代金が払えない見通しなら、買い手探しだけを進める状況ではありません。
状況によっては法的整理が適切な場合もあります。事業を引き継ぐ価値が残っているかと、整理の手続きを進める資金を分けて確かめます。
破産法1条は、目的に「経済生活の再生の機会の確保」を含めています。撤退後の暮らしを立て直すことも、法律が想定する目的です。出典はe-Gov法令検索「破産法」です。
会社を整理する場合も、個人の対応は別に検討します。本人が負う保証の範囲や資産の状態によって、取りうる道筋は変わります。
弁護士費用や裁判所への費用を払えない不安も、初回から伝えてください。資金が足りないという事情を伏せたままでは、実行できる日程を組みにくくなります。
手元資金を営業の継続にどこまで使うかは、撤退の費用も含めて判断します。家族から借りれば解決する、と急いで決めないでください。
店舗を譲るなら本部の承諾と保証解除を別々に確認する
店舗譲渡では、買い手との合意に加え、契約相手ごとの承諾条件を確認します。本部が引継ぎを認めることと、金融機関が個人保証を解除することは別です。
本部・貸主・リース会社で承諾の内容は異なる
営業を引き継ぐ条件は、加盟契約から確認します。本部の承諾を求める条項があるか、承継か新規契約かによって負担が変わるかを調べてください。
株主や代表者の変更についても確認対象です。会社ごと譲る場合でも、届出や承諾を求める定めがないか読みます。
- 本部には加盟契約の承継条件
- 貸主には賃貸借の継続条件
- リース会社には設備の使用条件
- 金融機関には借入と保証の取扱い
「承諾を得た」という記録だけでは不十分な場合があります。対象の契約と付された条件、実行までの手続きを残してください。
本部から候補者を紹介された場合も同様です。既存の違約金や未払金を誰が負担するかまで合意できているとは限りません。
買い手の希望する引継ぎ日から逆算し、未決事項を並べます。どこかの承諾が遅れたとき、営業や代金の支払いをどう扱うかも検討します。
株式譲渡と事業譲渡では代金の受取人も違う
会社の株式を譲る株式譲渡では、法人格は変わりません。借入などの債務は会社に残ります。個人株主が売るなら、株式の代金はその株主が受け取る形です。
店舗事業を譲る事業譲渡では、対象となる資産や契約を選んで設計します。法人が事業を売る場合、代金を受け取るのは法人です。
譲渡価格と、経営者が生活に使えるお金は同じではありません。 返済や契約の精算に充てる額と、税負担を確認してから手残りを見積もります。
事業譲渡についても、店だけ移せば債務の問題がなくなるとは考えられません。債務の引継ぎに関する合意のほか、商号の継続使用などによる責任も検討対象です。
買い手の提示額を比較するときは、金額の外にある負担も見ます。設備の処分費や未払金を誰が負担するかで、売り手側の収支は変わるためです。
手法ごとの違いは、中小企業庁「中小M&Aガイドライン」でも説明されています。
買い手の約束だけで保証が消えるとは考えない
売買契約に保証解除の条項があっても、金融機関との保証契約が自動的に消えるわけではありません。解除には金融機関等の判断と手続きが関わります。
「後で外します」と説明された場合は、進め方を具体化してください。
- 対象となる保証契約の範囲
- 解除に向けて満たす条件
- 手続きの担当者と予定時期
- 解除が進まない場合の取扱い
金融機関の確認状況と、売買契約上の約束は分けて記録します。登記上の代表者が変わっただけで、本人の責任が終わったと判断しないでください。
買い手の資力も確認対象です。譲渡代金を払えるかに加え、引継ぎ後の運転資金や借入への対応も検討します。
銀行への保証と本部への保証を、同じ欄で処理しないことも有効です。契約ごとに完了を示す書面や記録を確認し、未了のものを追える形にしておきます。
仲介会社の業務範囲と費用の対象を確かめる
相談時には、譲渡後に残る借入や保証まで、何を確認するかを聞いてください。事業価値の評価と、法的な交渉・手続きでは担い手が異なります。
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。飲食業でも、株式譲渡・事業譲渡・再生型の形を扱った経験があります。
当社の役割は、資料の整備と事業価値の説明資料の作成です。M&Aの条件設計も含め、経営者ご本人の協議を後方から支えます。債権者との交渉は経営者ご本人が主体です。法的な交渉等は、必要に応じてご本人が依頼する弁護士等が担います。
相談は無料で、着手金なしの成功報酬制です。当社の仲介報酬は、成約時に譲渡代金から精算します。そのため、売り手の手元からの持ち出しは0円です。
違約金や撤去費用まで不要になるという意味ではありません。専門家への費用や各契約の精算金は、仲介報酬と分けて見積もってください。
再出発の見通しは生活費と働き方から組み立てる
フランチャイズに失敗したその後は、次の収入と残る支払いを同じ予定表に置きます。再開業を決めるより先に、生活を維持できる働き方を確かめるところから始められます。
再就職と再開業では用意する資金が違う
雇用されて働くなら、給与が入るまでの生活費を見込みます。再開業なら、生活費に加えて事業の準備資金も要ります。旧店舗の精算が未確定なら、新たな固定費の負担は慎重に検討してください。
働き方を考える材料は、経営経験の長さだけではありません。
- 現場で担当していた仕事
- 採用や教育で身につけた経験
- 無理なく働ける時間と場所
- 就業に求められる資格の有無
仕入管理やシフト作成など、担当してきた仕事を具体的に書き出します。「経営に失敗した」という説明だけでは、次の職場で使える経験が伝わりません。
再就職を選ぶことも、立て直しの道です。収入の見通しが立ってから、改めて事業を始めるか検討できます。
自己破産を考えている場合は、希望する職種の資格制限も確認します。仕事の応募時期と手続きの見通しを合わせ、働ける条件を把握してください。
同じ業種で再開するなら契約終了後の制約を読む
別の看板で再開したい場合は、旧契約の終了後に残る義務を確かめます。店を閉めた日で契約上の義務がすべて終わるとは限りません。
確認対象には、競業を制限する条項や秘密保持の条項があります。対象となる地域・期間・業務を読み、予定する仕事と照合してください。
顧客情報や営業用の資料も、そのまま次の事業へ移せるとは限りません。管理する主体と、契約で認められた利用範囲を確認します。
制限の有効性や具体的な適用は、法的な検討の対象です。契約に書いてあるから何もできないと諦めることも、看板を変えれば問題ないと決めることも避けてください。
次の加盟契約では、売上予測とあわせて撤退条件も読みます。売上が伸びなかった場合の負担を、事前に見積もるためです。今回の精算で分かったことを、次の投資判断に使えます。
家族とは損失の総額より暮らしの予定を共有する
家族への説明は、今後の生活に関わる事実から始めます。失った金額だけを伝えても、これから何が起きるかは分かりにくいためです。
- 当面の生活費に使える資金
- 次の収入が入る見込み
- 家族名義の保証や担保の有無
- 住居について未確認の事項
見込みと確定事項は分けて話します。買い手が決まっていない段階で、譲渡代金を生活費の確定財源として説明しないでください。
家族へ新たな借入や保証を頼む前には、その資金で何が変わるかを考えます。赤字を埋めるだけなのか、撤退を完了できるのかで判断は違います。
説明が難しければ、まず書面にしてみてください。未確定の欄が残っていても構いません。分からない部分を共有すれば、結論を装って約束することを避けられます。
資産の名義を動かす対応は、自己判断で進めないでください。生活を守るために残せる範囲は、債務整理の方法に沿って確認します。
自宅を残す希望は住宅の契約と一緒に伝える
自宅への影響は、所有名義や担保の状態、保証債務の整理方法で変わります。会社の借入残高だけで結論は出せません。
経営者保証に関するガイドラインには、「生計費に相当する額や華美でない自宅等」という記載があります。早期の事業再生・清算による回収見込額の増加などを踏まえた検討です。希望すれば自宅を残せる、という内容ではありません。
出典は全国銀行協会「経営者保証に関するガイドライン」5.(3)③です。保証債務の整理を利用できるかと、残存資産の範囲は分けて確認します。
自宅を残したい場合は、住宅の契約資料も準備してください。維持にかかる支出を、次の収入で賄えるかまで考えます。
転居も検討対象になるなら、今後の住居費を生活計画に置きます。住まいの希望を伏せずに伝えると、再就職後の支出まで含めた検討につながります。
詳しくは自己破産しないで会社をたたむ方法をご覧ください。
90日以内に動くための順序を支払日から決める
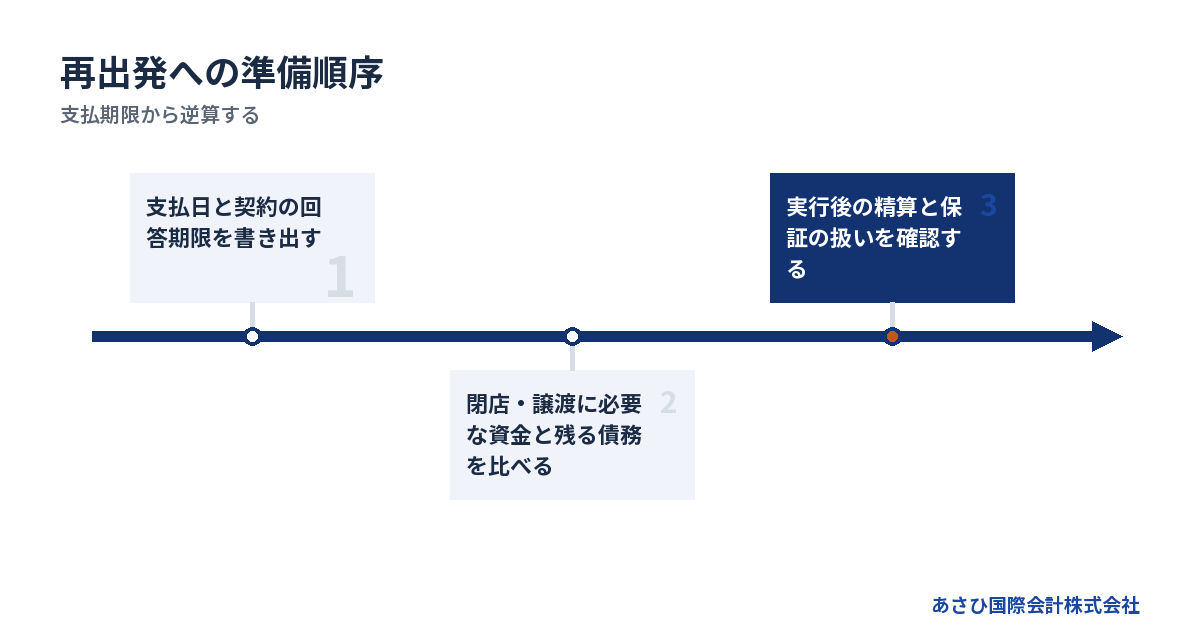
撤退の準備は、資金が足りなくなる日から逆算します。90日以内は行動の目安であり、支払いが先に難しくなるなら、その期日に合わせて判断を前倒しします。
最初に不足額と回答期限を見える形にする
預金残高だけでは、いつまで動けるか分かりません。これからの入出金を日付付きで並べ、入金見込みの確度も確認してください。
相談に使う資料は、次のとおりです。
- 直近の決算書と試算表
- 日付入りの資金繰り予定
- 加盟契約と追加の合意書
- 借入・保証・リースの契約書
- 店舗の賃貸借契約書
資料の不足は「未確認」と記しておけば相談を始められます。探し終えるまで、状況の共有を遅らせないでください。
支払日とは別に、回答期限も記録します。解約通知や契約更新の期限を過ぎると、撤退条件が変わる可能性があるためです。
本部から精算案が来ている場合は、承諾済みか回答前かも明記します。日付が分からなければ、届いたメールや封筒を残すところからで構いません。
不足額が見えたら、未確定の入金がなくても払えるかを確認します。売却予定の設備や返還予定の保証金を、早い段階で現金と同じに扱わないためです。
通知の前に閉店案と譲渡案を同じ条件で比べる
閉店案にも譲渡案にも、実行までの営業損失を含めて比較します。譲渡価格だけを見て有利と判断すると、待つ間の資金を見落としかねません。
1. 閉店時の精算額と支払日を確認する
2. 譲渡までの営業資金を見積もる
3. 契約相手の承諾条件を確認する
4. 譲渡後に残る債務を確認する
解約の意思表示は、契約に応じて扱いが変わります。通知期限を守りつつ、どの段階で何を伝えるかを検討してください。
買い手が現れるという想定だけで、営業継続を決めるのは避けます。資金を見直す日と、譲渡が進まない場合に取る対応も決めておきます。
見直しの基準は、問い合わせ件数だけでは足りません。候補者が資料を確認したか、本部等の承諾に進めるかを追ってください。
関係者とのやり取りは、日付と内容を記録します。口頭の説明に変更があった場合も、前提を確かめ直す材料になります。
従業員への説明は未確定事項と約束を分ける
従業員には、決まっていることと検討中のことを分けて伝えます。譲渡の話があっても、雇用条件が未確定なら継続雇用を先に約束しないでください。
説明に向けて、次の項目を整理します。
- 営業を続ける見込み
- 給与の支払予定
- 雇用の引継ぎに関する確認状況
- 次に状況を説明する予定
雇用や退職の手続きは、契約と法令に沿って検討します。退職が営業に影響する一方、情報を伏せ続ければ従業員の生活設計を妨げかねません。
給与の支払いが難しい見通しは、譲渡の見込みとは分けて扱います。成約すれば払えるという期待だけで、説明を先送りしないでください。
取引先への注文も見直します。支払いや履行の見通しが立たない契約を増やすと、撤退時の負担が広がるおそれがあります。
通常営業をどこまで続けるかは、受注と仕入れの両側から確認します。既存の約束を終えるための仕入れと、新たな売上を狙う発注を区別すると判断しやすくなります。
実行後は未精算の契約を追いかける
閉店や譲渡が終わった後も、精算や保証の確認が続く場合があります。営業終了と事務処理の完了を、別々に管理してください。
- 加盟契約の終了・承継の記録
- 店舗の明渡しと精算の記録
- リースの返却・承継の記録
- 借入残高と保証の取扱い
- 従業員への支払いと手続き
口頭で「終わっています」と言われた場合は、何が終わったのかを確かめます。保証については、金融機関等の書面や記録と照合してください。
本人が次の仕事を始めると、連絡に対応できる時間が減ることもあります。未了事項の担当者と確認予定日を残しておけば、精算の遅れを把握しやすくなります。
契約書や請求書は、閉店後も確認できる場所にまとめます。店舗のメールや管理画面が使えなくなる場合は、その前に必要な記録を確保してください。
再出発後の生活費も、実際の残債と入金額で見直します。最初に作った予定を固定せず、精算結果に合わせて返済や支出の計画を更新します。
よくある質問
フランチャイズに失敗したら自己破産するしかありませんか?
閉店だけで自己破産が決まるわけではありません。精算後の返済能力と保証の範囲を確認し、店舗譲渡や保証債務の整理も検討します。ただし、支払いの見通しが立たない場合は、法的整理が適切なこともあります。会社と個人を分けて判断してください。
違約金を払えないまま閉店するとどうなりますか?
閉店しただけで違約金の請求がなくなるとは考えられません。契約の根拠と請求額を照合し、個人保証が付いているかも確認します。支払いが難しい場合は、ほかの債務を含めた対応を検討してください。請求の妥当性や法的な対応は、依頼する弁護士等の専門家が確認します。
店舗が売れれば借入と連帯保証もなくなりますか?
店舗の売却だけで、借入や連帯保証が自動的になくなるわけではありません。譲渡代金の受取人と使途、返済後の残高を確認します。保証解除には金融機関等の同意や手続きが関わるため、買い手との売買契約だけで完了と判断しないでください。
本部への解約通知を出す前でも相談できますか?
撤退するか迷っている段階から相談できます。通知期限と手元資金が分かれば、比較に使える時間を整理できます。当社への相談時は、預金残高と次の大きな支払日、本部との話合いの状況をお伝えください。資料が不足していても、その点を含めてお聞きします。
まとめ
次の支払日、契約名義、保証の有無を書き出し、閉店と譲渡にかかる資金を比べてください。撤退の結論が出ていない段階でも、そのメモをもとに当社へご相談いただけます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”撤退後まで比べる”,”subtitle”:”資金と残る責任で判断”,”after”:”## 撤退後の生活まで含めて閉店・譲渡・債務整理を比べる”,
“items”:[[“1″,”自主的な閉店”,”精算費用と閉店後の返済を賄えるか確認”],[“2″,”店舗・会社の譲渡”,”本部等の承諾と引継ぎまでの資金を確認”],[“3″,”債務整理を伴う撤退”,”会社の整理と個人の保証を分けて検討”]]},
{“type”:”steps”,”title”:”再出発への準備順序”,”subtitle”:”支払期限から逆算する”,”after”:”## 90日以内に動くための順序を支払日から決める”,
“items”:[“支払日と契約の回答期限を書き出す”,”閉店・譲渡・債務整理の資金を比べる”,”実行後の精算と保証の扱いを確認する”]}
]
—END FIGURES—
最終更新日: 2026年9月25日