


目次
この記事の対象と結論
経営者保証のデメリットは、会社の返済難が経営者個人の暮らしに及び、廃業や引退の判断も難しくなることです。会社を閉じれば保証も終わると思っていた方は、営業を止める段取りと、保証債務を整理する段取りを分けて考える必要があります。
ただし、廃業を考えた段階で、個人の自己破産まで決まるわけではありません。借入契約や返済の見通しによって、検討できる道は変わります。
会社をどうするかと、経営者保証をどう扱うかは、別々に確認してください。 事業を引き継ぐ方法と、会社・個人の債務を整理する方法を並べて比べます。
保証の不安を抱えて相談する経営者は珍しくありません。答えが出ていなくても、次の支払日と借入の状況が分かれば、相談の入口になります。
経営者保証のデメリットは財産・判断・引退に及ぶ
経営者保証を負っていると、事業で生じた返済の問題が個人の生活設計にもつながります。金額の負担に加え、「辞めたいのに辞められない」と感じることも、廃業検討中の経営者には重い負担です。
会社の返済難が個人の財産に波及する
会社の借入を経営者個人が保証している場合、契約に応じて個人にも返済責任が生じます。会社の口座にお金がないからといって、個人への請求までなくなるわけではありません。これが経営者保証の中心的なデメリットです。
自宅や預貯金への影響を心配する方もいるはずです。ただ、借入残高だけを見ても、その後の扱いは決まりません。保証契約の内容や担保の有無、会社側の返済原資などを確認して考えます。
最初に分けたいのは、次の項目です。
- 会社が借りている金額
- 個人が保証している借入
- 個人名義で借りている金額
- 担保に入っている財産
会社の借入総額と、自分が負う保証の範囲は同じとは限りません。複数の金融機関から借りている場合は、契約ごとの確認が必要です。
また、財産があることと、すぐ返済に使えることも別の話です。自宅を処分する前提で考え始めると、生活の立て直しまで見失いかねません。処分を決める前に、保証の整理と生活費を一緒に検討してください。
保証への恐怖から廃業の判断が遅れやすい
「会社を閉じたら自分にも請求が来る」。その不安から、赤字を埋めるために個人のお金を入れ続けることがあります。資金を足せば支払いは続いても、事業の採算が戻るとは限りません。
廃業を先延ばしにすると、会社に残る資金が減る場合があります。引継ぎに必要な従業員が離れ、事業を譲る選択肢が狭まることもあるでしょう。続ける時間にも費用がかかります。
反対に、怖くなって急に営業を止めればよいともいえません。取引先への説明や従業員の処遇が整わず、引継ぎの準備も進まないためです。
判断の基準を、気持ちだけに置かないことです。
- 今の資金でいつまで支払えるか
- 続けるほど現金が減っていないか
- 引継ぎを検討できる事業があるか
- 閉じるための費用が残っているか
家族や従業員を守りたいという思いは、判断を遅らせる理由にもなります。その思いを、支払日と残高に置き換えてください。何をいつまでに決めるかが、少しずつ見えてきます。
引退や事業承継にも保証の確認が必要になる
代表者を退任しても、借入の保証契約まで自動で変わるとは限りません。後継者が見つかった場合も同様です。経営を任せる話と、金融機関が保証をどう扱うかという話は、別に進める必要があります。
後継者には事業を引き継ぐ意思があっても、個人保証の負担を懸念する場合があります。一方、前経営者の保証だけが残れば、経営から離れた後も会社の返済状況が気にかかるはずです。
退任後は、日々の資金繰りを自分で把握しにくくなります。経営を動かす立場を離れながら保証を負うことは、引退後の生活設計にも影響します。
承継の話では、役職や株式の移転だけで判断しないでください。誰の保証が、どの借入について、どの条件で終わるのか。その確認まで含めて、引退の予定を組む必要があります。
廃業・退任・会社売却だけでは保証の終了を判断できない
経営者保証が終わったかどうかは、会社の営業状況だけでは判断できません。廃業やM&Aの予定があっても、返済と保証契約の扱いを確認する作業が残ります。
営業をやめる日と返済責任の終わりは一致しない
廃業を決めると、店舗の明渡しや従業員への説明に意識が向きます。しかし、営業を終えた日にも借入が残っていれば、その返済をどうするかという問題は続きます。
会社の財産を換金して返せるのか。返しきれない場合に、どの整理が適しているのか。経営者保証は、その検討と結びついています。
廃業後の見通しを考える際は、資産の帳簿上の金額だけで判断しないでください。設備などが、想定した金額や日程で売れるとは限りません。売掛金についても、入金見込みと実際の入金を分けて考えます。
整理したいのは、次の内容です。
- 回収を見込める売掛金
- 売却できそうな会社の資産
- 営業終了までに必要な支払い
- 営業終了後にも残る支払い
売却代金をそのまま借入返済に回せるとは限りません。廃業に必要なお金を引いた後で、どの程度の返済原資が残るかを確認します。
家族への影響は契約と家計を分けて考える
家族への影響には、返済責任の問題と、暮らしのお金の問題があります。経営者本人が保証していることから、家族全員にも同じ責任があると決めつける必要はありません。
まず確認するのは契約です。配偶者などが保証人になっているか、家族名義の財産を担保に入れているかで、検討する内容が変わります。家族であることだけを手がかりに判断しないでください。
保証契約に関わっていない家族でも、家計への影響はあり得ます。役員報酬が止まると、住居費や日々の生活費を別に用意する必要があるからです。
家族に話す際は、「全部失うかもしれない」と結論を急がず、分かっている範囲を伝えます。
- 保証契約で確認できた内容
- 家計に回せる資金の見通し
- まだ専門家の確認が必要な点
確認できた事実と、不安から想像していることを分けるだけでも、話し合いやすくなります。財産の名義変更などを自己判断で進める前に、法的な影響を確かめてください。
買い手の約束と金融機関の同意は別に扱う
会社の買い手から「保証は外します」と説明されても、それだけで金融機関との保証契約が終わるわけではありません。売り手と買い手の約束に加え、金融機関側の同意と必要な手続きが関わります。
M&Aの成立と経営者保証の解除は、同じ意味ではありません。 契約書に解除に関する条項があっても、実際に誰が何を進めるかが曖昧なら、売却後に確認作業が残ります。
契約前には、少なくとも次を整理します。
- 解除を検討する借入の範囲
- 金融機関の同意に関する状況
- 実行までに必要な書類
- 予定どおり進まない場合の扱い
「引き継いでもらえる」という安心感だけで、保証の確認を後回しにしないことです。会社を渡した後の返済状況に、自分がどこまで責任を負うのかを把握してください。
詳しくは連帯保証の解除合意書とは?経営者保証を外す条項と手続きの注意点をご覧ください。
廃業を考えたら、返済原資と事業の引継ぎ余地で比べる
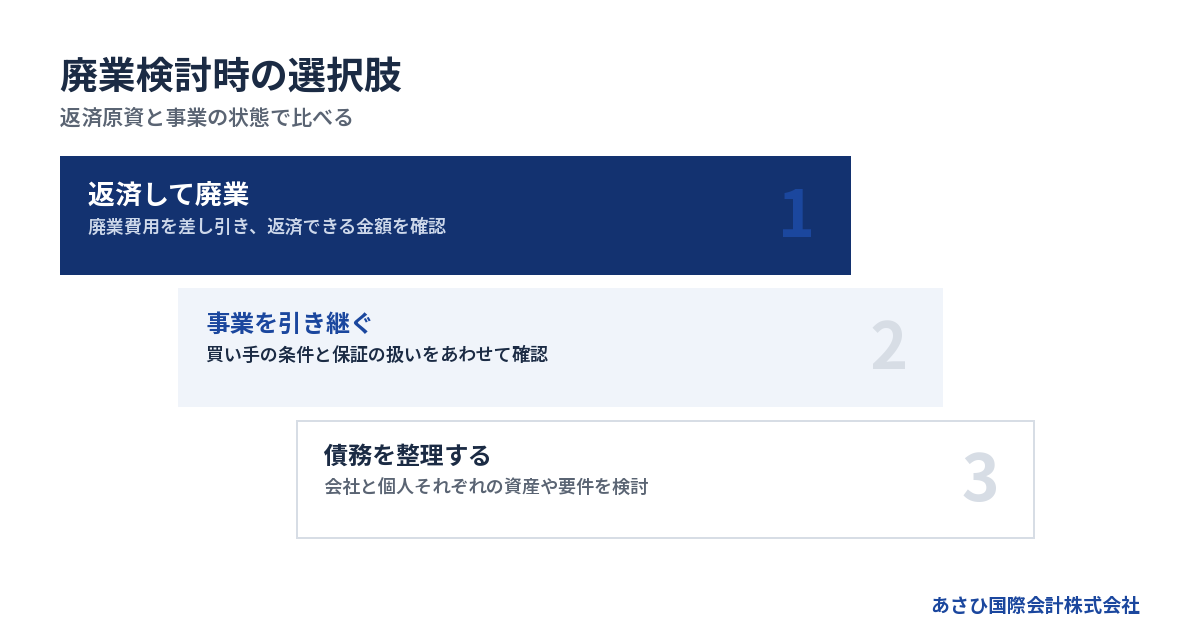
廃業検討中の選択肢は、会社が返済できるか、事業を引き継げるかで変わります。経営者保証への不安だけで決めず、会社と個人それぞれのお金の流れを並べて比べてください。
返済できる見通しがあれば廃業後の資金まで計算する
会社の現預金や資産の売却で借入を返せる見通しがあるなら、廃業に必要な支払いも含めて計算します。借入残高だけを差し引くと、最後に資金が足りなくなるおそれがあります。
営業を終えるまでには、取引先への支払いや従業員に関する支払いが残ります。事業所の契約によっては、退去に伴う費用も必要です。金額に加えて、いつ払うのかまで並べます。
→ 横にスクロールできます
| 検討する道 | 主な確認事項 | 保証の確認 |
|---|---|---|
| 返済して廃業 | 費用を引いた返済原資 | 完済後の契約関係 |
| 事業を引き継ぐ | 買い手と継続資金 | 金融機関の同意 |
| 債務を整理する | 会社と個人の資産 | 整理の要件と合意 |
比較するときは、見込額と確定額を混ぜないでください。設備の売却見込みがあっても、買い手や入金日が決まっていなければ、直近の支払いには使えないかもしれません。
個人資金で不足を埋める案も、家計への影響を含めた検討が必要です。会社の支払いが終わっても、本人の生活費が残らない計画では、再出発が苦しくなります。
事業を引き継げるなら廃業費用との比較ができる
会社全体の財務が厳しくても、事業の一部に引継ぎの価値が残る場合があります。取引が続いていることや、従業員の技能があることなどが、買い手の検討材料になります。
ただし、赤字だから買い手がつかないとも、事業があるから売れるとも断定できません。引き継いだ後にどう運営できるかを、買い手が判断するためです。
M&Aを比べる際は、譲渡価格だけに目を向けないでください。
- 引継ぎまで事業を続けられるか
- 従業員の雇用条件はどうなるか
- 残る会社の債務をどう扱うか
- 経営者保証の解除を見込めるか
廃業を選んだ場合の支出と、引継ぎまでの運転資金も比較します。売却条件がよく見えても、成立まで支払いを続けられなければ、計画を組み直す必要があります。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
返しきれない場合は会社と個人の整理を並べて検討する
会社の財産で返しきれない場合は、会社側の債務整理と、経営者個人の保証債務の整理を並べて考えます。会社が破産する話と、経営者が自己破産する話を一つにまとめると、検討できる条件を見落としかねません。
個人の財産や収入でどこまで対応できるか。経営者保証に関するガイドラインを利用できるか。法的整理が適しているか。判断には契約と資産状況の確認が必要です。
状況によっては、法的整理(破産・清算)が適切な場合もあります。事業を残す可能性の検討と、法的整理の準備は、互いを否定するものではありません。
注意したいのは、M&Aへの期待だけで時間を使い切ることです。買い手候補がいても、条件が固まるまでは成約した資金として扱えません。直近の支払いを止められない状況なら、成立しない場合の段取りも考えておきます。
経営者保証ガイドラインは場面ごとに要件が異なる
経営者保証に関するガイドラインには、保証を求めない融資と、すでに負った保証債務の整理に関する枠組みがあります。廃業を考えている経営者は、自分がどちらの場面にいるのかを分けて読む必要があります。
新たに保証を付けない話と既存保証の整理を混ぜない
これから保証を付けずに融資を受ける場面では、会社の経営状況が問われます。ガイドラインの4.(1)では、次の内容が示されています。
- 法人と経営者の関係の区分・分離
- 財務基盤の強化
- 正確な財務把握と適時適切な情報開示
原文の項目には「法人と経営者との関係の明確な区分・分離」とあります。会社と個人のお金のやりとりを、説明できる状態にする趣旨です。出典は全国銀行協会公表のガイドライン4.(1)です。提供された一次資料の確認日は2026年8月18日です。
廃業検討中に誤解しやすいのは、これらを整えれば既存の保証債務も免除される、という受け取り方です。保証債務の整理には、別の要件があります。
資料を正確にそろえることには意味があります。しかし、それだけで解除や免除が決まる仕組みではありません。自社が直面している問題に合った項目を確認してください。
保証債務の整理には会社側の手続きなども関わる
すでに負っている保証債務の整理では、会社側の債務整理の状況も要件になります。個人の財産を正直に開示すれば利用できる、という理解では足りません。
ガイドライン7.(1)は、保証契約が第3項の要件を満たすことを求めています。加えて、会社側で法的債務整理か準則型私的整理の申立てが関わります。
会社側の手続きは、ガイドラインの利用と同時に申立てをおこなう場合などが対象です。すでに手続きが係属している場合や、終結している場合も含まれます。単に営業を止める予定があるだけで、要件を満たすとは判断できません。
さらに、次の点も確認が必要です。
- 債権者に経済的な合理性が見込めること
- 所定の免責不許可事由が生じていないこと
- その事由が生じるおそれもないこと
免責不許可事由の参照範囲は、破産法252条1項の10号を除くものです。個別の行為が該当するかは、依頼する弁護士等の専門家が確認します。
返済の意思があるかだけで決まるわけではありません。会社と本人の資産を踏まえ、債権者側の回収見込みも検討されます。
出典は全国銀行協会のガイドライン7.(1)です。条項は2026年8月19日に原文確認された提供資料に基づきます。詳しくは経営者保証ガイドラインが使える条件とはをご覧ください。
自宅や生活費を残せるかは条件を踏まえて検討する
ガイドラインには、早期に事業再生や事業清算へ着手した場合の残存資産の考え方があります。生活に必要なお金や自宅についても、条件に応じて検討されます。
原文では「生計費に相当する額や華美でない自宅等」と記されています。ただし、対象債権者の回収見込額の増加額の範囲内で検討する内容です。自宅がある人なら残せる、という意味ではありません。
また、残存資産の範囲には、破産手続における自由財産などの考え方も関わります。財産の種類と金額だけを見て、自分で結論を出すことは避けてください。
相談時には、会社の資料に加えて、本人の資産と家計も整理します。
- 本人名義の預貯金や不動産
- 個人の借入と担保の状況
- 生活費として必要な支出
- 廃業後の収入の見通し
不利に思える情報も、判断に必要な資料です。資産を隠したり移したりする前に、影響を確認してください。
出典は全国銀行協会のガイドライン5.(3)③です。引用と要旨は2026年8月18日に原文確認された提供資料に基づきます。
再生型M&Aでは保証の条件と買い手の実行力を確認する
再生型M&Aを検討する際は、事業の譲渡条件と経営者保証の扱いを一緒に確認します。契約に何が書かれているかに加え、買い手が約束を実行できるかも確認する必要があります。
債務超過でも引継ぎの検討材料は残ることがある
債務超過とは、資産より負債が多い状態を指します。ただ、会社全体の財務状態と、買い手が引き継ぎたい事業の価値は、同じ尺度だけでは判断できません。
あさひ国際会計株式会社が支援して成約した案件には、売上1億円前後の会社もあります。債務超過5,000万円規模、借入8,000万円規模の状態でした。自社の成約資料を対象とした2026年8月16日集計に基づく例です。
この例から、同じ条件なら売れると判断することはできません。借入の内容や事業の継続性によって、組み立てられる条件は変わります。
検討の入口になるのは、借入額だけではありません。
- 引継ぎ後も続きそうな取引
- 事業を動かしている従業員
- 稼働している設備や拠点
- 引継ぎまでに必要な資金
会社の名前を残すことと、事業を残すことも分けて考えます。どこまで引き継げるかを確認し、その後に残る債務と保証の扱いを検討します。
解除条項があっても買い手の資力を確かめる
業界でも、M&A後に経営者保証が残るリスクへの対応が進められています。M&A支援機関協会の自主規制ルールには、解除に関する条文案や買い手の資力調査が盛り込まれています。
2025年1月1日施行の改正では、最終契約書の草案作成時の対応を定めました。買い手に保証解除を義務付ける条文案を盛り込む内容です。資力の調査義務や、成立後のリスク説明も含まれます。出典は同協会の公表内容で、確認日は2026年8月14日です。
また、特定事業者リストは、不適切な買い手の情報を加盟社間で共有する仕組みです。2024年10月1日に始まりました。M&A取引の実行日から60営業日以内に保証が解除されない場合、掲載対象になり得ます。こちらも同協会の公表内容に基づく、2026年8月14日確認の情報です。
これは、期間中は保証が残っていても問題ないという意味ではありません。解除の予定と実際の進捗を確認する必要があります。
なお、あさひ国際会計株式会社は、特定事業者リストには現在加盟していません。業界の仕組みと、個別の支援内容は分けて確認してください。
出典:M&A支援機関協会
仲介会社の資料整備と法律上の交渉を区別する
再生型M&Aの相談では、誰がどの仕事を担当するかを明らかにします。買い手候補を探す仕事と、保証債務に関する法律上の判断は、役割が異なるためです。
あさひ国際会計株式会社は、財務資料や事業価値の説明資料を整えます。M&Aの条件設計もおこない、経営者ご本人の協議を後方から支えます。金融機関との交渉の主体は経営者本人です。必要に応じて、本人が依頼する弁護士等の専門家が担います。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。自社実績について2026年8月16日に確認された事実です。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
依頼前には、解除までの役割分担と確認方法を聞いてください。「保証の相談も扱う」という説明だけで、担当する範囲まで分かったつもりにならないことです。
相談では支払期限・保証契約・費用を先に共有する
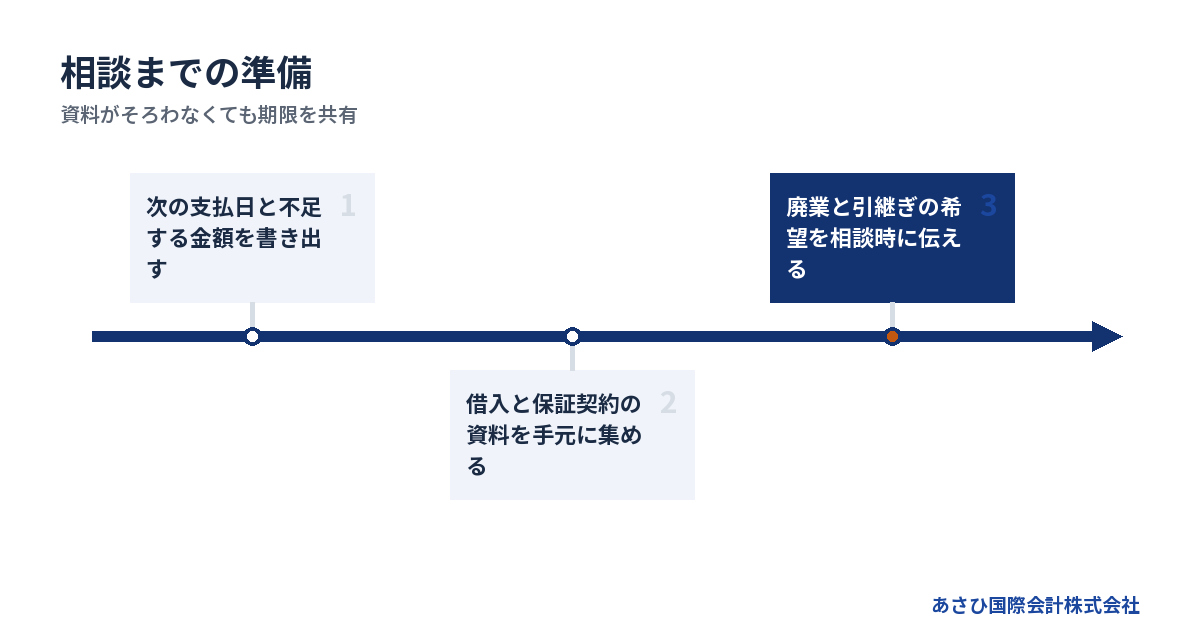
相談の準備は、きれいな事業計画を作ることから始める必要はありません。次の支払期限と保証契約の状況が分かれば、何を先に調べるべきかを整理しやすくなります。
資料がそろわなくても期限を先に伝える
廃業を考えていても、支払いにまだ余裕がある場合と、目前に迫っている場合では進め方が違います。最初に伝えてほしいのは、「いつ、どの支払いが難しくなるか」です。
手元にある資料から、次を用意してください。
- 借入と返済予定が分かる資料
- 保証契約に関する書類
- 直近の決算書や試算表
- 預金残高と今後の入出金予定
契約書が見つからないときは、そのまま伝えて構いません。資料探しが終わるまで相談を待つと、引継ぎや整理の準備に使える時間が減るおそれがあります。
支払期限を過ぎている場合は、届いた通知の内容も共有します。期限を自己判断で読み替えたり、未確認の入金を当てにしたりせず、分かっている事実を並べてください。
相談の段階で、廃業とM&Aのどちらかに決めておく必要もありません。「閉じるつもりだが、引継ぎも比べたい」という状態から検討できます。
専門家は扱う仕事と説明内容で選ぶ
依頼先を選ぶ際は、どの仕事を担当するかを確認します。弁護士は債務整理の法的判断や、依頼を受けた交渉・手続きを担います。会計や税務の確認、M&Aの仲介には、それぞれ別の実務があります。
| 担い手 | 主に確認する内容 |
|---|---|
| 経営者本人 | 意向と事実の共有 |
| 弁護士等の専門家 | 法的判断と手続き |
| 会計・税務の専門家 | 財務と税務の確認 |
| M&A仲介会社 | 買い手探索と条件設計 |
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理(破産・清算)が適切な場合もあります。どの方向も検討できるよう、依頼の範囲を明らかにしてください。
説明を聞く際には、次の点を確かめます。
- 保証債務まで検討範囲に入るか
- 成立しない場合の段取りはあるか
- 本人が動く場面はどこか
- 費用が発生する条件は何か
あさひ国際会計株式会社への初回相談でも、希望と直近の期限をお伝えください。事業の引継ぎ余地と、法律上の確認が必要な論点を整理する入口になります。
持ち出しと報酬総額を分けて確認する
手元資金が少ない場合、報酬の金額だけでなく、いつ何から払うかが問題になります。着手時の支払いがあるのか、成約後に払うのかで、資金の準備が変わるためです。
あさひ国際会計株式会社は相談無料、着手金なしの成功報酬制です。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。 費用条件は2026年8月11日に確認された自社情報です。報酬そのものが無料という意味ではありません。
比較する際には、報酬控除後の金額も確認してください。譲渡代金の受取人が会社か個人かによって、その後のお金の使い方も変わります。会社に入るお金を、個人の生活費として数えないようにします。
自己破産では、弁護士費用や裁判所への費用の準備が必要です。手元資金で払えない場合も、その事情を相談時に伝えてください。必要額と支払時期を含めて、依頼する専門家に確認します。
費用が払えない不安から何も決めずにいると、残る資金がさらに減る場合があります。支払える額を大きく見せず、現状の残高から話を始めてください。
よくある質問
経営者保証があると廃業できませんか?
経営者保証があることだけで、廃業を検討できなくなるわけではありません。ただし、営業をやめる段取りとは別に、残る借入と保証債務の扱いを考える必要があります。会社の財産で返済できるか、整理が必要かを確認します。
「廃業届を出したら終わり」と考えると、返済の問題が残りかねません。支払いと保証について、誰が何を確認するかまで予定に入れてください。
会社が破産したら経営者も自己破産になりますか?
会社の破産だけで、経営者個人の自己破産まで決まるわけではありません。本人が負う保証債務と、個人の返済能力を確認して検討します。経営者保証に関するガイドラインを利用できるかも、所定の要件に照らして判断する内容です。
反対に、会社側の手続きだけで個人の問題も終わるとは考えないでください。会社と個人を分けたうえで、関連する資料を一緒に確認します。
経営者保証を外せば家族の暮らしも安心できますか?
保証の負担がなくなっても、廃業後の収入や住居費などの課題は残る場合があります。保証の解除と生活設計を並べて考えてください。家族が別の契約で保証や担保提供をしている場合には、その契約の確認も必要です。
生活費を会社への追加資金に回すか迷うときは、家計の残高も共有します。事業を続ける費用だけで判断しないことです。
M&Aの相談をしたら売却を決めなければいけませんか?
相談の時点で、売却するかどうかを決めておく必要はありません。廃業した場合の支出と、引き継いだ場合の条件を比べるための相談も可能です。希望する雇用の扱いや、経営者保証への不安も一緒に伝えてください。
ただし、検討中も会社の支払いは続きます。買い手が見つかるまで待てる期間と、別の対応へ切り替える判断を、資金繰りに合わせて考えます。
まとめ
次の支払日が分かる資料と保証契約を手元に置き、会社の借入と個人の負担を分けて書き出してください。廃業か引継ぎかを決めきれない場合も、そのメモから無料相談を始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月28日