


目次
この記事の対象と結論
経営者保証のメリットは、会社だけでは足りない信用を補い、融資の検討を支えることです。ただし、廃業を考える段階では、借入時の利点よりも、会社と個人に残る返済負担を確かめる必要があります。
会社を支えるために保証したのに、自宅や家族の生活まで失うのか。資金繰りが厳しくなると、過去の判断を責めたくなることもあるはずです。相談する経営者は珍しくありません。廃業するか決めていなくても、整理は始められます。
借入時に役立った保証を、今後も続けるべきかは別の判断です。 追加融資で返済の見通しが立つか、事業を譲る余地があるか。会社側の対応と個人の保証を並べて考えると、次に確認することが見えてきます。
経営者保証のメリットは、会社の資金調達を補うこと
経営者保証には、会社の返済能力を補う材料として、融資の検討を支える働きがあります。ただし、会社が得る資金と、経営者個人が負う責任は分けて評価します。
会社の信用を補い、事業に必要な資金を検討しやすくする
会社の実績や財務内容だけでは、金融機関が融資を判断しにくい場合があります。その際、経営者個人の保証が、返済の裏付けを補う材料になることがあります。借り手にとっての利点です。
資金を得て仕入れや給与を払えれば、受注した仕事を売上につなげられます。設備への投資が、将来の収益を支える場合もあるはずです。利益を生むのは事業です。保証を付けるだけで、返せるお金が増えるわけではありません。
借入によって何を実現し、どの入金から返済するのか。このつながりが見えると、保証を負う意味も判断しやすくなります。反対に、使い道と回収見込みが曖昧な借入では、保証の負担が先に増えるおそれがあります。
金融機関には回収の裏付け、経営者には個人の負担がある
貸し手にとっては、会社の返済が滞った場合に、経営者にも返済を求められる点が利点です。会社の資産だけでは回収しきれない事態に備える働きがあります。
同じ契約でも、見え方は異なります。金融機関の回収手段が増えることは、経営者から見れば、暮らしに及ぶ負担が増えることです。会社のためになるからといって、個人にも同じだけの利点があるとは限りません。
→ 横にスクロールできます
| 立場 | 期待されるメリット | あわせて見る負担 |
|---|---|---|
| 会社 | 資金調達の検討材料 | 借入の返済 |
| 金融機関 | 回収の裏付け | 回収できないリスク |
| 経営者個人 | 事業を続ける余地 | 個人への返済請求 |
| 後継者 | 承継資金の検討 | 引き受ける保証 |
経営者の責任感と、契約上の保証責任も別の話です。保証を続けることだけで、従業員や取引先への責任を果たせるわけではありません。事業の引継ぎや、支払いを見据えた終了準備も選択肢になります。
金利や融資額の優遇は、保証だけでは決まらない
経営者保証を付ければ金利が下がる、希望額まで借りられる。そうした一律の効果を見込むのは避けたいところです。融資条件には、会社の収益や返済能力も関わります。
条件を比べる際は、保証の有無だけで話を終えず、契約ごとに確認してください。
- 保証を付ける場合の金利と融資額
- 保証を付けない場合の条件
- 毎月の返済額と返済期間
- 保証が及ぶ債務の範囲
金利が低くても、返せなくなった際の個人負担は残りえます。月々の返済が軽くなる提案でも、返済期間が延びれば責任を負う期間も変わります。目先の支払額だけでは比べきれません。
過去に「保証がなければ融資は難しい」と説明されたとしても、現在の条件は別に確認します。会社の財務や借入残高が変わっていれば、判断材料も変わるためです。昔の説明だけで、新たな保証を引き受ける必要性まで決めないでください。
廃業検討中は、保証で得られる時間と増える負担を比べる
廃業を考えている場合、追加借入のメリットは、借りた資金で返済や引継ぎの見通しを改善できるかで判断します。支払日を越えられることと、経営が回復することは同じではありません。
入金のずれを埋める借入か、赤字を埋め続ける借入か
受注があり、入金までの支出を賄えない場合には、借入が事業を支える可能性があります。確認したいのは、入金予定の確かさです。請求済みの代金と、まだ契約していない売上見込みは分けて扱います。
一方、営業を続けるほど資金が減る状態では、借入だけで改善しにくくなります。今回の支払いを済ませても、次の資金不足に返済負担が加わるためです。何のために時間を確保するかが問われます。
追加融資を検討するなら、次の内容を書き出します。
- 資金が不足する理由
- 借りたお金の使い道
- 入金が見込める取引と日付
- 赤字を減らす施策と実施時期
- 借入後の返済原資
「売上が戻れば返せる」という説明だけなら、根拠を補ってください。売上が増えても、仕入れや人件費が先に出る場合があります。返済に使える現金が、いつ、どの程度残るかまで見ます。
会社を閉める判断と、保証が終わる判断を切り分ける
営業をやめることだけで、借入や経営者保証が消えるとは考えられません。会社をどう終えるかと、保証対象の債務をどう扱うかは、別々に確認する必要があります。
代表者を退いた場合も同様です。会社との関係が変わったという事情と、金融機関との保証契約が変わったかは分けて見ます。口頭での説明だけで完了と判断しないようにしてください。
最初に整理するのは、借入と保証の対応関係です。
- 借入先ごとの残高
- 保証人として署名した契約
- 保証の対象となる債務
- 担保に入っている資産
- 返済条件を変更した書類
同じ金融機関との取引でも、契約が複数ある場合があります。借入残高を確認しただけでは、保証の範囲が分からないこともあります。契約書が見つからない部分は、未確認として相談時に伝えてください。
詳しくは経営者保証のデメリットが暮らしに及ぶとき、廃業と個人の返済責任を切り分けるをご覧ください。
個人のお金を追加するなら、その後の生活費も計算する
会社への資金投入を考えるときは、投入後に個人にいくら残るかも確認します。目の前の給与や仕入代金を払えても、生活費までなくなると、次の判断がさらに難しくなるためです。
家族への影響は、名義や契約によって異なります。家族だから同じ保証責任を負うと決めつけず、誰が契約したかを確かめてください。不動産を担保に出している場合は、その扱いも別に見ます。
家計の見通しには、次の情報を使います。
- 毎月必要な生活費
- 住まいにかかる支出
- 個人名義の借入と返済額
- 家族が結んだ保証契約
不安を減らそうとして資産の名義を急いで変えると、後の整理に影響する可能性があります。処分や移動の前に、依頼する弁護士等へ法的な影響を確認する場面です。
従業員や家族への罪悪感が強くても、個人資金を出し続けることだけが向き合い方ではありません。会社の支払能力を把握し、引継ぎや終了の準備を進めることも、周囲への影響を抑える行動になります。
保証を外す利点を得るには、融資の見直しと債務整理を区別する
保証を外せれば、対象となる借入について個人の負担を減らし、承継や再出発を考えやすくなります。ただし、保証を付けない融資と、すでに返済が難しい保証債務の整理では、利用条件が異なります。
保証に頼らない融資では、会社の財務と透明性を確認する
会社と個人のお金を分け、会社自身の返済能力を説明することが、保証に頼らない融資の検討材料になります。帳簿を分ければ十分という話ではありません。財務基盤や情報開示も関わります。
経営者保証に関するガイドラインの第4項(1)は、次の経営状況を挙げています。以下は項目の要約です。
- 法人と経営者の関係を明確に分ける
- 財務基盤を強める
- 財務状況を正確に把握する
- 適時適切な開示で経営の透明性を確保する
原文の「法人と経営者の関係を明確に区分・分離し」は、経理だけの話にとどまりません。業務や資産の所有、会社と個人の資金移動も対象です。出典は全国銀行協会の経営者保証に関するガイドラインです。
廃業検討中で返済が難しい会社では、この経営状況を整える話だけでは足りません。今ある保証債務をどう整理するかという、別の検討が必要になります。保証を付けないための条件を、そのまま債務免除の条件として使わないでください。
保証債務の整理には、会社側の申立てを含む要件がある
経営者保証に関するガイドライン第7項(1)では、会社側の債務整理とあわせて、保証債務の整理を検討します。会社が法的整理または準則型私的整理を申し立てていることが、確認すべき要件に含まれます。
具体的には、ガイドラインの利用と同時に申立てをおこなう場合が対象に含まれます。会社の手続きが係属している場合や、すでに終結している場合も含まれる扱いです。廃業を考えているだけでは、この要件を満たしたことにはなりません。
申し出には、次の要件をすべて満たす必要があります。
- 保証契約が第3項の対象要件を満たす
- 会社が所定の整理手続きを申し立てている
- 対象債権者にも経済的合理性が見込める
- 所定の免責不許可事由やそのおそれがない
会社側の手続きには、破産などの法的債務整理手続があります。また、一定のルールに沿って進める準則型私的整理手続も対象です。同時申立て・係属中・終結済みのどれに当たるかを確認します。
経済的合理性は、会社と保証人の資産・債務を踏まえて判断します。破産手続による配当より多くの回収が見込めることなどが、その検討内容です。保証人が資産を開示するだけで決まるものではありません。
免責不許可事由の対象は、破産法第252条第1項のうち第10号を除くものです。会社側の申立て要件とともに、個別の該当性を確認します。出典は全国銀行協会の同ガイドライン第7項(1)です。
法的な評価や手続きは、依頼者が委任する弁護士等が担います。過去の資産移動や返済も含め、資料を示して判断を受ける内容です。
生計費や自宅を残せるかは、回収見込みなどで変わる
保証債務の整理では、生活を立て直すために残す資産を検討できる場合があります。ただし、自宅や希望する金額をそのまま残せるとは限りません。残せる範囲には条件があります。
ガイドラインは、早期に事業再生や清算に着手した場合の扱いを示しています。一定期間の生計費に相当する額や「華美でない自宅等」を検討する内容です。出典は全国銀行協会の同ガイドライン第5項(3)③です。
対象債権者の回収見込額が増える、その増加額の範囲内で検討する条件があります。自宅の評価や担保の状況も確認が必要です。制度名を知っただけで、住まいを残せる前提の計画を立てないでください。
早く相談する意味は、会社の資金や事業価値が残っている段階で、選択肢を比較できることにもあります。早期着手だけで結果が決まるわけではありませんが、資金が尽きてからでは使える時間が限られます。
詳しくは経営者保証ガイドラインが使える条件とはをご覧ください。
廃業とM&Aは、会社の支払いと個人の保証を並べて比べる
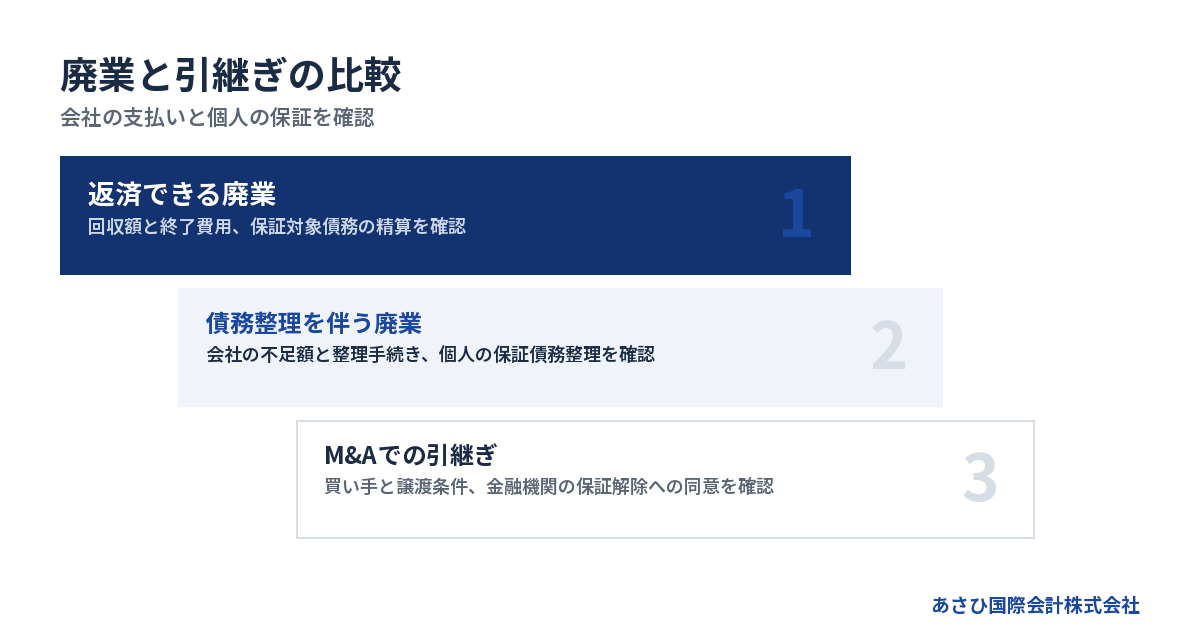
廃業とM&Aの比較では、会社の債務をどう扱い、経営者の保証をどう終えるかをセットで検討します。譲渡価格や閉鎖費用だけでは、経営者に残る負担まで分かりません。
返済できる廃業か、債務整理が必要な廃業か
営業を終えた後、会社の現預金や資産の売却代金で債務を払えるかを確認します。終了に伴う支出も含めて計算してください。帳簿上の資産額を、そのまま使える現金とは見込めません。
売掛金には回収までの日数があり、設備も希望額で売れるとは限りません。支払いが先に来る場合もあります。最終的な収支だけでなく、途中の資金不足も確認する場面です。
資産を処分しても足りない見通しなら、債務整理を含む検討が必要になります。状況によっては、破産・清算などの法的整理が適切な場合もあります。M&Aを探し続けることで資金が減るリスクも比較します。
→ 横にスクロールできます
| 選択肢 | 会社側の確認 | 個人側の確認 |
|---|---|---|
| 返済を見込める廃業 | 回収額と終了費用 | 保証対象債務の精算 |
| 債務整理を伴う廃業 | 不足額と整理手続き | 保証債務の整理 |
| M&Aによる引継ぎ | 買い手と譲渡条件 | 保証解除の合意 |
営業を続ける間の費用も、比較から外せません。買い手を検討できる期間と、資金が不足する日を重ねて見ると、現実的な判断に近づきます。
借入が重くても、引き継ぐ価値のある事業は検討できる
会社の債務が重いことと、事業に引継ぎの価値がないことは同じではありません。継続する取引や、仕事を担う従業員に、買い手が価値を見いだす場合があります。
ただし、売上があるだけで譲渡できるとも限りません。買い手が引き継いだ後に営業を続けられるか、どの費用が必要かを確認します。受注の継続性も検討材料です。
- 引継ぎ後も続く見込みの取引
- 業務を担う従業員の状況
- 使用を続けたい設備や拠点
- 契約相手の承諾が必要な事項
あさひ国際会計株式会社が支援して成約した案件には、債務超過の会社もあります。これは当社の成約案件資料を確認した情報です。個別の成約事実から、同じ財務状態の会社の結果まで決まるわけではありません。
財務の負担と事業の価値を別々に把握すると、「借入が多いから無理」と判断を終えずに済みます。同時に、買い手の検討に使える時間も示してください。譲渡の余地があっても、資金の日程が合うかは別の確認になります。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
株式譲渡と事業譲渡では、お金と債務の行き先が違う
会社の株式を譲る場合は、株主が変わっても会社自体は続きます。会社に残る借入と、旧経営者の保証の扱いを確認してください。経営者の交代だけで保証の確認を終えないことです。
事業を譲る場合は、対象となる資産や契約を決めます。元の会社にどの債務が残るかも確認します。事業の買い手が見つかったことで、借入まで一緒に引き継がれるとは限りません。
譲渡代金の受取人にも違いがあります。会社が受け取る代金を、経営者個人の生活費として見込むことはできません。債務の支払いや税金、取引費用を踏まえ、資金の行き先を整理します。
提示された価格を見たら、次の内容を確認してください。
- 誰が譲渡代金を受け取るか
- どの債務の支払いに使うか
- 税金や費用を誰が負担するか
- 保証解除まで何が残っているか
高い価格が示されても、保証が残るなら個人の負担は解消していない場合があります。価格と保証の条件を並べて、取引の内容を評価します。
買い手の約束だけでは、金融機関に対する保証は終わらない
買い手が保証を引き継ぐと約束しても、金融機関がその扱いに同意するかは別です。M&Aの成約と、経営者保証の解除は別々に確認します。
契約に解除へ向けた義務を入れることには意味があります。ただし、買い手と売り手の約束だけで、金融機関との保証契約が変わるわけではありません。履行できる資金と、金融機関の同意の見通しも必要です。
取引条件を確認するときは、次の事項を具体化します。
- 買い手の資金の裏付け
- 保証解除に必要な対応
- 金融機関の同意を確認する方法
- 解除が進まない場合の対応
引継ぎを急ぐ事情があっても、解除の確認方法を曖昧にしないでください。対象の契約と保証人、解除の効力が生じる時点を、書類と突き合わせて確認します。口頭の見通しと、完了した事実は分けて記録します。
当社は、財務資料の整備や事業価値の説明資料を作成します。M&Aの条件設計を通じた後方支援も役割です。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家になります。
保証を見直す準備は、資金が不足する日をつかむことから
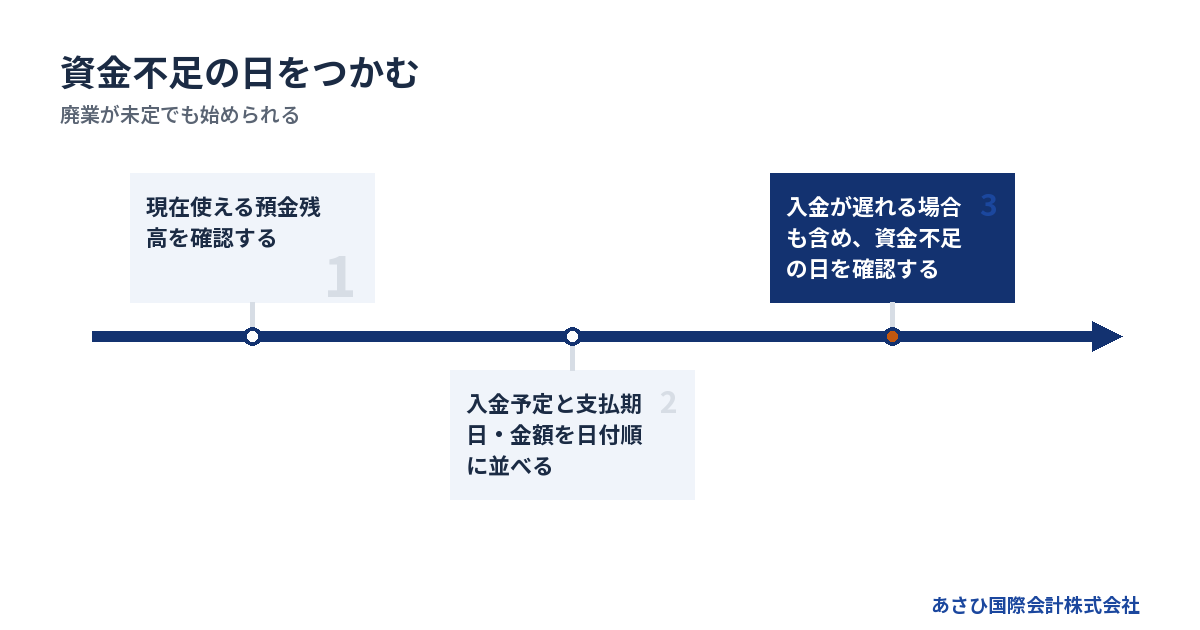
経営者保証の見直しには、保証契約だけでなく、会社に残された資金と時間の把握が必要です。廃業かM&Aかが未定でも、入出金と資料の整理は進められます。
預金残高から、支払いに使える期間を計算する
預金残高が分かっていても、いつまで支払いを続けられるかは別の計算です。入金と支出を日付順に並べ、不足が生じる日を確認します。売上目標は、確定した入金とは分けて扱ってください。
作業は次の順序で進めます。
1. 現在使える預金残高を確認する
2. 入金予定日と金額を記す
3. 支払期日と金額を記す
4. 資金が不足する日を確認する
予定どおり入金される場合だけでなく、遅れた場合も見ます。資産の売却予定があるなら、売れる時期と入金日を分けて記してください。売却を決めた日に現金が入るとは限りません。
すでに支払期限を過ぎている場合は、その事実を相談の冒頭で伝えます。資料を完成させるまで待つ必要はありません。期限と不足額が分かるだけでも、検討できる日程を絞れます。
個人から会社へ入れられるお金は、家計の必要額を差し引いて考えます。投入を前提に資金繰りをつくる前に、その判断が個人の生活へ及ぼす影響も確認してください。
借入の資料と、事業を説明する資料をそろえる
保証の負担を把握する資料と、引継ぎの可能性を検討する資料は役割が異なります。借入残高だけでは事業の見通しが分からず、受注資料だけでは保証の範囲が分かりません。
手元にある範囲で、次の資料をまとめます。
- 決算書と直近の試算表
- 借入返済予定表と保証契約書
- 入出金の日付が分かる資金繰り表
- 売掛金と買掛金の明細
- 受注や継続取引が分かる資料
不足するものは「未確認」で構いません。推測で数字を埋めると、後から判断をやり直すことになります。古い資料しかない場合は、いつの時点の内容かを添えてください。
返済条件を変更した書類や、督促の内容も確認材料になります。不利に見える情報を後回しにすると、提案した案が成り立たなくなる場合があります。厳しい情報も同じ段階で共有するほうが、日程の無駄を減らせます。
従業員や取引先への説明状況もメモに残します。誰に何を伝えたかが分かると、今後の説明で食い違いが起きにくくなります。
支払いの順番や資産移動は、全体の債務を見て判断する
廃業を考えると、迷惑をかけた相手に先に返したいと思うことがあります。ただ、一部の相手への返済や個人への資産移動は、後の債務整理に影響する可能性があります。先に動かす前に、法的な影響を確認する場面です。
通常の支払いも含め、何に、いつ、いくら必要かを整理します。個別の支払いをどう扱うかは、今後の手続きとあわせて弁護士等が判断します。記事の一般論だけで、支払いを止めるか続けるかを決めないでください。
周囲への説明は、事実と見通しを分けて準備します。
- 現在確定している支払状況
- まだ決まっていない対応
- 次に状況を伝える予定
- 問い合わせを受ける担当者
未確定の譲渡や保証解除を、決まったこととして伝えるのは避けます。一方で、従業員の生活に関わる支払いの遅れを、曖昧にしたままにすることも適切とはいえません。説明の時期と内容を、実際の支払見通しに沿って整えます。
相談では、保証の確認範囲と費用の精算条件を聞く
相談先の役割は、事業の引継ぎを検討することと、保証債務を法的に扱うことで異なります。担当する業務と費用の発生条件が、自分の課題に合っているかを確認してください。
仲介の後方支援と、法律上の判断を分けて依頼する
再生型M&Aの仲介では、引継ぎ先の検討や譲渡条件の設計を扱います。保証債務の法的な評価や整理手続きは、依頼者が委任する弁護士等の専門家が担います。役割を分けて進める内容です。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。どの選択肢でも、会社の処理と個人の保証をあわせて確認します。
あさひ国際会計株式会社では、再生型M&Aの仲介を扱っています。連帯保証の解除を見据えたスキームの提案も業務の一部です。金融機関との協議に必要な資料を整え、ご本人の判断と協議を後方から支えます。
初回は「廃業を考えているが、保証と事業の引継ぎを整理したい」とお伝えください。譲渡を決めてから相談する必要はありません。資金が不足する時期が分かれば、その日程もあわせて共有できます。
持ち出しがない理由は、成功報酬を譲渡代金から精算するため
当社への相談は無料で、着手金はなく、成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。当社の費用条件として、2026年8月に確認した内容です。
成功報酬そのものが無料という意味ではありません。契約前には、代金から精算される金額と、手元に残る金額を分けて確認してください。具体的な報酬額は、取引条件に沿った確認が必要です。
- 成功報酬の計算方法
- 成約とみなす時点
- 譲渡代金から精算する金額
- 別途発生する費用の有無
弁護士等に依頼する費用は、仲介報酬と別に確認します。自己破産では、弁護士費用や裁判所への費用を用意する必要があります。会社と個人のどちらの手続きを含むかによっても、見積もりの対象が変わります。
費用を払えない見込みがある場合は、相談時点でその旨を伝えてください。資金が足りないことだけで返済責任がなくなるわけではありません。必要額と支払時期、選択肢が実行できるかを、残された資金の範囲から検討します。
成約件数に加えて、保証解除をどこまで確認するかを聞く
実績を確認する際は、譲渡契約の成立だけか、保証解除の確認まで含むかを聞きます。過去の結果と、自社で必要になる条件は分けて説明を受けてください。
当社には、年間60件以上のM&A仲介の成約実績があります。クロージングまで完了した成約を対象とする自社実績です。この件数は、2026年8月に確認した情報にもとづきます。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談では、見通しだけでなく、未確認の事項も聞いてください。買い手の検討が必要なのか、保証契約の確認が先なのか。次に何を確かめるかが分かれば、今の段階でできる判断と、保留する判断を分けられます。
経営者保証のメリットを調べるほど、過去の借入を悔やむ気持ちが強くなる場合もあります。それでも、今扱う資料は現在の残高と契約です。過去の判断を責めるより、残る負担を見える形にするところから進められます。
よくある質問
経営者保証を付けると、融資を受けやすくなりますか?
会社の信用を補い、金融機関が融資を検討する材料になる場合があります。ただし、保証だけで融資の可否や条件は決まりません。事業の返済能力や財務状況も関わります。廃業検討中なら、借りられるかに加え、借りた後に何で返すかまで確認してください。
廃業を考えていても、保証を続けるメリットはありますか?
受注済みの仕事を完了し、入金を得るための資金を確保できる場合などは、検討の余地があります。ただし、借入で営業赤字を埋め続ける状態では、個人の負担が増えるおそれがあります。保証を続けて得る時間を何に使い、その後の返済をどうするかで判断します。
債務超過なら、経営者保証の解除は検討できませんか?
債務超過という情報だけでは、検討の余地まで決まりません。保証に頼らない融資と、返済が難しくなった保証債務の整理では条件が異なります。M&Aの場合も、事業価値や買い手の資金、金融機関の同意が関わります。会社と個人の資産・債務をそろえて、該当する選択肢を確認します。
M&Aで会社を譲れば、自己破産を避けられますか?
譲渡が成立しても、経営者保証や個人の借入が残る場合があります。自己破産を回避できるかは、残る債務と返済能力、保証債務を整理できるかによって変わります。会社の譲渡と個人の負担の解消を分けて確認してください。状況によっては法的整理が適切な場合もあります。
まとめ
借入先ごとの残高と保証契約を並べ、資金が不足する日を書き出してください。廃業を決めきれていなくても、その資料をもとに、事業の引継ぎと個人の保証の扱いを当社の無料相談で整理できます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”立場で異なる保証の利点”,”subtitle”:”会社の資金と個人の負担を分ける”,”after”:”## 経営者保証のメリットは、会社の資金調達を補うこと”,
“items”:[[“1″,”会社”,”信用を補い、資金調達の検討を支える”],[“2″,”金融機関”,”会社以外にも返済を求める裏付けになる”],[“3″,”経営者個人”,”事業継続の余地と個人の返済負担を比べる”]]},
{“type”:”steps”,”title”:”保証を見直す準備”,”subtitle”:”廃業が未定でも始められる”,”after”:”## 保証を見直す準備は、資金が不足する日をつかむことから”,
“items”:[“入出金を並べ、資金が不足する日を確認する”,”借入残高と保証契約、事業の資料をそろえる”,”廃業・引継ぎと個人の保証をあわせて相談する”]}
]
—END FIGURES—
最終更新日: 2026年9月30日