


目次
この記事の対象と結論
休眠会社の整理手続きは、登記の状態を確かめ、会社の支払いと社長個人の連帯保証を分けて把握するところから始めます。営業を止めたままでも、借入や契約上の負担が残っていることがあります。
廃業を考えていても、保証の請求が怖くて動けない。整理費用まで払えるか分からない。そうした状態なら、解散の登記だけを先に進めず、手元資金と残った債務を照らし合わせてください。
営業の停止、会社の清算、連帯保証の整理は、それぞれ確認が必要です。 返済の見通しがあれば解散・清算を検討し、不足するなら債務整理や事業譲渡の可能性も調べます。廃業や保証の悩みを相談する経営者は珍しくありません。書類がすべてそろうまで、相談を待つ必要はありません。
休眠会社の整理手続きは「営業」と「登記」を分けて考える
休眠会社をどう整理するかは、営業を休んでいるだけなのか、登記上も解散しているのかで変わります。「休眠している」という呼び方だけでは、必要な手続きを判断できません。
営業を止めただけなら、会社の負担が残っている
店を閉め、売上がなくなっていても、借入の返済や契約の支払いが終わったとは限りません。休業したことを伝えた相手と、まだ伝えていない相手も分かれます。
まず、営業を止めた日と、その後に済ませた手続きを書き出してください。「もう使っていない」と「解約した」は別の状態です。請求書が届かなくても、未精算の費用がないか確認します。
- 借入の返済が続いているか
- 事務所や倉庫の契約が残っているか
- リース物件を返却しているか
- 税金や社会保険料の未納があるか
- 従業員への未払いが残っているか
口座からの引き落としも手がかりになります。営業停止後の通帳と請求書を照合すると、見落としていた契約を拾いやすくなります。
過去の記憶だけで「何も残っていない」と決めないこと。整理の出発点は、今の残高と契約です。
会社法上の休眠会社は、登記の経過で判断される
会社法上の休眠会社は、日常語の「休業中の会社」と範囲が異なります。株式会社について、最後の登記からの経過を基準に扱う仕組みです。
会社法第472条は「最後の登記があった日から十二年を経過した株式会社」を対象としています。法務大臣の公告後、所定の対応がなければ、解散したものとみなされる場合があります。出典は会社法第472条です。条文は2026年8月18日に確認されています。
営業を続けていても、登記を放置していれば対象になりえます。反対に、長く営業を休んでいるという理由だけで、この扱いになるわけではありません。
自社が株式会社かどうかも確認してください。会社の種類が違う場合まで、同じ条件を当てはめるのは避けます。
整理作業の通知が来たら、公告と登記を確認する
法務省の整理作業に関する通知が届いた場合は、通知の内容と登記の状態を照合します。継続したい会社なのか、廃業する会社なのかによって、その後の対応も変わります。
会社法第472条では、公告から2か月以内の対応が定められています。事業を廃止していない旨の届出、または必要な登記が対象です。これは毎年共通の暦日を示すものではありません。根拠は同条および法務省「休眠会社・休眠一般法人の整理作業について」で、制度の確認日は2026年8月18日です。
通知を見つけたら、次の順に確認すると状況を伝えやすくなります。
1. 通知に書かれた対象会社を確かめる
2. 公告日と対応期限を確認する
3. 現在の登記内容と照合する
4. 継続か廃業かの希望を整理する
休業中なのに、事実と違う届出をして期限だけ乗り切る考え方は避けてください。必要な登記の判断は、司法書士等の専門家が扱います。
みなし解散は、借入を消すための仕組みではない
みなし解散になっても、残った財産や債務の処理まで済んだことにはなりません。会社を放置しておけば、返済も保証も自然に終わるという仕組みではないのです。
登記に「解散」と記載されていても、預金や売掛金が残っている場合があります。借入のほか、返還すべき預り金が見つかることもあるでしょう。
確認したいのは、登記の言葉と実際の残務の両方です。通知を受け取っただけなのか、すでに解散の登記があるのかも分けます。
詳しくは休眠会社の廃業手続きは登記だけで終わらない―残った借入と連帯保証の整理をご覧ください。登記を済ませた後に残る仕事も、整理の予定に入れておく必要があります。
手続きを選ぶ材料は、資産・支払日・保証契約にある
休眠会社の整理方法を選ぶには、換金できる資産と支払予定を比べ、個人保証を別に確かめます。決算書の借入残高だけでは、今後の支払いを見通せません。
残った資産は「いくらで、いつ現金になるか」で見る
帳簿に資産が載っていても、その金額を返済に使えるとは限りません。売掛金の回収が難しいこともあれば、設備の売却に費用がかかる場合もあります。
金額だけでなく、入金の見込み日を添えてください。買い手が未定の設備と、入金日が確認できた売掛金は、同じ扱いにしないほうが資金不足を見つけやすくなります。
- 預金は使える残高を確認する
- 売掛金は回収見込みを確かめる
- 在庫は売却可能な量を調べる
- 設備は所有者と売却条件を確認する
- 敷金は返還条件を読み直す
リース物件を自社の資産に含めると、返済原資を多く見積もってしまいます。担保が付いている資産も、売却代金を自由に使えるとは限りません。
処分を急ぐ前に、所有権や契約を確認します。見積額がまだ出ないものは、「未確認」として残せば足ります。
借入以外の残務を、支払日ごとに並べる
銀行への返済だけを集計すると、会社を閉じるためのお金が抜け落ちます。退去時の精算や、従業員への未払いも含めてください。
手元の請求書を、相手先ごとにまとめます。そのうえで金額と期限を付けると、急ぐものが見えてきます。
→ 横にスクロールできます
| 確認する負担 | 手がかり | 確かめる点 |
|---|---|---|
| 借入金 | 返済予定表 | 残高と返済日 |
| 未払給与 | 賃金台帳 | 対象者と支払日 |
| 賃料・退去費 | 賃貸借契約書 | 解約条件と精算 |
| 税金・保険料 | 通知書や納付書 | 未納額と期限 |
| 預り金 | 契約書や帳簿 | 返還義務の有無 |
請求額に争いがある場合は、その旨を記録します。争っているから一覧から外すと、整理費用を少なく見積もる原因になります。
通知が届いていない費用も、契約をもとに洗い出す。請求済みの額と、これから発生しうる額を分けて管理してください。
連帯保証は、借入ごとに契約を確かめる
会社の借入一覧と、社長の保証一覧は分けて作ります。すべての借入に同じ保証条件が付いているとは限らないためです。
民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録も書面とみなされます。根拠はe-Gov法令検索「民法」第446条で、条文は2026年8月18日に確認されています。
ただし、手元に写しが見つからないことと、契約が存在しないことは別です。保証がないと決めつけず、契約内容の確認を進めてください。
- 保証人として誰が署名しているか
- どの借入が保証の対象になっているか
- 保証の範囲に上限があるか
- 契約変更の書類が残っているか
個人の財産を担保に入れている場合は、その資料も分けておきます。保証責任と担保の負担を混ぜると、生活への影響を正しく把握しにくくなります。
書類がない項目を、空欄のまま隠さない
長く休眠していると、担当者が退職していたり、帳簿の保管場所が分からなかったりします。資料不足は、そのまま伝えて構いません。
ただし、「分からない」と「残高がない」は区別してください。資料がない債務をゼロとして扱うと、手続きを選び直す原因になります。
相談用のメモは、次の区分で十分です。
- 書類で確認できた金額
- 記憶だけで把握している金額
- 相手先への確認が必要な項目
- 期限が近い通知や請求
契約書を処分したり、会社のメールを消したりするのは控えます。休業後の記録も、取引の経緯を確かめる材料です。
家族が保管を手伝っている場合は、保管場所だけ共有しておくと探し直す負担を減らせます。すべてをきれいに整えるより、所在が分かる状態を目指してください。
返済できる会社と、資金が足りない会社で整理の道筋は変わる
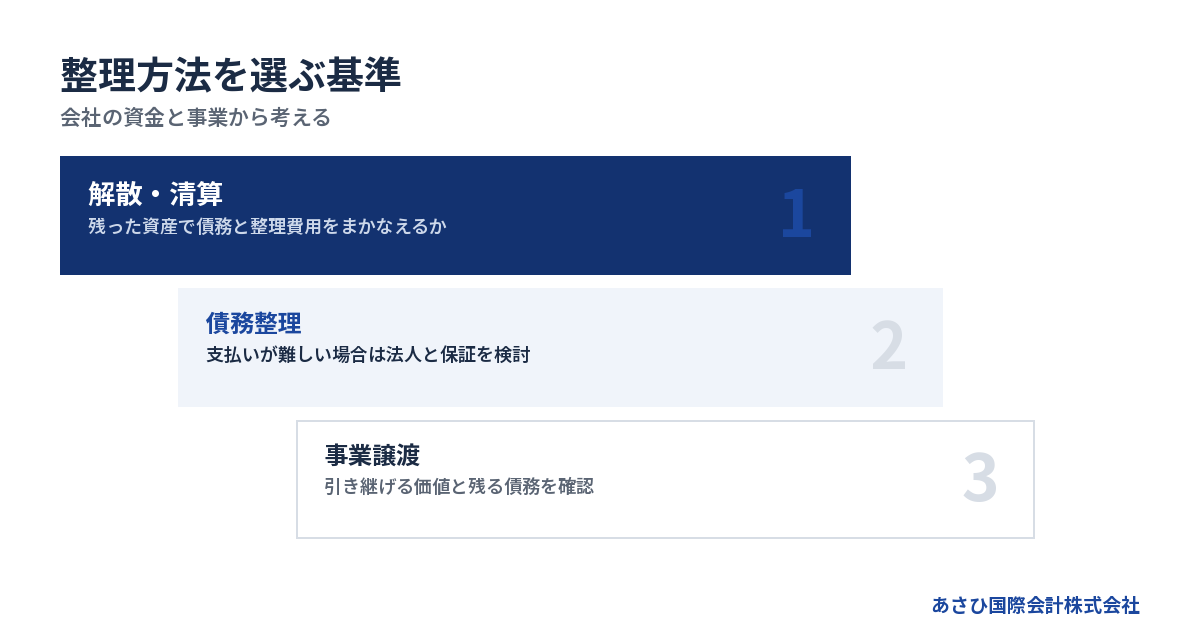
解散・清算で終えられるかは、残った財産で債務や整理費用をまかなえるかによります。資金が足りない場合は、登記の手順より先に債務の扱いを検討します。
再開の予定があるなら、維持する根拠を明らかにする
休眠を続ける選択には、再開の目的と、それまでの支出を支える見通しが必要です。「いつか使うかもしれない」だけでは、負担の終わりが見えません。
再開したい理由を書いてみてください。取引の再開が見込めるのか、設備や人員をそろえ直せるのかで、判断は変わります。
→ 横にスクロールできます
| 選択肢 | 検討する条件 | 残る確認 |
|---|---|---|
| 休眠を続ける | 再開の具体性がある | 維持費と返済 |
| 解散・清算する | 債務を処理できる | 残務と税務 |
| 債務整理を検討する | 支払いが難しい | 法人と個人の債務 |
| 事業譲渡を検討する | 引き継げる価値がある | 買い手と保証 |
表は、自社を決めつけるためのものではありません。資産と債務の調査が進めば、選択肢が変わることもあります。
維持費を払い続けた結果、整理に使う資金がなくなる可能性もあります。再開を待つ期限と、見直す条件を一緒に決めておくと判断を先送りしにくくなります。
支払いを終えられる見込みなら、解散・清算を組み立てる
資産の回収や売却で支払いを終えられるなら、解散・清算が検討対象になります。解散は会社を終えるための節目で、その後に残務を処理する清算が続きます。
ここで見るのは借入の完済だけではありません。未払費用や税金に加え、手続きを終えるまでの支出も含めます。
回収予定の売掛金が入らなければ足りなくなる場合は、そのリスクを残したまま進めないこと。回収の遅れに耐えられる資金があるか、先に確かめます。
また、社長が会社に貸しているお金も、記録から外さないでください。会社と個人の間の債権債務があいまいだと、残余財産の扱いにも影響します。
「借入はないから簡単」と思っていても、未処理の契約が多ければ作業は増えます。整理の難しさは、借入額だけでは決まりません。
支払えない場合は、解散の登記だけを急がない
支払いが難しい状態で解散の登記をしても、足りない資金が補われるわけではありません。返済原資が不足する会社は、債務の処理方法を先に検討します。
清算中の株式会社に著しい支障や債務超過の疑いがある場合には、特別清算が問題になります。会社法第510条・第511条に定めがあり、債務超過の疑いがある場合の清算人の申立義務も規定されています。出典は会社法で、2026年8月18日確認です。
一方、一般的・継続的に支払期限の来た債務を払えない状態では、破産手続の検討も必要になります。使える手続きは、会社の状態と債権者の状況で変わります。
費用を抑えたい気持ちから、特定の相手だけに返済したり、資産を移したりするのは避けてください。支払いの順序は、後の手続きに影響する場合があります。法律上の判断は、依頼者が委任する弁護士等が担います。
引き継げる事業があれば、廃業と譲渡を比較する
営業を休んでいても、設備や取引関係に引き継ぐ余地が残る場合があります。ただし、会社が登記上残っていることだけで買い手が見つかるとは限りません。
買い手が確認するのは、引き継いだ後に何を再開できるかです。人が離れ、契約も終わっていれば、稼働中と同じ評価は期待しにくくなります。
- 継続の余地がある取引はあるか
- 稼働できる設備が残っているか
- 引継ぎに協力できる人がいるか
- 許認可や契約の確認ができるか
譲渡を検討する場合も、売却代金だけで比較しないでください。残る債務と整理費用、連帯保証の扱いまで確認します。
詳しくは休眠会社の売却相場を見誤らないための価格・手取り・連帯保証の判断基準をご覧ください。状況によっては法的整理が適切な場合もあり、M&Aだけを前提に進めるものではありません。
解散・清算を進めるなら、決議から残務処理まで予定に入れる
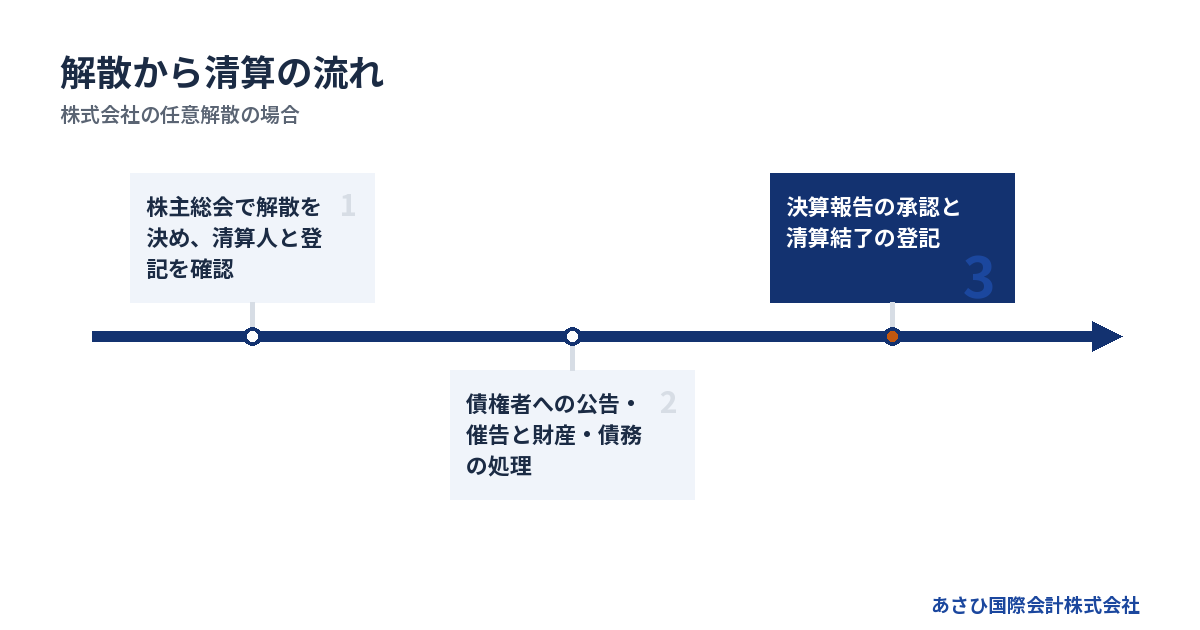
株式会社を任意に解散する場合は、社内の決議から登記、債権者への対応、清算結了へと進みます。登記書類の提出日だけで完了日を決めることはできません。
株主と清算人を確認し、社内の決定を整える
株主総会の決議による解散では、誰が株主で、誰が決議に参加するのかを確かめます。社長であることと、株主として決められることは分けて考えます。
株式会社の任意解散は、会社法第471条・第309条に基づく特別決議が必要です。清算人については、第478条に定めがあります。出典は会社法で、2026年8月18日に確認されています。
長く使っていない会社ほど、過去の変更が書類に反映されていない可能性があります。
- 定款と株主の記録を確認する
- 現在の役員の登記を確認する
- 解散を決めるための手続きを整える
- 清算を担当する人を確認する
株主の所在が分からない場合や、記録と認識が違う場合は、その問題も伝えてください。以前使った議事録を日付だけ直して流用すると、実態に合わない書類になるおそれがあります。
解散と清算人の登記には期限がある
任意解散を決めた後は、解散と清算人に関する登記を進めます。決議を済ませて安心し、登記を後回しにしないよう日程を確保してください。
会社法第926条では、解散の日から2週間以内の登記が定められています。清算人の登記も、第928条に基づき、解散日または選任日から2週間以内です。根拠は会社法で、2026年8月18日確認です。
必要な書類がそろうかは、決議前から確かめておくと進めやすくなります。登記の依頼範囲も、解散だけか、清算結了まで含むかを明らかにします。
すでにみなし解散の登記がある会社は、任意解散をこれから決める会社と出発点が異なります。現在の登記を見ずに、同じ書類一式を用意するのは避けてください。
債権者への公告と個別の催告を進める
清算では、会社に請求できる相手を把握する必要があります。帳簿に載った借入だけを処理して、残務が終わったと考えないようにします。
会社法第499条は、債権申出期間を「二箇月を下ることができない」としています。官報への公告に加え、判明している債権者への個別の催告も必要です。出典は会社法第499条で、2026年8月18日確認です。
そのため、解散を決めた直後に、清算まで終える予定は組めません。債権者への対応期間中にも、資産の確認や残務整理が続きます。
連絡先が変わっている取引先は、過去の契約や請求書を調べます。返済相手を見落としたまま、会社のお金を株主へ移すことは避けてください。
清算結了は、税務や契約の未処理まで点検する
清算の終わりには、財産と債務の処理結果を確かめます。株主総会の承認や登記だけを見て、実際の残務を置き去りにしないことです。
会社法第929条では、決算報告の株主総会承認日から2週間以内に清算結了の登記をする旨が定められています。根拠は会社法で、2026年8月18日確認です。
完了前には、担当者ごとに次の事項を照合します。
- 回収や売却の代金が精算されているか
- 未払金や返還金の処理が済んでいるか
- 税務の申告や納付を確認したか
- 契約の終了を確認できるか
- 書類の保管先が決まっているか
法人の手続きが終わったことと、社長個人の保証の扱いは別に確認します。関係する書類を受け取るまで、口頭の説明だけで完了と判断しないでください。
整理費用は、登記代だけでなく残務と資金不足を見積もる
休眠会社の整理費用は、法定の費用に、専門家報酬や契約の精算費用を加えて考えます。借入返済に充てる資金も含めないと、途中でお金が足りなくなるおそれがあります。
解散・清算の登録免許税は、費用の一部にとどまる
株式会社の解散・清算では、登記にかかる登録免許税があります。ただし、その額を整理費用の総額と考えることはできません。
登録免許税法の2026年7月23日時点の確認内容では、解散登記は3万円、清算人等の登記は9千円です。清算結了登記は2千円で、これらの合計は4万1千円となります。根拠は登録免許税法別表第一第24号です。
→ 横にスクロールできます
| 費用項目 | 法定額 | 別途確認する費用 |
|---|---|---|
| 解散の登記 | 3万円 | 依頼時の報酬 |
| 清算人等の登記 | 9千円 | 依頼時の報酬 |
| 清算結了の登記 | 2千円 | 依頼時の報酬 |
このほか、官報公告の実費や税務対応の費用が発生します。未処理の登記がある場合は、その対応費用も確認してください。
費用が増える原因は、休眠中の未処理にある
整理費用の見積もりでは、休眠していた期間そのものより、未処理の内容を確かめます。帳簿を作り直す作業や、残った契約の精算が必要なら、その分を見込むためです。
見積もりを取る際は、手続きの報酬と、会社が相手方に支払うお金を分けてください。合計額だけでは、追加費用が出る条件を把握できません。
- 登記や公告にかかる費用
- 帳簿整理や申告にかかる費用
- 退去や物品返却にかかる費用
- 借入や未払金を支払うための資金
料金に幅が出る場合は、何が判明すれば額が決まるのかを聞きます。確認できていない資料が多い段階で、安い定額だけを基準に選ぶと、後から予算が変わりかねません。
詳しくは休眠会社の廃業手続きにかかる費用は残務次第、借入と保証を含めた予算の立て方をご覧ください。
破産を検討する場合は、裁判所費用と弁護士費用を分ける
返済原資が足りず、法人破産を検討する場合は、通常の解散・清算とは費用の構成が変わります。会社と社長個人の手続きを検討する場合も、予算は分けて確認します。
東京地方裁判所の令和8年1月1日版では、弁護士を代理人とする法人自己破産の管財事件について、予納金基準額は最低20万円です。これに法人1件あたり16,264円が加わります。申立手数料は1,000円、通常の自己破産申立ての予納郵券は4,950円です。出典は東京地方裁判所「破産手続費用一覧」で、2026年8月20日確認です。
本人申立て等は別の基準です。また、事案に応じて金額が変わるため、全国共通の総額として使うことはできません。
弁護士費用は別途必要になります。全国一律の報酬基準はないため、依頼範囲と追加費用の条件を確認してください。会社に資産がある場合は、費用への充当可否も専門家が検討します。
費用を払えないときは、残高と不足額を先に伝える
整理費用が足りないからと放置しても、未払いの問題が解決するわけではありません。まずは、会社に残るお金と直近の支払日を伝えてください。
不足しているのが登記費用なのか、債務を処理する資金なのかで、対応の検討は変わります。見積もりもない段階で、家族から借りれば足りると決めないほうがよいでしょう。
個人のお金を会社へ入れる予定がある場合は、その前に資金全体を確認します。生活費まで使った後で別の手続きが必要になると、暮らしの立て直しにも影響します。
相談時には、次の内容をそのまま伝えれば足ります。
- 現在使える会社の預金残高
- 次に支払いが来る日と金額
- 回収できそうな資産の内容
- 整理費用として用意できる額
払えないことを伏せると、実行できない日程が組まれてしまいます。分割払い等の可否も依頼先ごとの判断であり、利用できると決めつけず確認が必要です。
連帯保証を含めた完了条件を、相談の段階で決めておく
休眠会社の整理では、会社側の完了条件と、保証人としての負担の扱いを別に決めます。会社を閉じる日だけでなく、何を確認すれば安心して区切れるのかを共有してください。
連帯保証は、会社の財産処理が終わるまで待つとは限らない
連帯保証では、会社へ先に請求してほしいと求める権利などが制限されます。会社の整理が済むまで、社長への請求は来ないという理解は避けてください。
民法第454条により、連帯保証人には催告の抗弁と検索の抗弁がありません。保証の範囲や請求の条件は契約に照らして確認します。根拠はe-Gov法令検索「民法」で、条文は2026年8月18日確認です。
請求が来ている場合は、会社宛てか個人宛てかを分けて保管します。期限も写し取ってください。
保証があるから、直ちに自己破産と決まるわけではありません。会社の返済見込みと個人の資産・債務を確認し、保証債務の整理を含めて検討します。家族の生活への影響も、その段階で整理していきます。
保証債務の整理には、会社側の手続きも関係する
経営者保証に関するガイドラインには、一定の要件のもとで保証債務の整理を求める枠組みがあります。休業届を出せば利用できる、という制度ではありません。
すでに負っている保証債務を整理する場面では、会社側の法的債務整理または準則型私的整理との関係が要件に含まれます。会社側の申立てを同時におこなう場合のほか、手続き中や終結済みの場合も規定されています。
さらに、対象となる保証契約の要件や、債権者にとっての経済的な合理性なども検討対象です。資産の開示だけで結果が決まる仕組みと捉えないでください。
根拠は全国銀行協会「経営者保証に関するガイドライン」第7項です。原文は2026年8月19日に確認されています。適用の判断や法律上の手続きは、依頼者が委任する弁護士等の専門家が担います。
M&Aでも、保証の解除は金融機関の同意を確認する
会社や事業を譲渡する場合も、売り手と買い手の約束だけで保証契約が消えるわけではありません。譲渡条件と、金融機関による保証の扱いを分けて確認します。
株式譲渡では、会社の法人格は変わらず、借入も会社に残ります。事業譲渡では引継ぎ対象を定めますが、譲渡後の会社に残る債務の処理が必要になる場合があります。
中小企業庁の中小M&Aガイドライン第3版も、保証の解除・引継ぎを最終契約で扱う項目としています。実際の解除や移行は金融機関等の判断によります。出典は中小企業庁「中小M&Aガイドライン」で、該当内容は2026年8月18日確認です。
契約を結ぶ段階で、解除を確認する書類や担当者を明らかにします。予定が変わった場合の対応も、依頼した専門家と確認してください。譲渡した後に「聞いていた話と違う」とならないための準備です。
相談では、担当する仕事と完了の確認方法を聞く
専門家を選ぶときは、休眠会社という名称への対応だけで判断しないでください。自社で残っている問題を、誰が扱うのかを確認します。
→ 横にスクロールできます
| 担当する領域 | 主に扱う専門家等 | 確認したい内容 |
|---|---|---|
| 債務整理・法的判断 | 弁護士等 | 会社と保証の扱い |
| 会社の登記 | 司法書士等 | 現状と必要な登記 |
| 税務申告・税額確認 | 税理士 | 未処理分と納税 |
| 譲渡条件・買い手探索 | M&A支援者 | 引継ぎと実行条件 |
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。金融機関に説明する資料や事業価値の資料を整え、M&Aの条件設計をおこなう後方支援の立場です。債権者との交渉の主体は、経営者本人と、必要に応じて依頼する弁護士等の専門家になります。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬が無料という意味ではなく、税金や外部専門家の費用は別に確認します。
廃業か譲渡かが決まっていなくても構いません。今の登記、残る借入、次の支払日を伝えるところから始められます。
よくある質問
休眠会社は、そのまま放置すれば整理できますか?
放置しても、財産や債務の処理まで済むわけではありません。みなし解散は、登記を長期間おこなっていない株式会社を対象とする仕組みです。借入や連帯保証を消すための手続きとは異なります。登記と残務を確かめ、廃業するなら支払いを終える方法まで検討してください。
売上がなく、借入もない会社なら登記だけで終わりますか?
売上と借入だけでは判断できません。税務の未処理、契約の精算、返還すべき預り金などが残っている可能性があります。通帳や契約書を確認し、残務があるかを確かめてから進めます。株式会社の任意解散では、清算や債権者への対応も予定に入れてください。
休眠中の会社でも、社長の連帯保証は請求されますか?
営業を休んでいることだけで、連帯保証の責任がなくなるわけではありません。会社の支払状況や保証契約の内容に応じて、保証人に請求される可能性があります。請求書が来ているなら、宛名と期限を確認してください。会社の整理と個人の保証債務を、並行して検討する必要があります。
何年も前の書類しかありませんが、相談できますか?
古い書類だけでも、分かる範囲を伝えて相談できます。直近の資料がないことを隠さず、最後に営業した時期と、現在届いている請求を説明してください。資料が不足している項目を整理すれば、次に何を確認するか決めやすくなります。自分で正確な残高を出してから相談しようと、抱え込む必要はありません。
まとめ
現在の登記内容と、会社に残る支払い、個人の保証契約を手元に集めてください。あさひ国際会計株式会社への無料相談では、未確認の項目も含めて伝え、廃業と譲渡のどちらを検討できるか整理しましょう。
あわせて読みたい
- 休眠会社の税金滞納は消えない――納付原資から考える会社と連帯保証の出口
- 廃業届だけでは終わらない会社の片づけ、法人・個人の違いと借入を残さない準備
- 休眠会社の費用を見積もる予算ノート 維持費・借入返済・最後の片づけまで
- 休眠会社の届出先と提出後の管理帳――営業を休んでも続く申告・返済・保証
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月30日