


目次
この記事の対象と結論
廃業届は、借入や連帯保証を消すための書類ではありません。 法人を閉じる場合は、税務上の届出に加え、解散や清算の手続きも必要になります。
返済が苦しく、「届を出せば会社を終えられるのか」と考えている経営者もいるはずです。まず確認したいのは、書類の書き方より、会社と個人に残る支払いです。廃業を考えて相談する経営者は珍しくありません。
個人事業と法人では、事業を終える手順が異なります。さらに、借入を返せるか、引き継げる事業があるかで選択肢も変わります。届出の準備と並行して、手元資金と返済の見通しを整理してください。従業員や家族への影響も、その見通しをもとに考えられます。
廃業届の役割は、個人事業と法人で異なる
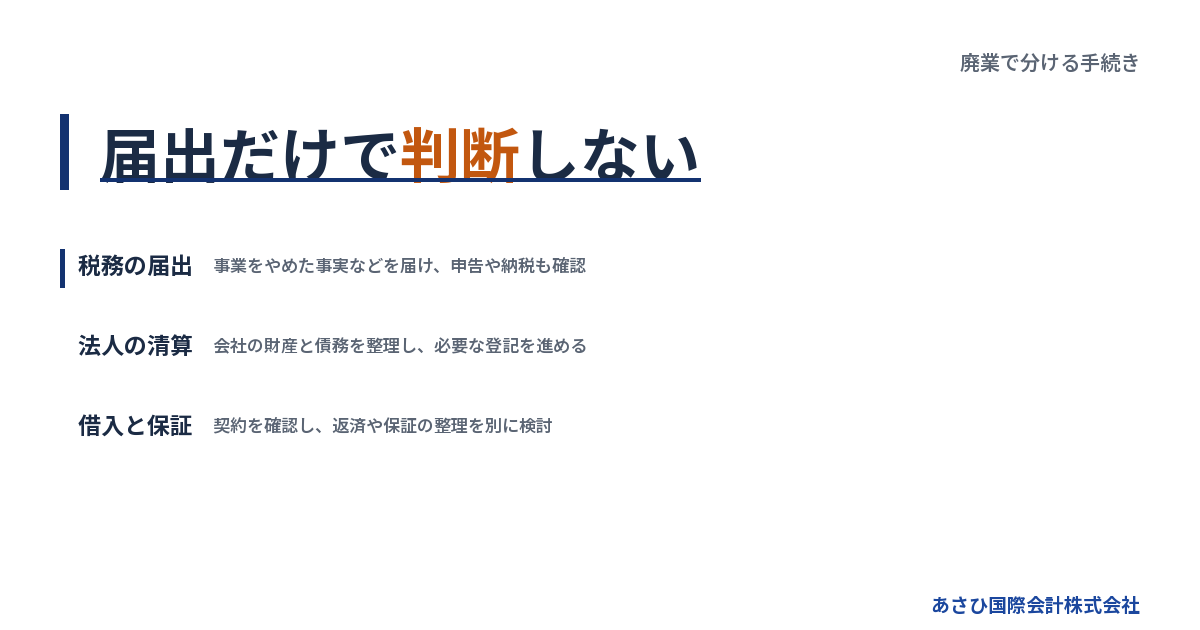
廃業届を探すときは、個人事業をやめるのか、法人を閉じるのかを先に分けてください。同じ「廃業」という言葉でも、税務上の届出と会社の清算は別の手続きです。
個人事業は、事業をやめても本人の借入が残る
個人事業では、事業主本人が事業の契約や借入の当事者になっています。事業をやめたことを届けても、本人が負った支払義務までなくなるわけではありません。
店を閉めたあとにも、売掛金の入金や仕入代金の支払いが残ることがあります。営業を終える日と、お金の動きが終わる日は違うのです。最後の売上だけで判断すると、あとから請求が届いて困りかねません。
確認する対象は、借入だけに限りません。
- 未払いの仕入代金を確認する
- 店舗や設備の契約名義を確認する
- 解約にかかる費用を確認する
- 廃業後の税務処理を確認する
事業用と生活用のお金を同じ口座で管理していた場合は、支出を分けて整理します。生活費として残したい金額と、契約上払うべき金額を混同しないためです。
法人は、税務の届出だけで会社がなくなるわけではない
株式会社を任意に閉じる場合は、解散を決め、会社の財産や債務を整理する流れになります。営業をやめたという届出だけで、その作業が終わるわけではありません。
財産を換金し、債務を支払い、残った財産を扱う手続きを清算と呼びます。会社法第475条には、該当する株式会社は「清算をしなければならない」と定められています。
出典は会社法第475条(e-Gov法令検索)です。ここでは、株主総会の決議による任意の解散を前提にしています。
書類を提出できたことと、会社の債務を片づけられたことは別です。借入が残る会社ほど、この区別が欠かせません。
営業終了・解散・清算結了は別の区切り
営業終了は、日々の商売をやめることです。解散は、会社を清算へ進める区切り。清算結了は、財産や債務を整理する作業を終えた段階にあたります。
→ 横にスクロールできます
| 区切り | 主な意味 | 残りうる作業 |
|---|---|---|
| 営業終了 | 商売をやめる | 入金・支払い |
| 税務上の届出 | 変更した事実を届ける | 申告・納税 |
| 解散 | 清算へ進む | 財産・債務の整理 |
| 清算結了 | 清算を終える | 結了の登記など |
たとえば、受注を止めても、納品済みの商品代金を回収する仕事は残ります。店舗の明け渡しや設備の返却もあるかもしれません。
社内で「廃業日」と呼んでいる日が、何を指すのかをそろえてください。従業員や取引先へ伝える内容の食い違いを減らせます。
休業のつもりなら、廃業と混同しない
再開を考えて営業を止める場合は、会社を閉じる場合と判断が違います。いったん休めば支払いも止まる、と考えるのは危険です。契約が続けば、その費用が発生する可能性があります。
再開まで維持するものを決めましょう。
- 事務所や店舗を残すか
- 設備の契約を続けるか
- 従業員の雇用をどう扱うか
- 借入の返済原資をどう用意するか
「休業」「廃業」「解散」を同じ意味で使うと、依頼する手続きもずれます。営業を止めたいのか、会社そのものを閉じたいのか。相談の際は、希望する状態を言葉にして伝えてください。
廃業届を準備するときは、提出先と日付を分けて整理する
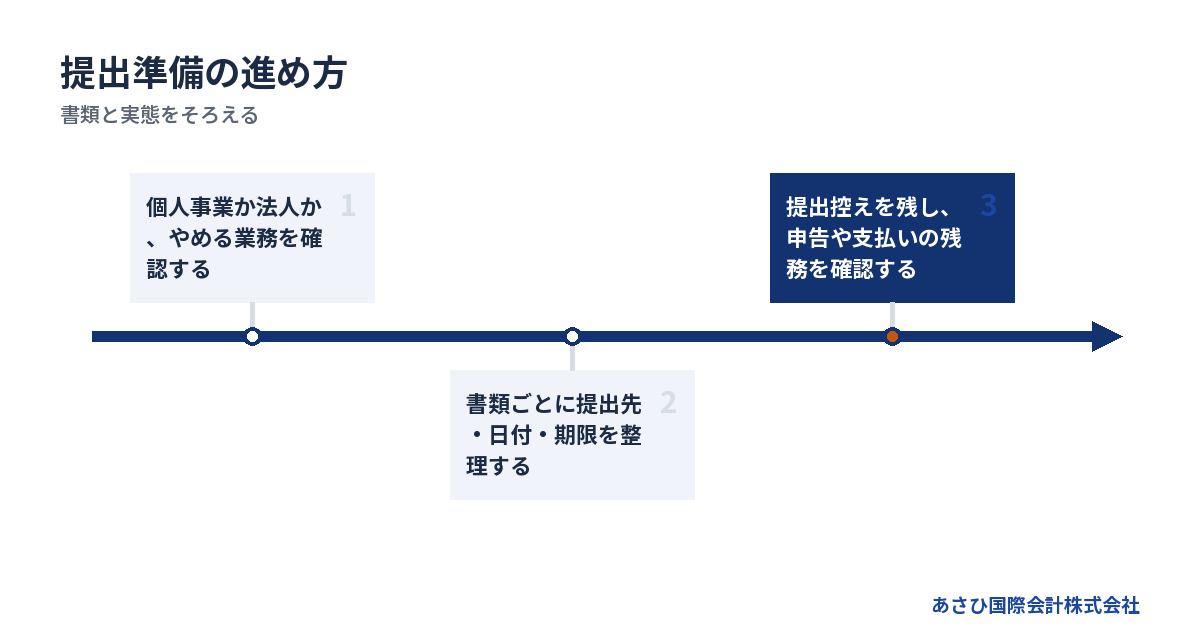
廃業に伴う手続きは、税務だけで完結するとは限りません。事業形態と実際にやめる業務をもとに、届出・登記・契約上の通知を分けて確認します。
提出先は「廃業届」という呼び名だけでは決まらない
検索で見つけた書式が、自社に合うとは限りません。個人事業向けの書式を見て、法人の手続きも同じだと思い込まないようにしてください。
手続きの目的から分けると、確認しやすくなります。
→ 横にスクロールできます
| 確認する分野 | 主な確認相手 | 確認する内容 |
|---|---|---|
| 税務 | 税務署・自治体 | 届出と申告 |
| 法人の登記 | 法務局 | 解散・清算の登記 |
| 雇用・保険 | 各手続きの提出先 | 終了に伴う処理 |
| 許認可 | 許認可を扱う行政機関 | 廃止等の届出 |
この表は、手続きの漏れを探すための整理です。すべての事業者に同じ書類が必要という意味ではありません。
従業員がいるか、許認可を受けているかでも変わります。まず自社が届け出ている内容を拾い、その終了時の扱いを確認します。
届出に書く日付は、実際の出来事と合わせる
最後に店を開けた日、最後の売上が立った日、会社が解散した日。これらは一致しないことがあります。届出ごとに、何の日付を求められているかを確認してください。
入金が残るから営業を続けている、と単純には判断できません。逆に、受注や契約の履行が続いているなら、その実態を無視して日付を決めるのも避けたいところです。
日付の根拠になる記録を残します。
- 営業を終えると決めた記録
- 最後の受注や納品の記録
- 契約の解約日が分かる書類
- 解散を決議した場合の記録
税務の届出内容と、登記や契約の記録が食い違う場合は、提出前に理由を整理します。都合のよい日付を一律に当てはめないでください。
提出期限は書類ごとに確認する
廃業関係の書類を、すべて同じ期限で考えることはできません。個人か法人かに加え、届出の種類や事実が生じた日によって確認する内容が変わります。
書式を用意したら、次の項目を一覧にしてください。
- 書類の正式な名称
- 提出先と提出方法
- 期限の起点になる日
- 添付書類と提出期限
古い解説記事の期限をそのまま転記するのは避けます。使用する書式の案内と、対象となる時点の取扱いを照合してください。
期限が過ぎた可能性があっても、記録を後ろの日付へ変えて帳尻を合わせるべきではありません。実際の日付と未提出の書類を整理し、必要な処理を確認します。
提出後の控えと、未完了の作業を残す
提出した書類は、送信記録や提出の経緯が分かる資料と一緒に保管します。何をいつ届けたかが分からないと、あとから同じ確認を繰り返すことになります。
管理表には、提出済みの書類と未完了の作業を分けて載せましょう。税務上の届出が終わっても、申告や納税が残っている可能性があります。
また、口座を閉じる時期にも注意が要ります。売掛金の入金や精算金の受取りが残っていると、相手方との連絡が増えるためです。どの入出金が残るかを見て、閉鎖の順序を決めます。
書類の提出を「終了」の印にしないこと。残務の担当者と連絡先も決めておくと、営業終了後の問い合わせに対応しやすくなります。
法人を閉じるなら、廃業届とは別に解散・清算を進める
株式会社の任意の廃業では、解散の決議から清算結了までの手続きを組み立てます。ただし、債務を払える見込みが立たない場合は、その進め方自体の検討が必要です。
解散を決める前に、支払い切れるかを調べる
帳簿上の財産が多くても、同じ金額の現金を用意できるとは限りません。売掛金には未回収のものがあり、設備も帳簿の金額では売れないことがあります。
清算の見通しは、換金できる金額で考えます。
- 回収が見込める売掛金を見積もる
- 売却できる在庫と設備を調べる
- 借入以外の未払いも拾う
- 営業終了後の費用を加える
借入を返すお金だけ用意できても、撤去費や税金が足りなければ計画は止まります。入るお金と出るお金を、時期も含めて並べてください。
不足が見えたときに、経営者が個人で借りて埋めると即決するのは避けたいところです。会社の不足を個人へ移す前に、債務整理を含む選択肢を検討します。
株主総会の決議と登記には、それぞれ要件がある
株式会社を株主総会の決議で解散する場合は、会社法上の特別決議が必要です。社長が営業終了を決めただけで、解散の手続きまで済むわけではありません。
解散後は、定款や株主総会に別段の定めがなければ、解散時の取締役が清算人になります。清算人は、会社の財産や債務を整理する役割を担います。
株式会社の解散登記は、解散の日から2週間以内です。清算人の登記も、原則として解散の日から2週間以内となります。選任した場合の起点は選任の日です。出典は会社法第926条・第928条で、提示資料の確認時点は2026年7月です。
必要な決議や登記の根拠は、会社法第309条・第471条・第478条など(e-Gov法令検索)で確認できます。会社の形態や定款を踏まえ、準備する書類をそろえてください。
債権者への公告と個別の催告をおこなう
清算では、会社に請求権を持つ相手にも手続きが及びます。借入先を把握しているからといって、税務上の届出だけで済ませる扱いにはなりません。
会社法第499条は、債権者に対し「一定の期間内にその債権を申し出るべき旨」の公告を求めています。判明している債権者には、個別の催告も必要です。
清算株式会社の債権申出期間は、2箇月を下ることができません。出典は会社法第499条(e-Gov法令検索)で、提示資料の確認時点は2026年7月です。この期間が、そのまま清算全体の所要期間になるわけではありません。
借入先のほかに、仕入先や賃貸人などへの支払いも確認します。請求書がまだ届いていない費用を見落とさないよう、契約書とも照合してください。
債務を払えない場合は、清算結了へ急がない
会社を閉じたい気持ちが強くても、未処理の債務を置いたまま手続きを終えようとしないでください。支払いが難しい場合は、法的整理が適切なこともあります。
期限の来た債務を広く継続して払えない状態は、破産法上の「支払不能」の検討に関わります。単に売上が落ちた状態や、帳簿上の債務超過とは分けて考えます。
破産法第15条では、債務者が支払不能にあるとき、裁判所が申立てにより破産手続を開始する旨を定めています。出典は破産法第2条・第15条(e-Gov法令検索)です。
M&Aを探している最中でも、支払期限は進みます。買い手探しと並行して、資金が尽きる場合の対応を弁護士などの専門家と検討する必要があります。
廃業届では借入も連帯保証も消えないため、契約を確認する
廃業に伴う届出と、借入の返済や保証の解除は別の問題です。会社の契約と経営者個人の契約を並べ、誰が何を負っているかを確認します。
会社の借入と、社長個人の責任を分ける
法人の借入は、まず会社の債務として確認します。そのうえで、経営者がどの借入について連帯保証をしているかを調べてください。
借入先が同じでも、契約ごとに条件が違うことがあります。「昔からの銀行だから分かっている」と記憶で埋めず、契約書で確かめます。
- 借主が会社か個人か
- 保証人が誰になっているか
- 保証の対象がどこまでか
- 担保として何を差し入れているか
金融機関からの借入以外にも、保証のある契約がないかを確認します。会社と個人の契約を分けると、廃業後に家計へ及ぶ可能性のある負担も見えやすくなります。
契約書が見つからない場合は、不明のまま一覧に残してください。空欄を「保証なし」と扱わないことが出発点です。
返済の見通しは、残高と期限を組み合わせる
借入残高だけでは、いまの緊急度は判断できません。同じ残高でも、返済の期日や入金予定によって資金の詰まり方が変わります。
直近の支払いから順に並べましょう。
- 支払先と支払日を記入する
- 期日ごとの必要額を記入する
- 入金予定の時期と金額を記入する
- 不足する日と金額を特定する
売上の予定と、実際に入金される予定は分けます。まだ受注していない売上を、返済に使える現金として数えないでください。
すでに期日を過ぎた支払いがあれば、その事実も共有します。廃業届の準備を続けるだけでは、目の前の不足への対応にはなりません。支払いの判断と届出の作業を並行して進めます。
経営者保証の整理には、会社側の手続きも関わる
経営者保証に関するガイドラインは、一定の要件のもとで保証債務の整理を求める枠組みを示しています。廃業を届けた人に、一律で保証の免除が認められる仕組みではありません。
すでに負っている保証債務を整理する場面では、会社側の状況も問われます。同ガイドラインの7.(1)には、会社が法的債務整理手続を申し立てていることなどが含まれます。準則型私的整理手続の申立てや、これらをおこなう見込みも対象となる要件です。
新たに保証を付けない場面の要件と、混ぜないでください。資産の開示だけをすれば整理できる、という理解は避ける必要があります。
利用できるかは、会社と個人の状況をそろえて判断します。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
家族への名義変更や一部の返済を独断で進めない
家族に迷惑をかけたくないと思い、財産の名義を変えたくなることもあるかもしれません。ただ、債務整理を検討する状況では、その行動が問題になる可能性があります。
親しい相手への返済を先に済ませる判断も同様です。支払先を独断で選ぶ前に、弁護士へ状況を伝え、取扱いを確認してください。
資料を捨てないことも必要です。
- 通帳や取引履歴を保存する
- 契約書と請求書を保存する
- 財産の売却記録を残す
- 会社と個人のお金の移動を記録する
家族が責任を負うかは、家族であることだけでは決まりません。保証や担保の契約を確認して、実際の負担を整理します。不安な想像と契約上の責任を分けると、話し合うべき内容が絞れます。
届出を出すまでに、費用・雇用・契約の終わらせ方を決める
廃業に必要なお金は、届出や登記の費用だけではありません。営業をやめたあとに発生する支出まで含めて、支払えるかを見積もります。
登録免許税だけを廃業費用の総額にしない
株式会社の解散・清算に関する登録免許税には、次の定めがあります。対象は各登記の申請で、出典は登録免許税法別表第一第24号です。提示資料では2026年7月23日時点の現行法を確認しています。
| 登記の内容 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
出典は登録免許税法(e-Gov法令検索)です。官報公告の実費や、依頼する司法書士の報酬は含まれていません。
店舗や設備があれば、原状回復や撤去などの費用も加わります。税務処理を依頼する費用も確認対象です。定額部分だけで「会社を閉じる予算が足りる」と判断しないでください。
従業員への説明は、支払いと雇用の見通しをそろえてから
従業員に伝える際は、営業を終える予定だけでなく、給与や雇用をどう扱うかも整理します。未確定の内容を、決まったこととして話さないようにしてください。
説明に向けて確認する項目があります。
- 最後に働く予定の日
- 給与の締め日と支払日
- 未払いがある場合の内容
- 退職に伴って必要な処理
退職金については、会社の規程や契約などを確認します。資金が足りない場合は、その不足も隠さず専門家と共有してください。
事業を譲る余地があるなら、雇用を引き継げるかも検討対象です。ただし、譲渡すれば同じ条件で働き続けられると先に約束することは避けます。買い手側の条件と必要な手続きを確かめてから説明します。
取引先への通知と契約の終了は別に扱う
「廃業します」と知らせただけでは、契約上の処理が終わらない場合があります。継続中の注文や保守の約束があれば、どこまで履行するかを決める必要があります。
契約ごとに、残っている義務を拾ってください。
- 受注済みの仕事をどこまで終えるか
- 預かり金をどう精算するか
- 借りた物をいつ返すか
- 解約時の費用が発生するか
相手方にも準備が要ります。通知の時期は、契約条件と実際に対応できる日程を合わせて考えます。
一方で、事業譲渡を検討しているなら、契約を先に終わらせると引継ぎに影響する可能性があります。すでに出した解約通知があれば、相談時にその内容も伝えてください。
閉じる費用を払えない場合は、不足額を先に示す
費用が足りないときは、「用意できてから相談する」と待つより、不足を含めて見通しを出します。時間がたつほど維持費が増える場合があるためです。
見積りは、金額だけで比較しないでください。対象の作業と支払いの時期をそろえる必要があります。
- 見積りに含まれる作業
- 別料金になる実費
- 支払いが必要になる時期
- 追加費用が生じる条件
自己破産を選ぶ場合にも、弁護士費用や裁判所への費用の準備が問題になります。支払えない事情を伝えたうえで、取りうる進め方を確認します。
資産売却や事業譲渡による入金が見込めても、使える時期と用途の確認が先です。まだ合意していない譲渡代金を、手元資金に含めないようにしてください。
廃業届の準備と並行して、事業を譲る余地を調べる
引き継げる事業があるなら、設備や契約を手放す前に譲渡の可能性を検討します。ただし、M&Aを進める場合も、借入と連帯保証をどう扱うかの確認が必要です。
閉じる場合と譲る場合を、支払いの見通しで比べる
廃業かM&Aかは、気持ちだけで決めにくい問題です。閉じる費用と、事業を続けながら譲渡を探す費用を比べてください。
→ 横にスクロールできます
| 比べる項目 | 閉じる場合 | 譲る場合 |
|---|---|---|
| 設備 | 売却・撤去を検討 | 引継ぎを検討 |
| 従業員 | 雇用終了等を整理 | 継続条件を確認 |
| 事業の契約 | 終了条件を確認 | 承継条件を確認 |
| 借入・保証 | 返済・整理を検討 | 債権者の同意等を確認 |
譲渡には、買い手が事業を続けられる条件が必要です。赤字だから候補から外す、という判断だけでは十分ではありません。顧客との関係や人材に価値がある場合もあります。
一方、資金が続かないのに買い手を待ち続けるのも避けたいところです。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
会社を譲る形と、事業を譲る形では残るものが違う
会社の株式を譲る場合と、事業を選んで譲る場合では、契約や債務の扱いが異なります。譲渡代金を受け取る主体にも違いがあるため、経営者の手元に入る額を早合点しないでください。
事業譲渡では、何を引き継ぐかを具体的に決めます。会社に債務が残るなら、その整理も別途必要です。株式譲渡でも、経営者保証が自動で外れると考えるべきではありません。
譲渡契約上の約束と、金融機関による保証解除は分けて確認します。
買い手が解除に取り組むと約束していても、それだけで金融機関の同意に代わるわけではありません。解除の条件や確認方法まで整理したうえで、成約に向けた判断をおこないます。
相談時は、完成した資料より現状が分かる資料を用意する
資料をきれいに作り直す必要はありません。いま何が分かり、何が不明なのかを共有できれば、次の確認に進めます。
用意できる範囲で、次の資料をそろえてください。
- 直近の決算書や試算表
- 借入残高が分かる資料
- 保証や担保に関する契約書
- 入出金の予定が分かるメモ
さらに、営業をいつまで続けられそうかを伝えます。家賃や給与の支払日など、判断を急ぐ理由があれば先に共有してください。
すでに廃業届を提出した、従業員へ説明した、設備の売却を決めた。そうした経緯も判断材料です。済んだ作業を隠さず伝えるほうが、実行できる選択肢を見つけやすくなります。
あさひ国際会計は、事業価値とM&Aの条件を整理する
あさひ国際会計株式会社は、連帯保証の解除を見据えた再生型M&Aを扱っています。相談では、残せる事業と、借入・保証の課題を分けて整理します。
役割は後方支援です。金融機関との協議に必要な資料を整え、事業価値の説明資料を作成します。M&Aの条件設計を通じて、経営者ご本人の協議を支えます。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。これは当社の仲介報酬の説明であり、税金や廃業費用まで不要になる意味ではありません。
依頼前には、報酬の算定方法や業務範囲を書面で確認してください。成約しない場合の扱いも含めて、条件を共有したうえで進めます。
よくある質問
廃業届を出せば、会社の借金を返さなくてよくなりますか?
廃業に伴う届出だけで、借入の返済義務がなくなるわけではありません。法人なら会社の債務を整理し、経営者保証がある場合は個人側の責任も確認します。個人事業では、事業をやめたあとも本人の借入が残ります。
届出の提出状況より、契約と返済の見通しが判断材料です。残高が分かっていても保証の範囲が不明なら、その点を先に確認してください。
法人も、個人事業と同じ廃業届を出せば終わりますか?
法人と個人事業では、必要な手続きが異なります。株式会社を任意に閉じる場合は、税務上の届出に加え、解散や清算、登記などを検討します。個人事業向けの書式だけを見て、法人の廃業を進めないようにしてください。
会社の形態と、実際にどこまで手続きを終えたかを整理すると、残っている作業を確認しやすくなります。
廃業届を出したあとでも、M&Aを検討できますか?
提出した届出の内容や、事業がどこまで残っているかによって検討の余地が変わります。設備を処分し、契約や雇用を終えたあとでは、引き継げるものが少なくなる可能性があります。
提出済みであっても、すぐに候補から外す必要はありません。届出の控えと、現在の営業・契約の状況をそろえてください。届出済みという事実だけで、譲渡の可否を判断しないことです。
廃業と自己破産のどちらにするか、決めていなくても相談できますか?
結論が出ていない段階でもご相談いただけます。返済できる見込み、営業を続けられる期間、引継ぎの可能性を整理してから選ぶほうが、判断の根拠をそろえられます。
債務整理の法的判断は弁護士、税務の届出や申告は税理士、登記は司法書士が扱う領域です。当社は再生型M&Aの可能性と条件を整理します。状況によっては法的整理が適切な場合もあり、M&Aだけを前提にはしません。
まとめ
廃業届を準備する際は、会社か個人事業かを明確にし、借入・保証の契約書と直近の支払予定をそろえてください。返済や閉鎖費用の見通しが立たない場合は、設備の処分や契約の終了を進める前に、その不足を含めて当社へご相談ください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月29日