


目次
この記事の対象と結論
「会社をたたみたい。でも連帯保証が残るなら、自分も破産するしかない」。そう考えて検索した方は、融資で保証を付けないことと、返済できない保証債務を整理することを分けてください。
廃業を検討する段階では、借入先と保証契約の確認が出発点です。返済の見通しに応じて、既存保証の見直しや債務整理、事業の譲渡を比較します。相談する経営者は珍しくありません。廃業か継続かを決めきれていなくても、残っている資金と契約を整理するところから始められます。
個人保証の免除と借入金の免除は違う
保証が付かない融資でも、会社は借入金を返済します。
「免除」という言葉は、誤解を招きやすい部分です。廃業後の残債までなくなると受け取ると、返済原資の見積もりがずれます。会社の財産で返しきれないなら、会社の債務をどう整理するかが別の課題になります。
担保も別です。個人保証を免除する扱いと、不動産などの担保を外す扱いは同じではありません。自宅を担保に入れている場合は、保証の有無だけで生活への影響を判断しないでください。
確認する書類を分けると、論点が見えやすくなります。
- 借入金の返済条件が分かる契約書
- 経営者の保証内容が分かる契約書
- 担保の対象と範囲が分かる書類
借金を返す責任、個人が負う保証、財産に付いた担保。それぞれについて、何が残っているかを確認します。
既存の保証は申込みだけでは消えない
すでに保証を付けて借りている場合は、既存契約の扱いを確認します。制度を知ったことや、利用を申し出たことだけでは、保証契約が変更された状態にはなりません。
新しい融資で保証を付けない話なのか。返済中の借入について保証を見直す話なのか。説明を受ける際は、その違いをはっきりさせてください。
既存保証の見直しを希望するなら、対象となる借入と保証人を特定します。社長の保証と家族の保証がある場合も、それぞれの契約を確認する必要があります。
書面で押さえたい内容は、次のとおりです。
- 見直しの対象となる借入はどれか
- 誰の保証契約が変更されるか
- 変更の効力はいつ生じるか
- 変更後に残る保証はあるか
「検討できる」という説明と、「変更が完了した」という確認は別です。対象外の契約を見落とさないよう、借入一覧にも結果を反映します。
廃業予定なら営業を止めた後の返済原資も示す
廃業を予定している会社は、今後の売上で返す前提が変わります。営業を止めた後の返済原資を整理してください。
売掛金の回収や設備の売却が見込めても、全額を借入返済に回せるとは限りません。未払いの費用や、事業を閉じるための支出も残るからです。入金と支払いの順序も影響します。
たとえば、売掛金の入金前に給与の支払日が来れば、その間の資金が必要です。設備は帳簿価額で売れるとは限りません。合計額だけを見ても、途中の資金不足は分かりません。
追加の借入を考える場合も、返済の見通しとセットで判断します。借りれば当面の支払いをつなげても、廃業時の残債が増える可能性があります。
返済原資を説明できない状態なら、融資条件の見直しだけでは足りません。会社と個人の債務整理まで含めて、検討する範囲を広げる段階です。
似た制度は借入先と解決したい負担で見分ける
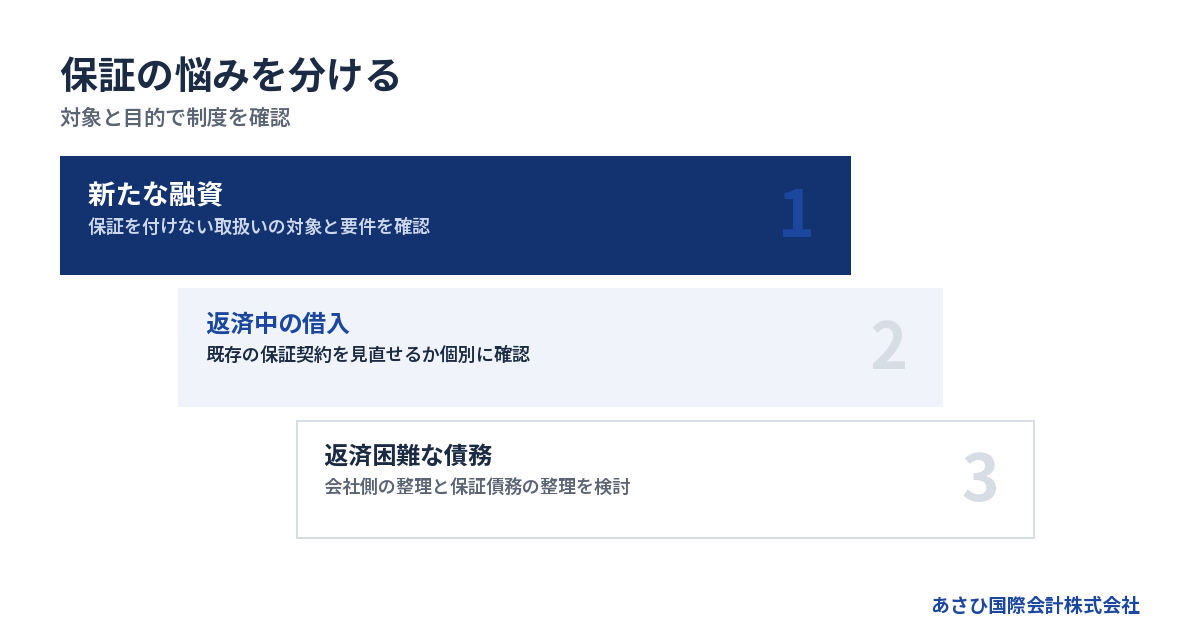
経営者保証に関する制度は、融資の出し手と目的で区別できます。信用保証協会の取扱い、保証債務の整理を同じ申込みとして考えないようにします。
借入先の名前だけでは保証の仕組みは分からない
銀行が貸している融資には、信用保証協会の保証が付くものがあります。銀行独自の判断で貸す融資とは、保証に関わる相手が異なります。
返済予定表だけでは、仕組みまで分からない場合もあります。借入一覧には金融機関名とあわせて、保証に関わる相手を書き出してください。書類で確認できない欄は、未確認のままで構いません。
制度の入口は、次のように整理できます。
→ 横にスクロールできます
| 区分 | 主な対象 | 確認する目的 |
|---|---|---|
| 信用保証協会の制度 | 協会の保証付き融資 | 保証を付けない取扱い |
| ガイドライン | 対象となる保証契約 | 見直しや債務整理 |
同じ会社に複数の区分が混在することもあります。会社全体をどれかに当てはめる表ではありません。借入ごとに、どの枠組みが関係するかを確かめるための表です。
信用保証協会の保証と社長の保証は主体が異なる
信用保証協会が金融機関に対しておこなう保証と、社長個人が負う経営者保証は別の契約関係です。「保証付き」という呼び名だけでは、個人保証の有無まで判断できません。
信用保証協会には、経営者保証を不要とする取扱いがあります。事業者選択型経営者保証非提供制度も、その関連制度です。一定の要件のもと、保証料を上乗せして経営者保証を提供しないことを選びます。
ただし、保証料を追加すれば、どの借入でも変更できるという意味ではありません。対象融資と会社の状態について、要件との照合が必要です。
廃業を考えている場合は、保証料の負担だけで決めないでください。借入そのものを返せる見通しがあるかを先に整理します。融資の条件を変えることと、返せない債務を減らすことは別の検討です。
関連する政策の位置づけは、中小企業庁「経営者保証」で確認できます。
承継向け制度に合わなくても事業の評価は別に残る
後継者や買い手への承継を予定する場合は、事業承継特別保証制度が関係することがあります。既存借入の借換えを通じて、経営者保証を不要にする取扱いもある制度です。
利用には独自の条件があります。資産超過であることや、返済緩和中の借入がないことなどです。承継予定だけで判断するものではなく、他の要件も含めた確認が必要になります。
資金繰りが厳しい会社では、財務面の条件が合わない可能性があります。それでも、事業を買い手へ譲れる可能性まで同じ理由で消えるわけではありません。
融資制度の審査と、買い手が事業を評価する判断は別だからです。引き継いで収益につながる取引や人材があれば、譲渡を検討できる場合があります。制度の対象外という結果を、事業価値の評価に置き換えないでください。
制度上の説明は、全国信用保証協会連合会「事業承継をお考えの方」に掲載されています。
返済できないなら保証債務の整理を検討する
会社も経営者も返済に行き詰まっている場合は、保証を付けない融資の検討だけでは足りません。すでにある保証債務をどう整理するかが中心になります。
経営者保証に関するガイドラインには、保証債務の整理を申し出る枠組みがあります。その利用には、会社側の債務整理の申立てなど、別途満たすべき要件があります。個人が免除を希望するだけで進む制度ではありません。
いまの悩みは、どれに近いでしょうか。
- 新しい借入で保証を付けたくない
- 返済中の借入の保証を見直したい
- 返済できない保証債務を整理したい
最後に当てはまるなら、経営者保証免除特例制度だけを探し続けないことです。会社をどう整理し、個人がどこまで負担できるかを、同じ資料で検討する必要があります。
廃業時の負担は借入・保証・担保の契約から確認する
廃業時に社長へどれだけ負担が及ぶかは、借入残高だけでは判断できません。誰の債務を、誰が、どの範囲で保証しているかを契約ごとに確認します。
手元に保証契約書がなくても「保証なし」とは扱わない
保証の確認は契約書から始めます。民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と規定しています。電磁的記録に関する定めもあります。
ただし、手元に写しがないことと、保証契約が存在しないことは別です。古い契約や、その後の変更書類を社内で見つけられない場合もあります。
確認する項目を絞ってください。
- 保証人として誰が記載されているか
- どの債務を保証しているか
- 保証の上限が定められているか
- 後から変更された書類があるか
返済予定表は残高や期日を把握する資料です。保証の範囲は、保証契約書などとの照合が必要になります。分からない箇所は、契約の写しを確認する項目として残します。
法的な効力や契約の解釈は、依頼する弁護士等が個別に検討します。出典はe-Gov法令検索「民法」第446条です。
連帯保証では個人への請求も同時に考える
連帯保証では、会社からの回収が終わるまで、個人への請求を待ってもらえるとは限りません。民法第454条により、催告の抗弁と検索の抗弁が認められていないためです。
平たくいえば、先に会社へ請求したり、会社の財産から回収したりするよう求める権利です。連帯保証人は、その主張を理由に請求を拒める立場ではありません。
会社の片づけが終わってから、自分の生活を考える。その順番では、対応が間に合わない場合があります。会社の支払予定と、個人の生活費や債務を並べて確認してください。
廃業届や代表者の退任も、それだけで保証契約を消すものではありません。会社での立場が変わったことと、契約上の責任が変わったことを分けて見ます。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
決算書の資産を返済に使える現金へ読み替える
決算書の資産合計を、そのまま返済可能額にしないでください。回収が難しい売掛金や、売却に時間がかかる設備が含まれる場合があるからです。
廃業時には、帳簿の金額から現金化の見込みへ読み替えます。設備を売る費用や、店舗を返す支出も反映します。営業終了後に届く請求も対象です。
→ 横にスクロールできます
| 項目 | 金額の考え方 | 時期の確認 |
|---|---|---|
| 売掛金 | 回収見込額 | 入金予定日 |
| 設備・在庫 | 売却見込額 | 売却可能日 |
| 廃業に伴う支出 | 契約と見積額 | 支払期限 |
| 借入金 | 契約上の残高 | 返済期日 |
見込みが不明な金額は、不明と記載します。売れるか分からない設備を高い金額で計上すると、返済できるように見えてしまいます。
確定した入金と、期待している入金も区別してください。会社の整理方法を比べる際は、期待が外れた場合でも支払いを続けられるかを確認します。
家族と従業員への影響も別の欄に置く
家族の財産や生活への影響は、保証契約や担保の状況によって変わります。配偶者であることだけを理由に、同じ保証責任を負うと決めつけないでください。
自宅なら、名義と担保の設定を確認します。家族が保証人になっている場合は、その契約も対象です。生活に必要な支出も書き出します。
従業員には、給与や雇用という別の課題があります。社長の保証が見直されても、会社の未払いまで解消されるわけではありません。取引先への支払いも残ります。
責任を感じて、個人資金を会社に入れ続ける方もいます。ただ、投入後に事業を維持できるのか、生活資金まで減るのかは、入出金を見て判断する話です。
関係者に向き合うためにも、使える資金と支払いを見える状態にします。説明する時期や内容も、事業を続ける場合と閉じる場合に分けて考えてください。
保証債務の整理には会社側の申立てなどの要件がある
経営者保証に関するガイドラインで保証債務を整理するには、会社側の債務整理の申立てなどが要件になります。資産を開示するだけで保証が外れる仕組みではありません。
保証を付けない融資と保証債務の整理は別の要件
保証を求めない融資に向けた経営状況は、ガイドラインの4.(1)に示されています。法人と個人の分離や財務基盤、情報開示を扱う部分です。
すでに負っている保証債務の整理は、7.(1)を確認します。ここでは、会社が法的整理または準則型私的整理を申し立てていることなどが求められます。同時に申立てをおこなう場合も含む枠組みです。
両者を混ぜると、判断を誤ります。会社と個人のお金を分ければ、廃業時の保証債務まで免除される、という意味にはなりません。逆に、財務基盤が弱いことだけで、保証債務の整理を検討できないと決めるのも早計です。
保証を付けないための条件と、払えない保証債務を整理する条件は別です。 廃業を考える段階では、自分がどちらの場面にいるかを明らかにします。
根拠は、全国銀行協会「経営者保証に関するガイドライン」の該当項目です。
会社が法的整理または準則型私的整理を申し立てていること
ガイドライン7.(1)では、主たる債務者である会社側の手続きが要件です。会社が法的整理または準則型私的整理を申し立てていることが必要で、保証債務の整理と同時の申立ても含まれます。 会社側の手続きが係属中、またはすでに終結している場合も対象になります。
法的整理には、破産や民事再生、特別清算などがあります。準則型私的整理は、一定のルールに沿って債権者との合意を目指す手続きです。単に返済を相談している状態とは区別します。
保証人については、次の要件をすべて確認します。
- 保証契約が第3項の対象要件を満たすこと
- 会社側が所定の整理を申し立てていること
- 対象債権者に経済的な合理性があること
- 所定の免責不許可事由やそのおそれがないこと
最後の要件は、破産法第252条第1項に関するものです。同項第10号を除く免責不許可事由が生じておらず、そのおそれもないことが求められます。
会社側の申立てと保証人側の要件は、セットで検討します。出典は全国銀行協会「経営者保証に関するガイドライン」7.(1)です。該当性は、依頼する弁護士等が個別の事情に沿って確認します。
債権者の回収見込みを比較できる資料が必要になる
保証債務の整理では、対象債権者にも経済的な合理性が見込めることが求められます。破産手続による配当より多くの回収が見込めることなどが、その判断材料です。
そこで、営業を続けた場合と止めた場合を比較します。事業を譲れるなら、譲渡した場合の見込みも加えます。売上高だけの比較では足りません。
そろえる項目は共通にします。
- 手元に入ると見込まれる金額
- 入金までに必要となる支出
- 資産の価値が下がる可能性
- 債権者への返済に回せる金額
資金が尽きるまで営業を続けると、返済に回せる財産まで減る場合があります。一方、受注を完了させた方が回収につながることもあります。どちらが残るお金を増やせるかは、個別の取引次第です。
希望する結論に合わせて数字を作らないでください。入金の根拠と必要な支出を示すことで、関係者が同じ前提で検討できます。
自宅や生活費を残せるかは条件を踏まえて検討する
早期に事業再生や清算へ着手した場合、一定の生活費などを残せるか検討する考え方があります。ガイドラインでは「華美でない自宅等」も挙げられています。
希望すれば自宅が残るという意味ではありません。対象債権者の回収見込額の増加額の範囲内で、残存資産に含めることを検討する内容です。担保や資産の価値も踏まえた確認が必要になります。
出典は全国銀行協会「経営者保証に関するガイドライン」5.(3)③です。財産を隠したり、名義を移したりして条件を整えるものではありません。
残したい財産と、暮らしに必要な支出を率直に示してください。希望と実際の取扱いは分けて整理します。状況によっては法的整理(破産・清算)が適切な場合もあります。
事業を譲る場合も保証解除は金融機関の判断を伴う
保証解除には金融機関の同意が前提です。当社は再生型M&Aで、連帯保証の解除を見据えたスキームの設計をご提案します。ただし、売り手と買い手の契約だけで、金融機関との保証契約が消えるわけではありません。
債務超過でも買い手が評価する事業は残りうる
借入金が多いことと、引き継ぐ価値のある事業がないことは同じではありません。継続中の取引や従業員の経験を、買い手が生かせる場合があります。
当社が支援して成約した案件には、売上が1億円台の運送業があります。債務超過は3,000万円規模、従業員は10名前後でした。当社の成約資料に基づく事例です(2026年8月確認)。
同じ規模なら売れるという基準ではありません。取引の継続性や、従業員が働き続ける見通しが違えば、評価も変わります。保証の取扱いには、金融機関の判断も関わります。
廃業を検討するときは、設備の処分や契約の終了が、事業価値にどう影響するかも確認します。解約後に買い手が見つかっても、元の条件で取引を戻せるとは限りません。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
株式譲渡と事業譲渡では代金の受取人が違う
株式譲渡では、株主が株式を売ります。会社の法人格は変わらず、借入金などの債務は会社に残ります。株主が受け取る代金と、会社の返済原資を混同しないようにします。
事業譲渡では、会社が事業や資産を譲り、通常は会社が対価を受け取ります。その代金をどう使い、残った会社をどう整理するかまで検討が必要です。
→ 横にスクロールできます
| 確認項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 主な売り手 | 株主 | 会社 |
| 会社の借入 | 会社に残る | 承継範囲を確認 |
| 契約や許認可 | 変更条件を確認 | 引継ぎ条件を確認 |
| 経営者保証 | 個別に確認 | 個別に確認 |
事業譲渡でも、債務を切り離せば終わりという話ではありません。商号を続けて使う場合など、法令上の責任が問題になることがあります。
譲渡代金が誰に入り、何の支払いに使えるか。その経路を示したうえで、会社の整理と保証の扱いを設計します。
買い手の約束と保証解除の完了を分ける
買い手が保証を外すと約束しても、その合意だけで金融機関が拘束されるわけではありません。売買契約と保証契約は、当事者が異なるためです。
中小M&Aガイドライン第3版では、保証の解除や引継ぎを最終契約の主要項目に挙げています。実際の解除や移行は、金融機関等の判断によるとも説明しています。
照合したい内容は、次のとおりです。
- 解除の対象となる保証の一覧
- 買い手がおこなう手続き
- 金融機関が示す条件
- 解除が進まない場合の取扱い
予定と完了も分けてください。退任したことや、買い手へ株式を渡したことだけで、保証の確認を終えないようにします。
根拠資料は、中小企業庁「中小M&Aガイドライン」です。最終契約の条件と、金融機関側の手続きを照合して進めます。
M&Aを待てるかは資金繰りで判断する
買い手の関心があっても、成約までの支払いが続かなければ、進め方を変える必要があります。買い手探しの見通しと、手元資金を同時に確認してください。
給与や仕入れの支払いが迫っている場合は、譲渡の話が進んでいるという理由だけで待ち続けないことです。資金が不足する日までに、何が確定している必要があるかを決めます。
M&Aを検討しながら、成立しない場合の整理も準備します。支払いが止まってから資料を集め始める事態を避けるためです。法的整理が適切な状況では、その検討を遅らせないようにします。
従業員の雇用を残したいという希望も、買い手の条件と一致するとは限りません。優先したい条件と、別の道へ切り替える判断を分けて考えてください。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
相談では借入・支払期限・希望を先に伝える
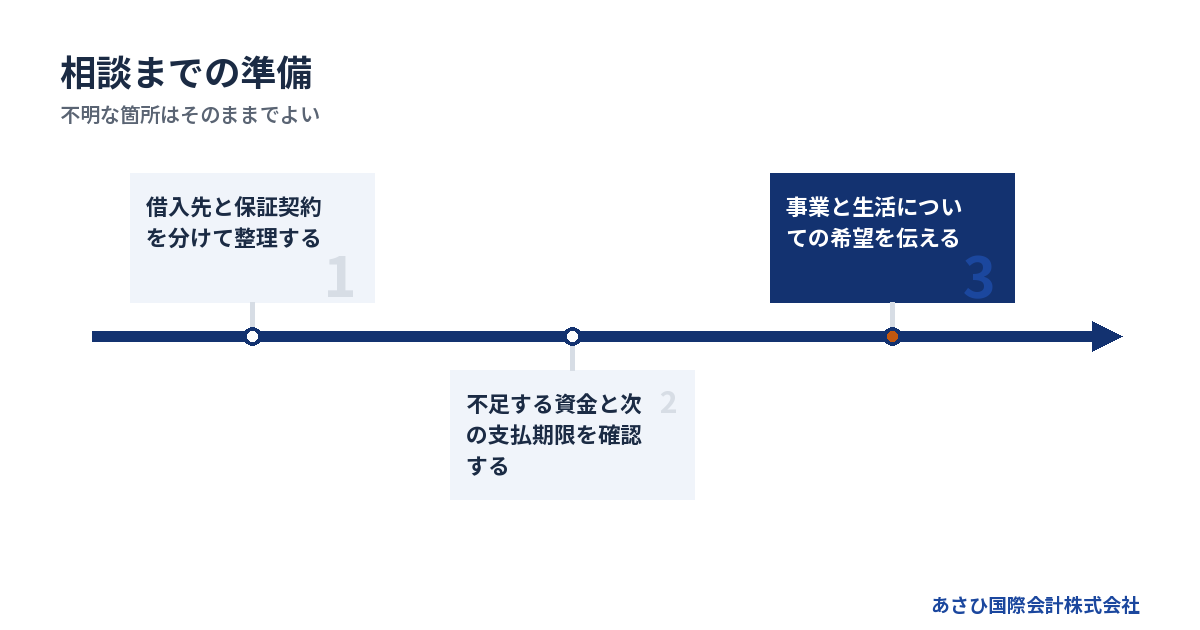
初回相談までに、経営者保証免除特例制度を使えるか判断しておく必要はありません。借入の状況と不足する資金、事業や生活への希望が分かれば、検討の順序を整理できます。
最初の連絡は分かっている事実だけでよい
「制度を使いたい」という伝え方でも構いません。そこに、何に困っているかを添えてください。融資の相談か、返済できない保証債務の整理かが伝わりやすくなります。
廃業するか決めていない場合は、そのまま伝えて大丈夫です。経営を続けたいのか、事業は残して自分が退きたいのかでも、比較する内容が変わります。
連絡用のメモには、次の項目をまとめます。
- 借入先とおおよその借入残高
- 保証人になっている人
- 不足しそうな支払いと期日
- 継続・譲渡・廃業についての希望
金額が不明なら、不明と伝えてください。説明の準備に時間をかけすぎる必要はありません。請求や通知を受けている場合は、記載された期限を先に共有します。
資料は会社・借入・個人に分ける
相談資料は、見る目的ごとに分けると整理しやすくなります。きれいな報告書を作るより、手元の資料で不足を確認する方が先です。
会社の状況には、次の資料を使います。
- 決算書と直近の試算表
- 預金残高と今後の入出金予定
- 未払いの請求書や支払一覧
- 主な事業と従業員の状況
借入については、返済予定表と保証契約書をまとめます。担保の書類も確認対象です。個人側は、資産と債務、生活費の見通しを整理してください。
家族名義の財産と本人の財産は混ぜないようにします。名義が分からなければ、確認する項目として残します。資料を渡す範囲は、相談の目的に合わせて確認できます。
古い決算書しかなくても、最近の預金残高や支払いは補えます。決算日から現在までに何が変わったかを伝えると、判断の前提がそろいます。
法的な交渉と資料作成の担当を明らかにする
金融機関との協議の主体は経営者本人です。必要に応じて依頼する弁護士等の専門家が、法的な交渉や手続きを担います。
会計資料の整理と、債務整理の法律判断では担当が異なります。破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家でも、得意分野は異なります。状況によっては法的整理(破産・清算)が適切な場合もあります。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。資料の整備、買い手探しと譲渡条件の整理が当社の役割です。
依頼前には、担当範囲を確認してください。
- 保証契約の法律判断を誰が担うか
- 財務資料を誰が整えるか
- 買い手候補の検討を誰が担うか
- 各費用がどの契約に含まれるか
担当が明らかになると、誰に何を伝えるかも整理できます。
費用が払えない場合は支払時期と原資を照合する
当社の相談は無料です。着手金はなく、成功報酬のみ。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です(当社の費用条件・2026年8月確認)。
成功報酬まで無料という意味ではありません。契約前に、報酬額の決め方と精算時期を確認します。弁護士等への別途の依頼費用や、会社の未払いは区別して考えてください。
手元資金がない場合は、その事実を初めに伝えます。譲渡代金からの精算が成り立つか、他に必要な支出をどう準備するかを分けて検討します。
法的整理には、弁護士費用と裁判所への費用などが必要です。弁護士費用には全国一律の報酬基準がなく、事案と依頼範囲で見積もりが変わります。支払える原資がなければ、予定どおりの依頼や申立てが難しくなる場合があります。
そのため、費用を後回しにせず、利用できる資金と照合します。譲渡が成立しない場合も含めて、会社を整理するために必要な支出を確認してください。
よくある質問
赤字や債務超過でも保証債務の整理を検討できますか?
赤字や債務超過だけで、保証債務を整理する可能性が決まるわけではありません。経営者保証に関するガイドラインでは、会社が法的整理または準則型私的整理を申し立てていることなどが要件です。同時申立てや係属中、終結後も含めて確認します。対象債権者の経済的な合理性など、他の要件と合意の見通しも検討が必要です。
廃業するか決めていなくても相談できますか?
当社では、継続・譲渡・廃業を決めきれていない段階のご相談も承っています。借入先と残高、保証の有無、直近の支払いを分かる範囲でお伝えください。残したい事業や従業員の雇用、ご家族との生活への希望も、選択肢を比較する材料になります。
まとめ
借入先ごとに返済予定表と保証契約書を並べ、次の支払期限を書き出してください。経営者保証免除特例制度の利用を考えていても、返済の見通しが立たない場合は、その状況を初回相談で伝え、会社の整理と個人保証をあわせて検討しましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496