


目次
この記事の対象と結論
第二会社方式を使っても、経営者の連帯保証や旧会社の整理が自動的に終わるわけではありません。事業を引き継ぐ計画と、会社・個人に残る責任を整理する計画を並行して考える必要があります。
借入の返済が重く、「事業は残せても、自分は自己破産するのか」と悩んでいませんか。社長を辞めるべきか、家族の暮らしをどう守るか。答えが出ないまま相談する経営者も珍しくありません。
事業を残すこと、経営から退くこと、連帯保証を整理することは、それぞれ別の判断です。 経営を続けられるかは引受先の方針などに左右され、保証の扱いには金融機関等の判断が関わります。先に新会社へ財産を移すのではなく、移転価格と債務の扱いを説明できる状態から準備しましょう。
第二会社方式の経営者責任は、会社・保証・引継ぎに分けて考える
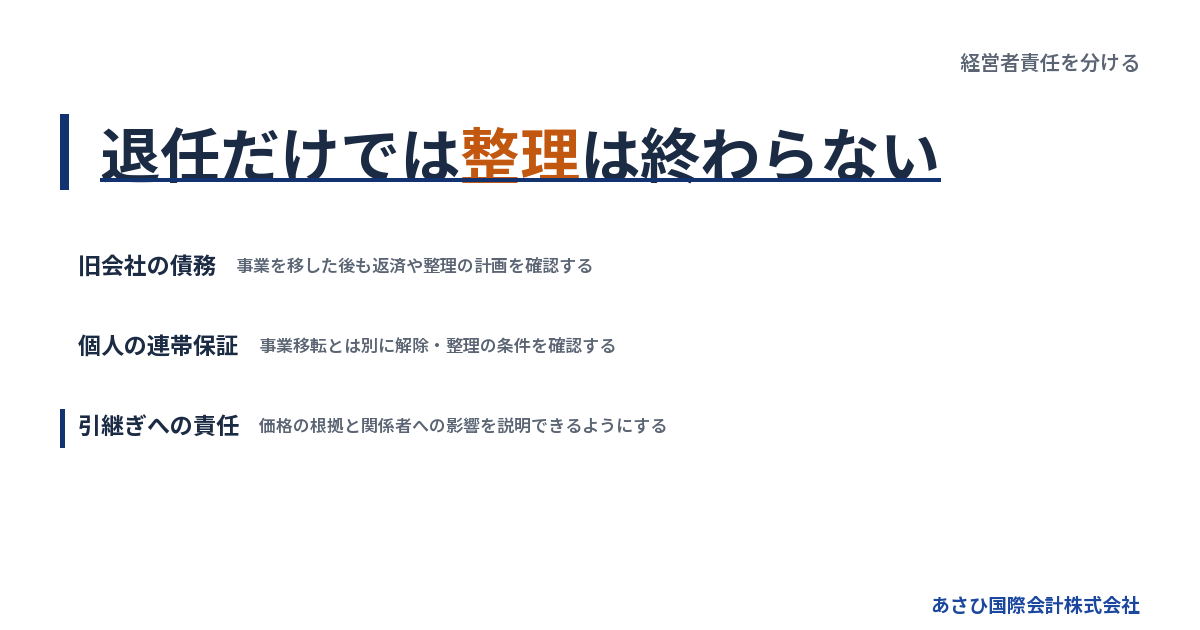
第二会社方式の検討では、旧会社に残る債務と、経営者が個人で負う保証を分けて確認します。さらに、事業を移す過程で誰にどのような影響が出るかも検討の対象です。
事業を引き継ぐ先を設けても、旧会社の後始末は残る
続けられる事業を別の会社へ移し、その会社で再建を目指す。実務では、この進め方を第二会社方式と呼びます。会社法に「第二会社方式」という名前の手続きがあるわけではありません。
移転には事業譲渡等を使い、会社分割が用いられる場合もあります。どの方法が合うかは、引き継ぐ契約や財産の内容で変わります。事業を移した後の旧会社についても、債務をどう処理するか検討が必要です。
中小企業庁の「中小M&Aガイドライン第3版」では、事業移転後に旧会社を特別清算等で整理する例が示されています。ただし、その形がどの会社にも合うわけではありません。旧会社の財産や債権者の状況を踏まえて判断します。
出典:中小企業庁「中小M&Aガイドライン第3版」(2024年公表・2026年8月確認)。中小M&Aガイドライン掲載ページ
社長という立場と、連帯保証人という立場を切り分ける
「社長を辞めれば責任を取ったことになる」と考えると、保証の問題を見落としかねません。退任は経営上の地位に関することです。借入の保証契約は、別に確認します。
会社の返済を個人として約束している場合、経営から離れても、その約束の扱いは残ります。誰が社長になるかだけでは判断できません。
最初に整理したいのは、次の項目です。
- 会社が誰にいくら借りているか
- 自分がどの借入を保証しているか
- 個人の財産を担保に入れているか
- 移転後の旧会社を誰が整理するか
会社の借入一覧だけでは、個人の負担まで見えないことがあります。保証契約や担保の資料を重ね、会社と個人の関係を確認してください。
経営不振への反省と、法的責任の判断は同じではない
業績を悪化させたことへの責任感と、法律上どの責任を負うかは分けて考えます。「赤字にした自分が全部背負うべきだ」という気持ちだけで、結論を出す必要はありません。
一方、事業の移し方には検証が必要です。関係者への説明を欠いた移転や、不当に低い価格での譲渡は、後から問題になるおそれがあります。会社の経営が苦しいことと、移転の進め方が適切かどうかは別の論点です。
弁護士等の専門家が法的責任を確認する際には、当時の資料が判断の土台になります。赤字になった理由だけでなく、その後に何を調べ、何を根拠に決めたかも残してください。経緯を隠さず伝えることが、責任の範囲を見極める出発点です。
退任するか、新会社に残るかは、再建計画と引受先の条件で決まる
第二会社方式という名前だけで、経営者の退任や続投が決まるわけではありません。新会社で担う仕事と、旧会社に対して果たす役割を具体的にしたうえで、関係者との合意を検討します。
続投の希望は、事業に必要な役割へ置き換えて伝える
「自分が社長のままでいたい」という希望と、「この仕事には自分の経験が必要」という説明では、検討できる内容が違います。引受先が知りたいのは、承継後の事業がどう回るかです。
たとえば、経営者が取引先との連絡を担っているなら、その引継ぎ方法を示します。現場の技術判断を担う場合は、担当範囲を整理することになります。
役割は、次のように分けて考えられます。
→ 横にスクロールできます
| 関わり方 | 確かめる内容 | 合意したい条件 |
|---|---|---|
| 経営を担う | 再建を進める体制 | 権限と責任 |
| 現場を担う | 継続に必要な技能 | 業務と待遇 |
| 引継ぎを担う | 顧客や業務の移管 | 期間と担当 |
| 経営から退く | 後任の運営体制 | 退任後の対応 |
いずれも契約や計画で確かめる事項です。口頭で「しばらく残ってほしい」と言われた段階では、生活の見通しまで固まったとは考えないほうがよいでしょう。
株主として残ることと、仕事を続けることは別の条件
新会社の株式を持つのか、役員になるのか、従業員として働くのか。それぞれ立場が異なります。「残れる」という言葉だけで話を進めると、認識のずれが生まれます。
引受先が資金を出す場合には、誰が意思決定を担うかも交渉事項です。従前の経営者に現場での協力を求めても、経営判断は新しい体制でおこなう案が考えられます。
家計に関わる条件も具体化してください。
- 承継後に担当する仕事
- 報酬や給与の支払条件
- 引継ぎを続ける期間
- 契約が終わった後の扱い
希望する肩書きだけを先に決めると、実際の権限や収入が後回しになります。自分が提供できる仕事と、暮らしに必要な条件を分けて伝えるほうが、引受先も判断しやすくなります。
親族の会社へ移す場合も、説明は省けない
家族が設立した会社へ事業を移す案でも、価格や資金の流れの確認は必要です。親族間の合意だけで、旧会社の債権者への影響が解消するわけではありません。
なぜその相手へ移すのか。代金をどう決め、どこへ支払うのか。第三者にも分かる資料を用意します。名義を変えただけで事業や財産の扱いが曖昧なままだと、再建計画への理解を得にくくなります。
また、親族を新しい保証人にすれば問題が終わる、と考えるのも早計です。家族の負担を増やす契約が含まれていないか、内容を確認してください。自分の再出発と家族の財産を分けて検討する姿勢が求められます。
債権者を害する移転は、新会社への請求につながる場合がある
第二会社方式では、事業を移す価格と、残された債権者への影響が問われます。事業譲渡や会社分割を選んだだけで、新会社を債務から切り離せるとは限りません。
事業譲渡では、代金の額と使い道まで説明する
事業譲渡で承継する財産を選べても、何をいくらで移してよいかは別の問題です。代金が不当に低いと、旧会社に残る返済原資を減らすおそれがあります。
会社法第23条の2第1項には、「残存債権者を害することを知って」という要件があります。承継されない債務の債権者を害すると知って譲渡した場合の規定です。要件を満たすと、譲受会社への請求が認められる場合があります。
請求の範囲は、承継した財産の価額が限度です。ただし、譲受会社が効力発生時に害することを知らなかった場合は、同項の適用が除かれます。個別の当てはめは弁護士等が確認する領域です。
価格の根拠には、設備だけでなく事業の収益見込みも関わります。会社が受け取る代金を、社長が自由に使える手取りと混同しないことも必要です。旧会社の整理費用や債権者への支払いまで、資金の流れをつなげて検討します。
出典:e-Gov法令検索「会社法」第23条の2(2026年8月確認)。
吸収分割と新設分割では、請求の例外が異なる
既存の会社へ権利義務を承継させる吸収分割と、新たに設立する会社へ承継させる新設分割では、確認する条文が異なります。単に「会社分割」とまとめて判断しないでください。
吸収分割では、会社法第759条第4項を確認します。残存債権者を害すると知って分割した場合、承継会社への請求が認められる場合があります。ただし、承継会社が効力発生時にその事情を知らなかった場合の例外があります。
新設分割は、会社法第764条第4項です。同項では「承継した財産の価額を限度として」と請求範囲を定めています。一方、新設会社が知らなかったことを理由とする、同様の例外は置かれていません。
したがって、「新会社は借金の事情を知らなかったから問題ない」という説明は、新設分割には当てはめられません。設立の順番を変えれば済む話でもありません。採用する方法と条文を照らし合わせる必要があります。
出典:e-Gov法令検索「会社法」第759条・第764条(2026年8月確認)。
商号を続けて使う事業譲渡にも確認事項がある
事業譲渡では、旧会社の商号を引き続き使うかどうかも確認します。会社法第22条第1項は、一定の場合に譲受会社にも債務の弁済責任を負わせています。
同条第2項には、責任を負わない旨の登記または通知に関する定めがあります。通知については、譲受会社と譲渡会社の双方から第三者へおこなう形です。単に譲渡契約へ記載すれば終わる、という理解は避けてください。
商号や対外表示をどう扱うかは、営業上の都合にも関わります。顧客が同じ事業と認識することと、債務の扱いを整理することを並行して確認します。看板をそのまま使いたい場合も、実行前に法的な扱いを確かめましょう。
出典:e-Gov法令検索「会社法」第22条(2026年8月確認)。
後から説明できる記録を、移転前からそろえる
適切な価格だったと口頭で説明するだけでは、判断の経緯が伝わりません。評価の資料と実際の取引条件を対応させ、検討の記録を残します。
確認事項は、次のとおりです。
- 移転する財産と残す財産の内訳
- 譲渡価格を判断した資料
- 譲渡代金の支払先と入金記録
- 債権者への影響を比較した資料
- 社内の承認や契約に関する記録
特定の関係者への支払いを先に進めたい場合も、個別の判断が要ります。会社の資金が足りないときほど、思い付きで送金せず、予定している支払いを専門家へ伝えてください。
記録を整える目的は、書類を増やすことではありません。後から「なぜこの条件だったのか」と問われたときに、当時の根拠を示すためです。新会社の設立を急ぐ前に、移転案を検証できる状態にします。
連帯保証の解除は、事業移転とは別に条件と完了を確認する
第二会社方式で事業を移しても、経営者保証の扱いは別途検討します。買い手との約束と、金融機関等による保証の解除・整理は、同じ手続きではありません。
保証契約を読むと、個人に残る負担が見えてくる
民法第446条第2項は、保証契約について「書面でしなければ、その効力を生じない」と定めています。同条第3項では、電磁的記録も書面とみなされます。まず契約の内容を確認する理由がここにあります。
ただし、手元に写しがないことと、契約が存在しないことは別です。見当たらなければ契約の控えを確認し、借入ごとに対応させます。
連帯保証では、通常の保証に認められる抗弁の扱いも異なります。民法第454条により、催告の抗弁と検索の抗弁は認められません。「先に会社へ請求してほしい」と求めれば足りる、とは考えないでください。
確認する資料は、次のとおりです。
- 借入契約書と返済予定表
- 保証契約書や電磁的記録
- 担保に関する契約資料
- 金融機関等から届いた通知
会社を閉じる場合の保証の扱いは、詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
出典:e-Gov法令検索「民法」第446条・第454条(2026年8月確認)。
既存の保証債務を整理する要件は、無保証融資の要件と違う
すでに負っている保証の整理では、「経営者保証に関するガイドライン」の保証債務整理に関する要件を確認します。今後の融資で保証を求めないための要件とは区別が必要です。
同ガイドラインの第7項では、会社側の手続きも問われます。会社が法的債務整理手続か準則型私的整理手続を申し立てることが前提に含まれます。同時に申し立てる場合のほか、手続きが係属中、または終結している場合も対象の検討に入ります。
要件を確認する柱は、次のとおりです。
- 保証契約が第3項の要件を満たす
- 会社側の整理手続きの要件を満たす
- 債権者にも経済的な合理性がある
- 所定の免責不許可事由等がない
経済的な合理性とは、破産の場合より多くの回収が見込めることなどです。会社と個人の資産・債務の状況を踏まえて検討します。
免責不許可事由については、破産法第252条第1項のうち第10号を除いた範囲です。該当する事情がなく、そのおそれもないことが求められます。資産を開示しただけで利用が決まる仕組みではありません。
出典:全国銀行協会「経営者保証に関するガイドライン」第7項(2026年8月確認)。
「買い手が引き受ける」という約束の先まで見る
最終契約で、経営者保証の解除や引継ぎに関する買い手の義務を定めることは、確認事項のひとつです。ただし、売り手と買い手の合意だけでは、金融機関等との保証契約は変わりません。
保証については、誰が何をする約束かと、実際に何が完了したかを分けて確かめます。 買い手の資力や資金調達の見通しも、約束が実行されるかを判断する材料になります。
実行前に整理したい項目は、次のとおりです。
- 対象となる借入と保証人の範囲
- 解除等に向けて必要な金融機関の判断
- 買い手が対応する内容と期限
- 完了を確認する書面や通知
- 実行されない場合の契約上の扱い
条件を確認する主体は、経営者本人と、必要に応じて依頼する弁護士等です。口頭の説明だけで安心せず、借入ごとに確認してください。
出典:中小企業庁「中小M&Aガイドライン第3版」(2024年公表・2026年8月確認)。中小M&Aガイドライン掲載ページ
従業員と家族への責任は、承継条件と生活資金に落とし込む
従業員や家族への責任を果たすには、残したいものを具体的な条件に変えます。雇用の継続と、経営者の生活再建を、事業の譲渡価格だけで判断しないようにしてください。
雇用を残したいなら、働く条件まで確認する
「従業員を引き受ける」という説明だけでは、承継後の暮らしは見えません。誰がどこで働き、賃金がどうなるかまで確認します。事業譲渡か会社分割かによって、必要な手続きの検討も変わります。
確認する項目を、先にそろえてください。
- 引継ぎの対象となる従業員
- 勤務地と担当する仕事
- 給与や勤務時間の扱い
- 未払賃金や退職金の有無
- 従業員への説明時期と担当
未払分があるなら、新会社の給与と混ぜずに整理します。旧会社のどの債務として扱うか、誰が説明するかを明らかにする必要があります。
説明が遅れると、不安から離職が進むおそれがあります。一方、条件が決まらないうちに断定して伝えるのも避けたいところです。確定事項と協議中の事項を分け、説明内容をそろえます。
自宅や生活費を残せるかは、保証の整理と結び付けて考える
事業が引き継がれても、社長の収入が同じように続くとは限りません。退任後の報酬や次の仕事が未定なら、家計の支出も整理してください。
経営者保証に関するガイドラインには、残存資産の検討についての定めがあります。早期に再生や清算へ着手した場合、生計費に相当する額や「華美でない自宅等」が検討対象になります。
ただし、債権者の回収見込額の増加額の範囲内での検討です。自宅があるから残せる、早く相談したから残せる、とは決まりません。担保の設定状況や家計の事情も踏まえて判断します。
家族へ説明する際は、希望と見通しを分けて伝えると整理しやすくなります。住まいを残したい希望、毎月必要な支出、今後の収入見込みを用意し、保証債務の検討へつなげましょう。
出典:全国銀行協会「経営者保証に関するガイドライン」第5項(2026年8月確認)。
引継ぎ後も資金が足りないなら、別の出口と比較する
第二会社へ移せば事業が続くとは限りません。引継ぎ後の運転資金が不足するなら、新しい会社でも支払いに行き詰まるおそれがあります。
再建案では、日々の営業で必要な資金と、旧会社を整理する資金を分けて見ます。譲渡代金が入っても、税金や手続費用が生じる場合があります。売却価格だけを見て、全体の資金が足りると判断するのは早計です。
事業の継続が難しいと判断される場合には、法的整理も比較の対象になります。状況によっては、破産・清算が適切な場合もあります。従業員への影響を小さくしたいという思いも、実行できる資金計画と組み合わせて検討してください。
第二会社方式に絞らず比較したい方は、詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
準備は資金の確認から始め、移転と旧会社整理を同じ計画に置く
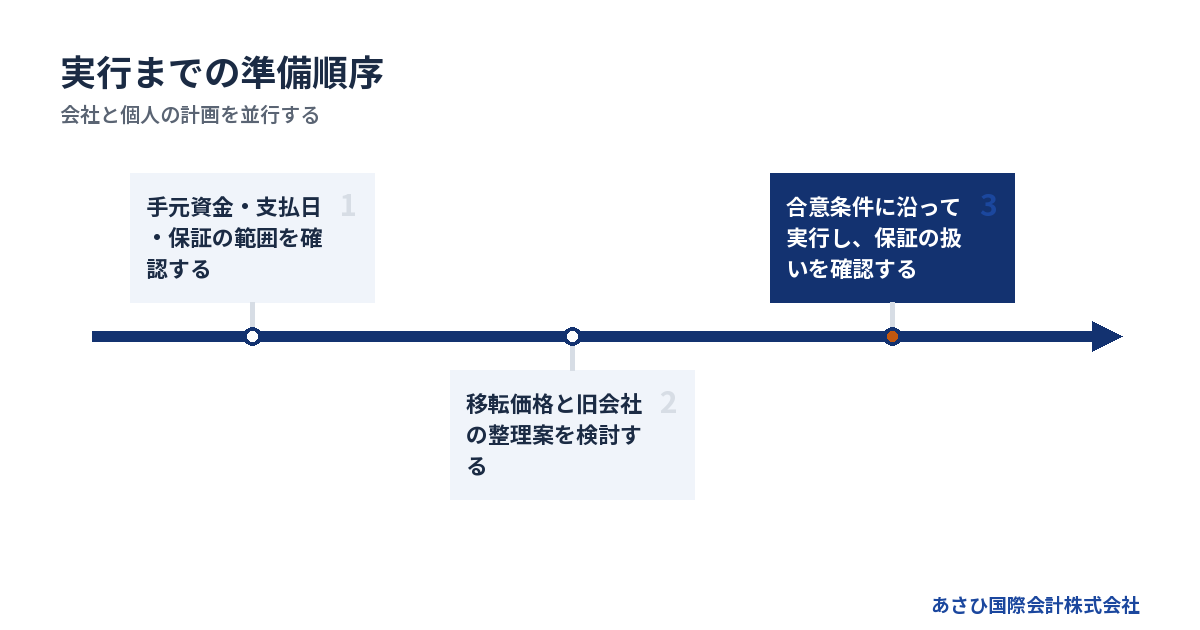
第二会社方式の準備では、事業を続けられる期間と、整理までの資金を先に確かめます。新会社の設立や契約を急ぐ前に、実行できる条件をそろえる順序です。
手元資金と直近の支払日から、検討に使える時間をつかむ
貸借対照表で債務超過かどうかを確認しても、次の給与日に払えるかは分かりません。まず手元資金と入出金の予定を並べます。予定どおりに入金されない場合も想定してください。
初回の整理では、次の資料が役立ちます。
- 預金残高と入出金の予定
- 直近の決算書と試算表
- 給与や仕入代金の支払予定
- 借入残高と保証の資料
- 督促や期限が記された通知
すべてを完成させてから相談する必要はありません。不明な項目は不明のまま伝え、分かっている支払日を優先して共有します。
すでに期限を過ぎた支払いがある場合は、その事実を最初に伝えてください。事業を移す検討と並行して、目の前の対応が必要になります。通常どおり払える前提の計画を作っても、実行にはつながりません。
移転案と、移転しない場合の見通しを比べる
事業の価値は、借入残高だけでは判断できません。設備や顧客との関係が、引受先にとって価値を持つ場合があります。ただし、過去の売上をそのまま将来の収入とみなすことはできません。
比較したいのは、事業を移す場合と、移さずに整理する場合の見通しです。どちらでどの程度の費用が生じ、債権者への支払いがどう変わるかを整理します。
検討の順序は、次のようになります。
1. 継続できる事業と必要資金を確認する
2. 移転する財産や契約を特定する
3. 譲渡価格と費用の根拠を整理する
4. 旧会社の返済・整理案を作る
5. 個人保証の扱いを並行して検討する
債務超過だけを理由に、事業の価値までないと決め付ける必要はありません。一方、買い手が見つかる見込みだけで支払いを先送りするのも避けたいところです。
買い手の検討については、詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
契約の実行後に残る仕事にも、担当者を置く
事業の引継ぎが済んでも、旧会社の整理や保証の確認は残り得ます。契約の実行日を、すべての問題が終わる日と考えないでください。
旧会社を特別清算で整理する案なら、その前提も確認します。会社法第510条の対象は、すでに解散して清算中の株式会社です。新会社を設立しただけで、旧会社の特別清算が始まるわけではありません。
実行後の確認表には、次の項目を置きます。
- 譲渡代金の入金と支払記録
- 引継ぎが未完了の契約
- 旧会社の整理手続きの進捗
- 保証の解除・整理の確認状況
- 従業員や取引先への未回答事項
それぞれに担当者と確認時期を決めます。経営から退く場合も、自分が対応すべきことを契約前に明らかにしておくと、認識のずれを減らせます。
出典:e-Gov法令検索「会社法」第510条(2026年8月確認)。
相談では、支援の範囲と費用の支払元を確認する
再生型M&Aの仲介と、法的責任の判断・債務整理の代理は、担当する仕事が異なります。依頼するときは、誰が何を担うのかを確認してください。
あさひ国際会計株式会社は、事業価値の説明資料を作成します。財務資料の整備やM&Aの条件設計も、当社の役割です。金融機関等との交渉を担うのは経営者本人と、必要に応じて依頼する弁護士等であり、当社は資料作成等の後方支援を担います。
相談は無料で、着手金はありません。仲介報酬は成功報酬のみです。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは当社の仲介報酬の支払方法についての説明です。
旧会社の整理に必要な専門家費用や、税金等までなくなる意味ではありません。支払原資が足りない場合は、費用と時期を計画に織り込み、実行可能かを確認します。資金不足を伏せたまま進めず、最初の相談で伝えてください。
よくある質問
第二会社方式を使うと、社長は退任しなければなりませんか?
第二会社方式という名称だけで、退任が決まるわけではありません。引受先の方針や再建計画を踏まえ、経営者の役割を検討します。続投する場合も、役員として残るのか、現場や引継ぎを担うのかを明確にしてください。退任の有無と連帯保証の扱いは、別に確認します。
旧会社を特別清算すれば、個人の連帯保証もなくなりますか?
旧会社の特別清算と、個人の保証債務の整理は別の問題です。会社側の整理が進んでも、保証について確認や手続きが必要になる場合があります。経営者保証に関するガイドラインを検討する際も、会社側の整理手続きや債権者の経済的な合理性など、所定の要件を満たすか確認します。
新会社を家族名義にすれば、債権者から請求されませんか?
家族名義という事情だけでは、請求の可否は判断できません。事業譲渡や会社分割の方法、価格、債権者への影響が問題になります。とくに新設分割では、設立会社が事情を知らなかったことを理由とする例外は置かれていません。名義を決める前に、移転案そのものを弁護士等へ確認する必要があります。
資料がそろわず、支払いも遅れている段階で相談できますか?
当社への相談は、資料がそろっていない段階でも承っています。手元資金と次の支払日、借入・保証の分かる範囲をお伝えください。支払いが遅れている場合は、その内容も共有いただきます。第二会社方式に限定せず、事業を残せる条件と、旧会社・個人の負担を整理できる見通しを検討します。
まとめ
借入と保証の資料を手元に置き、次の支払日と、事業を引き継いで残したいものを書き出してください。新会社へ財産を移す契約を結ぶ前に、旧会社の整理と個人保証まで含めた計画を相談しましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496