


目次
この記事の対象と結論
休眠会社にするメリットは、法人を残し、事業を再開する余地を保てることです。営業に伴う支出を減らせる場合もあります。ただし、借入や連帯保証の負担は、休眠しただけではなくなりません。
廃業費用を用意できず、「会社だけ残しておけばしのげるか」と迷う経営者もいるはずです。休眠が役立つのは、休んでいる間の支払いと、その先の再開を見通せる場合。売上だけが止まり、返済や管理費が残るなら、資金繰りをさらに圧迫しかねません。
廃業や保証の悩みを相談する経営者は珍しくありません。結論が出ていなくても、相談は始められます。会社を残す費用、止める影響、事業を譲る余地を並べ、自分の会社で休眠のメリットが生きるかを確かめてください。
休眠会社のメリットは、再開の余地と支出の調整にある
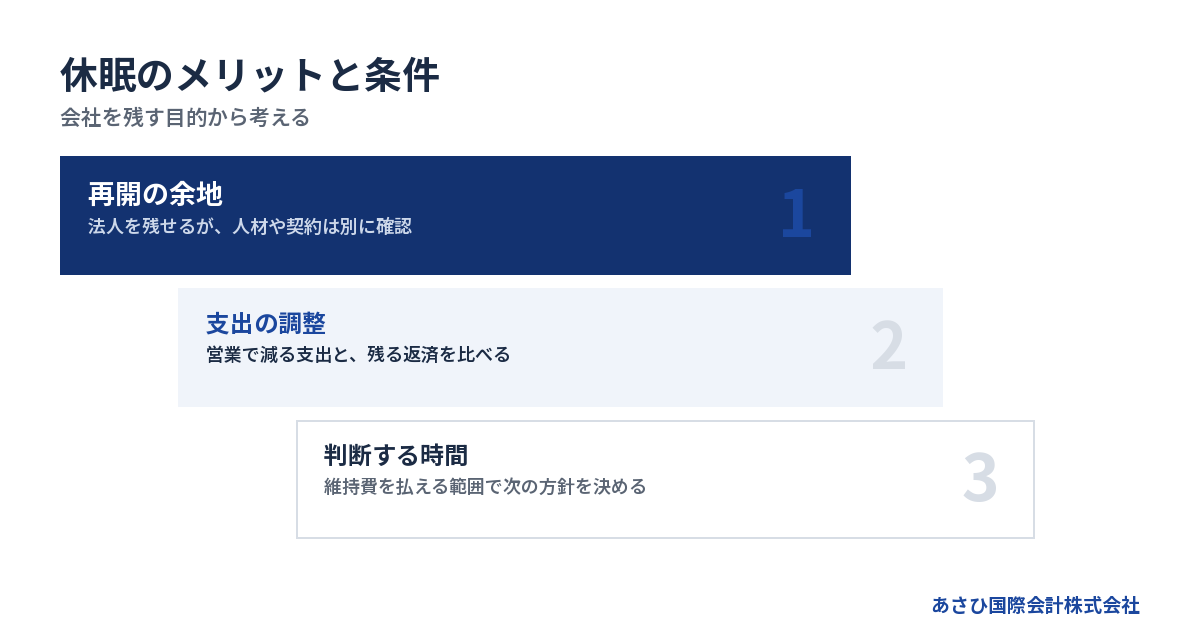
休眠には、法人を残したまま営業を休める利点があります。ただし、会社を残すだけで取引や許認可まで保てるとは限らず、残すものごとの確認が必要です。
法人を残し、再開の選択肢を保てる
体調や家庭の事情などで、いまの営業を続けられない。けれど、条件が整えば同じ会社で再開したい。こうした場合には、休眠を検討する理由があります。
解散・清算を進める場合と違い、法人を存続させながら次の事業計画を考えられるためです。事業を止める判断と、会社を終わらせる判断を分けられます。
ただ、再開できる状態まで残せるかは別の話です。会社名が残っても、店舗を返し、設備を処分し、担当者が退職すれば、営業の再開には準備が要ります。
休眠の目的は、できるだけ具体的に書いておきましょう。「落ち着いたら再開する」では、必要な支出を判断できません。
- 再開する事業の内容を決める
- 再開の条件と判断時期を決める
- 残す設備と契約を選ぶ
- 管理を担う人を決める
この内容が書けない段階なら、法人を残すこと自体が目的になっていないか、立ち止まって考える余地があります。
営業を止めると減らせる支出がある
仕入れや外注など、受注に応じて発生する支出は、営業を休めば減る場合があります。赤字の受注を続けている会社では、営業停止が資金流出を抑えるきっかけにもなります。
一方、売上も止まります。支出の削減額だけでは判断できません。
売上から仕入れや外注費を引いたお金で、家賃や返済をまかなっていた会社もあるはずです。その場合、営業を止めると固定的な支払いに回すお金まで失われます。損益の赤字と、現金の減り方は分けて見てください。
比較するのは、営業を続けた場合と休んだ場合の資金残高です。契約を解除する費用や、残務の支払いも入れます。休眠後の支出だけを見ると、停止時の負担を見落とします。
「営業を止めれば赤字が止まる」と考える前に、どの支払いが、いつから減るのかを確かめる。それが休眠のメリットを金額で捉える出発点です。
解散・清算をすぐ進めずに判断を保留できる
会社を終わらせる方針が固まっていないなら、休眠によって検討の時間を取れる場合があります。再開するか、事業を譲るか、清算するか。選択肢を整理する余地です。
株式会社を任意に解散する場合には、解散後の清算が必要になります。会社法第475条は「清算をしなければならない」と定めています。ただし、合併や破産に関する例外があるため、解散の経緯によって扱いは異なります。出典はe-Gov法令検索「会社法」です。
休眠を選べば、解散・清算に伴う作業や支出を当面先送りできる可能性があります。ただし、後で廃業するなら、その負担が消えるわけではありません。
待つ間の維持費もかかります。判断を保留するなら、何を調べ、どの条件が整えば結論を出すかまで決めておきましょう。期限も目的もない保留は、支払いだけを積み上げるおそれがあります。
営業の休止と、会社法上の休眠会社を区別する
一般に「会社を休眠させる」と言うときは、法人を残して営業を休む意味で使われます。一方、会社法には登記の放置に着目した「休眠会社」の定めがあります。
会社法第472条が対象とするのは、最後の登記から12年を経過した株式会社です。法務大臣の公告後、2箇月以内に所定の届出や登記がないと、解散したものとみなされます。出典は同条および法務省「休眠会社・休眠一般法人の整理作業について」で、提供資料では2026年8月18日に確認されています。
営業を休むことと、登記を放置することは分けてください。再開を考えている会社ほど、登記や通知を管理する担当者が要ります。
税務上の届出をしたつもりでも、それで会社に関する管理がすべて終わるとは考えないことです。何を提出し、何が残っているかを記録しておけば、後から状況を調べ直す負担を減らせます。
借入と連帯保証がある会社では、休眠後の返済が判断を左右する
借入を抱える会社の休眠は、営業停止後も支払いを続けられるかで判断します。会社の営業状況と、借入・保証の契約は、それぞれ確認する必要があります。
休眠の届出だけで返済条件は変わらない
営業を休む方針を決めても、それだけで借入の返済が猶予されるわけではありません。返済条件を変えるなら、契約と金融機関との合意を確認する必要があります。
休眠後の入金源が売掛金の回収だけ、という会社もあるはずです。その回収が終わった後、何から返すのか。ここが空欄のままでは、時間を置いても問題が残ります。
借入ごとに、次の内容を整理してください。
- 返済予定と借入残高を確認する
- 担保と保証人の範囲を確認する
- 営業停止に関する契約条項を読む
- 金融機関への説明状況を記録する
休眠に関する報告や同意が要るかも、契約ごとに確かめます。「他の会社も休んでいる」という説明では、自社の条件は分かりません。
返済の見通しが立たないなら、休眠後の管理方法だけを詰めても解決は遠いままです。事業の存続と債務の整理をあわせて検討する段階に入っています。
社長を辞めても連帯保証の確認は残る
会社が休眠したことや、経営者が代表者を退いたことだけで、保証契約が解消されるとは考えないでください。誰が、どの借入を、どの範囲まで保証しているかを確認します。
民法第446条では、保証人が主たる債務者の履行しない債務について責任を負うとされています。また、第454条は、連帯保証人について「前二条の権利を有しない」と定めています。出典はe-Gov法令検索「民法」です。
連帯保証人には、通常の保証人に認められる催告・検索の抗弁がありません。平たく言えば、「先に会社へ請求してください」といった主張で請求を退けられる立場とは異なります。
だからこそ、会社の預金が尽きる時点と、経営者個人への請求を別々に考えないことです。保証契約書が手元にないなら、写しの所在を確認しましょう。見つからないことと、保証が存在しないことは同じではありません。
会社の資金不足を家計で埋め続けない
営業を休んだ後も、経営者が個人の預金から支払いを補うことは考えられます。ただ、再開の見込みが立たないまま続けると、会社と家計が同時に苦しくなるおそれがあります。
会社にいくら入れたかだけでなく、その後に何が改善するかを見てください。延滞を一時的にしのいでも、次の返済原資が生まれなければ、同じ場面が続きます。
家族と共有する資料では、会社の支払いと生活費を分けます。家族の不安は、「会社にいくら必要なのか分からない」ことから強くなる場合もあるためです。
- 家計に必要なお金を把握する
- 会社への入出金を記録する
- 個人の保証契約を整理する
- 次の判断日と相談内容を共有する
家族への説明は、責任を押しつけるためのものではありません。生活への影響を見通し、続けられる範囲を確かめるためです。資金不足を隠して借入を増やす前に、会社と個人の両方を含めて状況を整理してください。
休眠の費用は、止める費用・残す費用・再開費用で比べる
休眠の費用は、営業停止時の支出だけでは捉えられません。会社を残す間の支出と、再開時に必要なお金まで並べると、廃業との比較がしやすくなります。
月々の維持費には返済と管理費も入れる
休眠後の予算では、売上に連動しない支出から確認します。借入返済はもちろん、契約を残すための費用や、法人の管理に必要な支出も対象です。
次の表は、見積もりを作る際の整理例です。金額は自社の契約書や請求書から入れてください。
→ 横にスクロールできます
| 区分 | 確認する支出 | 判断すること |
|---|---|---|
| 借入 | 元金と利息 | 返済原資があるか |
| 場所 | 家賃や保管料 | 残す必要があるか |
| 契約 | リースや利用料 | 解約条件は何か |
| 法人管理 | 申告や登記の費用 | 誰が担当するか |
| 再開準備 | 設備の保守費 | 再利用できるか |
「休眠中は税金がかからない」という前提で予算を作るのも避けてください。必要な申告や税負担は、事業の実態や個別の取扱いを確認する事項です。売上がないことだけで判断しないようにします。
管理を自分で担う場合も、作業そのものは残ります。郵便を受け取る人や書類の保管場所まで決めておけば、通知を見落とすリスクを抑えられます。
解約による節約額と、停止時の支払いを分ける
家賃を減らすために事務所を返しても、退去時の精算が必要になる場合があります。設備のリースや継続契約も同様です。解約を申し出た日から支払いが消えるとは限りません。
契約を確認するときは、月額だけで判断しないでください。
- 解約を通知できる時期を調べる
- 終了までに払う総額を確認する
- 返却や撤去の条件を確認する
- 預けたお金の精算方法を調べる
毎月の支出が減るとしても、先にまとまった支払いが必要なら、手元資金との調整が要ります。削減後の予算と、削減するための予算を分けると見落としを減らせます。
支出を止める順番にも意味があります。事業譲渡を検討するなら、買い手が使える設備や場所を先に手放すと、引継ぎの条件が変わる場合があるためです。解約する前に、残す価値と保有費用を比べましょう。
維持費を払えないなら、休眠の長期化を前提にしない
維持費さえ払えない状態では、「休眠して様子を見る」という案が成り立つかを再検討します。営業を止めても、支払期限が来るお金は残るからです。
廃業にも費用はかかります。株式会社の登録免許税は、解散登記が3万円、清算人の登記が9千円、清算結了登記が2千円です。これは登記にかかる税額で、公告実費や専門家報酬などは別途必要になります。出典は登録免許税法別表第一で、提供資料では2026年7月23日時点の法令を確認しています。
一方、休眠の維持費に全国共通の金額幅は置けません。残す契約や借入によって変わるためです。根拠のない相場を当てはめるより、解約条件が確定した場合と未確定の場合で予算に幅を設けます。
支払いが難しいなら、残高と支払日を示して、取れる選択肢を検討してください。費用がないことを理由に放置しても、必要な整理がなくなるわけではありません。状況によっては、法的整理が適切な場合もあります。
休眠が向く会社は、再開条件と管理の見通しを説明できる
休眠が合うかどうかは、会社を残したい気持ちだけでは決まりません。再開の条件、維持できる期間、営業停止による影響を具体化すると判断しやすくなります。
再開できる条件が、経営者の願いだけになっていないか
休眠を考えるなら、「何が変われば再開できるか」を言葉にしてください。経営者の復帰、受注の回復、採算の改善など、休む理由によって確認すべきことは変わります。
その条件を、他の人にも説明できるかが目安です。
たとえば、受注が戻る見込みを考えるなら、取引先の意向を確認したかが問われます。設備を再び使うなら、保守や保管の状態も確認対象。必要な人が戻ることを前提にするなら、本人の意向も外せません。
- 再開に必要な条件を書き出す
- 条件を確認する相手を決める
- 未確定の項目を区別する
- 条件が整わない場合の案を用意する
再開の希望を否定する作業ではありません。希望を実行可能な計画に変えるための作業です。未確定の条件が多ければ、維持費を使い続ける前に、譲渡や廃業との比較を進める理由になります。
従業員と取引先への影響を置き去りにしない
営業を止めると、従業員の生活や取引先の業務にも影響します。会社を休ませるという経営判断だけで、雇用や既存契約の扱いが決まるわけではありません。
従業員には、営業を止める理由と、決まっていることを分けて伝える必要があります。再開時期が未定なのに、雇用の継続を安易に約束すると、後から生活設計を崩しかねません。
労働基準法第24条は、賃金を「その全額を」支払う原則を定めています。例外や控除の条件もあるため、未払いへの対応は個別に確認します。出典はe-Gov法令検索「労働基準法」です。
取引先についても、受注済みの仕事が残っていないか確認してください。営業を止める日と、納品や精算が終わる日は一致しない場合があります。
伝えるのがつらいときほど、説明を先送りしがちです。まず事実を整理し、説明する相手と順番を決めましょう。影響に向き合うための準備になります。
許認可と人材を残せるかで、再開の難しさが変わる
法人が存続していても、そのまま営業を再開できるとは限りません。許認可の条件や、事業を担う人材の状況によって準備が変わります。
運送業では、休止・廃止にも事前の届出が関係します。貨物自動車運送事業法第32条では、休止・廃止の30日前までの届出が定められています。提供資料では2026年8月19日に条文を確認しています。出典はe-Gov法令検索です。
建設業でも、法人を残すことと許可の要件を満たすことは別です。必要な人が退職するなら、再開後の体制まで検討しなければなりません。許可の申請や認可の手続きは、行政書士等の専門家が扱う領域です。
業種ごとの確認が残ったまま、会社を残せば再開できると見積もらないようにしましょう。
詳しくは休眠会社の再開手続きは登記の確認から、借入が残る会社の営業再開と資金準備をご覧ください。
休眠・廃業・M&Aは、法人と事業と保証を分けて比べる
休眠は、会社の出口を決めるまでの選択肢になり得ます。ただし、事業を続ける余地や返済能力によっては、廃業やM&Aを先に検討したほうがよい場合もあります。
比較するのは、会社を残す目的と支払いの見通し
選択肢を比べるときは、法人を残すこと、事業を残すこと、保証を整理することを分けます。それぞれ必要な判断が異なるためです。
→ 横にスクロールできます
| 選択肢 | 主な目的 | 判断の中心 | 保証の扱い |
|---|---|---|---|
| 休眠 | 再開の余地を残す | 維持費と再開条件 | 個別確認が必要 |
| 廃業・清算 | 事業と会社を終える | 債務と費用の精算 | 個別整理が必要 |
| M&A | 事業を引き継ぐ | 買い手と承継条件 | 金融機関の同意 |
| 法的整理 | 債務を手続きで整理 | 支払能力と手続き | 個人側も検討 |
法人を残したい理由が再開なら、休眠が検討対象になります。経営から離れたいが、従業員の仕事や取引を残したいなら、事業の引継ぎも比較対象です。
返済できない状態なら、清算や債務整理の検討を外せません。M&Aの可能性を調べる間にも、支払いは発生します。成立を期待して資金の限界を見過ごさないようにしてください。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
休眠させる前の事業に、引き継げる価値がないか
会社を休ませると、従業員が離れ、取引が途切れる場合があります。再開時の負担だけでなく、事業を譲る際の条件にも影響し得ます。
買い手が見ているのは、法人があるという事実だけではありません。仕事を担う人や、継続する受注などを確認します。営業停止によって失われるものがあるなら、その前に事業の価値を整理する意味があります。
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模の会社があります。従業員は10名前後の規模です。これは2026年8月16日に確認した成約資料にもとづく概数で、すべての会社に同じ結果を当てはめるものではありません。
債務超過という理由だけで、引継ぎの可能性を判断しないことです。ただし、買い手が見つかるかは事業内容と条件によります。
詳しくは休眠会社の売却相場は一律ではない|値段を左右する資産・負債と出口判断をご覧ください。
M&Aの契約と、連帯保証の解除を混同しない
事業や株式を譲る契約が成立しても、金融機関と経営者の保証契約まで自動的に変わるわけではありません。会社の譲渡と保証の解除は、別々に確認する事項です。
株式譲渡では法人格が変わらないため、会社の借入は会社に残ります。事業譲渡では、何を引き継ぐかを個別に定めます。ただし、事業譲渡なら債務や保証を切り離せると単純には考えられません。
中小企業庁の中小M&Aガイドラインでも、経営者保証の扱いは契約で取り決める主要項目です。解除や移行は、最終的に金融機関等の判断によります。
当社では、これまで成約に至った案件で、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
保証の負担を軽くしたいなら、売却価格だけで比較しないでください。解除に必要な条件と、確認する書類まで見通す必要があります。
休眠を決めるまでに、資金・契約・相談資料を順に整える
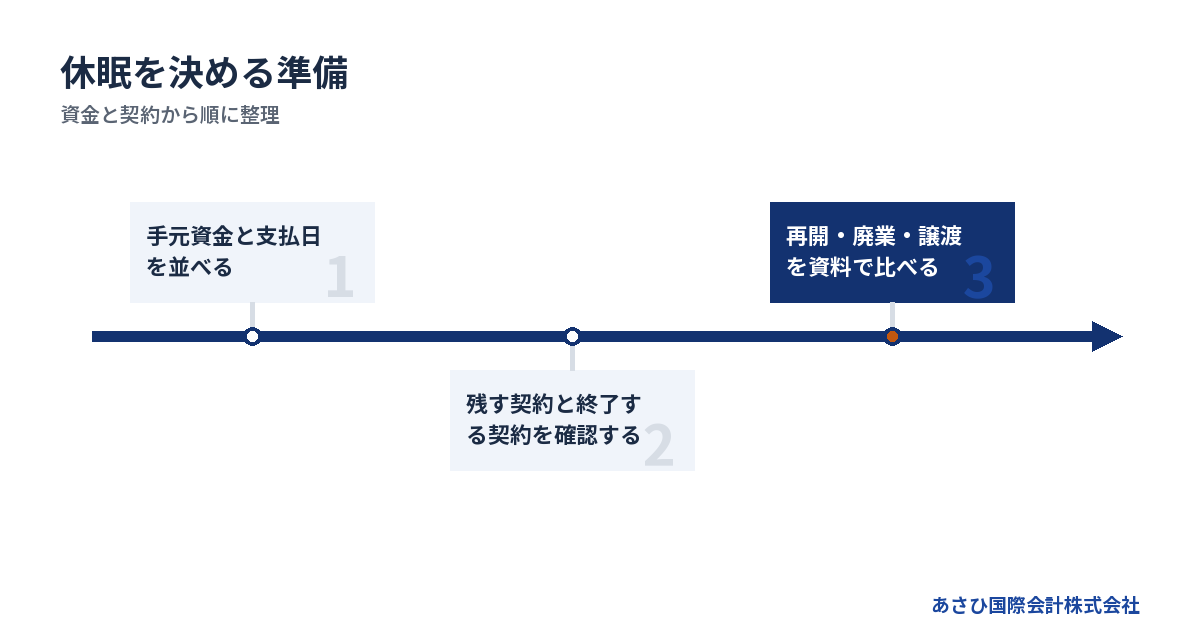
休眠の判断は、現在の資金と契約を確認してから進めます。資料を完璧にそろえるまで待つ必要はありませんが、支払期限が近いものは先に伝えてください。
支払日と入金日を並べ、資金が不足する時点を探す
最初に確認するのは、いま使えるお金と、直近の支払いです。決算書の利益より、実際の入出金に注目してください。
売掛金があっても、支払日に間に合わなければ資金不足は起こります。回収予定は、確定しているものと未確定のものを分けましょう。
1. 預金と現金の残高を確認する
2. 支払先ごとの金額と期日を並べる
3. 入金予定と回収の確度を記入する
4. 営業を止めた場合の残高を比べる
延滞している支払いがあるなら、通常の予定とは区別します。届いた通知も残してください。
休眠後の予算には、営業停止前に発生した請求も入れます。営業を止めた直後に入金が多くても、未払いの仕入れ代などが後から出ていく場合があるためです。預金残高だけを見て、維持できる期間を長く見積もらないようにします。
残す契約と終了する契約を、再開計画に合わせる
会社の契約を、金額の大きさだけで切り分けると、再開や譲渡に必要なものまで失うおそれがあります。残す理由と、払える金額を照らし合わせて選びます。
設備なら、自社所有か借りているものかも確認対象です。処分できると思っていた設備がリース物件なら、所有物と同じ扱いでは進められません。
- 所有者と契約名義を確かめる
- 解約条件と精算額を調べる
- 再開に使うものを選ぶ
- 譲渡候補として残すものを分ける
借入が重い局面では、資産の売却方法にも配慮が要ります。関係者に安く譲ったり、会社と個人のお金を混ぜたりすると、その後の整理に影響するおそれがあります。
手元資金を作りたい事情があっても、処分を急ぐ前に条件を確認してください。資産の内容と価格の根拠を説明できるようにしておくことが、後の検討にも役立ちます。
専門家ごとの役割を知り、必要な作業を明確にする
相談先を考える際は、困りごとと依頼する仕事を結びつけます。休眠の届出だけを扱うのか、借入や保証を含む出口まで検討するのかで、必要な専門分野が変わります。
| 担い手 | 主に確認すること |
|---|---|
| 税理士 | 税務申告と税負担 |
| 司法書士 | 会社の登記手続き |
| 弁護士 | 債務整理と法的対応 |
| 行政書士等 | 許認可の手続き |
| M&A仲介会社 | 引継ぎ先と譲渡条件 |
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、何を残したいかと、何が払えないかの両方を伝えてください。
当社の役割は、再生型M&Aの検討に必要な後方支援です。事業価値の説明資料の作成や、M&Aの条件設計を担います。
金融機関等との交渉は、経営者本人と、必要に応じて依頼する弁護士等の専門家が主体です。当社は協議の当事者として交渉する立場ではなく、資料の整備を通じて経営者本人の協議を支えます。
初回相談では、未確定のこともそのまま伝える
休眠と廃業のどちらにするか決まっていなくても、相談はできます。迷っている理由が分かれば、足りない情報を整理しやすくなります。
初回は、手元にある範囲で次の資料を用意してください。
- 直近の決算書と試算表
- 借入の返済予定表
- 保証契約書の写し
- 直近の支払予定と預金残高
資料が見つからない場合は、その旨を伝えて構いません。再開したいのか、経営から離れたいのかも、まだ迷っている状態で話せます。
あさひ国際会計株式会社への相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではなく、報酬額や条件は契約前に確認いただきます。
支払いが迫っている場合は、相談時に期日を伝えてください。平日の営業時間内のご連絡には最短当日に対応しています。
よくある質問
休眠会社にすれば、税金や申告の負担はなくなりますか?
休眠したことだけを理由に、税負担や申告がすべてなくなるとは判断できません。事業の実態や届出の状況などを確認する必要があります。予算を作る際は、税金をゼロと仮定せず、未納分と今後の申告・管理費用を分けて整理してください。営業停止前の取引に関する処理も確認対象です。
借入が残っていても、休眠するメリットはありますか?
再開の見通しがあり、営業停止後も返済や維持費をまかなえるなら、法人を残す利点があります。ただし、休眠の届出だけで返済条件は変わりません。売上が止まった後の返済原資がない場合は、休眠のメリットより資金不足の影響が大きくなるおそれがあります。事業の引継ぎや債務整理も含めて比較してください。
再開する予定がない会社を、休眠のまま残してもよいですか?
再開予定がないなら、会社を残す目的を改めて確かめてください。資産や契約の整理に時間が必要な場合もありますが、目的がないまま残すと管理負担が続きます。登記を放置すると、会社法上のみなし解散の対象になる場合もあります。解散した扱いになっても、未払い債務の整理が自動的に済むわけではありません。
休眠とM&Aのどちらがよいか、相談する段階で決める必要はありますか?
最初から決める必要はありません。再開への希望、資金の残り方、引き継げる事業の有無を整理してから比べられます。ただし、M&Aには買い手との合意が必要で、成約や保証解除を前提に支払いを先送りすることは避けたいところです。当社では事業価値の整理や条件設計を担い、法的な判断は依頼者が委任する弁護士等の専門家が扱います。
まとめ
手元資金と次の支払日を書き出し、休眠後も払う費用、再開の条件を並べてください。返済の見通しが立たない場合は、営業を止める判断とあわせて、事業の引継ぎや債務・保証の整理も当社へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496