


目次
この記事の対象と結論
廃業は事業をやめること、解散は会社が通常の事業活動を終え、原則として清算に進むきっかけです。廃業と解散の違いは、事業の終了を指すか、法人の法的な段階を指すかにあります。 解散の登記だけで、借入や連帯保証まで片づくわけではありません。
借入の返済が重く、会社をたたむことや自己破産が頭をよぎっている。そんな経営者が最初に確かめたいのは、閉める費用を含めて払えるか、事業を引き継げる余地があるかです。廃業を考えて相談する経営者は珍しくありません。方針が決まる前から、整理を始められます。
以下は主に株式会社を対象とした説明です。法人の手続き、会社の債務、経営者個人の保証を分けると、次に確かめることが見えてきます。
廃業・解散・清算は、会社の終了を別の角度から表す
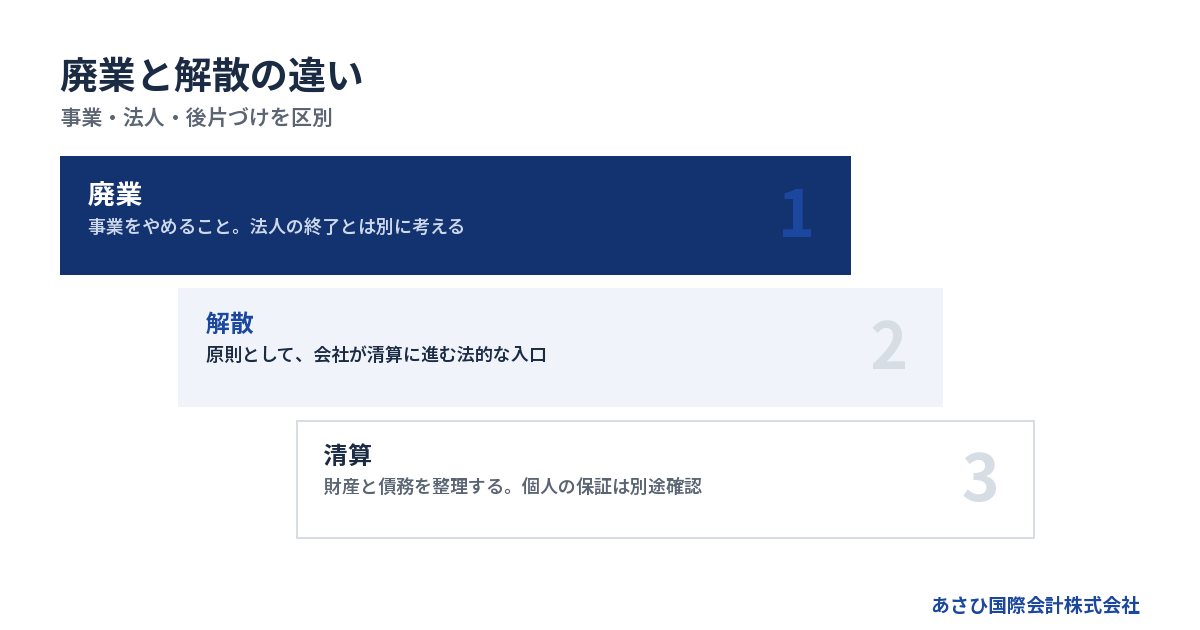
廃業は営業を終える判断、解散は法人の法的な段階、清算は財産と債務の後片づけを表します。同じ会社について、営業を終えて廃業し、解散後も清算が続いている、という状態があり得ます。
廃業は「何の事業をやめるか」という話
店を閉じる、工場での生産を終える、受注をやめる。こうした事業の終了を、日常の言葉で廃業と呼びます。法人にも個人事業にも使う言葉です。
ただし、営業の終了と法人の終了は同じ日になるとは限りません。最後の売上を回収したり、未払いの代金を精算したりする仕事が残るためです。看板を外しても、会社として対応すべきことは続きます。
複数の事業がある会社なら、一部をやめて別の事業を続ける場合もあります。「廃業する」と伝えるだけでは、会社全体を終えるのか伝わりません。相談では、やめたい事業の範囲と、法人を残す予定の有無を分けて話すと整理しやすくなります。
解散しても、その日に法人が消えるわけではない
株式会社が自ら解散を決める場合、株主総会の決議が入口になります。解散後は、原則として清算のために会社が存続するという順序です。
そのため、解散を決議した日にも借入が残っていることはあります。売掛金の回収や契約の精算が済んでいない場合も同じです。解散を「借金も契約も終わる日」と考えると、必要な資金を見落としかねません。
また、任意の解散だけが解散ではありません。会社法第471条は「破産手続開始の決定」も解散の事由に挙げています。解散と破産を、互いに関係のない選択肢として並べると誤解が生じます。根拠は会社法第471条(e-Gov法令検索)です。
清算で、残った財産と支払いを片づける
解散後、会社の財産を整理し、債務を弁済する手続きが清算です。任意に会社を終える場面では、通常、解散から清算へ進みます。
清算中に確かめるのは、帳簿にある数字だけではありません。実際に回収できる売掛金や、設備を処分したときの金額も見直します。借入以外の未払いを拾い、終えるための費用を払った後に何が残るかを計算する作業です。
→ 横にスクロールできます
| 言葉 | 主に表すもの | それだけでは終わらないこと |
|---|---|---|
| 廃業 | 事業の終了 | 法人や借入の整理 |
| 解散 | 法人を終える入口 | 財産と債務の整理 |
| 清算 | 財産と債務の後片づけ | 経営者個人の保証問題 |
| 会社の破産手続 | 裁判所での会社財産等の清算 | 経営者個人の保証債務の整理 |
会社の破産手続が始まっても、経営者個人の保証債務が自動的に整理されるわけではありません。個人については、保証契約や返済能力を踏まえて別に検討します。会社と同じ手続きが個人にも必要になる、と決まるものではありません。
なお、合併で消滅する場合などには例外があります。破産手続開始で解散した会社も、手続きが終わるまでは通常の清算とは別に扱われます。会社法第475条(e-Gov法令検索)に、この区別が定められています。
休業や休眠は、廃業の後片づけを省く方法にはならない
営業をいったん止め、再開の余地を残すのが一般にいう休業です。解散して清算に入ることとは分けて考えます。
売上が止まっても、借入や契約がそのまま残る場合があります。「動かさない会社にしておけば負担も止まる」と考えず、継続する支出を確かめてください。再開の予定がないまま放置すると、後から整理する資料も集めにくくなります。
会社法上の休眠会社と、経営者が営業を休むことも別の話です。長く登記をしていない会社に対する、みなし解散の扱いを期待しても、債務の整理にはつながりません。詳しくは「会社閉める」の正しい言い方は?廃業・解散・清算の違いと手続をご覧ください。
自主的に会社を終えるなら、解散から清算結了へ進む
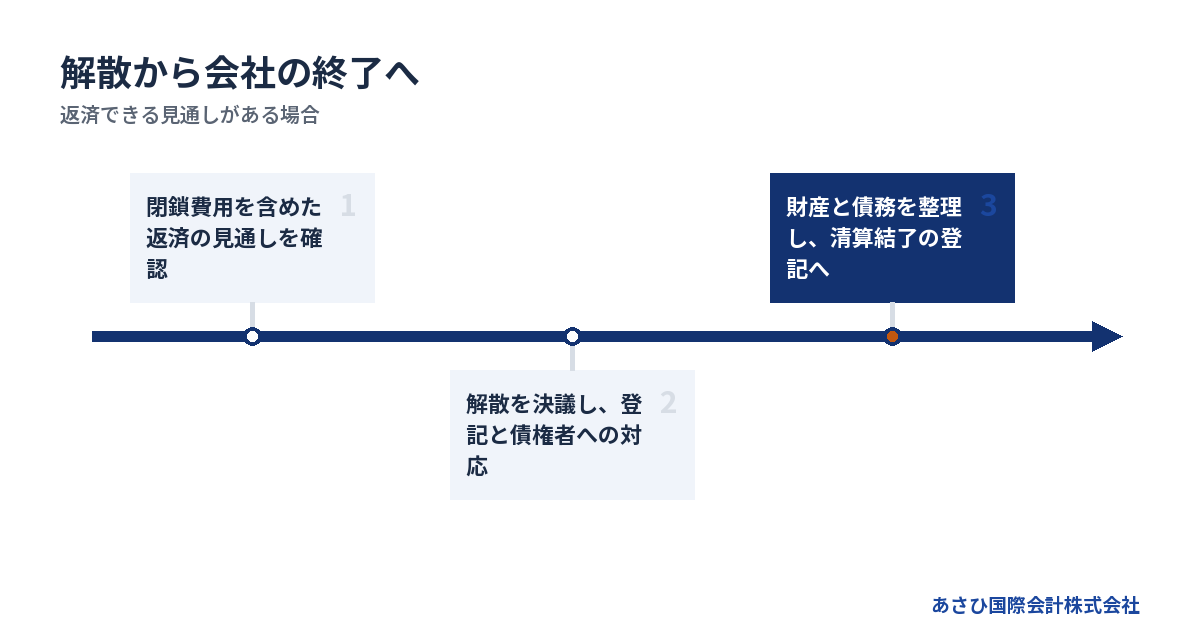
借入や未払いを返せる見通しがある株式会社では、株主総会で解散を決め、清算を進める流れが基本です。営業を終える日とは別に、登記や債権者への対応の日程を組みます。
解散の決議前に、最後まで払えるかを見積もる
最初に作るのは、会社を閉めるときの収支表です。直近の決算書が黒字でも、それだけで清算できるとは判断しにくいものです。決算後に資金が減っていたり、閉鎖費用がまだ計上されていなかったりするためです。
見積もりには、次の項目を入れます。
- 預金など、いま使える会社の資金
- 売掛金の回収見込額と入金予定日
- 設備や在庫を処分した場合の手取り
- 借入や買掛金などの支払残高
- 退去や契約終了に伴う費用
- 清算中に生じる税金と維持費
資産は、売れる見込みの金額で置き直します。帳簿上の価値と処分価格は別です。支払いについても、営業を止めた日以降に請求が来るものを含めます。
不足が見えた段階では、登記の日程だけを先に決めない方がよい場合があります。返済の整理と事業の引継ぎを含め、終え方そのものを検討する必要があるからです。
株主総会で決議し、清算を担う人を定める
株主総会で任意に解散を決める場合、通常の決議より重い賛成要件が設けられています。経営者の意思だけで進められるかは、株主構成によって変わります。
会社法第309条第2項第11号では、原則として議決権の過半数を持つ株主の出席が必要です。そのうえで、出席株主の議決権の3分の2以上の賛成を要します。出席要件は、定款で3分の1以上まで軽減できる扱いです。出典は会社法第309条・第471条(e-Gov法令検索)です。
次に、清算を担う清算人を確かめます。定款や株主総会で別段の定めがなければ、解散時の取締役が清算人となるのが原則です。会社法第478条に定められています。
株主と連絡が取れない、株式の持ち主がはっきりしない。こうした事情がある場合は、決議の準備にも時間がかかり得ます。議事録を作る前に、株主の記録と定款を確認してください。
登記と債権者への案内を進める
解散を決めた後は、登記と債権者への対応を並行して進めます。社内で終了日を決めるだけでは足りません。
会社法第926条・第928条では、解散と清算人の登記に原則2週間以内という期限があります。清算人を後から選任した場合は、選任の日を起点とする扱いもあります。出典は会社法第926条・第928条(e-Gov法令検索)です。
準備する書類と提出先を、次の順に対応させておくと進めやすくなります。登記を依頼する場合は、議事録などを司法書士に渡し、必要な添付書類を確認します。
1. 解散の決議と清算人の確定内容を書面に残す。
2. 議事録等を添え、管轄法務局へ登記を申請する。
3. 官報公告の取扱窓口へ公告原稿を渡す。
4. 判明している債権者へ催告書を送る。
5. 申し出られた債権と会社の記録を照合する。
解散と同時に清算人が定まる場合、両方の登記をまとめて申請するのが通常です。官報公告の手配や個別催告は、登記の完了を待たずに準備を進めます。上の順番は作業の整理であり、各工程が終わるまで次へ進めないという意味ではありません。
清算株式会社は、解散後遅滞なく官報に公告します。加えて、判明している債権者には個別の催告が必要です。官報公告だけで済ませる扱いではありません。
申出期間について、会社法第499条は「二箇月を下ることができない」と定めています。根拠は会社法第499条(e-Gov法令検索)です。登記の期限とは役割が異なります。
申出期間は、清算全体の所要期間を示す数字ではありません。期間が過ぎても、未処理の債務や回収できていない財産があれば、その対応が残ります。
清算の仕事を終えてから、清算結了を登記する
財産と債務の整理を終えたら、決算報告を作り、株主総会の承認を受ける流れになります。会社法第929条では、承認の日から2週間以内に清算結了の登記をする扱いです。出典は会社法第929条(e-Gov法令検索)です。
解散登記が済んだ段階と、清算の仕事が終わった段階を混同しないでください。営業を止めた後にも、税務や契約上の対応が残ることがあります。
引継ぎ漏れを避けるには、担当者と完了を確かめる資料を対応させます。「登記を依頼したので全部終わった」と思わず、依頼の範囲を確かめるためです。詳しくは会社の廃業手続きを全体整理|解散・清算と借入、連帯保証の分岐をご覧ください。
借入がある会社では、廃業の意思より返済の見通しで分かれる
借入が残っていても、返済資金を用意できる場合と、支払う見込みが立たない場合では進め方が異なります。解散という言葉を選んでも、返せる金額が増えるわけではありません。
借入残高より「閉めた後まで払えるか」を見る
借入があること自体で、自主的な廃業ができないと決まるわけではありません。会社の預金や資産の処分代金などで返済できるかが判断材料です。
ただし、借入だけ返せれば足りるわけでもありません。賃金や取引先への未払い、退去費用などを含め、会社を終えるまでの支出を見積もります。見落としやすいのは、閉めると決めた後に発生する費用です。
→ 横にスクロールできます
| 状況 | 先に確かめること | 検討の方向 |
|---|---|---|
| 全額払える見込み | 閉鎖費用を含むか | 解散・清算の準備 |
| 資産はあるが資金不足 | 換金と支払いの時期 | 資金日程の再検討 |
| 全額返済が難しい | 債務整理の必要性 | 法的整理等の検討 |
| 引継ぎ余地がある | 事業価値と必要資金 | M&Aとの比較 |
売掛金が入る予定でも、支払日に間に合うとは限りません。金額の合計と日付の両方を見ます。入金がずれた場合に不足するなら、その不足額も別に書き出してください。
債務超過と支払不能は、同じ状態を表さない
資産より負債が多い状態が債務超過です。一方、支払期限が来た債務を一般的・継続的に払えない状態を、破産法は「支払不能」と定めています。出典は破産法第2条・第15条(e-Gov法令検索)です。
決算書で見る財産の差額と、実際に払えるかという資金の問題。この違いを押さえると、自社の状態を説明しやすくなります。
帳簿上の資産が多くても、すぐ換金できなければ支払いは詰まります。反対に、債務超過でも当面の入金があり、営業を続けている会社はあります。ただし、営業できていることと、廃業時に全額返せることは別です。
相談時は、決算書に加えて直近の預金残高と支払予定を示してください。「債務超過です」だけでは、どれほど急ぐ必要があるかまでは伝わりません。
解散すれば破産を避けられる、とは考えない
返済が難しい会社で任意の解散を選んでも、債務がなくなるわけではありません。清算を進められない事情があれば、別の手続きを検討する場面があります。
すでに解散して清算中の株式会社に、裁判所が関与する手続きが特別清算です。会社法第510条は、開始原因として「債務超過の疑い」などを挙げています。出典は会社法第510条(e-Gov法令検索)です。
破産と特別清算には、対象や進め方の違いがあります。費用の安さや言葉の印象だけで選べるものではありません。債権者との関係や会社の財産を踏まえ、弁護士による法的な検討が必要になります。
状況によっては、法的整理が適切な場合もあります。事業の引継ぎを探す間も、支払いの見通しと法的な対応を止めない姿勢が必要です。
経営者の連帯保証は、会社の手続きと別に確かめる
会社の解散と、経営者保証の解除は別の問題です。 保証契約がある場合、会社を閉じる判断だけで個人の責任がなくなる扱いにはなりません。
確認の出発点は契約書です。会社の借入一覧と、誰がどの契約を保証しているかを対応させます。経営者の記憶だけで判断すると、借換え後の契約などを見落とすおそれがあります。
- 保証している借入と現在の残高
- 保証人として署名している人
- 担保に入っている財産
- 返済条件を変えた際の書面
- 解除や変更について交わした書面
経営者保証に関するガイドラインには、一定の要件で保証債務を整理する枠組みがあります。ただし、資産を開示するだけで利用できる仕組みではありません。会社側で法的整理か準則型私的整理を申し立てる、またはその見込みがあることなどの要件があります。
会社の財産、個人の財産、保証契約をそろえたうえで、適用可能性を検討します。個人の自己破産が必要かどうかも、会社の解散だけでは決まりません。
事業をやめるか譲るかは、解散の決議前から比べられる
経営者が退くことと、事業そのものを終えることは分けて検討できます。取引や雇用を引き継ぐ余地があるなら、廃業費用を見積もる段階でM&Aも比較対象になります。
会社の財産だけでなく、続ける仕事の価値を見る
廃業時の見積もりでは、設備や在庫を個別に売った金額に目が向きがちです。買い手が事業を続ける場合は、取引関係や従業員の経験も検討材料になります。
赤字や債務超過という状態だけで、譲渡の余地がなくなるわけではありません。ただし、買い手がつくか、どの条件になるかは別途確認が必要です。買い手側で続けられる事業かを見ます。
あさひ国際会計株式会社が支援して成約した案件には、売上4,000万円規模の小規模な会社もあります。規模が小さいことだけを理由に、検討を終える必要はありません。
譲渡のために資料を整理することは、現状の把握にも役立ちます。どの仕事が続いていて、どこで資金が出ていくのか。廃業する場合の見積もりも、その情報で見直せます。
株式譲渡と事業譲渡では、残る会社とお金の行き先が違う
会社の株式を譲る株式譲渡では、会社自体は存続します。株主が変わる形なので、売り手が経営から退いても、通常は会社の解散を伴いません。
借入の返済義務も、原則として同じ会社に残ります。株主や代表者が変わっただけでは、旧経営者の保証は外れません。会社を引き継ぐ条件と、金融機関が保証解除に同意する条件を分けて確認します。
事業譲渡は、対象となる事業を別の事業者に引き継ぐ形です。売り手の法人が残るため、その後の債務や法人の整理も考えます。「事業を譲ったから会社の後片づけも済んだ」とは扱えません。
買い手が事業を受け取っても、借入まで自動的に移るわけではありません。売り手に残る借入を、譲渡代金などでどこまで返せるかを計算します。残額がある場合は、その整理と経営者の保証債務をあわせて検討する流れです。
代金を受け取る主体も区別してください。株式譲渡では株式の売り手、事業譲渡では事業を売る会社が受け取るのが基本です。経営者個人が受け取る金額と、会社の返済資金を混ぜると、資金計画がずれます。
相談では、譲渡価格とあわせて次の内容を確かめます。
- 代金を受け取る人や法人
- 譲渡後も売り手に残る債務
- 従業員と取引契約の引継ぎ条件
- 税金や費用を引いた後の資金
保証解除は、買い手との約束と金融機関の同意を分ける
M&Aの契約に保証解除へ向けた約束があっても、それだけで金融機関に対する保証が外れるわけではありません。金融機関の同意を確認する必要があります。
契約を結ぶ日、代金を受け取る日、保証の扱いが確定する日。それぞれを確かめてください。「買い手が引き受けると言った」という口頭の説明だけで進めると、売り手側の責任が残るおそれがあります。
当社では、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
当社が担うのは、資料整備や事業価値の説明資料の作成、M&Aの条件設計による後方支援です。金融機関との協議は経営者ご本人が主体となり、必要に応じて依頼する弁護士等の専門家が担います。
廃業の費用は、登記の実費と会社を閉める支出を分けて積む
解散・清算の費用を知るには、登記の税金だけでなく、営業終了から後片づけまでの支出を足します。借入残高と手続き費用も、別の欄で管理すると不足を見つけやすくなります。
登録免許税は、廃業費用全体の一部
株式会社の解散等にかかる登録免許税は、次のとおりです。登録免許税法別表第一第24号を、2026年7月23日時点の法令で確認した金額です。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
| 上記の合計 | 4万1千円 |
解散と同時に清算人が定まる通常のケースでは、最初に両方の登記をまとめて申請します。その際の登録免許税は、表の3万円と9千円の合計です。後日、清算を終えて清算結了の登記を申請するときに、別途2千円がかかります。
出典は登録免許税法別表第一(e-Gov法令検索)です。官報公告の実費や、司法書士に依頼する場合の報酬は含まれていません。
したがって、4万1千円だけを用意すれば会社を閉められる、とは読まないでください。借入や未払いの清算に使う資金は、これとは別に見積もります。税務の対応を依頼する場合も、業務範囲に応じた費用の確認が必要です。
閉鎖費用の幅は、契約と資産の状態から出す
会社を閉める費用は、店舗や設備の状態で変わります。根拠のない一律の相場を置くより、実際の契約と見積書から積み上げる方が、使える予算になります。
退去時の原状回復をどこまで求められるか。在庫を売れるか、処分費がかかるか。契約書で決まるものと、見積もりを取らないと分からないものを分けてください。
- 退去と原状回復の見積もり
- 設備や在庫の売却・処分見込額
- 契約終了に伴う精算額
- 従業員への未払いと終了時の支出
- 清算中の税務・登記等の費用
金額が未確定の項目は、空欄のままにしないことです。「見積もり待ち」と記し、低い場合と高い場合を置きます。回収見込みも慎重に計算し、資金が足りなくなる条件を確かめます。
金額の一覧だけでなく、支払日も付けてください。資産の売却代金を受け取る前に退去費用が必要なら、総額では足りていても途中で資金不足になり得ます。
費用が払えないときは、不足を隠さず終え方を見直す
廃業の費用を払えない場合、解散だけを済ませても問題は残ります。会社に残る資金と、いつ何に不足するかを示し、進められる方法を検討する段階です。
破産を選ぶ場合にも、弁護士費用や裁判所への費用を用意する必要があります。具体額は会社の状態や手続きの内容で確認します。「費用がないので何もできない」と資料の整理まで止めると、状況を説明する準備も遅れてしまいます。
再生型M&Aが適する場合、当社は着手金なしの成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。 報酬そのものが無料という意味ではありません。
また、この報酬条件と、会社の未払債務や他の専門家への費用は別です。相談時には、報酬の対象範囲と、別途必要になる支出も確かめてください。
廃業の相談は、支払日と保証契約が分かる状態から始める
廃業するか決めていなくても、直近の資金と借入の情報があれば相談を始められます。書類を完成させることより、現状と残された時間を共有することを優先してください。
最初の相談に使う資料は、手元にあるものから
資料が全部そろうまで待つ必要はありません。最新の情報がなければ、いつ時点の数字かを明記します。見込みと確定した数字を混ぜないだけでも、判断の精度が変わります。
最初に役立つ資料は、次のとおりです。
- 手元にある直近の決算書
- 現在の預金残高が分かる資料
- 今後の入金と支払いの予定
- 借入残高と返済予定が分かる資料
- 連帯保証と担保に関する契約書
- 未払いがある場合の請求書や通知
保証契約書が見つからなければ、そのまま伝えてください。確認できていないことを、保証がないことと扱わないためです。取引先から請求額への異議が出ている場合も、争いの有無が分かるようにします。
従業員や取引先への説明は、未確定の約束を避ける
会社を閉めるかもしれないと考えると、従業員や家族への申し訳なさが先に立つことがあります。説明を避け続けるのも、見通しがないまま安心させるのも、後の対応を難しくします。
まず、決まったことと検討中のことを分けましょう。営業終了日が決まっているのか、譲渡の可能性を調べているのかで、伝える内容は変わります。雇用や支払いに影響する説明は、法的な確認も踏まえて準備します。
取引先への対応も、受注済みの仕事と新しい受注を区別します。履行や返金の見込みが立たない状態で、新たな約束を増やさないためです。説明する相手、内容、時期を整理すると、社内の対応もそろえやすくなります。
家族には、会社の借入と個人の保証を分けて伝えてください。「会社を閉めたら全部終わる」と説明せず、生活費に使えるお金をどこまで確認できているかを共有します。
専門家は、依頼したい仕事で役割を分ける
廃業には、登記だけでなく債務や税務の問題も関わります。誰かに一括して頼めると思う前に、どこまでを依頼する契約かを確かめます。
| 担い手 | 主な確認・対応の分野 |
|---|---|
| 弁護士 | 債務整理・保証の法的対応 |
| 司法書士 | 解散・清算等の登記 |
| 税理士 | 決算・申告・税金の見積もり |
| M&A支援者 | 買い手探索・譲渡条件の整理 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。廃業を決めた後の依頼なのか、譲渡も比べたい段階なのかを伝えると、必要な役割が見えます。
選ぶ際は、担当範囲と費用の説明が具体的かを確認してください。連帯保証があるなら、会社側の仕事だけで依頼が終わらないかも確かめます。詳しくは倒産と廃業の違いがわかる|借入と連帯保証から考える会社の出口設計をご覧ください。
方針が未定なら、初回相談で次に調べることを決める
廃業か譲渡かを決められない段階では、資金が不足する日と、判断に欠けている情報を整理します。初回相談で結論を急ぐより、次に何を確かめるかを決める方が進みやすい場合があります。
たとえば、資産を売れば返せそうでも、処分価格が未確認なら見積もりが先です。全額返済が難しい見込みなら、債務整理の法的な検討が必要になります。事業を引き継げる余地があれば、継続に必要な資金と譲渡条件も比べます。
相談の終わりに、次の内容を確認してください。
- 未確認の金額と追加で必要な書類
- 次の支払日までに判断する事項
- 各事項を確認する担当者
- 次回に見直す日程
あさひ国際会計株式会社への初回連絡でも、方針を決めておく必要はありません。「資金が足りなくなりそうな時期」と「いま最も困っていること」をお伝えください。解散登記を済ませている場合は、登記の状況も確認します。
当社が担うのは、再生型M&Aの仲介と保証解除を見据えたスキームの提案です。債務整理の法的判断や登記などは、各専門家の担当範囲と区別します。M&Aの成約を前提にせず、資料から検討できることと、追加確認が必要なことを整理します。
よくある質問
廃業届を出せば、会社の解散も済みますか?
税務への届出だけで、会社の解散・清算が済むわけではありません。個人事業をやめる際の廃業届と、法人が解散などを税務署に知らせる異動届出書は、対象も役割も異なります。株式会社を任意に終える場合は、税務の届出とは別に、解散の決議や登記、清算の対応が必要です。個人事業の廃業届の説明を、そのまま法人に当てはめないようにしてください。
解散してから借入を返すことはありますか?
任意の解散後に、清算の中で債務を弁済する場面はあります。ただし、返済の見通しがないまま解散すれば足りるという意味ではありません。借入以外の未払いと、会社を閉める費用も計算します。返し切れない見込みなら、通常の清算で進められるかを含めて検討が必要です。
廃業と解散では、どちらが先になりますか?
営業を終える日と解散の日は、会社の事情に合わせて検討します。廃業は事業の終了を表す言葉なので、法人の手続きの順番そのものを示しません。任意に株式会社を終える法的な流れは、解散から清算、清算結了へと進みます。最後の受注や契約終了の時期も踏まえて、日程を組んでください。
会社を解散すると、社長も自己破産するのでしょうか?
解散したことだけで、社長個人の自己破産が決まるわけではありません。連帯保証の有無と範囲、会社側の返済、個人側の財産などを分けて検討します。保証債務の整理が必要な場合も、使える枠組みや条件の確認が先です。会社の登記だけで個人の問題も終わると考えず、保証契約を手元に置いて相談してください。
まとめ
直近の預金残高、次の支払日、借入と保証契約を手元にそろえ、閉める費用を含めた不足額を書き出してください。廃業・解散を決め切れない段階でも、その資料から返済の整理と事業の引継ぎを比較する相談を始められます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”廃業と解散の違い”,”subtitle”:”事業・法人・後片づけを区別”,”after”:”## 廃業・解散・清算は、会社の終了を別の角度から表す”,
“items”:[[“1″,”廃業”,”事業をやめること。借入や契約の整理は残る”],[“2″,”解散”,”通常の事業活動を終え、原則として清算に進む入口”],[“3″,”清算”,”会社の財産と債務を整理。個人の保証は別に確認”]]},
{“type”:”steps”,”title”:”解散から会社の終了へ”,”subtitle”:”返済できる見通しがある場合”,”after”:”## 自主的に会社を終えるなら、解散から清算結了へ進む”,
“items”:[“株主総会で解散を決議し、清算人を確定”,”登記と官報公告・判明債権者への催告を進める”,”財産と債務を整理し、承認後に清算結了登記”]}
]
—END FIGURES—