


目次
この記事の対象と結論
経営者個人が持つ自社株を売り、譲渡益が出た場合は、原則として確定申告を検討します。会社が赤字でも、個人の株式譲渡益に税金が生じることはあります。
廃業を考えながら買い手を探していると、売却代金を借入返済に充てたくなるものです。ただ、入金を使い切ると、その後の納税資金が足りなくなりかねません。譲渡代金、税金を計算する利益、税引き後の手取りは分けて考えます。
先にそろえたいのは、株式の取得にかかった金額と売却条件です。そのうえで、税金と費用を差し引き、生活に残せるお金を見積もります。連帯保証の解除も別に確認が必要です。
廃業や保証の悩みを相談する経営者は珍しくありません。売却を決めていない段階でも、申告を見据えた整理から始められます。
株式譲渡益の確定申告は「誰が何を売るか」で判断する
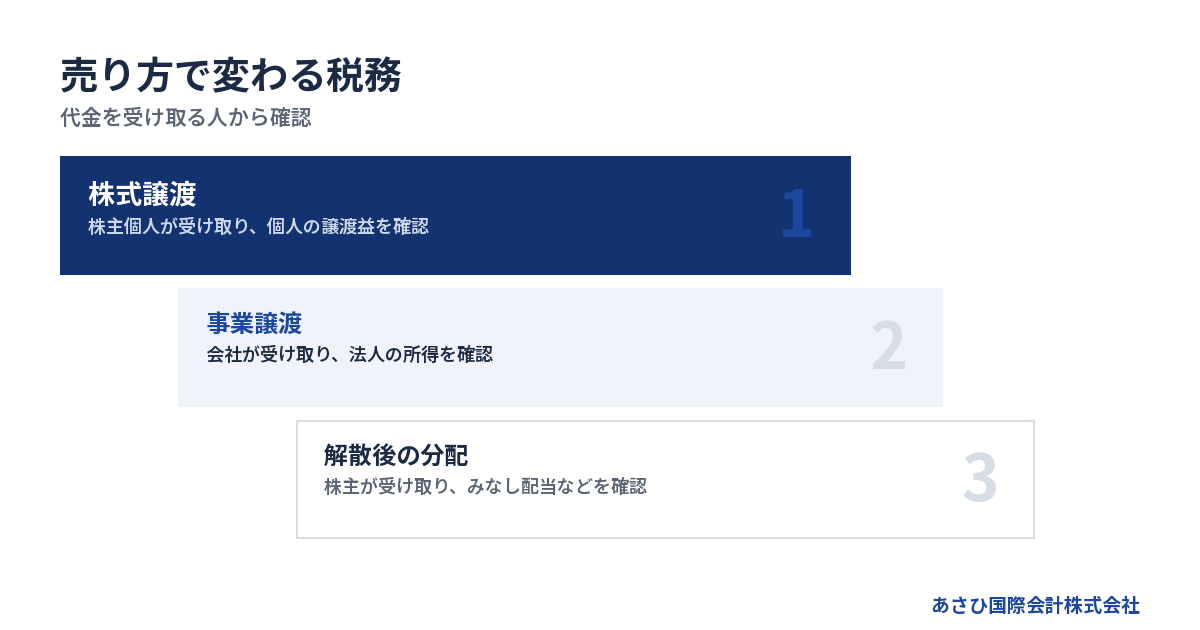
自社株を経営者個人が売る場合は、個人の所得として申告を考えます。会社が事業や資産を売る場合とは、代金の受取人も税金の計算も異なります。
個人の株式売却と会社の事業売却を区別する
株式譲渡では、株主が買い手に株式を渡し、その対価を受け取ります。経営者本人が株主なら、通常、その売却代金は本人に帰属するお金です。
一方、会社が設備や営業上の資産を譲る事業譲渡では、会社が代金を受け取ります。同じ「会社を売る」という言葉でも、税務上の出発点が違うのです。
最初に契約書の売り手を見てください。社長個人の名前なのか、会社の名前なのか。まだ契約前なら、提案されている手法を確認します。
→ 横にスクロールできます
| 譲り方 | 主な売り手 | 代金の受取先 | 税務確認の中心 |
|---|---|---|---|
| 個人保有株の譲渡 | 株主個人 | 株主個人 | 個人の譲渡益 |
| 会社の事業譲渡 | 会社 | 会社 | 法人の所得 |
| 解散後の財産分配 | 清算する会社 | 株主 | 分配の内訳 |
家族なども株式を持っている場合は、売却する株主ごとの確認が必要です。会社全体の売却価格を、そのまま社長個人の申告額にはできません。
非上場の自社株は申告の準備を前提に進める
中小企業の自社株を第三者へ売る取引では、買い手から代金を受け取っただけで、個人の申告まで終わると考えないでください。会社の決算を済ませても、株主個人の申告が完了したことにはなりません。
株式等の譲渡益は、給与などと分けて税金を計算する扱いです。これを「申告分離課税」と呼びます。個人による株式売却の基本は、国税庁の説明でもこの枠組みです。
申告の要否は、譲渡益だけで判断しきれない場合があります。他の所得や適用条件も含めて確かめるため、売却の事実を申告担当者に伝えましょう。
出典:国税庁「株式等を譲渡したときの課税(申告分離課税)」(2026年8月確認資料)。課税の基本的な扱い
会社の赤字と株主個人の利益は別に見る
「会社が債務超過だから、株を売っても税金は出ない」とは判断できません。会社の損益と、株主が株を売って得る利益は別の計算だからです。
たとえば、会社の決算書に赤字が載っていても、株主の取得費を上回る対価で株式を売ることがあります。その場合は、個人側に譲渡益があるかを調べます。
逆に、代金が入ったという理由だけで、その全額を利益にするのも早計です。取得にかかった金額や、譲渡に直接要した費用を整理してから計算します。
見る資料も異なります。
- 会社の状態は決算書で確かめる。
- 個人の取得費は取得時の資料で調べる。
- 売却条件は譲渡契約書で確認する。
- 実際の入金は個人の口座で照合する。
申告対象の年は入金日だけで決めない
売買契約を結んだ日と、株式を引き渡す日が離れることがあります。代金が分割で支払われる取引もあるため、通帳の入金日だけを見て申告する年を決めるのは避けたいところです。
契約上、いつ譲渡が成立したのか。代金の一部が未払いなら、どのような支払条件なのか。これらをそろえたうえで、申告対象の年を税理士が確認します。
契約を変更した場合は、当初の契約書と変更後の書面を一緒に残してください。口頭で支払時期を変えた場合も、経緯が分かる記録が必要です。
申告対象年が決まったら、その年分の提出期限と納付期限を確認します。会社の決算月と個人の申告時期を混同しないよう、予定表も分けておくと管理しやすくなります。
株式譲渡益は売却代金から取得費と譲渡費用を引いて考える
株式譲渡益の基本的な計算は、売却代金から取得費と譲渡に要した費用を差し引く形です。税率を掛ける前に、各金額の根拠をそろえます。
売却価格と振込額が違う理由を確認する
契約上の売却価格と、通帳に入った金額が一致しないことがあります。仲介報酬などを代金から精算している場合があるためです。
申告の計算を、振込額だけで始めないでください。先に契約上の代金を把握し、そこから何が差し引かれたのかを確認します。
同時に受け取るお金にも注意が必要です。会社に貸していたお金の返済などが含まれるなら、株式代金と区別して整理します。すべてを株式の売却収入にまとめると、計算の出発点を誤るおそれがあります。
確認するのは次の項目です。
- 株式の売却代金はいくらか。
- 代金から差し引かれた費用は何か。
- 未払いの代金が残っているか。
- 別の取引に基づく入金があるか。
精算書がある場合は、契約書や請求書と突き合わせます。金額が合わない部分を先に解消すると、申告直前の確認が減らせます。
取得費は会社の現在の資本金と同じとは限らない
取得費を調べるときは、その株式を本人がどのように手に入れたかをたどります。創業時に出資したのか、途中で株式を買ったのかによって、確認する資料が変わります。
会社の現在の資本金だけでは、本人が持つ株式の取得費を説明できない場合があります。増資や株主の入れ替わりがあれば、取得の経緯を分けて確認する必要があるためです。
まず、手元にある記録を集めましょう。
- 設立時の出資を示す記録。
- 過去の株式売買契約書。
- 増資に応じた際の払込記録。
- 相続や贈与で取得した際の資料。
相続や贈与で受け取った株は、受け取った時点の評価額をそのまま取得費にしてよいとは限りません。取得の経緯を税理士に示し、どの資料を使うか確認します。
古い記録が見つからない場合も、推測で金額を埋めないでください。不明な箇所を明示するほうが、追加調査の範囲を絞れます。
仲介報酬は支払者と業務内容まで確認する
売却に関連して払ったお金が、すべて株式譲渡益から差し引けるとは限りません。誰が負担し、どの業務の対価として支払ったかを確認します。
たとえば、株主個人の株式売却に関する費用と、会社の運営に関する費用は分けて検討します。請求書の名前だけで決めず、契約の内容もそろえると判断しやすくなります。
仲介報酬を売却代金から精算した場合は、二重に差し引かないよう注意してください。振込額がすでに報酬控除後なら、その金額から再び同じ報酬を引くと、利益を少なく計算してしまいます。
税務上の計算と手取りの計算は、表を分けるのがおすすめです。税務では費用に含められるかを判定し、手取りでは実際に出ていくお金を確認します。両方を同じ欄にすると、判断の違いが見えにくくなります。
基本税率を使い、納税用の見積もりを作る
個人の株式譲渡益に対する基本税率は、所得税と住民税の合計で20%です。復興特別所得税を含めると、合計20.315%になります。
内訳は所得税15%と住民税5%です。平成25年から令和19年までは、所得税額に2.1%の復興特別所得税が上乗せされます。国税庁の課税説明に基づく数値です(2026年8月確認資料)。
概算は、次の順序で作れます。
1. 契約上の株式売却代金を確認する。
2. 根拠のある取得費を差し引く。
3. 譲渡費用の税務上の扱いを確認する。
4. 譲渡益に基本税率を当てて見積もる。
ただし、最終税額は個人の申告全体を確認して決めます。概算段階の数字は、納税資金を取り分けるための目安として使ってください。
売却代金の全額に20.315%を掛ける計算ではありません。 課税される利益を先に求めることが、手取りを見積もる出発点です。国税庁の税率・計算方法
確定申告の資料は譲渡前から集めて引き継ぐ
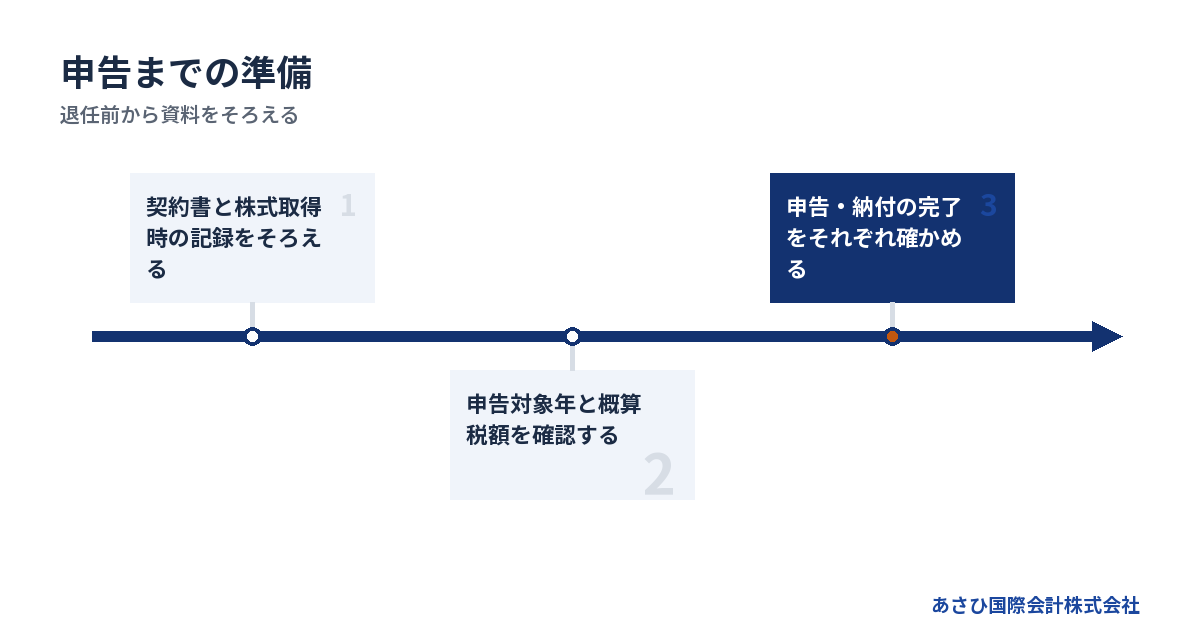
申告資料は、株式を引き渡す前から集めておくと負担を減らせます。退任後に会社の記録を探そうとしても、自分だけでは取り出せない場合があるためです。
売却と取得を説明する資料をそろえる
申告に向けては、売った事実と取得費を説明できる資料が必要です。会社の決算書がそろっていても、株主個人の取得費が分かるとは限りません。
準備する資料を、目的ごとに分けておきましょう。
| 確認したい内容 | 主な資料 |
|---|---|
| 売却価格と条件 | 株式譲渡契約書 |
| 取得の経緯と金額 | 出資・購入時の記録 |
| 費用の内容 | 契約書・請求書 |
| 入出金の実績 | 通帳・振込記録 |
| 最終的な精算 | 精算書・変更合意書 |
契約書は最終版かどうかも確認します。検討中の案と締結済みの書面が混ざると、代金や日付を誤って伝える原因になります。
不足資料がある場合は、資料名と保管先をメモしてください。すべてがそろうまで相談を止める必要はありません。何が未確認かを共有すれば、その部分を優先して調べられます。
退任前に必要な記録の保管方法を決める
株式譲渡後は、経営者が会社の管理システムや書庫を自由に使えなくなることがあります。申告に使う記録は、権限があるうちに所在を確認しておきます。
ただし、会社の資料を無差別に持ち出すことは避けてください。本人の申告に必要な範囲を整理し、会社や買い手との合意に沿って写しを保管します。
引渡しまでに決めたい事項は次のとおりです。
- 申告用に保管する資料の範囲。
- 不足資料を確認する担当者。
- 退任後の問い合わせ先。
- 価格変更が生じた際の連絡方法。
会社の税務を担当してきた税理士がいる場合も、個人の株式譲渡まで依頼範囲に入っているか確認しましょう。会社の顧問契約と、株主個人の確定申告は別の依頼になる場合があります。
申告作成と納付を別々に管理する
資料を渡しただけでは、申告も納付も済んでいません。作成中なのか、内容確認待ちなのか、提出まで終わったのかを区別します。
経営から離れた直後は、生活の立て直しに意識が向きやすい時期です。税務の連絡を会社のメールだけで受けていると、退任後に見られなくなるおそれもあります。
実務の順序を決めておくと、抜けを防ぎやすくなります。
1. 申告を担当する人を決める。
2. 資料と未確認事項を渡す。
3. 計算内容と納付予定を確認する。
4. 提出と納付の完了記録を残す。
所得税等と住民税は、納付の時期や方法を分けて確かめます。申告時の支払いだけで税負担が終わると思い込まないよう、残しておく資金も確認してください。
個人の他の所得も一緒に伝える
株式譲渡益は分けて計算する所得ですが、確定申告の準備では本人の他の所得も把握します。株式売却の資料だけ渡して、個人の収入全体を伝えない進め方は避けたいところです。
退任した年には、役員報酬が途中まで支払われていることがあります。配当などを受け取っていれば、その資料も確認対象です。どこまで必要かは、本人の状況に応じて税理士が整理します。
年末調整を受けている場合でも、自社株の売却を別途伝えてください。会社が給与に関して済ませた手続きと、株式譲渡の申告は区別して考えます。
廃業も並行して検討している場合は、会社側の最後の申告も別に残ります。詳しくは廃業後の確定申告まで見通す資金整理、個人事業と法人で異なる最後の税務をご覧ください。
納税資金は借入返済や生活費に使う前に取り分ける
売却代金を受け取ったら、税額の見積もりに沿って納税分を確保します。会社への資金投入や個人の返済に回す金額は、その後に検討します。
税金を払った後の手取りで生活を考える
廃業や退任を考えるとき、売却価格の高さだけでは次の生活を判断できません。費用と税金を差し引いた後に、どの程度のお金が残るかを見る必要があります。
手取りの見積もりでは、入金と支払いを混ぜずに並べます。とくに、入金がまだ先の代金を、今使えるお金として数えないようにしてください。
| 資金の項目 | 確認すること |
|---|---|
| 譲渡代金 | 金額と入金予定 |
| 仲介などの費用 | 負担者と精算日 |
| 個人の税金 | 概算額と納付時期 |
| 生活用の資金 | 毎月必要な支出 |
退任後の収入が未定なら、現在の家計支出も書き出します。住まいにかかる費用などを踏まえ、残せる現金を確かめましょう。
なお、手取りを見積もることと、自由に使える財産を法的に判断することは別です。保証債務の整理を伴う場合は、財産の扱いを弁護士等と確認したうえで進めます。
会社の借入を個人の譲渡益から直接引かない
株式譲渡では会社の法人格が変わらず、会社の借入金は会社に残ります。株主個人が得る売却代金と、会社が負う借入金を自動的に相殺して考えることはできません。
「借入が売却代金より多いから、個人の利益もないはず」と考えると、税額を見落とすおそれがあります。個人の譲渡益は、取得費と譲渡費用を確認して計算するのが基本です。
売却代金から会社の返済資金を出す提案がある場合は、送金する前に位置付けを確認します。会社への貸付けなのか、別の負担なのかで、記録すべき内容が変わるためです。
会社の資金不足を支える気持ちと、個人の納税義務は切り分けてください。従業員や取引先への対応も含め、支払いの順番は会社の状況を見て検討します。
出典:中小企業庁「中小M&Aガイドライン」第3版(2026年8月確認資料)。株式譲渡と債務の扱い
分割払いと価格調整は税金の時期も確認する
代金の支払時期が分かれている場合、税額が生じる時期と現金がそろう時期がずれるおそれがあります。入金が遅いから税金も同じだけ後になる、と想定して契約しないでください。
買い手から分割払いを提案されたら、価格だけで判断せず、支払条件を税理士にも見せます。後から代金が変わる条件がある場合も同様です。
契約前に整理したいのは、次の点です。
- 支払予定日にいくら入金されるか。
- 代金の支払いに条件が付いているか。
- 価格が変わる可能性があるか。
- 納税時期までに現金が足りるか。
支払いが遅れた場合の対応は、弁護士等が確認する契約上の論点です。税務と契約の確認を別々に終わらせず、同じ支払予定を共有すると食い違いを減らせます。
払えない見込みでも申告を放置しない
納税資金が足りないと分かった場合も、申告の準備と支払いの検討を並行します。お金がそろうまで申告そのものを止めると、問題を増やすおそれがあります。
国税通則法の納税の猶予は、一定の事情がある場合の仕組みです。「一時に納付することができないと認められるとき」という要件が置かれています。会社を譲ったという事情だけで適用を判断するものではありません。
また、国税徴収法の換価の猶予には、「その事業の継続又はその生活の維持を困難にするおそれ」などの要件があります。納税の猶予とは別の制度です。利用の可否は、個人の財産や収支も踏まえて確認します。
出典:国税通則法第46条、国税徴収法第151条の2(2026年8月19日条文確認)。国税通則法・国税徴収法
不足が見込まれた時点で、金額と時期を申告担当の税理士に共有してください。当社へのご相談でも、納税を含めて資金がどこで不足するかを整理します。
廃業と株式譲渡は税金だけで選ばず、保証と事業の行方も比べる
廃業と株式譲渡では、お金の受け取り方も残る責任も異なります。税額だけを比較せず、会社の債務をどう扱い、事業をどこまで残せるかを合わせて検討します。
清算で受け取る財産を株式売却と同じに扱わない
会社を解散し、清算後に財産の分配を受ける場合は、第三者への株式売却と税務上の扱いが異なります。受取額の中に、配当として扱われる部分が生じるためです。
この部分を「みなし配当」と呼びます。国税庁は、残余財産の分配について、みなし配当部分を除いた額を株式等の譲渡収入とみなす扱いを示しています。
非上場株式の清算に伴うみなし配当は、総合課税の配当所得として扱われます。受け取る全額を、株式譲渡益と同じ基本税率で計算する前提にはしないでください。
出典:国税庁の課税説明(2026年8月確認資料)。残余財産分配と譲渡収入・配当所得の扱い
廃業案と売却案を比べるときは、個人が受け取る金額だけでなく、その内訳まで出してもらうと税負担を比較しやすくなります。
事業譲渡では会社に入る代金を個人の手取りにしない
事業譲渡の代金は、通常、事業を売った会社が受け取ります。その段階の入金を、社長が自由に使える生活資金として扱わないようにしてください。
会社側では、資産を譲ったことによる収益や費用を確認します。その後、債務の支払いなどを経て個人にお金が移るなら、移る理由に応じた税務確認も必要です。
事業を残せるかどうかという判断と、個人にいくら残るかという判断はつながっています。ただ、計算は段階を分ける必要があります。
比較表には、次の内容を記載します。
- 代金を受け取る人や会社。
- 会社が支払う費用と税金。
- 会社に残る債務。
- 個人が受け取るお金の性質。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
株を売る合意と保証解除の同意を分けて確認する
株式を売る契約を結んでも、それだけで経営者保証が外れるわけではありません。買い手との売買契約と、金融機関等との保証契約は別の関係だからです。
手取りと連帯保証の扱いは、同時に確認したい別々の条件です。 税引き後の資金が残る案でも、保証責任の見通しが不明なら、退任後の生活を判断しきれません。
中小M&Aガイドライン第3版では、保証の解除や引継ぎを契約上の主要項目として扱っています。ただし、当事者間で条項を決めることと、金融機関等が同意することは区別されます。出典は中小企業庁の同ガイドラインです(2026年8月確認資料)。
また、民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。通常の保証にある、まず会社への催告や財産への執行を求める権利がないという意味です(2026年8月18日条文確認)。民法の連帯保証に関する規定
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
申告と会社の出口をつなぐために、依頼する仕事を明確にする
株式譲渡益の計算は税理士、契約や保証債務の法的判断は弁護士等が担います。M&A仲介には、事業の引継ぎ条件と必要資料の整理を求めると役割が明確になります。
税額の確認と売却条件の設計をつなぐ
専門家を選ぶ際は、肩書きだけで判断せず、依頼したい仕事を具体化します。会社の通常の決算と、経営者個人の株式譲渡では、調べる資料も確認事項も違うためです。
依頼前には、次の内容を確かめてください。
- 非上場株の譲渡申告を扱うか。
- 契約前に概算税額を確認できるか。
- 取得費の資料不足に対応できるか。
- 納税予定まで確認する依頼か。
契約や債務の整理については、弁護士等への依頼範囲も明らかにします。専門家ごとに得意分野は異なります。状況によっては法的整理が適切な場合もあり、M&Aだけを前提に検討を進めるものではありません。
同じ契約案と資金表を関係者が見られるようにすると、税務と売却条件の確認をつなげやすくなります。
当社は資料整備とM&Aの条件設計を担う
あさひ国際会計株式会社は、連帯保証の解除を見据えた再生型M&Aを扱っています。金融機関との協議に必要な資料の整備や、事業価値の説明資料の作成を担います。
M&Aの条件設計も、経営者ご本人の判断と協議を支える後方支援です。金融機関との交渉の主体は経営者ご本人であり、必要に応じて依頼する弁護士等が担います。個別の税務判断や申告代理は、税理士の担当領域です。
最初の相談では、売却価格が未定でも構いません。
- 株主と持株の状況を伝える。
- 会社の借入と保証の資料を示す。
- 株式取得費の確認状況を伝える。
- 資金が不足する時期を共有する。
資料が全部そろわない場合は、分かる範囲から始められます。会社の支払いと個人の納税を分け、廃業と譲渡のどちらを検討できるか整理します。
仲介報酬と納税額は別の負担として見積もる
当社へのご相談は無料で、報酬は成功報酬のみです。着手金はなく、成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円です。
ただし、仲介報酬が無料という意味ではありません。また、この精算方法によって、株式譲渡益にかかる税金まで不要になるわけでもありません。
税理士への申告依頼や、弁護士等への依頼が必要な場合は、それぞれの業務と費用を確認します。譲渡代金から何を払い、どこまで手元に残るかを、契約前に見える形にしてください。
税金や専門家費用の支払いが難しい見込みなら、その点も初回からお伝えください。売却価格だけを先に決めず、費用負担を含む条件を検討します。
よくある質問
株式譲渡益が出ても、会社が赤字なら確定申告は不要ですか?
会社の赤字だけを理由に、個人の確定申告が不要とは判断できません。会社の損益と株主個人の譲渡益は別の計算です。株式の売却代金から取得費と譲渡費用を整理し、他の所得も含めて申告の要否を確認します。債務超過という会社の状態も、それだけで個人の税負担をなくす理由にはなりません。
売却代金を会社の借入返済に使ったら、税金は減りますか?
代金を返済に使ったという事実だけで、株式譲渡益が同額減るとは扱えません。会社の借入と個人の譲渡益は区別して考えます。個人から会社へお金を出す場合は、資金移動の性質も確認が必要です。送金前に税額を見積もり、個人の納税資金が不足しないかを確かめてください。
自社株を取得したときの資料が見つからない場合はどうしますか?
取得の経緯と、現時点で残っている記録を税理士に伝えます。設立時の出資なのか、過去の購入なのかで調べる資料が変わります。会社の資本金や記憶だけから取得費を決めるのは避けましょう。どの記録が不足しているかを整理すると、確認作業を進めやすくなります。
確定申告を済ませれば、会社売却後の手続きは終わりますか?
個人の確定申告を終えても、会社側の税務や保証解除の確認が残る場合があります。売却代金の残額や価格調整も、契約条件によっては確認が必要です。申告の完了、納税の完了、連帯保証の扱いを別々に管理してください。退任したことだけで、これらが完了したとは判断できません。
まとめ
株式譲渡契約書と取得時の資料をそろえ、まず税引き後の手取りを見積もってください。廃業と譲渡で迷っている場合は、その見積もりに借入・連帯保証の資料を添えると、生活に残せる資金と必要な手続きを具体的に検討できます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月4日