


目次
この記事の対象と結論
事業再生の弁護士費用は、会社の再生と社長個人の保証債務を分けて見積もると、必要な資金をつかみやすくなります。廃業を考えている段階では、再生が難しい場合の費用も確認しておきたいところです。
「依頼するお金がない」「会社を閉めたら自宅も失うのか」。不安が重なると、相談を先延ばしにしがちです。ただ、費用が払えない可能性も、最初に伝えてよい相談内容です。廃業や連帯保証について相談する経営者は珍しくありません。
見積額だけで決めず、支払日までに用意できる資金と照らしてください。 弁護士費用のほかに、裁判所への費用や営業を続ける資金も必要になりえます。会社を譲る余地があるなら、その選択肢も並べ、従業員と家族への影響を考えて進めましょう。
事業再生の弁護士費用は、依頼範囲と追加条件で幅が変わる
事業再生の弁護士費用を比べるには、同じ依頼範囲で見積もりをそろえる必要があります。会社の再生だけか、経営者保証の整理まで含むかで、比較する金額が変わるためです。
相場の数字だけでは、自社の予算を決められない
弁護士費用の金額帯を知りたいときほど、表示された料金の対象を確認してください。初回相談の料金と、債権者との協議を含む受任後の報酬では、意味が違います。会社の借入額だけでも決まりません。
この記事で根拠にできる資料には、弁護士費用の全国相場を示す金額帯がありません。そのため、裏付けのない「何万円から何万円」という数字は掲載していません。自社に必要な金額の幅は、見積もりで確かめる必要があります。
聞き方は具体的にできます。
- 現在の方針で進む場合の総額はいくらか
- 作業が増えた場合はどこまで上がるか
- 金額をまだ決められない項目は何か
- 再生から廃業へ変わると何が加算されるか
下限だけでは資金不足に備えられません。上限の見通しを出せない項目は、その理由と再見積もりの時点を聞きます。「追加費用あり」という記載を、予算に使える情報へ変える作業です。
着手金・報酬・実費を分けて読む
依頼時に支払う着手金と、一定の成果に応じる報酬は、支払う条件が異なります。作業時間に応じた請求や、継続して支払う契約もありえます。名称だけで判断せず、契約書で対象を確かめましょう。
とくに「成功した場合」という説明には確認が必要です。返済条件の変更がまとまった時点なのか、再生計画の実行まで含むのか。社長が望む結果と、報酬の発生条件が一致しているかを見ます。
→ 横にスクロールできます
| 費用の項目 | 確認する内容 | 資金計画への反映 |
|---|---|---|
| 相談時の費用 | 対象時間と作業 | 相談日に必要な額 |
| 着手金 | 着手の条件 | 依頼時の支出 |
| 成果に応じる報酬 | 発生条件と計算方法 | 結果が出た後の支出 |
| 時間に応じる報酬 | 単価と作業見込み | 作業増加への備え |
| 実費 | 別請求になる範囲 | 報酬以外の支出 |
税込みの支払額も確認してください。契約時に預ける金銭があるなら、報酬とどう区別するかも聞きます。最後に精算する費用を含め、現金が出ていく時点をそろえると比較しやすくなります。
債権者と資料の状態が作業量に影響する
同じ借入残高でも、協議する相手や争点が違えば、必要な作業は変わります。金融機関への借入だけでなく、未払いの取引代金がある場合も、状況を分けて伝えてください。
資料の状態も関係します。借入残高と帳簿が食い違う、保証契約が見つからない、といった状態では、まず事実の確認が必要です。整理済みの資料を渡せれば、相談時間を判断に使いやすくなります。
ただし、資料がそろうまで待つ必要はありません。
支払期限が近い場合は、欠けている資料と分かっている事実を区別して伝えます。不明な欄を推測で埋めると、後から方針の見直しが必要になりかねません。分からないことは、そのまま残しておく方が役に立ちます。
再生が難しい場合の費用も先に聞く
再生を目指して相談しても、調査の結果、廃業や法的整理が適切と判断される場合があります。最初の依頼がどこで終わり、次の手続きに何が必要かを確認しておきましょう。
途中で方針を変える場合、すでに支払った費用の扱いは契約によります。次の依頼に充当されると決めつけず、未実施の作業と実施済みの作業をどう精算するか聞いてください。
廃業を検討しているなら、「事業を残せる場合」と「残すのが難しい場合」の両方を見積もりの前提にします。安い方だけを予算に入れると、方針転換の段階で動けなくなるおそれがあります。
費用の用意に焦点を当てた整理は、詳しくは私的整理の弁護士費用をどう用意するか――廃業と経営者保証まで含めた予算の立て方をご覧ください。
必要な現金は、弁護士費用と事業の維持費を合わせて考える
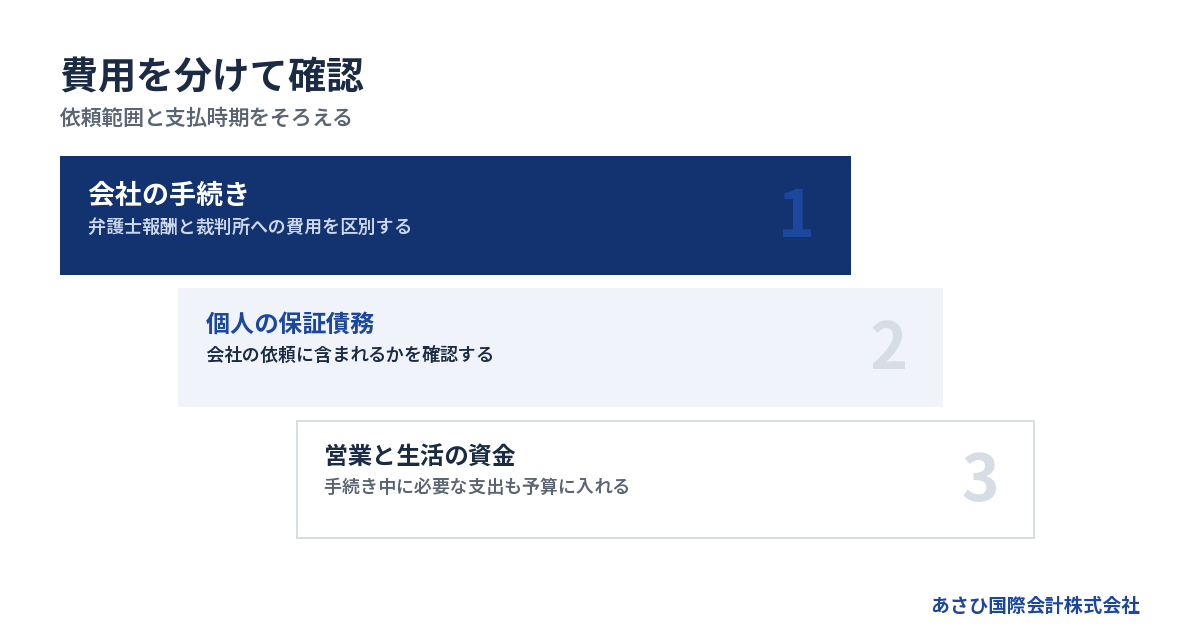
再生を進める資金計画には、専門家への支払いと営業中の支出を両方入れます。弁護士費用を払えても、給与や仕入れの支払いが続かなければ、選んだ方針を実行できないことがあるためです。
裁判所への費用は弁護士報酬と区別する
裁判所を使う手続きを検討する場合は、弁護士への報酬以外に必要な費用を確かめてください。「手続き一式」という見積もりでも、どこまで含むかを読む必要があります。
見積書に金額が書かれていない項目は、不要とは限りません。調査後に決まる費用なのか、別途支払う予定なのかを聞きます。依頼時の支払額が分かっても、それだけで全体の予算にはならないからです。
確認する事項は次のとおりです。
- 裁判所への費用が含まれているか
- 金額の確定前に見込める幅はあるか
- 会社と個人で別に必要になるか
- いつまでに用意する必要があるか
現金が足りない場合は、この支払時期も判断材料になります。必要額が未確定なら、確定するまで何を進められるかを確認しましょう。申立てに向けた準備と、実際に支払う段階を分けて考えられます。
再生の検討中も給与や仕入れは続く
費用を工面するために営業資金を使い切ると、引き継げる事業まで維持しにくくなる場合があります。反対に、営業を続けるために現金を使い切れば、廃業や整理の費用が不足しかねません。
残高だけでは判断できません。入金と出金の日付が必要です。
→ 横にスクロールできます
| 資金の区分 | 記録する内容 | 確認する相手 |
|---|---|---|
| 手元資金 | 現預金と使用上の制約 | 経理担当者など |
| 入金予定 | 金額と入金見込み日 | 担当者など |
| 営業中の支出 | 給与や仕入れの期日 | 経理担当者など |
| 手続きの費用 | 支払額と支払期限 | 依頼先の専門家 |
| 個人の生活費 | 家計の継続支出 | 経営者と家族 |
入金予定は、請求済みか、相手から入金日を確認できているかで扱いを分けます。未確定の売上を、すぐ使える現金と同じ欄に入れないでください。
不足する日が見えたら、その日までに何を判断するかを決めます。予定より入金が遅れた場合も見ておけば、急な方針変更で慌てにくくなります。
会社の資金と家計の資金を混ぜない
連帯保証があると、会社と家計の問題をまとめて考えたくなります。ただ、会社の預金と経営者個人の預金では、使途の確認が異なります。見積もりも、誰が依頼し、誰が負担するかを分けてください。
「個人の費用も会社から払えばよい」と先に決めるのは避けたいところです。支払いの扱いを依頼先に確認し、会社から個人へ移す資金があるなら、その理由と記録も整理します。
家族の協力を考える場合も、金額だけの話にはしないでください。生活費がどれだけ残るか、協力後に家族が負う負担は何か。家計を共有する人に、判断の前提を伝える必要があります。
再生費用を出した後の暮らしまで含めて検討することは、逃げではありません。途中で資金が尽きるのを避けるための確認です。
弁護士費用が払えないときは、不足額と支払時期を先に伝える
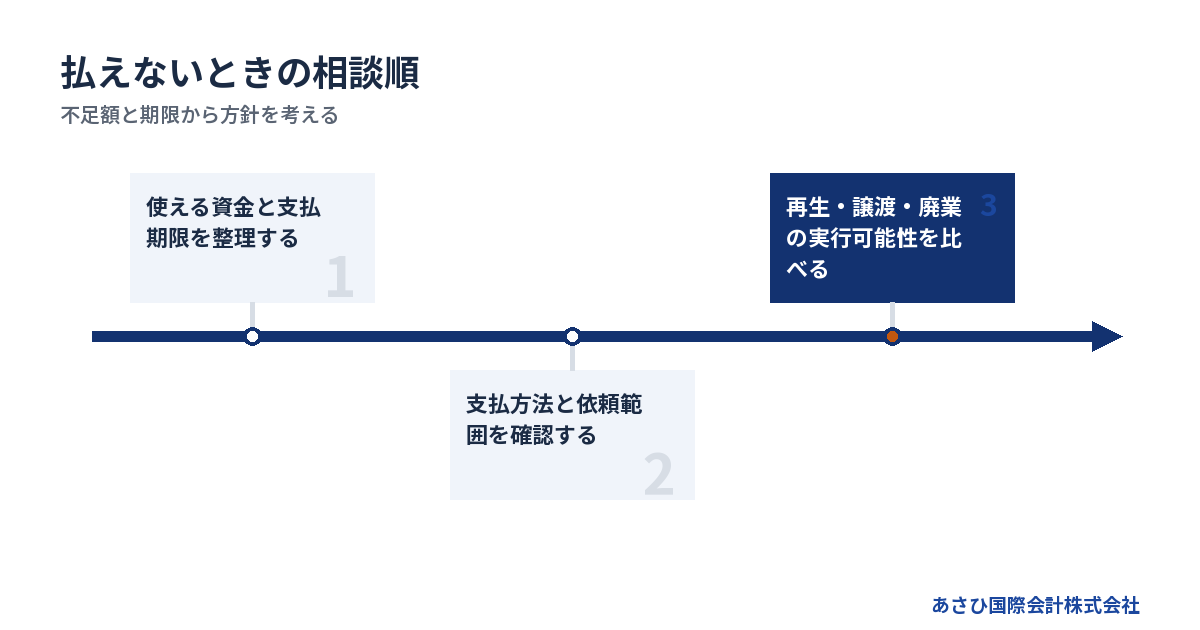
弁護士費用を一括で用意できない場合は、用意できる額と時期を相談時に示してください。支払方法や依頼範囲を検討できるかは、案件と依頼先の判断によります。
「払えない」を相談の最初に伝えてよい
依頼後に支払いが難しいと分かるより、初めから不足を伝えた方が、実行できる方針を考えやすくなります。費用の話は失礼ではありません。相談を受ける側にも必要な情報です。
残高を伝える際は、直近の給与など、使う予定が決まっている支出も添えてください。口座にある全額を費用へ回せるとは限らないためです。経営者個人が用意できる資金も別に示します。
たとえば、次の内容をメモにしておきます。
- 現在使える会社の資金
- 個人で用意できる資金
- 近く支払期限が来る費用
- 入金が見込まれる時期
- 支払いに回せない資金の理由
足りない額が分からない段階なら、残高と支払予定だけでも構いません。見積もりと照らして不足を出せます。「お金がないので相談できない」と判断する前に、現状を言葉にしてみてください。
分割払いは、依頼先の条件を確かめる
弁護士費用の分割払いに対応するかは、依頼先への確認が必要です。希望を伝えることはできますが、分割を前提に方針を決めないようにしましょう。
一部の費用だけ分割できても、別の費用は先に必要な場合があります。初回に用意する額と、後から払う額を分けて聞くと、誤解を減らせます。支払いが遅れた場合の契約上の扱いも確認してください。
分割で月々の支出が下がっても、総額が減るわけではありません。支払いの原資が、まだ成立していない売却や不確かな入金だけなら、計画に無理が残ります。
家族からの援助や新たな借入を考える前に、支払条件をそろえて比較しましょう。追加の負担を抱えた後で、手続き自体を変更する事態は避けたいところです。
依頼範囲を区切るなら、空白の作業を残さない
現状の確認と方針の検討を先に依頼し、実行段階は別に契約できるかを聞く方法もあります。対応できるかは案件次第です。範囲を区切れば費用が下がると、先に見込まないでください。
注意したいのは、誰も担当しない作業が生まれることです。資料の整備だけを頼んでも、期限の管理や債権者への対応が必要なら、担当者を決める必要があります。
依頼範囲を狭める際には、次を確かめます。
- 今回の契約で終える作業
- 経営者本人が担当する作業
- 別契約が必要になる作業
- 次の判断までに到来する期限
費用を抑えることと、必要な対応を省くことは別の話です。段階を分けても期限に間に合うか、弁護士と確認しながら決めてください。
資金不足のまま待つと、選択肢が変わることがある
費用を貯める間にも、未払いが増えたり、従業員が離れたりする可能性があります。営業を続ければ売却しやすくなるとも限りません。待つ期間の支出と、残せる事業価値を合わせて見る必要があります。
そのため、費用が払えないときは「いつ払えるか」だけを考えないでください。検討を続けられる期限と、その期限で何を判断するかを設定します。
すでに支払期限を過ぎている場合は、その事実を相談時に先に伝えます。特定の相手だけへの返済や、資産の処分を考えているなら、実行前に法律面の確認を受けたいところです。
用意できる資金で再生を進めるのが難しい場合には、方針の変更も検討対象になります。状況によっては、法的整理や廃業を進める方が適切な場合もあります。
連帯保証の整理は、会社の再生費用と別に確認する
会社の事業再生を依頼しても、社長個人の保証債務の整理まで契約に含まれるとは限りません。経営者保証がある場合は、対象となる契約と個人側の費用を確認してください。
会社の依頼に社長個人の対応が含まれるか
会社の借入について協議することと、社長が負う保証債務を整理することは、区別して見積もる必要があります。会社が営業を続けられても、社長が望む保証の扱いにならない場合があるためです。
借入ごとに、保証人と契約書を確認します。社長が交代している場合や、家族も保証に関わる場合には、「自分だけの問題」と思い込まないことです。
見積もりでは、次を聞いてください。
- 経営者本人の相談が含まれるか
- 保証契約の確認まで含まれるか
- 保証債務の整理は別の依頼になるか
- 他の保証人への対応は対象か
会社と個人で依頼内容が分かれる理由も、説明を受けておくと理解しやすくなります。費用の明細を分ける目的は、誰のどの問題が解決対象なのかを見えるようにすることです。
経営者保証の制度は、利用する場面を取り違えない
経営者保証に関するガイドラインには、保証を付けずに融資を受ける場面と、すでにある保証債務を整理する場面があります。廃業を考えている経営者は、どちらの説明を受けているかを確認してください。
同ガイドラインの既存保証債務の整理に関する要件には、「法的債務整理手続又は準則型私的整理手続」という文言があります。会社側の手続きも関係する枠組みです。出典は全国銀行協会「経営者保証に関するガイドライン」です。
会社が申立てを「同時に行っている又は行う見込みであること」も、同じ要件の文言に含まれます。個人の資産を開示すれば、それだけで保証債務を整理できるという説明ではありません。出典は同ガイドラインです。
要件への該当と、合意できる内容は個別に確認する必要があります。費用を聞く際も、制度の説明だけを受けるのか、利用可能性の検討や実際の手続きまで頼むのかを区別しましょう。
自宅や家族の不安も、契約と資産の情報から整理する
会社の借入があるという理由だけで、自宅の扱いを決めつけることはできません。誰の所有か、担保があるか、誰が保証しているかで、確認する内容が変わります。
不安なまま「家は残せますか」と聞くより、関係する資料を示した方が、具体的な説明につながります。資料が手元になければ、分かっている範囲を伝えてください。
- 自宅の所有者が分かる資料
- 住宅ローンの残高が分かる資料
- 担保に関する資料
- 個人の保証契約に関する資料
自宅を守りたいからと、家族への名義変更を急がないでください。財産の移転には法律面と税務面の確認が必要です。費用を払うための売却も、方針を決めてから検討したいところです。
家族への説明では、分かっている事実と未確認の点を分けましょう。「全部失う」とも「何も心配ない」とも言い切らず、確認する順番を共有する方が、現実的な話し合いになります。
再生・譲渡・廃業を比べると、費用を使う目的が定まる
弁護士費用を使って何を目指すかは、事業の収益と資金の見通しによって変わります。廃業を検討している段階でも、自社で続ける道と他社へ譲る道を分けて評価できます。
営業を続けるほど現金が減るのかを確かめる
売上があるだけでは、再生の費用を払う根拠にはなりません。事業に必要な支出を賄えるか、借入返済を含めると不足するのかを分けて見ます。返済負担と本業の収支では、検討する内容が異なるためです。
経営者が退けば運営できない事業なのか、従業員が引き継いで続けられるのかも判断材料です。帳簿だけでは分からないため、日々の業務と取引の状況を説明する必要があります。
→ 横にスクロールできます
| 選択肢 | 検討する条件 | 費用で確認する点 |
|---|---|---|
| 自社で再生 | 継続資金と改善の見込み | 計画から実行の範囲 |
| 他社へ事業を譲る | 引継ぎ需要と継続性 | 仲介と法律業務の区分 |
| 廃業・法的整理 | 継続による損失と資金 | 会社と個人の総費用 |
表のどれかを先に選ぶ必要はありません。費用をかけて調べることで、選択肢が絞られる場合もあります。調査後に何を判断するのかを依頼時に確認すると、支出の目的が明確になります。
再生型M&Aの報酬と弁護士費用は別の費用
他社への引継ぎを通じて事業を残す方法が、再生型M&Aです。買い手が見込む価値と、借入や保証の扱いを検討します。譲渡できれば、法律業務の費用も不要になるわけではありません。
あさひ国際会計株式会社の仲介は、相談無料、着手金なしの成功報酬です。仲介報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。 これは当社の費用条件で、成功報酬そのものが無料という意味ではありません。
別途依頼する弁護士の報酬や、税務に関する費用は区別して確認してください。営業を続ける資金も別に必要です。譲渡代金が入る前の支出をどう賄うか、先に資金計画へ入れます。
また、会社の譲渡と連帯保証の解除は、自動的に一緒に進むものではありません。金融機関の同意を前提に、契約と手続きを確認する必要があります。
債務超過でも、引き継ぐ価値が残る場合がある
負債が資産を上回っていても、事業を引き継ぐ価値までなくなったとは限りません。従業員の仕事や継続する取引を、買い手がどう評価するかを確認する余地があります。
当社が支援して成約した案件には、売上1億円前後の会社があります。債務超過は5,000万円規模、借入は8,000万円規模でした。出典は当社成約案件資料で、2026年8月16日に確認した内容です。
この事例だけで、自社も同じ条件で譲れるとは判断できません。譲渡までの営業資金や引継ぎ条件によって、実行の難しさは変わります。買い手の存在と資金不足の時期を、同時に見ていく必要があります。
再生とM&Aの関係は、詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
廃業を選ぶ場合も、費用の支出先を明確にする
事業を続けるほど未払いが増える場合や、引継ぎの見込みが立たない場合には、廃業や法的整理が適切なこともあります。再生に使う資金だけを考えず、止めるための費用も残して検討します。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。相談時には、廃業も含めて比較したいと伝えてください。望む結論だけを求めると、必要な検討が抜けかねません。
従業員や取引先への影響を小さくしたいという思いは、具体的な段取りに変えられます。給与の状況と進行中の仕事を整理し、説明する時期も検討します。罪悪感から曖昧な約束を重ねるより、実行できる内容を確認する方が、向き合う道筋になります。
見積もり相談には、支払期限と依頼したい結果を持参する
見積もりの精度を上げるには、会社の資料とともに、残された時間を伝えてください。相談先の肩書きだけで選ばず、誰がどの作業を担当するかまで確認します。
資料は完成度より、現在の状況が分かること
決算書が古い場合は、現在の資金繰りも添える必要があります。過去の利益が出ていても、今の支払いに使える現金が不足していることがあるからです。
最初に用意する資料は、手元にあるものからで構いません。
- 直近の決算書や試算表
- 現預金の残高が分かる資料
- 入金と支払予定の一覧
- 借入残高と返済予定の資料
- 保証契約と担保に関する資料
不足資料をそろえる担当者と、用意できる見込みも伝えます。資料の作成費用が発生する場合は、見積もりに含まれるかを確認してください。既存の資料を使えるのかも聞くと、作業の重複を減らせます。
弁護士・税理士・M&A仲介の担当を確かめる
法律上の判断や債権者への対応は、経営者本人と、必要に応じて依頼する弁護士等の専門家が担います。税務の検討や事業の引継ぎには、別の業務が関わります。
→ 横にスクロールできます
| 担当 | 主に確かめる内容 | 費用の確認事項 |
|---|---|---|
| 弁護士 | 法律判断と債務整理 | 会社と個人の依頼範囲 |
| 税理士 | 税務処理と申告 | 譲渡後や廃業時の業務 |
| M&A仲介 | 買い手探索と条件設計 | 成約時の報酬条件 |
| 経営者本人 | 経営判断と情報提供 | 自社でおこなう作業 |
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。資料の整備や事業価値の説明資料の作成をおこない、M&Aの条件を設計します。経営者ご本人の協議を支える後方支援であり、債権者との法律上の交渉を当社が引き受けるという意味ではありません。
役割の確認について、詳しくは事業再生の相談はどこにすべき?相談先の種類と選び方をご覧ください。
安い見積もりほど、対象外の業務を読む
見積額が低くても、保証債務の整理や契約書の確認が対象外なら、後から費用が増える場合があります。反対に、必要な業務まで含んだ見積もりは、最初の表示額が高くなることもあります。
比較する際は、各見積もりに同じ質問を添えてください。
- 再生の可否の判断まで含むか
- 計画を実行する段階まで含むか
- 経営者保証への対応を含むか
- 方針変更時の精算をどう扱うか
説明を聞いても分からない項目は、契約前に文章で残してもらいましょう。見積書と契約書で説明が違わないかも確認します。費用への不安を減らすには、総額とともに「その金額で何が終わるか」を知る必要があります。
初回相談で、次の判断と期限まで決める
相談の終わりには、何を追加で調べ、いつ方針を判断するかを確認してください。見積書を受け取っただけでは、資金繰りの不足は解消しないためです。
廃業を考えているなら、「事業を残したい」と「個人の負担を整理したい」を両方伝えます。家族の生活や従業員の雇用についても、希望と優先順位を言葉にしてください。
次の行動は、少なくとも担当を明らかにします。
1. 不足資料を誰がそろえるか決める
2. 支払期限までの資金を確認する
3. 再生と廃業の判断日を決める
あさひ国際会計株式会社への初回相談では、再生型M&Aの可能性を検討できます。相談は無料です。平日の営業時間内のご連絡には最短当日に対応していますが、その日に譲渡や保証解除の結論が出るという意味ではありません。
よくある質問
事業再生の弁護士費用は、借入額だけで決まりますか?
借入額だけでは、自社の費用を判断できません。依頼する作業の範囲や、協議する相手、資料の状態などを伝えて見積もりを求めます。会社の再生と社長個人の保証債務の整理が、別の依頼になるかも確認してください。
費用を払えないと、事業再生は諦めるしかありませんか?
費用が足りないという理由だけで、相談を諦める必要はありません。使える資金と支払期限を伝え、支払方法や依頼範囲を検討できるか確認します。ただし、必要な費用と営業資金を用意できなければ、方針を変える検討も必要です。
会社が再生すれば、社長の連帯保証も外れますか?
会社の再生と保証の解除は、自動的に結び付くものではありません。保証契約と金融機関の同意を確認する必要があります。再生の依頼に、保証の扱いを検討する業務が含まれるか、見積もりの段階で聞いてください。
成功報酬のM&Aなら、弁護士費用もかかりませんか?
M&A仲介の成功報酬と、別途依頼する弁護士の報酬は別の費用です。当社の仲介報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。弁護士費用や税務の費用まで、その条件に含まれるという意味ではありません。
まとめ
手元資金と直近の支払予定を整理し、「会社の再生」「個人の保証債務」「廃業へ切り替える場合」を分けて見積もりを求めてください。事業を譲る余地も確かめたい場合は、資金が不足する見込みの時期を添えて、あさひ国際会計株式会社へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496