


目次
この記事の対象と結論
倒産しても、会社の借金と社長個人の連帯保証が一緒に消えるわけではありません。会社の債務は選んだ手続きに沿って整理されますが、保証人の責任は別に確認する必要があります。
返済日が近づくたびに、会社を閉じた後の生活まで考えてしまう。借入の連帯保証をしている経営者にとって、借金の行方は家族や住まいにもかかわる問題です。資金繰りや保証の悩みを相談する経営者は珍しくありません。
会社の倒産だけで、社長個人の自己破産まで決まるものではありません。 保証契約の内容と個人の返済力を調べ、保証債務の整理や事業の譲渡も含めて判断します。状況によっては法的整理が適切な場合もあります。まず、誰の借金なのかを分けて考えてください。
会社の借金は「倒産」の一言では消えない
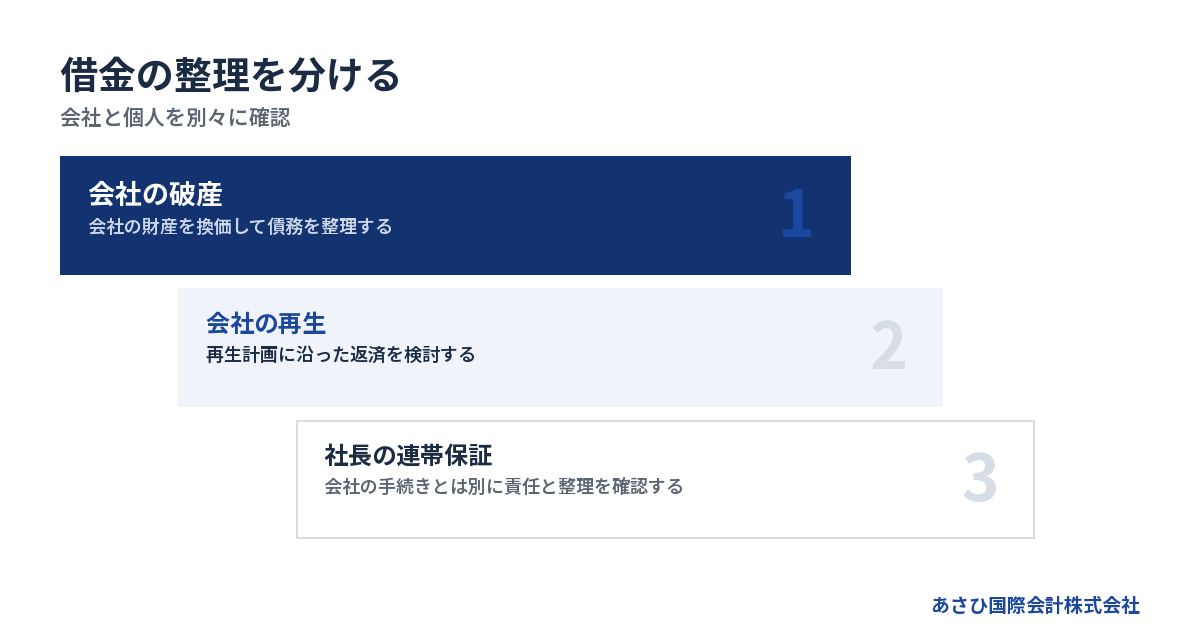
会社の借金がどう扱われるかは、営業を止めるだけなのか、破産するのか、再生を図るのかで変わります。支払いが厳しくなったという状態と、債務を整理する手続きは分けて捉えましょう。
営業を止めても返済義務は残る
店を閉めたり、受注を止めたりしても、借入の契約が終わるわけではありません。営業していない会社にも、返済日や契約上の支払期限は来ます。廃業の意思を伝えることと、借金を整理することは別の作業です。
「倒産」は、特定の手続きを指す正式な法律用語ではありません。支払いを続けられない状態や、破産などの手続きを広く指して使われます。そのため、「倒産すれば借金はなくなる」という理解では、次に何をするか決められません。
株式会社の解散についても同じです。株主総会で解散を決めた後には、債権の回収や債務の弁済などの清算が続きます。解散の登記だけで返済義務が消える、という仕組みではありません。
手元の資金で債務を払いきれないなら、その不足をどう処理するかが課題になります。廃業届や登記の準備に先立ち、会社の資産と負債を対応させてください。
法人破産では会社の財産から債務を整理する
法人破産では、会社の財産を調べ、換価や配当などを通じて債務を整理します。売掛金も確認の対象です。ただし、帳簿に載った額がそのまま回収できるとは限りません。
破産法は、手続きの目的に「適正かつ公平な清算」を掲げています。誰にいくら払うかは、法律上の順位や財産の状況に沿って扱われます。経営者の気持ちだけで、返済先を選ぶ手続きではありません。出典:e-Gov法令検索「破産法」第1条。
会社の財産が不足すれば、債権者が全額を回収できないこともあります。だからといって、その不足額が社長へ自動的に移るわけではありません。個人への請求には、連帯保証などの根拠が必要です。
また、法人の破産を「会社が個人と同じ免責を受ける」と捉えると混乱します。法人の財産を整理する話と、個人の支払責任を免除する話は別です。会社側の手続きが進んでも、保証人への請求は残り得ます。
再生を選ぶ場合は返済を続ける道もある
事業を続ける手続きでは、借金の扱いも変わります。民事再生は、再生計画に基づいて債務を整理し、事業や生活の再生を図る仕組みです。会社の営業をすべて終えることだけが、倒産への対応ではありません。
民事再生法では、債権者の多数の同意と裁判所の認可が必要とされています。借金を減らしたいという経営者の希望だけでは進みません。事業から返済原資を生み出せるかも検討の対象です。
→ 横にスクロールできます
| 会社の状態・選択 | 会社の借金 | 社長の保証 |
|---|---|---|
| 営業の停止 | 原則として残る | 別途確認が必要 |
| 法人破産 | 財産を換価して整理 | 自動では消えない |
| 民事再生 | 再生計画に沿って整理 | 別途整理を検討 |
| M&A | 手法や合意で異なる | 金融機関等の同意が必要 |
見たいのは、名称よりも着地点です。事業を止めるのか、続けるのか。その後に誰がどの支払いを負うのかまで、同じ表に書き出すと比較しやすくなります。
社長への請求は連帯保証の契約から確かめる
社長個人が会社の借金を返す必要があるかは、連帯保証などの契約内容で変わります。「社長だから全額を負う」「退任したから関係ない」と、肩書きだけでは判断できません。
借入ごとに保証人と対象範囲を確認する
最初に確認したいのは、借入の総額と自分が保証する債務の範囲です。金融機関ごとに契約が異なるため、会社全体の借入残高だけでは、個人が負う責任は見えてきません。
民法第446条は、保証契約について「書面でしなければ、その効力を生じない。」と定めています。電磁的記録も含まれます。口頭の記憶だけで決めず、契約書や電子契約の記録を確かめてください。出典:e-Gov法令検索「民法」第446条。
手元に写しがないことと、契約が存在しないことは違います。書類が見つからない場合は、保証がないと決めつけず、確認が必要な借入として残します。
確認欄は、次の内容から作れます。
- 借主が会社か個人かを記録する。
- 債権者と現在の残高を確認する。
- 保証人の氏名と対象債務を確かめる。
- 担保に入れた財産と所有者を記録する。
- 契約変更や追加契約の有無を調べる。
経営者が個人で借りて会社へ入れたお金も、会社名義の融資とは区別します。会社のために使ったという事情だけで、借主が変わるわけではありません。
連帯保証では会社の財産処分を待ってもらえないことがある
通常の保証には、先に借主へ請求するよう求める権利があります。ただし、借主が破産手続開始決定を受けた場合などには例外があります。
連帯保証では、この権利に加え、先に借主の財産へ執行するよう求める権利も認められていません。民法第454条による違いです。会社に設備や売掛金が残っていても、それだけで個人への請求を止められるとは限りません。
「会社の処分が終わってから考えよう」と待つと、保証人としての対応が遅れるおそれがあります。会社の整理と個人の資産確認は、並行して進める必要があります。
請求書が届いたら、まず宛名を確認してください。会社宛てなのか、社長個人宛てなのかで意味が異なります。請求額の内訳や回答期限も保存し、誰が返答するかを決めます。法的な判断や交渉が必要なら、依頼する弁護士が担当します。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
根保証の上限と「保証が終わる日」を混同しない
継続的な取引から生じる債務を、一定の範囲で保証する契約があります。根保証と呼ばれるものです。個別の借入だけを保証したつもりでも、対象がより広い可能性があります。
個人が保証人となる根保証では、保証の上限に当たる極度額を定める必要があります。契約時期や変更の経緯も含め、どの規定が適用されるかを確認することになります。上限額と、現在請求されている額も分けて見てください。
さらに、保証の対象となる元本を確定する日が定められる場合があります。元本が確定することは、その日までの債務について保証責任がなくなるという意味ではありません。
契約書の期限を見つけても、「過ぎているから払わなくてよい」とは判断しないでください。借入の実行日と保証の対象期間を照合する必要があります。退任や株式の売却についても同様です。経営から離れた事実だけで、金融機関との保証契約が解除されたとは扱えません。
個人の自己破産と家族の生活は分けて考えられる
会社が破産しても、社長個人が同じ手続きを選ぶとは限りません。保証債務をどこまで負うか、個人の収入や資産で対応できるかを調べたうえで、生活への影響を見積もります。
個人の返済力を確認してから自己破産を判断する
保証人として請求を受けても、返済の見通しが立つ場合と立たない場合では対応が変わります。会社の借入額だけを見て、自分の自己破産まで結論づける必要はありません。
判断に使うのは、個人が負う債務全体です。会社の保証とは別に借入があるなら、それも含めます。生活費を除いて返済に回せる収入や、処分できる財産も確認します。
個人の自己破産では、財産を整理する破産手続きと、支払責任の免除を受ける免責を区別します。申立てをしただけで借金の支払責任がなくなるわけではありません。免責の対象にならない債務もあるため、債務の種類ごとの確認が必要です。
会社と個人の書類を同時に整えると、見通しを立てやすくなります。ただし、預金を移したり財産を家族名義に変えたりしてから相談するのは避けてください。説明が必要な取引が増え、整理に支障が出るおそれがあります。
法的整理は、責任から逃れるためだけの手続きではありません。破産法の目的には「経済生活の再生の機会の確保」も含まれています。出典:e-Gov法令検索「破産法」第1条。
家族の責任と自宅への影響は契約・名義で変わる
配偶者や子どもがいるというだけで、会社の借金を家族全員が負うわけではありません。家族が保証人になっているか、本人の財産を担保に入れているかを、それぞれ確認します。
自宅についても、会社が倒産したという事実だけでは結論が出ません。所有者の名義に加え、担保や住宅ローンの状況がかかわります。社長個人の財産なのか、家族の財産なのかでも扱いは変わります。
整理しておきたいのは、次の項目です。
- 自宅の所有者と共有持分を確認する。
- 住宅ローンの借主と残高を調べる。
- 会社の借入に付いた担保を確認する。
- 家族自身の保証契約の有無を調べる。
「家族名義だから影響がない」と決めつけるのも早計です。家計を支えていた役員報酬が途絶えれば、法的な返済義務とは別に生活費の不足が起こります。
住まいをどうするかと、当面の生活費をどう確保するかは、別々に試算してください。家族には、決まっている事実と確認中の事項を分けて伝えると、必要以上の不安を広げずに話を進められます。
自己破産後に残せる財産と仕事への影響
個人が自己破産するとしても、すべての財産を失う扱いではありません。生活のために手元へ残せる財産があり、自由財産と呼ばれます。ただし、現金と預貯金を同じものとして計算しないよう注意が必要です。
破産法などに基づき、個人の破産では99万円までの現金が自由財産に当たります。預貯金はこの現金の枠に含まれません。出典は破産法第34条などで、2026年8月18日に確認された内容です。個別の扱いは財産の種類と裁判所の運用を踏まえて検討します。
仕事への影響も、職種によって異なります。法律上の資格制限がある職業では、手続き中の就業に支障が出る場合があります。一方で、自己破産を理由にすべての仕事ができなくなる、という理解は適切ではありません。
借入やクレジット契約にも影響があり得ます。信用情報の扱いは登録機関や情報の種類によって違うため、「破産から一定期間たてば借りられる」とは約束できません。
再出発の計画では、住まいだけでなく収入の確保も考えます。希望する仕事に資格制限があるかを先に調べると、生活費の見通しを修正しやすくなります。
保証債務の整理とM&Aには、それぞれ条件がある
個人の自己破産以外にも、保証債務の整理や事業の譲渡を検討できる場合があります。ただし、債権者の同意や買い手の存在など、経営者の意思だけでは満たせない条件があります。
経営者保証の整理は会社側の手続きと組み合わせる
すでに負っている保証債務について、一定の要件のもとで整理を申し出る枠組みがあります。経営者保証に関するガイドラインです。資産を開示すれば保証が外れる、という制度ではありません。
保証債務の整理を扱うのは、同ガイドラインの第7項です。主に次の要件を確認します。
- 保証契約がガイドラインの対象に当たる。
- 会社側の債務整理が所定の状態にある。
- 債権者にも経済的な合理性が見込める。
- 所定の免責不許可事由が生じていない。
会社側では、法的債務整理か準則型私的整理の申立てが必要です。同時に申し立てる場合のほか、手続きが係属中または終結済みの場合も含まれます。保証人だけが希望を伝えて完結する仕組みではありません。
また、破産による配当より多くの回収が見込めるなど、債権者側の合理性も求められます。免責不許可事由については、破産法第252条第1項のうち第10号を除く要件を確認します。出典:全国銀行協会「経営者保証に関するガイドライン」。
これから保証を付けずに融資を受ける場面の要件とは異なります。利用できるかは、会社と個人の状況を併せて判断します。
早期の整理で自宅や生計費を検討できる場合がある
経営者保証に関するガイドラインでは、早期に再生や清算へ着手した場合の残存資産についても定めています。生計費に相当する額や「華美でない自宅等」を含めることを検討する枠組みです。
ただし、対象債権者の回収見込額が増える範囲などの条件があります。自宅を残したいと申し出れば認められる、という内容ではありません。担保の状況や資産価値も含めた検討になります。出典:全国銀行協会「経営者保証に関するガイドライン」第5項。
判断を先延ばしにして赤字や未払いが増えると、整理に使える財産が減る場合があります。早く着手する意味は、単に手続きを急ぐことだけではありません。債権者への返済と生活の立て直しを、まだ比較できる段階で検討することです。
一方、申立てが迫っている場面で、制度の利用だけにこだわるのは適切ではありません。利用要件を満たすか、同意に向けた見通しがあるかを調べ、法的整理の準備も含めて進めます。
詳しくは自己破産しないで会社をたたむ方法をご覧ください。
M&Aで事業を譲っても保証は自動解除されない
買い手が事業の継続を引き受ければ、従業員や取引を残せる可能性があります。ただし、事業を譲ることと、会社の借金や個人保証の処理は別に設計します。
株式譲渡では法人格が変わらないため、借入は原則として会社に残ります。事業譲渡では引継ぎ対象を選べますが、売り手に残る債務の処理が必要です。商号の続用などにより、買い手も責任を負う場合があります。
M&Aの契約に保証解除を記載しても、それだけで金融機関との保証契約は消えません。 解除には金融機関等の判断と同意がかかわります。買い手の資力や、解除に必要な手続きまで確かめる必要があります。
中小企業庁の中小M&Aガイドラインでは、保証の解除・引継ぎを最終契約の主要項目として扱っています。実施されなかった場合の対応も検討対象です。出典:中小企業庁「中小M&Aガイドライン」。
買い手探しを続ける間の資金も必要です。支払期限までに実行できる見通しがなければ、M&Aだけを前提に待ち続けるべきではありません。状況によっては、破産・清算が適切な場合もあります。
借入残高とは別に、閉じる費用と未払いを計算する
倒産を考えるときは、借入残高に加えて未払いの支出と整理の費用を調べます。会社の返済が減っても、手続きや当面の生活に使えるお金が残るとは限りません。
税金・給与・契約の支払いを借入と分ける
資金繰り表に銀行返済しか載っていないと、必要な資金を少なく見積もってしまいます。営業を止める日までに増える支出や、契約終了に伴う負担も確認してください。
一覧には、少なくとも次の項目を入れます。
- 仕入代金や外注費の未払いを記録する。
- 給与や退職に伴う支払いを確認する。
- 税金と社会保険料の滞納を調べる。
- 賃貸借などの解約条件を確かめる。
- 整理手続きの費用を別に見積もる。
各項目には、請求元と支払期日を付けます。金額が未確定なら、その理由と確認先を残してください。未確定の支出を空欄にすると、「費用がない」と読み違えやすくなります。
特に、会社に課された税金と個人に課された税金は分けて扱います。会社の税金がすべて社長へ移ると決めつけることも、破産であらゆる税金が消えると考えることも適切ではありません。
従業員への説明には、給与計算や勤怠の記録が必要です。未払賃金立替払制度には対象や上限などの条件があります。制度で全額を払えると約束せず、未払い額を正しく把握する作業から進めます。
法人破産には裁判所の費用と弁護士費用がかかる
法人破産の費用は、会社の残高がないから不要になるものではありません。裁判所へ納める費用と、弁護士へ依頼する費用を分けて用意します。
東京地方裁判所の令和8年1月1日版では、法人の自己破産の申立手数料は1,000円です。弁護士を代理人とする管財事件の予納金基準は、最低20万円に法人1件あたり16,264円が加わります。自己破産申立ての予納郵券は4,950円です。大型合議事件などは扱いが異なります。
出典は東京地方裁判所「破産手続費用一覧」で、2026年8月20日に確認された内容です。本人申立て等には別の基準があり、事案によって金額も変わります。全国共通の総額として使わないでください。裁判所の費用一覧。
弁護士費用には全国一律の報酬基準がありません。会社と個人をそれぞれ依頼する場合は、見積もりの対象範囲も確認します。
払える資金が足りないなら、不足額を隠さず伝えてください。会社の回収予定金や資産の状況を踏まえ、費用の確保と進め方を検討します。費用を作るために個人の借入を増やす判断は、先に返済への影響を確認する必要があります。
M&Aの代金がそのまま社長の手元に残るとは限らない
M&Aを検討するときも、譲渡価格だけで比較しないでください。誰が代金を受け取り、そこから何を支払うかによって、整理後に残るお金が変わります。
株式譲渡なら、原則として株式を売る株主が代金を受け取ります。事業譲渡なら、事業を売る会社が受け取ります。会社に入った代金を、そのまま社長の生活費として使えるわけではありません。
譲渡後の借入残高に加え、税金や報酬などの支出も見積もります。事業譲渡で売り手の会社を整理するなら、その費用も残ります。「売却できた」と「借金の整理まで終えた」は別の到達点です。
あさひ国際会計株式会社の仲介報酬は、成約時に譲渡代金の中から精算します。そのため、売り手の手元からの持ち出しは0円です。相談は無料で、着手金なしの成功報酬のみとなります。
ただし、仲介報酬が無料という意味ではありません。法的手続きの費用なども同じ範囲に含まれるとは限らないため、依頼時に区分して確認します。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準をご覧ください。
支払いが厳しいときは、期限と資料をそろえて判断する
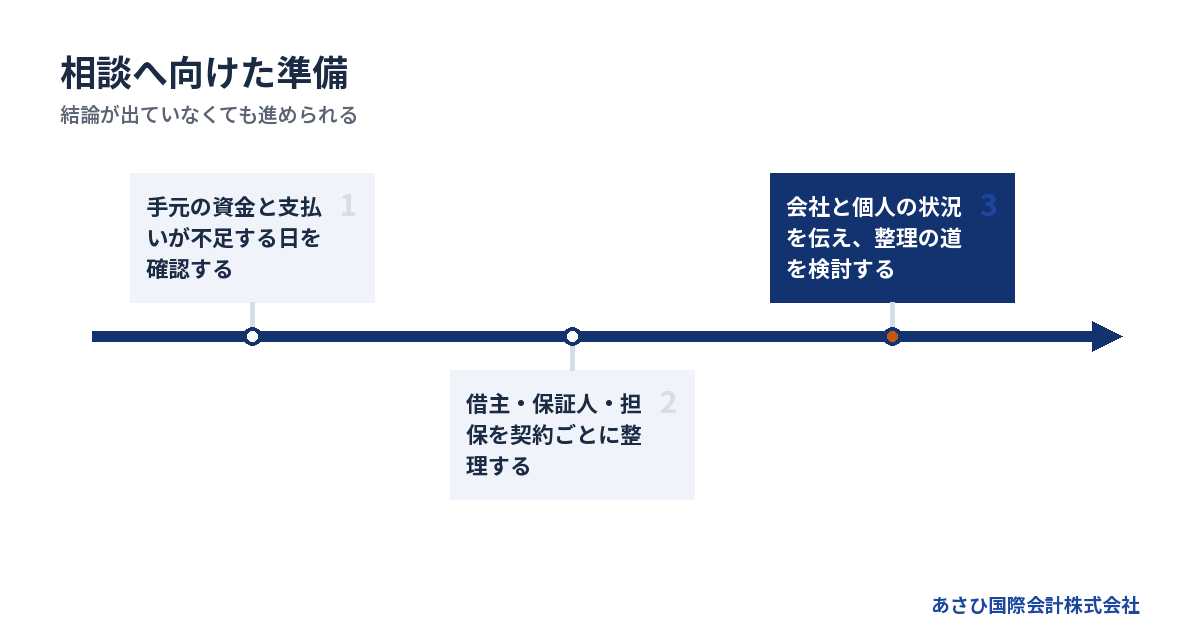
次にやることは、資金が足りなくなる日と保証契約を確認することです。会社の終わらせ方を決めきれなくても、現状を整理する作業は始められます。
返済日だけでなく現金が不足する日を出す
借入が多い会社でも、直ちに資金が尽きるとは限りません。反対に、売上があっても入金が遅れれば支払いに詰まります。預金残高と入出金の時期をつなげて考えます。
まず、次の順で現金の動きを確認してください。
1. 現在使える預金と現金を確認する。
2. 入金予定を日付ごとに並べる。
3. 支払予定と期限超過分を記録する。
4. 不足が生じる日と金額を計算する。
5. 未確定の入金を分けて再計算する。
売掛金は、回収の見込みが高いものと不明なものを分けます。帳簿の残高をすべて予定どおり入金すると考えると、判断が遅れます。希望的な数字を外した場合にも支払いが回るかを確かめてください。
すでに期限を過ぎた請求があるなら、その書類と連絡の記録を整理します。相談時には、借入総額より先に、迫っている期限を伝えると状況が伝わりやすくなります。
従業員や取引先への連絡時期も、資金の見通しと合わせて考えます。確認前の返済日や給与支払日を約束すると、後から説明を変える負担が増えます。
書類がそろわなくても分かる範囲を示す
資料を完璧にそろえるまで相談を待つ必要はありません。直近の数字と分からない部分が見えれば、次に確認すべきことを絞れます。
手元で用意しやすい資料は、次のとおりです。
- 直近の決算書と試算表を用意する。
- 借入の残高と返済予定表を集める。
- 保証契約書と担保の資料を探す。
- 預金残高と入出金予定をまとめる。
- 督促状や未払いの請求書を保存する。
個人の資産や借入も、会社の資料とは分けてまとめます。会社と個人の間でお金を動かしているなら、その経緯も記録してください。整理のために帳簿を作り替えるのでなく、実際の取引が分かる状態を保ちます。
特定の相手への返済や、資産の安値売却を独断で進めるのも避けたいところです。債権者間の公平や財産の評価が問題になる可能性があります。支払いをすべて止めればよいという話でもないため、個別の扱いを確認します。
残っている資金と資料を保ち、会社と個人の両方を見て判断する。 この順番なら、事業を続ける場合にも閉じる場合にも、必要な情報を引き継げます。
事業価値の整理と法的な判断の担当を分ける
破産手続きや法的な債務整理は、依頼者が委任する弁護士等の専門家が担います。再生型M&Aでは、事業を引き継ぐ買い手や譲渡条件の検討が必要です。担当する仕事を明確にすると、誰に何を確認するかが分かります。
あさひ国際会計株式会社は、事業価値の説明資料を作成し、M&Aの条件を設計します。金融機関に示す財務資料の整備などを通じて、経営者本人の協議を後方から支える役割です。
金融機関との協議・交渉の主体は経営者本人です。法的な交渉が必要な場合は、依頼する弁護士等の専門家が担います。当社が債権者との交渉を代理するものではありません。
当社が支援して成約した案件には、売上1億円前後の会社もあります。債務超過は5,000万円規模、借入は8,000万円規模でした。ただし、この規模なら譲渡できるという基準ではありません。事業の内容や引継ぎ条件によって結果は変わります。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
最初の相談では、業種と資金不足の時期、借入・保証の状況をお伝えください。廃業か譲渡かをまだ決めていない段階でも、確認すべき事項から整理できます。
よくある質問
会社が倒産したら、借金は社長が全部払うのですか?
社長という立場だけで、会社の借金全額を個人が負うわけではありません。連帯保証をしている場合は、その契約に基づく責任を確認します。個人名義で借りて会社へ入れたお金も別に扱います。まず借主と保証人を借入ごとに調べてください。役員としての別の責任が問題になる場合は、その法的根拠も個別に確認します。
会社の破産が終われば、連帯保証もなくなりますか?
会社の破産手続きが終わることと、保証債務がなくなることは同じではありません。会社から回収できなかった債務について、保証人への請求が残る場合があります。保証債務の整理は会社側の手続きと併せて検討します。保証解除の見通しを聞いている場合も、対象の借入と正式な確認書類まで確かめてください。
倒産しても自宅に住み続けられますか?
自宅の名義や担保、住宅ローンの状況によって変わります。会社の倒産だけで一律に決まるものではありません。経営者保証に関するガイドラインには、自宅等を残すことを検討する枠組みもあります。ただし、会社側の債務整理や債権者の経済的な合理性などが前提です。希望だけで残せるとは判断できません。
借金が多く、相談費用も出せない場合はどうすればよいですか?
あさひ国際会計株式会社への相談は無料です。まず、手元の資金と支払期限が分かる範囲でお伝えください。M&Aの仲介は着手金なしの成功報酬のみです。一方、破産などを選ぶ場合には、弁護士費用や裁判所へ納める費用を別途検討します。相談費用と実行に必要な費用を分け、不足額を含めて進め方を考えます。
まとめ
借入の一覧に、借主・保証人・担保・次の支払日を書き加えてください。廃業か譲渡かを決められなくても、その一覧と手元の資金が分かれば、会社の債務と個人の保証を分けて相談を始められます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496