


目次
この記事の対象と結論
債務超過の会社でも、株価がつく可能性はあります。貸借対照表の純資産がマイナスでも、引き継いだ事業から収益を得られると買い手が判断すれば、売却を検討できるためです。
借入の返済が苦しく、廃業を考えていると、「株には価値がない」「売るにもお金がかかる」と感じるかもしれません。ただ、帳簿の数字だけで結論を出すと、残せる事業を見落とすおそれがあります。
株価、会社に残る借入、経営者の連帯保証は、分けて確認する必要があります。 高い価格の提示を受けても、保証が残る条件なら慎重な判断が必要です。数ヶ月のうちに方向を決めるなら、売却と廃業を並べ、資金が続く間に実行できる条件を確かめてください。
債務超過会社の株価は、純資産だけでは決まらない
債務超過は、会社の負債が資産を上回っている状態です。一方、売却時の株価には、将来の収益や買い手が引き継ぐ利点も関わります。
決算書のマイナスは、売却価格そのものではない
貸借対照表の純資産は、資産から負債を差し引いた金額です。過去の損失が積み重なれば、いま受注があっても債務超過になることがあります。足元の商売と、過去から残る負担は別の情報です。
買い手が知りたいのは、取得後に事業を続けられるかどうか。既存の顧客との取引が続き、従業員が仕事を引き継げるなら、帳簿に表れない価値を評価する余地があります。
ただし、借入を無視して値付けするわけではありません。事業に魅力があっても、その収益で負担しきれない債務があれば、株式の評価は低くなり得ます。
確認したいのは、次の違いです。
- 過去の損失で純資産が減っているのか
- 現在の事業でも現金が減っているのか
- 引継ぎ後に収益を改善できるのか
決算書の赤字だけで説明を終えず、どこで損失が生じたかを分けておくと、売却の検討につながります。
非上場会社の株価は、取引条件と一緒に決まる
中小企業の株式には、上場株式のような市場価格がないことが一般的です。評価資料をもとに、売り手と買い手が価格や条件を詰めていきます。
評価額は出発点です。提示額には、調査が済んでいる範囲や、成約までに売り手が対応する事項も影響します。借入残高が変わった場合に価格を見直す条件なら、当初の金額と最終的な受取額はずれる可能性があります。
「株価」と書かれた資料を受け取ったら、対象も確かめてください。
- 株式全体の価格を示しているか
- 譲渡する株式だけの価格か
- 調査後に見直す仮の提示額か
- 借入や手数料をどう扱っているか
会社全体の株式価値と、経営者が売る持分の価格は区別します。ほかに株主がいる場合は、その意向や売却範囲も確認が必要です。
株価が低くても、事業に価値がないとは限らない
事業から得られる収益を評価しても、借入などの負担を考慮すると、株式に大きな価格がつかないことがあります。それでも、事業を引き継ぐ意味がなくなるわけではありません。
たとえば、設備や人材を引き継げば、買い手が新たに事業を立ち上げる負担を減らせる場合があります。売り手には、従業員の仕事を残す道が生まれるかもしれません。双方が求めるものを確かめる場面です。
一方、低い株価を受け入れることと、連帯保証を残してよいことは別です。「値段がつかない会社だから条件は選べない」と考える必要はありません。
買い手の運転資金や借入への対応方針まで含めて、提案を比べてください。株価が低い理由を説明できず、保証の扱いも曖昧なままなら、契約を急ぐ材料にはなりません。
売却時の評価では、資産・収益・引継ぎの負担を見る
債務超過会社の評価は、換金できる資産と、事業を続けて生む収益を照らし合わせて進めます。そのうえで、買い手に必要な追加資金や引継ぎの負担を確かめます。
帳簿上の資産を、回収・売却できる金額に見直す
帳簿に載っている金額が、そのまま使える資産の価値とは限りません。回収が難しい売掛金や、売れ残った在庫が含まれていれば、評価を見直す必要があります。
逆に、長く使っている設備でも、買い手がそのまま使えるなら評価の対象になり得ます。処分する場合と、稼働を続ける場合では、判断が変わることもあるのです。
実際に回収・売却できる価値へ資産を見直し、負債を差し引く考え方を、時価純資産による評価と呼びます。資料をそろえる際は、金額だけでなく根拠も添えます。
- 売掛金の入金予定と回収状況
- 在庫の保管状況と販売の見込み
- 設備の所有者と稼働状況
- 不動産などに設定された担保
使っている設備でも、会社の所有物とは限りません。借りている物が混ざっていれば、売却対象や今後の支払いが変わります。現場の感覚と帳簿を合わせる作業が必要です。
将来の収益は、売上より「残る現金」で考える
売上が大きくても、仕入れや人件費の支払いが先に来ると、資金が不足します。買い手は利益の見込みに加え、事業を続けるために必要な現金も見ます。
受注が増える計画だけでは足りません。入金までの資金を誰が用意するのか、設備更新に支出が生じるのかまで説明できると、評価の前提が明確になります。
確認資料は、次のように整理すると伝わりやすくなります。
- 継続する受注と単発の受注を分ける
- 売上ごとの粗利益を確かめる
- 入金と支払いの時期を並べる
- 設備更新などの支出を拾う
過去の決算には、すでに終了した事業の損失が含まれる場合もあります。その負担が今後も続くのかを区別してください。
反対に、社長が無理をして仕事を抱えている会社では、交代後に人件費が増える可能性があります。引継ぎ後も再現できる収益を示すほうが、調査後の価格修正を抑える助けになります。
顧客や人材の価値は、引き継げる根拠で説明する
顧客との継続取引や従業員の技術は、事業の評価につながる要素です。こうした無形の強みは、営業権やのれんとして価格の検討に関わることがあります。
ただ、「長年続けた会社だから価値がある」と伝えるだけでは、買い手は判断しづらくなります。社長が退いた後も取引が続く理由を示せるかが分かれ目です。
たとえば、業務の手順が共有されていれば、後任が引き継ぎやすくなります。担当者の関係だけで受注している場合は、取引継続の確認が課題になるかもしれません。
説明したい事項は、次のとおりです。
- 受注が続いている理由
- 社長以外が担える業務の範囲
- 従業員の引継ぎに必要な条件
- 買い手と組み合わせる利点
買い手との相性もあります。同じ会社でも、設備や顧客を活用できる相手のほうが、取得する理由を説明しやすくなります。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
借入を差し引く前に、何の価値を計算したか確かめる
事業が将来生む収益から価値を求める場合は、そこから借入などを調整して、株主に帰属する価値を検討します。手元資金も、事業に必要な分と余剰分を区別して考えます。
ここで混乱しやすいのが、負債の二重計上です。資産から負債を引いて求めた純資産に対し、同じ借入をさらに差し引くと、評価を過小に見積もるおそれがあります。
提示された計算について、次の点を確認してください。
- 出発点は事業価値か純資産か
- 借入はどの段階で反映されたか
- 現預金はどこまで評価されたか
- 追加の支払いを何に見込んだか
難しい計算式を暗記する必要はありません。「この借入は、すでに引かれていますか」と聞くところからで十分です。
説明を受けても計算のつながりが見えない場合は、価格の根拠を文章で出してもらいましょう。別の提案と比べる際にも、前提の違いを把握しやすくなります。
株式譲渡・事業譲渡・廃業は、借入の行き先で比べる
会社ごと引き継ぐ株式譲渡と、対象を選ぶ事業譲渡では、代金の受取人や残る債務が異なります。廃業との比較では、株価の高さに加え、事業と返済をどう終えるかを見ます。
→ 横にスクロールできます
| 選択肢 | 譲る対象 | 代金の受取人 | 借入の確認 |
|---|---|---|---|
| 株式譲渡 | 株主が保有する株式 | 売却する株主 | 会社に残る |
| 事業譲渡 | 選んだ事業・資産 | 売り手の会社 | 原則は売り手の会社に残る(買い手が承継するものは契約で定める) |
| 廃業・整理 | 財産や債務を整理 | 処理方法による | 返済・整理が必要 |
株式譲渡は、会社の借入も含めて評価される
株式譲渡では、株主が変わっても会社の法人格は変わりません。会社が負っている借入は、引き続き会社の債務として扱われます。
そのため、買い手は事業の魅力だけでなく、未払いなども確認します。契約後に知らなかった負担が見つかれば、経営計画が崩れるからです。会社の財務や契約を調べる作業を、デュー・ディリジェンス、略してDDと呼びます。
売り手側では、次の事項を早めに整理します。
- 株主と売却する株式の範囲
- 株式譲渡に必要な会社の承認
- 借入契約にある通知などの条件
- 帳簿に表れていない支払い
会社法第127条は、株主について「その有する株式を譲渡することができる」と定めています。ただし、譲渡制限株式では会社の承認を確かめる必要があります。
出典はe-Gov法令検索「会社法」第127条・第2条です。株価の合意と、実行に必要な手続きは分けて進めます。
事業譲渡の代金は、社長個人の受取金ではない
事業譲渡では、売り手の会社が事業や資産を譲り、代金を受け取ります。そのお金を社長個人が自由に受け取れると考えると、返済計画を誤るおそれがあります。
譲渡後に会社へ何が残るのかも検討が必要です。事業の引継ぎが成立しても、残った借入や契約の整理が終わるとは限りません。
比較するときは、次の項目を並べてください。
- 譲る事業と会社に残す財産
- 買い手が承継する契約や債務
- 譲渡代金の使い道
- 譲渡後の会社を整理する費用
債務の扱いにも例外があります。譲受会社が売り手の商号を続けて使う場合などは、弁済責任が問題になり得ます。根拠は会社法第22条です。
取引先との契約や許認可についても、引継ぎに必要な対応を確認します。会社全体の株価が低いときでも、事業単位なら売却を検討できる場合がありますが、残す側の整理まで含めた設計が必要です。
返済の見通しが立たない廃業は、手続きを分けて考える
営業をやめると決めても、借入が消えるわけではありません。資産を換金して債務を払えるかどうかで、その後の手続きが変わります。
株式会社を解散し、通常の清算を進める場合でも、債務超過の問題を放置することはできません。会社法第510条は、特別清算の開始原因として「債務超過の疑いがあるとき」を挙げています。
また、清算株式会社に債務超過の疑いがある場合は、清算人に申立て義務が定められています。根拠は会社法第510条・第511条です。
M&Aを続けるかの判断では、次を照らし合わせます。
- 成約まで営業資金が続くか
- 引き継ぐ事業に収益の見込みがあるか
- 買い手が必要な資金を用意できるか
- 不成立の場合の整理費用を残せるか
状況によっては法的整理が適切な場合もあります。買い手探しだけに時間を使わず、弁護士等による法的な検討を必要に応じて並行させます。詳しくは債務超過の会社は売却できるか。価格と進め方をご覧ください。
売却価格と連帯保証の解除は、別々の合意を確かめる
株式の売買契約だけで、金融機関と経営者の保証契約が消えるわけではありません。売却価格に納得していても、保証の解除条件が整っているかを別に確認してください。
「借入ごと買う」という説明を、そのまま受け取らない
買い手が「借入も引き継ぐ」と話していても、その意味は確認が必要です。株式譲渡なら、会社の借入を会社に残したまま、買い手が経営を引き継ぐことを指している場合があります。
旧経営者の保証がどうなるかは、そこから先の話です。経営者が交代することと、金融機関が保証の解除に同意することは、同じ手続きではありません。
確認事項を契約ごとに分けます。
- 会社の返済をどう続けるか
- 旧経営者の保証をどう扱うか
- 解除までに誰が何をおこなうか
- 予定どおり進まない場合の対応
買い手の説明を聞いたら、金融機関への確認状況も尋ねてください。「成約後に対応する」という一言だけでは、解除までの見通しは分かりません。
保証が複数の借入に付いている場合は、ひとまとめにせず、借入先ごとに状況を残しておくと確認漏れを減らせます。
契約書に解除義務があっても、金融機関の同意が要る
買い手に保証解除への対応を求める条項は、当事者間の責任を明らかにするためのものです。その条項を置くだけで、金融機関の同意に代わるわけではありません。
中小企業庁の「中小M&Aガイドライン第3版」は、保証解除や引継ぎの扱いを最終契約の主要項目に位置づけています。解除されなかった場合の対応も、契約で検討する対象です。
出典は中小企業庁「中小M&Aガイドライン」です。第3版は2024年8月公表です。
契約前には、次を確かめます。
- 解除に向けた対応内容が書かれているか
- 対応の期限や確認方法が明らかか
- 未実施の場合の扱いが決まっているか
- 金融機関の判断条件を把握しているか
条文の意味や不履行時の対応は、弁護士等の専門家による確認が必要になる領域です。曖昧な約束を残さないため、価格と同じ段階で詰めておきます。
高い株価より、買い手の資力が判断を左右する場合がある
高い価格を提示されても、買い手がその後の運転資金を用意できなければ、事業継続や保証解除に支障が出るおそれがあります。提示額だけでは、提案の実行可能性は分かりません。
買収代金の出どころに加え、引継ぎ後の資金計画も確認します。対象会社の現預金をどう扱う予定なのかも、説明を受けたい事項です。
比較の軸は次のとおりです。
- 買収代金を支払える根拠
- 引継ぎ後の運転資金
- 借入の返済を続ける計画
- 経営者保証への具体的な対応
業界でも、買い手の資力や保証解除への対応が課題になっています。M&A支援機関協会には、自主規制ルールや特定事業者リストの仕組みがあります。ただし、制度の存在だけで個別の取引の安全性が決まるわけではありません。
同協会の自主規制ルール(広告・営業規程)は、2025年1月1日施行の改正で、最終契約書の草案作成時に、経営者保証の解除を譲受け事業者に義務付ける条文案を盛り込むことを定めました。あわせて、譲受け事業者の資力についての調査義務も定めています。出典はM&A支援機関協会です。
なお、あさひ国際会計株式会社は、同リストの情報共有の仕組みには現在加盟していません。買い手の確認方法は、利用できる資料や個別の調査内容で説明します。
数ヶ月で方向を決めるなら、価格査定と資金確認を同時に進める
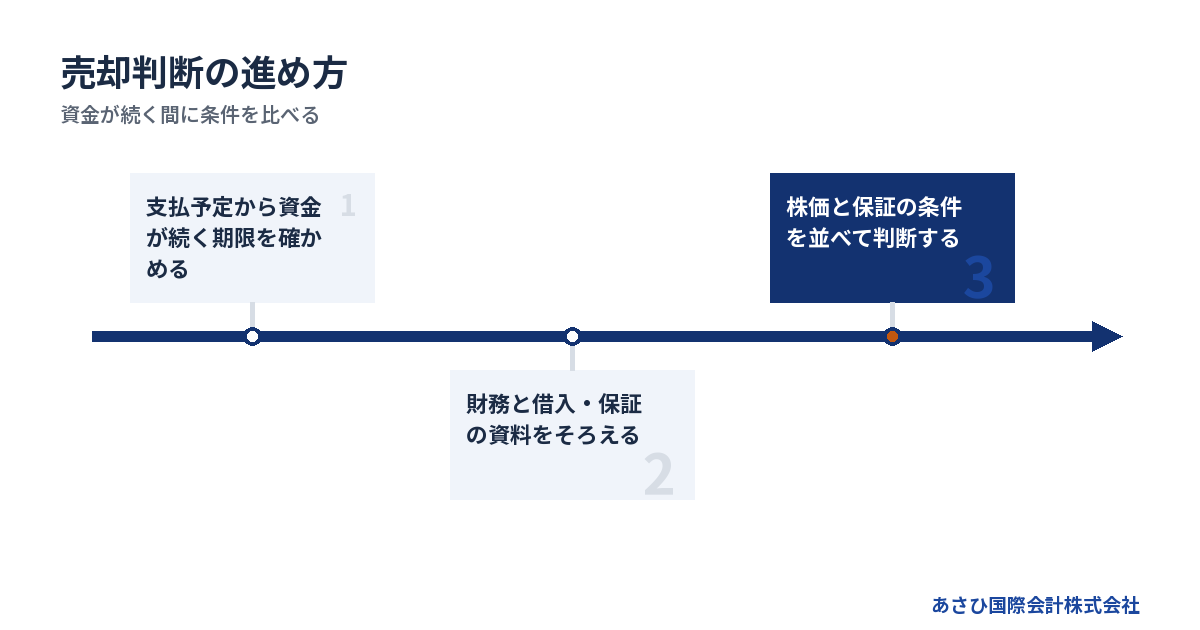
売却可能性の検討は、決算書の評価だけで進めると遅れが出ます。現在の支払予定を先に押さえ、買い手が判断できる情報を並行してそろえます。
最初に確かめるのは、売却希望額より資金が続く期限
「数ヶ月は持つと思う」という感覚だけでは、検討に使える時間を読み違えることがあります。入金の遅れやまとまった支払いで、使える現金が急に減る場合があるためです。
成約時期を決める前に、支払日から資金の動きを追ってください。手元の残高だけで判断しないことです。
1. 現預金と入金予定を確認する
2. 支払日ごとの必要額を並べる
3. 入金が遅れた場合も計算する
4. 不足する時期を関係者と共有する
その結果、想定より早く資金が足りなくなるなら、株価を上げる検討より、実行可能な選択肢を絞る作業を急ぎます。反対に時間を確保できるなら、候補先や条件を比較する余地が広がります。
判断の分岐は、資金が何ヶ月分あるかという一律の線引きではなく、買い手の調査や引継ぎに必要な手続きが終わるまで支払いを続けられるかです。実行までの資金を確保できる見通しがあれば、売却条件の検討と、不成立の場合の廃業・整理の準備を並行します。実行前に資金が不足する見込みで、その不足を補う見通しも立たない場合は、査定の完了を待たず、弁護士等へ法的整理を相談してください。
連絡が来た順に対応するより、支払予定を基準に進めるほうが判断しやすくなります。詳しくは会社が倒産する条件を整理する、支払不能・債務超過と資金繰り悪化の境目をご覧ください。
資料はそろうまで待たず、不足が分かる状態にする
初回の相談で、すべての資料が完成している必要はありません。ただし、何が確認できていて、何が未確認かは分けておきます。
手元にある資料から準備してください。
- 直近の決算書と足元の試算表
- 入出金の予定が分かる資料
- 借入残高と返済予定の資料
- 保証契約や担保に関する資料
- 主な取引契約と株主の資料
試算表が遅れているなら、その旨を伝えたうえで、通帳や請求書から足元の支払いを確認する方法もあります。数字が揃うまで黙って待つより、見えていない範囲を共有するほうが進めやすくなります。
未払いなど、説明しづらい情報も早めに出してください。買い手の調査で後から発覚すると、価格だけでなく取引への信頼に関わります。
社長が会社へ貸しているお金も、株式代金とは分けて整理します。返済の扱いが曖昧だと、「受け取れると思っていた金額」と契約条件が食い違う原因になります。
決算書と借入一覧から相談し、査定の前提と資金予定を更新する
当社への初回相談では、まず直近3期分の決算書と借入の一覧を用意してください。そろっていなくても相談できます。今期の月次試算表があれば添え、入出金予定とあわせて、価格を検討するために何が足りないかを確認します。この段階で資料があることと、価格が確定できることは別です。
準備は、次の順で進めると整理しやすくなります。
1. 経営者から当社へ、決算書と借入一覧、分かる範囲の入出金予定を示し、資金が不足する時期を共有する
2. 当社と譲渡対象を整理し、買い手の価格検討に向けて、月次試算表、従業員の一覧、車両・設備やリースの一覧、主な取引先と売上の割合を準備する
3. 買い手へ示す資料の範囲を確認し、引き継ぐ人・資産・契約と、引継ぎ後の収益について説明する
4. 買い手から価格や実行時期の提案が出たら、その時期までの入出金予定を更新し、必要な追加資金と残る借入を確かめる
買い手が資料を見る順序は、案件や譲渡対象によって異なります。当社が仲介する譲渡案件で、2026年1〜10月の44案件について買い手から受けた質問999問を分類すると、従業員、決算・損益、引き継ぐ資産に関する質問が上位でした。これは質問の多さであり、資料を見る順序ではありません。準備する内容の参考として、買い手から実際に受けた質問にまとめています。
株式譲渡を検討する場合は、会社に残る借入を含めて株式の価格を検討し、旧経営者の保証の扱いを別に確認します。当社で中心となる事業譲渡は、借入を売り手の会社に残し、事業だけを買い手に移す形です。その場合は、事業の譲渡価格と、残る会社の借入・保証の整理を分けて検討します。事業を譲っただけで連帯保証が外れるわけではなく、解除には金融機関の同意が必要です。
提示条件は、金額をそろえるより前提をそろえて比べる
買い手の提案を比較するときは、見出しの価格だけを並べないでください。同じ金額でも、借入や保証への対応が異なれば、経営者が負う負担も変わります。
比較表には、実行までの条件も入れます。
→ 横にスクロールできます
| 確認する項目 | 提案ごとに書く内容 | 判断に使う理由 |
|---|---|---|
| 価格の確定度 | 仮提示か最終条件か | 値下がり余地を知る |
| 追加資金 | 誰が用意するか | 事業継続を見込む |
| 保証の扱い | 解除の条件と手順 | 個人の負担を把握 |
| 実行の条件 | 承認や調査の残り | 間に合うか判断 |
高い価格でも、成約までの条件が多く残っていれば、予定が延びる可能性があります。低めの提示でも、必要な資金と引継ぎの体制が具体的なら、比較する価値はあります。
検討を続ける期限も決めておきましょう。希望額に届く相手を待ち続けて資金が尽きると、従業員への対応や会社の整理に使える選択肢が狭まりかねません。
あさひ国際会計では、株価と保証を分けて売却条件を整理する
あさひ国際会計株式会社は、赤字・債務超過企業の再生型M&Aを扱っています。株価の検討とあわせて、借入や連帯保証の解除を見据えた条件設計をおこないます。
債務超過でも成約した事実と、自社の可能性を分ける
当社が支援して成約した案件には、債務超過の会社も含まれます。決算書の純資産がマイナスであることだけを理由に、売却の検討を終える必要はありません。
当社が支援して成約した案件でも、債務超過の会社は少なくありません。
確認できた成約例には、次の規模の会社があります。
- 運送業で売上が1億円台の会社
- 債務超過が3,000万円規模
- 従業員が10名前後
当社が支援して成約した案件の例です。具体的な株式譲渡価格を示す事例ではありません。当社が扱う譲渡案件は9割を超えるものが事業譲渡であり、この例も株式譲渡の価格実績として紹介するものではありません。
自社と規模が近いだけで、同じ結果になるとは判断できません。現在の受注や引継ぎ条件を確認し、買い手が事業を続ける理由を見つけられるかを検討します。
当社の役割は、資料整備と条件設計による後方支援
金融機関との協議の主体は、経営者ご本人です。法的な交渉などが必要な場合は、依頼する弁護士等の専門家が担います。当社は、そのための資料整備やM&Aの条件設計を通じた後方支援をおこないます。
具体的には、次のような準備です。
- 財務状況と資金繰りの資料を整える
- 事業価値を説明する資料を作る
- 買い手の提案条件を整理する
- 保証解除を見据えた設計を提案する
成約した案件で、保証が残ったままになった例はありません。
ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。価格がつくかどうかと、保証解除の見通しを分けて説明します。
法律上の判断を要する事項は専門家と役割を分けます。事業を残す検討と、残った債務をどう整理するかの検討をつなげるためです。
費用と受取額は、成約前に書面で確認する
相談は無料で、着手金はありません。報酬は成功報酬のみです。当社では成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円としています。
成功報酬まで無料という意味ではありません。提示された譲渡価格と、費用や税金を考慮した受取額は分けて確認します。
株価が低くなる見込みの場合は、報酬の精算方法を含め、取引条件として成立するかを事前に確かめます。金額が決まる前に、残るお金を断定することはできません。
依頼前には、次の説明を受けてください。
- 成功報酬の金額または計算方法
- 譲渡代金から差し引く費用
- 成約しなかった場合の費用の扱い
- 別途専門家へ依頼する業務と費用
事業譲渡の場合は、代金を受け取る会社の返済や税負担も検討します。払える資金が不足しそうな場合は、その不足も含めて相談してください。借入で費用を用意する判断を先にせず、成立する条件があるかを確認します。
よくある質問
債務超過なら、会社の株価はゼロになるのですか?
債務超過だけを理由に、売却時の株価がゼロと決まるわけではありません。事業の収益力や引継ぎの利点も評価の対象になります。ただし、借入や必要な追加資金を考慮すると、株式に価格がつきにくい場合もあります。
帳簿上の純資産と、買い手が提示する価格は区別してください。「評価額が低い」という説明を受けたら、資産・収益・借入のどこが理由なのかを聞くと、次の対応を考えやすくなります。
株式を安く譲れば、連帯保証も外してもらえますか?
安い価格で譲ることだけでは、保証解除の条件は整いません。連帯保証の解除には金融機関の同意が必要です。買い手との価格合意とは別に、金融機関の判断と必要な対応を確認します。
売り手が値下げを受け入れるなら、見返りとなる条件を曖昧にしないでください。保証への対応を買い手に求める場合も、その内容と実施状況を確認する仕組みが必要です。
債務超過会社の売却価格に、共通の相場はありますか?
業種や売上だけで、その会社に当てはまる売却価格は決められません。資産の回収可能性や借入の状況に加え、社長の退任後も事業が続くかで評価が変わります。
当社の成約例で公開している債務超過額も、株価の相場を示す数字ではありません。査定を比べるときは、金額の高低に加え、どの資料と条件をもとに評価したかを確認してください。
数ヶ月後の廃業を考えていますが、売却の相談は間に合いますか?
営業資金と引継ぎに必要な時間を確保できれば、売却を検討する余地があります。ただし、廃業予定日までの長さだけでは判断できません。支払いが続くか、買い手が引き継げる状態かを先に確認します。
従業員への退職の案内や主要契約の終了が進むと、事業の引継ぎが難しくなる場合があります。廃業の準備と売却の検討が食い違わないよう、現在どこまで決めているかを相談時に伝えてください。
まとめ
直近の決算書と借入・保証の資料を手元に置き、売却価格の見込みと、譲渡後に残る負担を分けて確認してください。資料がそろわない場合も、支払予定と廃業を考えている時期をあさひ国際会計へお伝えいただければ、検討の出発点を整理できます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496