


目次
この記事の対象と結論
私的整理のデメリットは、合意の見通しが立たない間にも資金が減り、会社の借入と経営者の連帯保証が別々に残りうる点です。廃業を考えているなら、「話し合いがまとまるか」と「まとまるまで払えるか」を同時に確かめる必要があります。
借入の返済が重く、会社を閉じたいのに保証が気になる。そんな悩みを相談する経営者は珍しくありません。資料がそろわず、相談をためらっている段階でも構いません。
私的整理を選ぶ基準は、裁判所を使わずに済むことだけではありません。 合意までの資金、会社に残る債務、保証人の生活を並べて判断します。事業の引継ぎも候補になりますが、状況によっては法的整理が適切な場合もあります。
私的整理は柔軟に話し合える一方、合意を強制しにくい
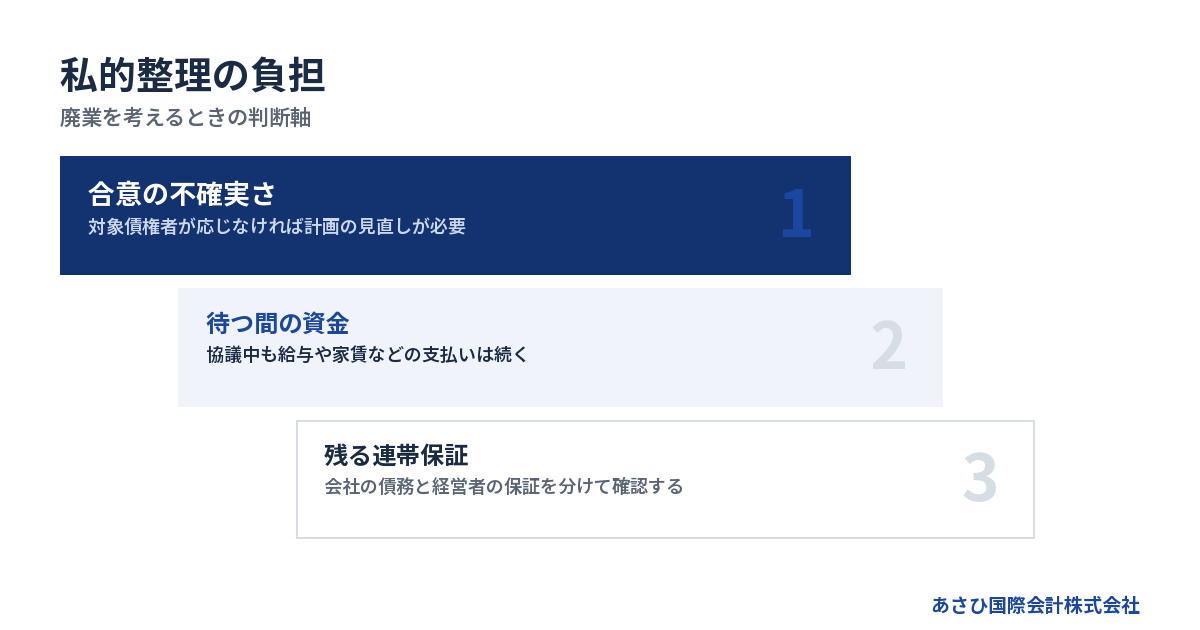
私的整理は、債権者との合意をもとに返済条件などを整える方法です。柔軟に組み立てられる反面、応じない債権者を同じ条件に従わせる力には限界があります。
対象にする債権者の範囲で難しさが変わる
金融機関への返済を見直すのか、仕入先への未払いも含めるのか。対象によって、説明する内容も事業への影響も変わります。
一般に、私的整理で条件を変更するには、その対象となる債権者の同意が前提です。「債権者全員」という説明も、誰を対象にするかとセットで読みます。会社に関係する支払先が、すべて同じ手続に入るとは限りません。
確認する項目は次のとおりです。
- 条件変更を求める相手は誰か
- 対象外の支払いを続けられるか
- 担保や保証が付いているか
- 合意しない相手がいる場合はどうするか
銀行借入だけを整理しても、仕入代金や家賃が払えなければ営業は続きません。廃業する場合も、対象外の債務をどう支払うかが残ります。借入一覧に加え、未払いの全体をつかむところから着手します。
債権者ごとに賛成できる条件が違う
同じ会社への貸付でも、担保の有無や回収の見込みは異なります。ある債権者が了承した条件を、別の債権者も受け入れるとは限りません。
経営者には、取引の長い相手ほど事情を分かってほしい気持ちがあります。ただ、長年の関係だけでは判断できない事項もあります。返済条件を変えた後の回収見込みを、数字で説明する必要があるためです。
廃業を前提とするなら、営業を終えるまでの収支も問われます。事業を譲る案がある場合は、譲渡代金の入金時期も関係します。
必要なのは、実行できる計画です。売掛金の回収や買い手の支払いが遅れた場合まで考え、返済原資が不足しないかを確かめます。期待だけを並べた計画では、追加の説明が増え、合意までの時間も延びやすくなります。
内密に進める余地はあっても、秘密を保ちきれるとは限らない
関係者を絞って話を進めやすい点は、私的整理の利点です。取引先への影響を抑えたい会社には、検討する理由になります。
ただし、支払いの遅れや発注量の変化から、経営の変調が伝わる場合もあります。担当者が事情を知らず、従来どおりの支払日を約束してしまうことも考えられます。
社内外への説明は、情報を隠し続ける発想だけでは続きません。誰が、誰に、どの段階で伝えるかを決めておきます。従業員については、給与や雇用への影響を踏まえた説明が必要です。
取引先に知られないことを私的整理の成功条件にすると、判断が遅れるおそれがあります。守りたいのが取引の継続なのか、従業員の引継ぎなのかを具体化すると、説明の順序も決めやすくなります。
話し合いを始めても、会社を閉じる手続は別に残る
私的整理の合意と、法人を終わらせる手続は別です。返済条件について合意できた段階で、廃業後の事務まで終わるわけではありません。
会社法第471条は、株式会社の解散事由に「株主総会の決議」を挙げています。任意に解散する場合、その後の清算も視野に入ります。借入の扱いだけを決めても、法人の終了まで進められるとは限りません。出典:会社法(e-Gov法令検索)。
店舗や事務所の契約、従業員との関係、残った資産の処分も検討対象です。廃業後に誰が事務を担うかも決めておきたいところです。
詳しくは私的整理・法的整理の比較で見えてくる、廃業と連帯保証を整理する判断軸をご覧ください。
合意を待つ間の資金不足が、私的整理の大きな負担になる
私的整理を検討しても、運転資金が自動的に補われるわけではありません。廃業を考える段階では、合意の可能性と同じくらい、待てる資金があるかを確かめます。
協議の開始だけで返済や請求が止まると思わない
「整理を相談したから、いったん支払いを止めてよい」と判断するのは避けたいところです。協議を始めた事実だけで、返済期日や契約条件が変更されるとは限りません。
返済の猶予などを求める場合も、相手の了解の範囲を確認します。口頭で伝えた内容と、相手が了承した内容が違えば、その後の計画にずれが生じます。
確認しておきたいのは、次の事項です。
- どの債務が協議の対象か
- どの支払いをいつまで猶予するか
- 利息などをどう扱うか
- 合意内容を何で確認できるか
支払いを止めるかどうかの法的判断は、個別事情に左右されます。経営者本人と、必要に応じて依頼する弁護士等が確認する領域です。当社は、その判断材料となる資金繰りや債務の資料を整える立場です。
返済が軽くなっても、営業の赤字は別に残る
借入返済の負担が下がれば資金繰りは楽になります。しかし、本業で現金が減り続けるなら、その効果だけでは持ちこたえられない場合があります。
まず、借入返済を除いた収支を見ます。売上が入っても、仕入れや給与などでそれ以上に出ていくなら、営業を続けるほど必要資金が増える構造です。
廃業を決めた後も同じです。受注済みの仕事を終えるまでの支払いが、売掛金の回収より先に来ることがあります。売上の数字と、使える現金は一致しません。
資金繰り表では、入金が遅れる場合も試算します。回収日を楽観的に置くと、合意の直前で支払資金が尽きるおそれがあります。利益の見通しとは分け、現金が底をつく時点をつかみます。
追加融資を前提にすると、計画が崩れることがある
私的整理に取り組んでいることだけを理由に、新たな融資が受けられるとは限りません。借入を整理する話と、追加で資金を借りる話は別の判断になります。
計画上の不足を「銀行から借りる予定」で埋めているなら、その融資が実行される条件を確かめます。まだ了承を得ていない資金は、手元資金と同じ扱いにしない方が現実に近づきます。
経営者が個人で借りて会社に入れる場合も慎重さが要ります。会社側の合意がまとまらないと、個人の負担だけが増えるおそれがあるためです。
家族に資金の用意を頼む前にも、会社を続ける見通しと個人の生活費を並べて考えます。資金を入れれば、どの支払日まで持つのか。その間に何が決まるのか。使い道と判断期限を説明できる状態にしておきます。
交渉が長引いた場合の費用も見積もる
私的整理では、合意に至らなくても、依頼済みの調査や資料作成に費用が発生する場合があります。弁護士報酬には全国一律の基準がありません。対象となる債務や業務の範囲で確認します。
金額だけを比較すると、必要な仕事が見積もりから抜けることがあります。会社の債務整理と、経営者個人の保証債務整理が別契約かどうかも確認したい点です。
- 当初の見積もりに含まれる業務
- 追加費用が発生する条件
- 不成立時に支払う費用
- 法的整理へ移る場合の費用
手元資金で払えない場合は、依頼前にその額を伝えます。支払条件や着手範囲を確認し、費用不足を伏せたまま進めないことです。詳しくは私的整理の弁護士費用をどう用意するか――廃業と経営者保証まで含めた予算の立て方をご覧ください。
会社の私的整理だけでは、経営者の連帯保証は片づかない
会社の返済条件を見直すことと、経営者の保証責任を整理することは区別が必要です。会社側の合意ができても、個人への請求がどう扱われるかは、保証契約と合意内容の確認が残ります。
会社と個人の債務を分けて把握する
会社の借入残高だけを見ても、経営者が負う責任の範囲はつかめません。まず、どの借入について、誰が保証人になっているかを契約で確かめます。
保証書の写しが手元に見当たらないこともあります。その場合も、写しがないことと、保証契約が存在しないことを混同しないでください。
民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録も書面とみなされます。判断の出発点は、契約内容の確認です。出典:民法(e-Gov法令検索)。
整理する表には、会社の債務と個人の債務を分けて記載します。個人名義で借りて会社に入れた資金も、会社の銀行借入と混ぜないようにします。
連帯保証では、会社への請求が済むまで待ってもらえるとは限らない
連帯保証人は、「先に会社へ請求してください」という権利を持ちません。会社の資産から先に回収するよう求める権利も制限されます。通常の保証との違いです。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。対象は、催告の抗弁と検索の抗弁です。出典:民法(e-Gov法令検索)。
会社の整理が終わるまで、個人のことは後回しにしてよいとは限りません。請求が来た場合に備え、個人の資産と借入も早い段階で確認します。
ただし、請求の時期や範囲は契約などにより異なります。会社の廃業を考えた時点で、経営者の自己破産まで決まるわけでもありません。会社と保証人、それぞれにどの整理方法が使えるかを検討します。
保証債務の整理には、会社側の手続などの要件がある
経営者保証に関するガイドラインは、一定の要件のもとで保証債務の整理を求める枠組みを示しています。資産を開示すれば利用できる、という単純な制度ではありません。
同ガイドライン第7項(1)では、会社側の手続も要件に含まれます。法的債務整理か準則型私的整理の申立てを同時におこなう場合などです。手続が係属中、または終結済みの場合も定められています。
ほかにも、次の条件があります。
- 保証契約が第3項の要件を満たす
- 債権者にも経済的な合理性がある
- 所定の免責不許可事由がない
最後の条件は、破産法第252条第1項のうち第10号を除くものです。その事由が生じるおそれもないことが求められます。個別の適用は、依頼する弁護士等による確認が必要です。
新たな融資で保証を付けないための要件と、既存の保証債務を整理する要件は異なります。出典:全国銀行協会「経営者保証に関するガイドライン」。
自宅や生活費を残す見込みは、条件を確認して判断する
私的整理なら自宅を残せる、と先に決めるのは危うい判断です。資産の状況や担保、債権者の回収見込みなどによって扱いが変わります。
経営者保証に関するガイドラインには、残存資産の検討もあります。早期に再生や清算へ着手した場合の、生計費に相当する額や華美でない自宅等です。ただし、対象債権者の回収見込額が増える範囲などの条件があります。出典:全国銀行協会「経営者保証に関するガイドライン」。
生活を守りたい気持ちは、最初の相談で伝えて構いません。住まいの事情や廃業後の収入を伏せると、生活の見通しを立てにくくなります。
家族名義への変更や資産の移動を急ぐ前に、法的な確認を受けてください。後から説明できない処分を増やさず、現状を正確に示せる状態を保ちます。
私的整理を続けるかは、資金と合意の進み方で判断する
私的整理に向くかどうかは、借入額だけでは決まりません。対象債権者の反応と資金の残り方を照らし、続行か方針変更かを判断します。
合意の可能性と支払余力を並べて見る
「銀行の返事を待っている」という状態にも違いがあります。必要資料を提出して判断待ちなのか、計画そのものに反対されているのかで、次にする仕事は変わります。
次の表は、法的な可否を判定するものではありません。経営者が現状を整理するための目安です。
→ 横にスクロールできます
| 現在の状態 | 確認する事項 | 検討の方向 |
|---|---|---|
| 合意の条件が具体的 | 実行までの資金 | 条件を詰める |
| 追加資料を求められる | 不足の内容と期限 | 説明を補う |
| 根本的な反対がある | 計画変更の余地 | 他の案も比較 |
| 支払資金が尽きそう | 直近の支払予定 | 方針を再検討 |
| 事業の引継ぎ余地あり | 対価と承継条件 | M&Aも比較 |
反対理由が分からないまま待つと、資金だけが減る場合があります。誰の、どの疑問が残っているのかを整理すると、追加説明で進む話か、計画の組み直しが要る話かを分けやすくなります。
廃業後の資金不足も見逃さない
営業を止めると、売上の入金もいずれ減ります。一方で、退去や契約の終了に伴う支出が後から生じる場合があります。営業中の資金繰りだけでは、廃業に必要な額をつかめません。
「会社を閉じれば赤字は止まる」と考えても、終了までの仕事は残ります。引渡し前の受注をどうするか、預かり金をどう扱うかも確認対象です。
廃業計画には、次の項目を入れます。
- 営業終了までに必要な支払い
- 終了後に回収する売掛金
- 契約終了に伴う支出
- 債務整理と法人終了の費用
従業員や取引先への影響に向き合うには、支払える範囲を把握することが先になります。謝罪だけでは、支払日や引継ぎの見通しを伝えられません。決まったことと未確定のことを分け、説明できる形にします。
法的整理への切替えを「失敗」と決めつけない
対象債権者の合意が見込めず、待つほど資産が減る場合もあります。その状態で私的整理だけにこだわると、従業員への対応や手続費用の用意まで難しくなるおそれがあります。
状況によっては、法的整理が適切です。会社を残す案も、終える案も、残った資金で実行できるかという視点で比べます。
破産法第1条は、手続の目的に「経済生活の再生の機会の確保」を含めています。破産を経営者の人生の終わりと捉える必要はありません。出典:破産法(e-Gov法令検索)。
法的整理へ移る場合は、それまでに作った資産や債務の資料も判断材料になります。私的整理の検討が無駄になると考えて、方針変更を遅らせないことです。切替えの法的判断は、依頼する弁護士等と確認します。
判断期限は資金繰り表に結び付ける
私的整理の期限を、気持ちだけで決めるのは難しいものです。「もう少し待ちたい」と感じるときほど、支払予定から逆算します。
たとえば、主要な入金が遅れた場合に給与を払えるか。退去費用を確保したうえで営業を続けられるか。予定どおりに進まない場合も含めて判断します。
- 次に不足する支払いを特定する
- その日までに必要な合意を整理する
- 合意できない場合の対応を決める
- 関係する専門家と期限を共有する
「合意を待てる期限」と「資金が尽きる日」は分けて考えます。 方針変更にも準備が要るためです。残高がなくなるまで待つと、選べる対応が狭くなるおそれがあります。
期限が近づいても条件が具体化しないなら、私的整理と他の案を再比較します。進展のない待ち時間を、計画の一部として扱わないようにします。
事業を譲る案にも、私的整理とは別の確認が要る
再生型M&Aは、廃業に伴う事業の消失を避ける候補になります。ただし、買い手が見つかることと、債務や連帯保証が整理されることは同じではありません。
私的整理とM&Aは、組み合わせて検討する場合がある
私的整理は、主に債務をどう扱うかという話です。M&Aは、誰が事業を引き継ぐかという話になります。両者を組み合わせる案も考えられます。
社長自身は退きたいが、従業員や取引を残したい。そう考える場合には、事業を続けたい買い手がいるかを検討する余地があります。
ただし、引継ぎ先探しにも時間が必要です。買い手の関心があっても、資金繰りの期限までに契約や必要な手続が整うとは限りません。検討中の段階と、条件が固まった段階を区別します。
譲渡を待つ間の資金と、成立しない場合の廃業費用も残して考えます。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
株式譲渡と事業譲渡では、残る仕事が異なる
株式譲渡では、会社の法人格は変わりません。会社の借入金なども会社に残るため、買い手が負担できる条件かを確かめます。
事業譲渡では、引き継ぐ対象を選んで設計します。譲渡した会社に債務や終了事務が残る場合があり、譲渡代金の使途まで含めた検討が必要です。
「事業譲渡なら債務と無関係に事業を移せる」とも考えないでください。商号を続けて使う場合や、残る債権者を害する譲渡には、法律上の責任が問題になることがあります。
→ 横にスクロールできます
| 確認項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 引き継ぐ対象 | 会社の株式 | 選定した事業等 |
| 会社の借入 | 会社に残る | 承継範囲等を確認 |
| 譲渡後の事務 | 契約条件を確認 | 残る会社も整理 |
| 経営者保証 | 別途確認が必要 | 別途確認が必要 |
買い手の約束だけで保証解除が済むとは考えない
M&Aの契約で、買い手が保証解除に向けた義務を負うことは検討事項です。ただし、当事者間の約束だけで金融機関との保証契約が消えるわけではありません。
金融機関等の判断が関わります。買い手の資力や借入の扱いも確認対象です。「社長を交代すれば外れる」と説明されても、それだけで判断しないでください。
確認したい内容は次のとおりです。
- 金融機関の同意が必要な事項
- 解除に向けて買い手が負う義務
- 想定どおり進まない場合の扱い
- 解除を確認する書面や手続
譲渡の完了と保証解除の確認は、別の項目として管理します。口頭の説明だけで安心せず、契約と実際の手続がつながっているかを点検します。出典:中小企業庁「中小M&Aガイドライン」。
当社の費用と、会社全体の整理費用を混ぜない
あさひ国際会計株式会社は、成功報酬のみで、着手金はありません。報酬を成約時に譲渡代金から精算するため、当社の仲介報酬について売り手の手元からの持ち出しは0円です。
成功報酬まで無料という意味ではありません。また、税金や弁護士等への費用、廃業に伴う支出まで含めて不要になる趣旨でもありません。
資金が乏しい場合は、負担の全体を分けて確認します。誰に、何のために、いつ支払うかが分かれば、譲渡代金の入金前に必要な資金も見えてきます。
当社は、事業価値の説明資料やM&Aの条件設計を担います。金融機関との協議に必要な資料も整え、経営者本人の協議を後方から支えます。債権者との交渉の主体は経営者本人と、必要に応じて依頼する弁護士等です。
廃業を迷っている段階では、支払日と保証の資料から整える
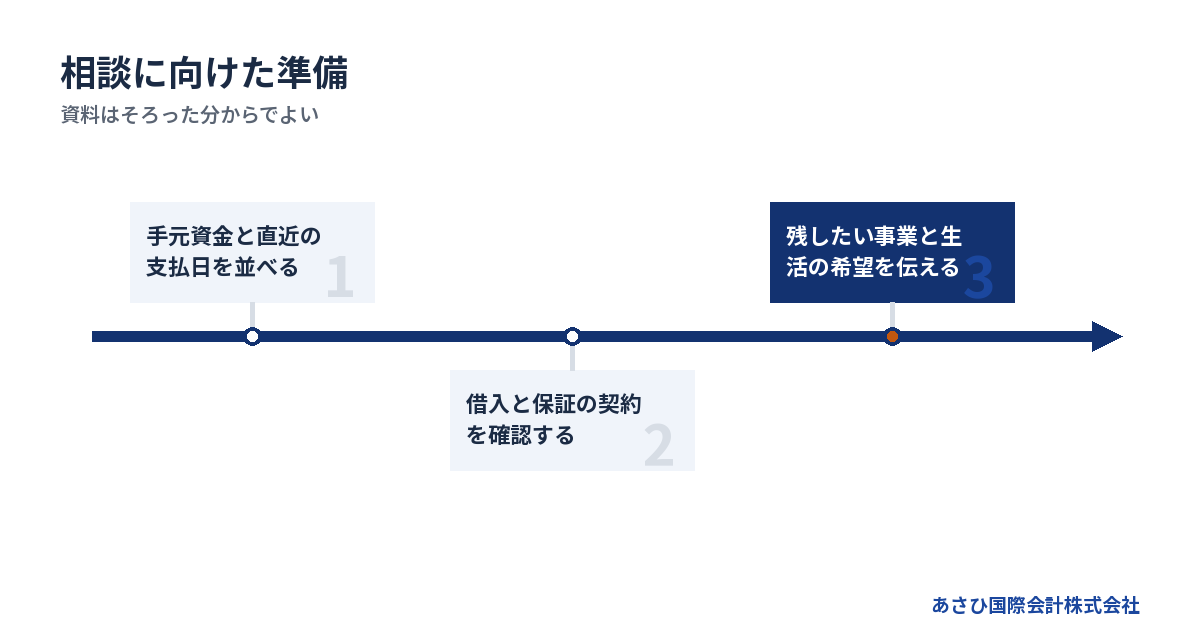
相談に向けた準備は、完璧な計画書より、直近の支払いと保証の把握から始めます。分からない項目は空欄にし、確認が必要だと分かる形にしておけば構いません。
手元資金と支払予定を同じ紙に置く
預金残高だけでは、使える資金を判断しきれません。近い支払日にどれだけ減り、その前にいくら入るかを並べます。
最初に整理する項目は、次のとおりです。
- 現時点で使える預金と現金
- 入金予定日と回収の見込み
- 給与など直近の支払予定
- 滞納や支払期限超過の有無
数字が合わない箇所も、そのまま伝えてください。無理に整った表を作ると、不確かな入金を確定した資金として扱ってしまうおそれがあります。
支払期限を過ぎている場合は、その事実を相談の冒頭で伝えます。資金繰り表の完成を待つ必要はありません。届いている通知や請求書も、日付が分かる状態で手元に置きます。
契約と帳簿で、経営者の記憶を補う
長く取引している借入ほど、契約の変更を覚えていないことがあります。記憶だけで保証の有無を判断せず、手元の書類で照合します。
- 借入と返済予定が分かる書類
- 保証契約や担保設定の書類
- 決算書と直近の試算表
- 未払いと資産の一覧
会社と経営者の資金のやりとりも整理対象です。会社への貸付や立替払いがある場合は、金額と経緯を分かる範囲で記録します。
書類がないことを理由に、相談を先延ばしにしなくて構いません。どこまで分かり、何が不足しているかを伝えると、次に確認する資料を絞れます。
希望と実行条件を分けて伝える
「従業員に迷惑をかけたくない」「家族の住まいを守りたい」。希望は遠慮せず伝えてください。ただし、希望がそのまま実行条件になるとは限りません。
事業の引継ぎを望むなら、誰が現場を担い続けられるかも問われます。社長が退いた後に受注や運営を維持できるかを確かめるためです。
相談時には、次の項目を分けて書きます。
- 残したい事業や雇用
- 経営から退きたい時期
- 家族の生活で確保したいこと
- 現時点で受け入れられない条件
希望を隠すと、数字だけでは成立する案でも、実行の段階で止まる場合があります。実現できる範囲を検討するためにも、経営者の意思を早く共有します。
依頼する仕事と責任の所在を確認する
弁護士等は、債務整理の法的判断や、委任を受けた交渉を担います。税理士は税務の確認を担い、M&Aの支援者は事業の引継ぎに関する資料や条件を整えます。
同じ職種でも、主に扱う分野は異なります。依頼前には、会社の整理だけか、保証人の問題も対象かを確認します。事業を残す案と廃業する案を比較できるかも、相談内容に含めます。
当社への初回相談では、私的整理かM&Aかを決めておく必要はありません。資金繰りと事業の状況を伺い、事業の引継ぎを検討する余地を整理します。
法律判断や交渉は、経営者が依頼する弁護士等の担当です。当社の後方支援と役割を分け、誰に何を依頼するかが分かる状態で進めます。
よくある質問
私的整理で債権者が反対したら、すぐに破産になりますか
反対があっただけで、直ちに破産が決まるわけではありません。反対理由を確認し、条件の変更や別の案を検討します。ただし、合意の見込みが乏しく、支払資金も足りない場合は、法的整理を含めた判断が必要です。待ち続ける間の資金減少にも目を向けます。
廃業する会社でも私的整理を検討できますか
廃業を前提として、返済や債務の扱いを話し合う場合もあります。ただし、対象債権者の合意や、利用する枠組みの要件を確認します。会社を閉じる手続と経営者の保証債務整理は、別に検討が残る点にも注意してください。営業を終えるまでと、その後の支出を分けて計画します。
私的整理なら、経営者の自己破産を避けられますか
会社の私的整理だけで、経営者の自己破産を避けられると決まるわけではありません。保証契約や個人の資産・債務を確認し、保証債務の整理が可能かを検討します。経営者保証に関するガイドラインにも要件があります。会社側の合意と個人側の整理を、別々に確認する必要があります。
手元に費用がなくても相談できますか
あさひ国際会計株式会社の相談は無料です。資料がそろっていない段階でも、支払期限と手元資金を伝えてください。当社の仲介報酬は成約時に譲渡代金から精算しますが、他の専門家への費用等は別途確認が必要です。費用が不足する場合も、その事実を踏まえて実行できる範囲を検討します。
まとめ
直近の支払予定、対象となる債権者、経営者の保証契約を並べ、私的整理の合意を待てる資金があるか確認してください。廃業か事業の引継ぎかを決めきれない場合も、次の支払日と手元資金を添えて当社へご相談ください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月9日