


目次
この記事の対象と結論
私的整理と法的整理は、債権者の同意を得られる見込みと、手続き中の資金から比較します。廃業を考えていても、会社を閉じる判断と、事業を残せるかの判断は分けて進められます。
借入の連帯保証があり、「会社をたためば自分も自己破産なのか」と不安になる方もいるはずです。相談する経営者は珍しくありません。方針が決まっていない段階でも、話し始めて構いません。
会社の債務を整理するだけで、社長個人の連帯保証まで消えるわけではありません。 会社と個人、それぞれの着地点を確かめる必要があります。
返済の負担を調整して事業を続ける道もあれば、事業を譲って会社を整理する道もあります。手元資金と支払予定を確かめ、保証契約を手元に置く。その準備から、選べる道を具体化できます。
私的整理と法的整理の違いは、同意と裁判所の関与にある
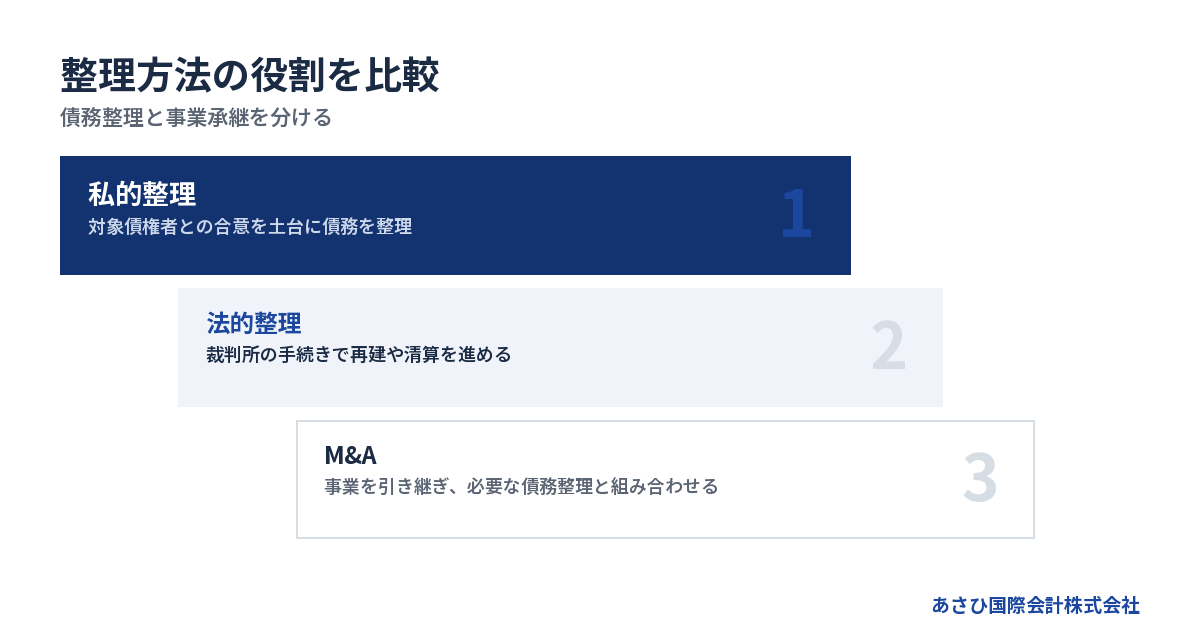
債権者との合意を土台に債務を整理するのが私的整理です。法的整理では、裁判所が関与する法律上の手続きに沿って整理を進めます。
私的整理は、対象とする債権者の合意を積み上げる
借入の返済条件や債務の扱いを、対象となる債権者と話し合います。会社の状況を示し、実行できる計画への同意を求める進め方です。
経営者が望む条件だけでは話は進みません。債権者側にも、その計画を受け入れる理由が要ります。事業からどれだけ返済できるか。廃業した場合には、どれだけ回収できるか。両方を説明する資料が判断材料になります。
対象に含める債権者の範囲も、最初に整理したい点です。
- 条件変更を求める借入先を確かめる
- 通常の支払いを続ける取引先を分ける
- 担保と保証のある債務を確認する
- 合意までに必要な資金を見積もる
金融機関の債務を中心に話し合い、仕入先への支払いを続ける計画も考えられます。ただし、対象から外した支払いは資金繰りに残ります。銀行返済だけ減らせば営業を続けられるのか、数字で確かめる必要があります。
法的整理には、再建を目指す手続きと清算する手続きがある
裁判所を使う整理が、すべて事業の終了を意味するわけではありません。事業の再建を目指す民事再生も、財産を整理する破産も、法的整理に含まれます。
廃業の場面では特別清算が検討されることもあります。ただし、使える会社や必要な条件は手続きごとに異なります。「裁判所に申し立てれば、反対する債権者を押し切れる」という理解では選べません。
法律上の要件や、債権者の権利の扱いを確認する役割は弁護士が担います。経営者側で先に考えておきたいのは、残したい対象です。
会社そのものを続けたいのか。自分は退いても、従業員と事業を引き継ぎたいのか。営業を終え、残った財産と債務を整理したいのか。希望を言葉にすると、手続きの選定が進みやすくなります。
比較表は「どちらが得か」より、成立条件で読む
私的整理は柔軟に見えますが、合意が整わなければ予定どおりには進みません。法的整理にも費用や事業への影響があります。名称だけで優劣をつけず、自社が満たせる条件から比べます。
→ 横にスクロールできます
| 比較する点 | 私的整理 | 法的整理 |
|---|---|---|
| 進め方の土台 | 対象債権者との合意 | 法律と裁判所の手続き |
| 同意の扱い | 合意形成が中心 | 手続きごとに異なる |
| 整理する範囲 | 対象債権者を定める | 法律に沿って定まる |
| 事業の継続 | 計画と資金次第 | 選ぶ手続きによる |
| 情報の扱い | 公表を伴わない場合も | 公告などを伴う |
| 個人の保証 | 別途確認が必要 | 別途確認が必要 |
非公表で進めやすいことと、誰にも知られず終えられることは別です。説明が必要な相手や、契約上の通知義務も確認します。
また、合意を土台に計画を整えた後、裁判所の手続きを使う組み合わせもあります。入口から出口まで、同じ分類だけで完結するとは限りません。
比較表では、会社の債務と個人の保証を同じ欄にまとめないでください。会社側の計画が進んでも、社長の保証が未整理なら、不安の原因は残るためです。
廃業を考える会社は、資金と事業の状態から進め方を絞る
私的整理を待てるかどうかは、合意まで営業と生活を支える資金があるかで変わります。事業を残す見込みと、合意が整わない場合の対応を同時に考えます。
最初に見るのは、利益より支払日に残る現金
決算書が黒字でも、入金より支払いが先なら資金は不足します。反対に赤字でも、手元資金が残っていれば検討の時間を取れる場合があります。
まず支払予定を日付で並べます。売掛金は、帳簿にあるだけでは使えません。入金の見込みと実際に使える時期まで確認してください。
- 現在使える預金と現金を確認する
- 入金予定日と回収の見込みを記す
- 給与や仕入代金の支払日を並べる
- 借入返済と滞納の状況を分ける
不足が出る日が分かれば、判断の期限が見えてきます。協議を始めるだけで、その日を越えられるわけではありません。返済条件の変更も、相手の同意が得られるまでは未確定です。
すでに支払期限を過ぎている場合は、連絡や督促の内容も保管します。経営者が独断で支払先を選ぶ前に、弁護士による支払方針の確認を進める場面です。M&Aの検討中でも、法的な対応を後回しにしないでください。
借入返済を調整すれば続く事業か、営業自体で資金が減る事業か
返済負担が重くても、商品やサービスの提供から現金を生み出せる事業はあります。借入の返済を調整した後に資金が残るなら、再建計画を検討する余地があります。
見るのは、返済前の営業の状態です。
営業を続けるほど現金が減る場合、返済条件の変更だけでは足りません。赤字の原因を減らせるか、買い手のもとで改善できるかまで考えます。改善までの費用が手元資金を上回るなら、営業を続ける期間にも限界があります。
廃業を考える社長が、再建のために経営を続ける必要があるとは限りません。引き継ぐ相手が見つかれば、経営から退く希望と事業の存続を両立できる可能性があります。
ただし、買い手候補の関心と成約は別です。価格や資金の裏づけ、契約の引継ぎを確認するまでは、譲渡を前提に支払予定を組まないほうが安全です。
同意の見込みが薄いなら、別の進め方も並べておく
借入先が複数ある場合、各社の担保や回収見込みは異なります。ある金融機関が前向きでも、他の対象債権者の同意が得られるとは限りません。
話が進まない原因を分けて考えます。
- 資料が足りず判断できない
- 計画の返済見込みに疑問がある
- 債権者間の負担に隔たりがある
- 合意まで会社の資金が続かない
資料不足なら追加説明で進む余地があります。一方、必要な資金の見込みが立たないなら、説明を重ねるだけでは解決しません。法的整理に移る条件や、営業終了の準備も並行して検討します。
「もう少し待てば同意が得られる」と期限を延ばし続けると、手続きに使う資金まで減るおそれがあります。継続の判断は、経営者の期待だけで更新しないことです。
従業員や取引先への責任を感じると、止める判断はつらくなります。それでも、支払えない状態で約束を増やさず、実行できる計画を示すことが、影響を抑える道につながります。
連帯保証は、会社の整理と分けて着地点を確認する
会社の借入を減らしたり返済条件を変えたりしても、個人の保証債務は別に確認します。会社側の整理方法と、経営者保証の扱いを組み合わせて検討する必要があります。
会社の借金と社長の保証を、契約ごとに書き分ける
借入金は会社の債務です。社長が連帯保証している場合には、保証契約に基づく個人の責任も問題になります。
会社の通帳と個人の通帳を分けるだけでは、保証の全体像は分かりません。借入先ごとに、誰が保証人なのかを契約書で確かめます。配偶者や元代表者の保証があるなら、その扱いも別に確認する必要があります。
→ 横にスクロールできます
| 確認する対象 | 用意する資料 | 確かめる内容 |
|---|---|---|
| 会社の借入 | 借入契約書 | 残高と返済条件 |
| 個人の保証 | 保証契約書 | 保証人と対象債務 |
| 担保のある財産 | 担保関係の資料 | 所有者と担保の範囲 |
| 個人の返済負担 | 個人の借入資料 | 保証以外の債務 |
会社が破産するから社長も自己破産する、と直結させるのは早計です。ただし、保証債務の請求に個人で対応できなければ、個人側の整理も検討することになります。
詳しくは倒産と自己破産の違いがわかる比較表と、会社・社長の借金を分ける確認帳をご覧ください。
経営者保証の整理では、会社側の手続きも要件になる
一定の要件のもとで保証債務の整理を求める枠組みが、経営者保証に関するガイドラインです。資産を開示すれば、それだけで保証を外してもらえる仕組みではありません。
すでに負っている保証債務の整理では、会社側の手続きが条件に含まれます。会社が法的整理か準則型私的整理を同時に申し立てている、または申し立てる見込みがあることが必要です。
同ガイドラインの整理要件には、「法的債務整理手続」「準則型私的整理手続」という文言があります。出典は全国銀行協会・日本商工会議所の同ガイドライン、保証債務の整理に関する箇所です。
準則型私的整理は、定められたルールに沿って進める私的整理です。会社が金融機関と個別に返済の相談をしているだけで、同じ要件を満たすと判断しないでください。
利用できるかは、会社と保証人の状況を合わせて確認します。個人の財産をどう扱うかも、ガイドラインを使うという言葉だけでは決まりません。経営者本人の希望と、要件に基づく見通しを分けて考えます。
「保証を付けない要件」と「今ある保証を整理する要件」を混ぜない
これから借入に保証を付けないよう求める場面と、既存の保証債務を整理する場面では、確認する要件が異なります。
法人と個人の分離や財務基盤、適時の情報開示は、保証を付けない場面で示される要件です。既存の保証債務を整理する際には、先に述べた会社側の整理手続きなども確認します。
「経理を分ければ、今ある保証が消える」と理解すると、判断を誤ります。
保証に関して説明を受けるときは、次の点を記録してください。
- どの借入の保証を扱うのか
- 会社側でどの手続きを使うのか
- 金融機関の同意が必要な事項は何か
- 保証の扱いが決まる時点はいつか
家族に説明する際も、「制度が使えるか確認中」と「保証の扱いが決まった」を分けます。見通しを事実として伝えないことが、生活の準備にも役立ちます。
自宅を残したいという希望があるなら、所有者と担保の状況を早めに示します。希望を伝えることと、残せると判断することは別です。財産を動かす前に、法的な確認を受ける順序で進めてください。
費用は、専門家報酬と手続き中の資金を合わせて比較する
私的整理と法的整理の費用は、名称だけでは比較できません。専門家への報酬に加え、裁判所に納める費用と、結論が出るまでの営業資金を分けて見積もります。
私的整理でも、合意までの資金と資料作成の負担がある
裁判所を使わないから費用がかからない、とは考えないでください。弁護士などへの報酬や、計画を検討するための調査費用が生じる場合があります。
金額は、依頼の範囲や会社の状況によって変わります。弁護士報酬には全国一律の報酬基準がありません。「私的整理ならいくら」と、根拠のない相場で予算を決めることは避けたいところです。
見積書では、支払う時期も確認します。
- 着手時に必要な金額
- 資料調査や計画作成の対象範囲
- 合意した場合の追加報酬
- 方針変更時に生じる追加費用
計画を作っている間も、営業を続ければ給与や仕入代金が発生します。専門家の報酬が予算内でも、合意までの資金が不足することはあります。
資金繰り表には、手続き関連の支払いも入れてください。支払時期が未定の項目は、未定のまま見えるように残します。見積書の総額だけ比べるより、資金不足になる時点をつかみやすくなります。
法人破産の裁判所費用は、弁護士費用と別に用意する
東京地方裁判所の令和8年版資料では、法人の自己破産の申立手数料は1,000円です。弁護士を代理人とする管財事件では、予納金は最低20万円に法人1件あたり16,264円が加わります。出典は同裁判所「破産手続の費用一覧」、2026年1月1日版、2026年8月20日確認です。
同資料の表記は「法人1件につき」です。加算額の使途を独自に決めつけず、裁判所に納める費用として把握します。
同じ東京地方裁判所の資料では、自己破産申立ての予納郵券は4,950円です。大型合議事件では6,000円とされています。いずれも2026年1月1日版、2026年8月20日確認の金額で、事案に応じて変更されます。
本人申立てや債権者申立ての管財事件には、別の基準があります。全国の裁判所や、すべての申立てに同じ額が当てはまるわけではありません。
さらに弁護士費用が必要です。会社と社長個人の両方を整理する場合には、それぞれの費用を確かめます。裁判所費用の一部を見て「この金額だけあれば足りる」と判断しないでください。
払えない場合は、費用を隠さず資金計画に組み込む
手続きの費用を用意できない場合、申立てや準備が進めにくくなるおそれがあります。費用が払えないから債務がなくなる、という扱いにはなりません。
相談時には、支払える金額と支払える時期を伝えます。会社の資金を使える範囲や、個人側で必要な費用は、依頼先の弁護士に確認する事項です。
費用を残すためにも、個人資金の投入や資産処分を独断で急がないでください。 特定の相手だけへの返済も、後の整理に影響する場合があります。
事業を譲る選択肢があるなら、譲渡代金と残る支出も比べます。あさひ国際会計株式会社は成功報酬のみで、着手金はありません。報酬を成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは2026年8月11日に確認した当社の報酬条件です。
この説明は当社のM&A仲介報酬についてのものです。別途依頼する弁護士の費用や、会社の整理費用まで含めた説明ではありません。譲渡後に残る債務も含めて、使えるお金を見積もります。
M&Aは、私的整理・法的整理と組み合わせて事業を残す選択肢
M&Aは、事業や会社を引き継ぐ方法です。債務を整理する手続きとは役割が異なり、私的整理や法的整理と組み合わせる場合があります。
会社を閉じる判断と、事業を引き継ぐ判断を分ける
経営者が引退したい場合でも、取引先との関係や従業員の技術に価値が残っていることがあります。買い手のもとで事業が続くなら、経営者自身が再建を担い続ける以外の道を検討できます。
ただし、引継ぎには資金と時間が要ります。営業を止めた後では、人材や顧客との関係が失われる可能性もあります。廃業を決めてから買い手を探す順序だけに絞らず、残せる事業の確認を並行させます。
中小企業庁の中小M&Aガイドライン第3版は、事業を別会社へ移す第二会社方式にも触れています。事業譲渡等の後に、元の会社を特別清算などで整理する例が示されています。
出典は中小企業庁「中小M&Aガイドライン第3版」、2024年8月公表、2026年8月確認です。中小企業庁の掲載ページで確認できます。
事業を移せば残った債務が消える、という意味ではありません。引き継ぐ事業と、元の会社に残る財産・債務の処理をつなげて設計します。
株式譲渡と事業譲渡では、借入と代金の行き先が違う
株式譲渡では会社の法人格が変わらず、会社の借入も会社に残ります。株式の代金は、原則として株式を売る株主が受け取るものです。売却代金がそのまま会社の返済原資になるとは限りません。
事業譲渡では、引き継ぐ財産などを選びます。譲渡代金は事業を売る会社が受け取りますが、残った債務の返済や整理も検討する必要があります。
→ 横にスクロールできます
| 比較する点 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 引き継ぐ対象 | 株式 | 選んだ事業・財産 |
| 法人格 | 同じ会社が続く | 売り手の会社は残る |
| 会社の借入 | 会社に残る | 承継条件を確認 |
| 代金の受け手 | 原則として株主 | 売り手の会社 |
事業譲渡では、雇用や取引契約をどのように引き継ぐかも確認します。従業員への説明は、引継ぎ先や条件が決まっている部分と、未確定の部分を分けておこないます。
家族にとっても、譲渡代金の額だけでは生活の見通しを立てられません。誰が受け取り、何の支払いに使うかまで確認して初めて、手元に残る資金が見えてきます。
詳しくは事業譲渡と株式譲渡の違いを比較|借入・連帯保証・従業員の行方をご覧ください。
安い価格で事業を移すだけでは、債務整理にならない
残る債権者を害すると知りながら事業を移す行為には、法的な問題が生じます。「別会社に事業だけ移せばよい」という発想で進めないでください。
会社法第23条の2には、一定の場合に、残った債権者が買い手へ履行を求める規定があります。請求の範囲に関する核心の文言は「承継した財産の価額を限度として」です。
買い手が債権者を害することを知らなかった場合の例外もあります。適用の判断には、取引の事情を踏まえた法的な確認が必要です。
譲渡価格の根拠と代金の使い道は、後から説明できる形で残します。親族や関係会社への譲渡でも、検討すべき点は省けません。
また、売り手と買い手が保証解除を約束しても、その合意だけで金融機関との保証契約は消えません。保証の解除や移行は金融機関等の判断によります。買い手の資力や、解除までの手順を契約面と実務面の両方から確かめます。
相談では、整理方法の名前より手元資金と希望を伝える
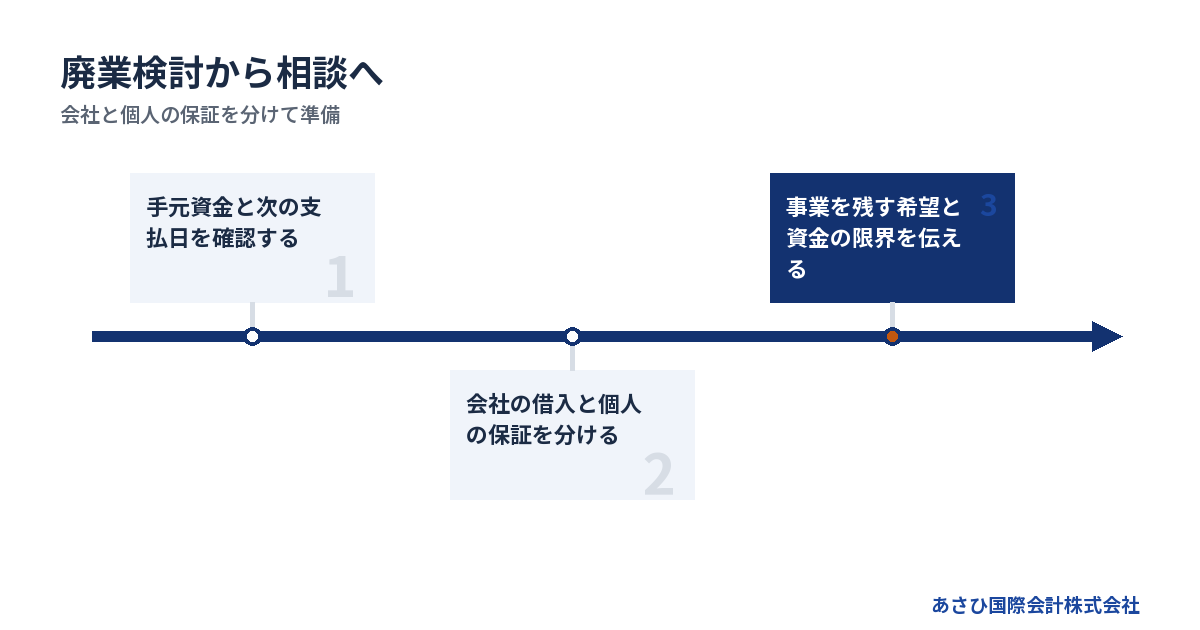
相談を始める時点で、私的整理か法的整理かを決めておく必要はありません。支払いが続く期間と、経営者が残したいものを伝えると、検討の優先順位がつきます。
資料は、会社・個人・事業の引継ぎに分けて用意する
最初から資料をそろえ切る必要はありません。手元にあるものと、見つからないものを分ければ、追加で確認する項目が分かります。
会社側では、直近の状態が伝わる資料を優先します。
- 決算書と直近の試算表
- 預金残高と今後の資金繰り表
- 借入残高と返済予定の資料
- 未払いと督促の分かる資料
個人側は、保証契約と担保関係の資料を分けて置きます。口頭で「全部保証していると思う」と伝えるより、契約ごとの確認につながります。
事業の引継ぎを検討するなら、残る仕事や従業員の状況も伝えてください。顧客との契約が続く見込みや、営業に使う設備の所有者が分かる資料も役立ちます。
数字が古い場合は、いつの時点かを明記します。月末の残高と今日の残高が違うこと自体は問題ではありません。古い数字を現在の数字として扱うことを避けます。
弁護士とM&A仲介会社の役割を確かめる
債務整理の法的判断や、代理人としての債権者交渉は、依頼した弁護士が扱う領域です。経営者本人がおこなう協議も含め、誰が窓口を担うかを決めます。
一方、M&A仲介会社は、買い手候補の探索や事業価値の整理、譲渡条件の設計を担います。あさひ国際会計株式会社の債権者協議に関する役割は、資料整備などの後方支援です。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
当社は、金融機関に示す事業価値の説明資料を作成します。資金繰りや譲渡条件も整理し、ご本人の協議に必要な判断材料を整えます。
役割分担は、依頼前に確かめられます。
- 法的な判断を誰が担うか
- 債権者との交渉を誰が担うか
- 買い手候補の調査を誰が担うか
- それぞれの報酬に何が含まれるか
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。経営者の希望と会社の状態を共有し、必要な役割がそろう形で進めます。
当社への初回相談では、廃業の迷いもそのまま話せる
「会社は続けたいが、自分は退きたい」「保証が怖くて廃業を決められない」。まだ整理されていない気持ちも、相談の出発点になります。
あさひ国際会計株式会社では、再生型M&Aの仲介を扱っています。連帯保証の解除を見据えたスキームの提案と、事業を引き継ぐ選択肢の検討が専門です。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
初回相談では、支払いの状況からお伝えください。事業を譲る見込みがある場合も、法的整理の準備を並行すべきか、役割を分けて検討します。M&Aの成約を前提に、他の準備を止める進め方は避けます。
廃業そのものを迷っている方は、詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。無料相談では、資料が不足している段階でも、分かる範囲の情報からお話を伺います。
私的整理と法的整理の違いを、目前の支払いと判断期限に落とし込む
私的整理と法的整理の違いを理解しても、選べずに立ち止まることはあります。破産を考えるほど切迫しているなら、比較の結果を行動につなげたいところです。手続きの名前に加え、何をいつまでに確かめるかを整理してみてください。
「私的整理から試す」と決める前に、待てる条件を確認する
裁判所を使うことへの怖さから、私的整理を先に選びたくなるかもしれません。ただ、協議に使える時間は、希望だけでは延ばせないものです。合意までの支払いを支えられるかが、検討の出発点になります。
借入返済の条件を変えた想定だけでなく、変わらない想定も残します。入金が遅れた場合も比べれば、計画が何に依存しているか見えやすくなるでしょう。相手の回答を待つ間の資金不足も、相談時に伝えたい情報です。
- 条件変更なしで払える日を確かめる
- 回答待ちの事項と相手を記録する
- 合意が遅れた場合の不足額を示す
「相談中だから待てる」と考えるより、回答と資金の両方で見直す方法が考えられます。私的整理を検討しながら、別の手続きの準備を相談する余地もあります。
提案の違いは、結論より前提をそろえて比べる
相談先によって提案が違うと、「何を信じればよいのか」と不安になりがちです。まずは、各提案が同じ資料をもとにしているか確認してみてください。古い預金残高や未確定の売却代金を使うと、見通しが変わる場合があります。
私的整理を提案されたら、合意を見込む根拠を尋ねます。法的整理の提案では、選ぶ手続きと事業への影響を確認するとよいでしょう。どちらも、費用を支払う時期までそろえると比較しやすくなります。
弁護士などの専門家には、得意分野の違いがあります。状況によっては法的整理が適切な場合もあります。希望に合う結論かどうかに加え、前提と見通しの説明を確認したいところです。
続ける条件と、方針を見直す条件を同じ紙に残す
私的整理を進める場合も、見直す条件を決めておくと判断を共有しやすくなります。「話し合いが進んでいる」という感触だけでは、継続の根拠が曖昧になりがちです。次に何が確認できれば進めるのか、相談先と書き出してみてください。
- 合意の見込みを確かめる日を決める
- 入金が遅れたときの対応を相談する
- 手続き費用を含む残高を確認する
- 方針を見直す条件を共有する
これは法定の期限を設定するものではなく、判断の先送りを防ぐための準備です。新しい情報が出たら、金額だけでなく日付も更新するとよいでしょう。見直し条件に近づいた場合は、当初の予定を待たず相談することが考えられます。
会社と個人で、未確定の事項を分けて持ち帰る
相談後は、会社の整理方針と個人の保証の見通しを別々に記録します。事業を残せる可能性があっても、生活の見通しまで決まったとは限らないためです。「確認済み」と「回答待ち」を分けるだけでも、家族への説明に役立つでしょう。
当社は、資料整備や譲渡条件の設計で、ご本人の協議を支える立場です。交渉は経営者ご本人と、必要に応じて依頼する弁護士等の専門家が主体となります。状況によっては法的整理が適切な場合もあります。
判断を急ぐときほど、相談の最後に次の確認事項を残してみてください。誰が何を調べ、いつ連絡するかが見えれば、比較を具体的な準備につなげやすくなります。
よくある質問
私的整理なら取引先や従業員に知られず進められますか?
公表を伴わずに進められる場合はあります。ただし、関係者全員に知られず終えられるとは限りません。契約上の通知や、雇用・営業への影響に応じた説明も必要です。誰にいつ伝えるかを決め、未確定の内容を約束しない形で進めます。
私的整理で合意できなかったら、そのまま法的整理へ移れますか?
法的整理への移行を検討できますが、私的整理が不成立になっただけで手続きが始まるわけではありません。申立ての要件や資料、費用の準備が必要です。合意が難しくなってから資金を探す事態を避けるため、移行する条件と残す資金を先に弁護士と確認します。
法的整理をすると、経営者の連帯保証もなくなりますか?
会社の法的整理だけで、経営者の保証債務まで自動的に解消されるわけではありません。保証契約の内容と個人の財産・債務を確認し、個人側の対応を検討します。経営者保証に関するガイドラインの利用も、会社側の手続きなどの要件を満たすか確認が必要です。
廃業を決めていても、M&Aを検討する意味はありますか?
経営者が退く方針でも、引き継げる事業があれば検討する余地があります。従業員の働く場や取引の継続につながる可能性があるためです。ただし、買い手の見込みだけで営業資金が補われるわけではありません。資金が続く期間の中で、譲渡と会社の整理を組み合わせられるか確かめます。
私的整理と法的整理の違いが分かっても、選べないときはどうすればよいですか?
次の支払日と使える残高を示し、各案が成立する条件を相談するとよいでしょう。私的整理の合意を待てる資金があるか、法的整理の準備を並行すべきかを確認します。弁護士には法的な要件を確かめ、会社と個人の保証を分けて見通しを整理してください。状況によっては法的整理が適切な場合もあります。
まとめ
手元資金と次の支払日を確認し、会社の借入契約と個人の保証契約を分けて用意してください。廃業を迷っている段階でも、無料相談で「いつ資金が不足しそうか」「事業を残したいか」を伝えるところから始められます。
▶ 関連資料:『会社の終わり方をめぐる言葉を、使い分ける』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『自己破産しないで、会社をたたむ・事業を譲る方法』(全17ページ)(無料)
あわせて読みたい
- 私的整理にかかる期間を左右する条件と、廃業資金が尽きるまでに決めたいこと
- 私的整理と倒産の違いは「手段」と「状態」―廃業と連帯保証を切り離して考える
- 私的整理と民事再生の違いがわかる比較表と、廃業・連帯保証をめぐる判断軸
- 私的整理と法的整理の違いは合意の仕組みにある―廃業と連帯保証を考える社長へ
- 廃業と閉店の違いを整理する|店を閉めても残る借入と経営者保証、その後の判断
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月1日