


目次
この記事の対象と結論
第二会社方式とは、採算性のある事業を新会社などへ移し、旧会社に残る債務を整理する事業再生の考え方です。会社全体をそのまま救うのが難しくても、事業、雇用、取引関係を残せる可能性があります。
ただし、単に資産を新会社へ移して借入を旧会社に残す方法ではありません。適正な対価、債権者への説明、移転手続き、旧会社の処理が一体となります。経営者の連帯保証も自動では外れません。
銀行交渉中であれば、今後30日ほどの資金繰りを確認しながら、第二会社方式、再生型M&A、民事再生、破産・清算を比較する段階です。会社の出口を先に決めず、事業価値と保証債務を分けて検討することが出発点になります。
第二会社方式とはどのような仕組みか
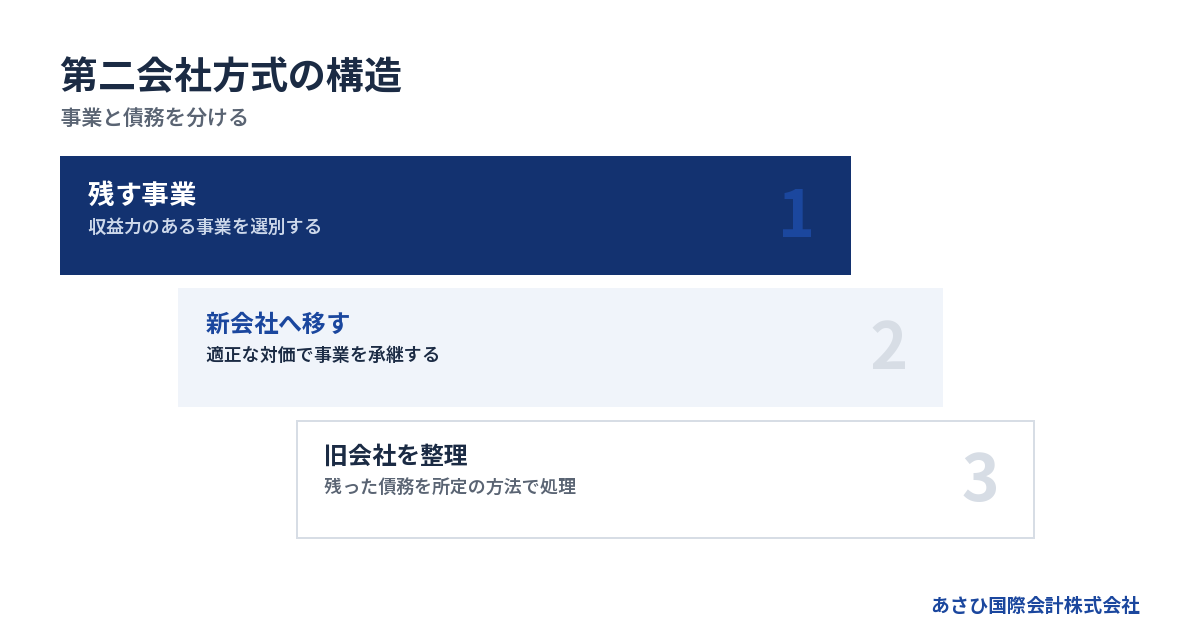
事業と債務を分けて考える再生手法
第二会社方式は、会社の中にある「残せる事業」と「旧会社で整理する債務」を分ける方法です。会社法に「第二会社方式」という名称の手続きがあるわけではありません。事業再生の実務で使われる呼び名です。
基本的な構造は、次のようになります。
1. 継続価値のある事業を選別する
2. 新会社や譲受会社へ事業を移す
3. 移転対価を旧会社が受け取る
4. 旧会社の債務を所定の方法で整理する
移す対象には、設備、在庫、契約、従業員、顧客との関係などが含まれます。ただし、契約や許認可がそのまま移るとは限りません。相手方の同意や行政上の手続きが必要になる場合があります。
旧会社に借入が残るからといって、借入を消せるわけではありません。旧会社が受け取った譲渡代金も、債務の処理に関係します。財産の移転価格が不適切なら、債権者を害する取引と見られるおそれもあります。
新会社は経営者が設立する場合と第三者が担う場合がある
「第二会社」という言葉から、同じ経営者が別会社を設立する形だけを想像するかもしれません。しかし、実務上の形は一つではありません。
旧会社の経営者や関係者が新会社を設立し、事業を引き継ぐ形があります。一方で、第三者の買い手が運営する会社へ事業を譲る形もあります。後者は再生型M&Aと重なる場面が多いでしょう。
経営者自身が新会社を担う形では、事業への理解を生かしやすい反面、資金調達や取引の公正さが問われます。第三者へ譲る形では、買い手の資金力や運営力を活用できる可能性があります。ただし、譲渡条件や雇用の扱いを詰める必要があります。
詳しくは再生型M&Aとは?通常M&Aとの違いと対象企業を解説をご覧ください。
旧会社は譲渡後も処理を終える必要がある
事業を移した後も、旧会社そのものは残ります。借入、買掛金、未払い費用なども、契約上の移転がなければ旧会社に残るのが基本です。
そのため、第二会社方式では「事業を移した後に旧会社をどう処理するか」まで設計します。選択肢には、債権者との合意に基づく整理や、破産、特別清算などが考えられます。どの方法が適するかは、資産、債務、債権者構成によって変わります。
特別清算は、すでに解散して清算中の株式会社を対象とする手続きです。会社法510条は、清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合を定めています。
一方、破産は財産を適正かつ公平に清算するための手続きです。破産法1条は、債務者の経済生活の再生機会を確保することも目的に含めています。破産を避けることだけを優先せず、旧会社に適した処理を見極める必要があります。
資産隠しや債務逃れとは異なる
第二会社方式は、価値ある資産だけを身内の会社へ安く移すための仕組みではありません。債権者に不利益を与える目的で財産を移せば、取引の効力や経営者の責任が問題になるおそれがあります。
検討時には、少なくとも次の点を説明できる状態が必要です。
- なぜ事業の切り離しが必要なのか
- どの資産や契約を移すのか
- 譲渡価格をどう算定したのか
- 譲渡代金をどう扱うのか
- 旧会社をどう処理するのか
安価な譲渡や、関係者だけに有利な条件は避けるべきです。第三者による評価や買い手候補の比較は、価格の妥当性を説明する材料になります。
事業を移す方法と法的な注意点
事業譲渡では資産や契約を個別に移す
事業譲渡は、事業に必要な資産や契約を選び、譲受会社へ移す方法です。残したい事業の範囲を調整しやすい一方、契約ごとの承継手続きが生じます。
会社法467条では、事業の全部または重要な一部を譲渡するとき、原則として株主総会の承認が必要です。「重要な一部」の目安は、譲渡資産の帳簿価額が総資産額の5分の1を超える場合です。
取引先との契約、賃貸借契約、リース、雇用関係などは、それぞれ確認します。事業譲渡を決めただけで、すべてが一括して譲受会社へ移るわけではありません。
また、譲受会社が譲渡会社の商号を続けて使う場合にも注意が要ります。会社法22条1項により、譲受会社が旧会社の事業から生じた債務を負う場合があるためです。
同条2項には、責任を負わない旨の登記や通知に関する定めがあります。個別案件への適用は、依頼者が委任する弁護士等の専門家と確認する必要があります。
会社分割では権利義務を承継させる
会社分割は、事業に関する権利義務の全部または一部を、別の会社へ承継させる仕組みです。既存会社へ承継させる吸収分割と、新設会社へ承継させる新設分割があります。
会社法2条29号は吸収分割、同30号は新設分割を定義しています。事業譲渡と違い、分割契約や分割計画に基づいて権利義務を承継させる点が特徴です。
ただし、「会社分割なら債務だけを旧会社に置いていける」と考えるのは危険です。吸収分割で残存債権者を害することを知っていた場合、会社法759条4項により、承継会社へ請求できることがあります。
新設分割では会社法764条4項が問題になります。残存債権者を害することを知って新設分割をした場合、承継財産の価額を限度に、新設会社へ履行を請求できると定めています。
吸収分割の規定には、承継会社が事情を知らなかった場合の但書があります。新設分割の規定には同じ但書がありません。第二会社方式で新設分割を使うなら、この違いを踏まえた設計が欠かせません。
許認可と契約の承継は先に確認する
許認可事業では、会社を分ける手続きだけで営業を継続できるとは限りません。新規取得が必要な業種もあれば、一定の認可を受けることで地位を承継できる業種もあります。
たとえば建設業法17条の2では、許可に係る建設業の全部を譲渡する場合が定められています。譲渡人と譲受人があらかじめ認可を受ければ、譲渡日に建設業者としての地位を承継します。
大臣許可なら国土交通大臣、知事許可なら都道府県知事が認可を担います。条文上の対象は建設業の全部の譲渡です。一部譲渡の扱いを同じと考えることはできません。
許認可の空白が生じれば、譲渡後に事業を続けられないおそれがあります。次の項目は、候補となる手法を決める前に確認します。
- 営業に必要な許認可
- 主要取引先との契約
- 店舗や工場の賃貸借
- 車両や設備のリース
- 従業員の雇用関係
- 商号や知的財産の扱い
譲渡価格は事業価値の説明材料になる
第二会社方式では、譲渡価格の決め方が大きな論点です。簿価だけで決めるのではなく、資産の時価や将来の収益力などを踏まえて検討します。
価格が低すぎると、旧会社の債権者が受け取れる原資を減らすことになります。高すぎれば、新会社の資金繰りを圧迫しかねません。そのため、価格と支払条件の両方を確認します。
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の会社もありました。事業の価値と旧会社の財務状態を分けて見ることで、債務超過でも買い手がつく可能性はあります。
一方で、事業価値が乏しい場合や、譲渡後の採算が見込めない場合もあります。第二会社方式を選べるかどうかは、会社の名前ではなく、引き継ぐ事業の中身から判断します。
第二会社方式とほかの選択肢を比較する
再生型M&Aとの違い
再生型M&Aは、財務上の問題を抱えた会社や事業を第三者へ引き継ぐ手法です。第二会社方式と組み合わせる場合もありますが、両者は同じ意味ではありません。
第二会社方式は、事業と債務を分ける再生の構造を指します。再生型M&Aは、第三者への譲渡を通じて事業承継を進める取引です。
経営者自身が新会社を運営する形なら、M&Aを伴わない場合があります。第三者へ事業を譲る形なら、再生型M&Aとして進む可能性が高くなります。
民事再生との違い
民事再生は、裁判所の関与のもとで再生計画を定める法的手続きです。民事再生法1条は、債権者の多数の同意と裁判所の認可を得て、事業または経済生活の再生を図ることを目的としています。
民事再生では、会社を存続させながら債務を整理する方法があります。再生手続きの中で事業譲渡をおこなうことも考えられます。
第二会社方式は実務上の呼び名であり、裁判手続きそのものではありません。私的な協議の中で進める場合も、法的手続きと組み合わせる場合もあります。
破産・清算との違い
破産や清算は、旧会社を処理する場面で第二会社方式と関係します。ただし、目的と対象が異なります。
→ 横にスクロールできます
| 選択肢 | 主な目的 | 事業の扱い | 裁判所 |
|---|---|---|---|
| 第二会社方式 | 事業を切り分ける | 別会社へ移す | 形により異なる |
| 再生型M&A | 第三者へ承継 | 譲渡して継続 | 通常は関与なし |
| 民事再生 | 債務と事業を再建 | 継続や譲渡 | 関与あり |
| 破産 | 財産を清算 | 廃止や事前譲渡 | 関与あり |
破産を選んだから、事業承継の余地がすべて失われるとは限りません。申立て前に適正な手続きで事業譲渡を検討する場合もあります。
反対に、M&Aへ進めば法的整理を避けられるとも限りません。事業譲渡後の旧会社に債務が残れば、破産や特別清算が適切な場合もあります。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
選択肢を分ける四つの判断軸
どの方法を選ぶかは、次の四つを分けて考えると整理しやすくなります。
1. 事業単体で利益を出せるか
2. 引き継ぐ経営主体がいるか
3. 譲渡まで資金が持つか
4. 債権者へ条件を説明できるか
事業に収益力があっても、譲渡までに資金が尽きると選択肢が狭まります。資金が残っていても、許認可や契約を引き継げなければ事業継続は困難です。
自社運営にこだわるか、第三者への譲渡も認めるかでも候補は変わります。従業員の雇用を優先するなら、買い手候補の運営方針も確認対象です。
連帯保証・従業員・取引先はどうなるのか
連帯保証は事業移転だけでは外れない
会社の借入に経営者が連帯保証をしている場合、事業を新会社へ移しただけで保証が消えるわけではありません。旧会社の債務が残れば、保証契約も別途扱う必要があります。
民法454条により、連帯保証人には催告の抗弁と検索の抗弁がありません。そのため、主債務者への請求を先に求めたり、会社財産への執行を先に求めたりできない立場です。
まず確認したい資料は次のとおりです。
- 金銭消費貸借契約書
- 保証契約書や保証書
- 借入残高の一覧
- 担保設定の資料
- 信用保証協会付き融資の資料
経営者保証に関するガイドラインには、一定の要件を満たす場合に、保証解除や保証債務の整理を求める枠組みがあります。ただし、利用できるかは個別事情によります。
詳しくは経営者保証ガイドラインが使える条件とはをご覧ください。
保証解除には金融機関の同意が前提になる
第三者への事業譲渡や株式譲渡をおこなっても、金融機関が同意しなければ連帯保証は残り得ます。譲渡契約だけで金融機関との保証契約を書き換えることはできません。
M&A支援機関協会は、2025年1月1日施行の自主規制ルールで、最終契約書の草案作成時に、経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことを定めました。譲受け事業者の資力調査や、成立後のリスク説明も追加されています。
また、特定事業者リストは2024年10月1日に始まった別の仕組みです。M&A取引の実行日から60営業日以内に保証が解除されない場合、不適切な譲受け事業者として掲載対象になり得ます。
これらは買い手側の行動を律する業界上の枠組みです。金融機関による保証解除の判断そのものを置き換える制度ではありません。
当社では、これまで成約に至った案件のいずれも、連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
従業員の雇用は移転方法で扱いが変わる
従業員を新会社へ移す方法は、事業譲渡と会社分割で異なります。事業譲渡では、雇用契約の承継について従業員本人の同意が論点になります。
会社分割では、承継する事業と労働契約の関係を整理します。どの従業員がどの事業に従事しているか、賃金や勤続年数をどう扱うかも確認対象です。
経営者が早い段階で全従業員へ計画を話すと、未確定情報が広がることがあります。一方、説明が遅すぎれば不信感を招きます。
説明の時期と内容は、次の順序で整理します。
1. 承継対象となる事業を決める
2. 雇用条件の案を整える
3. 説明責任者を決める
4. 個別の意思確認を進める
従業員にとっては、会社名よりも、勤務場所、給与、勤続年数、業務内容が切実です。雇用を残す目的があるなら、譲渡条件の一部として具体化します。
取引先には継続条件を説明できるようにする
取引先との契約を新会社へ移すには、契約上の地位の移転や新契約が必要になることがあります。経営者同士の合意だけで済むとは限りません。
主要取引先への説明では、次の点が問われます。
- 誰が事業を運営するのか
- 納品やサービスは続くのか
- 売掛金や買掛金を誰が負うのか
- 契約条件は変わるのか
- 問い合わせ先はどこになるのか
取引先への説明が早すぎれば、信用不安を広げるおそれがあります。遅すぎれば、契約承継が間に合わない可能性もあります。金融機関、買い手候補、主要取引先への説明順序を事前に組み立てます。
銀行交渉中の30日で整理すること
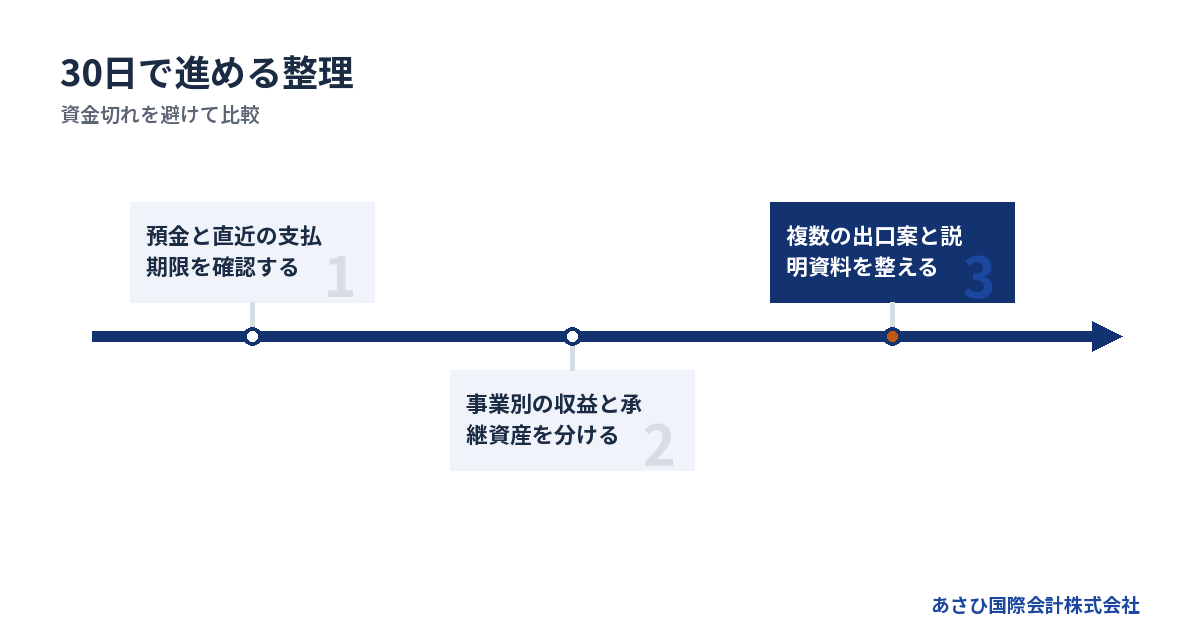
最初の数日で資金繰りの期限を確認する
銀行交渉中に最初に見るのは、決算書上の債務超過額だけではありません。いつ、何の支払いが不足するのかを確認します。
少なくとも次の支払予定を一覧にします。
- 給与と社会保険料
- 仕入代金と外注費
- 家賃とリース料
- 借入金の元利返済
- 税金や公共料金
預金残高に売掛金の入金予定を加え、支払予定を差し引きます。希望的な売上見込みは分けて表示してください。
この作業により、検討に使える日数が見えます。30日あると思っていても、給与支払日までの資金が不足するなら、実際の期限は短くなります。
一週間程度で事業価値を切り分ける
次に、会社全体ではなく事業ごとの収益と資産を確認します。赤字部門と黒字部門が混在している会社では、全社の数字だけでは判断できません。
整理する項目は次のとおりです。
- 事業別の売上と粗利益
- 主要顧客への依存度
- 必要な設備と在庫
- 許認可の有無
- 承継したい従業員
- 解約しにくい契約
買い手は、過去の赤字だけを見ているわけではありません。事業を引き継いだ後に利益を出せるかを見ます。経営者個人との関係だけで成り立つ売上は、承継後に減る可能性も織り込みます。
当社が支援して成約した案件では、財務概要が残る9件のおよそ3分の2が債務超過でした。売上4,000万円規模の小規模な会社も対象になっています。規模の大小だけで可否は決まりません。
二週間程度で複数案を並べる
第二会社方式だけを前提に資料を作ると、ほかの出口を見落とします。少なくとも、以下の案を同じ条件で比べます。
- 自社で改善を続ける案
- 第三者へ会社全体を譲る案
- 事業だけを譲る案
- 民事再生を使う案
- 破産や清算を選ぶ案
比較するのは、経営者の希望だけではありません。資金が持つ期間、従業員への影響、債権者への返済原資、保証債務の処理を並べます。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。
第二会社方式を含む計画には、会計、法務、M&Aの論点が重なります。法的手続きや債権者との法律上の調整は、依頼者が委任する弁護士等の専門家が担います。
金融機関に示す資料と説明の筋道を整える
金融機関との協議では、「返済が苦しい」という事実だけでなく、現状と選択肢を資料で示します。
準備したい資料は次のとおりです。
1. 直近の決算書と試算表
2. 月ごとの資金繰り表
3. 借入と担保・保証の一覧
4. 事業別の損益資料
5. 事業移転後の収支計画
6. 譲渡価格の考え方
説明の筋道は、事業を移す理由、旧会社に残る財産、債務の処理案へとつなげます。譲渡代金がどこへ入り、何に使われるかも曖昧にしないことです。
あさひ国際会計株式会社は、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な交渉が必要な場面では、依頼者が委任する弁護士等と役割を分けて進めます。
よくある質問
第二会社方式を使えば借金は新会社へ移らないのですか
事業譲渡では、譲受会社が引き受けると合意した債務を除き、旧会社に債務が残る形が考えられます。ただし、商号続用による責任や、債権者を害する取引への規制があります。会社分割では、計画に従って権利義務が承継されます。債務を自由に置いていける制度ではありません。
自分が新会社の社長を続けることはできますか
経営者が新会社を担う構成もあります。ただし、新会社の資金調達、譲渡価格の公正さ、取引先の理解などが課題になります。旧会社の経営者や関係者へ安く資産を移したと見られないよう、価格と手続きを客観的に説明できることが必要です。
第二会社方式なら自己破産を避けられますか
会社の事業を残せても、経営者個人の連帯保証が残る場合があります。保証解除や保証債務の整理には、金融機関の同意や個別の手続きが関係します。個人破産を避けられるかは、保証額、個人資産、債権者との協議によって変わります。状況によっては法的整理が適切な場合もあります。
相談時に何を用意すればよいですか
直近の決算書、試算表、資金繰り表、借入一覧、保証契約書、担保資料をご用意ください。事業別の売上や粗利益、従業員数、許認可、主要契約も分かる範囲で整理します。資料がすべてそろっていなくても、手元にある範囲から確認できます。
まとめ
第二会社方式とは、採算性のある事業を新会社や譲受会社へ移し、旧会社の債務を別に整理する再生手法です。会社法上の固有の手続名ではなく、事業譲渡や会社分割などを組み合わせる実務上の呼び名です。
事業を残せる可能性がある一方で、次の論点を同時に扱う必要があります。
- 譲渡価格の妥当性
- 許認可と契約の承継
- 従業員の雇用
- 旧会社の債務整理
- 経営者の連帯保証
- 金融機関への説明資料
銀行交渉中であれば、最初に資金が持つ期限を確認してください。そのうえで、第二会社方式、再生型M&A、民事再生、破産・清算を同じ条件で比較します。
あさひ国際会計株式会社は、再生型M&Aの仲介と、連帯保証の解除を見据えたスキームのご提案を専門としています。相談は無料で、着手金はありません。成約時の報酬は譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。
平日の営業時間内のご連絡には最短当日に対応します。支払いまでの時間が短い場合は、資料がそろうのを待たず、現在の預金残高と次の支払日が分かる状態でご相談ください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年8月31日