


目次
この記事の対象と結論
フランチャイズの売却は、本部の承認条件と資金が続く期限を確かめ、借入・連帯保証の扱いまで含めて進める必要があります。買い手との価格合意だけでは、撤退後の負担は決まりません。
借入を個人で保証し、資金繰りが苦しい。廃業も考える一方で、事業を引き継ぐ道があれば残したい。そうした経営者が90日以内の譲渡を検討するなら、契約確認と資金の整理を並行して始めます。
ビジネスインキュベーションを、事業の育成・成長支援という意味で捉えると、売却後の改善計画にもつながります。ただし、改善への期待と、目前の支払いに使えるお金は別です。本部承認、譲渡の実行、連帯保証の解除は、それぞれ確認する手続きです。
ビジネスインキュベーションは売却のどこに関わるのか
事業を育てる支援は、引き継いだ後の経営計画に関わります。売却手続きでは、その計画を誰が担い、必要な資金をどう用意するかまで具体化します。
検索した言葉と、依頼する業務を分ける
「フランチャイズ ビジネス インキュベーション 売却」と調べても、知りたい内容は同じとは限りません。加盟店の譲渡先を探したいのか、経営改善も含めて相談したいのかで、依頼する仕事が変わります。
特定の名称を見て検索した場合も、その名称だけで支援内容を判断しないことです。本記事では、特定の事業者のサービスや成約条件は扱いません。事業の育成支援という意味で整理します。
最初の相談では、次の希望を分けて伝えると話が進みます。
- 加盟店の運営を引き継いでほしい
- 会社全体の売却を検討したい
- 借入と連帯保証の扱いを整理したい
- 売却まで営業を続ける資金を把握したい
紹介だけを頼む場合と、譲渡条件の設計まで頼む場合では、必要な資料も契約内容も変わります。業務の範囲を先にそろえましょう。
改善の余地と、売却まで待てる時間は別
買い手が人員や運営方法を見直せば、収益が改善する可能性はあります。ただし、その効果が出るまで、売り手が支出を負担し続けられるとは限りません。
期限から考えます。次の給与や賃料の支払日に資金が足りないなら、長期の育成計画だけで判断を先送りするのは難しい状況です。
改善案を見るときは、次の条件を確かめてください。
- 改善に必要な支出は誰が負担するか
- 効果が出るまで営業を続けられるか
- 本部の承認が必要な変更はあるか
- 計画が遅れた場合の方針は決まるか
買い手の計画には、引継ぎ直後に実行できる内容と、条件が整ってからの内容があります。その区別がない計画を、そのまま売却価格や返済原資の根拠にしないようにします。
加盟店の売却と本部事業の売却を混同しない
加盟店が検討する譲渡では、自社が契約上使える権利の範囲を確かめます。ブランドの所有権まで売れるという前提では進められません。
店舗の設備を所有していても、看板や営業システムの利用には別の条件がありえます。店舗にあるものをまとめて「営業権」と呼ぶだけでは、何を引き渡すのか曖昧なままです。
本部事業そのものを売る場合は、加盟店との契約やブランドの権利も検討対象になります。加盟店を売る場合とは、調べる範囲が異なります。
まず、自社の立場を明記してください。法人が加盟しているのか、経営者個人が契約しているのかも確認します。法人の株式を売っても、個人名義の契約が同時に動くとは限らないためです。
フランチャイズ売却は本部と関連契約の確認から始める
譲渡できる範囲は、加盟契約だけでなく、店舗や設備に関する契約にも左右されます。買い手を募る前に、必要な承認と条件変更の可能性を整理します。
本部に確かめるのは承認の可否と条件
加盟契約に譲渡の制限がある場合は、その条項に沿った対応を検討します。株主や代表者の変更についても、届出や承認の定めがないか確認してください。
見るのは契約書の表題だけではありません。追加の覚書や更新時の合意に、別の条件が置かれている場合もあります。
本部へ確認する事項は、次のようにまとめられます。
- 加盟契約の引継ぎを認める条件
- 株主や代表者の変更に関する扱い
- 買い手に求める審査資料
- 未払金や保証金の精算方法
担当者の前向きな返答と、正式な承認は分けて扱います。条件付きの回答なら、何を満たせば承認されるのかを書面で確かめます。
本部との契約に争いがある場合は、依頼する弁護士が法的な論点を扱います。仲介会社が資料を整理する役割と、紛争への対応は区別してください。
賃貸借・設備・システムは契約ごとに確認する
本部が承認しても、店舗を同じ条件で使い続けられるかは別の確認事項です。賃貸借契約の名義や、借主の変更に関する定めを読みます。
設備にも違いがあります。自社所有の備品と、リース・貸与されたものを一括して売却対象にすると、後から引き渡せないものが見つかりかねません。
契約ごとの一覧には、次の情報を記入します。
- 契約者と相手方の名称
- 使用している資産やサービス
- 名義変更や承継の条件
- 未払額と解約時の精算項目
予約や決済のシステムも対象です。営業に必要な契約が切り替わらないと、設備を渡せても運営が止まるおそれがあります。
引継ぎ日に間に合わない契約があれば、実行日を見直すのか、別の運用が可能かを検討します。使える見込みだけで、営業継続を約束しないことです。
株式譲渡と事業譲渡では確認の範囲が変わる
会社の株主が替わる株式譲渡では、会社自体は存続します。会社の借入も、その会社に残るのが基本です。契約の当事者が同じでも、株主変更に関する条項の確認は必要になります。
事業譲渡では、譲る資産や契約を選び、引継ぎの条件を個別に整理します。会社全体を売る場合より、対象を細かく決める作業が増えます。
→ 横にスクロールできます
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 売る対象 | 会社の株式 | 選んだ事業・資産 |
| 代金の受取先 | 売り手の株主 | 売り手の会社 |
| 加盟契約 | 変更条項を確認 | 承継条件を確認 |
| 借入・保証 | 別途扱いを確認 | 別途扱いを確認 |
個人事業には、会社の株式を売る方法は使えません。加盟契約の名義と運営主体を確かめてから、方法を比較します。
手法ごとの基本的な違いは、中小企業庁「中小M&Aガイドライン(第3版)」にも整理されています。中小企業庁の公表資料
社内承認と従業員への説明も日程に入れる
経営者が譲渡に合意しても、必要な社内手続きが残る場合があります。株式に譲渡制限があれば会社の承認を確認し、株主構成や定款も見直します。
株式会社の事業譲渡では、会社法467条に株主総会の承認に関する定めがあります。全部または重要な一部の譲渡が対象となり、法定の例外も含めて確認する必要があります。会社法
従業員への説明は、確定した内容と協議中の内容を分けます。引継ぎ先での雇用条件や、未払給与の扱いを曖昧にしたまま発表すると、不安を広げかねません。
詳しくはフランチャイズの営業権の譲渡で撤退を組み立てる|本部承認・売却代金・連帯保証をご覧ください。
売却価格より先に代金の使い道と不足額を計算する
売却額が決まっても、その全額を借入返済や生活費に使えるとは限りません。受取人と支払項目を分け、譲渡後に残る不足額まで計算します。
株主のお金と会社のお金を分ける
株式譲渡の代金は、原則として株式を売った株主が受け取ります。会社の預金に自動的に入るお金ではありません。
一方、会社がおこなう事業譲渡では、代金を受け取るのは会社です。社長がそのまま個人の生活費に使えるという整理にはできません。
資金表は、会社用と個人用に分けて作成します。会社の返済に個人の売却代金を充てる予定がある場合も、その資金移動の方法を別途確認してください。
会社用の表には、営業を続ける支出と譲渡に伴う精算を載せます。個人用の表では、納税資金と生活費、保証債務の扱いを整理する構成です。
受取人の区別がつけば、「売れたのに会社の支払いが足りない」という見落としを減らせます。
本部への精算と営業継続費用を入れる
譲渡の準備中も、給与や賃料などの支払いは続きます。売却代金が入る日より前に必要な支出は、手元資金で賄えるかを確認します。
本部への支払いも確認対象です。承継時の精算と契約終了時の精算では、適用される条件が異なる可能性があります。
資金表には、次の項目を分けて記載します。
- 譲渡までの給与と賃料
- 本部への未払金と精算額
- 設備や賃貸借の契約費用
- 税金と専門家への報酬
金額が未確定の項目は、空欄のままにしません。「見積待ち」と記し、確認相手と回答予定日を添えます。
買い手が見つかった場合の収支だけでなく、成約しなかった場合の支出も試算します。営業継続の判断を変える期限が見えていないと、譲渡準備に使える資金まで失うおそれがあります。
税金は売却額と利益を分けて考える
個人が株式を売った場合、売却代金の全額が課税される利益になるわけではありません。取得費や譲渡に要した費用を踏まえ、利益を計算します。
個人の株式等の譲渡益には、原則として20.315%の税率が適用されます。国税庁「株式等を譲渡したときの課税」による制度内容です。提示資料では2026年8月18日に確認されています。国税庁の解説
会社が事業を売る場合は、資産の譲渡益などを会社の所得として計算します。株主個人の税率を、そのまま会社の受取代金に当てはめることはできません。
消費税についても、譲渡対象ごとの検討が必要です。非課税取引の一般原則を当てはめると、土地や有価証券などの扱いを分けて確認します。国税庁「非課税となる取引」
納税額の試算は、依頼する税理士に確認します。価格を比較する段階から税負担を見込めば、手残りの見誤りを防ぎやすくなります。
譲渡代金で返し切れない場合も出口を設計する
事業を譲れても、売り手の会社に借入や未払金が残る場合があります。その返済をどう扱うかまで決めて、譲渡の可否を検討します。
事業の引継ぎ先が決まることと、会社・個人の債務が片付くことは別です。 売却後の会社を放置する前提で進めることは避けてください。
また、事業譲渡なら買い手が債務を負わない、と単純には整理できません。会社法22条には、譲渡会社の商号を使い続ける場合の責任が定められています。
同法23条の2には、残る債権者を害すると知って事業を譲った場合の規定もあります。適用には条件があるため、価格と代金の使い道を含めて法的な確認が必要です。会社法
返済不足が見込まれるときは、経営者本人と依頼する弁護士等が債務整理の方針を検討します。状況によっては、法的整理が適切な場合もあります。
連帯保証は借入先と契約ごとに解除を確認する
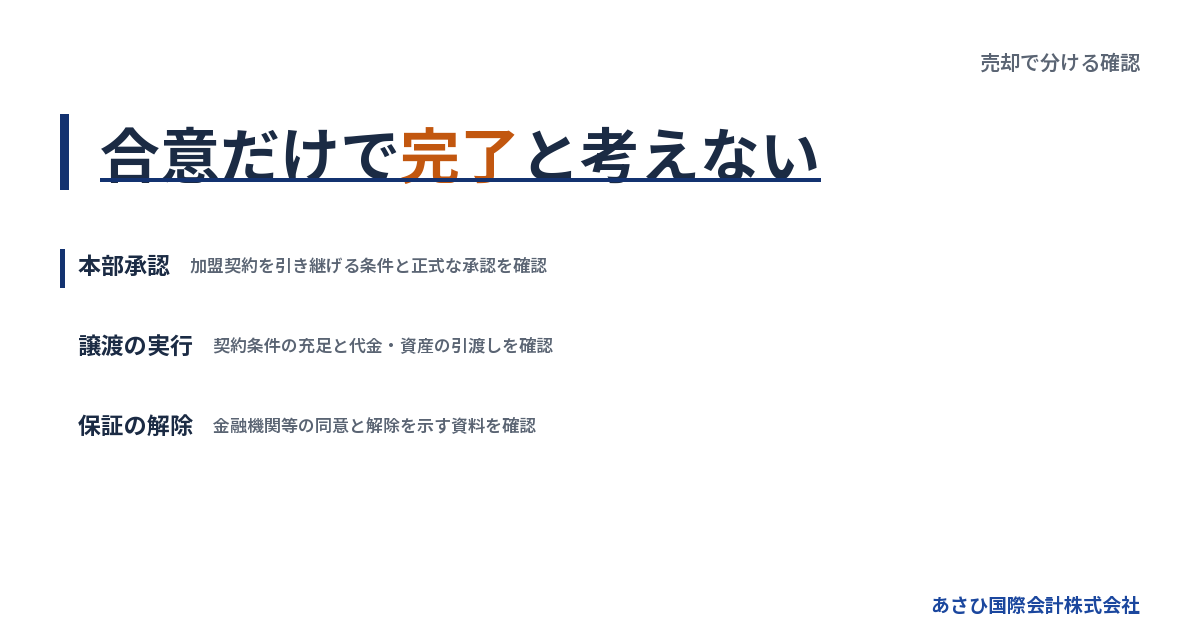
会社を売却しても、経営者の保証契約が自動的に消えるわけではありません。金融機関等の判断と、保証契約に応じた手続きが必要です。
銀行借入以外の保証も洗い出す
確認の出発点は、保証した記憶だけに頼らず、契約書を集めることです。銀行借入のほか、加盟契約や賃貸借などに個人保証が付いていないか調べます。
民法446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録も書面とみなされます。手元に写しがないだけで、保証が存在しないとは判断できません。民法
保証の一覧には、次の項目を置きます。
- 保証の相手方
- 対象となる会社の債務
- 保証人の氏名
- 保証の範囲と解除の確認状況
連帯保証には、通常の保証と異なる扱いがあります。民法454条により、催告の抗弁と検索の抗弁は認められません。「会社に請求してから」と求めることで、対応を先送りできる前提には立てないのです。
買い手の約束と金融機関の同意を区別する
買い手が「保証を引き受ける」と約束しても、その合意だけで金融機関との保証契約は変更されません。
最終契約で買い手の義務を定めることには意味があります。ただし、義務を定めた書面と、金融機関が解除したことを示す書面は、役割が異なります。
検討段階から、次の事項をそろえます。
- 解除または移行の対象となる保証
- 金融機関に提出する資料
- 買い手が担う手続きと期限
- 予定どおり進まない場合の対応
正式な手続きの時期は、金融機関の条件も踏まえて設計します。実行後に代表者変更の確認などが必要な場合もあるため、契約締結時点で完了までの流れを確認してください。
詳しくは会社を売却しても連帯保証が外れない理由と解除に向けた進め方をご覧ください。
ガイドラインによる検討も会社側の状況と結び付く
経営者保証に関するガイドラインには、保証の解除や保証債務の整理を検討する枠組みがあります。利用できるかは、会社と保証人の状況に応じた確認が必要です。
これから保証を付けない融資を検討する場面と、すでに負っている保証債務を整理する場面では、要件が異なります。会社と個人の資産を分ければ、それだけで既存の保証がなくなるという仕組みではありません。
保証債務の整理では、会社側の法的整理や準則型私的整理の状況も要件に関わります。対象債権者にとっての経済的な合理性なども含め、専門家が適用の見通しを検討します。
また、早期に再生や清算へ着手した場合には、「華美でない自宅等」を残存資産に含めることを検討する規定があります。ただし、回収見込額の増加などの条件があり、自宅が残ると約束する内容ではありません。全国銀行協会のガイドライン
協議する人と資料を整える人を明確にする
金融機関との協議は、経営者本人と、必要に応じて依頼する弁護士等が担います。相談先を選ぶときは、誰が何を担当するかを確かめてください。
あさひ国際会計株式会社は、再生型M&Aの仲介と後方支援を担います。金融機関との協議に必要な資料を整え、事業価値の説明資料を作成します。M&Aの条件設計を通じて、経営者ご本人の協議を支える役割です。
解除の見通しが立っていない段階では、未確認事項を明示します。「相談した」「買い手が了承した」「金融機関が同意した」を同じ進捗として扱わないことです。
家族が保証人になっている場合も、本人の保証と分けて確認します。社長の保証だけを整理して、別の保証契約を見落とさないようにしてください。
90日以内を目指すなら期限から逆算して並行する
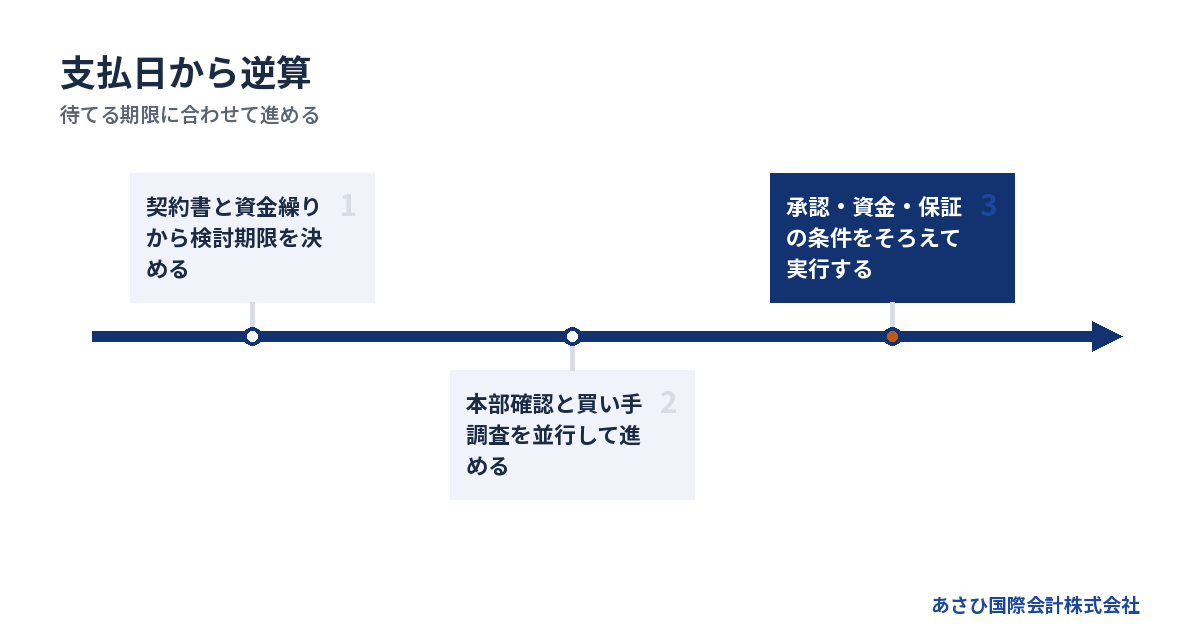
90日以内の譲渡を目指す場合も、最初に確かめる期限は自社の支払日です。本部承認や買い手調査を待てる期間に合わせ、作業を並行して進めます。
初動で資金が足りなくなる日を見えるようにする
預金残高だけでは、あとどのくらい営業できるかは分かりません。入金予定と支払日を並べ、日付ごとに残高を計算します。
入金予定には確かさの差があります。回収が遅れる可能性のある売掛金や、まだ合意していない売却代金は、使える現金と分けてください。
まず集める資料は次のとおりです。
- 直近の決算書と試算表
- 入出金予定を記した資金繰り表
- 借入明細と保証契約書
- 加盟契約書と関連する覚書
資料がそろっていない場合も、相談を止める必要はありません。欠けているものを示し、支払期限の近い項目から共有します。
売却の完了を待てない支払いが見つかった場合は、その時点で日程を組み直します。検討開始から90日間、待てるという意味ではありません。
本部確認と買い手候補への説明を組み合わせる
本部への確認をすべて終えてから買い手を探すと、時間を使い過ぎる場合があります。一方、承認条件が不明なまま具体的な譲渡を約束すると、話が戻るおそれがあります。
未確定事項を示して進めます。候補者には、承認取得が必要な点や、契約条件が変わる可能性を伝えます。
情報の開示も段階を分けます。
1. 匿名の事業概要で関心を確認する
2. 秘密保持の条件を定める
3. 必要な範囲で詳細資料を開示する
4. 譲渡条件と承認手続きを詰める
本部への通知義務や、契約上の秘密保持義務がある場合は、その内容に合わせます。候補者へ自由に渡せる情報と、事前確認が必要な情報を整理してください。
候補が現れた段階で、必要な書類を本部にも確認すると、追加資料のために日程が止まる事態を減らせます。
買い手の資金と営業継続の体制を確かめる
買い手調査では、購入代金を払えるかに加え、引継ぎ後の運転資金を確認します。購入資金だけで手元のお金を使い切る計画では、営業継続に不安が残ります。
育成や改善を掲げる候補者なら、計画を実行する人と支出の裏付けも調べます。将来の売上予測だけで、借入や保証への対応力を判断しないことです。
確認する内容は、次のように分けられます。
- 購入資金の調達方法
- 引継ぎ後の運転資金
- 現場を管理する責任者
- 保証解除に向けて担う対応
M&A支援機関協会の自主規制ルールには、譲受け事業者の資力調査などの定めがあります。ただし、調査を実施したことと、将来の履行を約束できることは別です。
不明点が残る場合は、追加資料を求めるか、条件を見直します。価格が高いという理由だけで、その不明点を契約後へ持ち越さないようにします。
承認や資金調達が止まったときの判断日を設ける
検討中のまま時間だけが過ぎることを防ぐには、次の判断をする日を決めます。本部の回答予定日や、買い手の資金調達の確認日を置く方法です。
判断日は、契約相手を急がせるためだけのものではありません。自社が営業を続けるために、どこまで待てるかを管理する日でもあります。
期限までに条件が整わない場合は、次を検討します。
- 別の候補者との協議を進める
- 譲渡対象や引継ぎ日を見直す
- 営業継続に必要な支出を再計算する
- 法的整理を含む方針を検討する
見直しのたびに、従業員や取引先への影響も確認します。引継ぎ日が動けば、給与や仕入れの負担期間も変わるためです。
詳しくはフランチャイズの窓口で売却を考える社長へ、本部承認と保証解除をつなぐ段取りをご覧ください。
契約締結後も引渡しと保証確認の担当を残す
最終契約への署名だけで、売却に伴う確認が終わるわけではありません。入金・引渡し・保証の手続きを、完了を示す資料とともに管理します。
最終契約には実行できる条件を書く
契約書では、何を売るかと価格に加え、実行の前提条件を整理します。本部承認が必要なら、その確認方法と、承認が得られなかった場合の扱いを詰めます。
曖昧な表現は残さないことです。「後で精算する」「引継ぎに協力する」だけでは、負担範囲や期限を巡って争いになるおそれがあります。
最終契約を確認するときは、次を照合します。
- 譲渡対象と除外する資産
- 代金の支払日と支払方法
- 本部などの承認に関する条件
- 未払金と保証に関する分担
売り手が説明した内容に誤りがあった場合の責任も確認します。把握している未払いや契約違反の指摘を伏せると、売却後の負担につながりかねません。
法的な内容は、依頼する弁護士に確認します。経営者自身も、自分に残る義務と、その終了条件を把握したうえで署名してください。
引渡し日はお金・物・運営権限を照合する
譲渡の実行日には、契約条件の充足と入金を確認し、対象となる資産や書類を引き渡します。作業の順序は、契約に沿って決めます。
店舗の鍵だけでは足りません。営業を続けるための情報と権限が、引継ぎ先に渡るかを確認します。
引渡し一覧には、次の項目を載せます。
- 設備と在庫の確認結果
- 契約書類と営業に必要な記録
- 決済や予約システムの利用権限
- 従業員と取引先への説明状況
顧客情報などの扱いは、自由に渡せるという前提にしません。対象となる情報と、契約・法令上の扱いを確認してから、引継ぎ方法を定めます。
当日の売上や入金を、売り手と買い手のどちらが受け取るかも整理します。営業を止めずに引き継ぐほど、日付だけでは分けにくい精算が生じます。
実行後に残る保証と精算を追跡する
譲渡後も、保証解除の書面や精算の確認が残る場合があります。項目ごとに担当者と期限を定め、完了した根拠を保存します。
解除状況は、相手方の口頭説明だけで終わらせないことです。どの債務について、誰の保証が、いつ解除されたのかを確認してください。
未完了事項の表には、次の欄を設けます。
- 対象となる契約や支払い
- 残っている作業
- 担当者と確認先
- 完了予定日と確認資料
会社を売った後に旧経営者が担う引継ぎ業務も、終了条件を明確にします。期間や範囲が曖昧だと、退任したつもりでも対応が続く可能性があります。
最終的には、会社側に残る手続きと個人側に残る責任を照合します。買い手との精算が済んだことだけで、金融機関や本部との関係まで完了したと判断しないようにします。
よくある質問
赤字のフランチャイズ加盟店でも売却を検討できますか?
赤字だけを理由に、譲渡の可能性がなくなるわけではありません。本部の承認条件や契約の継続性を確かめ、買い手が引き継いだ後の収支を検討します。ただし、改善の見込みだけで営業を長引かせると、手元資金が減るおそれがあります。現状の収支と買い手の改善計画を分け、必要な追加資金を誰が負担するかまで確認してください。
本部に知られず売却の相談を始められますか?
契約確認や資金の整理から着手することは考えられます。ただし、加盟契約に通知義務などがあれば、それに沿った対応が必要です。候補者への情報開示にも、秘密保持上の制約がありえます。相談時には、どの相手へ、どの段階で情報を伝えるかを決め、本部への確認を先送りしてよいという前提では進めないでください。
ビジネスインキュベーションの支援があれば保証も外れますか?
事業の育成支援を受けることと、連帯保証の解除は別の話です。収益改善の計画が判断材料になる可能性はありますが、それだけで保証契約が変わるわけではありません。金融機関等が求める条件を確認し、買い手が担う手続きと経営者本人の対応を具体化します。契約相手から正式な解除を確認するまで、未完了として管理します。
相談費用や着手金を用意できなくても相談できますか?
あさひ国際会計株式会社へのご相談は無料です。仲介報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、仲介報酬について売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。税金や別途依頼する専門家の費用は分けて確認し、代金からの精算条件も契約前にお伝えします。
まとめ
加盟契約書と借入・保証の資料をそろえ、資金繰り表に次の支払日を記入してください。あさひ国際会計株式会社への無料相談では、本部承認の状況と資金の期限を共有いただき、連帯保証の解除を見据えた譲渡条件の整理から進めます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496