


目次
この記事の対象と結論
フランチャイズの営業権の譲渡は、本部の承認や引継ぎ条件が整えば、閉店に代わる出口になりえます。ただし、店舗を譲る合意だけで借入や連帯保証まで片づくわけではありません。
売上が落ち、違約金やリース残債を考えると撤退にも踏み切れない。そんな経営者が90日以内の判断を目指すなら、譲れる対象と、譲った後に残る支払いを並べるところから始めてください。
本部承認、撤退後の資金、連帯保証の扱いを、同じ計画の中で確認する。 これが出発点です。買い手探しだけを先に進めると、引渡し直前に資金不足が見つかるおそれがあります。
撤退や保証の悩みを相談する経営者は珍しくありません。結論が出ていない段階でも、相談を始めてよいのです。
フランチャイズの営業権の譲渡で引き継げるもの
フランチャイズの営業権の譲渡では、店舗の収益力と、営業を続けるための契約を分けて確認します。「営業権を売る」という言葉だけでは、買い手が引き継ぐ範囲を決められません。
営業権の価格と加盟店として営業する権利は別に確かめる
立地や顧客との関係、店舗運営の仕組みには、設備とは別の価値がつく場合があります。将来の利益につながる価値として評価されるのが、営業権やのれんと呼ばれる部分です。
一方、本部の看板や仕入れの仕組みを使えるかは、加盟契約の問題になります。店舗の価値を買う合意と、本部の仕組みを使い続ける合意は、確認先が異なるのです。
売り手には価値があると感じられても、買い手が同じ条件で運営できるとは限りません。新しい契約で負担が増えるなら、買い手の利益見通しも変わります。
譲渡対象は、少なくとも次のように分けて書き出してください。
- 店舗の設備や備品
- 販売可能な在庫
- 顧客との取引関係
- 加盟契約上の地位
- 店舗を借りる契約
- 営業に必要な情報や仕組み
この一覧は、そのまま売れる物の一覧ではありません。所有者や契約条件を調べるための入口です。買い手に渡せると確認したものから、譲渡条件へ反映します。
店舗を譲る形と会社の株式を譲る形では確認先が変わる
店舗の設備や事業を選んで渡すなら、事業譲渡が候補になります。会社の株主を入れ替えるなら、株式譲渡です。個人事業として運営している場合は、会社の株式を譲る形は使えません。
事業譲渡では、対象資産と契約ごとの引継ぎを詰めます。店舗の賃貸借や加盟契約を、そのまま移せる前提にはできないためです。
株式譲渡では、加盟店を運営する会社自体は存続します。ただし、株主や代表者の変更について、本部への届出や承認を定めた契約も考えられます。会社が同じだから確認不要、と進めないでください。
→ 横にスクロールできます
| 譲り方 | 主な対象 | 先に確かめること |
|---|---|---|
| 事業譲渡 | 店舗事業や資産 | 契約ごとの引継ぎ |
| 株式譲渡 | 会社の株式 | 経営者変更の条件 |
| 設備等の売却 | 所有する設備等 | 所有権と撤去条件 |
中小企業庁「中小M&Aガイドライン第3版」でも、手法ごとの違いが整理されています。事業譲渡では対象財産の特定などが必要とされています。中小企業庁「中小M&Aガイドライン」
加盟金・保証金・営業許可をひとまとめにしない
開業時に払った加盟金が、そのまま売却価格になるとは限りません。過去の支出と、買い手が引き継ぐ価値は別に見積もります。本部へ払ったお金は、契約上の返還条件も確認してください。
保証金も同様です。返還される金額や時期が未確定なら、譲渡日の支払い原資として扱うのは避けたいところです。未払金との精算があるかも調べます。
さらに、加盟契約の承認と営業に必要な許認可は別の確認事項です。業種と譲渡の形によって、必要な手続きが変わる可能性があります。
本部が承認した後でも、営業を続ける準備が残ることはあります。許認可の扱いは、依頼する行政書士等の専門家も交えて確認してください。引渡し日を先に固定せず、営業開始に必要な条件から日程を組みます。
無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
本部承認を得るには、解約と譲渡の条件を分けて読む
本部承認の可否は、加盟契約の内容と買い手候補の条件を照らして確かめます。譲渡を検討する段階で、解約通知まで出す必要があるかは、契約ごとの確認事項です。
譲渡禁止の一文だけで判断せず承認の余地を確認する
加盟契約に譲渡を制限する記載があれば、その前後も読みます。本部の承諾を得た場合の扱いや、別の手続きが定められていないかを確かめるためです。
反対に、譲渡について明確な記載が見当たらなくても、自由に引き継げると判断するのは早計です。運営会社の変更に関する条項が、別の箇所に置かれている可能性もあります。
確認する資料は、最初に署名した契約書だけではありません。
- 加盟契約書と添付資料
- 更新時に交わした書面
- 契約変更の覚書
- 本部から受け取った通知
- 担当者との合意が分かる記録
口頭で「譲渡できる」と聞いた場合も、条件を文書で確かめます。誰が、どの候補者について、何を承認したのか。不明なままだと、買い手との合意内容を固められません。
買い手の承認と売り手の負担精算は別の回答をもらう
本部が後継者を認めても、旧加盟店側の違約金や未払金が免除されるとは限りません。買い手の加盟審査と、売り手の契約終了時の精算を分けて確認してください。
本部へ確認したい項目は、次のとおりです。
- 買い手候補に求める条件
- 契約を引き継ぐか結び直すか
- 売り手が負担する精算項目
- 買い手に生じる加盟時の負担
- 研修や店舗改修の条件
- 承認判断に必要な資料
買い手側に追加の負担が生じれば、譲渡価格にも影響します。売り手が費用を負担しなくても、買い手の予算から差し引かれるためです。
「後継者がいれば認める」との回答だけでは、資金計画は作れません。承認の条件と精算額を具体化して、売り手・買い手の双方が判断できる状態にします。
解約通知を出す日と引渡し日は逆算して決める
契約で定める通知期限を過ぎると、希望する撤退日を選びにくくなる場合があります。一方で、譲渡の見通しが立たないまま解約を確定させると、交渉の前提が変わるおそれもあります。
まず、契約上の期日を確認してください。通知を先送りすることも、急いで送ることも、内容を読まずに選ぶべきではありません。
本部には、相談と正式な解約通知の扱いを区別して確認します。そのうえで、譲渡が成立しない場合の閉店日も検討する順序です。
店舗物件を本部から借りている場合は、さらに注意が要ります。加盟契約の終了が、店舗を使える期間にどう影響するかを確認してください。別の貸主から借りている場合も、賃貸借契約の条件が残ります。
引渡しまで営業できるのか。売上がなくなっても家賃は続くのか。このずれが、撤退資金を圧迫する原因になります。
譲渡価格より先に、撤退後までの資金不足を比べる
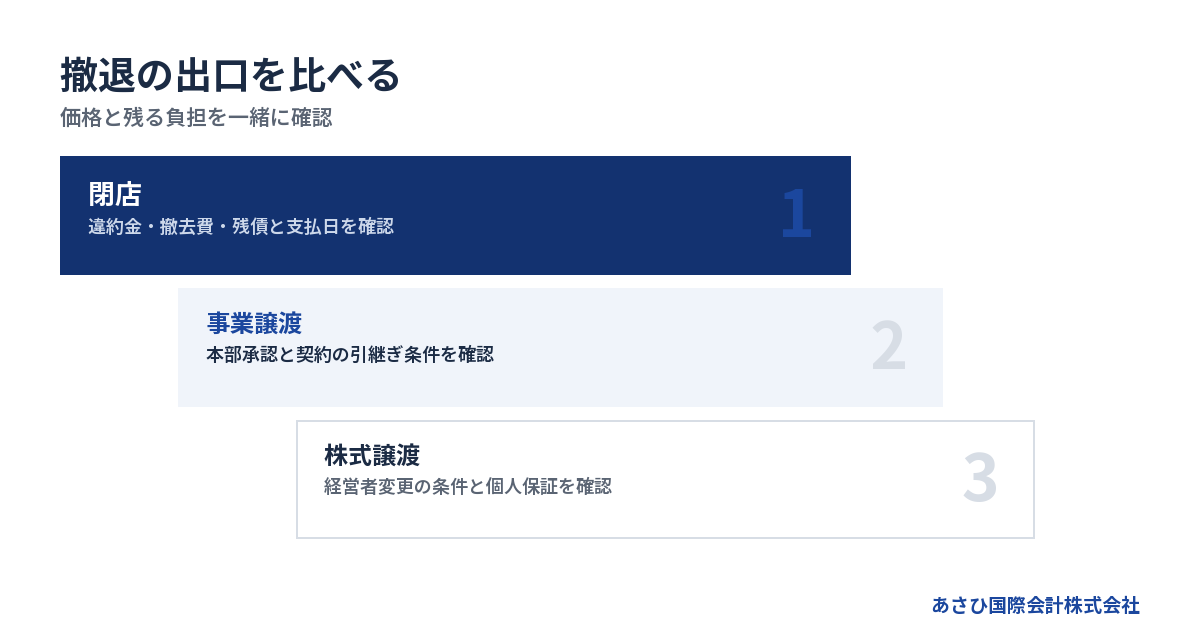
フランチャイズからの撤退は、売却価格だけでは選べません。譲渡までの営業資金と、譲渡後に残る支払いを含めて、閉店する場合と比較します。
閉店・事業譲渡・株式譲渡を同じ支出表に載せる
閉店なら違約金と撤去費、譲渡なら売却代金、と別々の基準で比べると判断を誤ります。どの出口でも、支払先と支払日をそろえて比較してください。
→ 横にスクロールできます
| 出口 | 入金の候補 | 支出の確認 |
|---|---|---|
| 閉店 | 設備売却・保証金返還 | 解約・撤去・残債 |
| 事業譲渡 | 事業の譲渡代金 | 精算・残る債務 |
| 株式譲渡 | 株式の譲渡代金 | 個人と会社を区分 |
ここで見落としやすいのが、代金を受け取る人です。法人による事業譲渡では、通常は会社が譲渡代金を受け取ります。経営者個人が自由に使えるお金とは分けて考えてください。
個人株主が株式を売る場合は、株主が代金を受け取る形になります。会社の借入は会社に残るため、株価だけで返済や保証の見通しは判断できません。
比較の軸は「誰に、いつ、いくら残るか」です。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
営業権の評価は引継ぎ後に残る利益から考える
開業にかかった費用を回収したい気持ちは自然です。しかし、買い手は今後の営業で回収できるかを見ます。売上の大きさだけでは、営業権の価格を説明しきれません。
判断材料になるのは、引継ぎ後にも残る収入と支出です。
- ロイヤルティを払った後の利益
- 店舗を維持する家賃と人件費
- 設備の修理や入替えの見込み
- 経営者に代わる人員の費用
- 顧客や従業員が残る見通し
経営者が長時間働いて支えてきた店では、代わりの人を雇う費用も考えます。その費用を入れた後の利益が、買い手の判断に近い数字です。
赤字でも、買い手の既存事業と組み合わせて改善を見込める場合はあります。ただし、改善の根拠が必要です。「運営者が変われば黒字になる」という期待だけで、価格を置かないでください。
比較対象となる条件が違うため、営業権に一律の相場を当てはめるのも適切ではありません。
違約金とリース残債は見積額と支払日をセットで置く
譲渡できれば違約金が発生しないのか、承認に別の費用がかかるのか。本部の回答を受けて、支出表を更新します。未確認の金額は、支出なしとして扱わないでください。
リース設備については、所有者と契約名義を調べます。店舗に置いてあるからといって、売り手の所有物とは限りません。譲渡対象に入れる前に、引継ぎや返却の条件を確かめます。
確認項目は次のとおりです。
- 引渡し時点のリース残債
- 契約引継ぎの可否と条件
- 返却に伴う費用
- 個人保証の有無
- 精算代金の支払期日
見積額が分かっても、代金の入金前に払うなら資金不足が生じます。保証金の返還も、時期が遅ければ当面の支払いには使えません。
払えない項目が見つかった段階で、債務処理を含む検討へ移ります。自己判断で支払いを止めたり、個人の借入で埋めたりする前に、計画全体を見直してください。
高い価格を待つ間の赤字も売却条件に含める
希望価格に近い買い手を待つほど、手元資金が減る場合があります。営業を続ける期間の赤字や更新費用も、売却による手残りに影響するためです。
判断には、価格だけでなく実行時期を加えます。価格が高くても本部承認の見通しが薄い候補と、条件が整う見込みの候補では、同じ評価にはなりません。
ただし、急ぐあまり安く譲ればよいわけでもありません。債務が残る会社では、価格の妥当性や売却代金の使い方も問われます。
撤退案ごとに、次を並べてください。
- 実行までに必要な営業資金
- 譲渡時に受け取る代金
- 撤退に伴う支出
- 譲渡後に残る返済
- 税金や専門家費用の見込み
合計額と同時に、途中で残高が足りなくなる日を探します。最終的に入金超過でも、支払いが先なら実行できない場合があります。
店舗を譲っても、借入と連帯保証は別に整理する
店舗の譲渡と経営者保証の解除は、別の合意が必要になる問題です。買い手が「引き受ける」と約束しても、その約束だけで金融機関への責任がなくなるわけではありません。
保証の一覧は銀行借入以外も含めて作る
借入の返済予定表だけでは、個人の責任を把握しきれません。本部との取引や店舗の賃貸借、リース契約にも、個人保証が付いていないかを確認します。
一覧にする項目は、次のとおりです。
- 債権者や契約相手の名称
- 主な債務を負っている名義人
- 保証人として署名した人
- 残高と未払額
- 保証の対象となる範囲
- 解除について確認する相手
会社の代表を辞める予定でも、保証の確認は残ります。経営者としての地位と、保証契約上の責任は分けて扱う必要があるためです。
家族が署名している契約も、対象から外さないでください。「社長だけ解除される」という条件では、家計の不安が残る可能性があります。
署名した記憶だけで判断せず、契約書の写しを確認します。不明な契約は、不明と記したまま相談に持ち込んで構いません。
買い手との約束と債権者の同意を混同しない
最終契約では、保証の解除や引継ぎに向けて、買い手が負う義務を具体化します。必要書類の提出や対応期限、進まなかった場合の扱いまで検討するためです。
ただし、最終的な解除や移行は金融機関等の判断によります。「買い手が対応する」と書いた契約と、「保証が解除された」と確認できる書面は別物です。
中小M&Aガイドラインでも、経営者保証の扱いは最終契約の主要項目に含まれています。同時に、金融機関等の判断による点にも注意を促しています。中小企業庁「中小M&Aガイドライン」
実務では、誰がどの資料をそろえ、いつ確認するかまで決めます。金融機関への協議は経営者本人が担い、必要に応じて依頼する弁護士等が対応する形です。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
事業だけ移せば債務を切り離せるとは限らない
事業譲渡で対象を選べるとしても、債権者への責任まで自由に消せるわけではありません。借入が残る会社から事業を移すなら、債務の処理まで設計します。
会社法第22条は、譲受会社が譲渡会社の商号を続けて使う場合を定めています。その責任についての核心は「譲渡会社の事業によって生じた債務を弁済する責任を負う」です。免責に関する登記や通知の規定もあります。e-Gov法令検索「会社法」
フランチャイズの看板と、会社の商号は同じ概念ではありません。同じブランドで営業することだけを理由に、この規定の適用を判断しないでください。
また、債権者を害することを知って事業を譲った場合には、別の責任も問題になります。価格が不当に低くないか、代金をどこへ支払うかも検討対象です。
親族など身近な相手への譲渡でも、確認は省けません。法的な評価は、依頼する弁護士等に確認します。
保証を払えない見込みなら会社側の整理も同時に検討する
譲渡代金で借入を返しきれない場合は、残る会社の債務と個人保証を並行して考えます。事業の引継ぎ先が見つかることと、残債を処理できることは別の課題です。
経営者保証に関するガイドラインには、一定の要件のもとで保証債務の整理を求める枠組みがあります。ただし、資産を開示するだけで利用できる仕組みではありません。
会社側の法的債務整理や準則型私的整理との関係も要件に含まれます。対象となる契約や債権者にとっての経済的な合理性なども、検討する必要があります。全国銀行協会「経営者保証に関するガイドライン」
状況によっては、法的整理が適切な場合もあります。破産法第1条も「経済生活の再生の機会の確保」を目的に含めています。e-Gov法令検索「破産法」
譲渡が難しいという判断は、経営者本人の再出発をあきらめる判断ではありません。事業をどうするかと、暮らしをどう立て直すかを分けて検討できます。
90日以内の撤退は、資金が尽きる日から逆算する
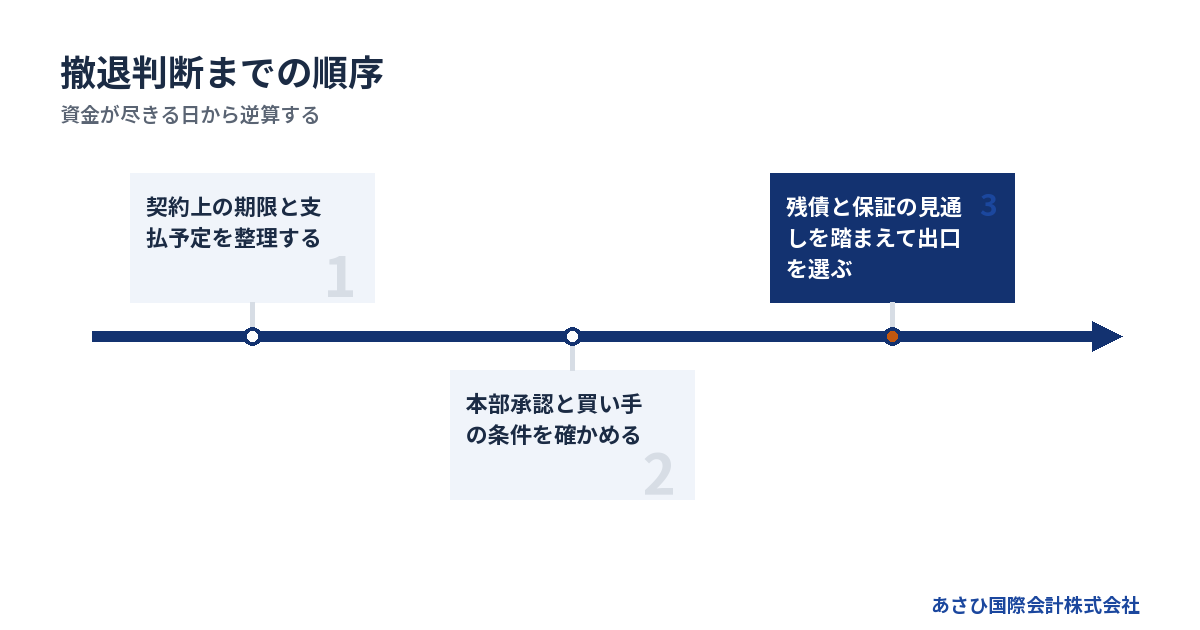
90日以内に撤退を判断したい場合は、手元資金で支払いを続けられる期間を先に確かめます。90日という期間は検討上の目標であり、成約や契約終了を約束する日程ではありません。
最初に契約上の期限と現金残高を一枚にまとめる
決算書が整うのを待つ必要はありません。まず通帳残高と直近の支払予定から、営業を続けられる期間を見積もります。売上見込みは、楽観的な数字だけに寄せないでください。
契約面では、更新や解約通知の期日を同じ表に置きます。資金の限界より先に、契約上の判断期限が来ることもあるためです。
そろえたい資料は次のとおりです。
- 店舗ごとの直近の収支
- 入金と支払いの予定
- 加盟契約書と更新書類
- 店舗の賃貸借契約書
- 借入とリースの残高資料
- 保証契約書の写し
本部への支払いを遅らせている場合は、その事実も記載します。滞納を隠すと、承認条件や精算額の確認が後戻りするおそれがあります。
不足資料は後から補えます。まずは「分かること」と「確認待ち」を分けて、判断を始められる状態を作ってください。
本部確認と買い手探しは情報の出し方を決めて進める
買い手を探す際には、守秘の取り決めと情報開示の範囲を決めます。店名や従業員情報を広く出すと、意図しない形で撤退の話が伝わる可能性があるためです。
初期の検討資料では、候補者が判断するための収支や条件を整理します。詳しい情報は、候補者の検討状況と守秘の取り決めに応じて開示する流れです。
本部への確認では、候補者を提示する段階も確かめます。先に本部の条件が分かれば、条件に合わない相手との検討を減らせます。
候補者が見つかった後は、価格だけで選ばないでください。購入資金に加え、引継ぎ後の運転資金も確認対象です。入金の裏付けが弱いまま、契約名義の変更を先行させるのは避けます。
債務超過で候補者探しに不安がある方は、詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
従業員と顧客への引継ぎ条件も価格と一緒に詰める
従業員が残るかどうかは、店舗の営業継続に直結します。売り手と買い手が合意しただけで、全員が同じ条件で働き続けると決めつけないでください。
特に事業譲渡では、雇用の引継ぎ方法と本人への説明を検討します。説明時期が遅すぎると不安が広がり、運営を支える人が離れるおそれもあります。
確認したい条件は、次のとおりです。
- 引継ぎを希望する従業員
- 勤務場所と仕事内容
- 給与などの労働条件
- 未払給与の有無と扱い
- 従業員に説明する時期
顧客対応も残ります。予約や前受金、回数券などがあるなら、引継ぎ後の対応者と負担を決めておきます。顧客情報を渡す際の扱いも確認が必要です。
「店舗をそのまま渡す」という言葉で済ませず、営業上の約束を引継ぎ表に落とします。その作業が、譲渡後の食い違いを減らします。
条件が整わない場合の切替え基準を先に置く
買い手が現れるまで待ち続けると、閉店に必要な資金まで減る可能性があります。譲渡案を進めるときも、見直す条件を決めておいてください。
切替えを検討する場面には、次のようなものがあります。
- 本部承認の見込みが立たない
- 買い手の資金確認が進まない
- 支払予定を賄えなくなる
- 保証の扱いが合意できない
- 従業員の配置が整わない
買い手候補がいるだけで、営業継続を決めないことです。承認と入金までの工程に、資金が足りるかを見直します。
支払いを続けられない見込みなら、法的整理を含めた検討を急ぎます。M&Aを進めながら、依頼する弁護士等に残債処理を確認することも考えられます。
出口の変更は失敗ではありません。契約と現金の条件が変わったときに、計画を修正する判断です。
相談では、売却の可能性と撤退後の負担を一緒に整理する
あさひ国際会計株式会社では、事業価値や譲渡条件の整理を通じて、撤退の選択肢を検討します。連帯保証を含む法的な判断や債権者対応は、経営者本人と必要に応じて依頼する弁護士等が担います。
初回は「残したいもの」と「払えない時期」を伝える
最初から希望価格や譲渡方法を決める必要はありません。従業員の雇用を残したいのか、追加の赤字を止めたいのか。優先したいことからお聞かせください。
伝えていただきたい内容は、次のとおりです。
- 本部と話した内容
- 支払いが厳しくなる時期
- 借入と個人保証の状況
- 閉店時の費用見込み
- 引継ぎを希望する従業員
- すでに相談している専門家
書類が不足していても、不足箇所を整理するところから始められます。相談するために、無理に結論を作る必要はありません。
当社は資料整備とM&Aの条件設計で後方支援する
金融機関との協議に必要な資料の整備や、事業価値の説明資料を作成します。M&Aの条件設計とあわせて、経営者ご本人の協議を後方から支える役割です。
債権者との交渉主体として当社が立つわけではありません。法的な交渉や手続きが必要な場面は、依頼する弁護士等の専門家が担います。
飲食店の譲渡も多く手がけており、株式譲渡・事業譲渡・再生型のいずれも扱っています。ただし、本部の承認条件や店舗の状態によって、選べる形は変わります。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
報酬と本部などへ払う費用を分けて確認する
当社への相談は無料で、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、当社報酬について売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
一方、本部への違約金やリース残債などは別の支出です。店舗の原状回復費や、依頼する専門家の費用も、必要に応じて計画に入れます。
譲渡代金でどこまで賄えるかを確認し、不足が残るなら処理方法まで検討します。支払原資が見えないまま、成約だけを目標に進めることは避けたいところです。
契約前には、報酬の計算方法と支払条件もご確認ください。撤退後の資金まで見通せる形で、譲渡条件を判断します。
よくある質問
本部に知られずにフランチャイズの営業権の譲渡を進められますか?
初期の相談や匿名での候補者検討ができる場合はあります。ただし、本部承認が必要な契約なら、承認を得ずに引継ぎを完了できる前提では進められません。本部へ相談する時期と、正式な通知の扱いを先に確認してください。無断で運営者を変更すると、契約上の問題が生じるおそれがあります。
営業権に価格がつかなければ譲渡は難しいですか?
営業権の評価が低くても、設備や立地などを評価する買い手が見つかる可能性はあります。ただし、リース物件など売り手の所有でない物は区別が必要です。価格がつく部分を確かめ、譲渡で減らせる撤退費用も含めて比較します。低い代金でも、債権者を害する取引にならないかの確認は残ります。
買い手が借入を引き受ければ連帯保証も外れますか?
買い手との約束だけで、経営者の連帯保証がなくなるとは限りません。債務や保証の変更には、金融機関等との確認が必要です。最終契約に対応義務を定めたうえで、解除や移行についての同意と、その実施を確認します。本部・賃貸借・リースに付いた個人保証も、別に調べてください。
違約金を払えない状態でも相談してよいですか?
払えない見込みの段階でも相談できます。まず契約上の請求根拠と金額を確認し、譲渡の可否や支払原資を整理します。必要に応じて、依頼する弁護士等が法的な争点や債務整理を検討します。状況によっては法的整理が適切な場合もあり、M&Aだけに出口を限定する必要はありません。
まとめ
加盟契約書と借入・リースの資料をそろえ、「本部承認の条件」「撤退に必要な資金」「残る個人保証」を書き出してください。未確認の項目が残っていても、資金が足りなくなる時期とあわせて、あさひ国際会計株式会社へご相談いただけます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全19ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)