


目次
この記事の対象と結論
廃業は事業をやめること、清算は会社に残る財産や債務を整理する手続きです。営業を終えることと、借入や契約の後始末を終えることには違いがあります。
借入の返済が重く、会社を閉めた後の連帯保証が気になっている。そんな経営者にとって、言葉の違いは手続きの選び方にも関わります。店や事務所を閉じても、借入や保証がそのまま消えるわけではありません。
まず確認するのは、会社の財産で債務と閉鎖費用を払えるかどうか。足りない場合は、通常の清算だけで終えられるかを見直す必要があります。事業を譲ってから会社を整理する道も、検討の対象です。
廃業を考える段階で相談する経営者は珍しくありません。結論が出ていなくても、会社のお金と個人の保証を分けて整理するところから始められます。
廃業・解散・清算は、会社を終える別々の場面を指す
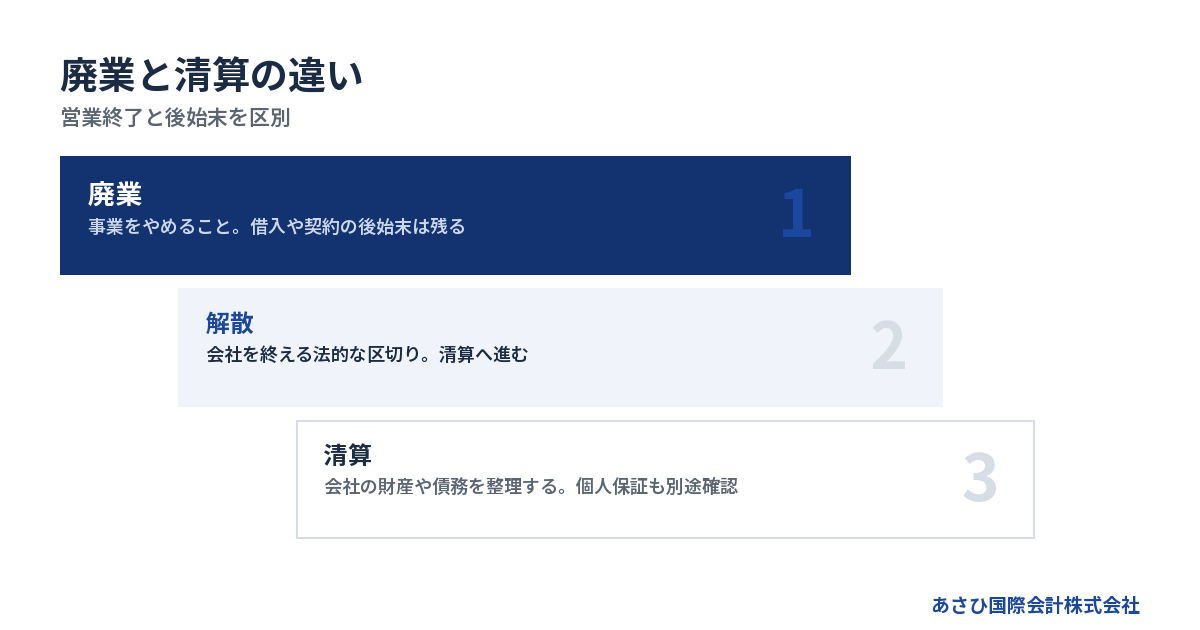
廃業は営業の終了、解散は会社を終える法的な区切り、清算は残った財産や債務の整理を指します。株式会社を任意に閉じる場合、この違いを意識すると、残っている仕事が見えやすくなります。
廃業しても、会社の支払いは残る
「廃業」は、営んできた事業をやめるという意味で使われる言葉です。会社法上の特定の手続きの名前ではありません。経営者が営業終了を決めた場面でも、最後の仕事を終えた場面でも使われます。
ただ、最終営業日を迎えても後始末は続きます。売上の入金が翌月になる会社もあれば、退去後に原状回復費用が決まる会社もあるためです。
営業終了と同時に確認したいのは、次の事項です。
- 売掛金がいつ、いくら入るか
- 未払いの給与や取引代金があるか
- 借入の残高と返済期日はどうなっているか
- 解約後に請求される費用があるか
「もう仕事をしていない」という状態と、「会社の支払いが片付いた」という状態は異なります。廃業日だけを決めると、その後の資金が不足するおそれがあります。
相談するときも、「廃業したい」だけで終わらせないほうが状況は伝わります。営業を止めたい時期と、残っている支払いを添える。それだけでも、必要な検討が具体的になります。
解散は、清算へ進むための法的な区切り
株式会社では、株主総会の決議による任意の解散が認められています。会社法第471条第3号が定める解散事由です。経営者の気持ちだけで完了するものではありません。
解散を決める株主総会では、特別決議が必要です。株主の構成や定款によって確認事項が変わるため、誰が議決権を持っているかも調べます。社長が経営を担っていても、株主が社長だけとは限りません。
解散した後も、財産や債務の整理は残ります。登記が済んだからといって、その日に会社の後始末が終わるわけではないのです。
なお、解散に至る道は任意の決議だけではありません。会社法第471条には、破産手続開始の決定なども含まれています。「解散した」という情報だけでは、どの経緯で会社を終えようとしているかまでは分かりません。
根拠は、会社法第471条・第309条(e-Gov法令検索)です。
清算では、回収・換金・支払いを進める
清算では、会社に残る財産と債務を整理します。売掛金を回収し、必要に応じて資産を換金し、債権者への支払いなどを進める仕事です。
任意に解散した株式会社では、原則として清算が必要になります。会社法第475条に基づく扱いです。ただし、合併で消滅する場合などには例外があります。破産手続開始による解散では、破産手続の中で財産を処理します。
日常語では、破産も含めて「会社を清算する」と表現することがあります。法律上の手続きを選ぶ場面では、どの意味で使っているかを確認してください。
→ 横にスクロールできます
| 言葉 | 主に表すこと | それだけでは終わらないもの |
|---|---|---|
| 廃業 | 事業をやめること | 借入・契約の後始末 |
| 解散 | 会社を終える法的な区切り | 財産と債務の整理 |
| 清算 | 財産と債務の整理 | 個人保証の別途確認 |
| 破産 | 裁判所による財産の清算 | 社長個人の手続き |
廃業と清算は、どちらかを選ぶ関係ではありません。廃業を決め、その後に解散・清算を進める関係になることがあります。
用語の使い分けを詳しく確認する場合は、「会社閉める」の正しい言い方は?廃業・解散・清算の違いと手続をご覧ください。
清算の進め方を分けるのは、残る債務を払える見込み
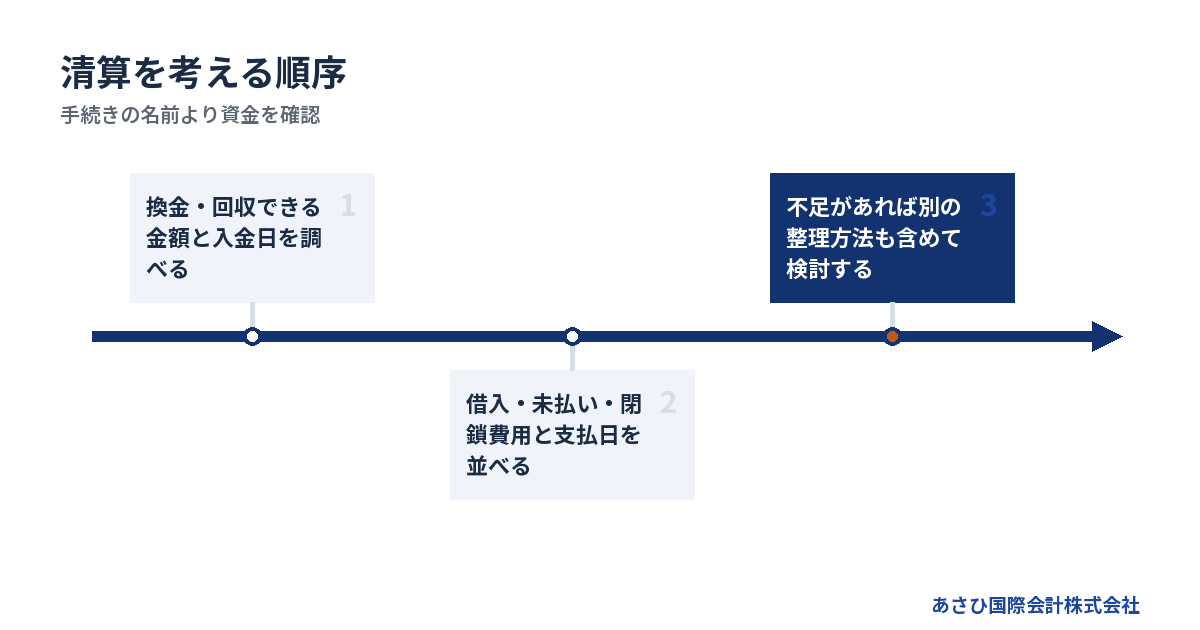
通常の清算を検討する出発点は、会社の債務を払える見込みがあるかどうかです。帳簿の資産額だけで判断せず、実際に入るお金と、営業終了後に出るお金を比べます。
帳簿上の資産を、そのまま返済原資にしない
決算書に資産が載っていても、記載額と売却額が同じになるとは限りません。設備には買い手が見つからないことがあり、在庫にも処分費用がかかる場合があります。
売掛金にも注意が必要です。請求済みでも、回収時期や相手先との争いによって入金が遅れることがあります。返済に使える額を考えるときは、金額と日付をセットにします。
確認したいのは、次の内容です。
- 預金のうち自由に使える額
- 売掛金の回収見込みと入金日
- 設備や在庫の売却見込み額
- 担保やリースが付いている資産
- 換金にかかる費用と時間
自社のものだと思っていた設備が、リース物件ということもあります。所有者が違えば、売却を前提に計算できません。資産の一覧と契約書を照合する理由はここにあります。
資産を売った代金が入るより先に支払日が来る場合もあります。最終的な収支が足りるかに加え、途中で資金が途切れないかまで確認してください。
閉めることで発生する費用も債務に加える
借入残高だけを見て「この金額を返せば終わり」と考えると、閉鎖費用を見落とします。営業中には発生していなかった支出もあるためです。
たとえば、賃貸物件の返却には原状回復が必要になることがあります。設備の搬出や廃棄、契約の途中解約にも費用が生じる場合があります。金額は契約と現場の状態次第です。
支出の見積もりは、次のように分けると整理しやすくなります。
→ 横にスクロールできます
| 区分 | 確認する支出 | 確認資料 |
|---|---|---|
| 既存の債務 | 借入・買掛金・未払い | 残高資料・請求書 |
| 雇用の終了 | 給与・退職関連費用 | 雇用契約・就業規則 |
| 拠点の閉鎖 | 原状回復・搬出・廃棄 | 賃貸借契約・見積書 |
| 整理の実務 | 登記・公告・専門家費用 | 見積書・依頼契約 |
| 税務の処理 | 申告に伴う税金など | 試算表・申告資料 |
まだ請求されていない費用も、見込額として載せます。未確定なら「未確定」と書いておけば十分です。空欄のままにすると、支出がないものとして判断してしまいます。
経営者が会社に貸しているお金も、会社の債務として区別します。手元資金が少ない段階で、自分への返済を先に進める判断は避けてください。他の債権者との関係を含め、法的な確認が必要になる場合があります。
払い切れないなら、通常清算だけを前提にしない
資産を換金しても債務を払えない見込みなら、通常の清算をそのまま進めてよいかを見直します。手続きの名前を選ぶ前に、不足額と支払状況を整理する段階です。
解散して清算中の株式会社に、裁判所が関与する手続きとして特別清算があります。会社法第510条では、「債務超過の疑い」が開始原因のひとつです。
また、同法第511条第2項は、その疑いがある場合の清算人の申立義務を定めています。「もう解散したから、あとは資産を売ればよい」と考えて放置する扱いにはなりません。根拠は、会社法第510条・第511条(e-Gov法令検索)です。
一方、支払不能などの状態では破産も検討対象になります。期限が来た債務を、一般的・継続的に払えない状態が支払不能です。単に赤字というだけで同じ判断になるものではありません。
特別清算と破産では、利用の前提や進め方が異なります。費用の印象だけで決めず、債権者との関係や残る財産も含めて判断します。詳しくは特別清算と破産の違いが選択を分ける、廃業時の利用条件と社長の連帯保証をご覧ください。
任意に解散・清算する場合も、営業終了後の仕事が続く
株式会社を任意に解散・清算する場合は、決議や登記に加え、債権者への公告と個別の催告が必要です。最終営業日から逆算するだけでは、清算の予定は組めません。
解散を決め、清算を担当する人を確認する
株主総会で解散を決めたら、清算を担う人を確認します。その役割を担うのが清算人です。定款や株主総会で別段の定めがない限り、解散時の取締役が清算人になります。
「会社を辞めたので、もう関わらなくてよい」とは考えないでください。経営者自身が清算人になる場合、営業終了後も債務や財産の整理を担うことになります。
実務上は、担当と保管場所を先に決めておくと混乱を抑えられます。
1. 株主と定款の内容を確認する
2. 解散と清算人に関する決議を整える
3. 登記に必要な書類をそろえる
4. 帳簿や契約書の管理担当を決める
解散登記の期限は、原則として解散の日から2週間以内です。清算人の登記にも2週間以内という期限があります。起算点は選任の状況などで確認が必要です。会社法第926条・第928条に基づきます。
社内で何となく決めた閉鎖予定日と、法律上の解散日は分けて記録します。日付が曖昧だと、登記や税務の確認にもずれが生じるためです。
債権者への公告には、短縮できない申出期間がある
清算株式会社は、債権者に債権の申出を求める公告をおこないます。判明している債権者には、個別の催告も必要です。
会社法第499条第1項は、申出期間について「二箇月を下ることができない」と定めています。任意の解散に伴う清算では、この期間を織り込んで予定を立てます。根拠は、会社法第499条(e-Gov法令検索)です。
ただし、申出期間が2か月だからといって、清算全体が2か月で終わるわけではありません。資産の売却や売掛金の回収が長引けば、その分の作業が残ります。
債権者の一覧には、銀行以外も含めます。
- 仕入先や外注先
- 未払いがある従業員
- 賃貸物件の貸主
- リース会社などの契約相手
督促が来ていない相手でも、債務が残っている可能性があります。通帳や請求書だけでなく、継続中の契約からも洗い出してください。
清算結了の登記は、後始末を終えた段階で考える
清算の終わりを示す登記が、清算結了の登記です。解散登記とは役割が違います。
決算報告について株主総会の承認を受けた後、清算結了の登記へ進みます。会社法第929条では、その承認の日から2週間以内の登記を定めています。ただし、承認や登記の形式だけで残った債務が解決するわけではありません。
終了を判断する前に、次の事項を照合します。
- 回収できていない売掛金がないか
- 処分や返却が未了の資産がないか
- 未確定の請求や税金がないか
- 継続中の契約が残っていないか
とくに、帳簿の残高と現実の状態が一致しているかを確かめます。未払いがあるのに、閉じる予定日だけを優先して進めることは避けたいところです。
手続きの全体を追う場合は、会社の廃業手続きを全体整理|解散・清算と借入、連帯保証の分岐をご覧ください。個別の登記や届出を先に済ませるより、残務の全体像をつかむと順序を判断しやすくなります。
清算費用は登記だけでは足りず、支払時期まで組み込む
株式会社の解散・清算に必要な費用は、登録免許税だけではありません。公告や専門家への報酬、拠点の閉鎖費用などを含め、支出の総額と支払日を確認します。
登録免許税は、費用全体の一部
株式会社の各登記にかかる登録免許税は、次のとおりです。登録免許税法別表第一第24号に基づきます。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
| 上記の合計 | 4万1千円 |
対象は株式会社の上記登記です。出典は登録免許税法(e-Gov法令検索)で、2026年7月23日時点の確認内容です。
この合計には、官報公告の実費や司法書士への報酬を含みません。税務の申告を依頼する費用や、法的な整理に関する費用も別に考えます。
「清算費用は4万1千円」と受け取らないでください。会社の拠点数や契約の内容によって、登記以外の支出が変わるためです。費用を比べるときは、見積書に何が含まれているかをそろえます。
総額の幅は、閉鎖条件の違いから見積もる
清算費用の総額には、会社ごとの差があります。根拠のない相場を置くより、確定した費用と未確定の費用を分けるほうが判断に使えます。
たとえば、退去の原状回復範囲が決まっていなければ、その見積もりで予算の幅が変わります。設備が売れるか、処分費用がかかるかでも逆方向に動きます。
見積もりは、条件の違いが分かる形で用意してください。
- 現在の条件で閉める場合の見込額
- 資産を売却できた場合の見込額
- 売却できず処分する場合の見込額
- 整理が長引いた場合の維持費
安い見積もりだけを採用すると、資金が足りない場面に備えられません。高くなる条件も確認しておけば、どの段階で判断を見直すかを決めやすくなります。
依頼先には、追加料金が発生する作業と支払時期を聞きます。依頼範囲が違う見積もりを、合計額だけで比べるのは避けてください。
払えない見込みなら、資金を使い切る前に相談する
整理費用を払えない場合も、会社を放置すれば負担がなくなるわけではありません。残っているお金と債務を示し、手続きに必要な費用を含めて検討します。
自己破産では、弁護士費用や裁判所への費用を用意する必要があります。その一方で、無理に個人で借金を増やし、会社へ入れる判断も慎重に扱う必要があります。会社の問題が家計へ広がるおそれがあるためです。
資金が乏しい段階では、支払いの判断そのものが論点になります。
- 現在の預金残高を確かめる
- 近日中の入金予定を記録する
- 支払期日と金額を並べる
- 整理費用の不足額を示す
「少しでも返してから相談したい」と考える方もいます。ただ、特定の相手への支払いが、後の整理で問題になる場合があります。残高を減らす前に、支払先と目的を伝えて法的な確認を受けるほうが、判断のやり直しを防げます。
会社の清算と、社長の連帯保証は分けて確認する
会社を廃業・清算することだけで、経営者の連帯保証が外れるわけではありません。会社の債務をどう処理するかと、個人の保証債務をどう扱うかを並べて確認します。
借入と保証契約の対応関係を調べる
借入がある場合、どの借入に誰の保証が付いているかを確認します。社長が関わる契約でも、すべて同じ条件とは限りません。
借入一覧には、残高だけでなく保証と担保の情報も添えます。
- 借入先と借入残高
- 毎回の返済額と返済期日
- 連帯保証人の氏名
- 担保に入っている資産
- 延滞や返済条件変更の有無
保証契約書が見つからなければ、書類の不足として伝えてください。記憶だけで「保証は付いていないはず」と結論づけるより、確認が必要な箇所として残しておきます。
会社の財産で債務を完済できるかは、個人保証を考えるうえでも関わってきます。ただし、会社の借入残高と、経営者個人の負担額をそのまま同一視しないでください。契約と債務の処理内容を照合する必要があります。
社長の自己破産は、会社の閉鎖だけで決まらない
会社が事業をやめることと、経営者が自己破産することは別の判断です。法人の手続きをしただけで、社長個人の手続きまで自動的に進む仕組みではありません。
保証債務の履行を求められた場合には、個人の財産や返済可能性を確認します。家族との暮らしを考えるうえでも、会社と個人のお金を分けて見てください。
個人側では、次の事項を整理します。
- 自分名義の預金や資産
- 個人で借りているお金
- 会社に差し入れた担保
- 廃業後の収入の見込み
- 生活を続けるための支出
不安が強いと、「会社を閉めたら生活もすべて終わる」と考えがちです。しかし、手続きの選択には個別の確認が必要です。破産法第1条も、目的に「経済生活の再生の機会の確保」を掲げています。
出典は破産法第1条(e-Gov法令検索)です。状況によっては法的整理が適切な場合もあります。事業を続けることだけを目標にせず、廃業後の生活まで含めて検討します。
保証債務を整理する枠組みには、会社側の要件もある
すでに負っている保証債務の整理では、経営者保証に関するガイドラインを検討できる場合があります。ただし、申告すれば保証が外れる制度ではありません。
同ガイドラインの7.(1)には、会社側の手続きに関する要件があります。主たる債務者が、法的債務整理か準則型私的整理を申し立てていること。同時に申し立てる場合や、申し立てる見込みがある場合も含まれます。
これから保証を付けないことを求める場面とは、要件が異なります。法人と個人の資産を分けていれば、既存の保証がそのままなくなるという読み方はできません。
金融機関の同意や他の要件も含め、利用可能性を判断します。詳細は全国銀行協会「経営者保証に関するガイドライン」で確認できます。
会社の清算方法と、個人保証の整理方法はセットで検討します。片方だけを先に終えようとすると、必要な手続きや協議の前提がそろわないおそれがあります。
事業を譲ってから会社を整理する道も比較できる
廃業を検討していても、引き継げる事業が残っていれば、譲渡後に会社を整理する道を比較できます。ただし、事業の譲渡だけで借入や連帯保証の処理が完了するわけではありません。
会社を残すかと、仕事を残すかは別に考える
経営者が事業から退く場合でも、従業員の仕事や取引が別の会社へ引き継がれる可能性があります。会社そのものを維持できるかだけで判断すると、残せる事業を見落とすことがあります。
事業譲渡は、事業や対象資産などを買い手へ移す形です。何を引き継ぐかを具体的に決めます。借入を売り手の会社に残す形もあり、売り手側の債務整理を別に設計する必要があります。
比較するときは、次の項目を並べます。
→ 横にスクロールできます
| 比較する項目 | 営業を終えて整理 | 事業を譲って整理 |
|---|---|---|
| 従業員の仕事 | 終了を前提に検討 | 引継条件を確認 |
| 設備や取引 | 売却・終了を検討 | 譲渡対象を選ぶ |
| 入ってくるお金 | 回収・資産売却代金 | 譲渡代金など |
| 残る債務 | 返済・整理を検討 | 別途返済・整理を検討 |
事業譲渡の代金は、売り手の会社に入るお金です。社長個人が自由に使える生活資金とは分けて考えます。税金や費用、残る債務への対応も含めて、譲渡後の資金を見積もってください。
従業員と取引先への説明は、引継ぎの条件と合わせる
廃業を考えると、従業員や取引先への申し訳なさが先に立つことがあります。説明を避け続けるのも、未確定の話を約束として伝えるのも、後の負担につながりかねません。
事業を譲る可能性があるなら、従業員の意思や雇用条件を確認する段取りが必要です。取引先との契約も、引き継げるかを個別に調べます。買い手が見つかったというだけでは、同じ条件で営業を続けられるとは限りません。
説明の準備では、次の区別をつけます。
- 現時点で決まっていること
- 買い手などと確認中のこと
- 本人の意思を聞く必要があること
- 次に状況を伝える時期
家族には、会社の現金と家計の資金を分けて伝えます。会社の負債総額だけを示すより、保証契約の確認状況や生活費の見通しも添えるほうが、話し合う対象を絞れます。
譲渡を試みても、資金が尽きる時期を越えて待てるとは限りません。営業を続ける費用と成約の見通しを照合し、法的整理の検討を遅らせない進め方が必要です。
相談では、譲渡と債務整理の担当範囲を確かめる
廃業の相談には、事業価値の検討から法的手続きまで複数の論点があります。ひとりの担当者に連絡できる場合でも、誰が何を扱うのかを確認してください。
| 担当する立場 | 主な確認内容 |
|---|---|
| 弁護士 | 債務整理・保証・法的判断 |
| 税理士 | 税金・申告・税務上の試算 |
| 司法書士 | 解散・清算に関する登記 |
| M&Aの支援者 | 買い手探索・譲渡条件の設計 |
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。当社の役割は、資料整備や事業価値の説明資料の作成などの後方支援です。金融機関との協議や交渉の主体は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家になります。
連帯保証の解除を見据えたスキームをご提案し、譲渡条件を検討します。ただし、保証の解除には金融機関の同意が前提です。M&Aの契約と保証の解除を、同じ出来事として扱わないよう確認します。
相談は無料で、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬自体が無料という意味ではなく、税金や別途必要な手続費用も区別します。
最初に用意する資料は、直近3期分の決算書と借入の一覧が中心です。そろっていなくても相談できます。直近の支払日と手元資金を添えると、検討に使える時間を把握しやすくなります。
よくある質問
廃業届を出せば、会社の清算も終わりますか?
廃業に関する届出だけで、株式会社の清算が終わるわけではありません。営業をやめた事実を届けることと、会社の財産や債務を整理することは別です。解散・清算の手続きに加え、残る契約や未払いの確認も必要になります。
届出を済ませた安心感から、銀行や契約相手との確認を止めないでください。書類を提出した日と、支払いの後始末が終わった日は分けて記録します。
借入が残っていても、解散や清算はできますか?
借入が残っていることだけで、解散が否定されるわけではありません。ただし、通常清算として進められるかは、債務を払える見込みによります。資産の売却代金や売掛金を集めても足りない場合は、別の整理方法を含めた判断が必要です。
借入以外の未払金や閉鎖費用も加えて計算してください。債務超過の疑いがある清算株式会社では、清算人の申立義務も確認対象になります。
休業にしておけば、清算しなくてもよいですか?
事業を一時的に止めて会社を残す場合、解散・清算とは異なる扱いになります。ただし、営業を止めても借入や契約の負担が消えるわけではありません。再開の見込みと、会社を維持するための負担を比べて判断します。
登記などを長期間放置することとも区別してください。資金が足りない問題を先送りするための休業では、残る支払いへの対応が遅れるおそれがあります。
M&Aで事業を譲れば、清算は不要になりますか?
事業を譲った後も、売り手の会社に債務や契約が残れば、その整理が必要です。株式を譲る場合と事業を譲る場合でも、残る仕事は異なります。譲渡の形式に加え、会社を存続させるかどうかを確認します。
「買い手が引き受ける」という説明は、対象を具体的にしてください。事業や設備の引継ぎと、借入・連帯保証の処理まで含む話かを、契約ごとに確かめます。
まとめ
営業を終えたい時期、会社に残る支払い、個人の保証契約を書き出してください。廃業と清算の違いが分かったら、次は「財産で払い切れるか」「引き継げる事業があるか」を同じ資料で比較すると、相談する論点が絞れます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496