


目次
この記事の対象と結論
廃業するタイミングは、資金が尽きる日から逆算し、閉じる費用と引き継ぎに使える時間が残るうちに判断します。赤字が続き、借入の連帯保証もある会社では、期待だけで待つと選べる道が狭まるおそれがあります。
次の給与までの入金を足しても支払いが足りないなら、今日から判断を進めます。 当面の支払いができても、続けると廃業費用を残せなくなる場合は、その支出を決める前が比較の時期です。
ただし、検討を始める日と営業を止める日は別です。相談した時点で、会社を閉じると決まるわけでもありません。支払日ごとの不足額を確かめ、通常の清算、債務整理、事業の譲渡を比較してください。
廃業の検討を始める合図は、赤字額より支払日の変化
廃業を具体的に検討する合図は、今後の支払いを通常の入金でまかなえなくなることです。損益の数字に加え、お金が入る日と出る日のずれを確かめると、判断を急ぐ度合いが見えてきます。
預金残高があっても、使えるお金とは限らない
通帳にお金が残っていても、その大半が次の給与や仕入れの支払いに必要なら、余裕は限られます。月末残高だけでは見落としが出ます。入金前に大きな支払いが来る会社ほど、日付を追う必要があるためです。
まず、予定を次の項目に分けて書き出してください。
- 現時点で使える現預金
- 入金日が確認できている売掛金
- 給与や仕入れなどの支払予定
- 借入返済と税金などの支払予定
- 営業を終えた後に必要な支出
未確定の融資や売却代金は、確定した入金と欄を分けます。期待しているお金を同じ欄に置くと、資金が足りるように見えてしまいます。
さらに、入金が予定どおりの場合と遅れた場合を比べましょう。遅れた途端に給与を払えなくなるなら、現在の残高だけで営業継続を判断するのは難しい状態です。
判断を具体化するため、次の条件で分けてください。法的な廃業基準ではなく、検討を先送りしないための確認です。
| 現在の状態 | 判断を始める時点 |
|---|---|
| 次の給与等に不足がある | 今日から不足と対応を確認 |
| 継続すると廃業費用が不足 | 次の継続支出を決める前 |
| 改善までの資金を確保済み | 改善を確かめる日を設定 |
給与だけ払えても、その前の仕入れ代金が払えなければ営業に支障が出ます。最も早く不足する支払日を基準にし、その日まで放置しないことです。
個人のお金を入れ続ける状態は、見直しの合図
社長個人の預金で会社の不足を埋めると、当面の支払いはつながる場合があります。ただ、その後も同じ不足が続くなら、会社と暮らしの両方で余裕を失いかねません。
追加で資金を入れる前に、何が変わるのかを確かめます。
- 値上げの合意が取れているか
- 赤字の仕事を減らせるか
- 固定費を減らす時期が決まっているか
- 改善までの資金を用意できるか
「売上が戻れば」という期待だけでは、判断の期限を置けません。受注が戻っても、仕入れや人件費が先に出ることがあります。受注額と入金額の違いにも目を向けてください。
家族に説明できないまま個人資金の投入が続いているなら、一度立ち止まる場面です。会社に入れた金額を責めるための確認ではありません。これからの生活に使うお金まで失わないよう、次の支出を判断するための確認です。
支払期限を越えたら、年度末まで待たない
給与や返済の期日が迫り、入金の裏付けもない場合は、決算や繁忙期を待たずに判断を進めます。すでに期限を越えているなら、今日の時点で未払いを一覧にしてください。
1. 相手先ごとに金額と期限を記す。
2. 届いている通知や督促を保存する。
3. 次の入金日と不足額を照合する。
4. 相談時に最も近い支払日を伝える。
破産法第2条第11項は、支払不能を定義しています。支払能力を欠くため、弁済期にある債務を一般的・継続的に弁済できない状態を指します。条文の核心は「一般的かつ継続的に弁済することができない状態」です。一時的な不足とは区別されます。個別の判断は、依頼する弁護士等が事情を確認しておこなう領域です。出典:破産法第2条・第15条(e-Gov法令検索)
税金の通知も、そのままにしないでください。詳しくは税金滞納から差し押さえまでのタイミング|相談と廃業判断の実務順序をご覧ください。
「続ける」「閉じる」「譲る」を同じ条件で比べる
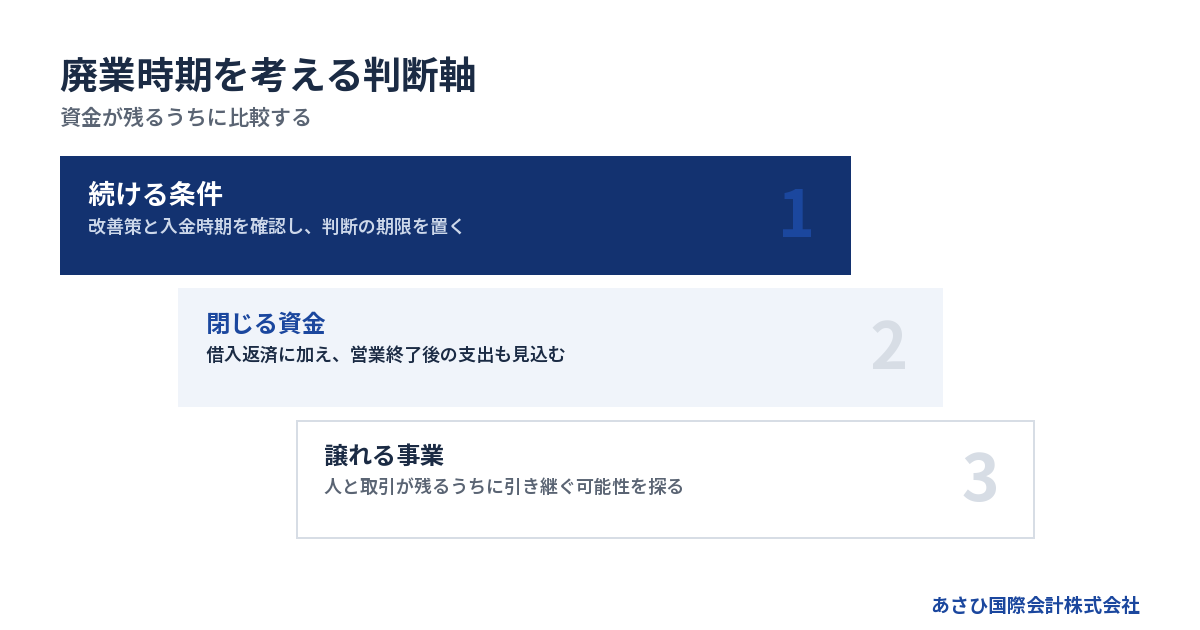
廃業の判断では、営業を続ける場合の追加支出と、閉じる場合の支出を同じ時点で比べます。引き継げる事業があるなら、譲渡も並行して検討する余地があります。
続ける条件は、改善策と確認日が決まっていること
営業を続ける判断には、改善を確かめる日を設けてください。「もう少し頑張る」だけでは、次の支払日が来るたびに判断が延びてしまいます。
たとえば値上げを予定している場合、交渉中なのか、合意済みなのかで見通しは変わります。合意済みでも、値上げ後の代金が入るまでの資金が必要です。利益が改善する時期と、預金が増える時期を分けて考えましょう。
判断材料は、社長の気力だけに置かないことです。
→ 横にスクロールできます
| 選択肢 | 検討を支える条件 | 先に確かめること |
|---|---|---|
| 営業を続ける | 改善策と資金がある | 改善後の入金時期 |
| 通常の清算を検討する | 債務超過の疑いがない | 費用込みの完済見通し |
| 事業を譲る | 引き継ぐ価値がある | 買い手と実行条件 |
| 債務整理を検討する | 返済が難しい状態 | 手続きと必要資金 |
通常の清算は、債務をすべて払える見通しも確認して検討します。清算中の株式会社に債務超過の疑いがある場合は、特別清算等の検討が必要です。任意に解散すれば通常の清算で終えられる、とは扱えません。会社法第510条は、特別清算の開始原因として「債務超過の疑いがあること」を挙げています。出典:会社法第510条(e-Gov法令検索)
予定した改善が起きなかったときに、次に何を検討するかも決めます。期限のない継続より、条件を置いた継続のほうが、従業員や家族にも説明しやすくなります。
閉じるなら、売れる資産と最後まで残る支出を比べる
帳簿上の資産額が、そのまま廃業資金になるとは限りません。設備は売却価格を確かめ、売掛金は回収できる見込みと時期を見ます。売却できても、入金前に支出が来る場合があります。
一方、営業を止めても支出がすぐに終わるとは限りません。賃貸借契約の終了条件や、片づけに必要な費用も確認対象です。借入残高だけを見て「払えそうだ」と判断すると、後から不足が分かるおそれがあります。
閉じた後に残る作業も、担当者と費用を結び付けて考えます。
- 売掛金の回収と入金確認
- 在庫や設備の売却と処分
- 契約の終了と物件の明け渡し
- 未払いの確認と精算
- 申告や登記などの手続き
通常の清算を選べるかは、こうした支出も含めた返済見通しで検討します。営業停止を発表した後に資金不足が分かると、予定の組み直しが必要になりかねません。
譲る可能性は、人や取引が残っているうちに確かめる
事業の譲渡を検討するなら、営業の実態が残っている段階で確認を始めます。設備を処分し、従業員が退職した後では、引き継げる対象が減ることがあるためです。買い手が求めるものは、設備だけとは限りません。
当社が仲介する譲渡案件で、買い手から受けた質問を分類しました。対象は2026年1〜10月の44案件、999問です。2026年10月確認の集計では、雇用に関する質問が16.6%、取引先や売上の継続に関する質問が12.3%でした。順位は質問の多さであり、成約を左右する順番ではありません。出典:買い手から実際に受けた質問
廃業を決めかねている段階でも、誰がどの仕事を担っているかは整理できます。引き継ぎ候補が見つかったとき、事業を動かし続けられるかを説明する材料になるためです。
ただし、譲渡の見込みだけで営業を延ばすのは慎重に考えてください。買い手が現れることと、必要な条件が整うことは別です。資金の限界を共有しながら、閉じる場合の準備も進めます。
営業終了日から逆算して、手続きと費用を置く
営業をやめる日だけでは、会社を閉じる日程は決まりません。契約の終了条件や法定の手続きを確認し、営業停止後の資金も含めて予定を組みます。
廃業日と清算が終わる日は分けて考える
事業を終えることを、一般に廃業と呼びます。一方、会社を解散し、財産や債務を整理する手続きには、営業を止めた後の作業も含まれます。店を閉めた日と、会社の手続きが終わる日は同じとは限りません。
株主総会の決議によって株式会社を任意に解散する場合、会社法上の手続きを踏みます。社長が廃業を決めたことだけで、清算まで済むわけではありません。
清算株式会社の債権者への公告について、会社法第499条は申出期間を「二箇月を下ることができない」と定めています。判明している債権者への個別の催告も必要です。短期間で営業を終えても、この期間まで省けるわけではありません。出典:会社法第471条・第475条・第499条(e-Gov法令検索)
解散と清算の予定は、借入の返済見通しを確認してから組みます。返済が難しい場合には、通常の清算とは異なる手続きも検討対象です。
決算月より、解約条件と許認可の日程を先に見る
「決算月で区切れば分かりやすい」と考える経営者もいます。ただ、決算月に合わせるために赤字を積み重ねるなら、その支出も比較に入れる必要があります。
営業終了日を仮置きしたら、契約ごとに次の項目を確かめます。
- 解約を伝える期限
- 終了まで発生する料金
- 返却や原状回復の条件
- 譲渡時に必要となる承諾
業種によっては、許認可の日程も影響します。たとえば運送業では、一般貨物自動車運送事業の休止・廃止は30日前までの届出が必要です。貨物自動車運送事業法第32条に基づきます。また、第30条では事業譲渡に国土交通大臣の認可を要します。認可がなければ譲渡の効力を生じません。休廃止の規定は2026年8月、譲渡の規定は同年10月に確認した内容です。出典:貨物自動車運送事業法(e-Gov法令検索)
運送業の例と同じ日数を、他の業種にも当てはめるものではありません。自社の許認可と契約をもとに日程を組みます。
契約や認可に必要な時間を知らずに日付だけ決めると、営業停止と引き継ぎの間に空白ができかねません。許認可の手続き自体は、依頼する行政書士等の専門家が扱う領域です。
手続きの実費だけで、廃業予算を組まない
株式会社の解散などに係る登録免許税は、2026年7月23日確認の法令では、次の金額です。対象は登記の税額であり、廃業費用の総額ではありません。出典:登録免許税法別表第一第24号(e-Gov法令検索)
| 登記の対象 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人等 | 9千円 |
| 清算結了 | 2千円 |
| 上記の合計 | 4万1千円 |
官報公告の実費や、依頼する専門家の報酬は別途かかります。会社ごとの片づけ費用も加わるため、登記の税額だけを残しておけば足りるとは判断できません。
費用の見積もりは、金額と支払時期をセットで受け取ってください。資産売却の前に払う費用があるなら、入金予定だけではまかなえないためです。見積もりがまだない項目は、空欄にして見えるように残します。
詳しくは会社を廃業するには何から始めるか|借入・連帯保証まで整理する実務の道筋をご覧ください。
借入と連帯保証があるなら、会社と個人を別々に確認する
会社の営業を終えても、借入や社長の連帯保証が自動的に消えるわけではありません。廃業の日程とあわせて、会社の債務と個人の保証債務をどう扱うか確認します。
退任や廃業の届出だけで、保証が終わると考えない
連帯保証の責任は、社長という肩書きだけで判断するものではありません。まず、実際に結んでいる保証契約を確認します。退任や株式の譲渡を予定していても、保証の取扱いは別に確認する必要があります。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。通常の保証で認められる催告の抗弁と検索の抗弁がない、という意味です。「先に会社へ請求してほしい」といった主張で対応できるとは限りません。出典:民法第452条〜第454条(e-Gov法令検索)
確認する資料は、借入一覧だけでなく保証契約も含めます。
- どの借入を保証しているか
- 保証人として誰が署名しているか
- 保証の対象や上限はどう定められているか
- 担保に入っている財産はあるか
手元に契約の写しが見当たらなくても、保証がないとは判断できません。資料不足の欄を残し、確認すべき契約を整理してください。
保証債務の整理は、会社側の手続きと組み合わせる
すでに負っている保証債務については、一定の条件で整理を求める枠組みがあります。「経営者保証に関するガイドライン」です。会社を廃業すれば適用される、という仕組みではありません。
同ガイドライン第7項には、保証債務の整理を申し出る要件があります。会社側の整理と切り離して、個人の希望だけで進めるものではない点に留意してください。
- 保証契約が第3項の要件を満たすこと
- 会社側の所定の整理手続きがあること
- 債権者にも経済的な合理性があること
- 所定の免責不許可事由等がないこと
会社側では、法的債務整理か準則型私的整理の申立てが必要です。同時に申し立てる場合のほか、手続きが係属中、または終結している場合が含まれます。
経済的な合理性は、破産による配当より多くの回収を見込めることなどで検討されます。免責不許可事由については、破産法第252条第1項の第10号を除く要件です。2026年8月19日に確認したガイドライン第7項に基づく整理であり、個別の適用は事情の確認を要します。出典:全国銀行協会「経営者保証に関するガイドライン」第7項
早く動く理由は、暮らしと返済の選択肢を残すため
早い段階で廃業を検討する意味は、単に手続きを急ぐことではありません。事業や資産の価値が残っているうちに、債権者の回収と経営者の生活をどう両立するか検討できる点にあります。
同ガイドラインでは、早期の事業再生・事業清算に着手した場合の残存資産に触れています。一定期間の生計費に相当する額や、華美でない自宅等が検討対象です。ただし、対象債権者の回収見込額の増加額の範囲など、条件があります。出典:全国銀行協会「経営者保証に関するガイドライン」第5項(2026年8月確認)
自宅を残せると決めつけることも、すべて失うと決めつけることも避けたいところです。担保や個人債務の状況で、検討内容は変わります。
暮らしの見通しを立てるときは、会社の預金と個人の預金を混ぜずに書き出してください。生活費の支出も見えるようにすると、会社への追加投入を判断しやすくなります。
詳しくは廃業借入金の悩みに答える、返済が残る会社と社長の連帯保証を整理する道筋をご覧ください。
従業員・家族・取引先には、決定事項と未定事項を分けて伝える
廃業をめぐる説明は、結論だけを急いで伝えるより、相手への影響を整理してからおこないます。支払いに影響が出る場面では、説明を先送りし続けることにも負担が伴います。
従業員には、給与と雇用の見通しを中心に伝える
従業員が知りたいのは、会社の方針と、自分の暮らしへの影響です。廃業か譲渡かが未定でも、給与の支払見通しに問題があるなら、その事実をどう伝えるか早く検討します。
説明を用意するときは、次の項目を分けてください。
- 給与の支払見通し
- 営業を続けられる見込み
- 雇用について決まっていること
- 次に説明する予定
事業譲渡を検討していても、雇用条件が固まる前に「今までどおり働ける」と約束するのは避けます。買い手の意向と、従業員本人の意思を確認する必要があるためです。
長く働いてくれた人への申し訳なさから、説明ができなくなる経営者もいます。気持ちだけで抱えず、未確定の事項を未確定のまま伝える準備をしましょう。労務上の対応は、依頼する専門家に確認しながら進めます。
家族とは、会社への追加資金と生活費を切り分ける
家族への説明では、「会社が厳しい」という言葉だけでは、今後の暮らしを想像しにくいものです。何が決まっておらず、どのお金に影響する可能性があるのかを具体的に伝えてください。
家計と会社のお金を別々に並べると、話し合う対象が見えます。
- 毎月の生活に必要なお金
- 個人名義の借入と返済
- 会社に入れたお金
- 個人が負っている保証
- 今後見込める収入
「迷惑をかけたくない」と説明を遅らせると、家族が判断に加われる時間も減ってしまいます。すべての結論がそろうのを待つ必要はありません。追加の借入や資金投入を決める前に、現在地を共有することから始められます。
廃業や連帯保証の不安を抱えて相談する経営者は、珍しくありません。相談の場でうまく話せなくても、分かっている金額と期限を伝えれば、整理の出発点になります。
取引先への通知は、受注と入金の予定に合わせる
取引先への説明では、営業終了の挨拶だけでなく、残っている仕事をどう扱うかも整理します。引き受けた仕事を終える見通しが立たないなら、新しい受注を増やす判断も見直す必要があります。
通知を出す前に、担当者ごとに確認しましょう。
- 受注済みの仕事と納期
- 完了に必要な仕入れや外注
- 請求済み代金の入金予定
- 預かっている物や資料
- 終了後の連絡と引き継ぎ
譲渡を検討する場合は、取引が続くかどうかも買い手の確認事項になります。未確定の段階で情報が広がれば、取引の継続に影響することも考えられます。誰に、何を、いつ伝えるかを整理してください。
支払いが難しいときの説明や交渉は、経営者本人と、必要に応じて依頼する弁護士等が担います。資料を整える担当と、法的な判断や交渉を担う担当を分けると、伝える内容の食い違いを減らせます。
迷っている段階の相談では、日付と資料から判断を具体化する
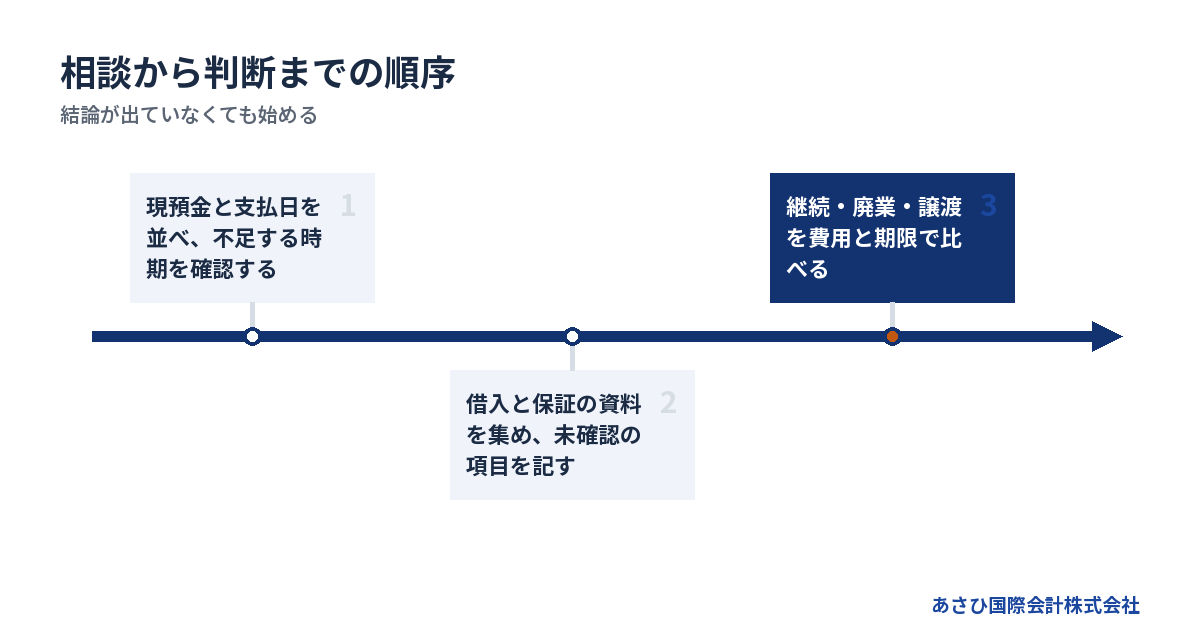
廃業の結論が出ていなくても、相談は始められます。最初に伝えるのは、会社をどう終えるかという答えより、資金が足りなくなる日と、その時点で分かっている事情です。
最初は決算書と借入一覧に、近い支払日を添える
相談の準備が終わらないために連絡を延ばすと、その間も支払日は近づきます。直近の状況を伝え、資料はそろっているものから共有してください。
当社への相談では、まず決算書と借入の一覧が入口になります。支払いが近い場合は、その日付と不足額も添えてください。
- 直近3期分の決算書
- 借入先と残高の一覧
- 直近の支払予定と入金予定
- 保証契約の分かる資料
全部そろっていなくても相談できます。決算書から状況が変わっている場合は、現在の現預金や未払いを伝えてください。古い数字だけで考えないためです。
「決算書を出せば譲渡できるか分かる」と考えがちですが、それだけでは日程を決められません。買い手が確認する期間も、営業を続けるためのお金が要ります。決算書と直近の支払予定を並べるのは、その時間が残っているか確かめるためです。
手元の資料を確認しながら、分からない項目に印を付けるだけでも準備になります。資料の不足と、資金の不足は別の問題です。前者があることを理由に、後者の相談まで止める必要はありません。
次に渡す資料は、買い手の確認と債務の確認で分ける
初回の状況整理後は、誰が何を判断するかに合わせて資料を分けます。買い手には事業を続けられる根拠が必要です。一方、債務や保証の取扱いには、契約と返済見通しの確認が欠かせません。
譲渡を検討する場合の資料の流れは、次の順序で組み立てます。急ぐ支払いがある場合は、債務の確認も並行します。
1. 経営者が決算書と借入一覧を当社へ渡す。
2. 当社が不足資料と支払期限を整理する。
3. 開示範囲を確認し、買い手へ事業資料を示す。
4. 債務の確認資料を経営者から依頼先へ渡す。
買い手向けには、従業員の担当業務や残る見込みをまとめます。設備の一覧や取引の継続見通しも確認対象です。最初から資料を完成させる必要はありません。買い手の疑問に答えられるよう、順に補っていきます。
金融機関へ提出する資料は、提出する経営者ご本人が内容を確認します。当社が事業価値や資金計画の資料を作成する場合も、経営者に渡す後方支援です。依頼する弁護士等がいる場合は、その専門家とも提出内容を確認します。
担当ごとの役割は、次のように分けておくと依頼範囲が見えます。
| 担当 | 主な確認・支援の対象 |
|---|---|
| 弁護士 | 債務整理と法的な交渉 |
| 税理士 | 税務申告と税金の確認 |
| 司法書士 | 解散や清算に関する登記 |
| M&A支援者 | 買い手探索と譲渡条件 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。どちらが優れているかより、自社の支払期限と検討する選択肢に対応する依頼かを確かめましょう。
費用が出せない場合も、その事情を最初に伝えます。見積もりの総額だけでなく、支払時期や資産売却との関係まで確認するためです。自己破産では弁護士費用や裁判所への費用を用意する必要があります。資金不足を伏せたまま進めると、必要な段階で手続きが止まりかねません。
再生型M&Aは、残る債務と保証まで含めて検討する
再生型M&Aでは、引き継げる事業を探りながら、残る会社の債務と保証の取扱いを考えます。事業が売れることと、借入・連帯保証の整理が終わることは別です。
事業譲渡では、借入を売り手の会社に残して事業を移す設計もあります。その場合、残る借入に付いた連帯保証も残り得ます。譲渡代金の使い道と、返済後に残る債務の扱いを同じ段階で検討してください。
また、債務が買い手に移らないと単純には判断できません。商号を続けて使う場合など、会社法第22条による責任の検討も必要です。出典:会社法第22条(e-Gov法令検索)
あさひ国際会計株式会社は、買い手探索やM&Aの条件設計を担います。金融機関への提出に使う事業価値や資金計画の資料を整え、経営者に渡します。債権者との交渉は経営者ご本人と、必要に応じて依頼する弁護士等が主体です。当社の役割は、資料作成などの後方支援です。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。M&Aの報酬と、会社の未払金や清算費用は区別して確認してください。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
よくある質問
赤字になったら、すぐに廃業するタイミングですか?
赤字だけで廃業時期は決まりません。改善策が具体化しているか、その効果が入金に表れるまで資金が足りるかを確認します。反対に、帳簿上は利益があっても支払いに使えるお金が不足する場合があります。赤字額と現預金を別々に見てください。
借入が残っているうちは廃業できませんか?
借入が残っていても、営業終了を検討することはあります。ただし、営業を止めるだけで返済義務が消えるわけではありません。資産の売却や回収で返済できる見込みがあるのか、債務整理が必要なのかを分けて検討します。社長の連帯保証も別に確認が必要です。
廃業は決算月や年度末に合わせたほうがよいですか?
決算月や年度末に合わせることだけを優先しないでください。待つ間に増える赤字や、契約終了までの支出を比べます。税務上の区切りに加え、従業員への対応と引き継ぎの日程も確認し、資金が持つ範囲で予定を組みます。
M&Aの買い手が見つかるまで営業を続けるべきですか?
買い手を探していることだけを理由に、営業を続けるとは判断できません。候補が見つかっても、契約条件や許認可などの確認が残る場合があります。営業継続に必要な資金と期限を共有し、成約しない場合の対応も並行して検討してください。状況によっては法的整理が適切な場合もあります。
まとめ
今日の現預金と次の支払日を書き出し、閉じる費用を残せるか、事業を引き継ぐ時間があるかを確かめてください。廃業するタイミングを決め切れていなくても、そのメモをもとに借入と連帯保証を含めた相談を始められます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”資金が残るうちに比較”,”subtitle”:”廃業時期を考える判断軸”,”after”:”## 「続ける」「閉じる」「譲る」を同じ条件で比べる”,
“items”:[[“1″,”続ける”,”改善後の入金まで資金が足りるか確認”],[“2″,”閉じる”,”廃業費用と債務を払えるか確認”],[“3″,”譲る”,”引き継ぐ条件と残る債務を確認”]]},
{“type”:”steps”,”title”:”結論が出る前に始める”,”subtitle”:”相談から判断までの順序”,”after”:”## 迷っている段階の相談では、日付と資料から判断を具体化する”,
“items”:[“決算書と借入一覧に支払日を添える”,”買い手向けと債務確認の資料を分ける”,”残る資金と保証を踏まえて方針を決める”]}
]
—END FIGURES—