


目次
この記事の対象と結論
廃業を決めても、融資の返済や経営者の連帯保証が自動的になくなるわけではありません。ただ、会社を閉じることと、社長が自己破産することは分けて検討できます。
返済日が近づくたびに、追加で借りるか、もう店じまいするかと迷う。家族にも話せず、通帳を見直している。そんな段階では、廃業の届出より先に、借入の契約と資金の残り方を確認してください。
借りられるかだけでなく、何を原資に返すかまで見通す。 そのうえで、完済して閉じる道、債務を整理する道、事業を譲る道を比較します。
廃業や保証について相談する経営者は珍しくありません。結論を決めてから話す必要もありません。従業員や家族への影響が心配なときほど、営業を止める日と、お金の後始末が終わる日を分けて考えましょう。
廃業しても融資の返済は残るため、借り手と保証人を確かめる
廃業後の融資を考える出発点は、誰が借り、誰が保証しているかの確認です。会社の返済と社長個人の責任を同じものとして扱うと、選べる道を見誤るおそれがあります。
会社の借入と社長の保証は別々に確認する
法人名義の融資では、まず会社が借り手です。経営者が連帯保証をしている場合は、その保証契約の内容も確認します。代表者であることだけを見て、個人の負担を判断するのは避けたいところです。
確認するのは、決算書に載った借入残高だけではありません。借入ごとに、次の情報を並べてください。
- 借り手の名義と現在の残高
- 次回の返済日と返済額
- 保証人の氏名と保証の範囲
- 担保に入っている財産
- 延滞や返済条件変更の有無
同じ金融機関からの借入でも、契約時期によって条件が違う場合があります。「昔から全部保証しているはず」という記憶で埋めず、不明な欄は不明のまま残します。
個人名義で借りて会社へ入れたお金も、別に確認が必要です。会社の借入一覧に載っていなくても、家計から返す契約が残っているかもしれません。会社と個人の通帳を混ぜずに整理すると、廃業後の生活費も考えやすくなります。
営業を終える日と借金の整理が終わる日は違う
店を閉めたり、受注を止めたりしても、未回収の売掛金や支払いは残ります。営業終了は、後始末の始まりになることがあります。
株式会社が株主総会の決議で解散した場合、清算へ進む仕組みです。清算では、会社の財産と債務を整理します。会社法第475条の「清算をしなければならない」という定めは、この後始末が必要なことを示しています。出典はe-Gov法令検索「会社法」です。
したがって、廃業の届出を出した日を返済の終了日にはできません。売掛金の入金が遅れれば、その間にも家賃や管理費がかかる可能性があります。
借入を返せるつもりでも、閉鎖費用を払ったら不足するケースも考えられます。営業をやめた後の入金と支出まで計算して、完済の見込みを判断してください。
廃業すれば一括返済になるかは契約を確認する
廃業したら直ちに全額返済なのか。それとも、これまでの分割返済を続けられるのか。この点は、融資契約と金融機関との確認を抜きに決められません。
契約では、一定の事情が起きた場合に、返済期限まで待ってもらえる利益を失う条件が定められていることがあります。これを「期限の利益の喪失」と呼びます。解散や事業停止の扱いがどう書かれているかを確認します。
次の事項は、経営者本人から金融機関へ説明する準備を進めます。
- 廃業を考えている理由
- 営業を終える予定と未確定事項
- 売掛金の回収予定
- 資産の売却見込み
- 完済までの不足額
相談しただけで全額返済になる、と決めつけて連絡を避けるのも危険です。一方、黙って返済を続ければ問題がないとも判断できません。契約上の報告事項を確かめ、説明した内容と回答を記録に残しましょう。
詳しくは経営者保証付き融資が返せないときの選択――廃業と自己破産を分けて考えるをご覧ください。
廃業資金の融資は、使い道と返済原資を分けて判断する
廃業に必要なお金を借りられるかは、資金使途と返済の見込みによって判断されます。廃業を予定しているだけで利用できる融資があると考えず、借入後の資金計画から確認してください。
閉鎖費用を借りても返せる計画になっているか
廃業時には、営業中の支払いに加えて閉鎖のための支出が生じます。預金残高から借入残高を引くだけでは、必要額をつかめません。
まずは請求書や契約書をもとに、費用を拾います。
- 最終の給与や未払い賃金
- 店舗や事務所の原状回復費
- 設備の撤去や処分の費用
- 契約の解約に伴う支払い
- 税金や社会保険料の未払い
- 清算や債務整理の手続費用
融資で閉鎖費用を用意するなら、その後の返済原資が課題です。営業収入が止まる計画なのに、従来の売上を返済原資に置くことはできません。
売掛金の回収や資産売却をあてにする場合も、入金時期まで見ます。予定どおり売れなければ返済できない計画は、その条件を明示して検討する必要があります。見込み額と入金済みの額を分けるだけでも、判断の甘さを減らせます。
営業継続のための融資と撤退のためのお金を混ぜない
まだ事業を続ける余地があるなら、追加融資を検討する場面もあります。ただし、借入で何が変わるのかを説明できることが前提です。
仕入れを払えば利益の出る受注を完了できるのか。入金の遅れをつなげば資金が戻るのか。毎月の赤字を埋めるだけなのか。借入の必要額が同じでも、その後の見通しは異なります。
→ 横にスクロールできます
| お金の用途 | 確認すること | 判断上の課題 |
|---|---|---|
| 受注を完了する資金 | 入金額と利益 | 回収まで持つか |
| 営業赤字の補填 | 赤字が止まる根拠 | 借入が増え続けないか |
| 閉鎖や撤去の費用 | 支払総額と期日 | 廃業後に返せるか |
| 譲渡までの運転資金 | 成約条件と資金期限 | 不成立時に対応できるか |
借入を申し込む際は、予定している使い道を正確に伝えます。営業を続ける前提の説明をしながら、実際には閉鎖費用へ回すような進め方は避けてください。
すでに借りた資金を予定と違う用途へ使う場合も、契約上の扱いを確認します。手元に現金があることと、自由に使えることは同じではありません。
追加融資がなくても成り立つ案を並べる
融資の審査結果だけを待っていると、見送りになった後に時間が残らないことがあります。追加資金が入らない場合の案も、同時に作っておきます。
比較の基準は、会社を続けたい気持ちの強さではありません。現金が尽きる時期と、改善に必要な条件です。
- 受注を絞ると赤字が減るか
- 固定費を下げる合意が見込めるか
- 返済条件の見直しで資金が回るか
- 事業を引き継ぐ相手を探せるか
- 営業を止めた後の費用を払えるか
返済条件を見直しても、事業の支出が収入を上回り続けるなら、課題は残ります。返済が軽くなった期間に何を変えるのかまで考えたいところです。
個人で借りて会社へ入れる場合は、家計の返済負担も増えます。家族の生活費を残せるかを確かめ、会社の延命資金と生活の資金を分けて判断しましょう。
詳しくは債務超過でも融資の余地はある、廃業を迷う経営者が借入を増やすか見極める基準をご覧ください。
融資を返して閉じるか、債務整理を含めるかは手元資金から考える
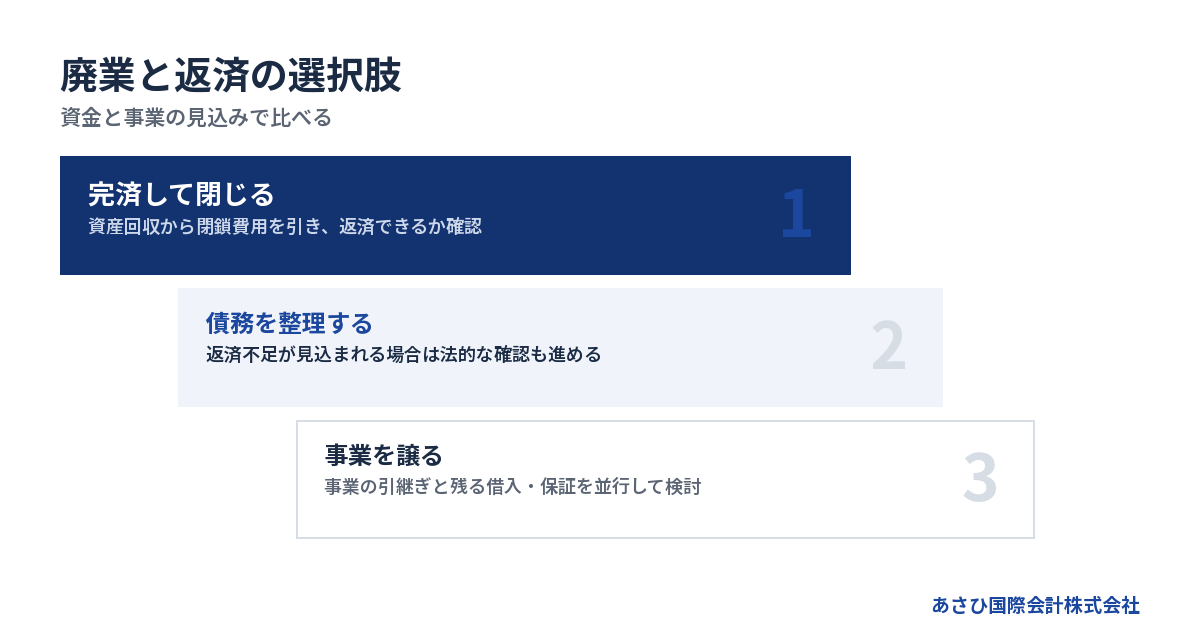
廃業の方法は、借入残高だけで選ぶものではありません。資産を換金し、閉鎖費用も払った後に債務を返せるかが、検討の分かれ目になります。
帳簿の資産額をそのまま返済資金にしない
決算書に資産が載っていても、その金額が現金として入るとは限りません。廃業時に使えるお金を知るには、回収や売却の見込みを個別に見ます。
売掛金なら、入金予定日と回収上の問題を確認します。在庫は、通常の販売を続けられるのか、まとめて処分するのかで金額が変わります。設備についても、帳簿価額と売却できる価格は別です。
資産ごとに次の欄を作ると、資金計画へつなげやすくなります。
- 帳簿に載っている金額
- 回収や売却の見込額
- 入金までに必要な期間
- 売却にかかる費用
- 担保や所有権に関する条件
リースで使っている設備を、自社の売却資産に含めないよう注意します。担保が付いた資産も、売却代金を自由に振り分けられるとは限りません。
見積もりを取っていない資産は、未確認として残します。楽観的な金額で穴を埋めるより、不足額が変わる条件を見える形にした方が、次の相談が具体的になります。
完済の見込みがある場合は清算費用まで予算に入れる
資産の回収や売却で債務を返せる見込みがあれば、通常の清算を検討します。ただし、借入以外の支払いと手続費用も含めた見込みであることが条件です。
株式会社の清算では、債権者へ債権の申出を求める手続があります。会社法第499条は、その期間を「二箇月を下ることができない」としています。これは申出期間の定めであり、清算全体が同じ期間で終わるという意味ではありません。出典はe-Gov法令検索「会社法」です。
借入を返した後も、未確定の税金や解約精算が残る場合があります。口座残高を見て、残ったお金を社長が受け取れると早合点しないでください。
費用については、次の区分で見積もりを取り直します。
- 登記や公告などの実費
- 専門家へ依頼する業務の報酬
- 営業終了後も続く管理費
- 契約の解約時に確定する精算金
清算費用の総額は、資産や契約の内容で変わります。登記の費用だけを見て、廃業の予算が足りると判断しないことです。
不足が見込まれるなら支払いを独断で進めない
回収や売却をしても返しきれない場合は、債務整理を含めた検討が必要になります。解散の登記だけで、足りない返済資金が解消するわけではありません。
特に、返済期限が来た債務を継続して払えない状態なら、資金繰りの相談と法的な確認を急ぎます。破産法第2条・第15条では、支払不能と破産手続開始の関係が定められています。個別の手続選択は、依頼する弁護士が事情を確認して判断する領域です。出典はe-Gov法令検索「破産法」です。
支払えないときほど、世話になった相手へ先に返したくなるかもしれません。しかし、特定の相手への返済や財産の移転は、後の手続で問題になる可能性があります。
- 親族への返済を先に進めない
- 資産を身内へ安く移さない
- 入出金の記録を消さない
- 未払いを隠して資料を作らない
何も払わず放置すればよい、という意味でもありません。給与や営業継続に必要な支払いを含め、支払先と期限を示して扱いを確認します。費用を用意できない場合も、その不足額を初めから伝えてください。
経営者保証は会社の債務整理とあわせて出口を検討する
会社が融資を返せない場合でも、経営者個人の整理方法は別に検討します。経営者保証に関するガイドラインの利用には条件があり、資産を開示すれば保証が消えるという仕組みではありません。
新たな保証を付けない要件と、今ある保証の整理を区別する
経営者保証に関するガイドラインには、異なる場面のルールが含まれています。これからの融資で保証を求めない話と、すでに負っている保証債務を整理する話は区別してください。
第4項(1)は、保証を求めない融資に向けた経営状況を扱います。法人と個人の区分・分離や財務基盤の強化などが対象です。
一方、廃業時に返済できない保証債務をどう整理するかは、第7項(1)の確認が中心になります。会社の業績が悪いから対象外だ、と第4項だけを読んで決めるのも適切ではありません。
また、会社の融資について合意した内容が、そのまま保証人に及ぶとは限りません。会社側と個人側で、何について合意が要るのかを整理する必要があります。
詳しくは経営者保証を外す要件の分岐点――融資の見直しから廃業時の債務整理までをご覧ください。
保証債務の整理には会社側の手続と経済合理性が要る
経営者保証に関するガイドライン第7項(1)は、保証債務の整理を申し出る保証人の要件を定めています。会社の手続と切り離して使える制度だと捉えないでください。
確認対象は、次の内容です。
- 保証契約が第3項の要件を満たすか
- 会社側の債務整理手続が進んでいるか
- 債権者に経済的な合理性があるか
- 所定の免責不許可事由がないか
会社側では、法的債務整理か準則型私的整理の申立てが必要です。ガイドラインの利用と同時に申し立てる場合のほか、手続中や終結済みの場合も含まれます。単に金融機関へ返済猶予を相談している状態と、同じ扱いではありません。
経済合理性については、原文に「破産手続による配当よりも多くの回収が得られる」とあります。保証人の希望だけでなく、債権者側の回収見込みも検討されるということです。
さらに、破産法第252条第1項の免責不許可事由について、第10号を除く事由がないことなどが求められます。上の箇条書きは概要なので、適用は弁護士等による確認が必要です。出典は全国銀行協会「経営者保証に関するガイドライン」第7項(1)です。
自宅や生活費の扱いも条件を確認して考える
保証があるから自宅を失うと決めつけることも、自宅は残せると約束することもできません。担保の状況や財産の内容、債権者の回収見込みによって検討が変わります。
ガイドラインには、早期に事業再生や事業清算へ着手した場合の残存資産に関する考え方があります。一定の生計費や自宅を残すことが検討される場合がありますが、無条件ではありません。対象債権者の回収見込額の増加額の範囲など、条件が付いています。
出典は全国銀行協会「経営者保証に関するガイドライン」第5項(3)③です。
相談の準備では、会社の資産だけでなく生活に必要な支出も整理します。
- 住まいにかかる毎月の費用
- 家族の生活費と収入
- 個人名義の借入残高
- 自宅などの担保設定
- 会社への貸付金や立替金
会社の返済に使えるお金と、家族の生活に必要なお金を分けて見える化する。 そのうえで、どの財産をどう扱うかを検討します。先に名義を変えたり、資産を隠したりする行動は避けてください。
事業譲渡は融資を消す取引ではなく、事業を残すための選択肢
事業譲渡では、営業の仕組みや資産を買い手へ引き継ぎ、借入を売り手の会社に残す形があります。事業を残す計画と、残った借入・保証を整理する計画を並行して作ります。
借入が多くても買い手が見ている事業はある
会社全体では返済が重くても、従業員の技術や取引の継続性に価値がある場合があります。買い手が引き継いだ後に、その事業を続けられるかが検討されます。
あさひ国際会計株式会社が支援して成約した案件にも、債務超過の会社は少なくありません。ただし、借入の額だけで譲渡の可否が決まるわけではありません。
引き継ぐ相手が確認したいのは、たとえば次の事項です。
- 従業員が働き続ける見込み
- 主要な取引が続く条件
- 設備や物件を使い続けられるか
- 引継ぎ後に必要な運転資金
- 許認可や契約を引き継ぐ条件
営業を止め、従業員が退職し、取引が終わってからでは、同じ条件で譲れないこともあります。廃業の判断と並行して譲渡を調べるのは、その可能性を確認するためです。
とはいえ、売却を待つ間の支払いを賄えなければ、検討を長く続けられません。譲渡の見込みと資金の期限は、別々に管理します。
譲渡代金と社長個人の手取りを混同しない
事業譲渡で会社が事業を売る場合、代金は売り手の会社に入る形になります。その全額を経営者が生活費として受け取れると考えないでください。
譲渡に伴う費用や税金、会社に残る債務の扱いを確認します。売却価格が高く見えても、精算後に使えるお金は異なります。
→ 横にスクロールできます
| 確認するお金 | 主な確認先となる資料 | 検討する内容 |
|---|---|---|
| 譲渡代金 | 譲渡条件書・契約書 | 金額と入金条件 |
| 譲渡に伴う費用 | 報酬契約・見積書 | 支払時期と負担者 |
| 会社に残る債務 | 借入・未払い一覧 | 返済と整理の扱い |
| 経営者の生活資金 | 個人の収支一覧 | 廃業後の生活費 |
債務を返しきれない場合は、譲渡の価格や代金の扱いも法的な確認が必要です。事業を先に安く移し、残った会社だけを整理するような進め方を自己判断で選ばないでください。
従業員の雇用条件も、売却価格とは別に確認します。仕事が残る予定でも、働く場所や給与が変わるなら、本人への説明と必要な手続を具体化することになります。
買い手との約束だけで経営者保証が外れるとは考えない
買い手が保証を引き受けると約束しても、その約束だけで金融機関との保証契約が変わるわけではありません。金融機関の同意と必要な手続を確認します。
譲渡の実行日と保証の解除日が同じになるとは限りません。どの借入を対象とするか、何の書面で完了を確かめるかまで、あらかじめ整理しておきます。
- 対象となる借入と保証契約
- 金融機関の同意に必要な条件
- 保証の扱いが決まる時期
- 予定どおり進まない場合の対応
当社は、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
M&Aの成約と、保証の解除が確認できたことは分けて管理します。 譲渡の契約書だけで安心せず、対象となる保証の扱いを最後まで確認する進め方が必要です。
廃業と融資の相談は、次の支払日と借入一覧から始める
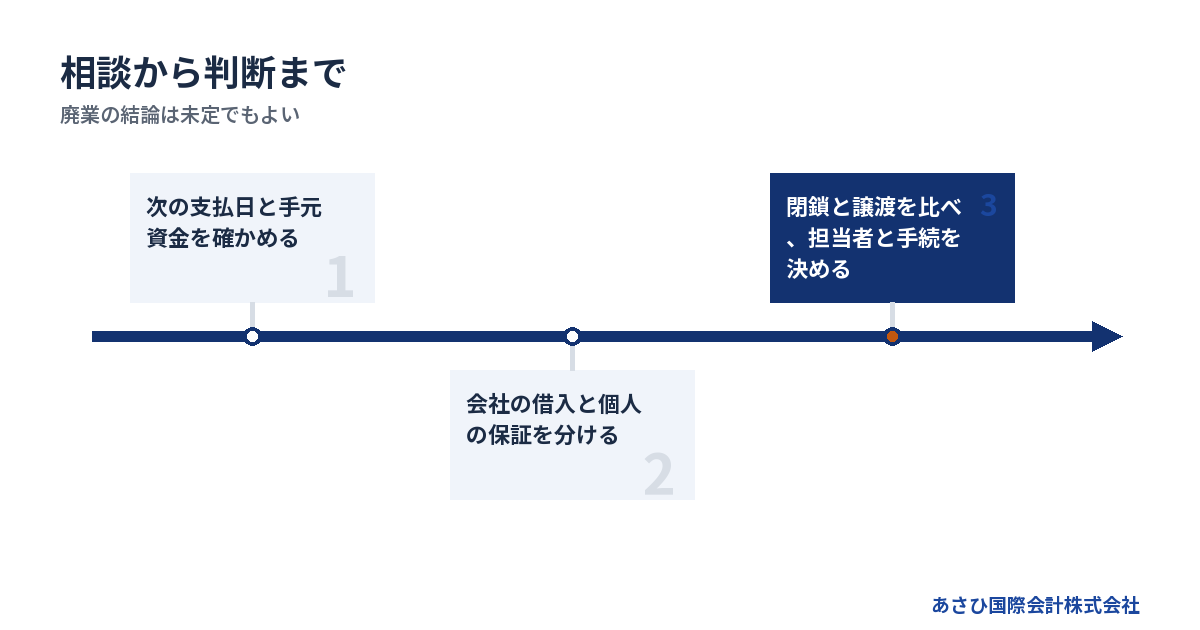
相談のために廃業の結論を固める必要はありません。次の支払日、手元資金、借入の状況が分かれば、急ぐ判断と調べる事項を整理できます。
資料がそろわなくても不足しているものを伝える
帳簿の整理が遅れているから相談できない、と思わないでください。まず現時点で分かることを伝え、不明な部分を後から確かめる進め方もあります。
最初に用意したい資料は次のとおりです。
- 直近3期分の決算書
- 現在の借入一覧
- 手元の預金残高
- 近い支払日と必要額
- 未払いと滞納の一覧
あわせて、いつまで営業を続けたいかも伝えます。体力面の限界や、従業員へすでに伝えた内容も判断材料です。数字だけをきれいに整える必要はありません。
借入一覧には金融機関名だけでなく、保証人や担保も記載します。契約書が見つからないものは、未確認と書いておきましょう。推測で埋めた資料より、確認が要る箇所の分かる資料の方が扱いやすくなります。
専門家の担当範囲と報酬の発生条件を聞く
廃業の相談では、事業の引継ぎと法的な債務整理が交わります。窓口の名称だけで判断せず、誰が何を担当するのかを確認してください。
→ 横にスクロールできます
| 担当する人 | 主に確認する内容 | 依頼時に聞くこと |
|---|---|---|
| 経営者本人 | 方針と資金状況 | 協議に必要な資料 |
| 弁護士 | 債務整理と法的手続 | 受任範囲と費用 |
| 税理士 | 税金と申告 | 納税額と申告時期 |
| M&Aの支援者 | 譲渡条件と買い手探し | 報酬と支援範囲 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。優劣として捉えず、今回の検討に必要な経験があるかを確かめます。
費用を払えない場合は、見積もりを受け取ってから黙って止まらないでください。手元資金と不足額を伝え、支払時期や依頼範囲を確認します。支払い方法の変更が可能かは、依頼先と手続の内容によります。
当社のM&A仲介は相談無料、着手金なしの成功報酬です。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬が無料という意味ではありません。また、会社の税金や債務整理の費用まで不要になるものではないため、別途予算を確認します。
あさひは資料整備とM&Aの条件設計で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。廃業を考えている段階から、事業を譲れる可能性と、保証の解除を見据えたスキームを検討します。
当社の役割は後方支援です。金融機関との協議に必要な資料を整え、事業価値の説明資料を作成します。M&Aの条件設計もおこないますが、債権者との交渉主体は経営者本人です。法的な交渉や手続が必要な場合は、依頼者が委任する弁護士等の専門家が担います。
相談から判断までは、次の順序で整理します。
1. 次の支払いまでの資金を確かめる。
2. 会社と個人の借入・保証を分ける。
3. 閉鎖と譲渡の見込みを比べる。
4. 必要な手続と担当者を決める。
取引先や従業員への説明も、予定だけで先走らないようにします。買い手が決まっていない段階で雇用の継続を約束すると、後で説明を変える事態になりかねません。
逆に、決まるまで何も伝えなければよいわけでもありません。契約上の期限や雇用に関する手続を確認し、誰に何をいつ伝えるかを組み立てます。家族には、会社の見通しと生活資金を分けて話すと、相談の焦点が定まりやすくなります。
よくある質問
廃業する予定でも新たな融資を申し込めますか?
廃業の予定や資金使途を伝えたうえで、融資の可否を確認することになります。閉鎖費用が必要という事情だけで、融資が受けられるとは限りません。営業終了後の返済原資まで説明できるかが検討課題です。融資が見送りになった場合にも対応できるよう、資産回収や債務整理の検討を並行してください。
廃業したら融資を一括で返さなければなりませんか?
融資契約の条項と金融機関との確認によります。解散や事業停止、延滞が契約上どう扱われるかを確かめてください。これまで分割で返していたから、そのまま継続できるとは判断できません。一括返済を求められた場合も、会社の回収予定と不足額を示し、弁護士等と対応を検討することになります。
会社の融資を返せないと社長も自己破産になりますか?
会社の借入と個人の保証契約、個人の資産・債務の状況を確認して判断します。会社が返せないという事情だけで、社長の自己破産まで決まるものではありません。経営者保証に関するガイドラインによる整理を検討できる場合もありますが、会社側の債務整理手続などの要件があります。状況によっては法的整理が適切な場合もあります。
廃業費用も相談費用も用意できない場合はどうすればよいですか?
資金がないことを初回から伝え、費用が発生する時期と必要な業務を確認してください。見積もり前に個人の借入を増やすと、生活の負担が重くなるおそれがあります。当社の相談は無料です。M&A仲介の報酬は成約時に譲渡代金から精算しますが、譲渡の成立や会社の残債の解消を約束するものではありません。手続費用が不足する場合も含めて、現実に進められる案を検討します。
まとめ
次の返済日、手元資金、保証の付いた借入をメモにまとめ、廃業の結論が出ていない段階でご相談ください。借り増しを決める前に、閉じる場合の不足額と、事業を譲る余地を一緒に整理しましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496