


目次
この記事の対象と結論
法人民事再生は、借金の返済が難しくなった会社が、事業の再建を目指す選択肢です。ただし、会社の債務を整理しても、社長の連帯保証が自動的に消えるわけではありません。
借入の返済に追われ、廃業や自己破産を考えているなら、会社と個人の問題を分けて整理してください。事業に収益を生む力が残っているか。手続き中の営業資金を用意できるか。そして、保証債務をどう扱うかが判断の出発点です。
従業員の仕事を残す道には、現在の会社で再建する形も、買い手へ事業を引き継ぐ形もあります。状況によっては破産・清算が適切な場合もあるため、民事再生だけを前提にしない比較が必要です。相談する時点で、進む道を決めておく必要はありません。
法人民事再生は、事業を続けるために債務の負担を見直す手続き
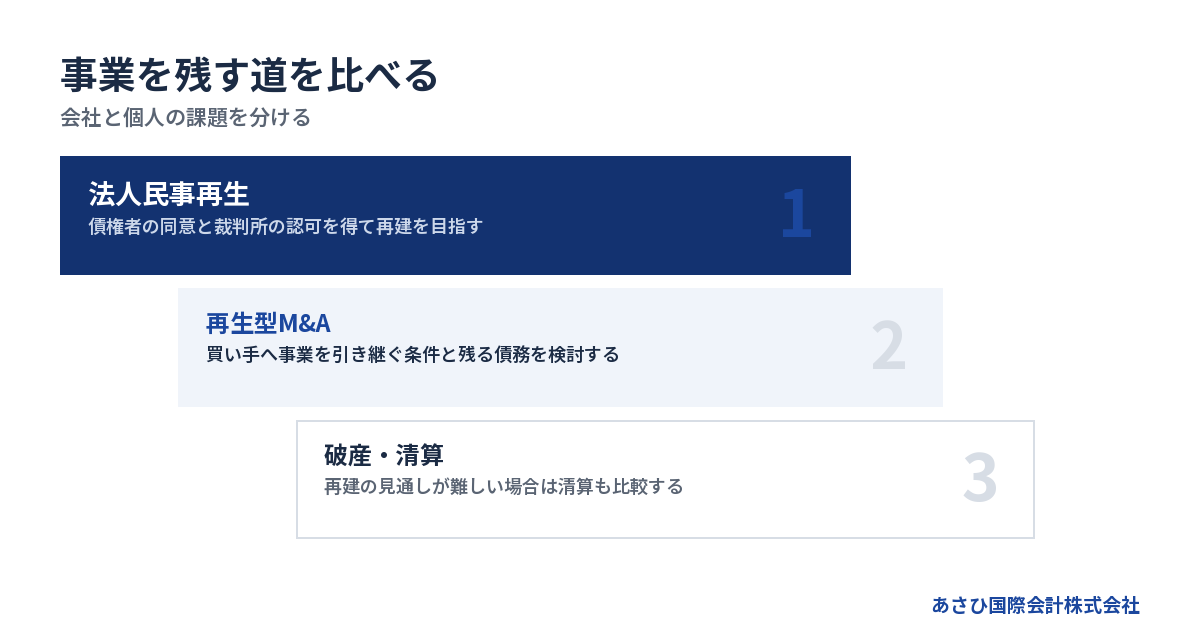
法人民事再生では、債権者の多数の同意と裁判所の認可を得た再生計画に沿って、事業の再建を目指します。申立てをすれば借金の問題が片づく、という仕組みではありません。
再生計画には債権者の同意と裁判所の認可が要る
経営が苦しくなった会社について、返済の負担を見直し、事業を立て直す裁判所の手続きが民事再生です。法人が利用する場合を、この記事では法人民事再生と呼びます。
民事再生法第1条は、目的を「事業又は経済生活の再生を図る」としています。同じ条文には「その債権者の多数の同意を得」との文言もあります。裁判所の認可だけで進む制度ではない点を押さえてください。出典は、2026年8月に原文確認済みのe-Gov法令検索「民事再生法」です。
債権者から見れば、返済条件が変わる話です。事業を続ける根拠や、今後の返済原資を説明しなければなりません。経営者の「続けたい」という意思を、実行できる計画につなげる作業が求められます。
会社の存続と事業の存続は分けて考える
現在の会社をそのまま残すことと、従業員が働く事業を残すことは、同じではありません。会社の借入が重くても、仕事や技術に買い手が価値を見いだす場合があります。
自社だけで再建するなら、改善後の収益から返済する見通しが必要です。外部の会社へ引き継ぐなら、事業を受け取る相手と、その条件を検討することになります。どちらも、残したい仕事を具体化するところから始まります。
たとえば、社名を残すことを優先するのか、雇用の継続を優先するのかで、選択肢の見え方は変わります。社長が経営を続けたい場合と、引き継いで退任したい場合でも同様です。希望を混ぜずに伝えると、再建案の比較がしやすくなります。
破産・私的整理・M&Aとは役割が異なる
民事再生と破産は、裁判所が関与する手続きです。一方、私的整理は債権者との合意を軸に進めます。M&Aは事業や株式を引き継ぐ取引であり、債務整理の手続きとは役割が異なります。
→ 横にスクロールできます
| 選択肢 | 主な目的 | 判断の中心 |
|---|---|---|
| 法人民事再生 | 事業の再建 | 計画と営業資金 |
| 私的整理 | 合意による債務整理 | 対象債権者の合意 |
| 法人破産 | 財産等の適正な清算 | 清算の必要性 |
| 再生型M&A | 事業の引継ぎ | 買い手と譲渡条件 |
M&Aと民事再生を、どちらかしか選べない関係と捉える必要はありません。事業の引継ぎを、再生の計画に組み合わせる場合もあります。
破産法第1条も、目的に「経済生活の再生の機会の確保」を含めています。破産・清算が適切な状況で、営業継続にこだわり続けることが望ましいとは限りません。出典は、2026年8月に原文確認済みのe-Gov法令検索「破産法」です。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
法人民事再生を検討するなら、収益・現金・取引継続を確かめる
民事再生を検討する際は、借入総額だけで判断せず、再建後の収益と当面の現金を確かめます。帳簿の赤字を減らす案があっても、支払日に資金が足りなければ営業は続けにくくなります。
借入返済を見直した後に営業を続けられるか
まず見たいのは、事業そのものが生むお金です。借入の返済負担が重い会社と、受注を増やすほど赤字が膨らむ会社では、立て直し方が変わります。
返済条件を見直せば資金が残るのか。それとも、売価や仕入れの改善まで必要なのか。決算書の最終利益だけでは、この違いを読み取りにくいことがあります。直近の営業実態まで確認してください。
- 利益の残る仕事を区別できるか
- 赤字の取引を見直せるか
- 固定費を減らす余地があるか
- 改善後も受注が続く見込みがあるか
値上げを計画に入れるなら、取引先が受け入れる根拠が必要です。人件費の削減を見込むなら、仕事を回せる人数との整合も問われます。数字上の利益と、現場で実行できる内容を合わせて考えます。
入金が遅れても資金が尽きないか
利益が出る見込みでも、入金より先に給与や仕入代金の支払いが来ます。売上を伸ばすために仕入れを増やせば、かえって手元資金が減る場合もあるためです。
資金繰り表には、売上を計上した日より、実際の入金予定日を反映させます。口約束の入金や、まだ審査が済んでいない融資を、入金済みのお金と同じように扱わないでください。
| 確認項目 | 記録する内容 |
|---|---|
| 手元資金 | 現預金と使える金額 |
| 入金予定 | 日付と入金の見込み |
| 支払予定 | 相手・金額・期限 |
| 資金不足 | 不足する日と金額 |
月末の残高がプラスでも、途中の給与日に不足することがあります。資金が厳しい時期ほど、支払日ごとに追う必要があります。余裕のある計画と、入金が遅れた場合の計画を比べると、足りない資金が見えます。
従業員と取引先が再建後も残るか
事業計画は、人と取引が続く前提で作られます。現場の中心となる従業員が離れたり、主な取引先から発注が止まったりすれば、再建案の前提が変わります。
説明の順序も実務の課題です。未確定の話を広げると不安が先に伝わりますが、必要な説明を遅らせても信頼を損ねかねません。誰に、いつ、何を説明するかを準備段階で決めます。
取引先には、納品の継続可否と今後の支払条件を区別して説明する必要があります。従業員には、給与の見通しと雇用条件が関心事になるはずです。「再生するから大丈夫」という説明では足りません。
説明内容の法的な確認は、依頼する弁護士等が担います。経営者は、現場の事情と伝えた内容を共有し、説明の食い違いを防ぎます。
再建の見通しが崩れたときの切替条件を決める
再建案を作るときは、うまく進まなかった場合も想定してください。計画どおりの売上に届かないまま資金を使い切ると、選べる道が狭まるおそれがあります。
切替の判断は、気持ちだけに任せない方が整理しやすくなります。計画のどの前提が崩れたら見直すのかを、先に決めておくためです。
- 資金調達の見込みが立たない
- 主要な取引の継続が難しくなる
- 営業に必要な人員がそろわない
- 改善策を実行しても赤字が続く
該当したら直ちに廃業する、という意味ではありません。自社再建の案を修正するのか、事業譲渡を検討するのか、破産・清算へ切り替えるのかを再評価します。続ける判断にも、止める判断にも根拠を用意します。
法人民事再生の流れは、準備・計画・実行までつなげて考える
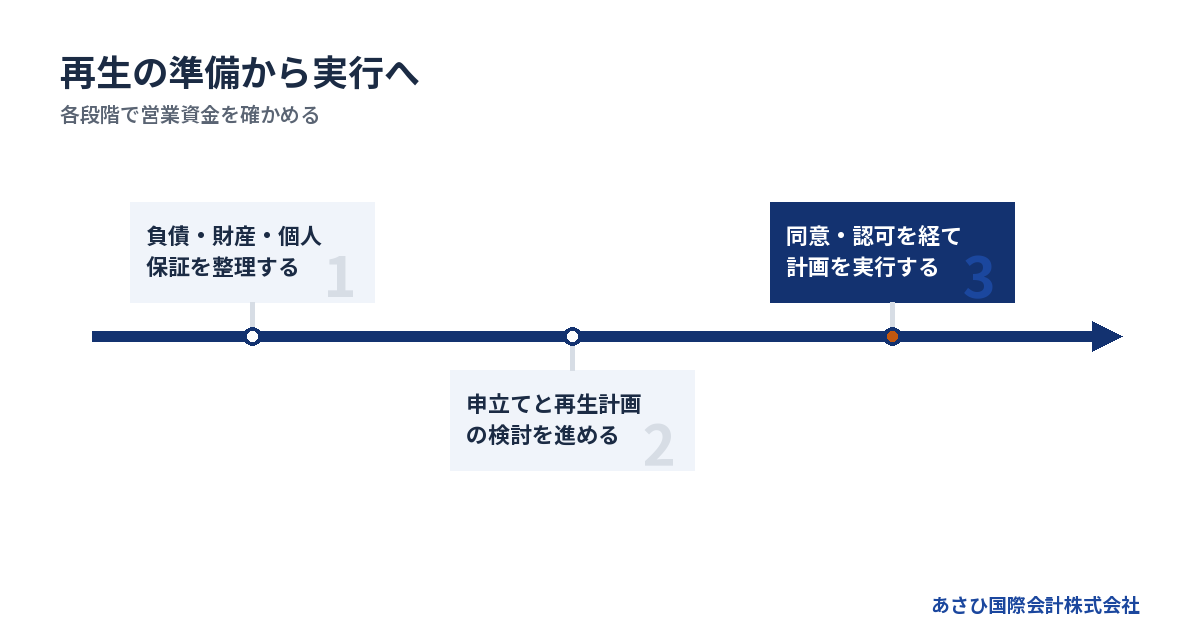
法人民事再生は、申立ての準備から始まり、再生計画の検討と認可を経て、計画の実行へ進みます。具体的な順序や日程は事案によるため、営業と資金の予定を重ねて確認します。
申立ての準備では、負債と財産の全体を把握する
借入の一覧だけでは、会社が負っている支払いを把握しきれません。買掛金や滞納が抜けていると、資金計画を作り直すことになります。帳簿と実際の請求書を照らし合わせて整理します。
準備する資料の例は、次のとおりです。手元にない資料は、そのことを伝えれば構いません。
- 決算書と直近の月次試算表
- 借入残高と返済予定の一覧
- 未払いと滞納の一覧
- 主な資産と契約の一覧
- 連帯保証と担保に関する書類
経営者から会社への貸付けや、会社から経営者への貸付けも共有します。会社と個人のお金が混ざっている場合は、経緯の説明が必要になるためです。見栄えを整えるために項目を省くと、後の確認に時間がかかります。
申立て前後の支払いは、独断で変えない
法人民事再生を考え始めたからといって、すべての支払いを一斉に止める判断は避けてください。一方で、親しい相手だけに先に返す行動も、後から問題になるおそれがあります。
支払いの扱いは、債務の性質や発生時期で異なります。営業継続に欠かせない支出でも、経営者の判断だけで処理してよいとは限りません。申立て前後の対応は、依頼する弁護士に確認します。
確認時は「払ってよいか」だけを尋ねるより、事情を添えると判断が進みます。
- いつ発生した支払いか
- 支払期限はいつか
- 支払わないと営業に何が起こるか
- 契約書や請求書があるか
取引先へ約束した内容も伝えてください。支払いを延ばす口約束を重ねると、後で説明が食い違う原因になります。新たな約束をする前に、実行できる内容かを確かめます。
再生計画は、返済額と事業の改善策を結びつける
再生計画では、債務の負担をどう見直すかに加え、返済するお金をどう生み出すかが問われます。希望する減額幅から逆算するだけでは、実行の裏付けが足りません。
受注の見通しと、売上が現金になる時期をつなげます。そこから営業に必要な支出を差し引き、返済に回せる資金を考える流れです。設備の修繕など、毎月は発生しない支出も見落とさないようにします。
改善策にも担当者と実施時期が必要です。「不採算事業を見直す」という表現だけでは、何を変えるのか伝わりません。どの取引について、誰が条件を確認し、いつ収支へ反映するのかまで具体化します。
再生計画への同意や認可は、書類がそろえば得られるものではありません。計画の実現可能性を、資料と説明で示す作業が続きます。
認可までの日程と、その後の返済期間を混同しない
申立てから再生計画の認可までと、認可後に計画を実行する期間は別です。認可の予定日だけを見て、そこまでの資金があれば足りると考えないでください。
準備中も営業の支出は続きます。認可後も、日々の運営と計画に沿った返済が必要です。そのため、手続きの日程表と、会社のお金の予定表を並べて確認します。
進行が遅れた場合は、追加の営業資金が必要になる可能性があります。取引先への説明や、事業譲渡の条件確認に時間がかかる場合もあるためです。日程を聞く際は、予定と、遅れる要因を分けて尋ねます。
経営者自身の負担も見込んでください。資料の確認や面談に時間を使う間、営業や現場を誰が担うか。日常業務の分担まで決めると、計画づくりによって本業が止まる事態を避けやすくなります。
法人民事再生の費用は、手続費用と営業資金を合わせて見積もる
法人民事再生に必要な資金は、裁判所へ納める費用や弁護士報酬だけではありません。手続き中の営業資金を含めて、いつ、いくら不足するかを確かめます。
費用の総額は、会社の規模だけでは決まらない
民事再生の費用を、売上や借入残高だけで決めることはできません。債権者の数や事業の内容、資料の整備状況などで、必要な作業が変わるためです。
この記事では、裏付けのない金額の相場を示しません。弁護士報酬には全国一律の報酬基準がなく、依頼先の料金体系と業務範囲の確認が必要です。裁判所に納める費用も、申立先と事案に応じた確認になります。
見積もりでは、総額だけで次の案と比較しないでください。同じ「再生支援」の表記でも、どこまで含むかが違えば、追加費用の出方が変わります。
- 裁判所へ納める費用
- 法的手続きに関する報酬
- 計画作成などの支援費用
- 条件変更時に生じる追加費用
個人の保証債務の整理が別の依頼になるなら、その費用も別枠で確認します。会社の再生費用だけを用意して、社長の問題が手つかずになることを防ぐためです。
営業を続けるためのお金を別枠にする
手続費用を支払った結果、給与や仕入代金が不足しては、再建の土台が崩れます。申立てに必要な資金と、営業を続ける資金を同じ予算表に載せる必要があります。
特に注意したいのは、取引条件の変更です。従来は後払いだった仕入れが前払いになれば、同じ売上でも先に必要なお金が増えます。計画上の利益が変わらなくても、資金不足は起こり得ます。
→ 横にスクロールできます
| 資金の区分 | 主な内容 | 確認する時点 |
|---|---|---|
| 手続費用 | 予納金・専門家報酬 | 依頼・申立て時 |
| 営業資金 | 給与・仕入れ・家賃 | 各支払日 |
| 再建に伴う支出 | 修繕・契約見直し等 | 実施する時期 |
| 個人の生活資金 | 家族の生活費等 | 会社資金と別管理 |
個人の生活資金を、会社の営業資金と混ぜて扱わないことも必要です。家族の生活を維持する予算が見えれば、追加で会社へ入れられるお金についても、無理な判断を減らせます。
費用を払えない場合は、手続きを先に約束しない
費用が足りない場合は、申立ての準備や手続きの進行に支障が出るおそれがあります。後から売上が入る予定だけを根拠に、支払いを約束しないでください。
最初に確認するのは、不足額と不足する時期です。手続費用だけが足りないのか、営業資金も尽きるのかで、検討する内容は変わります。資金の調達可能性や支払時期について、依頼する専門家と具体的に整理します。
事業に引継ぎの価値が残る場合は、買い手の支援を含めた案も比較の対象です。ただし、譲渡の成立や代金の入金を、未確定の段階で予算に織り込むのは危険です。資金の裏付けがなければ、別の整理方法を検討する必要があります。
「費用が用意できないから何もできない」と抱え込む必要はありません。相談の段階で不足を伝え、実行可能な範囲を確かめます。資金が尽きてからよりも、残額が分かる時点の方が比較しやすくなります。
社長の連帯保証は、会社の民事再生と並行して整理する
会社が民事再生を進めても、経営者個人の保証債務は別に検討する必要があります。家族の生活や自宅への影響は、保証契約と個人の財産状況を確認して判断します。
会社への請求と、連帯保証人への請求を分ける
連帯保証をしている場合、「会社が返せない分を、後で考えればよい」とは限りません。会社側の手続きと並行して、経営者への請求が問題になる可能性があります。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。会社へ先に催告するよう求める権利などを持たない、という意味です。出典は、2026年8月に原文確認済みのe-Gov法令検索「民法」です。
借入先ごとに保証の有無を確認してください。代表者であることと、その借入の連帯保証人であることは別の話です。契約書の写しが見つからない場合も、保証がないと決めつけず、契約内容の確認を進めます。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
経営者保証に関するガイドラインには整理の要件がある
一定の要件のもとで保証債務の整理を求める枠組みが、「経営者保証に関するガイドライン」です。会社が民事再生を選ぶ場合も、個人の自己破産とは別の整理が可能かを検討する余地があります。
既存の保証債務を整理する場面の要件は、同ガイドラインの7.(1)にあります。主な確認内容は次のとおりです。
- 保証契約が対象となる要件を満たすこと
- 会社側で所定の債務整理を進めること
- 債権者に経済的な合理性があること
- 所定の免責不許可事由等がないこと
会社側については、法的債務整理か準則型私的整理が前提です。同時に申立てをおこなう場合のほか、手続き中や終結後も要件に含まれます。
経済的な合理性では、破産による配当より多くの回収が見込めるかなどを検討します。免責不許可事由については、破産法第252条第1項のうち第10号を除くものが対象です。整理を申し出れば同意を得られる、という制度ではありません。
出典は全国銀行協会「経営者保証に関するガイドライン」7.(1)です。保証を付けない融資の要件と、すでにある保証を整理する要件を混同しないようにします。
自宅と生活費は、財産の内容と回収見込みで検討する
会社が民事再生を申し立てたという理由だけで、社長の自宅の扱いまで決まるわけではありません。所有者や担保、保証債務の内容によって検討が変わります。
経営者保証に関するガイドラインでは、早期の再生・清算着手に関する考え方が示されています。一定の生計費や華美でない自宅等を、残せる財産に含めることを検討する枠組みです。ただし、対象債権者の回収見込額が増える範囲などの条件があります。
出典は全国銀行協会「経営者保証に関するガイドライン」5.(3)③です。自宅が残ることを約束する規定とは読まないでください。
財産を家族名義に変えてから相談する行動も避けましょう。整理に影響する可能性があるため、移転を考えている段階で弁護士へ事情を伝えます。家族へ説明する際も、分かっている事実と未確定の見通しを分けます。
M&Aの契約だけでは金融機関の保証は外れない
買い手と保証の扱いを決めても、金融機関との保証契約が自動的に変わるわけではありません。事業の譲渡と連帯保証の解除は、それぞれ完了を確かめる事項です。
中小M&Aガイドライン第3版でも、経営者保証の解除等を最終契約で取り決める事項に挙げています。そのうえで、解除や移行は金融機関等の判断によると説明しています。出典は中小企業庁「中小M&Aガイドライン」です。
保証の対象となる借入と、解除を確認する時点を整理してください。代表者の交代だけで安心せず、金融機関等による意思表示を確認する必要があります。確認の方法と担当者も、進行中に決めておきます。
会社の再生案ができた段階で、社長の問題も解決したと受け止めないこと。この区別を保つと、引継ぎ後に残る責任を見落としにくくなります。
再生型M&Aも比較し、相談では会社と個人の課題を共有する
自社だけで再建するのが難しい場合でも、事業を引き継ぐ案が検討できることがあります。相談では、会社の資金不足と社長の保証を伝え、法的手続きとM&Aの役割を整理します。
買い手が引き継ぎたい仕事や人を確かめる
債務超過かどうかだけで、事業の価値は決まりません。買い手は、譲渡後も仕事が続くか、現場を担う人が残るかを確かめます。再建案にも通じる視点です。
あさひ国際会計株式会社が支援して成約した案件にも、債務超過の会社は少なくありません。ただし、その実績だけで個別の会社の譲渡可能性を判断することはできません。
事業の説明では、売上総額に加えて、続く根拠を示します。
- 主な取引先と取引が続く見通し
- 現場を担う従業員と保有資格
- 引継ぎに必要な設備や契約
- 赤字の原因と改善できる内容
社長個人の関係で受注しているなら、退任後の引継ぎが課題になります。設備があっても、使える人が退職すれば価値は変わります。残せる事業を具体的に説明する材料が、買い手探しの土台になります。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
事業譲渡では、借入・雇用・契約を別々に確認する
事業譲渡では、何を引き継ぐかを契約で定めます。ただし、借入を売り手に残せば、すべての問題が切り離されるという理解は避けてください。
商号を引き続き使う場合など、買い手も債務の弁済責任を負う規定があります。不当に低い価格で事業を移せば、債権者との関係も問題になり得ます。譲渡価格の根拠と、残った債務の整理をつなげて考える必要があります。
従業員の引継ぎも、社長同士の合意だけでは進められません。民法第625条では、使用者の権利を第三者へ譲る際に労働者の承諾を求めています。給与などの条件を示し、本人の意思を確認します。
許認可や賃貸借契約についても、引継ぎの条件を調べます。買い手が見つかった日と、営業を引き継げる日は同じとは限りません。法的な確認や許認可の手続きは、依頼する弁護士・行政書士等が担います。
専門家には、担当範囲と費用を分けて聞く
法人民事再生の申立てや法的判断は、依頼する弁護士が担います。会社の再建と経営者の保証整理を、どの範囲まで依頼するかを確認してください。
会計・税務の検討では、計画に使う数字や税金の見込みを整理します。M&Aでは買い手候補の探索や、事業価値を説明する資料、譲渡条件の設計が中心です。必要な仕事を切り分けると、担当者の空白を防げます。
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。金融機関との協議に必要な資料を整え、事業価値の説明資料やM&Aの条件設計を通じて、経営者ご本人の協議を後方から支えます。交渉の主体は経営者本人と、必要に応じて委任する弁護士等です。
当社の相談は無料で、着手金はありません。M&A仲介の報酬は成功報酬のみです。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となります。民事再生の裁判所費用や弁護士費用まで無料になる意味ではありません。
初回相談は、不足する日と分かる資料から始める
初回相談に向けて、すべての書類を完成させる必要はありません。資金が足りなくなる日と、不足額の見通しから伝えてください。帳簿が遅れているなら、その事情も共有します。
最初に伝える内容は、次の順序で整理できます。
1. 次の支払日と不足しそうな金額を伝える
2. 借入と個人保証の有無を伝える
3. 残したい事業と雇用の希望を伝える
4. 用意できる資料と不足資料を伝える
当社へご相談いただく際も、まず決算書と借入の一覧が出発点です。そろっていなくても相談できます。買い手の有無が未確認なら、その段階から事業の引継ぎを検討します。
これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。民事再生が適しているかも含め、実行できる案を比べていきます。
よくある質問
法人民事再生を申し立てると、社長も自己破産するのですか?
会社の民事再生と、社長個人の自己破産は別の手続きです。連帯保証がある場合は個人への請求が問題になりますが、会社の申立てだけで個人の自己破産まで決まるわけではありません。保証契約と財産状況を確認し、経営者保証に関するガイドラインを使った整理の可能性も検討します。
法人民事再生なら、借金はどの程度減るのですか?
すべての会社に共通する減額割合は示せません。会社の財産や返済原資、債権者への説明内容を踏まえて再生計画を検討します。また、すべての支払いを同じように減らせるわけではありません。借入・税金・社会保険料・給与等の扱いは、依頼する弁護士に確認してください。
債務超過でも、法人民事再生を検討できますか?
債務超過という理由だけで、再建の可能性がなくなるわけではありません。事業に収益力が残っているか、当面の営業資金を確保できるかを確認します。自社だけの再建が難しければ、事業譲渡を含む案も比較しますが、状況によっては破産・清算が適切な場合もあります。
法人民事再生を選べば、従業員の雇用は残せますか?
事業の継続を目指すため、雇用を残す可能性はあります。ただし、事業の縮小や条件の見直しが必要になる場合もあり、全員の雇用を同じ条件で維持できるとは限りません。M&Aを組み合わせる場合も、引継ぎの形と労働条件を確認します。事業譲渡で従業員を移すには本人の同意が必要です。
まとめ
手元資金、次の支払日、個人保証の有無を書き出し、分かる範囲の決算書と借入の一覧を用意してください。法人民事再生に決めてから相談する必要はありません。当社の無料相談では、残したい事業と生活の希望を伺い、事業の引継ぎを含めた選択肢の整理から始めます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496