


目次
この記事の対象と結論
飲食店の居抜き相場は、譲る対象と引渡し条件をそろえて比べる必要があります。ネットの募集価格だけで、自店が売れる金額を決めるのは早計です。内装や厨房設備の代金と、営業を引き継ぐ価値では、値付けの根拠が違います。
借入の連帯保証を抱え、資金繰りが厳しくなっている方は、売値・譲渡後に残るお金・残る借入と保証を分けて確認してください。 造作が売れても、会社や経営者の負担が片づくとは限りません。
90日以内の譲渡を考えるなら、設備の一覧と賃貸借契約をそろえ、資金が続く期限から逆算します。閉店か譲渡かを決めきれない段階で相談する経営者も珍しくありません。資料がすべてそろうまで、悩みを抱え続ける必要はないのです。
飲食店の居抜き相場は「何の代金か」で読み分ける
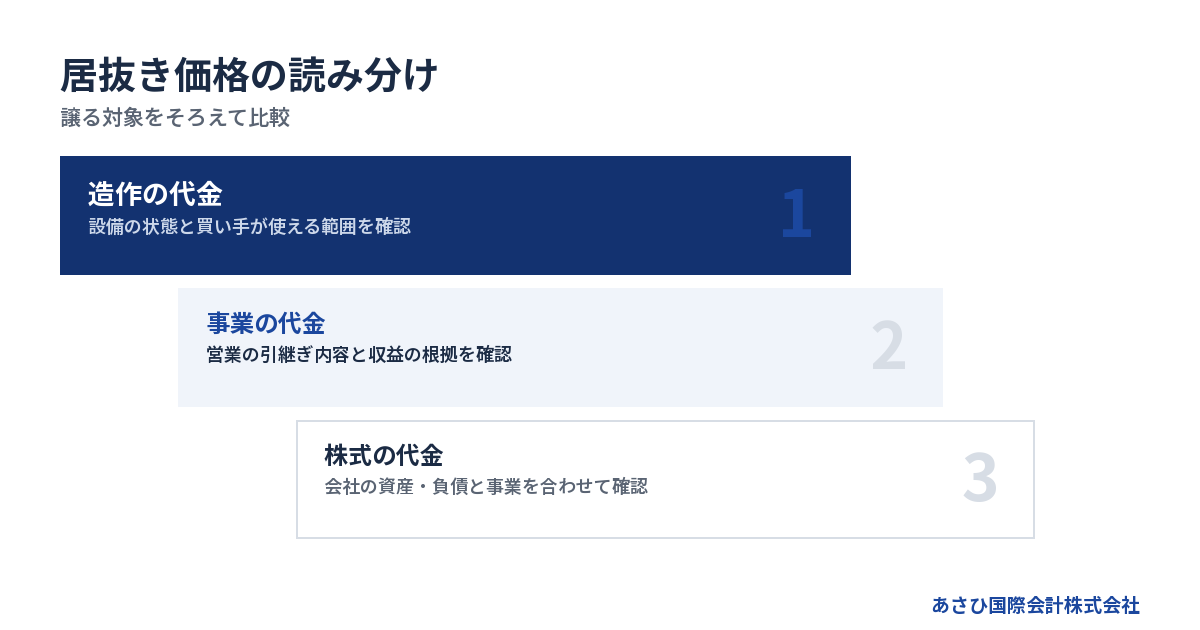
居抜きの価格を比較するときは、造作の代金と店舗事業の代金を区別します。この記事では、根拠を確認できない全国一律の金額帯を相場として示しません。
造作の売却と店舗事業の譲渡では対象が違う
内装や厨房設備を残して、次の営業者に渡すのが居抜きの基本的な考え方です。ただし「居抜き譲渡」という呼び方だけでは、何が価格に含まれるかまでは分かりません。
設備だけを引き渡すのか。店名やメニューを含めて営業を引き継ぐのか。対象が変われば、買い手の評価も変わります。
→ 横にスクロールできます
| 比べる対象 | 主な中身 | 価格を読む視点 |
|---|---|---|
| 造作の代金 | 内装・厨房設備 | そのまま使える範囲 |
| 店舗事業の代金 | 設備・営業の仕組み | 引継ぎ後の収益 |
| 株式の代金 | 会社の株式 | 資産・負債・事業 |
| 賃貸借の初期費用 | 敷金等の契約費用 | 貸主との契約条件 |
敷金などの賃貸借費用が、売り手に入る造作代金とは別に必要になる場合もあります。買い手は開業までの支出全体を見ているため、造作代金だけを切り取ると条件を見誤りやすくなります。
募集価格は、売買がまとまった価格とは違う
物件情報に載る金額は、売り手の希望を含んだ募集条件です。その金額で契約が成立した事実とは分けて読みます。
高い募集価格を見つけても、長く買い手が決まっていない可能性があります。反対に、低く見える金額でも、設備の一部が対象外かもしれません。表示価格だけでは判断材料が足りないのです。
比較する情報には、次の確認を添えてください。
- 募集中の価格か、成約した価格か
- 設備のどこまでを含む金額か
- 税込みか、税抜きか
- 修繕や撤去を誰が負担するか
- 引渡し期限に制約があるか
成約価格が分からない資料は、募集条件の参考として使います。自店の想定売却額を、そのまま同額に置き換えないことです。
同じ面積でも、家賃と使い道で評価が変わる
近所の店舗でも、家賃や使える設備が違えば比較条件は変わります。同じ広さというだけでは不十分です。
たとえば、重い厨房設備が残っていても、買い手が軽い調理だけを想定していれば、設備の一部は使いません。撤去や配置変更が必要なら、買い手の追加負担になります。反対に、予定する業態に合えば、工事の手間を減らせる可能性があります。
立地も、人通りの多さだけで評価しないようにします。予定する客層と営業時間に合う場所かが判断の分かれ目です。売り手の店で売上をつくれていた理由と、買い手が再現できる理由を分けて説明すると、価格の根拠が伝わりやすくなります。
借入残高から希望価格を逆算しすぎない
「借入を返すために、この金額で売りたい」という希望は自然です。ただ、その必要額と買い手が評価する店舗の価値は別に計算します。
開業時の投資額も同じです。内装にかけた費用が大きくても、次の営業者がその内装を使わなければ、投資額どおりの評価にはつながりにくくなります。
まず店舗側の価格を見積もり、その後に借入残高と照合する順序です。不足があるなら、価格を上げることだけで埋めようとせず、譲る対象や会社全体の扱いを見直します。居抜き売却と再生系M&Aを比べる必要があるのは、この段階です。
造作とのれんの値付けは、買い手が引き継げる価値から考える
造作は使える状態と所有関係、のれんは引継ぎ後の営業で評価します。売り手の思い入れを、買い手が確認できる資料に置き換える作業です。
厨房設備は購入額より現物と所有関係をそろえる
設備の一覧には、品名だけでなく、稼働状況と誰の所有物かを記載します。店内にある物が、すべて売れるとは限りません。
リース設備や借りている備品が混ざっていると、価格の提示後に対象を外すことになりかねません。売却や継続使用に承諾が必要か、契約ごとに確かめます。
準備する情報は、次のとおりです。
- 設備の品名と型番
- 購入時期が分かる資料
- 稼働状況と修理履歴
- 所有者と契約の名義
- 譲る物と持ち出す物の区別
古い設備でも使い道が合う場合はあります。一方、年式が新しくても故障や容量不足があれば、追加支出の検討が必要です。現物の写真と動作確認の記録があれば、買い手が抱く不明点を減らせます。
帳簿価額と売却価格は別に説明する
会計上の帳簿価額は、買い手が払う価格そのものではありません。設備の実物を見ずに帳簿だけで値付けすると、実際の使用価値を捉えにくくなります。
内装にも同じことが当てはまります。清潔に保たれていても、予定する業態に合わなければ改装が必要です。厨房の動線が合うか、客席配置を変えるかによって、買い手の判断は変わります。
査定の説明では、次の資料を対応させると整理しやすくなります。
- 帳簿に載っている資産の一覧
- 店内に残っている現物の写真
- 故障や修繕が必要な箇所の記録
- 引渡しまでに対応する作業の見積り
差がある箇所は先に説明してください。「使えるはず」という説明より、状態と未確認事項を明らかにする方が、契約条件を詰めやすくなります。
のれんは店名より、引き継げる売上の理由を示す
常連客や料理の提供方法など、設備以外の営業上の価値を「のれん」と呼びます。店名が知られていることだけで、金額が決まるものではありません。
経営者が厨房を離れても、同じ料理を提供できるか。従業員が継続して働ける見込みはあるか。買い手が知りたいのは、譲渡後にも営業を続けられる根拠です。
売上については、月ごとの推移と変動理由を添えます。特定の催事や経営者個人の人脈による売上なら、その事情も説明してください。引き継げる部分と、再現が難しい部分が分かります。
無理にのれんを上乗せする必要はありません。店主への依存が強いなら、引継ぎ期間やレシピの整備を条件に含める方が、評価につながる場合があります。
赤字の原因と店舗自体の採算を分けて見せる
赤字だから造作にも営業にも価値がない、と決めるのは早計です。ただし、赤字の理由を説明しないまま買い手に利益を期待させることも避けます。
会社全体の赤字と、対象店舗の営業の結果を分けて確認します。複数店舗がある場合は、本部費用をどう配分したかも明らかにしてください。数字の作り方が分からないと、買い手が比較できません。
収支の説明では、少なくとも次の項目をそろえます。
- 店舗ごとの売上
- 食材などの仕入れ
- 人件費と経営者の担当業務
- 家賃と日常の運営費
- 一時的に生じた支出
人件費を減らせば黒字になる、という説明には注意が必要です。減らした後に誰が働くのかまで示さなければ、営業の見通しとしては弱くなります。改善の余地は、実行する人と費用を含めて考えます。
高い売値より、譲渡完了までの支出を差し引いた金額で比べる
居抜き売却の判断には、代金から費用を差し引いた金額と、入金までの資金が必要です。価格が高くても、待つ間の赤字や退去費用で残るお金が減ることがあります。
手取りは入金と支出の両方を並べて計算する
まず、譲渡代金の入金先を確認します。会社が設備や事業を売る場合と、株主が株式を売る場合では、お金を受け取る主体が異なります。会社の入金を、そのまま経営者個人の生活費として見込まないようにしてください。
資金の見通しには、以下の項目を並べます。
→ 横にスクロールできます
| 項目 | 確認する内容 | 注意する点 |
|---|---|---|
| 譲渡代金 | 入金額と入金先 | 会社と個人を区別 |
| 敷金等の返還 | 返還条件と時期 | 控除額を確認 |
| 契約関連費用 | 報酬等の見積り | 支払時期も記載 |
| 店舗の作業費 | 清掃・修繕・撤去 | 負担者を合意 |
| 税金 | 取引に伴う負担 | 後日の支出も確保 |
| 営業中の収支 | 入金までの増減 | 赤字の継続を反映 |
返還予定の敷金も、入金時期が遅ければ当面の支払いには使えません。残る金額と、支払日に使える金額を分けて記載すると、資金不足に気づきやすくなります。
原状回復と清掃は見積りの対象をそろえる
居抜きで引き渡す予定でも、原状回復の負担がどう扱われるかは、貸主との合意を確認します。買い手が設備を使うと言っただけでは、売り手の退去条件まで決まったとは扱えません。
清掃も「きれいにして渡す」だけでは範囲が曖昧です。厨房の油汚れと客席の簡易清掃では、必要な作業が異なります。設備の内部清掃や修理を含むかも分けます。
見積りを取る際は、次の内容をそろえてください。
- 作業する場所と設備
- 清掃に含む範囲
- 修理や撤去を含むか
- 作業日と営業への影響
- 追加作業が出たときの扱い
詳しくは飲食店の居抜きクリーニングは誰が負担する?譲渡を止めない実務整理をご覧ください。清掃費だけで価格を決めず、引渡し条件全体に組み込みます。
高値を待つ費用と、早く譲る条件を比較する
値下げを避けるために営業を続けた結果、資金が減る場合があります。希望額を守ることと、残るお金を守ることは、同じ判断になるとは限りません。
比較したいのは、現在の提案を受ける場合と、募集を続ける場合です。後者には、買い手が決まるまでの家賃や人件費を反映させます。営業収支が赤字なら、その分も加わります。
募集の継続を判断する材料は、次のとおりです。
- 手元資金が続く見込み
- 現在の買い手の入金予定
- 募集を続ける間の営業収支
- 賃貸借の解約に関する期限
- 売れなかった場合の退去費用
価格だけを下げる前に、支払方法や清掃負担を調整できるか確認します。売値が同じでも、入金日や作業負担によって受け入れやすさは変わるためです。
費用を先に払えないときは、支払日まで確認する
資金が乏しいと、売却を進める費用さえ不安になります。見積りでは総額と支払日を確認し、代金の入金前に必要な支出を見つけてください。
あさひ国際会計株式会社は、相談無料・着手金なしの成功報酬制です。報酬は成約時に譲渡代金の中から精算するため、当社報酬について売り手の手元からの持ち出しは0円です。
ただし、これは報酬が無料という意味ではありません。清掃や修繕など、別の支出までなくなる扱いでもありません。譲渡代金から何が差し引かれるか、相談時に確認できます。
代金で費用を賄える見通しが立たない場合は、無理に作業を発注せず、負担範囲や譲渡条件を見直します。詳しくは再生型M&Aの費用相場|内訳と料金体系の考え方をご覧ください。
貸主・FC本部・営業許可の確認が、提示価格の実現性を左右する
買い手が示した金額を受け取れるかは、店舗を使い続けられる条件にも左右されます。売買の合意と、営業に必要な契約・許可の確認を並行して進めます。
貸主への確認は解約通知と区別して進める
賃貸借契約では、居抜き譲渡を想定した記載や、退去時の条件を読みます。契約名義をどうするかによって、貸主に確認する内容も変わります。
早く動こうとして、解約通知だけを先に出すのは慎重に判断してください。通知後の撤回や期限延長を前提にすると、買い手探しの余裕を失うおそれがあります。
貸主への確認事項は、以下の内容です。
- 居抜きでの引渡しを認める条件
- 買い手との賃貸借契約の進め方
- 家賃や敷金等の新たな条件
- 原状回復をおこなう範囲
- 売り手の責任が終わる時点
口頭の了解が得られても、何について了解されたかを記録します。管理会社の返答と、契約上必要な貸主の承諾がそろっているかも確認する順序です。
FC店舗はブランドと設備を切り分けて確認する
FC店舗では、店名やメニューを使い続ける条件を本部との契約で確認します。厨房設備を譲れることと、同じブランドで営業できることは別の論点です。
本部が買い手を審査する場合は、その進行も引渡し日程に反映します。買い手との価格合意だけを先に固めると、本部側の条件が分かった後に再調整が必要になるかもしれません。
契約書から拾う項目は、次のとおりです。
- 譲渡に必要な本部の承認
- 買い手の加盟や契約の条件
- 中途解約時の精算
- 看板や指定設備の扱い
- 売り手の保証が残る範囲
ブランドを引き継がない場合も、撤去や返却の負担を確認します。FC契約が終われば関連する責任も消える、とまとめて判断しないようにしてください。
営業許可は買い手の営業内容まで照合する
内装が残っていても、買い手が予定する営業をそのまま始められるかは別に確認します。許可証の名義と内容を、実際の譲渡方法に照らして整理してください。
事業の引継ぎに伴う手続きは、設備だけを売る場合と、営業自体を引き継ぐ場合で検討内容が異なります。「名義だけ変えればよい」「新しい許可が要る」と、契約の形を見ずに決めつけないことです。
準備の段階では、次の資料をそろえます。
- 現在の営業許可に関する書類
- 店舗の図面と現状の写真
- 買い手が予定する営業内容
- 改装や設備変更の予定
- 譲渡と営業開始の予定日
必要な手続きは、管轄行政庁での確認を工程に含めます。これは営業条件の確認であり、資金繰りの相談先を変える話ではありません。申請等を依頼する場合は、行政書士等の専門家の担当範囲を明らかにします。
従業員と予約の引継ぎは価格の前提を支える
営業を継続する前提の価格なら、従業員がどう働くかも確認が必要です。買い手に「人もそのまま残る」と約束する前に、譲渡方法に応じた手続きを整理します。
雇用条件や本人の意向が未確認なら、未確認と伝えてください。説明を遅らせすぎれば、不安から退職を考える従業員が出る可能性もあります。情報を守ることと、働く人への説明を両立させる計画が要ります。
予約や前受金がある場合も、担当を曖昧にしないようにします。
- 予約済みの営業を誰が担当するか
- 前受金を誰が保管しているか
- 返金が必要な場合に誰が対応するか
- 引渡し前後の売上をどう分けるか
店を続ける約束は、従業員やお客さまにも影響します。譲渡代金に含めた営業の価値と、実際の引継ぎ内容が一致しているかを確かめます。
90日以内の譲渡は、資金期限から手順を組み立てる
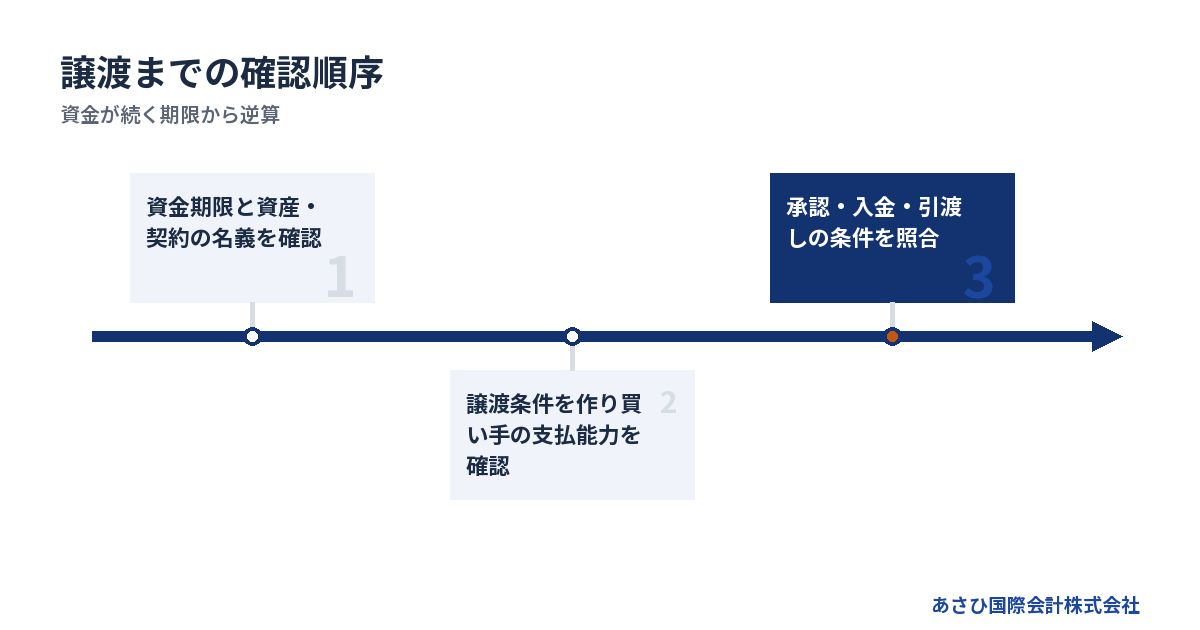
90日以内の譲渡を目指す場合も、成約まで資金が続くかを先に確認します。日数は検討の時間軸であり、完了を約束する期間ではありません。
最初に決めるのは希望価格より資金の限界日
手元の預金残高だけでは、営業を続けられる期間は分かりません。これから入る売上と、支払う予定を日付で並べます。
決算上の利益より、支払日に使えるお金を見る作業です。カード決済などの入金待ちも、実際の入金日に置いてください。資金が不足する日が見えれば、買い手への希望日程を説明できます。
最初にまとめる資料は、以下で足ります。
- 直近の預金残高
- 売上の入金予定
- 家賃と給与の支払予定
- 仕入れ代金などの未払一覧
- 借入返済予定と保証契約
- 税金・社会保険料の支払状況
不足している資料は、欠けていると分かれば次に進めます。過去の帳簿を完璧にする作業と、目の前の資金判断を混ぜない方が進めやすくなります。
募集条件は設備一覧と契約資料から作る
募集を始める際は、価格と一緒に、引き渡す範囲を示します。写真だけでは、所有関係や契約上の制約まで伝わりません。
店舗を特定できる情報は、開示する相手と段階を決めます。従業員や取引先に、譲渡が決まったかのような情報が先に広がると、営業に影響するおそれがあるためです。
準備の順序は、次の流れです。
1. 資産と契約の名義をそろえる
2. 譲渡対象と対象外を分ける
3. 価格と引渡し条件の案を作る
4. 開示する資料と相手を決める
5. 買い手の質問と変更条件を記録する
貸主やFC本部の確認が未了なら、その状態を条件案に明記します。確定した条件と、これから承認を得る条件を分けると、買い手との認識違いを減らせます。
買い手は金額に加えて支払能力と条件で選ぶ
最も高い提示額でも、買い手が資金を用意できなければ入金につながりません。融資の利用を予定しているなら、審査が進まない場合の扱いを確認します。
引継ぎ後の運営体制も見ます。店舗を回す人が未定なら、営業継続の前提や従業員への説明に影響するためです。相手の熱意だけで判断を進めないようにしてください。
提案を比べる項目は、以下のとおりです。
- 買収資金の準備状況
- 入金日と支払方法
- 貸主や本部の承認見込み
- 従業員の引継ぎ条件
- 契約が成立しない場合の扱い
分割払いの提案では、全額が入るまでの期間と未払い時の扱いを検討します。売り手の資金不足を解消できるかという面でも、提示総額とは別の評価が必要です。
契約と引渡しは、未了条件を残さず照合する
契約締結と店舗の引渡しは、同じ作業ではありません。承認や入金などの条件が整ったかを確認し、実行に進む段取りを作ります。
契約書では、対象資産の一覧を別紙などで特定します。「店内一式」という説明だけでは、持ち出す備品や故障品の扱いが曖昧になりがちです。現状と契約の記載を照合してください。
引渡し時には、次の確認を残します。
- 代金の着金状況
- 設備と鍵の受渡し記録
- 故障や未対応事項の扱い
- 引渡し前後の費用の区分
- 契約や許可の手続き状況
- 引渡し後の連絡担当
営業用のアカウント等も、規約上引き継げるかを確認します。パスワードを渡すだけで済むと考えず、必要な変更を工程に含めます。詳しくは飲食店の居抜き譲渡を成功に近づける|造作・賃貸借・営業許可・連帯保証の実務をご覧ください。
居抜きで売れても残る借入と連帯保証は、別に出口を設計する
店舗の売却と、借入・連帯保証の整理は分けて確認します。買い手との契約だけで、金融機関と結んだ保証契約が消えるわけではありません。
造作譲渡・事業譲渡・株式譲渡を並べて検討する
設備の代金だけでは借入を返せない場合、会社や事業をどう扱うかまで検討範囲を広げます。再生系M&Aも、その比較対象です。
株式譲渡では会社の法人格が変わらず、借入等は会社に残ります。事業譲渡では対象とする財産などを選びますが、残る会社の債務と今後の扱いも考える必要があります。
→ 横にスクロールできます
| 譲る形 | 何を引き継ぐか | 別に確認すること |
|---|---|---|
| 造作の譲渡 | 指定した設備等 | 残債と退去条件 |
| 事業譲渡 | 合意した事業等 | 残る会社と債務 |
| 株式譲渡 | 会社の株式 | 会社の債務と保証 |
中小企業庁「中小M&Aガイドライン第3版」でも、手法ごとの違いが整理されています。事業譲渡は契約や許認可の対応も検討する形です。出典は中小企業庁「中小M&Aガイドライン」です。
飲食店の譲渡について、当社は株式譲渡・事業譲渡・再生系M&Aを扱った経験があります。設備の値段だけで判断せず、どの形なら営業と債務の両方を整理できるか検討します。
保証契約は借入ごとに写しを確認する
保証を調べる際は、経営者の記憶だけに頼らず契約書を確認します。金融機関からの借入以外に、賃貸借やFC契約の保証がないかも整理してください。
民法第446条第2項には「保証契約は、書面でしなければ、その効力を生じない。」とあります。電磁的記録も書面とみなす扱いです。手元に写しがないことだけで、保証がないと判断しないようにします。出典はe-Gov法令検索「民法」です。
確認表には、次の項目を記載します。
- 債権者と契約の名義
- 現在の借入残高
- 保証人となっている人
- 保証の対象と範囲
- 解除についての確認状況
家族が保証人になっている場合は、その契約も別に確認します。会社の売却額が決まった段階で、家族の保証まで処理されたと受け止めないことです。
安すぎる譲渡や代金の使い方は慎重に確認する
資金が尽きそうでも、関係者に著しく安い価格で設備や事業を移す判断は慎重におこないます。価格の根拠と、代金をどう使うかを説明できる状態にします。
会社法第23条の2には、残された債権者を「害することを知って事業を譲渡した場合」の規定があります。要件を満たすと、買い手が承継した財産の価額を限度に請求を受ける場合があります。買い手が知らなかったときの例外もある規定です。出典はe-Gov法令検索「会社法」です。
「売れればよい」で済ませない理由がここにあります。比較した提案や見積りを残し、値引きに至った事情を整理してください。
譲渡代金を特定の支払いに回す判断も、債務の状況と合わせて検討します。法的な判断は、経営者が依頼する弁護士等の専門家が担います。状況によっては法的整理が適切な場合もあり、M&Aだけを前提にはしません。
当社は資料と条件設計で経営者本人の協議を支える
金融機関との協議・交渉の主体は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。当社の役割は、そのための後方支援です。
具体的には、事業価値の説明資料を作成し、譲渡条件と資金の見通しを整理します。金融機関に何を確認してもらう必要があるかを、経営者本人が説明できる状態に整える仕事です。
当社がこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談時に伝えていただきたいのは、以下の内容です。
- 店舗をいつまで続けられそうか
- 借入と保証がどこにあるか
- 家賃や給与などの未払いがあるか
- すでに解約通知を出しているか
- 残したい営業や雇用があるか
あさひ国際会計株式会社への相談は無料です。平日の営業時間内のご連絡には、最短当日に対応しています。希望価格が決まっていなくても、分かる範囲からお話しいただけます。
よくある質問
飲食店の居抜き相場は、結局いくらで考えればよいですか?
条件をそろえた比較資料がなければ、全国一律の金額帯を自店に当てはめるのは避けます。造作だけの価格か、営業を含む価格かを分けてください。そのうえで、設備の状態と賃貸借条件をそろえ、買い手の提案を比較します。希望額・査定額・成約額も区別して扱います。
造作を無償で譲れば、借入や退去費用もなくなりますか?
無償の譲渡でも、借入や退去費用がどうなるかは別に確認します。代金を受け取らずに設備を渡しても、貸主との原状回復の合意や借入返済の扱いが済んだことにはなりません。債務を抱える会社の資産を無償で渡す場合は、価格の妥当性を含め、法的な確認が必要です。
赤字の飲食店でも、のれんを評価してもらえる可能性はありますか?
引継ぎ後の営業に価値を認める買い手がいれば、評価の対象になる可能性があります。ただし、売上だけでは説明が足りません。赤字の原因と、買い手の体制で改善できる根拠を示します。経営者が抜けた後の調理や接客を誰が担うかも、価格の前提です。
先に閉店してから、居抜きの買い手を探してもよいですか?
閉店後に探す選択もありますが、賃料負担と退去期限を先に確認します。休業中に設備が使える状態を保つ費用も考慮してください。営業を続ければ赤字が増える場合と、営業停止で引継ぎが難しくなる場合を比べます。買い手探しのために、資金の限界を超えて営業を続ける判断は避けます。
まとめ
賃貸借契約と設備一覧を手元に置き、売却後に残るお金と借入を別々に書き出してください。資金が続く期限と未確認の保証契約を添えれば、居抜き売却で進めるか、再生系M&Aも含めるかを具体的に相談できます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月4日