


目次
この記事の対象と結論
自社株の配当金は、同じ配当条件の株式なら「1株あたりの配当額×配当を受ける保有株数」で計算します。ただし、計算で出るのは税引前の受取額です。会社が配当に回せる額や支払い後の資金繰りも確かめなければ、生活に使える金額は決まりません。
廃業を考え、「会社にあるお金を家族の生活費に回せないか」と悩む経営者もいるはずです。借入の連帯保証があるなら、配当だけを切り離して決めるのは避けたいところ。会社の支払いと、個人に残る責任がつながっているためです。
税引前の配当金、税金を精算した後の手取り、配当後に会社へ残る現金を分けて確認してください。 配当を受ける案と、株式を譲る案、会社を清算する案も、それぞれお金の受取人から整理すると判断しやすくなります。
自社株の配当金はいくらか、出発点は配当額と保有株数
受け取る配当金は、会社が決めた配当条件と、自分が配当を受ける株数から求めます。非上場の中小企業では、売上や資本金だけから「社長の配当はいくら」と決めることはできません。
「自社株」が自分の保有株式かを確かめる
ここで扱う自社株は、経営者個人が保有する自分の会社の株式です。会社自身が買い取って保有する株式とは、持ち主が異なります。まず、この区別をつけてください。
経営を担っていても、株式のすべてを本人が保有しているとは限りません。親族や以前の経営者が株主になっている場合もあります。自分の認識だけで計算すると、受取額がずれるおそれがあるため、株主名簿と株式を取得した記録を照らし合わせます。
確認したいのは、次の内容です。
- 配当を受ける株主が誰か
- 自分が保有する株数はいくつか
- 株式ごとに配当条件が違わないか
- 配当の対象となる時点はいつか
「社長だから全額を受け取れる」という考え方では計算できません。配当は株主として受けるお金です。役員として働いた対価とは分けて考えます。
1株あたりの配当額が決まっていれば掛け算で求める
配当条件がそろっている場合、税引前の受取額は次の式で整理できます。
> 税引前の配当金=1株あたりの配当額×配当を受ける保有株数
会社の資料に配当総額だけが書かれているなら、自分への割当額を確認します。同じ条件の株式だけを対象にする場合は、対象株式全体に占める自分の持分が計算の手がかりです。種類によって配当条件が違う場合は、単純な持株割合では求められません。
また、前回の配当額を今回も受け取れるとは限らない点に注意してください。前回の支払いは過去の実績であり、今回の配当条件とは別です。
確認用のメモには、金額と一緒に「対象となる配当」「支払予定日」を書きます。年間の見込額と、次の支払日に受け取る額を混ぜないためです。生活費の見通しには、金額だけでなく入金時期も要ります。
配当総額は預金残高や社長の希望額だけでは決まらない
預金には借入で調達したお金が含まれることもあります。売掛金の回収が進んで現金が増えても、その現金を後日の仕入代金に使う予定かもしれません。残高だけを見て配当を決めると、支払日にお金が足りなくなる可能性があります。
全株式を経営者が保有していても、会社のお金と個人のお金は分けて扱います。「自分の会社だから」という理由だけで、個人口座へ移すことは避けてください。
利益が出た年でも、配当を見送る判断はある
利益があることと、現金に余裕があることは別です。売上を計上していても代金が未回収なら、帳簿上の利益ほど預金が増えていない場合があります。借入の元本返済でも現金は減ります。
廃業を考える段階なら、次の入金がいつまで続くかも見てください。受注を止めると、しばらく回収が続いた後に入金が途切れることがあります。その一方で、退去や契約終了に伴う支出は後から発生します。
配当を見送る場合も、理由を残しておくと役立ちます。「不安だから払わない」より、「この支払いに備えて現金を残す」と整理した方が、家族や他の株主にも説明しやすくなります。
配当金の手取りは、入金額と税金の精算を分けて考える
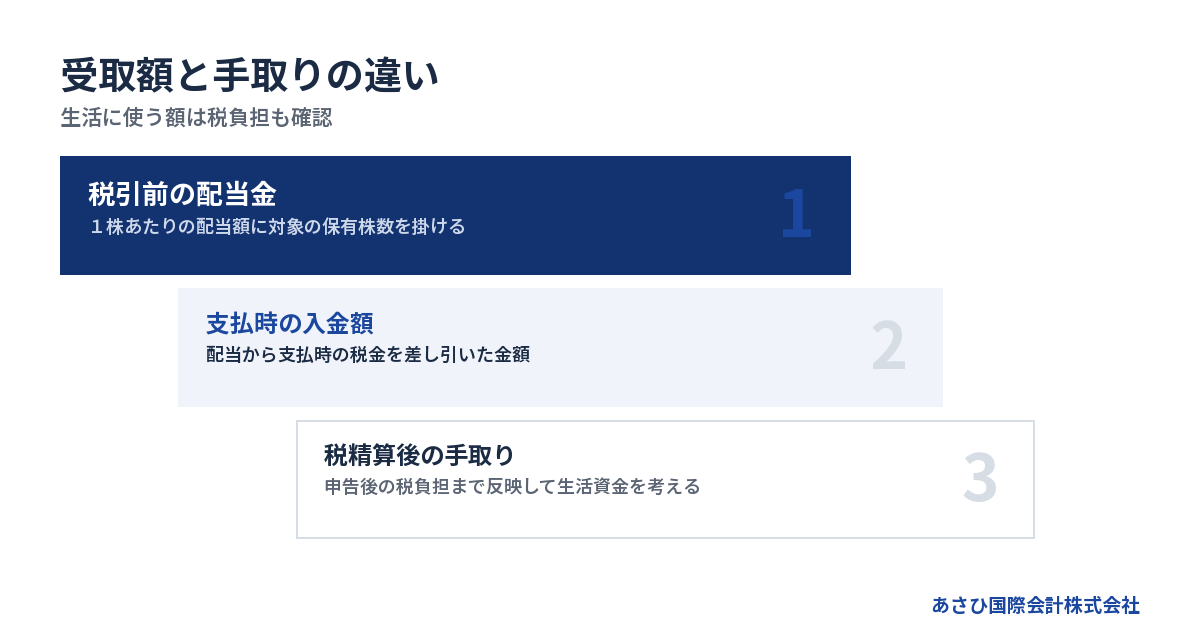
生活に使える配当金を知るには、税引前の金額だけでは足りません。支払時に差し引かれる税額と、その後の申告による税負担を分けて見積もります。
非上場株式の配当を売却益と同じ税率で計算しない
非上場株式の配当所得は、原則として他の所得と合わせて税額を計算する総合課税の対象です。個人が株式を売ったときの利益とは、税金の計算の枠組みが異なります。
国税庁は、配当所得について「原則として総合課税の対象」と説明しています。上場株式等の配当には別の選択肢がありますが、その説明を非上場の自社株へそのまま当てはめないようにしてください。出典は国税庁「配当金を受け取ったとき(配当所得)」です。
役員報酬など他の所得がある場合、配当額だけで最終的な税負担は決まりません。その年の他の所得も合わせ、総合課税による税額を試算する必要があります。
検索で見つけた税率を掛けて「残りは全部使える」と考えると、後日の納税資金が不足しかねません。税額が未確定なら、未確定と分かる形で生活資金の表に残します。
振り込まれた金額が、そのまま最終手取りとは限らない
非上場株式の配当は、支払い時に通常は源泉徴収され、税金を差し引いた金額が入金されます。この入金額と、申告後の税負担まで反映した手取りは、同じとは限りません。
整理すると、確認する金額は次のとおりです。
→ 横にスクロールできます
| 金額の区分 | 何を表すか | 確認する資料 |
|---|---|---|
| 税引前の配当金 | 株主への割当額 | 配当の決定資料 |
| 支払時の入金額 | 差引後の振込額 | 支払明細 |
| 税精算後の手取り | 税負担反映後の額 | 個人の税額試算 |
| 生活に回せる額 | 他の支出も引いた額 | 家計の資金予定 |
支払明細では、差し引かれた金額の中身を確かめます。会社側の支払記録と個人側の入金記録も合わせておくと、後から経緯を説明しやすくなります。
とくに廃業を予定している年は、役員報酬が続く期間も変わる可能性があります。前年の申告結果だけを使わず、その年の所得見込みをもとに試算してください。
家計の不足額から配当額を逆算するときの落とし穴
家族の生活費が足りないときは、必要額を先に書き出して構いません。ただし、その不足額をそのまま会社から受け取れるとは限らないため、希望額と受取可能額を分けます。
家計側では、次の項目を整理してください。
- 毎月続く生活費
- 住まいにかかる支払い
- 個人の借入返済
- 今後の納税に備える資金
収入も、入金が決まっているものと未確定のものを区別します。まだ配当の判断が終わっていない段階では、家計の確定収入に入れない方が、資金の不足を早く把握できます。
廃業と生活の立て直しを一緒に相談する経営者は珍しくありません。会社の数字だけを整えて、家計の不安を隠す必要はないのです。相談時に生活費の不足も伝えると、配当への期待がどの程度切実なのかを共有できます。
税金と生活資金の関係は、詳しくは自社株の配当金と税金、廃業時の生活資金に充てるなら押さえたい手取りの考え方をご覧ください。
廃業を考えている会社では、配当後に払えるかを先に試す
廃業を検討中の配当は、支払い後も会社の債務や撤退費用に対応できるかを確認します。
決算書の利益より、支払日の現金を確認する
直近の決算書は判断の出発点です。ただ、決算後に売上が落ちたり、回収が遅れたりしていれば、現状との差が生じています。足元の入出金で更新する必要があります。
資金繰り表には、会社が配当を支払う案と、支払わない案を並べてください。比較するのは期末残高だけではありません。途中の支払日に資金が足りるかも確認します。
入力する内容は、次のように分けます。
- 現在使える預金と現金
- 回収時期が見えている売掛金
- 期日が決まっている支払い
- 金額や時期が未確定の支出
入金予定には、確度の違いも残します。取引先から支払予定の連絡がある売掛金と、回収交渉中の売掛金を同じ前提で計上すると、判断が甘くなりかねません。
希望する配当額を入れたときだけ残高が不足するなら、配当額の見直しが検討課題です。配当を入れなくても不足する場合は、会社全体の資金と出口を急いで整理する段階にあります。
営業を止めた後にも支払いが続く
廃業を決めた日と、支出が終わる日は一致しません。売上がなくなってから請求が届く費用や、契約終了に伴う精算があるためです。
たとえば、次の項目を契約や見積書で確かめます。
- 従業員への未払い給与
- 店舗や事務所の退去費用
- リースや継続契約の精算
- 税金と社会保険料の支払い
- 清算や法的整理にかかる費用
費用がまだ分からない項目を、空欄のまま合計から外さないでください。「見積待ち」と書けば、計算が完成していないことが分かります。金額が不明なまま配当を先に出すと、後から必要資金を戻せない場合があります。
従業員や取引先への影響を小さくしたいなら、支払いの全体像を先に作る方が道筋を立てやすくなります。家族の生活を守る話と、会社の支払いに向き合う話は、同時に進めてよいものです。
配当を見送る判断と、決定済みの配当を払えない状況は違う
まだ配当を決めていない段階では、配当を実施するか、会社に資金を残すかを検討します。決定済みの場合は、その検討に加え、決定内容に基づく支払義務の有無と、変更できるかの確認が必要です。「これから配当するか」という判断と、「すでに決めた内容にどう対応するか」という確認を分けて相談してください。
相談時には、次の記録をそろえます。
- 配当を決めた際の議事録
- 株主に伝えた配当条件
- 支払日と支払済みの金額
- 資金不足が判明した経緯
すでに個人口座へ移したお金がある場合も、日付と金額を隠さず伝えます。後から名目だけを書き換えると、もとの取引が分からなくなるためです。
配当の適法性や決定後の対応は、弁護士等による個別の確認が必要になる領域です。あさひ国際会計では、検討の前提となる財務資料や資金の動きを整理する後方支援を担います。
借入の返済が苦しいときは契約条件も読む
借入があるという理由だけで、配当の結論が決まるわけではありません。返済の状況に加えて、融資契約や変更契約の内容を確認します。配当に関係する制限や、事前の手続きが定められている可能性があるためです。
返済条件を変更しているなら、その際に提出した計画も読み返してください。会社に資金を残す前提の計画と、実際の配当が食い違っていないかを確認するためです。
説明を求められたときは、数字で答えられる状態を目指します。配当の目的だけでなく、配当後の返済原資まで示せるかが検討事項になります。
支払いがすでに滞っている場合は、配当計算だけを進めても解決に届きません。会社の財産をどう扱うか、法的整理を含めて確認する必要があります。生活費が心配でも、個人への資金移動を先行させず、現在の残高と支払期限を共有してください。
配当・株式売却・清算では、お金の出どころが異なる
配当は会社から株主へ支払うお金です。株式売却では買い手が売り手へ代金を支払い、清算では会社の債務などを処理した後の財産が分配の対象になります。
配当は会社の現金を減らす
配当を受け取ると、経営者個人の手元資金は増えます。一方で、会社から同じ支払いのための資金が出ていきます。会社と個人を合わせた視点でも、お金が新しく生まれる取引ではありません。
そのため、事業を続ける資金が不足している会社では、配当によって経営がさらに苦しくなるおそれがあります。後から個人のお金を会社へ戻すことになれば、生活資金として見込んだ効果も薄れます。
廃業と譲渡の両方を検討している場合は、買い手に引き継ぐ運転資金への影響も見てください。配当後の残高が少なくなると、譲渡条件を再検討することがあります。
配当額と売却額をそれぞれ高く見積もり、単純に足すのは避けたい計算です。両方の案で、会社に残る資産と支払いの前提をそろえる必要があります。
株式を売った代金は、個人株主が受け取る
経営者個人が保有する株式を買い手へ売る場合、代金の受取人はその個人株主です。ただし、売却額の全額が手取りになるわけではありません。取得費や取引費用、税金の確認が必要です。
また、株式を売っても、会社の借入金は原則として会社に残ります。法人そのものが変わらないためです。株主が替わることと、連帯保証の扱いは分けて確認してください。
配当との違いは、次のように整理できます。
→ 横にスクロールできます
| 受け取り方 | 主なお金の出し手 | 受取人 | 別に確かめること |
|---|---|---|---|
| 配当 | 会社 | 株主 | 資金 |
| 株式売却 | 株式の買い手 | 売った株主 | 税金と保証の扱い |
| 事業譲渡 | 事業の買い手 | 譲渡した会社 | 債務と税金の処理 |
| 清算時の分配 | 清算する会社 | 株主 | 債務処理後の残額 |
「いくら受け取れるか」を比べる際は、金額の名目もそろえます。詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
事業譲渡の代金を社長個人の収入にしない
事業譲渡では、事業や資産を売った会社が代金を受け取ります。経営者個人の口座に入る株式売却代金とは異なるため、家計への入金予定にそのまま加えることはできません。
譲渡代金の使い道は、会社に残る債務や税金を含めて検討します。売却する事業の範囲によって、その後も会社に支出が残る可能性があります。譲渡額だけを聞いて生活費の見通しを立てると、受取人の違いを見落としてしまいます。
さらに、事業譲渡の債務の扱いには個別の検討が必要です。商号を引き続き使う場合など、買い手の責任に関わる規定もあります。会社に残す債務と、買い手が引き継ぐ範囲は、契約だけを読めば済むとは限りません。
清算時に残るお金は、通常の配当と分けて試算する
会社を清算したときに株主が受け取る財産は、借入や未払いなどを処理した後に何が残るかで変わります。現在の預金残高を、そのまま株主へ分ける計算にはできません。
帳簿に載っている資産も、帳簿どおりの金額で現金化できるとは限らないため、回収や売却の見込みで見直します。撤退費用を加えた結果、株主へ分配する財産が残らない可能性もあります。
税金についても、受取額のすべてを通常の株式売却と同じ扱いにはできません。清算に伴う分配には、みなし配当として扱われる部分が生じる場合があります。国税庁の残余財産の分配等に関する説明で示されている区分です。
個人が保有する非上場の自社株については、上記の説明と国税庁「配当金を受け取ったとき(配当所得)」の課税区分を合わせると、みなし配当部分は総合課税の配当所得として扱われるという整理になります。一方、それを除いた金額は、株式の譲渡所得等の収入金額とみなされます。同じ清算の受け取りでも、配当所得の総合課税と、株式譲渡所得の申告分離課税が混在しうるのです。個別の区分と金額は、税理士に確認してください。
比較するなら、資産を売る前と売った後の数字を混ぜず、同じ時点の見込みでそろえます。各案の受取人、税金、残る債務まで記入して、初めて家計の見通しにつながります。
配当を受けても連帯保証の負担は別に残る
会社から配当を受け取ることによって、借入の連帯保証が解除されるわけではありません。個人の手取りを考える際も、保証契約に基づく責任を別枠で確認します。
株主・経営者・保証人の立場を分ける
同じ人が株主と経営者と保証人を兼ねていても、それぞれの立場で扱う契約は異なります。配当を受ける権利と、借入を保証する責任は別の話です。
株式を売る予定がある場合も、「株主でなくなるから保証も終わる」とは考えないでください。代表者の交代だけでも、保証契約の扱いは決まりません。
手元で確かめる資料は、次のとおりです。
- 借入ごとの契約書
- 保証契約書や変更契約書
- 現在の借入残高が分かる資料
- 担保の内容が分かる資料
連帯保証では、通常の保証に認められる抗弁の一部がありません。民法第454条は「前二条の権利を有しない」と定めています。会社への請求や財産への執行が先だと期待しすぎず、契約内容を確認する必要があります。出典はe-Gov法令検索「民法」です。
保証に関する説明でも、配当の経緯を整理する
経営者保証に関するガイドラインでは、会社と個人の関係を明確に分けることが示されています。これから保証を求めない融資を検討する場面では、法人と経営者の間のお金のやりとりも確認対象です。
配当などについて、原文には「社会通念上適切な範囲を超えないものとする体制」とあります。配当の金額や理由、会社への影響を説明できるようにしておく意味は、ここにもあります。出典は全国銀行協会「経営者保証に関するガイドライン」第4項です。
ただし、この記述は、すでに負っている保証債務を整理するための要件と同じではありません。配当を控えれば保証債務がなくなる、と読むこともできません。
すでに負っている保証債務の整理は、同ガイドライン第7項で別に定められています。保証債務の整理を申し出るには、次の要件をすべて満たす必要があります。
- 対象債権者と保証人との間の保証契約が、ガイドライン第3項の要件を満たしていること。
- 主たる債務者が、法的債務整理手続の開始申立て、または準則型私的整理手続の申立てを、ガイドラインの利用と同時に行っているか、手続が係属しているか、既に終結していること。
- 主たる債務者と保証人の資産・債務の状況を総合的に考慮して、破産手続による配当よりも多くの回収が見込めるなど、対象債権者にとっても経済的な合理性が期待できること。
- 保証人に破産法第252条第1項(第10号を除く)の免責不許可事由が生じておらず、そのおそれもないこと。
出典は同ガイドライン第7項。会社側の整理方針と保証人の状況を合わせ、弁護士等が要件を確認します。
過去の配当が気になるときも、記録を消したり作り直したりせず、その時点の判断資料を残してください。事実を整理してから、どのような確認が必要かを検討します。
M&Aで比較するのは売却額だけではない
再生型M&Aを検討する場合は、株式や事業の譲渡額と、連帯保証の扱いを一緒に確認します。高い売却額が提示されても、保証の見通しが未確認なら、個人の生活設計は完成しません。
中小企業庁の中小M&Aガイドライン第3版では、保証の解除や引継ぎを契約で検討する項目としています。ただし、買い手との合意だけで金融機関との保証契約が消えるわけではありません。 金融機関等の判断が必要です。出典は中小企業庁「中小M&Aガイドライン」です。
あさひ国際会計の役割は、金融機関への説明に使う財務資料の整備です。事業価値の説明資料やM&Aの条件設計もおこない、経営者本人の協議を後方から支えます。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。
会社の状態によっては、法的整理が適切な場合もあります。譲渡の可能性だけで判断を先送りせず、使える資金と支払期限を同時に見てください。
配当額を決めるために、相談へ持ち込む数字をそろえる
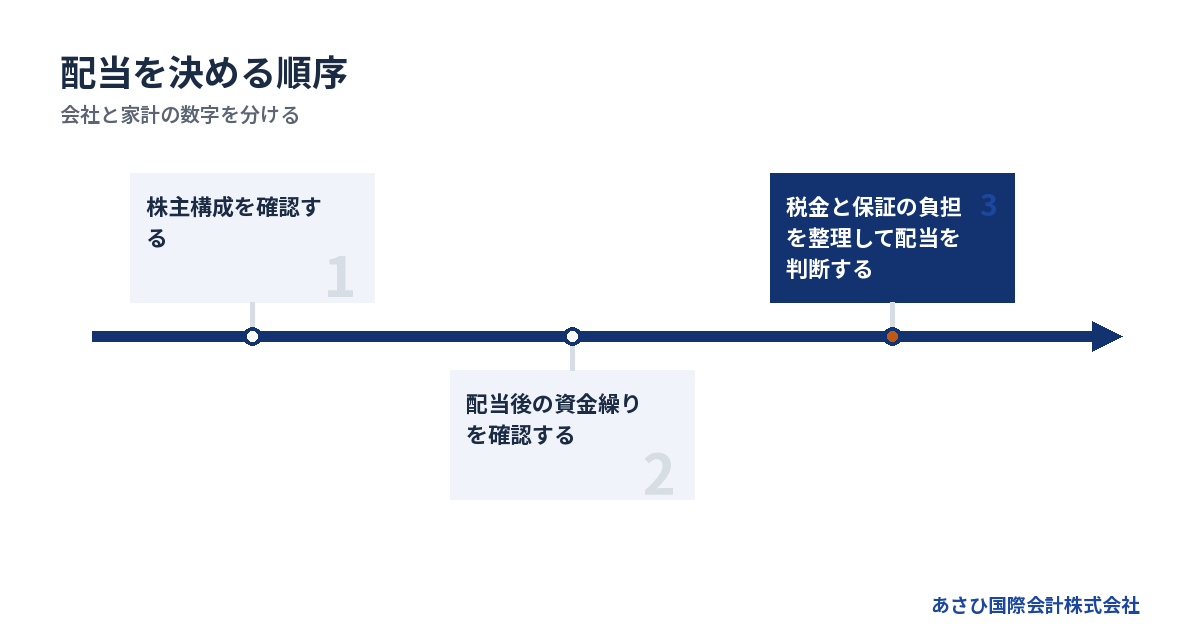
相談の出発点は、希望する配当額と、会社・個人それぞれの資金状況です。資料がそろっていない部分は未確認として残し、配当の判断を止めている理由を明らかにします。
手元の資料を役割ごとに分ける
配当の可否と手取りを検討するには、株式の資料だけでは足りません。会社が支払えるか、個人に税金がどれだけ生じるかで、見る資料が変わるためです。
まず、手元にあるものを次のように分けます。
- 株主名簿と定款
- 決算書と直近の試算表
- 預金残高と入出金の予定
- 借入と保証の契約書
- 個人の所得と生活費の資料
資料の日付も確認してください。決算書は過去の時点、預金残高は現在、支払予定は将来を表します。日付をそろえずに比較すると、使える現金を多く見積もる原因になります。
初回相談のために、すべてを作り直す必要はありません。作成済みの資料を使い、未回収や支払遅れなど、その後の変化を添えてください。分からない項目を明示する方が、確認の順番をつけやすくなります。
専門家には「いくら欲しいか」と「何が不明か」を伝える
希望額を伝えることと、その額を配当すると決めることは違います。「生活費としてこれだけ足りない」と伝えたうえで、会社から受け取れる範囲を検討してください。
配当の税額や申告は税理士の確認領域です。配当の法的な可否や、決定済みの配当を払えない場合の対応は、弁護士等が扱います。再生型M&Aでは、事業を引き継ぐ可能性と譲渡条件を検討します。
相談の冒頭では、次の内容を共有すると話が進みます。
1. 廃業を考えている理由を伝える。
2. 会社の次の支払期限を伝える。
3. 配当を決めた段階かを伝える。
4. 家計で不足する資金を伝える。
5. 借入と連帯保証の有無を伝える。
配当という手段だけに絞ると、事業を譲る場合の受取額や、清算時の支出を比べにくくなります。目的が生活資金の確保なら、その目的を先に共有してください。
公的な窓口では、中小企業活性化協議会が、事業再生や保証債務の整理・清算を含む再チャレンジ支援の相談を受け付けています。相談は無料・秘密厳守・事前予約制です。事業を引き継ぐ可能性を相談したい場合は、事業承継・引継ぎ支援センターも公的な相談先です。
費用を払えるか不安な場合も、配当を急がない
専門家への費用を作るために、会社から先に配当を出す必要があるとは限りません。費用の支払者と支払時期を確認してから、資金計画に組み込みます。
あさひ国際会計の相談は無料です。M&A仲介は着手金なしの成功報酬のみで、成約時に譲渡代金の中から精算します。この仕組みにより、売り手の手元からの持ち出しは0円としています。報酬そのものが無料という意味ではありません。
譲渡代金から何が差し引かれ、誰にいくら残るかは、契約前の確認事項です。個別に依頼する弁護士等の費用まで同じ扱いになるとは限らないため、業務の範囲も分けて確かめてください。
費用を払えない場合は、その事情を相談時に伝えます。成約の見込みや精算条件が固まらない段階で、報酬を払える前提にしないためです。譲渡が難しい場合には、法的整理を含めた別の資金計画が必要になることもあります。
当社のM&A仲介の成功報酬は、成約しなければ発生しません。上記の費用の不安には、別途依頼する弁護士等への費用や法的整理の費用も含めて考えてください。依頼先ごとに、成約の有無にかかわらず発生する費用があるかを契約前に確認します。
よくある質問
自社株の配当金に、業種や会社規模ごとの相場はありますか?
この記事の前提だけでは、業種別や規模別の相場は示せません。売上や従業員数が近くても、利益の蓄積や借入返済、株主構成によって判断が変わります。自社の金額は、配当条件と対象株数から計算し、資金繰りを確認してください。他社の配当額をそのまま目標にすると、会社に残すべき現金を見落とすおそれがあります。
社長が全株式を保有していれば、好きな額を配当できますか?
全株式を保有しているという理由だけで、好きな額を配当できるとは判断できません。希望額を支払えるかは、会社の財務資料と配当案をもとに、法的な可否も含めて弁護士等へ確認してください。廃業にかかる費用と未払いを織り込んで、配当後の支払能力を確認してください。希望額が出せない場合は、金額だけを下げる案に加え、配当の見送りや会社の譲渡も比較対象になります。
配当金を個人の生活費に使うと、連帯保証に影響しますか?
適法に受け取った配当の使い道と、保証契約上の責任は分けて確認します。配当を受け取って生活費に使っても、連帯保証が解除されるわけではありません。金融機関から、配当の理由や会社と個人の資金移動について説明を求められる場合もあります。会社の支払いが難しい状況での配当は、金額や時期を含む個別の検討が必要です。すでに受け取っている場合は、配当の決定資料と入出金の記録を残し、経緯を正確に伝えてください。
配当が出せない会社でも、M&Aを検討できますか?
配当を出せるかと、買い手が事業を引き継ぎたいかは判断の対象が異なります。配当が難しくても、顧客基盤や人材、設備などを引き継ぐ余地は検討できます。ただし、成約するか、経営者にいくら残るかは条件次第です。連帯保証の解除にも金融機関等の同意が必要となります。状況によっては法的整理が適切な場合もあるため、会社の残り資金と支払期限を含めて比較します。
相談の順序は、配当を出せない理由と、支払いの切迫度で分けてください。
→ 横にスクロールできます
| 現在の状況 | 先に整理する資料 | 相談先と確認する内容 |
|---|---|---|
| 配当後の資金が不足する | 直近の試算表、預金残高、支払予定 | 財務資料を整理し、配当案と会社に残す資金を再検討する |
| 支払いがすでに滞っている | 債務の一覧、支払期限、資産の資料 | 弁護士に法的整理を含む対応を相談する |
| 事業の引継ぎを検討したい | 決算書、事業内容、借入と保証の契約書 | 再生型M&Aの専門家に譲渡の可能性と保証解除を見据えた条件を相談する |
あさひ国際会計へ相談する場合も、まず会社の残高と次の支払期限を共有し、そのうえで財務資料と借入・保証の契約書をそろえてください。金融機関へ保証の扱いを確認する際の説明や協議は、経営者本人と、必要に応じて依頼する弁護士等が担います。債務超過という情報だけで譲渡を諦めたり、保証解除を前提に生活資金を計算したりせず、会社と個人それぞれの条件を確認します。
まとめ
希望する配当額をメモし、会社の支払予定と家計の不足額を別々に書き出してください。配当が未決定なのか、決定済みで払えないのかも添えて相談すると、金額計算と必要な対応を同時に進められます。
あわせて読みたい
- 事業承継と相続は別の判断、廃業を考える経営者が家族に残す財産と責任の整理
- 自社株の配当金はいつ入るのか、決算日と入金日の違いから考える廃業資金
- 自社株に月いくら回せるかは手元資金次第、廃業を考えた社長の家計と会社のお金
- 自社株は毎月いくらが妥当か、廃業を考える経営者の拠出・受取額の判断基準
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496