


目次
この記事の対象と結論
倒産は経営が行き詰まった状態などを表す広い言葉で、破産は財産を清算する裁判所の手続きです。 会社が倒産したというだけで、社長個人の自己破産まで決まるわけではありません。
借入の返済が重く、次の支払いを考えると眠れない。廃業したい気持ちはあっても、連帯保証が気になって動けない。そんなときは、会社の支払い、事業の行き先、個人の保証責任を分けて考えます。
会社を整理しても、引き継げる仕事が残る場合があります。一方、状況によっては法的整理が適切です。再生型M&Aも、資金や契約の条件が整って初めて選べる道です。
言葉だけで結論を急ぐ必要はありません。まず、支払期限と手元資金、保証契約の内容を並べるところから始めてください。
倒産は広い呼び方、破産は具体的な手続き
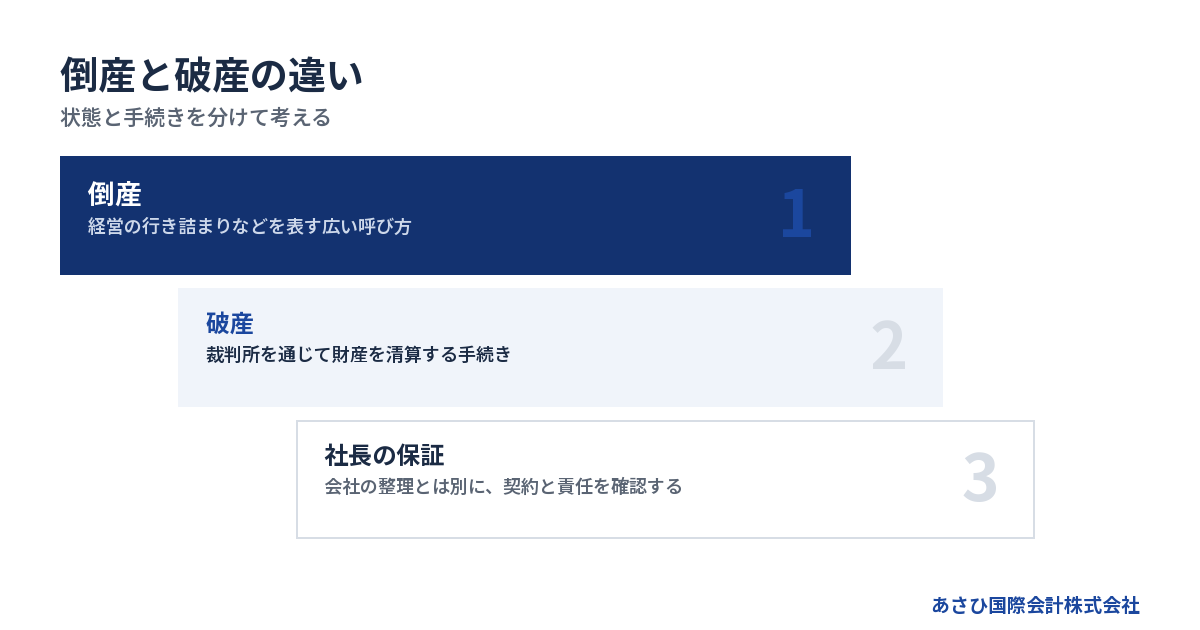
「倒産」と「破産」の違いは、状態を広く表すか、法的な手続きを指すかにあります。倒産という言葉だけでは、会社が消えるのか、事業が続くのかまでは分かりません。
「倒産した」だけでは会社の行き先は分からない
倒産は、法令上の正式な手続名ではありません。経営が行き詰まった状態や、その後の債務整理を指して使われる言葉です。ニュースで「倒産」と見ても、破産を申し立てたのか、再建を目指しているのかで意味が変わります。
経営者自身が「もう倒産だ」と感じていても、確認する対象は別です。資金不足が一時的なのか、今後も支払いを続けられないのか。事業を続ければ赤字が増えるのか、借入の返済負担を除けば収益が残るのか。その違いが、次の判断につながります。
相談の場では、呼び名より事実を伝えてください。
- どの支払いが、いつ不足するか
- 入金の予定に裏付けがあるか
- 営業を続ける資金が残っているか
- すでに届いている請求や通知はあるか
「倒産しそうです」に続けて状況を話せれば、検討が進みます。言葉を正しく覚えてから相談する必要はありません。
破産は裁判所を通じて財産を清算する仕組み
債務者の財産を整理し、債権者への公平な清算を進める仕組みが破産手続です。申立てを受けた裁判所が、開始の判断をおこないます。会社が自ら営業をやめることとは、法的な意味が異なります。
破産法第2条第11項では、支払不能を「一般的かつ継続的に弁済することができない状態」と定めています。支払期限が来た債務について、支払能力を欠く状態を指します。一度の入金遅れだけで、直ちに判断するものではありません。出典はe-Gov法令検索「破産法」です。
ただし、次の入金があれば払えるという説明にも根拠が要ります。回収が難しい売掛金や、まだ決まっていない融資を当てにしていないか。帳簿上の残高だけでは見えない部分です。
破産の申立てと、裁判所の開始決定も別の段階です。「申し立てたらすべて終わる」と考えず、その後の財産や取引の確認まで見込んでおく必要があります。
倒産手続には、清算する道と再建する道がある
倒産に関する裁判所の手続きには、財産を清算するものと、事業の再建を目指すものがあります。破産は清算する側に位置づけられます。
→ 横にスクロールできます
| 言葉・手続き | 主な意味 | 事業の扱い |
|---|---|---|
| 倒産 | 経営の行き詰まり等 | 呼び名だけでは不明 |
| 破産 | 財産を清算する手続き | 清算を進める |
| 特別清算 | 清算中の株式会社の整理 | 清算を進める |
| 民事再生・会社更生 | 再建を目指す手続き | 継続を目指す |
この分類は、国民生活センターの解説による整理です。同センター『国民生活』2025年3月号では、清算型と再建型に分けて説明しています。出典は「裁判手続 第7回 倒産手続」です。
再建を目指す手続きでも、営業資金や実行できる計画が必要になります。名称が前向きだから選べる、という話ではありません。支払いの見通しと、続ける事業の収益性を合わせて検討します。
詳しくは倒産とは、会社の支払いが続かなくなること|破産との違いと借入・保証の行方をご覧ください。
赤字・債務超過・廃業は、破産と同じ意味ではない
赤字や債務超過は会社の財務状態を表し、廃業は事業をやめることを指します。どの言葉も、それだけで破産手続の実施を意味するものではありません。
赤字と債務超過は、見る場所が違う
一定の期間で収益より費用が多ければ赤字です。一方、資産より負債が多い状態を債務超過と呼びます。利益の話と、財産・借金の差額の話を分けると理解しやすくなります。
赤字でも、手元資金があれば当面の支払いが続く場合があります。逆に、帳簿上は利益が出ていても、入金より支払いが先なら資金が足りません。経営の苦しさは決算書だけでは測れないのです。
債務超過の場合も、差額だけで事業の引継ぎ可否は決まりません。借入を抱えた会社全体の状態と、買い手が引き継ぎたい事業の価値は分けて検討できます。ただし、債務超過を放置してよいという意味ではありません。
判断には、次の資料を並べます。
- 損益が分かる決算書や試算表
- 資産と負債の残高が分かる資料
- 入出金の日付を並べた資金繰り表
数字が一致しないときは、その理由を確認してください。売上があっても現金が増えない原因をつかめれば、必要な対応も具体的になります。
廃業は事業の終了、解散・清算は会社の整理
店舗を閉めたり、受注をやめたりすることと、法人を終わらせることは別です。営業を止めても、借入や未払いの処理が残る場合があります。廃業という言葉だけでは、その後の作業までは示せません。
株式会社では、株主総会の決議などによって解散します。任意に解散した場合は、債権の回収や債務の支払いなど、会社を終えるための清算に進みます。看板を下ろす日と、法人の整理が終わる日は分けて考えてください。
会社法第471条では「破産手続開始の決定」も解散事由に含まれています。ただし、この場合の財産の処理は破産手続の中で進みます。任意の解散後におこなう清算と、同じ道筋ではありません。根拠はe-Gov法令検索「会社法」第471条・第475条です。
「廃業届を出せば借金も片づく」という理解では、必要な手続きが抜けます。営業の終了、会社の整理、保証債務の扱いをそれぞれ確認する必要があります。
返し切れるかどうかで、閉じ方の検討が変わる
会社を閉じる場合は、売掛金の回収や資産の売却で、支払うべき債務をまかなえるかを調べます。帳簿の資産額をそのまま現金として数えないこと。売れる価格と、入金される時期の両方が必要です。
同時に、営業をやめるための支出も見込みます。借入残高だけを見ていると、閉じる途中で資金が足りなくなりかねません。
- 従業員への未払い給与
- 物件の解約や明渡しに伴う費用
- 税金や社会保険料の未納額
- 清算や法的整理に必要な費用
完済の見通しが立たない場合、通常の清算だけで終えられるとは限りません。清算中の株式会社に債務超過の疑いがある場合などには、特別清算の検討も生じます。適した手続きは、債権者との関係や会社の状態によって変わります。
費用の安そうな名前から選ぶと、途中で行き詰まることがあります。先に返済と支出の見通しを作り、その結果に合う閉じ方を検討する順序です。
会社が破産しても、社長の連帯保証は別に残る
会社の借金と社長個人の保証債務は、別の責任です。会社の破産手続を進めても、経営者の連帯保証が自動的に消えるわけではありません。
社長という肩書きと、保証契約を分けて確認する
会社の借金を個人が負担するかを考えるときは、まず契約を確認します。社長だからという理由だけで、借入の全額が個人の借金になるわけではありません。経営者保証の有無と、その範囲が判断の出発点です。
手元に保証書が見当たらなくても、保証がないとは判断できません。書面だけでなく、電磁的記録による契約もあり得ます。契約の控えを紛失したことと、契約が成立していないことは別です。
借入ごとに、次の点を整理してください。
- 借りた名義は会社か個人か
- 保証人として誰が契約しているか
- 保証する債務の範囲はどこまでか
- 担保として差し入れた財産は何か
借入を増やしたときや、代表者が交代したときの書類も確認対象です。古い契約だけを見て結論を出すと、現在の保証範囲とずれるおそれがあります。
役員としての別の責任が問題になる場合もあります。ただ、借入に関する相談では、保証契約と担保の確認から始めると話が整理されます。
連帯保証では、会社への請求を先に求められない
一般の保証では、一定の条件で「先に借りた本人へ請求してほしい」と求める権利があります。これを催告の抗弁と呼びます。借りた本人の財産への執行を先に求める権利は、検索の抗弁です。
連帯保証人には、この権利がありません。民法第454条は「前二条の権利を有しない」と定めています。そのため、会社の財産をすべて処分するまで、社長への請求を待ってもらえるとは限りません。出典はe-Gov法令検索「民法」第452条〜第454条です。
さらに、会社が破産手続開始の決定を受けると、期限の利益を主張できなくなります。分割返済の約束を前提に、残りの支払期限を待ってもらう扱いが外れるという意味です。残額の一括請求を見据えた確認が必要になります。
請求が来たときは、金額だけで判断しないでください。対象となる借入と契約、支払期限を確かめます。支払える見通しがないまま、新たな約束を重ねることは避けたい場面です。
会社の破産と個人の自己破産は、同じ手続きではない
法人の破産と、社長個人の自己破産は分けて扱います。会社に支払能力がなくても、保証人側の財産や収入、保証債務の整理方法は別に検討するためです。
また、法人の破産には、個人の破産でいう免責はありません。法人の整理が終わっても、社長の保証債務が残ることがあります。個人の免責とは、裁判所の判断を経て、一定の債務の支払責任を免れる仕組みです。
保証債務の整理には、経営者保証に関するガイドラインが検討対象になる場合もあります。ただし、正直に資産を開示すれば利用できる、という仕組みではありません。会社側で法的債務整理か準則型私的整理を申し立てることなどが要件に含まれます。申立てをおこなう見込みがある場合も含め、条件の確認が必要です。
制度の説明は全国銀行協会「経営者保証に関するガイドライン」で確認できます。会社の整理と保証債務の扱いを、一緒に検討するための枠組みとして捉えてください。
詳しくは倒産と自己破産の違いがわかる比較表と、会社・社長の借金を分ける確認帳をご覧ください。
破産を検討する場面でも、事業の引継ぎは別に調べる
会社に多額の借入があっても、引き継ぎたいと考える買い手が見つかる場合があります。ただし、事業を譲る話と、売り手の債務・保証を整理する話は合わせて設計する必要があります。
買い手が見るのは、引継ぎ後に続く仕事
債務超過だから事業にも価値がない、と結論づけるのは早計です。買い手は、引き継いだ後に仕事が続くかを確かめます。従業員が残る見込みや、取引先との関係が判断材料になります。
確認する対象は、立派な設備だけではありません。
- 現場を動かせる従業員がいるか
- 継続する受注や顧客との関係があるか
- 引き継いで使える設備があるか
- 不採算の仕事を見分けられているか
当社が支援して成約した案件でも、債務超過の会社は少なくありません。ただし、他社の成約を根拠に、自社も同じ条件で譲れるとは判断できません。事業の収益性や、引継ぎまでの資金によって結果が変わります。
人が退職し、取引が止まれば、引き継げる内容も変わります。一方で、譲渡の可能性だけに賭けて営業を続けると、未払いが増えるおそれもあります。買い手探しの期限は、資金繰りと一緒に設定する必要があります。
株式譲渡と事業譲渡では、借金と代金の位置が違う
株式譲渡では、株主が変わっても会社の法人格は変わりません。会社の借入なども、その会社に残ります。社長個人の保証については、別途確認や合意が必要です。
事業譲渡は、対象となる事業や資産を選んで引き継ぐ方法です。借入を売り手の会社に残し、事業を買い手へ移す設計もあります。譲渡後に残る会社の整理まで考えておく必要があります。
→ 横にスクロールできます
| 比べる項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 譲る対象 | 株主が保有する株式 | 契約で定める事業等 |
| 会社の借入 | 同じ会社に残る | 承継範囲等を確認 |
| 代金の受取人 | 株式を売る株主 | 事業を売る会社 |
| 経営者保証 | 別途確認・合意 | 別途確認・合意 |
代金の受取人は、特に混同しやすい部分です。事業譲渡の代金は、売り手の会社に入るお金です。経営者が個人の生活費として自由に使える前提では考えられません。税金や債務の処理を含め、資金の行き先を整理します。
手法の違いは、中小企業庁の「中小M&Aガイドライン」紹介ページでも確認できます。
事業を移すだけでは、債務や保証の問題は終わらない
事業譲渡なら債務の影響を切り離せる、と単純には考えられません。商号を引き続き使う場合など、買い手にも責任が生じることがあります。契約で対象外にしたという説明だけでは足りない場面です。
債権者を害すると知りながら事業を譲る場合も、法的な問題が生じます。身内の会社へ安く移せば済むという発想は避けてください。対価の根拠や、代金の使い道を説明できる設計が必要です。
雇用にも確認が要ります。事業譲渡で雇用契約を引き継ぐには、従業員本人の承諾が必要です。社長同士の合意だけで、全員の雇用先が変わるわけではありません。働く場所や条件を示し、意思を確かめる順序になります。
M&A契約に保証解除の約束を書いても、それだけで金融機関との保証契約が消えるわけではありません。 解除には金融機関の同意が前提となります。合意の内容と実際の解除確認を、別々の作業として扱ってください。
手元資金は、営業を続ける分と整理する分を分ける
破産や事業譲渡を検討する際は、実行までの営業資金と、手続きに必要な費用を分けて計算します。借入残高だけを見ても、いつまで選択肢を検討できるかは分かりません。
次の支払日を起点に、使えるお金を確認する
最初に確認するのは、現預金残高と次の支払日です。売上の見込みより先に、実際に使えるお金を把握してください。入金予定は、回収できる根拠があるものと未確定のものを分けます。
資金繰り表がなくても、最初はメモで構いません。
1. 現預金の残高を確かめる
2. 入金予定を日付順に並べる
3. 支払いを相手と期限ごとに並べる
4. 残高が不足する日を確認する
次に、その日までに何を判断する必要があるかを決めます。事業を譲るなら、買い手の検討だけで終わりません。契約の確認や従業員への説明など、実行に必要な作業も含めて見積もります。
まだ支払えている場合でも、今後の不足が見えているなら相談材料になります。支払期限を過ぎている場合は、その事実を初回から伝えてください。予定どおり入金されなかったときの不足額も分かると、見通しの甘さを減らせます。
法人破産の費用は、裁判所への納付と弁護士費用に分かれる
法人破産では、裁判所に納める費用と、依頼する弁護士の報酬を分けて確認します。会社と社長個人の両方を整理する場合は、どちらの手続きまで見積もりに含むかも確かめてください。
東京地方裁判所の令和8年1月1日版の資料では、法人の自己破産の申立手数料は1,000円です。弁護士を代理人とする自己破産申立ての法人管財事件では、予納金は最低20万円です。法人1件につき16,264円が加わります。出典は東京地方裁判所「破産手続費用一覧」、確認日は2026年8月20日です。
同資料の自己破産申立ての予納郵券は4,950円です。大型合議事件は6,000円とされています。これは裁判所に納める分であり、弁護士費用は含みません。金額は事案に応じて変更される旨も示されています。
本人申立てや債権者申立てには、別の予納金基準があります。最低額だけを見て、自社の総費用と考えないでください。弁護士報酬にも全国一律の基準はなく、依頼範囲を示した見積もりが必要です。
費用が足りないときは、不足額も相談内容にする
手続費用を払えないからといって、会社の債務がなくなるわけではありません。費用がそろうまで何も伝えずに待つと、営業資金まで減ってしまう場合があります。
相談では、用意できる現金と、今後入る見込みのお金を分けて伝えます。そのうえで、会社の資産の換金可能性や費用の納付時期を確認してください。支払方法の相談ができるかどうかは、依頼先や事案によって異なります。
見積もりで確認したいのは、次の内容です。
- 会社と個人のどちらを対象にするか
- 裁判所への納付額を含むか
- 追加費用が生じる条件は何か
- いつ、いくら支払う必要があるか
再生型M&Aを検討する場合も、買い手が決まるまでの営業費用は残ります。仲介報酬を払う時期だけで、資金が足りるとは判断できません。
あさひ国際会計株式会社の仲介報酬は、成約時に譲渡代金から精算します。このため、売り手の手元からの仲介報酬の持ち出しは0円です。報酬そのものが無料という意味ではなく、法的整理などの費用まで含む説明でもありません。
相談では、会社・事業・個人の確認を同時に進める
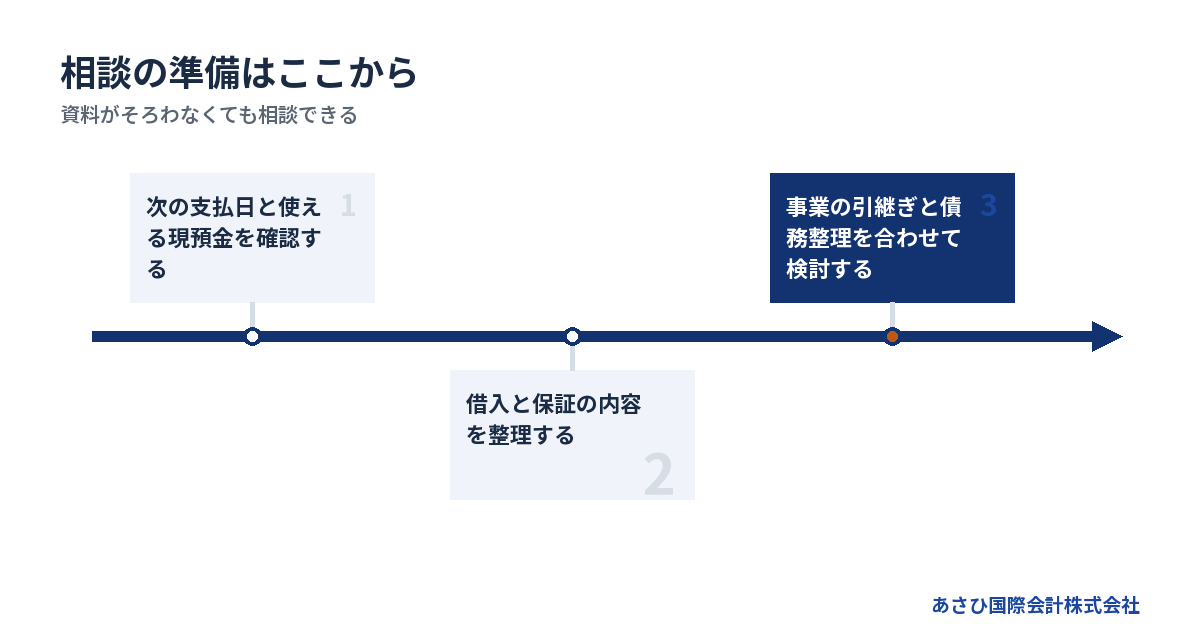
相談の出発点は、破産かM&Aかを決めることより、期限と責任を見える形にすることです。会社の支払いと、残せる事業、社長個人の保証を並べると、依頼する仕事も明確になります。
初回は、資料が欠けていても現在地を伝える
資料がそろうまで相談を待つ必要はありません。相談の時点では、決算書と借入の一覧が出発点になります。あさひ国際会計株式会社では直近3期分の決算書をお願いしていますが、そろっていない状態でもご相談いただけます。
最初の連絡で伝えたい内容は、次のとおりです。
- 営業を続けているか、止めているか
- 次に不足しそうな支払いは何か
- 借入と未払いがおおよそいくらあるか
- 経営者保証を付けているか
- 従業員や仕事を引き継ぎたいか
分からない欄は、分からないままで構いません。推測で埋めるより、契約や残高を後から確認するほうが判断を誤りにくくなります。
誰にも話せなかった経営者が、資金繰りや保証の悩みを相談することは珍しくありません。廃業を考えた理由も、うまく説明しようとしなくて大丈夫です。「返済が苦しい」「これ以上は続けられない」という現在の感覚も、検討の出発点になります。
法的判断とM&Aの実務は、役割を分けて頼む
破産手続や保証債務の法的な整理では、弁護士が法的判断や代理の役割を担います。事業の買い手探しや譲渡条件の整理は、M&A仲介の実務です。税務や登記なども、それぞれの専門領域に応じた確認が必要になります。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。希望する結論だけを先に決めず、実行できる選択肢を比較してください。
当社の役割は、再生型M&Aの仲介と資料整備による後方支援です。金融機関との協議や交渉の主体は、経営者ご本人です。必要に応じて依頼する弁護士等の専門家が、それぞれの業務範囲で対応します。
具体的には、事業価値を説明する資料の作成や、M&Aの条件設計をおこないます。金融機関との協議に必要な資料を整え、ご本人の検討と説明を支える役割です。相談時には、誰がどの仕事を担当するかも確認してください。
家族や従業員への説明は、決まったことと未定を分ける
家族や従業員への影響が気になり、誰にも言えないまま時間が過ぎることがあります。説明する内容は、現在分かっている事実と、これから判断する事項に分けると整理できます。
家族には、会社の借入と個人の保証を混ぜずに伝えます。生活費に使えるお金と、会社に入れているお金も分けてください。先が読めない段階で「家も仕事もすべて失う」と決めつける必要はありません。
従業員に対しても、未確定の譲渡や雇用継続を約束しないこと。給与の支払い見通しと、今後の説明予定を整理します。誰に、どの順番で、どこまで伝えるかは、法的整理や譲渡の進め方に合わせて検討する場面です。
当社には年間60件以上のM&A仲介の成約実績があります。これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
詳しくは自己破産と倒産の違いがわかる、会社の行き詰まりと社長個人の責任の分け方をご覧ください。
よくある質問
会社の倒産と破産を考えるとき、営業の終了と借金の処理は分けて確認します。経営者本人の自己破産が必要かどうかも、会社の呼び名だけでは決まりません。
会社が倒産したら、社長も自己破産するのですか?
会社の倒産だけで、社長の自己破産まで決まるわけではありません。経営者保証の有無や範囲、個人の返済能力を確認して判断します。連帯保証がある場合は、会社の整理と並行して、保証債務をどう扱うかを検討する必要があります。
債務超過でも、会社を破産させずに事業を譲れますか?
債務超過でも、事業譲渡などが検討できる場合があります。買い手が引き継ぐ価値を認め、資金や契約の条件が整うことが前提です。事業を譲った後に残る借入や未払い、経営者保証の処理も必要になります。譲渡だけで整理が終わるとは考えないでください。
廃業して営業を止めれば、借入の返済も止められますか?
営業をやめても、借入の返済義務が自動的になくなるわけではありません。物件やリースなどの契約も確認が必要です。返済が難しい場合は、未払いを増やす前に、支払期限と資金残高を示して整理の進め方を検討してください。
破産とM&Aのどちらにするか決めていなくても相談できますか?
方針が決まっていない段階でも相談できます。あさひ国際会計株式会社では、事業の引継ぎの可能性と、借入・保証の状況を整理するところから承ります。相談は無料で、着手金はありません。法的判断を要する部分は弁護士等の専門家の領域と分けて扱います。
まとめ
次の支払日、使える現預金、借入ごとの保証人をメモにして、手元にある決算書と一緒にご相談ください。会社を閉じる判断と、事業を引き継ぐ可能性、個人の保証責任を並べて検討しましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496