


目次
この記事の対象と結論
自己破産と倒産の違いは、状態を指す言葉か、具体的な手続きを指す言葉かにあります。倒産は経済的な行き詰まりなどを表す広い言葉です。自己破産は、債務者自身が申し立てる破産を指します。
借入の返済が厳しくなると、「会社を閉めたら、自分も自己破産するのか」と不安になるものです。ただ、会社の倒産と社長個人の自己破産は別の判断。会社による自己破産の申立てもあるため、「倒産は会社、自己破産は個人」という区別では不十分です。
会社の借金、社長の連帯保証、引き継げる事業を分けて確認してください。 保証の契約内容や返済の見通しによって、検討する道が変わります。事業の譲渡を探れる場合もあれば、法的整理が適切な場合もあります。
自己破産は手続き、倒産は行き詰まりを表す広い言葉
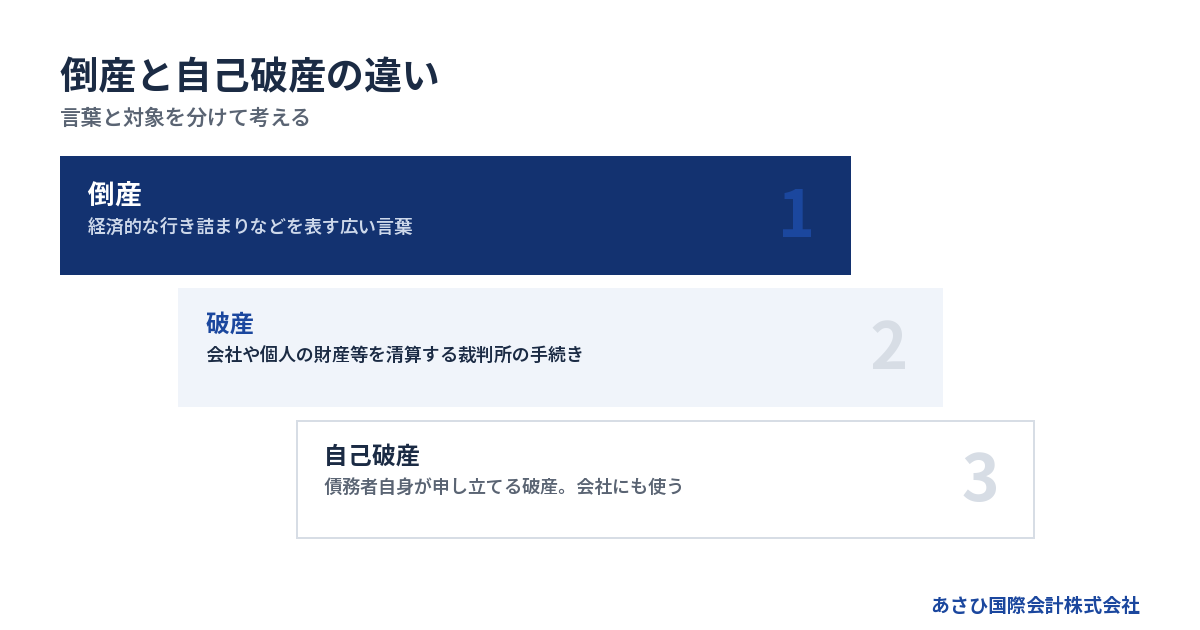
「倒産した」という説明だけでは、破産したのか、再建を進めているのかは分かりません。自己破産は、倒産に関係する手続きのうち、破産を誰が申し立てるかに着目した呼び方です。
「倒産」だけでは会社が消えるか分からない
倒産は、法令上の特定の手続名ではありません。支払いが続けられなくなった状態や、その後の債務整理を広く指して使われます。会話の中では意味に幅がある言葉です。
たとえば、営業を止めて財産を整理する場合も、事業を続けながら再建する場合もあります。取引先から「倒産した」と聞いても、それだけで契約や支払いの扱いまでは判断できません。
国民生活センターの解説では、倒産手続きを清算型と再建型に整理しています。破産・特別清算が清算型、民事再生・会社更生が再建型です。これは同センター掲載の解説記事による分類です。
出典:国民生活センター「国民生活」2025年3月号「倒産手続」(2026年8月18日確認)。倒産手続の解説
会社にも「自己破産」という呼び方を使う
自己破産の「自己」は、債務者自身が申し立てることを表します。個人専用という意味ではありません。会社が自ら破産を申し立てる場合にも使われます。
個人の話か会社の話かは、申立ての主体で確認します。「会社の自己破産を検討している」のか、「保証を負う社長個人の自己破産を検討している」のか。相談時には、そこを言葉にしてください。
→ 横にスクロールできます
| 言葉 | 何を表すか | 対象の見方 |
|---|---|---|
| 倒産 | 行き詰まりなどの総称 | 状態と手続きを確認 |
| 破産 | 財産等を清算する手続き | 会社・個人を区別 |
| 自己破産 | 債務者自身による申立て | 申立てる人を確認 |
| 廃業 | 事業をやめること | 借金の整理は別途確認 |
破産法第2条は破産手続を財産等の清算手続として定めています。個別の申立ての可否は、資金や債務の状況に応じた判断になります。破産法
赤字や債務超過と、支払不能も区別する
赤字は、ある期間の収支や損益の問題です。債務超過は、資産より負債が多い状態を指します。いずれも、口座残高だけを見る話とは異なります。
支払期限の来た債務を、一般的・継続的に返せない状態が支払不能です。破産法第2条第11項に定義があります。売上があっても入金が遅れれば、支払いに行き詰まる可能性があります。
逆に、債務超過でも手元資金があり、当面の支払いを続けられる場合もあります。ただし、法人では債務超過も破産の検討に関わるため、資金があることだけで判断はできません。
確認する資料も分かれます。
- 損益計算書で収益と費用を見る。
- 貸借対照表で資産と負債を見る。
- 資金繰り表で入出金の日付を見る。
決算上の数字と、次の支払日に使えるお金。両方をそろえると、危機の内容を説明しやすくなります。
廃業や解散の届出だけで借金は片づかない
廃業は事業をやめることを指しますが、借金の整理を終えたという意味までは含みません。営業を止めても、未払いの確認や財産の処分が残ることがあります。
株式会社の解散事由は会社法第471条に定められています。その中には「破産手続開始の決定」もあります。解散に至る道は、株主総会の決議だけではありません。
また、同法第475条には清算に関する定めがあります。破産手続開始で解散した場合には例外があり、破産手続中の処理と通常の清算を重ねて考えないようにします。
「登記を閉じれば終わる」と考えると、債務の整理が抜け落ちます。営業を止める判断と、会社を法的に整理する手順は分けて組み立ててください。出典:会社法第471条・第475条
無料お役立ち資料
『破産で変わること、変わらないこと』
選挙権、戸籍、年金、手元に残るお金。法律に書かれていることを、条文で確かめて並べました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
会社の倒産が社長の自己破産につながる接点は連帯保証
会社の倒産だけを理由に、社長個人の自己破産まで決まるわけではありません。個人が負う保証債務や借入を確認し、その返済の見通しを別に検討します。
会社の借入と社長自身の借入を分ける
最初に見るのは、誰が借りたお金かです。会社名義の融資と、社長が個人名義で借りて会社へ入れたお金では、債務者が異なります。
通帳に会社の支払いが並んでいても、それだけでは判断できません。融資契約書や返済予定表の名義まで確認します。会社の運転資金に使ったという事情と、契約上の返済義務は別の話です。
手元の借入を、次の区分で書き出してください。
- 会社が借り、社長が保証している借入。
- 会社が借り、社長が保証していない借入。
- 社長個人が借りているお金。
- 保証の有無をまだ確認できない借入。
不明なものは、不明のまま残して構いません。記憶で「たぶん保証している」と埋めるより、契約書で確認する対象を明確にしたほうが、後の判断に使えます。
連帯保証では会社への請求を待てないことがある
連帯保証人には、通常の保証人に認められる抗弁の一部がありません。会社に財産があるから先にそちらへ請求してほしい、と当然に求められる立場ではないのです。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。対象は、催告の抗弁と検索の抗弁です。会社に先に催告することや、一定の条件で会社の財産に先に執行することを求める権利を指します。
そのため、会社の破産が終わるまで社長への請求は来ない、と考えるのは危険です。実際の請求時期や範囲は、契約内容と返済状況に沿って確認します。
保証は会社と個人をつなぐ契約です。社長という肩書きだけで責任の範囲を推測しないでください。出典:民法第446条・第452条〜第454条
保証書の写しが見つからなくても結論を急がない
保証の確認には、署名した契約書や電磁的記録が手がかりになります。民法第446条では、保証契約の書面性が定められ、電磁的記録も扱われています。
ただし、手元に写しがないことと、保証契約が存在しないことは違います。保存先が分からないだけかもしれません。借換えの際に契約が変わっている場合もあるため、古い書類だけで判断しないようにします。
確認したい内容は次のとおりです。
- 保証人として記載された人を確認する。
- 保証の対象となる借入を確認する。
- 保証の範囲や上限を確認する。
- 変更契約や解除の書面を確認する。
会社の廃業後も保証が問題になる理由は、契約が別にあるためです。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
社長の退任や買い手の約束だけでは解除を確認できない
代表者を退いたことと、保証契約が解除されたことは別です。株式を譲って経営から離れても、保証の扱いを確認する作業は残ります。
買い手が「引き受ける」と約束した場合も同様です。売り手と買い手の合意だけで、金融機関との保証契約が消えるわけではありません。金融機関等の判断と、正式な手続きが関わります。
M&Aの成約と保証解除の完了は、別々に確認してください。 解除の対象となる借入や効力が生じる時点が曖昧なら、何をもって完了とするのかを詰める必要があります。
中小M&Aガイドラインでも、保証の解除・引継ぎは最終契約の主要項目です。契約への記載と実際の解除をつなげて管理します。出典:中小企業庁中小M&Aガイドライン
個人の自己破産で変わる暮らしと、残せるもの
個人の自己破産では、財産や信用取引、資格に影響する場合があります。一方、生活に必要な財産を残す考え方もあり、すべてを失うという説明は正確ではありません。
財産の清算と免責は分けて理解する
個人が破産を申し立てたことと、借金の支払責任について免責を受けることは同じ段階ではありません。免責は裁判所の判断を伴うため、申立てだけで返済の問題が終わると考えないようにします。
準備では、会社への保証だけでなく、個人の資産と債務も整理します。自宅に担保があるか、個人の借入が残っているかによって、生活への影響の検討が変わるためです。
破産法第1条は、財産等の公平な清算に加え、「経済生活の再生の機会の確保」を目的に含めています。制度には、再出発を支える役割もあります。
自己破産を恥や失敗の評価に結びつける必要はありません。事業の継続で未払いが増える状況なら、法的整理が適切な場合もあります。出典:破産法第1条
現金と預貯金を同じ枠で数えない
個人の破産では、一定の財産を手元に残す扱いがあります。生活再建のために残される財産を、自由財産と呼びます。
破産法第34条第3項第1号などにより、99万円までの現金は自由財産とされています。個人の破産に関する法定の扱いで、2026年8月18日に条文確認済みです。ただし、この金額は現金が対象。預貯金を合算した上限ではありません。出典:破産法第34条
自宅や保険なども、現金とは別に確認が必要です。「財産の合計がその金額以内なら残る」と読み替えないでください。
残せる範囲を広げようとして、預金を移したり名義を変えたりする判断は避けます。必要な支出も含め、使途と記録を残し、手続きを担う弁護士による個別の確認につなげます。
信用情報の登録期間と借入の審査は別
自己破産に関する情報が信用情報機関に登録されると、借入やクレジットの審査に影響する可能性があります。生活の支払い方法を見直す必要が生じることもあります。
全国銀行個人信用情報センターでは、破産手続開始決定等の官報情報を扱っています。登録期間は、決定を受けた日から7年を超えない期間です。全国銀行協会の公式説明を2026年8月18日に確認した内容です。個人情報の取扱い
ただし、登録期間は情報機関や情報の種類によって異なります。「自己破産から同じ年数で、あらゆる情報が消える」という意味ではありません。
また、情報の登録が終わることと、新たな借入が認められることも別です。家計の計画は、将来の借入を当てにせず、見込める収入と必要な支出で組み立てます。
家族の財産と本人の資格を一括りにしない
家族への影響を考えるときも、誰が借り、誰が保証しているかから確認します。家族名義の財産がある場合は、名義に加え、購入資金や担保の設定も確認対象です。
「家族だからすべて失う」「別名義だから影響しない」といった判断は避けてください。書類で分けて見たほうが、不安の範囲を絞れます。
本人の仕事については、法令上の資格制限がある職業もあります。弁護士や警備員には、破産手続開始決定を受けて復権を得ていない場合の制限があります。一方、あらゆる仕事ができなくなるわけではありません。
裁判所の説明では、破産の事実は戸籍に記載されず、選挙権も失いません。再就職や生活の計画では、実際に関係する制限を確認します。出典:盛岡地方裁判所破産の手続について
自己破産の必要性は、会社と保証それぞれの整理で変わる
会社の清算、事業の再建、譲渡の検討と、社長の保証債務の整理は組み合わせて考えます。事業が続くことと、社長個人の負担が解消することは同じ結果ではありません。
営業を続けるほど不足が増えるなら清算も検討する
事業を続けても資金不足が広がる場合は、清算を含む法的整理の検討が必要です。受注があることだけでは、継続の根拠になりません。仕事を終えるための支出と、入金までの時間を確認します。
判断に使うのは、売上目標より具体的な資金の動きです。
- 受注をこなす費用を払えるか。
- 売掛金の入金日が見えているか。
- 営業の継続で未払いが増えないか。
- 整理に使う資金が残っているか。
従業員を守りたい気持ちから営業を続けても、給与の未払いが増えるなら別の影響が出ます。取引先への発注も同様です。
停止の判断は、責任から離れるためのものとは限りません。未払いの拡大を抑え、記録をそろえて整理へ進むことも、関係者に向き合う道筋になります。
事業の収益が見込めるなら再建の条件を確認する
事業を続ける価値があり、今後の返済原資も見込めるなら、再建の可能性を検討します。ただし、「売上が戻れば払える」という希望だけでは計画になりません。
どの支出が減り、いつから資金が残るのか。根拠を説明できる形にします。再建中の運転資金が足りなければ、計画を進める途中で営業が止まるおそれがあります。
民事再生法第1条は、債権者の多数の同意と裁判所の認可を受けた再生計画などを通じ、事業や経済生活の再生を図ると定めています。経営者の希望だけで決まる手続きではありません。
会社の再建を検討していても、社長の保証の扱いは別途確認します。会社側の返済条件が変われば個人も同じ扱いになる、と推測しないでください。出典:民事再生法第1条
保証債務の整理には会社側の手続きも関わる
経営者保証に関するガイドラインには、一定の要件のもとで保証債務の整理を申し出る枠組みがあります。自己破産以外の整理を検討する際の材料になります。
既存の保証債務を整理する場面は、同ガイドラインの7.(1)です。要件は、次の内容を満たす必要があります。
- 保証契約が第3項の要件を満たす。
- 会社側の対象となる整理手続きがある。
- 債権者に経済的な合理性が見込める。
- 所定の免責不許可事由等に該当しない。
会社側では、法的債務整理か準則型私的整理の申立てが必要です。同時に申し立てる場合のほか、手続き中や終結済みの場合も含まれます。個人の資産を開示するだけで使える仕組みではありません。
また、破産による配当より多くの回収が見込めるなど、債権者側の条件もあります。免責不許可事由は、破産法第252条第1項のうち第10号を除くものが対象です。適用の判断は、依頼する弁護士等が担います。
出典:全国銀行協会経営者保証に関するガイドライン7.(1)
事業の譲渡を探るときも借金と保証を残さず設計する
顧客との取引や従業員の技能に引継ぎの価値があれば、再生型M&Aを検討できる場合があります。決算上の債務超過だけで、買い手の有無までは決まりません。
当社が支援して成約した案件には、売上1億円前後、債務超過5,000万円規模、借入8,000万円規模の会社があります。成約案件の資料を2026年8月16日に確認したものです。近い数字なら同じ結果になる、という意味ではありません。
株式譲渡では会社の法人格が変わらず、借入等も会社に残ります。事業譲渡では対象を選べますが、譲渡後の会社の債務整理まで考える必要があります。商号の継続使用などによる債務の問題もあるため、単純な切り離しはできません。
買い手の資金力と事業の継続条件に加え、保証の解除を見据えて検討します。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
費用は会社の破産、個人の破産、譲渡で分けて見積もる
会社と社長個人の破産を検討する場合、裁判所への費用と弁護士報酬を分けて確認します。M&Aの費用とも性質が異なるため、総額だけで比べると負担を見誤ります。
裁判所の金額を全国共通の総費用にしない
東京地方裁判所の令和8年1月1日版資料には、破産手続きの費用が掲載されています。下表は、弁護士を代理人とする自己破産申立ての管財事件について、予納金基準額を整理したものです。2026年8月20日に原本確認済みです。
→ 横にスクロールできます
| 対象 | 予納金の最低額 | 事件ごとの加算 |
|---|---|---|
| 法人管財事件 | 最低20万円 | 法人1件16,264円 |
| 個人管財事件 | 最低20万円 | 個人1件20,397円 |
このほか、申立手数料や郵券等があります。現金納付の場合の扱いも原本で確認します。
これは東京地方裁判所の基準であり、事案に応じて変更されます。本人申立てや債権者申立ての管財事件には別の表があるため、申立て方を問わず最低額だけを当てはめないでください。
出典:東京地方裁判所破産手続費用一覧・令和8年1月1日版
弁護士報酬と営業を止めるまでの支出も残る
裁判所に納める金額だけでは、必要資金の全体は見えません。弁護士報酬は別途必要です。全国一律の報酬基準はなく、各事務所が料金体系を定めています。
見積もりでは、会社と個人のどちらを含むのかを確認します。片方だけの金額を、両方の整理費用だと思い込まないようにしてください。
さらに、事業を止めるまでの支出もあります。手続きの報酬と分けて、支払時期まで整理します。
- 法人と個人の申立費用を確認する。
- 弁護士報酬の対象業務を確認する。
- 営業停止までの支出を見積もる。
- 追加費用が生じる条件を確認する。
資金繰りが厳しい会社ほど、金額と同じくらい支払日が問題になります。総額を用意できる見込みがあっても、必要な時点に現金がなければ準備が進まないことがあります。
費用を払えない場合も資金の処分を急がない
申立ての費用を用意できないと、手続きの準備が進みにくくなる可能性があります。ただし、資金が足りないことだけで相談を止める必要はありません。
現時点で使える残高と、今後の入金見込みを分けて伝えます。入金が未確定なら、その点も示してください。費用の支払時期や準備の進め方を検討する材料になります。
資金をつくるために、会社の設備を安く売ったり、特定の相手だけに返済したりする判断は避けます。後の整理で処理の妥当性が問題になるおそれがあるためです。
支払いに使う前に、必要性と手続きへの影響を確認します。費用が足りない状況では、残っているお金の使い方自体が判断事項です。新たな借入で埋める結論も急がず、負担が増える点を含めて検討してください。
M&Aの「持ち出し0円」は報酬無料という意味ではない
あさひ国際会計株式会社の相談は無料で、着手金はありません。報酬は成功報酬のみです。成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円となります。
報酬が発生しないという意味ではありません。譲渡代金の使い道を検討するときは、報酬を精算した後の金額で見ます。税金や他の専門家への費用も、別に確認が必要です。
また、株式を売る場合と、会社が事業を売る場合では、代金を受け取る主体が異なります。「売却代金をすべて社長個人の返済に使える」とは考えないでください。
破産費用との比較も、安さだけで決めるものではありません。買い手が見つかる可能性や、成約まで営業を続けられる資金があるかによって、選べる道が変わります。
相談の準備は支払期限、保証契約、事業の順に進める
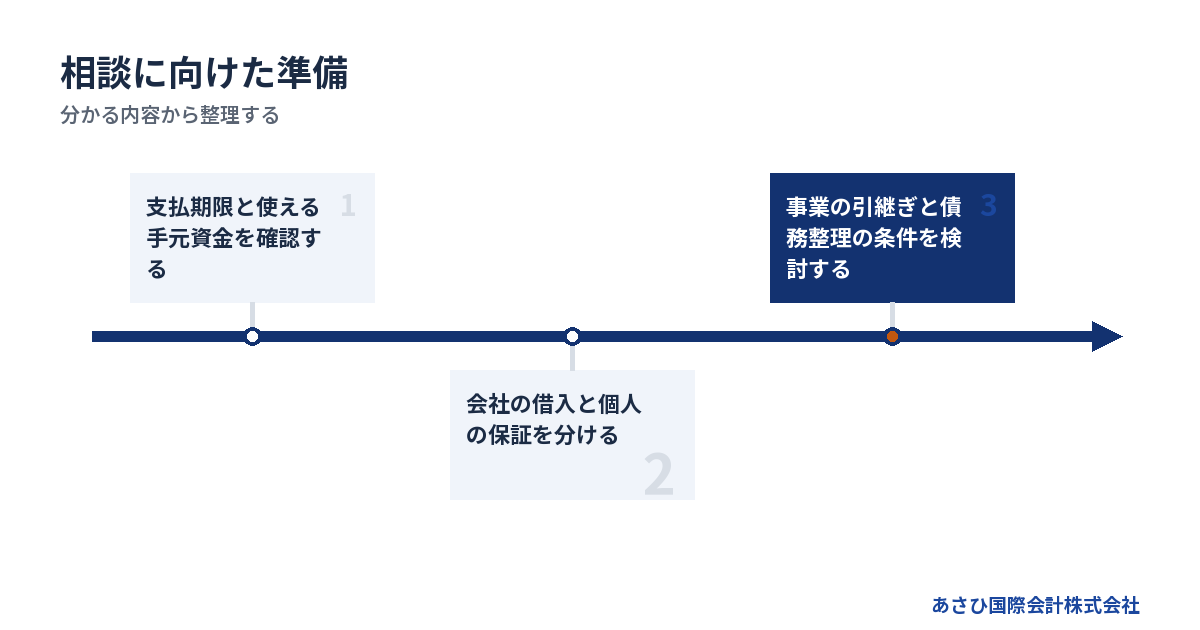
相談前にすべての資料を完成させる必要はありません。支払期限と手元資金を先に伝え、保証契約や事業の状況を補っていくと、検討の優先順位をつけやすくなります。
直近の支払日と使える残高を先に書く
最初にまとめたいのは、いつ、何が払えなくなりそうかです。「赤字が続いている」より、資金が足りなくなる日が分かったほうが、対応の余地を判断しやすくなります。
確認は、次の順序で進めます。
1. 現時点で使える資金を確認する。
2. 入金予定を確度と日付で分ける。
3. 支払先と支払期日を書き出す。
4. 不足が生じる時点を確認する。
予定している入金が遅れた場合も考えておきます。契約が未成立の売上を、すでに使える資金と同じ欄に入れないようにしてください。
支払期限が迫っているなら、資料の体裁を整えるより、その事実を先に伝えます。すでに未払いがある場合も隠さず共有します。相談のために支払いを止めたり、逆に急いで返したりする判断は別途確認が必要です。
相談の入り口では分かる資料から出す
決算書が古くても、直近の通帳や支払予定があれば、現在地を説明する手がかりになります。資料がそろっていないことを理由に、連絡を先延ばしにしないでください。
準備する資料は、目的ごとに分けます。
- 決算書と直近の試算表を用意する。
- 借入の返済予定表を用意する。
- 保証契約書の写しを探す。
- 未払いの一覧と通知書をまとめる。
事業の譲渡も検討するなら、引き継げそうな取引や従業員の状況を補います。残したいものだけでなく、解約の予定や人員の離脱なども共有してください。
相談する経営者は珍しくありません。当社にも、廃業や自己破産が頭をよぎった段階での相談があります。「自分で結論を出してから相談する」と考えず、未確定の部分を含めて伝えて構いません。
従業員や取引先への説明は実行できる内容に絞る
従業員や取引先への影響を減らすには、確認できた事実と、検討中の内容を分けて伝えます。見込みだけで給与の支払い日や雇用の継続を約束すると、後で負担が増えるおそれがあります。
M&Aを検討している場合も、雇用や取引の継続条件は買い手との確認が必要です。事業を譲れそうだという段階で、すべてが従来どおり続くとは伝えられません。
説明の準備では、次を整理してください。
- 現時点で確定している内容を分ける。
- 未決定の条件と確認先を整理する。
- 誰にいつ説明するかを決める。
- 次に状況を伝える時点を決める。
法的な通知や労務対応は、依頼する専門家の確認のもとで進めます。家族への説明も、漠然とした最悪の想像より、家計に使える資金と今後の見通しから始めると話が具体的になります。
当社は資料整備とM&Aの条件設計を担う
あさひ国際会計株式会社は、事業価値の説明資料の作成やM&Aの条件設計を担います。金融機関との協議に必要な資料も整え、経営者ご本人の協議を後方から支えます。
債権者との交渉主体は経営者ご本人と、必要に応じて依頼する弁護士等です。 個別の法的判断や破産申立ては、依頼者が委任する弁護士等の専門家が担います。役割を分けて検討を進めます。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
状況によっては法的整理が適切な場合もあります。事業を残す余地と、整理を急ぐ必要性を一緒に確認します。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
よくある質問
自己破産と倒産の違いは、個人か会社かですか?
個人と会社だけでは区別できません。倒産は経済的な行き詰まりなどを指す広い言葉で、自己破産は債務者自身が申し立てる破産です。会社による自己破産の申立てもあります。相談するときは、「会社の手続き」と「社長個人の手続き」のどちらを指しているかを添えてください。
会社が倒産したら社長も自己破産する必要がありますか?
会社の倒産だけでは決まりません。社長個人の保証や借入の有無、その返済の見通しを確認します。保証債務の整理や事業の譲渡を検討できる場合もありますが、条件を満たす必要があります。保証があることだけで結論を出さず、契約書と会社・個人双方の資金状況をそろえて判断します。
会社を売却すれば自己破産を避けられますか?
会社を売却できても、社長の保証が残れば個人の返済問題は続く可能性があります。買い手との契約に加え、金融機関等による保証解除の判断と手続きが必要です。成約までの運転資金や譲渡後の債務処理も確認します。売却が個人の負担をどう変えるかまで検討してください。
自己破産の費用が用意できなくても相談できますか?
費用が不足している段階でも、状況を整理する相談はできます。当社の初回相談は無料です。ただし、破産手続きでは裁判所への費用や弁護士報酬が別途必要です。使える残高と今後の入金を伝え、費用の支払時期や準備の進め方を確認します。手元資金を使い切ってから相談するより、残っている段階のほうが資金計画を検討しやすくなります。
まとめ
直近の支払期限と、社長個人が保証している借入を書き出してください。資料が途中でも、会社の整理と個人の責任を分けて検討するところから、あさひ国際会計株式会社の無料相談でお話を伺います。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月23日
▶ 関連資料:『破産で変わること、変わらないこと』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『連帯保証について、相談前に整理しておくこと』(全11ページ)(無料)