


目次
この記事の対象と結論
会社が倒産しても、社長個人の自己破産が自動的に決まるわけではありません。個人への影響は、連帯保証の有無や担保、個人の返済能力によって変わります。
借入の返済が苦しくなり、自宅や家族の生活まで失うのかと不安を抱える経営者は少なくありません。相談する経営者は珍しくなく、廃業を決めてから連絡する必要もありません。
会社の借金、社長の保証債務、今後の生活費を分けて確認することが出発点です。 事業を引き継ぐ道や、保証債務を整理する道が残っている場合もあります。一方で、状況によっては法的整理が適切な場合もあります。
支払期限が迫っているなら、まず預金残高と直近の支払予定を整理してください。自宅の処分や個人での追加借入を決める前に、会社と個人の両方を見渡して判断する余地を残しましょう。
会社が倒産したとき、社長の返済責任は契約によって変わる
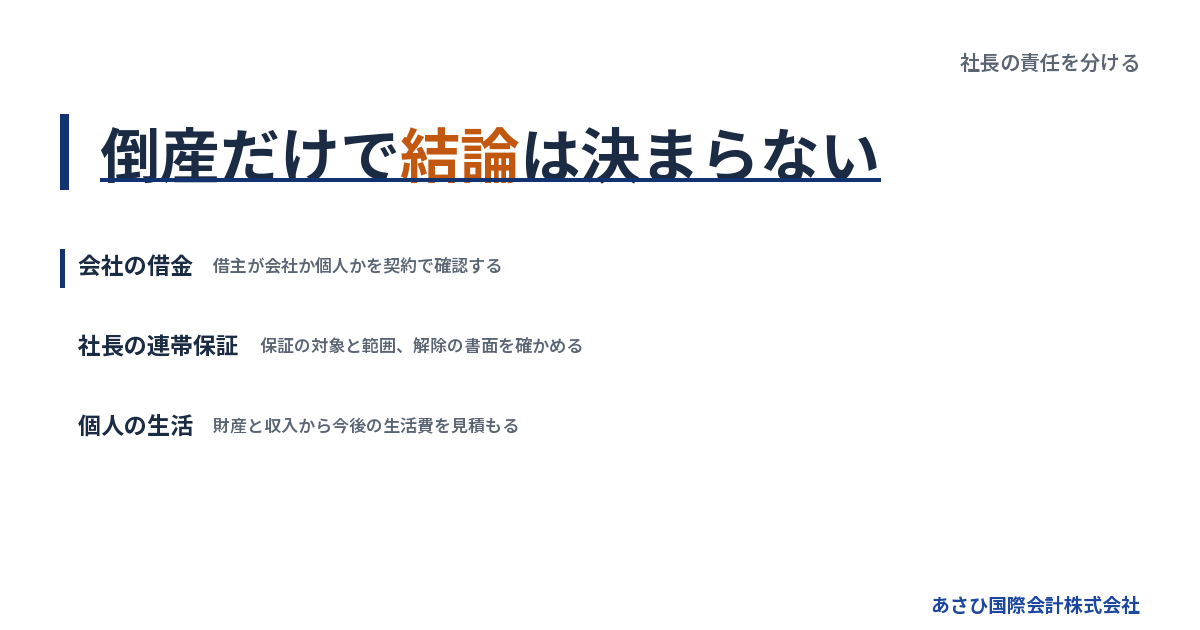
社長個人が返済を求められるかは、会社の倒産という出来事だけでは決まりません。借入契約や保証契約で、誰がどの責任を負っているかを確認します。
会社の倒産と社長の自己破産は別に考える
「倒産」は、経営が行き詰まった状態などを指す言葉です。法律上の特定の手続き名ではありません。会社の財産を整理する破産もあれば、事業の再建を目指す民事再生もあります。
法人と社長個人は、債務の主体が異なります。会社が支払えないからといって、その借金すべてが社長名義に変わるわけではありません。社長の自己破産が必要かは、個人として負う債務を確認したうえで検討します。
見落としやすいのは、個人名義で借りた資金を会社に入れている場合です。使い道が事業資金でも、契約上の借主が社長なら、個人の借入として整理が必要になります。
会社への貸付金が回収できない問題も別にあります。会社の返済責任だけを見ていると、家計の見通しを誤りかねません。
連帯保証があると、会社への請求を待ってもらえない場合がある
会社の債務を社長が連帯保証している場合は、個人にも請求が及び得ます。会社の財産をすべて処分し終えるまで、請求を待ってもらえるとは限りません。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。「まず会社に請求してほしい」と求める権利などが認められない、という意味です。
ただし、請求を受けたことと、自己破産を選ぶことは同じではありません。契約上の保証範囲を確かめ、個人の財産や収入も踏まえて整理方法を検討します。
保証の有無を記憶だけで判断しないでください。民法第446条では書面が求められ、電磁的記録も含まれます。紙の契約書が手元にない場合でも、保証していないとは判断できません。
出典:e-Gov法令検索掲載の民法第446条・第454条。条文は2026年8月18日確認。
退任や会社の閉鎖だけでは保証の確認は終わらない
代表者を辞める手続きと、保証契約の扱いは別です。会社を閉じたり、株式を他人に譲ったりしても、それだけで保証の問題が片づくとは考えないでください。
契約ごとに、次の内容を照合します。
- 保証人として記載されている人
- 保証の対象となる借入や取引
- 保証する金額の範囲
- 変更や解除を示す書面の有無
銀行借入だけで確認を終えると、別の契約を見落とすおそれがあります。事務所の賃貸借や事業上の取引にも、個人の保証が付いていないかを確かめます。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
保証がなくても、経営中の行為は別に確認する
保証契約が見当たらない場合でも、個人の責任が何もないと早合点しない方がよい場面があります。会社の資産を私的に使っていたなど、経営中の行為について確認が必要な場合です。
ここでは、経営がうまくいかなかったことと、具体的な行為の責任を分けます。赤字や倒産という結果だけで、社長の責任の範囲は判断できません。
個人への請求が届いているなら、請求の根拠を残してください。保証に基づく請求なのか、別の行為を理由とするものなのかで、検討する内容が変わります。
自分で「全部払います」と約束する前に、依頼する弁護士等へ書面を確認してもらう流れが考えられます。説明に使った資料や相手とのやり取りも保存しておきましょう。
無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
自宅・財産・仕事への影響は、社長個人の手続きで変わる
会社の倒産だけで、社長の自宅や生活用品の扱いが一律に決まるわけではありません。個人の保証債務をどう整理するか、財産に担保があるかで見通しが変わります。
自宅は名義と担保、住宅ローンを分けて確認する
自宅への影響を考えるときは、誰の名義かに加え、どの債務の担保になっているかを確認します。会社の借入と住宅ローンが、同じ不動産に関係している場合もあります。
確認する資料は次のとおりです。
- 自宅の所有者が分かる資料
- 住宅ローンの残高と返済予定
- 担保設定の内容が分かる資料
- 共有者や保証人が分かる契約書
社長個人が自己破産する場合、所有する自宅は処分の検討対象となり得ます。ただし、会社の倒産と同時に退去日まで決まるわけではありません。所有関係や担保の内容を踏まえた確認が必要です。
残せるかどうかを確かめず、家族へ名義を移すのは避けてください。財産の移転が債権者との関係で問題となるおそれがあります。住まいの希望と、実行してよい行為は分けて検討しましょう。
自己破産でも、生活に必要な財産の扱いは別に定められている
個人が自己破産しても、すべての財産を失うという理解は正確ではありません。手続きの対象に含まれず、手元に残せる財産があります。これを自由財産と呼びます。
現金については、破産法第34条等に基づき99万円までが自由財産とされています。対象は現金であり、預貯金を同じ枠として足し合わせる説明はできません。2026年8月18日に確認された条文に基づく内容です。
だからといって、預金を急いで引き出す判断につなげないでください。手続きでは財産の内容や資金移動の説明も求められます。何を残せるかは、個別の財産と手続きに即して確認する必要があります。
当面の生活費が足りない場合も、その事情を隠す必要はありません。家賃や食費などを整理し、必要な金額と手元資金を照合します。
クレジットや新たな借入には影響が出る場合がある
個人の延滞や破産等に関する情報は、信用情報に登録される場合があります。そのため、新しい借入やクレジット契約の審査に影響し得ます。
全国銀行個人信用情報センターの官報情報は、破産手続開始決定等の日から7年を超えない期間とされています。全国銀行協会の公表内容で、2026年8月18日確認の情報です。
出典:全国銀行協会「全国銀行個人信用情報センター 個人情報の取扱い」。
ただし、すべての情報が同じ起算日、同じ期間で扱われるわけではありません。登録期間が過ぎれば、どの契約でも審査に通るという意味でもないのです。
家計の準備では、カード払いにしている固定費を把握します。借入ができる前提で不足額を埋めるより、手元資金で続けられる支払方法と生活費を検討してください。
働き方には職種ごとの確認が要るが、再出発まで閉ざされるわけではない
自己破産を考えると、「もう働けない」と不安になるかもしれません。しかし、影響は職種ごとに異なります。仕事全般が一律に禁止されるという理解は適切ではありません。
法律上、破産手続開始決定を受け、復権を得ていないことが制限につながる職業があります。弁護士や警備員については、関連する法律に規定があります。
制限が解けることを復権と呼びます。免責許可決定の確定など、法律で定められた条件によって扱いが変わるため、希望する仕事の要件を個別に確認します。
また、破産手続開始決定を受けても、選挙権を失うことはなく、戸籍にも記載されません。生活への影響を考える際は、こうした事実と漠然とした不安を分けてください。
出典:盛岡地方裁判所「破産(自己破産)の手続について」。資格制限と戸籍等に関する説明は2026年8月18日確認。
社長の自己破産以外の道は、会社と保証債務を一緒に検討する
保証債務の整理や事業の譲渡を検討できる場合があります。ただし、会社側の整理方法や債権者の同意を抜きに、社長個人だけの希望で決められるものではありません。
残せる事業と返し切れない債務を見分ける
選択肢を比べる際は、現在の借入を抱えたまま続けられるかだけで考えないでください。運営する人や資金の条件が変われば、続けられる事業があるかも確認します。
一方で、売上があることと、営業を続ける資金が足りることは別です。受注を続けるほど未払いが増えるなら、事業を残したいという希望だけで判断を先送りできません。
→ 横にスクロールできます
| 検討する道 | 会社側の確認 | 社長側の確認 |
|---|---|---|
| 事業の再建 | 継続資金と返済計画 | 保証の扱い |
| 再生型M&A | 買い手と承継条件 | 保証解除の条件 |
| 会社の法的整理 | 財産と債務の処理 | 個人債務の整理 |
表の選択肢は、常にどれかだけを選ぶ関係ではありません。事業を譲った後、元の会社を整理する組み合わせも考えられます。
比較する対象は、会社を残すか消すかだけではないのです。従業員の仕事や取引を引き継ぐ余地と、残る債務の扱いまで確認します。
経営者保証に関するガイドラインには整理の要件がある
一定の条件のもとで、自己破産によらず保証債務の整理を検討する枠組みがあります。「経営者保証に関するガイドライン」です。申出だけで保証が消える制度ではありません。
保証債務の整理では、同ガイドライン第7項(1)の要件を確認します。概要は次のとおりです。
- 保証契約が第3項の要件を満たすこと
- 会社側も所定の債務整理に取り組むこと
- 対象債権者に経済的な合理性があること
- 所定の免責不許可事由がないこと
会社側では、法的債務整理か準則型私的整理の申立てが必要です。同時に申し立てる場合のほか、手続きが係属中、または終結済みの場合も対象になります。
経済的な合理性とは、破産の場合より多くの回収が見込めることなどです。免責不許可事由については、破産法第252条第1項のうち第10号を除く事由が対象です。生じるおそれがないことも要件に含まれます。
これから保証を付けない融資の要件とは区別してください。資産を開示すれば整理できる、という単純な仕組みではありません。
出典:全国銀行協会「経営者保証に関するガイドライン」第7項(1)。要件は2026年8月19日確認。
自宅や生活費を残す検討にも、債権者側の条件がある
同ガイドラインでは、早期に事業再生や清算に着手した場合の残存資産にも触れています。「生計費に相当する額や華美でない自宅等」が検討対象です。
ただし、希望する資産をそのまま残せるという意味ではありません。対象債権者の回収見込額が増える範囲などを踏まえて検討します。自宅を持っているという事情だけで、利用の結果は決まりません。
出典:全国銀行協会「経営者保証に関するガイドライン」第5項(3)③。残存資産の考え方は2026年8月18日確認。
相談時には、残したい財産と、その理由を伝えます。住居の事情や今後の収入見込みが分かれば、生活をどう立て直すかという検討につながります。
詳しくは自己破産しないで会社をたたむ方法|借金・連帯保証が残る社長の「第三の選択肢」をご覧ください。
M&Aの成立と保証解除は、別々に完了を確認する
株式を譲っても、会社の法人格は変わらず、借入は会社に残ります。事業譲渡では引き継ぐ対象を定めますが、社長の保証が自動的に外れるわけではありません。
買い手との約束だけでは、金融機関との保証契約は変更されません。 金融機関等の判断と、実際に解除されたことの確認が必要です。
確認する内容には、次のものがあります。
- 買い手に求める保証解除への対応
- 金融機関等の同意に関する条件
- 解除までの時期と確認資料
- 解除されなかった場合の契約上の扱い
中小M&Aガイドライン第3版でも、保証の扱いは最終契約の主要項目です。契約条項の確認は依頼する弁護士等が担い、金融機関との協議は経営者本人等が主体となります。
出典:中小企業庁「中小M&Aガイドライン」。第3版の保証に関する記載は2026年8月18日確認。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
家族・従業員・取引先への影響は、説明と記録で整理する
社長が負う返済責任と、周囲の人が受ける生活上の影響は分けて考えます。誰が契約上の責任を負うかを確認しながら、収入や仕事が変わる人への説明を準備します。
家族というだけで、会社の借金を引き受けるわけではない
配偶者や子どもであることだけを理由に、会社の借金を返す立場になるわけではありません。ただし、家族自身が保証人になっている場合や、財産を担保に出している場合は別に確認が必要です。
名義だけでは判断できないこともあります。家族名義の預金でも、会社や社長からの資金移動があるなら、その経緯を説明できるようにします。
家族と共有する内容は、次の範囲から始められます。
- 家族自身の保証や担保の有無
- 今後入らなくなる収入
- 毎月の生活費と支払日
- 住まいについて分かっている事実
「家を失う」「何も変わらない」と結論を急がないでください。確認できた事実と、まだ判断できないことを分けて伝える方が、その後の準備を進めやすくなります。
従業員への責任は、未払いと雇用の見通しを具体化する
給与が払えない可能性があるなら、支払日と不足額を把握します。事業の譲渡を検討する場合も、雇用がどの条件で引き継がれるかを確認する必要があります。
買い手候補がいる段階で、雇用の継続を断言するのは避けます。交渉中の希望と、合意済みの条件は違うからです。説明の時期も、事業の状況や法的な対応と合わせて検討してください。
倒産時には、一定の条件で未払賃金の一部を立て替える「未払賃金立替払制度」があります。ただし、対象となる賃金や退職時期などに条件があり、給与以外のすべてを補う制度ではありません。
従業員ごとの支払状況を、推測で埋めないようにしましょう。
- 給与の計算資料を残す
- 支払い済みの金額を確認する
- 未払い分の支払期日を整理する
- 退職に関する記録を保存する
出典:労働者健康安全機構「未払賃金の立替払制度の概要」。制度の対象等は2026年8月19日確認。
取引先には、分からないことまで約束しない
支払いが厳しいとき、取引先からの連絡に応じること自体が苦しくなりがちです。それでも、請求や納期に関する記録を失うと、後の整理に支障が出ます。
返済の見通しが立っていない段階で、無理な支払日を約束しないでください。会社としての説明内容を整理し、債務整理に着手する場合は依頼する弁護士等と対応をそろえます。
預かっている商品や、作業途中の案件にも確認が必要です。会社の所有物と取引先の所有物が混在しているなら、現物と記録を対応させておきます。
責任を果たすために、社長個人が新たな保証を差し出す必要があるとは限りません。気持ちから先に約束せず、会社の債務と個人の責任を整理したうえで対応を考えましょう。
支払いが苦しい社長が、相談までに進める準備
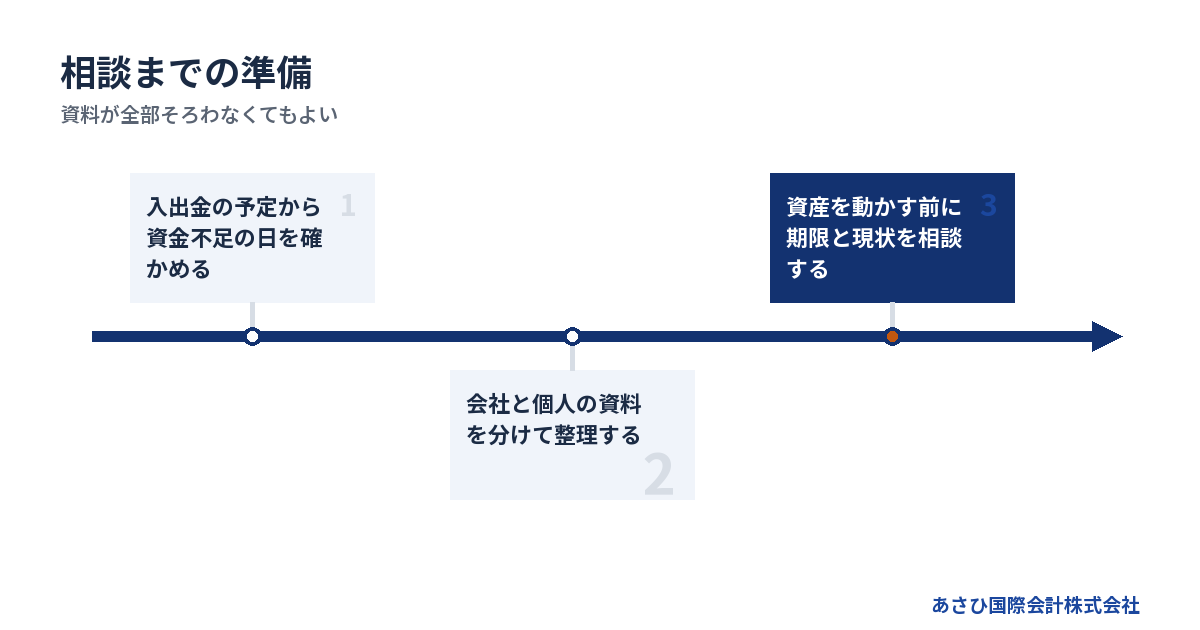
相談前に必要なのは、整った事業計画書より、いつ資金が足りなくなるかを示す材料です。分からない部分を残したままでも、現状と期限を伝えれば検討を始められます。
資金が尽きる日を、入金予定と支払日から確かめる
帳簿上の利益があっても、支払日に使えるお金がなければ資金は詰まります。売上の見込みと、実際に入金される日を分けて記入してください。
次の順に確認すると、期限が見えやすくなります。
1. 今日使える会社の資金を確認する
2. 入金予定を確度ごとに分ける
3. 支払予定を日付順に並べる
4. 不足する日と金額を確かめる
入金が遅れる可能性も考えます。「予定どおりなら払える」という計算だけだと、判断の余裕を失いかねません。入金がずれた場合の不足もメモにします。
すでに支払期限を過ぎているものは、その事実を先に伝えてください。督促状や届いた書面があれば保管します。書面上の期限が、対応の順序を決める材料になります。
会社用と個人用に資料を分ける
会社と個人の資料が混ざると、何を誰が負担するのかが分かりにくくなります。まず保存場所を分け、会社から個人、個人から会社へのお金の移動に印を付けます。
会社側では、次の資料を用意します。
- 決算書と直近の試算表
- 借入残高と返済予定が分かる資料
- 預金残高と入出金の記録
- 未払いと入金予定の一覧
個人側では、以下を確認してください。
- 保証契約や担保に関する書面
- 個人名義の借入と返済予定
- 預貯金や不動産などの資料
- 今後の収入と生活費の見込み
資料がそろわないことを、相談を遅らせる理由にしなくて構いません。「契約書がない」「残高が古い」と分かるようにしておけば、追加で確認する対象を絞れます。
家族への資産移転や一部だけへの返済を急がない
不安から財産を動かすと、後の手続きで説明が難しくなる場合があります。家族へ名義を移すことや、親しい相手だけに返済することは、実行前に法的な確認が必要です。
会社の資産を安く譲る行為も同様です。買い手が知人だから問題がない、という判断はできません。事業の譲渡では、価格の根拠と債権者への影響を検討します。
破産法第1条は、目的の一つに「債務者の財産等の適正かつ公平な清算」を掲げています。誰に何を支払ったかという経緯が、後から確認されることを意識してください。
出典:e-Gov法令検索「破産法」第1条。条文は2026年8月18日確認。
すでに資金を動かした場合は、隠したり説明を作ったりせず、経緯を伝えます。日付や金額、相手が分かる記録を残すところから始めましょう。
費用が足りないときも、総額と支払時期を分けて考える
会社や個人の破産を検討する場合、裁判所に納める費用と弁護士費用は分けて見積もります。全国一律の弁護士報酬基準はなく、依頼内容によって変わります。
東京地方裁判所の令和8年1月1日版では、法人の管財事件に関する予納金基準が示されています。弁護士を代理人とする自己破産申立てでは、最低20万円に、法人1件につき16,264円が加わる基準です。2026年8月20日確認。
これは総費用ではありません。申立手数料や郵券、弁護士費用等は別に必要です。事案によって金額は変わり、本人申立てには別の基準があります。
手元資金が少ないなら、会社の回収可能な売掛金も含め、準備できる資金を伝えます。費用を払えないまま放置するより、必要額と納付時期を具体化してください。個人で借りて補う判断も、その後です。
再生型M&Aを検討するときは、成約後の社長の負担まで確かめる
再生型M&Aでは、譲渡できるかだけでなく、保証債務や譲渡後の生活への影響まで確認します。事業を引き継いでも、社長の負担がどう変わるかが不明なままでは判断できません。
債務超過の金額だけで譲渡の可否は決まらない
借入が多い会社でも、従業員の技術や続いている取引に価値がある場合があります。買い手にとって事業を続ける意味があるかを、財務の数字と合わせて検討します。
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模の会社があります。従業員は10名前後でした。2026年8月16日に確認した成約資料に基づく概数です。
この事例だけで、同じ規模の会社が同じ条件で譲れるとは判断できません。引継ぎに必要な資金や契約の条件によって、成立の見通しは変わります。
相談時には、借入額に加えて「何が続いているか」を伝えてください。継続受注や稼働中の設備、残る見込みの従業員などが、事業価値を検討する材料になります。
当社は資料整備と条件設計を通じて後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。経営者保証の解除を見据えたスキームの提案も、支援内容に含まれます。
金融機関との協議の主体は経営者本人であり、必要に応じて依頼する弁護士等が関わります。当社は、その協議に必要な資料の整備や事業価値の説明資料を作成します。M&Aの条件設計を通じた後方支援です。
法的な交渉や手続きは、依頼者が委任する弁護士等の専門家が担います。誰が何を担当するかを分けて進めるため、すでに専門家へ依頼している場合は、その状況もお知らせください。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
無料相談では、手元資金と希望をそのまま伝える
当社への相談は無料で、着手金はありません。成功報酬のみで、成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
会社や個人の整理に別途必要となる専門家費用は、依頼内容に応じた確認が必要です。譲渡代金が誰に入り、何に使われるかも確かめてください。会社が受け取る資金を、社長の生活費にそのまま充てられるとは限りません。
最初の連絡では、以下を伝えれば状況を整理しやすくなります。
- 次の支払日と不足の見込み
- 借入と連帯保証のおおよその状況
- 事業を続けるうえで困っていること
- 家族や従業員について残したい条件
M&Aが適さない状況もあります。法的整理を含む選択肢を検討するためにも、厳しい情報を伏せずにお伝えください。結論が決まっていなくても、ご相談いただけます。
よくある質問
会社の倒産後に社長がどうなるかは、保証契約と個人の財産・収入を確認して判断します。とくに混同しやすい点を、生活への影響から整理します。
会社が倒産したら、社長も自己破産するのですか?
会社の倒産だけで、社長の自己破産が決まるわけではありません。連帯保証や個人名義の借入を確認し、個人で返済できるか、別の整理方法を検討できるかを確かめます。会社の破産と社長の保証債務の整理を、並行して検討する場合もあります。
社長を辞めれば、連帯保証から外れますか?
退任だけで保証の扱いが変わるとは考えないでください。代表者の地位と保証契約は別です。買い手や後任者との合意に加え、金融機関等の判断と解除を示す資料の確認が必要になります。
家族に会社の借金を払ってもらう必要がありますか?
家族というだけで返済責任を負うわけではありません。家族自身が保証人になっている場合や、財産を担保にしている場合は確認が必要です。家計の不足を家族が補うことと、契約上の返済責任は区別して考えます。
自宅を売って会社の支払いに回した方がよいですか?
売却を決める前に、自宅の担保と保証債務、今後の住居費を確認してください。売っても資金不足が続くなら、生活の基盤だけを失うおそれがあります。保証債務の整理や事業譲渡を検討できるかも含めて判断し、自己判断で売却代金の使い道を決めないようにしましょう。
まとめ
借入の返済予定と保証契約を手元に置き、会社の資金が足りなくなる日、個人の生活に必要なお金を分けて書き出してください。自宅の売却や追加借入を決める前に、そのメモをもとにあさひ国際会計株式会社へ現状をお伝えください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全19ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)