


目次
この記事の対象と結論
会社が倒産しても、取締役という立場だけで会社の借金をすべて引き受けるわけではありません。個人の負担は、保証契約の内容や、経営に関わる行為によって変わります。
返済日が近づき、「会社を閉じたら家族の生活も失うのか」と考えている方もいるはずです。まず、会社の債務・個人の連帯保証・取締役としての損害賠償責任を分けてください。 経営への後悔と、法律上の支払い義務も別の問題です。
会社の破産と社長個人の自己破産は、別々に判断します。事業を譲れる可能性があっても、保証の整理は別途必要です。反対に、状況によっては法的整理が適切な場合もあります。結論を急ぐより、誰が何を約束し、どの支払いが迫っているかを確かめましょう。
会社の倒産で取締役に生じる責任は、契約と行為で変わる
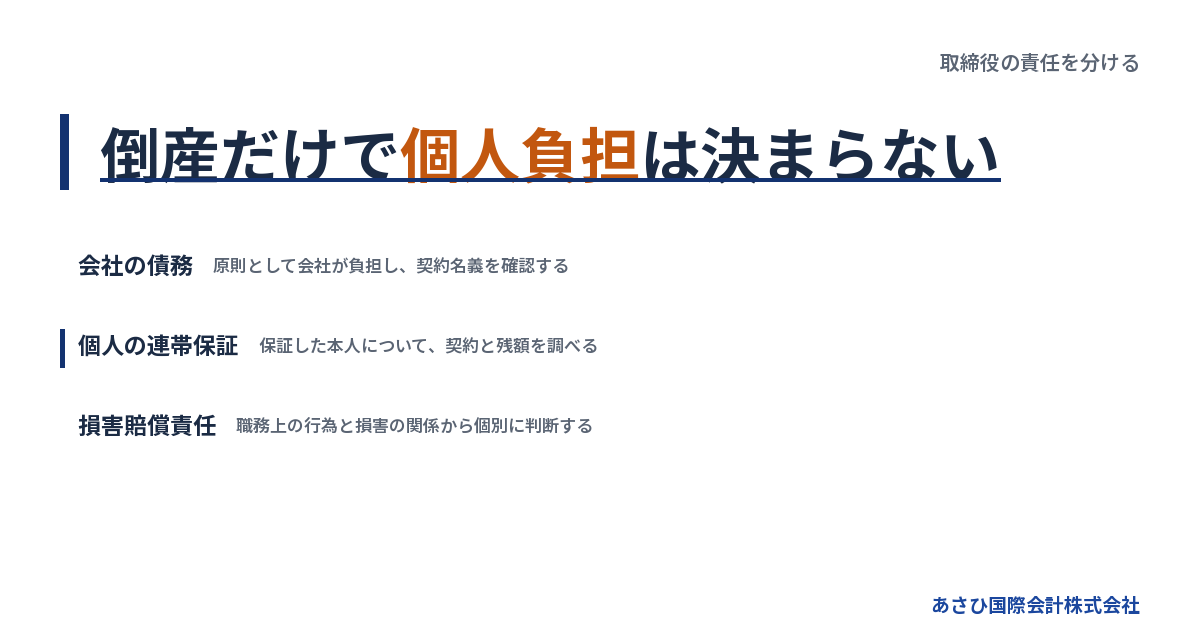
取締役の個人責任は、倒産したという結果だけでは決まりません。会社が負う支払いと、自分が契約や職務上の行為によって負う責任を分けて調べます。
会社の借金と取締役個人の借金は別に考える
株式会社が借りたお金は、原則として会社の債務です。社長が会社を代表して契約書に署名していても、その署名だけで個人の借入になるとは限りません。
見るべきなのは署名の位置です。借主欄に会社名があり、代表者として名前を書いたのか。別の保証人欄にも個人として署名したのか。この違いで、確認する契約が変わります。
→ 横にスクロールできます
| 責任の種類 | 主な負担者 | 確認するもの |
|---|---|---|
| 会社の借入・未払い | 原則として会社 | 借入契約・請求書 |
| 個人の連帯保証 | 契約した保証人 | 保証契約書 |
| 職務上の損害賠償 | 要件を満たす取締役 | 行為・損害・経緯 |
| 個人名義の借入 | 借りた本人 | 個人の借入契約 |
買掛金や賃料も、契約の相手が会社なのか個人なのかで出発点が違います。会社の支出だからと一括りにせず、請求書と契約名義を合わせてください。
会社に入れるために社長が個人で借りたお金は、別途残ります。使い道が会社の運転資金でも、借主が本人なら個人の返済を検討する必要があります。
経営の失敗だけで損害賠償責任が決まるわけではない
売上の減少や投資の失敗があっても、それだけで取締役の損害賠償責任が決まるわけではありません。判断した当時の情報や、検討の過程も問われます。
一方、職務上の義務を怠り、会社に損害を与えた場合は別です。会社に対する賠償責任が問題になることがあります。さらに、職務について悪意や重大な過失がある場合、第三者への責任も検討されます。
ここでいう第三者には、債権者などが含まれます。ただし、「取引先に払えなかった」という結果だけで個人への請求が認められる、という説明も適切ではありません。
確認したいのは、次のような事実です。
- その時点でどの情報を把握していたか
- 支払いの見通しをどう検討したか
- 誰が判断し、何を実行したか
- 相手へどのような説明をしたか
責任の有無を判断するには、行為と損害の関係も調べます。不安だからと個人で全額払う約束をする前に、請求の根拠を確認してください。
代表者以外の取締役も肩書だけでは判断できない
代表取締役でない役員でも、個人保証をしていれば保証契約の確認が必要です。逆に、代表者だから会社の債務をすべて個人で負う、という関係でもありません。
「名前を貸しただけ」「報酬をもらっていない」という事情も、それだけで責任を否定する根拠にはなりません。担当業務や権限に加え、経営の状況を知っていたかが問題になります。
経理を任されていた人と、事業に関与していなかった人では、調べる事実が異なります。役員全員を同じ扱いにせず、それぞれの契約と行為を並べる必要があります。
家族が取締役になっている場合も同じです。夫婦だから連帯して会社の借金を負うわけではありません。家族本人の保証や借入、担保提供について確認しましょう。
詳しくは会社倒産役員はどうなる|退任・個人責任・連帯保証を分けて整理をご覧ください。
連帯保証がある取締役は、会社の破産とは別に返済を考える
会社の破産手続が進んでも、取締役個人の連帯保証が自動的に消えるわけではありません。保証人への請求と、その後の返済や整理を別に検討します。
保証契約書で本人・範囲・残額を確認する
保証の確認は、契約書を探すところから始めます。民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録による契約も対象です。
ただし、手元に写しがないことと、契約が存在しないことは違います。「見つからないから保証していない」と判断せず、契約先に写しを確認する必要があります。
照合する項目は、次のとおりです。
- 保証人の氏名と契約した日
- 保証の対象となる会社と借入
- 現在の残額と延滞の有無
- 保証する範囲や上限額
- 変更契約や解除書面の有無
金融機関の借入だけを見ると、確認漏れが生じます。事務所の賃貸借やリースなどにも、個人保証が付いていないか調べてください。
複数の借入があるなら、契約ごとに分けます。同じ金融機関との取引でも、すべて同じ保証条件とは限りません。残額だけでなく、どこまでが自分の契約の対象かを確かめましょう。
連帯保証人は「先に会社へ請求して」と拒めない
連帯保証人には、通常の保証人に認められる一定の権利がありません。民法第454条は「前二条の権利を有しない」としています。
対象となるのは、先に会社へ請求するよう求める権利などです。「会社に資産があるのだから、そちらを先に処分してほしい」と主張して、当然に請求を拒める立場ではありません。
また、会社が破産手続開始の決定を受けると、期限の利益を主張できなくなります。分割返済の約束を理由に、残額の請求を待ってもらうことが難しくなるためです。
請求が届いたら、金額だけで判断しないでください。元金と利息などの内訳を分け、どの契約に基づく請求かを確認します。保証人が複数いる場合も、人数で均等に割ればよいとは限りません。
会社の借入を保証人として支払えば、会社に返還を求める権利が生じる場合があります。ただし、会社が破産していれば回収は配当の範囲にとどまります。立て替えたお金が十分に戻る前提では、生活資金を組めません。
個人の自己破産が必要かは本人の収支から判断する
保証債務を負っていることと、個人の自己破産が必要なことは同じではありません。請求される債務と、本人の資産や返済能力を照らして判断します。
確認する範囲は会社の保証だけに限りません。
- 個人名義の借入と毎月の返済
- 預貯金や不動産などの資産
- 今後の収入と生活に必要な支出
- 家族本人の保証や担保提供
- 保証債務について届いている請求
法人の破産には、個人の破産と同じ免責の仕組みはありません。会社が消滅しても、社長の保証債務まで消えるわけではない、という点を押さえてください。
保証人自身が破産し、免責許可の決定が確定した場合は、保証債務も原則として免責の対象になります。ただし、租税等や悪意の不法行為による損害賠償など、例外があります。
「取締役の責任」という言葉だけで、保証債務も損害賠償も一緒に扱わないことです。請求の性質によって、整理した後の扱いも変わります。
詳しくは自己破産と倒産の違いがわかる、会社の行き詰まりと社長個人の責任の分け方をご覧ください。
倒産が近いときは、財産の移動と新しい約束を慎重に扱う
資金繰りが厳しい局面では、その後の行動が責任の問題につながることがあります。支払えない事実を隠さず、財産の動きと判断の根拠を残してください。
自分や身内への返済を先に進めない
会社に貸したお金を取り戻したい。家族に立て替えてもらった分だけは返したい。経営者として自然な気持ちでも、資金が尽きかけた局面では慎重な判断が必要です。
他の債権者への支払いができない中で、自分や身内だけに返すと、後の手続で問題になることがあります。会社の預金を個人口座へ移す行為も、説明を求められる原因になります。
給与や仕入れなど、事業を動かすための支払いもあるはずです。そのため、すべてを止めればよいという話ではありません。支払いの目的や必要性を整理し、法的整理を扱う弁護士と判断する領域です。
支払う前に、次の情報をそろえておきましょう。
- 支払先と会社・役員との関係
- 支払いの根拠となる契約や請求書
- 支払期日と支払わない場合の影響
- 支払い後に残る会社の資金
すでに返済や送金をした場合も、記録を消す必要はありません。誰に、いつ、どの理由で払ったかを正確に伝えてください。後から説明を作り替えると、事実関係の確認が難しくなります。
身内への安い事業譲渡は借金の解決にならない
事業を家族の会社へ移せば、仕事と資産を残せると考えるかもしれません。しかし、残る債権者を害すると知りながら事業を譲る行為には、法的な問題があります。
会社法第23条の2では、一定の場合に譲受会社への請求が認められます。対象は、承継した財産の価額を限度とする責任です。買い手が事情を知っていたかなど、適用には条件があります。
税金を滞納している場合も、無償や著しく低い対価での財産移転には別の問題が生じ得ます。「身内だから話が早い」という理由だけでは進められません。
事業譲渡を検討するなら、価格の根拠と代金の使い道を説明できる形にします。買い手との関係も開示し、残る会社の債務整理まで含めて検討してください。
適正な価格で譲る場合でも、個人保証がその場で外れるわけではありません。事業を移す契約と、金融機関との保証契約は、それぞれ確認が必要です。
払えない見通しを隠した発注や説明を避ける
支払いの見通しが立たない中で、新しい発注や前受金の受領を続けると、相手の損失が増えるおそれがあります。その際に何を把握し、何を説明したかが問題になります。
「入金の予定がある」と「入金が決まっている」は違います。未確定の融資や譲渡代金を、決まった資金として相手に伝えないでください。
継続中の仕事は、受注額だけでは判断できません。完成させるための支出と、入金までに必要な資金を照合します。受注を増やしても、先払いの費用で資金不足が広がる場合があります。
判断の資料として残したいものは、次の内容です。
- 入金予定日と入金の確かさ
- 納品までに必要な支払い
- 相手へ説明した内容と日付
- 社内で検討した案と採否の理由
記録を残しただけで責任を免れるわけではありません。それでも、当時の状況を説明する材料になります。都合のよい資料だけを残すのではなく、帳簿やメールも含めて保全してください。
退任・解散・破産で終わることと、残ることを分ける
取締役を辞める手続と、借金や保証を整理する手続は別です。肩書や登記が変わっても、過去の契約や行為について確認が必要な場合があります。
退任しても保証契約や過去の行為は消えない
辞任届を出したから、今後は銀行から請求されない。その理解では危険です。取締役としての地位と、個人として結んだ保証契約は別に扱われます。
後任の代表者が決まっても、保証人が自動的に交代するわけではありません。交代や解除について、金融機関の判断と正式な確認が必要です。
過去の行為についても同様です。在任中の行為を理由とする損害賠償の問題は、退任だけでは解消しません。退任した日と、問題とされる行為の日を分けて整理します。
退任を検討するときは、次の事項を確かめてください。
- 退任の意思表示と必要な手続
- 登記などの反映状況
- 保証契約の解除や変更の有無
- 引き継ぐ書類と未処理の業務
会社との関係を終えることに気を取られ、請求書や通知を放置しないでください。住所が変わる場合も、連絡を受け取れる状態を保つ必要があります。
解散を決めても会社の後始末は残る
営業を止めること、解散すること、債務を整理することは同じではありません。株主総会の決議による解散なら、その後に会社の財産や債務を整理する清算が続きます。
会社法上、別段の定めなどがなければ、解散時の取締役が清算人になります。営業を終えたつもりでも、財産を換えたり、債権者への対応を進めたりする立場が続くことがあります。
清算を始めれば、返せない借金が消えるわけでもありません。資産を売った場合の収入と、未払いを含む債務を照合する必要があります。
清算株式会社に債務超過の疑いがある場合には、清算人による特別清算開始の申立てが義務となる規定もあります。通常の清算を進めてよい状態かは、早い段階で法的に確認してください。
なお、破産手続開始で解散した会社は、破産手続の中で財産等が処理されます。任意に解散して通常の清算を進める場合と、手順を混同しないようにしましょう。
会社が破産しても説明と書類の引継ぎが必要になる
会社の破産は、裁判所を通じて財産等を整理する手続です。社長が会社を離れれば終わる、という進み方ではありません。
会社が保有する財産や取引の経緯について、説明を求められる場面があります。帳簿と実際の残高が違うなら、理由を確認できるようにしておきます。個人と会社の間の貸し借りも対象です。
資料は、担当者しか開けない状態にしないでください。
- 会計データと帳簿の保存場所
- 預金や現金の残高が分かる資料
- 売掛金と未払いの一覧
- 契約書と取引先からの通知
- 会社資産の所在が分かる記録
不足する資料があれば、そのことも伝えます。見当たらない部分を推測で埋めるより、確認済みの事実と不明な点を分けたほうが、手続を進めやすくなります。
破産法第1条は、目的に「経済生活の再生の機会の確保」を含めています。取締役の責任を確かめることと、その後の生活を立て直すことは、並行して考えてよい課題です。
事業を残す選択肢は、債務と保証の整理まで含めて比べる
買い手に引き継げる事業があれば、再生型M&Aを検討できる場合があります。ただし、会社の債務と個人保証をどう扱うかまで見通して判断します。
事業の価値と借入残高を別々に確認する
借入が多くても、取引や従業員の技能に引継ぎの価値がある場合があります。会社全体の財務が厳しいことと、事業を続けたい買い手がいることは両立し得ます。
たとえば、買い手が自社の設備や管理体制を使えるなら、売り手単独とは異なる条件で事業を運営できる可能性があります。ただし、その見込みを確認せず「買い手なら黒字にできる」と考えるのは早計です。
検討の材料は、次のような内容です。
- 引継ぎ後も続く見込みの取引
- 従業員の担当業務と残る意向
- 車両や設備の状態と契約
- 事業の継続に必要な許認可
- 譲渡まで営業を続けるための資金
あさひ国際会計株式会社が支援して成約した案件でも、債務超過の会社は少なくありません。ただし、過去の成約が自社にも当てはまるとは限りません。
資金の期限も判断材料です。引継ぎ先を探す間に支払いが増え続けるなら、その負担と成約の見込みを比べます。M&Aの検討を理由に、法的整理の判断を先送りし続けないでください。
株式譲渡と事業譲渡では残る会社が違う
株式譲渡では、会社の株主が変わります。会社自体は同じなので、会社の借入や契約も原則としてその会社に残ります。
事業譲渡では、引き継ぐ事業や財産を契約で定めます。借入を売り手の会社に残す設計もありますが、譲渡後にその会社の債務をどう整理するかが課題です。
→ 横にスクロールできます
| 比較する点 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 主な譲渡対象 | 株式 | 選んだ事業・財産 |
| 会社の借入 | 同じ会社に残る | 契約等に応じて確認 |
| 雇用契約 | 相手の会社は同じ | 承継に本人の同意 |
| 個人保証 | 別途確認が必要 | 別途確認が必要 |
事業譲渡なら、買い手が債務を負わないと単純には整理できません。商号を続けて使う場合など、法令上の責任が問題になることがあります。
従業員の扱いにも違いがあります。事業譲渡で雇用契約を引き継ぐには、本人の同意が必要です。給与などの条件と説明の時期を決め、社長と買い手だけで移籍を決めないようにします。
出典:中小企業庁「中小M&Aガイドライン」、民法第625条・e-Gov法令検索
保証の解除は買い手との契約だけでは完了しない
M&Aの成約と、経営者保証の解除は同じ出来事ではありません。 買い手が解除に向けて対応すると約束しても、その合意だけで金融機関との保証契約は消えません。
譲渡の条件を決める段階で、解除に向けた役割や時期を確認します。解除されなかった場合の扱いも、契約上の検討事項です。最終的には金融機関等の判断が必要になります。
保証債務の整理については、経営者保証に関するガイドラインを検討できる場合もあります。利用には要件があり、資産を開示すれば足りるという仕組みではありません。
既存の保証債務を整理する場面では、会社側の手続も関係します。会社が法的債務整理または準則型私的整理を同時に申し立てているか、申し立てる見込みであることなどが求められます。
取締役の損害賠償責任が問題になっている場合は、その請求も別に確認します。保証の整理が進んだから、他の個人責任も一緒に解消したとは判断できません。
相談に向けて、支払日・契約・経緯をそろえる
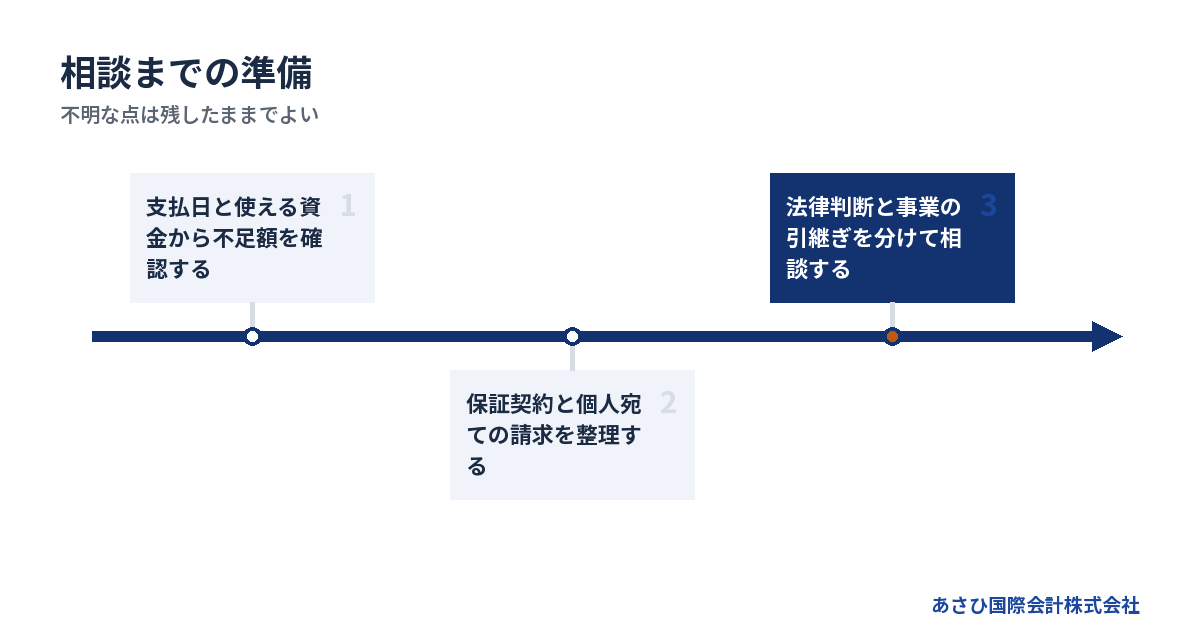
相談の準備は、直近の資金不足と個人保証の有無を伝えられる状態から始めます。資料の完成を待つ必要はありません。分からない部分を残したままでも、相談はできます。
最初に書くのは支払日と不足額
決算書が赤字かどうかより、直近の支払日にお金が足りるかが先です。帳簿上の売上があっても、入金が間に合わなければ支払いには使えません。
まず、次の順で書き出してください。
1. 現在使える会社の資金を確認する
2. 入金予定を確かさごとに分ける
3. 支払日と必要額を並べる
4. 足りなくなる日と不足額を出す
延滞がある場合は、すでに届いている通知も添えます。督促や契約解除の連絡を受けているなら、その事実を先に伝えてください。対応の順序に影響します。
会社の不足額を埋めるため、個人で新たに借りる判断は慎重に扱います。会社の返済問題が個人の借入へ移り、生活の立て直しを難しくする場合があるためです。
家計のお金を入れる前に、投入後も不足が続くのかを確かめましょう。延命できる期間だけでなく、その間に何を決められるかまで考える必要があります。
保証契約と気になる行為を相談メモにする
「自分にも責任があると思う」とだけ伝えると、何の責任を心配しているのかが分かりません。事実を短く書いたメモにすると、確認が進みやすくなります。
用意するものは、次の内容です。
- 決算書と現在分かる借入の一覧
- 保証契約書や変更書面
- 個人宛ての請求書や通知
- 役員・親族への直近の送金記録
- 問題が気になる取引の経緯
契約書がそろっていなければ、借入先と残額だけでも構いません。正確な数字が不明な箇所には、不明と書いておきます。
取締役としての行為が気になる場合は、判断した日と、そのとき把握していた事情を残してください。すでに契約した事業譲渡や、資産の売却があるなら、その内容も伝えます。
後悔の言葉より、事実の順序が役立ちます。責任を軽く見せようとせず、確認できる資料を出すほうが、対応を検討しやすくなります。
法律判断と事業譲渡の後方支援を分けて依頼する
取締役の損害賠償責任や破産手続の判断は、弁護士が扱う領域です。税務上の扱いは税理士、事業の引継ぎ先や条件の検討はM&Aの支援者というように、役割を分けます。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。事業を残せる見込みと、整理を急ぐ必要性を同時に確かめてください。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。事業価値の説明資料や、金融機関との協議に必要な資料を整え、M&Aの条件設計を進める後方支援です。
債権者との交渉主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。 当社が代理して法的交渉や責任の判断をするものではありません。
ご相談は無料で、着手金なしの成功報酬です。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
法律手続などを別途依頼する場合は、その費用も確認します。相談時には、M&Aの報酬と会社を整理する費用を分け、総額と支払時期を見てください。
よくある質問
会社が倒産したら取締役全員が自己破産するのですか?
取締役全員が自己破産するとは限りません。本人の保証契約、個人名義の借入、損害賠償責任の有無をそれぞれ確認します。そのうえで、個人の資産や収入から返済できるかを判断します。
同じ会社の取締役でも、個人保証をしている人としていない人では状況が違います。会社の破産申立てを決めた段階で、役員全員の結論まで一緒に決める必要はありません。
連帯保証をしていなければ個人への請求はありませんか?
連帯保証がなくても、別の根拠による請求が問題になる場合があります。個人名義の借入や、職務上の行為に基づく損害賠償などです。保証がないことだけで、個人の責任がすべてなくなるとは判断できません。
請求を受けたら、誰がどの契約や行為を根拠に請求しているかを確認してください。請求された金額と、法的に支払う義務が認められる金額は、同じとは限りません。
妻が取締役なら自宅や妻の預金も処分されますか?
妻が取締役というだけで、妻の預金や自宅が会社の債務の返済対象になるわけではありません。本人の保証や借入、自宅の所有関係と担保の設定を調べる必要があります。
財産の名義だけを変えて解決しようとせず、現在の契約と資金の動きを確認してください。詳しくは会社倒産で妻が役員だったときの責任――連帯保証・個人財産・退任の境界線をご覧ください。
会社の破産を考えていてもM&Aの相談はできますか?
会社の破産を検討している段階でも、事業の引継ぎを相談できます。ただし、残る資金や契約の状態によって、検討に使える時間は変わります。すでに弁護士へ依頼している場合は、その進行状況も共有してください。
事業を譲れる可能性だけを理由に、必要な法的整理を遅らせないことです。引継ぎの実現性と、会社・個人の債務を整理する見通しを並べて判断します。
まとめ
借入契約の借主と保証人を確認し、直近の支払日、会社の不足額、個人宛ての請求を別々に書き出してください。資料がそろわなくても、分かっている事実と迫っている期限を伝えるところから相談を始められます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496