


目次
この記事の対象と結論
会社が倒産しても、役員という理由だけで会社の借金を個人がすべて返すわけではありません。ただし、借入の連帯保証人になっている役員には、会社とは別に返済責任が残ります。役員本人の行為に問題があれば、保証とは別の責任を問われる場合もあります。
「会社倒産役員はどうなる」と不安になったら、会社と個人を分けてください。さらに、役員の地位、連帯保証、個人財産、従業員、事業の行方を別々に確認します。
破産だけが出口とも限りません。事業に買い手がつけば、雇用や取引を引き継ぎながら、経営者保証の解除を目指せる場合があります。状況によっては法的整理が適切な場合もあるため、資金が残っているうちに選択肢を並べる必要があります。
会社が倒産しても役員個人が同時に破産するとは限らない
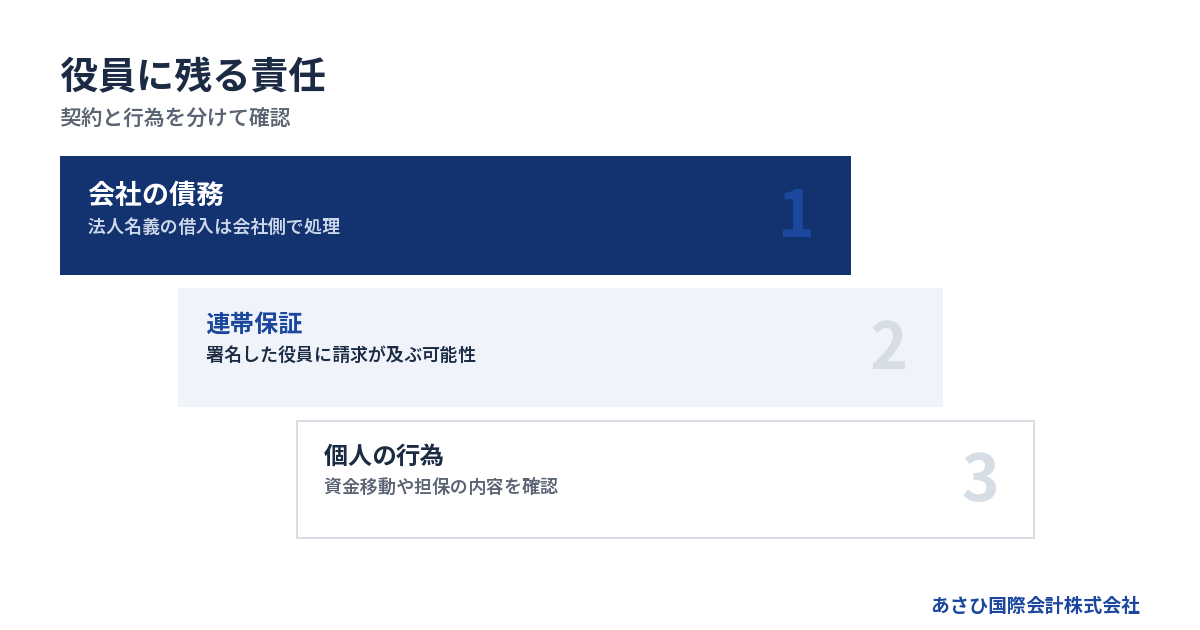
「倒産」は一つの法的手続を指す言葉ではない
倒産は、法律で定められた単独の手続名ではありません。資金繰りが行き詰まり、債務の支払いが難しくなった状態や、その後の処理を広く表す言葉です。
裁判所が関与する手続には、破産、特別清算、民事再生などがあります。破産法第1条は、財産の適正かつ公平な清算に加え、債務者の経済生活を再生する機会の確保も目的に掲げています。
会社法第471条では、破産手続開始の決定も会社の解散事由の一つです。一方、株主総会の決議による解散など、破産以外の道も定められています。
つまり「会社を終える」と決めても、進み方は同じではありません。資産で債務を払えるのか、事業を残すのか、債権者との整理が必要なのかで手続が変わります。
法人の債務と役員個人の債務は分けて考える
株式会社などの法人は、役員個人とは別の主体です。会社名義の借入や買掛金があるだけなら、それが直ちに役員個人の借金へ変わるわけではありません。
ただし、次の項目があると話が変わります。
- 役員が借入の連帯保証人である
- 役員個人の財産を担保に入れている
- 会社から役員への貸付金が残っている
- 役員が会社資金を私的に使っている
- 虚偽説明や財産の隠匿が疑われる
まず借入契約書と保証書を分けて確認します。民法第446条では、保証契約は書面でなければ効力を生じないと定められています。電磁的記録も書面として扱われます。
記憶だけで「保証したはず」「保証していないはず」と判断するのは危険です。契約の名義、保証の範囲、極度額を原本や写しで確かめます。
代表取締役とほかの役員では確認事項が違う
代表取締役は、金融機関の借入について連帯保証人になっていることが多い立場です。会社の印鑑や通帳、契約書を管理している場合も多く、倒産前後の実務対応が集中します。
ほかの取締役や監査役は、就任しているだけで会社債務を負担するとは限りません。連帯保証契約へ署名したか、担保を提供したかを個別に見ます。
役員の肩書より、契約と実際の行為が判断材料になります。名目上の役員だから何も関係しないとも、取締役だから借入を負うとも決めつけられません。
→ 横にスクロールできます
| 確認する人 | 最初に見る資料 | 主な論点 |
|---|---|---|
| 代表取締役 | 借入・保証書 | 保証と担保 |
| 取締役 | 契約・議事録 | 個人契約の有無 |
| 監査役 | 就任・監査資料 | 関与した行為 |
| 親族役員 | 保証・資金移動 | 名義と実態 |
役員を辞任しても既存の保証は別に残る
役員を辞任すれば、経営判断へ今後関与しない状態にはできます。しかし、辞任だけで過去に結んだ連帯保証契約が消えるわけではありません。
役員の地位と保証人の地位は別です。登記上の役員変更と、金融機関による保証解除も別の手続になります。
「先に辞任すれば保証から外れる」と考えて動くと、会社の意思決定や資料確保が難しくなるおそれがあります。退任を考える役員は、次の順に整理してください。
1. 自分が署名した契約を確認する
2. 担保提供の有無を調べる
3. 会社の支払予定を把握する
4. 退任後の実務担当者を決める
5. 専門家へ資料を示して判断する
無料お役立ち資料
『連帯保証について、相談前に整理しておくこと』
ご自身の連帯保証の状況を書き出すための整理シートです。判定はしません。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
役員に残りやすいのは経営者保証と個人名義の担保
連帯保証人には先に会社へ請求するよう求める権利がない
通常の保証人は、民法第452条の催告の抗弁や、第453条の検索の抗弁を使える場合があります。先に主たる債務者へ請求するよう求めたり、その財産へ執行するよう求めたりする権利です。
連帯保証人には、これらの権利がありません。民法第454条がそのように定めています。そのため、会社が返済できなくなると、金融機関から役員個人へ請求が及ぶ可能性があります。
会社の破産と役員個人の自己破産は、同じ手続ではありません。 会社が破産しても、保証債務を別の方法で整理できれば、役員が自己破産を避けられる余地があります。
反対に、会社を休業させたり解散させたりしただけでは、借入も保証も消えません。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
個人根保証は極度額と元本確定の内容を見る
複数の借入を継続的に保証する契約では、個人根保証になっている場合があります。民法第465条の2では、保証人が法人でない根保証契約について、極度額を定めなければ効力を生じないとされています。
借入や手形割引による債務を含む個人貸金等根保証契約には、元本確定期日の規定もあります。民法第465条の3によると、締結日から5年を超える元本確定期日の定めは効力を生じません。期日の定めがなければ、締結日から3年を経過する日が元本確定期日です。
ただし、元本確定は保証の終了を意味しません。確定した元本についての保証責任は残ります。
契約書では次を見ます。
- 保証の対象となる債務
- 保証人として署名した人
- 極度額の記載
- 元本確定期日の記載
- 担保に入っている財産
- 契約変更や追加保証の履歴
自宅を担保にしているかで見通しが変わる
役員個人の自宅や土地へ抵当権が設定されている場合、連帯保証の問題だけでは済みません。担保権の内容も含めて検討します。
自宅の登記事項証明書を取り、誰のための担保なのかを確認してください。会社借入だけでなく、個人借入との共同担保になっている場合もあります。
担保に入っていない財産まで、最初からすべて失うと決まるものでもありません。個人の自己破産では、破産法第34条などに基づく自由財産があります。現金については99万円までが自由財産とされますが、預貯金は同じ扱いではありません。
経営者保証に関するガイドラインでも、早期に事業再生や事業清算へ着手した場合、一定の残存資産を検討する枠組みがあります。生計費に相当する額や、華美でない自宅などが対象となり得ます。ただし、対象債権者の回収見込額が増える範囲などの条件があります。
会社と個人のお金が混ざっていないか調べる
会社から役員への貸付金が決算書に載っていると、会社側から見れば回収すべき資産です。反対に、役員が会社へ資金を貸していれば、役員借入金として扱われます。
通帳から私的な支出をしていた、会社名義の車を家族だけで使っていた、といった事情も整理が必要です。帳簿上の名目だけで判断せず、実態と証拠をそろえます。
経営者保証に関するガイドラインが、保証を求めない融資に向けて示す経営状況には、次の3点があります。
- 法人と経営者の明確な区分・分離
- 財務基盤の強化
- 正確な把握と適切な情報開示
これは保証債務を整理するための要件とは別です。保証債務の整理については、主たる債務者の法的整理や準則型私的整理、債権者側の経済合理性など、異なる要件が定められています。
倒産前後に役員が避けたい行動と残すべき資料
一部の相手だけへ返済する前に全体を確認する
資金が足りないと、強く請求してくる相手から払いたくなります。親族や役員からの借入を先に返したいと考える人もいます。
しかし、倒産が現実味を帯びた後の支払いは、後の手続で問題になる場合があります。特定の相手だけを優先した返済や、会社財産の無償移転は避け、弁護士へ支払予定を示してください。
とくに次の行動は、実行前の確認が要ります。
- 親族や役員への借入返済
- 在庫や設備の安値売却
- 会社預金の個人口座への移動
- 売掛金回収先の付け替え
- 帳簿や契約書の廃棄
- 日付を遡らせた契約作成
取引を止める必要がある場合でも、記録は消さないでください。誰に、いつ、何を説明したのかも残します。
会社財産を個人名義へ移さない
会社の預金、車両、機械、在庫、不動産は、役員個人の所有物ではありません。代表者が株主であっても同じです。
資金繰りが厳しくなってから個人名義へ移すと、財産隠しや不当な流出を疑われるおそれがあります。適正な売買であっても、価格の根拠と代金の入金記録が必要です。
事業譲渡でも、不当に低い価格で資産を移してよいわけではありません。会社法第23条の2では、残存債権者を害すると知って事業を譗渡した場合、譲受会社へ責任が及ぶ場面を定めています。
事業を残すための移転には、価値の算定と手続の設計が欠かせません。社内だけで急いで契約せず、会計・法務・税務を分けて確認します。
帳簿、通帳、契約書を散逸させない
会社の状態を判断するには、直近の決算書だけでは足りません。支払期限や担保、保証、従業員への未払額も確認します。
最初に集める資料は次のとおりです。
- 直近の決算書と試算表
- 預金通帳と入出金明細
- 資金繰り表
- 借入返済予定表
- 借入契約書と保証書
- 不動産の登記事項証明書
- 売掛金と買掛金の一覧
- 給与と社会保険料の資料
- 税金の申告書と納付状況
- 株主名簿と会社の登記情報
資料がそろっていなくても、相談は始められます。欠けている資料を一覧にし、入手先と期限を決めれば構いません。
従業員や取引先への説明は順番を決める
早すぎる告知は、退職や取引停止を招くことがあります。遅すぎれば、従業員や取引先が準備できません。伝える内容と時期を先に設計します。
給与の支払いは、労働基準法第24条で定められています。通貨で直接、全額を支払い、毎月1回以上の一定期日に支払うのが原則です。
給与の支払いが難しい場合には、未払賃金立替払制度が関係することがあります。対象となる未払賃金の80%が立替払の対象です。年齢別の上限があり、賞与や解雇予告手当などは含まれません。
従業員への影響を減らすには、雇用を引き継ぐM&Aも比較対象になります。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
役員が選べる出口は破産だけではない
法人破産では会社と保証人の処理を分ける
会社が支払不能または債務超過にあり、事業継続も難しいときは、法人破産が候補になります。法的手続の実行は、依頼者が委任する弁護士等の専門家が担います。
東京地方裁判所が公表する令和8年1月1日版の資料では、法人の自己破産の申立手数料は1,000円です。管財事件の自己破産申立事件では、予納金基準額として最低20万円に、法人1件あたり16,264円が加わります。予納郵券は4,950円です。
これらは裁判所へ納める分だけです。弁護士費用は別にかかります。弁護士報酬には全国一律の基準がなく、事案や事務所の料金体系によって異なります。
本人申立事件などは別建ての基準です。資金が少ないから申立て直前まで待つと、手続費用まで不足する場合があります。残預金、売掛金の回収時期、今後の固定費を早めに並べてください。
会社が破産した後も、役員の連帯保証は個別に整理します。返済案、ガイドラインの利用、個人の法的整理などを、会社の手続と並行して検討する形です。
民事再生は事業を続けながら再生を図る
民事再生法第1条は、経済的に窮境にある債務者について、事業または経済生活の再生を図ることを目的としています。再生計画には債権者の多数の同意と、裁判所の認可が要ります。
事業そのものに収益力があり、債務負担を見直せば継続できる会社では候補になります。一方、再生後の売上や資金をどう確保するかも問われます。
裁判所が公表する民事再生の短縮スケジュールでは、申立てから認可決定まで約3か月とされています。ただし、個別案件の日程が同じになるとは限りません。
役員が経営を続ける可能性はありますが、連帯保証が自動的に消える仕組みではありません。会社の再生計画と保証債務の扱いを切り分けます。
再生型M&Aなら事業と雇用を引き継げる場合がある
赤字や債務超過でも、顧客、従業員、許認可、設備、取引基盤に価値があれば、買い手が見つかる場合があります。
株式譲渡では法人格が変わらず、会社の借入なども会社に残ります。事業譲渡では対象となる財産を選べますが、契約の承継、許認可、不動産登記などの作業が生じます。
→ 横にスクロールできます
| 選択肢 | 会社・事業 | 役員の立場 | 保証の扱い |
|---|---|---|---|
| 法人破産 | 原則終了 | 経営を終える | 別に整理 |
| 民事再生 | 継続を目指す | 継続の余地 | 別に整理 |
| 株式譲渡 | 法人ごと承継 | 原則退任 | 同意を得る |
| 事業譲渡 | 対象事業を承継 | 個別に設計 | 個別に設計 |
中小M&Aガイドライン第3版では、経営者保証の解除または引継ぎを、最終契約で取り決める主要項目としています。ただし、正式な解除や移行は金融機関等の判断によります。M&A当事者だけで決めても、保証契約が自動的に消えるわけではありません。
これまで当社が成約まで仲介した案件では、いずれも連帯保証の解除まで見届けています。 ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
当社が支援して成約した案件には、売上1億円台、債務超過3,000万円規模の運送会社もあります。従業員は10名前後でした。債務超過だけを理由に、譲渡の可能性がなくなるわけではありません。
債務超過企業の買い手探しは、債務超過の会社を買ってくれる会社の探し方で詳しく整理しています。
任意の解散・清算は債務を払える会社が中心になる
株式会社は、株主総会の決議によって解散できます。会社法第309条第2項第11号に基づく特別決議が必要です。
解散後は清算へ進みます。債権者に対して官報公告をおこない、判明している債権者へ個別に催告します。債権申出期間は2か月を下回れません。
解散、清算人、清算結了の登記にかかる登録免許税は、次のとおりです。
- 解散の登記は3万円
- 清算人の登記は9,000円
- 清算結了の登記は2,000円
合計は4万1,000円です。官報公告の実費や司法書士報酬などは含まれません。
通常の清算は、会社財産で債務を処理できることが前提になります。清算株式会社に債務超過の疑いがあるときは、会社法第511条第2項により、清算人は特別清算の申立てをしなければなりません。
役員が判断を誤らないための実務の順番
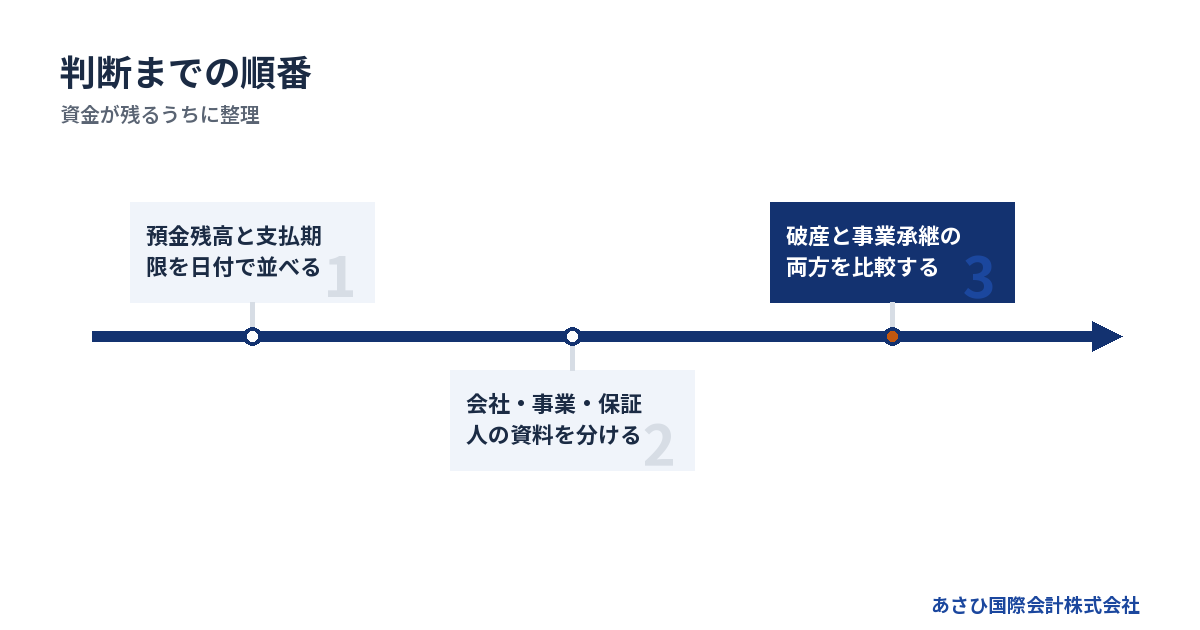
資金が尽きる日を先に出す
「まだ今月は払える」という見方だけでは、判断が遅れます。売掛金の入金と、給与、税金、社会保険料、家賃、仕入、借入返済を日付ごとに並べます。
少なくとも13週間程度の資金繰り表を作りたいところですが、数字の精度より着手が先です。分からない項目は空欄にせず、概算または未確認と書きます。
確認する順番は次のとおりです。
1. 今日の預金残高を確定する
2. 売掛金の入金日を確認する
3. 支払先と期日を並べる
4. 給与と税金を別枠にする
5. 資金が不足する日を出す
6. その日までの選択肢を比べる
手形や小切手を使っている会社は、決済日も分けてください。全国銀行協会の電子交換所では、6か月間に2回の不渡りがあると、その後2年間、参加銀行との当座預金取引および貸出取引が禁止される取引停止処分制度があります。
会社、事業、保証人の資料を三つに分ける
資料を一つの山にすると、問題の所在が見えません。会社の財務、事業価値、保証人個人の状況に分けます。
会社の箱には、決算書、試算表、借入、税金、社会保険料、債権債務を入れます。事業の箱には、顧客、契約、従業員、許認可、設備、仕入先をまとめます。
保証人の箱に入れるのは、保証書、個人資産、個人借入、担保、自宅の登記情報です。会社の預金と個人の生活費が混ざっている場合は、入出金の理由も書き出します。
ここまで分けると、会社は厳しくても事業に価値があるのか、保証人だけに重い問題が残るのかが見えてきます。
専門家は担当する領域で選ぶ
相談先は肩書だけで決めず、今回の出口を扱っているかを確認します。破産手続を主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。
→ 横にスクロールできます
| 専門家 | 主に扱う内容 | 確認したい経験 |
|---|---|---|
| 弁護士 | 法的整理・法的助言 | 法人と保証債務 |
| 税理士等 | 税務・財務資料 | 清算や組織再編 |
| 司法書士 | 会社・不動産登記 | 解散や清算登記 |
| M&A支援機関 | 譲渡・買い手探索 | 赤字・債務超過 |
弁護士へ相談して破産を提示された経営者や、ほかのM&A仲介会社で難しいと言われた経営者から、当社へ相談が入ることもあります。これは専門家の良し悪しではなく、扱う選択肢と案件領域の違いです。
状況によっては法的整理が適切な場合もあります。M&Aの可能性だけを見て、申立てが必要な時期を逃してはいけません。
相談時には希望より事実を先に伝える
「会社を残したい」「自宅を守りたい」という希望は、相談の出発点になります。ただし、判断には支払状況と契約内容が要ります。
初回相談では、次の内容を伝えてください。
- 預金残高と月商
- 次に不足する支払日
- 借入残高と返済額
- 連帯保証人の氏名
- 税金と社会保険料の滞納
- 給与の未払い
- 主な取引先と契約
- 残したい事業や雇用
あさひ国際会計株式会社は、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な交渉や手続が必要な場合は、経営者が依頼する弁護士等と役割を分けて進めます。
報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。相談は無料で、平日の営業時間内のご連絡には最短当日に対応します。
パワハラ・セクハラと倒産が重なるときの役員解任・辞任の整理
倒産への対応中に、役員のパワハラやセクハラが問題になることも考えられます。役員解任や辞任の話まで重なると、何から確認すべきか迷うかもしれません。
この場面では、退任の話だけで結論を急がないことが大切です。申告された行為の確認と、会社の資金繰りを並行して整理してください。役員の交代だけで問題が片づくと考えると、対応が抜け落ちるおそれがあります。
申告された事実と会社の支払問題を分ける
パワハラやセクハラの申告があっても、その内容だけで責任の範囲を決めつけないようにします。申告者の説明と、関係者が確認できる記録を分けて残してください。
整理する項目は、たとえば次のとおりです。
- 申告を受けた日と対応者を記録する。
- 問題とされた言動を具体的に記録する。
- 関係するメールなどの所在を確認する。
- 会社がとった対応を時系列で残す。
記録には、確認できた事実と未確認の内容を区別して書くとよいでしょう。申告者に撤回を迫ったり、関係する記録を消したりする対応は避けてください。相談内容の共有範囲にも配慮が求められます。
資金繰りが厳しいことと、申告をどう扱うかは別の論点です。倒産への準備を理由に対応が止まらないよう、担当者と連絡先を整理しましょう。
役員解任・辞任と責任の確認を別々に進める
役員解任や辞任を検討するときは、退任の経緯が分かる資料をまとめます。「辞めたから対応は終わり」と考えず、在任中の行為も確認対象として残してください。
連帯保証についても、退任の資料だけで解除されたと判断しないようにしましょう。保証契約の内容と、金融機関による解除の確認は別に必要となります。
パワハラやセクハラをめぐる問題では、借入の保証書だけでは事情を把握できません。役員本人の説明に加え、会社が相談を受けた後の対応記録も判断材料になります。責任の有無や範囲については、資料を示して法的な確認を受けることが考えられます。
退任後も相談対応と資金管理が途切れないようにする
役員の交代で、申告への返答や給与の確認が止まるおそれがあります。退任日だけを決めるのではなく、引継ぎの担当者も確認してください。
引継ぎでは、次の項目を分けてまとめると整理しやすくなります。
- 申告への対応状況と次の連絡予定を残す。
- 給与などの支払予定を引き継ぐ。
- 契約書や議事録の保管先を確認する。
- 退任後の問い合わせ先を決める。
個人情報を含む記録は、閲覧できる人を絞る配慮も必要でしょう。会社の資料を、退任する役員の私物と一緒に処分しないよう注意してください。後から経緯を確認できる状態を保つことが、引継ぎの助けになります。
事業の引継ぎと法的な確認を並行して検討する
再生型M&Aを考える場合も、未解決の申告を伏せたまま進めないことが大切です。確認できた事実と未確認の事項を区別し、開示の範囲や方法を検討します。
弁護士には、行為の責任や役員交代に関する法的な確認を相談できます。事業を残す前提の再生支援とは、担当する領域が異なります。状況によっては法的整理(破産・清算)が適切な場合もあります。
当社は、事業価値の説明資料やM&Aの条件設計を通じて、ご本人の協議を支えます。金融機関などとの交渉は、経営者本人や依頼する弁護士等が担う形です。退任だけを先に決めず、申告への対応と会社の出口をあわせて検討してください。
よくある質問
会社が破産すると役員も自己破産になりますか
会社の破産だけで、役員個人の自己破産まで自動的に決まるわけではありません。役員が連帯保証人であるか、個人財産を担保に入れているか、保証債務をほかの方法で整理できるかによって変わります。会社と個人の債務を分けて検討してください。
役員を辞任すれば会社の借金から逃れられますか
辞任しても、すでに締結した連帯保証契約は別に残ります。登記上の役員退任と、金融機関による保証解除は同じ手続ではありません。辞任前に保証書、担保、会社の支払予定を確認し、退任後の対応者も決めます。
倒産した会社の役員は別の会社を経営できますか
会社が倒産したという事実だけで、別会社の役員になる道が一律に閉ざされるわけではありません。ただし、個人も自己破産する場合は、一部の資格や職業に復権まで制限が生じます。弁護士法や警備業法には、復権を得ない破産者に関する規定があります。就任予定の業種や許認可を個別に確認してください。
赤字や債務超過でもM&Aを検討できますか
顧客、従業員、許認可、設備、取引基盤などに価値があれば、検討できる場合があります。当社の成約案件で財務概要が残る9件では、およそ3分の2にあたる6件が債務超過でした。規模や債務超過だけで判断せず、事業単体の価値と保証解除の条件を確認します。
倒産前にパワハラ・セクハラで役員解任や辞任となったら何を確認しますか
退任の経緯に加え、申告内容と会社の対応記録を確認してください。解任や辞任だけで、在任中の行為をめぐる問題まで片づくとは考えないほうがよいでしょう。連帯保証についても、契約と解除の状況を別に確かめます。会社の支払対応と申告への対応が途切れないよう、引継ぎ先も整理してください。
まとめ
会社倒産役員はどうなるのかを判断するときは、役員の肩書だけを見ても答えは出ません。会社債務、連帯保証、担保、役員個人の行為、事業の価値を切り分ける必要があります。
最初に、預金残高と支払期限を並べてください。次に借入契約書、保証書、担保資料を集めます。そのうえで、法人破産、民事再生、任意の解散・清算、再生型M&Aを同じ時点で比較します。
支払いが止まってからでは、選べる条件が狭くなります。資料が未完成でも、資金が不足する日と保証の有無が分かれば相談は始められます。
▶ 関連資料:『連帯保証について、相談前に整理しておくこと』(全11ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)
あわせて読みたい
- 「倒産借金どうなる」と悩む社長のための返済義務と連帯保証の整理帳
- 「会社倒産借金」で眠れない社長へ――返済責任を分けて考える再出発の道筋
- 会社倒産で妻が役員だったときの責任――連帯保証・個人財産・退任の境界線
- 会社倒産役員の責任を整理する判断帳|借金・連帯保証・家族の財産を分ける
- 倒産負債はどうなる|借入・未払い・連帯保証の行方がわかる会社と個人の整理表
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月28日