


目次
この記事の対象と結論
会社が倒産しても、妻が役員という理由だけで、会社の借金をすべて返す立場になるわけではありません。夫婦そろって自己破産すると決まるものでもありません。
ただし、連帯保証をしている場合は話が変わります。役員としての行為や、妻の財産を担保に入れているかによっても、確認する責任は異なります。
「名前を借りただけなのに、妻の預金まで失うのか」。そんな不安があるなら、役員としての責任と、契約で引き受けた保証責任を分けてください。 退任だけで保証が消えるとは考えない方がよいでしょう。
家族への影響を心配して相談する経営者は珍しくありません。まずは借入の契約書と役員の登記内容を確認し、会社・夫・妻の資産と債務を別々に整理するところから始められます。
妻が役員でも、会社の借金と個人の責任は分けて考える
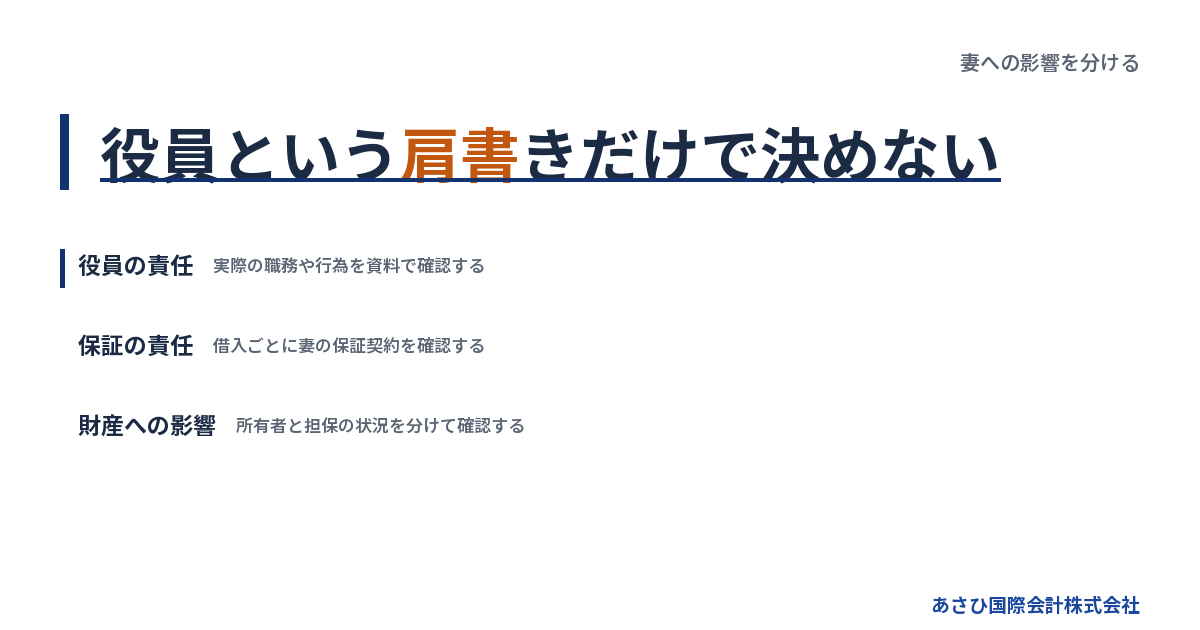
配偶者であることだけでは返済義務は決まらない
夫が社長だから、妻にも同じ返済義務がある。そう考えてしまいがちですが、婚姻関係だけで会社の借入を引き受けるわけではありません。
株式会社の借入なら、まず借りた会社の債務です。社長個人の借入や、夫婦それぞれの保証契約とは区別して扱います。家計が一緒でも、誰が契約したかは別の問題です。
請求の話が出たら、請求先の名前を見てください。会社宛ての通知なのか、夫個人への保証履行の請求なのか。妻宛てなら、どの契約や行為が根拠なのかを確かめる必要があります。
「家族だから払ってほしい」という説明だけでは、責任の内容は分かりません。請求書や通知を保管し、根拠を確認する材料にしましょう。
取締役・株主・保証人は、それぞれ別の立場
同じ会社で、妻が複数の立場を兼ねることがあります。取締役として登記され、株式を保有し、借入の保証人にもなっている場合です。
これらを「会社に名前が入っている」でまとめると、判断を誤ります。
→ 横にスクロールできます
| 妻の立場 | 主な確認対象 | 確認する資料 |
|---|---|---|
| 取締役 | 職務と実際の行為 | 登記・議事録 |
| 株主 | 出資と保有株式 | 株主名簿 |
| 保証人 | 保証した債務の範囲 | 保証契約書 |
| 担保の提供者 | 担保にした財産 | 担保関係書類 |
株式を保有することによる出資の損失と、保証債務の請求も別です。出資した資金が戻らない可能性と、追加で返済を求められる問題を混同しないでください。
登記だけを見ても、保証人かどうかは分かりません。確認資料を分ける理由はそこにあります。
経営不振と、役員の行為による責任は同じではない
取締役には、会社のために職務を果たす責任があります。職務上の義務に反した行為で損害を与えた場合などには、損害賠償責任が問題になることがあります。
一方、売上が落ちたことや、会社が倒産したことだけで、役員全員に会社の借入全額が請求されるわけではありません。倒産に至った経緯と、各役員の行為を確かめる必要があります。
妻についても、担当した業務や判断が検討の対象です。経理を補助していたのか、資金の移動を決めていたのかでは、確認する事実が異なります。
個別の責任は、登記上の肩書きだけで判断できません。法的な評価は、資料を確認する弁護士が担います。役員の責任の枠組みは、e-Gov法令検索「会社法」に定められています。
「名義だけだった」場合も、当時の資料を残す
実務をしていなかった妻でも、「名義だけ」と伝えれば責任の検討が終わるとは限りません。取締役への就任を承諾した経緯や、実際の関与を確かめる場面があります。
記憶だけに頼らないでください。次の資料が、当時の状況を説明する手がかりになります。
- 就任を承諾した際の書類
- 担当業務が分かるメール
- 出席した会議の議事録
- 押印や送金を指示した記録
関与が少なかったことと、関与がなかったことも分けます。経理を担当していたとしても、すべての経営判断に関わったとは限りません。
分からないことを推測で埋める必要はありません。「覚えている事実」と「資料で確認できた事実」を分けて説明すると、責任の検討を進めやすくなります。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
連帯保証をしている妻は、借入ごとに契約を確認する
署名した書類が何だったかを確かめる
融資の際に署名した記憶があっても、それだけでは契約上の立場を特定できません。保証契約なのか、担保に関する書類なのか、会社を代表して署名したのかを確認します。
民法446条では、保証契約は書面ですることが定められています。電磁的記録も対象です。紙の保証書が自宅に見当たらないことだけで、契約がないと判断しないでください。
借入先ごとに、手元の契約書の写しを集めます。確認する箇所は次のとおりです。
- 借主として記載された名義
- 保証人として記載された名義
- 保証の対象となる借入
- 契約の変更や追加に関する書類
とくに、借換えや追加融資の際の書類が抜けていないかを見てください。古い契約だけでは、現在の負担を読み違えるおそれがあります。
署名や押印に心当たりがない場合も、書類を処分せず保管します。本人の意思による契約かという問題は、資料をもとに弁護士が確認する領域です。民法の条文は、e-Gov法令検索で確認できます。
連帯保証では「会社から先に回収して」と主張できない
通常の保証には、一定の条件で会社への請求や財産への執行を先に求める権利があります。連帯保証では、その権利が認められていません。民法454条の定めです。
そのため、会社に財産が残っていても、連帯保証人に請求が及ぶことがあります。「会社の処理がすべて終わるまで、妻への請求は来ない」とは考えない方が安全です。
夫婦ともに保証人なら、夫だけが対応すれば妻の問題も片づくとは限りません。それぞれの契約上の負担を確認します。保証人が複数いるからといって、借入残高を人数で割ればよいわけでもありません。
すでに請求が届いている場合は、支払期限と請求額を控えてください。会社全体の借入残高と、妻に対する請求額が一致するかも確認の対象です。
なお、個人が一定の範囲の債務をまとめて保証する契約には、上限額の定めが必要となる場合があります。民法465条の2が定める個人根保証です。適用される契約かどうかは、締結時期や内容を踏まえて確認します。
退任や夫の自己破産だけで、妻の保証は外れない
役員を退任する手続きと、金融機関との保証契約を終わらせる手続きは別です。退任の登記が済んでも、それだけで保証責任がなくなるわけではありません。
同様に、夫が自己破産しても、妻自身が負う保証債務まで一緒に整理されるとは限りません。借主である会社の処理と、保証人それぞれの処理を並べて検討する必要があります。
退任を予定しているなら、次の記録を分けて管理してください。
- 役員を退任したことが分かる資料
- 保証解除に関する金融機関の書面
- 解除の対象となった借入の一覧
「もう役員ではないので大丈夫」という口頭の説明だけでは、保証の扱いが不明なままです。どの債務について、いつから責任を負わないのかを確認します。
会社を閉じる場合も同じ整理が必要です。詳しくは「廃業したら連帯保証はどうなる?残る理由と整理の道」をご覧ください。
妻の預金・自宅・収入は、名義と資金の出所から整理する
妻の財産が会社の財産に含まれるとは限らない
会社の倒産と、妻個人の財産の処分は同じ話ではありません。妻が自分の収入で形成した預金などは、会社の財産と区別して確認するのが出発点です。
ただし、通帳の名義だけで説明が終わるとは限りません。会社のお金を妻名義の口座に置いていた場合や、夫から多額の資金移動があった場合は、その経緯が問われる可能性があります。
確認したいのは、誰のお金だったのかという点です。
- 預金が増えた時期と入金元
- 給与や役員報酬の振込記録
- 相続などで取得した際の資料
- 会社や夫との資金移動の記録
昔からある妻の預金と、資金繰りが悪化してから移したお金は分けてください。後者を含めて「妻名義だから関係ない」と扱うと、説明が食い違うおそれがあります。
家計の記録が完全でなくても、入出金履歴は手がかりになります。残っている資料を保存し、不明な入金はそのまま不明と記録しておきましょう。
自宅は、所有者・住宅ローン・担保を別々に見る
自宅への影響は、「妻名義かどうか」だけでは判断できません。住宅ローンの借主や保証人、会社の借入の担保になっているかも関係します。
たとえば、妻が会社の保証人でなくても、所有する自宅を会社の借入の担保にしていれば、その財産に影響が及ぶ可能性があります。個人の返済義務と、担保にした財産の処分リスクは区別が必要です。
自宅については、次の事項を対応させます。
→ 横にスクロールできます
| 確認事項 | 見る資料 | 分かること |
|---|---|---|
| 所有者・持分 | 不動産の登記 | 誰の財産か |
| ローンの借主 | ローン契約書 | 誰の借入か |
| 保証の有無 | 保証契約書 | 誰が保証したか |
| 担保の対象 | 登記・設定契約書 | 何を担保するか |
夫婦共有なら、持分も確認してください。自宅を残せるかは、保証債務の整理方法や担保の状況を含めて検討します。
「妻に名義を変えれば残せる」と急いで動くことは避けてください。変更前に、現在の所有関係と債務を資料で確かめる順番です。
役員報酬が止まる影響も、返済責任と並べて考える
法的な返済義務がなくても、家計への影響は生じます。夫婦ともに会社から報酬を受けている場合、会社の支払能力が落ちると生活費の入金も不安定になるためです。
借入の整理だけを見ていると、翌月の家計が抜け落ちます。会社の資金繰り表と別に、家計の支出予定を作ってください。
- 住居にかかる毎月の支払い
- 食費や光熱費などの生活費
- 教育や通院に必要な支出
- 会社以外から得られる収入
役員報酬の未払いと、従業員の給与の未払いも同じ扱いとは限りません。妻が社内で働いていても、役員としての報酬なのか、従業員としての賃金なのかを確認する必要があります。
未払賃金立替払制度を考える場合も、役員という名称だけで対象を判断しないでください。実際の働き方などに加え、事業や退職時期の要件があります。同居の親族のみを使用する事業は、同制度の前提となる労災保険の適用事業に該当しない点にも留意が必要です。
家族を守りたいときほど、資産移動と追加の署名を急がない
妻名義への移転は、財産を守る近道とは限らない
預金や自宅を失う不安から、夫や会社の財産を妻名義へ移したくなるかもしれません。しかし、債権者への返済を妨げる資産移動は、後から返還などを求められる問題につながるおそれがあります。
贈与と呼べば済むわけでもありません。移転の時期や目的、対価の有無などを確かめられる可能性があります。親族間だから簡単に済ませようとすると、かえって説明が難しくなります。
すでに移してしまった場合は、隠したり、帳簿の記載を変えたりしないでください。経緯を残す方が先です。
- 移した日付と金額を控える
- 送金元と送金先の履歴を残す
- 移した理由を事実に沿って書く
- 関連する契約や連絡を保管する
元に戻す行為にも判断が伴います。事情を伏せて資金を動かし続けるより、現在の状態を弁護士に示し、扱いを確認してください。
妻への貸付金返済や報酬の増額も、先に確認する
妻が会社にお金を貸しているケースもあります。会社に余裕があったときの立替金や、資金繰りを支えるための貸付金です。
その返済を受ける権利があることと、倒産が近い時期に優先して返してよいかは別の問題です。他の債権者への支払いが難しい中で、親族への返済を先に進めると、後の手続きで問題になる可能性があります。
「妻のお金だから先に返そう」と決める前に、残高と経緯を整理しましょう。
- 貸付や立替をした際の記録
- 会社の帳簿にある残高
- これまでの返済履歴
- これから予定している返済額
役員報酬や退職に伴う支払いも、同じ姿勢で確認します。家計を補う目的で急に増額するなど、従来と異なる支払いを独断で進めるのは避けてください。
通常の報酬まで一律に止めるという意味ではありません。会社の支払状況と支払いの根拠を示し、必要な支出としてどう扱うかを検討します。
追加融資の保証は、夫婦それぞれの意思で判断する
資金繰りが苦しくなると、追加融資の条件として家族の保証を求められる場面があります。「今回だけ署名すれば会社を続けられる」と聞けば、妻も断りにくいかもしれません。
署名前に、引き受ける責任を明らかにしてください。書類の表題だけで判断せず、既存の借入まで対象になるのかを確認します。
- 新たに保証する債務の範囲
- 保証額の上限の有無
- 返済に充てる資金の見込み
- 返済できない場合の家計への影響
借入で支払日を越えられても、その後の資金不足が解消するとは限りません。事業を続ける見込みと、妻が新たに負う責任を同時に考える必要があります。
家族への説明では、期待と確定事項を分けましょう。未契約の売上や、まだ決まっていない買い手からの入金を、確定した返済原資のように伝えないことです。妻自身が内容を理解し、判断できる時間を確保してください。
会社の整理と、妻の保証債務の整理を並べて検討する
会社の破産だけで、夫婦の手続きまで決まるわけではない
「倒産」は、会社が行き詰まった状況を表す日常的な言葉です。具体的には、事業を止めるのか、法的な手続きを使うのかを決める必要があります。
会社の破産を検討する場合も、妻の自己破産を同時に決めるものではありません。妻に保証債務があるか、その債務に対応できるかを別に確認します。
判断の対象を分けると、家族の見通しを立てやすくなります。
→ 横にスクロールできます
| 検討する対象 | 主に見る内容 | 次の判断 |
|---|---|---|
| 会社 | 資産・債務・事業 | 継続か整理か |
| 夫個人 | 保証・借入・財産 | 債務整理の要否 |
| 妻個人 | 保証・担保・財産 | 責任と整理の要否 |
状況によっては法的整理が適切な場合もあります。破産法は、財産の適正かつ公平な清算に加え、経済生活を再生する機会の確保も目的としています。手続きを検討することは、家族の将来に向き合うための判断でもあります。
法的手続きの選択や実行は、依頼する弁護士が担います。会社と夫婦の利害が異なる場合には、相談や受任の進め方も確認してください。
経営者保証に関するガイドラインは、妻にも適用を確認する
すでに負っている保証債務について、経営者保証に関するガイドラインに沿った整理を検討できる場合があります。ただし、役員である妻なら利用できる、と決まるものではありません。
まず、保証契約や保証人が対象に含まれるかを確認します。会社の経営への関与や、契約の事情を踏まえた検討が必要です。
保証債務の整理に関する要件は、同ガイドラインの7.(1)にあります。会社側では、法的債務整理か準則型私的整理の申立てが必要です。同時に申立てをおこなう場合のほか、手続き中や終結後も含まれます。
さらに、対象債権者にも経済的な合理性が見込まれることが求められます。破産による配当より多い回収を見込めるかなどが検討されます。所定の免責不許可事由が生じておらず、そのおそれもないことも要件です。
資産を正直に示すだけで保証が外れる、という仕組みではありません。要件の全体と債権者の対応を確認する必要があります。原文は全国銀行協会「経営者保証に関するガイドライン」に掲載されています。
今後の融資で保証を求めないための要件と、既存の保証債務を整理する要件は別です。現在の妻の負担を減らしたい場合には、後者に沿って検討します。
事業を譲る場合も、妻の保証を対象から落とさない
会社が債務超過でも、事業の引継ぎを検討できることがあります。買い手が評価するのは、財務だけとは限りません。継続している取引や、働く人の技術なども検討の材料です。
ただし、M&Aの成立と、夫婦の保証解除は別々に確認する事項です。 社長の保証だけに目を向けると、妻の保証が確認から漏れるおそれがあります。
株式譲渡では、会社の法人格が変わらず、借入も会社に残ります。事業譲渡では、承継対象や残る債務の処理を設計します。どちらを選んでも、保証が自動で消えるわけではありません。
中小M&Aガイドライン第3版では、保証の解除や引継ぎの扱いを、最終契約で取り決める項目に挙げています。ただし、売り手と買い手の合意だけで金融機関との保証契約が消えるものではありません。中小企業庁「中小M&Aガイドライン」でも、金融機関等の判断による点が示されています。
検討時には、保証人全員と対象債務を一覧にしてください。解除の条件や時期、確認に使う書面を夫婦それぞれについて整理します。
廃業と譲渡の比較は、詳しくは「廃業とM&Aの比較|メリット・デメリットと判断基準を解説」をご覧ください。
相談では、妻の責任を確認できる資料からそろえる
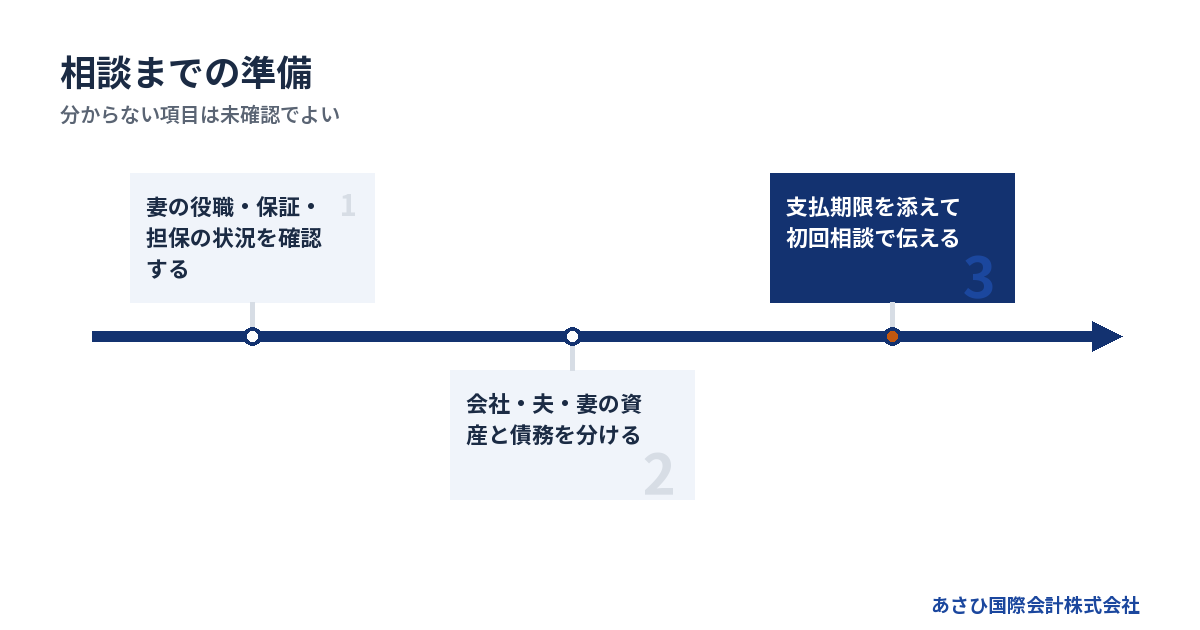
最初に伝えるのは、妻の立場と直近の支払期限
すべての資料をそろえてから相談しようとすると、支払期限が先に来ることがあります。最初は、分かっている事実だけでも構いません。
伝える内容は、次のように整理できます。
- 妻の役職と実際の担当業務
- 妻が保証した借入の有無
- 自宅などへの担保設定の有無
- 直近の支払期限と不足の見込み
分からない項目は「未確認」と伝えてください。保証していないと思っていたら、書類上は保証人だった、という確認漏れを防ぐためです。
支払期限をすでに過ぎている場合は、その事実を先に知らせます。届いている通知の内容や、次の回答期限によって、確認を急ぐ順番が変わるためです。
電話では、たとえば「妻は取締役です。保証の有無は未確認で、会社の返済が難しくなっています」と伝えられます。結論を自分で出してから説明する必要はありません。
会社・夫・妻の資料を混ぜずに用意する
資料は、人と会社で分けると読みやすくなります。同じ住宅や口座の資料でも、所有者と借主が違う場合は、その関係を書き添えてください。
会社について、手元にあれば用意したい資料は次のとおりです。
- 決算書と直近の試算表
- 入出金予定が分かる資金繰り表
- 借入先ごとの残高と返済予定
- 借入・保証・担保の契約書
夫婦それぞれについては、個人の借入と財産が分かる資料を用意します。妻が会社へ貸しているお金や、反対に会社から借りているお金も記載してください。
資金の動きが多い場合は、事実を時系列で記録すると説明が楽になります。役員への就任から、融資の署名、最近の資金移動までを並べます。書類の日付と記憶が違ったら、違うまま残して確認します。
家族への影響が心配でも、妻の資料を本人に知らせず扱う進め方は避けたいところです。どの情報を何のために確認するかを共有すると、後から認識が食い違いにくくなります。
法的判断とM&Aの後方支援は、担当を分ける
保証契約の効力や、妻の役員責任を判断するのは弁護士の領域です。債権者との交渉は、経営者本人と、必要に応じて依頼する弁護士等の専門家が主体となります。
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。金融機関との協議に必要な資料の整備や、事業価値の説明資料の作成を担います。M&Aの条件設計を通じて、経営者本人の協議を後方から支える役割です。
相談の段階では、会社の状況と夫婦の保証の有無を分けて伺います。事業の引継ぎを検討できるかと、法律上の判断が必要な事項を整理します。状況によっては、法的整理を優先して検討する場合もあります。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談は無料で、着手金はありません。M&A仲介の報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。 成功報酬自体が無料という意味ではありません。別途依頼する専門家の費用などは、依頼内容に応じた確認が必要です。
費用を用意できない場合も、その事情を初回に伝えてください。支援の範囲と費用の発生条件を確認し、資金の見通しを含めて検討します。資料の整理には、[「連帯保証について相談前に整理しておくこと」](/download/rentaihosho-seiri-sheet/)も使えます。
よくある質問
妻が名義だけの役員でも、自己破産が必要ですか?
名義だけの役員という事情から、自己破産の要否は決まりません。妻自身の保証債務や借入、役員としての行為を確認します。個人として負担する債務と返済能力を確かめたうえで、整理が必要かを検討する順番です。会社の破産と妻の破産をひとまとめにしないでください。
妻が役員を辞めれば、過去の連帯保証もなくなりますか?
退任だけで、すでに引き受けた連帯保証がなくなるわけではありません。退任は会社での地位に関する手続きで、保証は金融機関等との契約です。保証の扱いは別途確認します。また、在任中の行為について責任が問題になる場合も、退任の事実だけで検討が終わるものではありません。
夫が自己破産したら、妻名義の預金も処分されますか?
妻が自分の収入などで形成した財産は、夫の財産と区別して確認します。ただし、口座名義だけでは判断できません。夫や会社の資金を移した経緯があれば、入金元や目的も確認の対象です。妻自身が保証債務を負っている場合は、その整理による影響を別に検討する必要があります。
夫婦ともに保証人でも、会社を譲る相談はできますか?
相談できます。夫婦それぞれの保証契約と、会社の事業・財務を確認したうえで、譲渡の可能性を検討します。買い手が見つかっても、保証解除には金融機関の同意が前提です。社長だけでなく、妻が保証する債務も一覧にしておくと、解除条件の確認漏れを防ぎやすくなります。
まとめ
借入の契約書を開き、妻が保証人になっているかを確認してください。分からない場合は未確認のままで、役職・担保・直近の支払期限を整理し、無料相談でお伝えください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月21日
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)