


目次
この記事の対象と結論
会社を売ることで、事業や雇用を引き継ぎ、経営者の負担を整理できる可能性があります。借入や連帯保証を抱え、廃業や自己破産を考えている場合も、検討の余地はあります。
ただし、会社の売却と、経営者の連帯保証の解除は別の問題です。 買い手が決まっても、金融機関との保証契約が自動的に消えるわけではありません。
見るべきなのは、売れる金額だけではないのです。譲った後に会社へ残る借金と、経営者に残る責任まで確かめます。事業の引継ぎが難しい場合や、資金が続かない場合には、法的整理が適切なこともあります。
相談する経営者は珍しくありません。売るか、たたむかを決めきれない段階でも、手元資金と支払日を整理するところから始められます。
会社を売るとは、株式か事業を次の担い手へ渡すこと
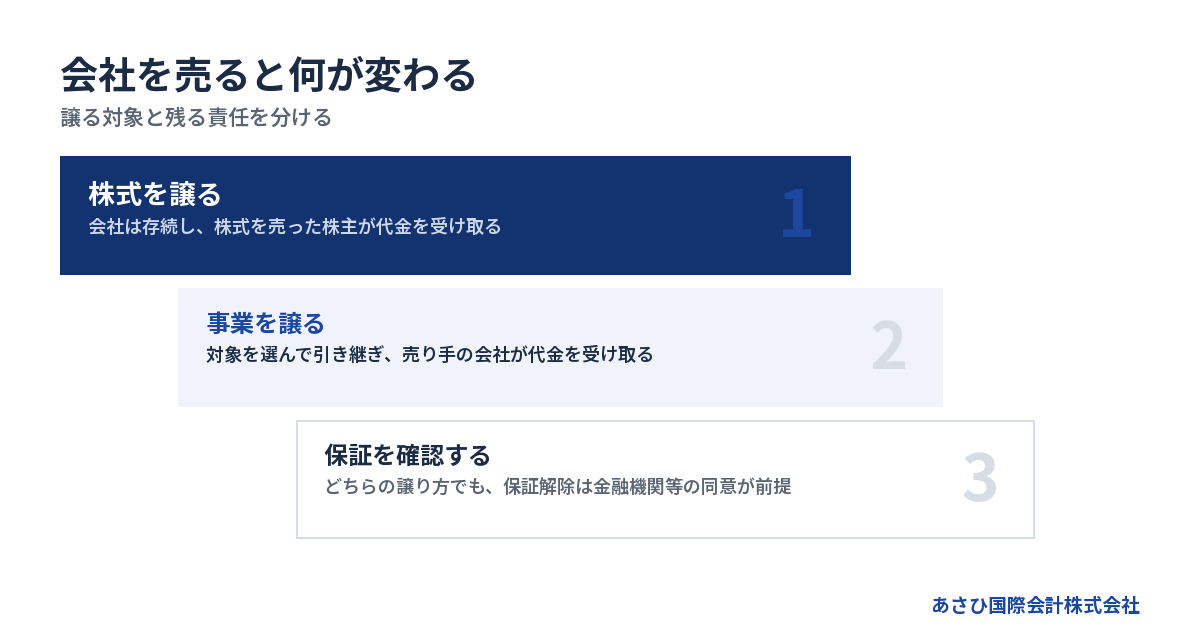
会社を売るとは、株式や事業を買い手へ譲ることです。何を譲るかによって、代金を受け取る人も、会社に残る仕事も変わります。
株式譲渡は会社の持ち主が変わる
経営者が持つ株式を買い手へ譲る形を、株式譲渡と呼びます。個人で株式を持つ社長が売るなら、代金の受取人はその社長です。
持ち主が変わっても、会社そのものは存続します。会社名義の借入は、引き続き会社が負う債務です。雇用契約の相手方も同じ会社のままです。
契約や資産をまとめて引き継ぎやすい反面、買い手は過去の負担も調べます。帳簿に出ていない債務や、将来の支払いにつながる問題があるためです。
確認の対象は決算書だけにとどまりません。
- 未払いの給与や取引代金
- 借入と担保・保証の契約
- 取引先との契約上の制約
- 会社が抱える紛争や請求
株式の譲渡に会社の承認が要る場合もあります。株主が社長以外にもいるなら、誰の株式をどこまで売るのかも出発点になります。
事業譲渡は引き継ぐ対象を選んで渡す
設備や取引関係など、事業を営むための対象を選んで譲る形が事業譲渡です。売り手は会社であり、代金も会社へ入ります。
借入を売り手の会社に残し、事業を買い手へ移す設計もあります。ただし、借金を残した会社は、その後の返済や整理を続ける必要があります。
契約ごとの確認も欠かせません。設備を所有しているつもりでも、リースなら自由に売れるとは限らないからです。賃貸物件や許認可も、引継ぎの条件を個別に確かめます。
→ 横にスクロールできます
| 比べる項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 売る対象 | 株主が持つ株式 | 選んだ事業・資産 |
| 代金の受取人 | 株式を売る株主 | 事業を売る会社 |
| 会社の借入 | 同じ会社に残る | 引受けの範囲を確認 |
| 雇用契約 | 同じ会社で継続 | 移籍に本人同意が必要 |
事業譲渡なら債務の影響をすべて遮断できる、という理解は避けてください。商号を続けて使う場合など、買い手にも責任が及ぶ規定があります。
事業を残すことと、法人を残すことは違う
「会社を残したい」という希望には、別々の意味が含まれます。働く場所を残したいのか、会社名を残したいのかで、選ぶ形は変わります。
社長自身は経営から離れたい。それでも、従業員の仕事や取引先への供給は続けたい。こうした希望なら、事業を別の会社へ引き継ぐ案も検討対象です。
一方、会社を譲った後も経営に関わりたいなら、その役割を条件に入れます。買い手が望む関わり方と一致するかは、面談で確かめることになります。
最初の相談では、次の希望を分けて伝えてください。
- 残したい事業や拠点
- 続けて働いてほしい従業員
- 引継ぎ後の自分の働き方
- 整理したい借入や連帯保証
希望がぶつかることもあります。優先順位が分かれば、価格以外の条件を含めて話を進めやすくなります。
廃業や破産と組み合わせる場合もある
事業を譲った後、売り手の会社を整理する場合があります。「売る」と「たたむ」は、常にどちらかだけを選ぶ関係ではありません。
事業を買い手が続け、元の会社では残る債務を整理する。こうした設計には、事業の受け皿と会社の後始末の両方が必要です。
借金を返しきれる見込みがなければ、通常の清算だけで終えられると考えないでください。適した手続きを弁護士等と確認し、必要な資金も見積もります。
譲渡を待つことで未払いが増えるなら、進め方の見直しが必要です。買い手探しと並行して、成立しない場合の対応も決めておきます。
詳しくは自己破産しないで会社をたたむ方法|借金・連帯保証が残る社長の「第三の選択肢」をご覧ください。
赤字や債務超過でも、買い手は引継ぎ後の事業を見る
赤字や債務超過という理由だけで、会社を売れないとは決まりません。買い手は、引き継いだ事業で売上や利益をつくれるかを確かめます。
借金の多さと事業の価値を分けて考える
返済負担が重い会社にも、続いている仕事や経験のある従業員がいる場合があります。会社全体の財務状態と、引き継ぐ事業の価値は分けて考えます。
ただし、売上があるだけでは足りません。受注を続けるほど資金が減る仕事なら、価格や原価を見直せるかが問われます。
買い手側の設備を使える場合や、営業先を共有できる場合もあるでしょう。そうした条件がそろえば、現在とは違う採算を見込めることがあります。
説明するときは、改善への期待と確認済みの事実を分けてください。「値上げできそう」と「値上げの合意が取れている」では、見通しの確かさが違います。
決算書の赤字を隠す必要はありません。なぜ赤字なのか、引継ぎ後も続く原因なのかを説明する方が、買い手の判断につながります。
従業員が残る見通しは買い手の関心が強い
当社が仲介する譲渡案件の質問を分類すると、雇用への関心が目立ちます。対象は2026年1〜10月の44案件、999問です。従業員が残るか・雇用の条件に関する質問は16.6%でした。当社の質問集計に基づく数値です。
これは、価格より雇用が常に優先されるという意味ではありません。質問の多さを表したもので、成約の条件の順位ではない点に注意が要ります。
現場を動かす人が残るかは、事業の継続に直結します。社長だけが顧客対応を担っているなら、社長が離れた後の体制も聞かれます。
人数だけの一覧では、伝わりきりません。
- 担当する業務や現場
- 業務に必要な資格
- 残ってほしい人と理由
- 本人の意向を確認した範囲
まだ本人に話していないなら、そのまま伝えます。「残るはず」を、同意済みの条件として説明しないことです。
売上が続く根拠と、設備を使える条件をそろえる
受注がある会社でも、契約が続く条件を確認しなければなりません。社長個人との関係で仕事が来ている場合は、引継ぎの説明が必要です。
主な取引先への売上の偏りも見られます。特定の取引が終わったとき、事業がどこまで影響を受けるかを確かめるためです。
設備については、一覧に名前を書くところから始められます。そのうえで、所有者と契約を照合します。動かせない設備や、引継ぎに承諾が要る設備もあるためです。
- 自社所有かリースか
- 修理や更新が必要か
- 借りている場所で使い続けられるか
- 譲渡対象に含めるか
こうした確認で、事業を引き継ぐための不足が見えてきます。不足を埋める費用や時間も、買い手との条件に反映されます。
成約例は自社の可能性を考える材料にする
当社が支援して成約した案件には、債務超過の会社もあります。運送業で売上1億円台、債務超過3,000万円規模の会社も含まれます。従業員は10名前後でした。これは2026年8月に確認した当社の成約実績です。
似た規模なら同じ価格で売れる、という意味ではありません。取引の継続性や人の定着、残る債務の扱いで条件は変わります。
事例を見るときは、自社と金額が近いかだけで判断しないでください。どの事業が続けられるか、引継ぎに何が足りないかを考える材料にします。
債務超過の額だけを伝えて「無理だ」と考えると、事業の説明が抜けてしまいます。借入一覧とともに、現在も動いている仕事を伝えてください。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
売却価格より先に、代金の行き先と残る費用を確かめる
会社を売った代金が、そのまま社長の生活資金になるとは限りません。誰が受け取り、何に支払い、いくら残るかを分けて確認します。
会社に入るお金と個人に入るお金を混ぜない
社長個人が株式を売る場合、代金は株主である社長へ入ります。一方、事業譲渡の代金は売り手の会社へ入るお金です。
この違いは、生活の見通しに直結します。会社へ入った譲渡代金を、社長が自由に生活費へ回せるとは考えないでください。会社に残る支払いや、資金移動の根拠を確かめる必要があります。
社長が会社へ貸したお金がある場合も別に扱います。株式の売却代金と、会社からの貸付金返済は異なる取引だからです。
資金の見通しは、次のように分けると整理できます。
→ 横にスクロールできます
| 資金の区分 | 入るお金 | 確認する支出 |
|---|---|---|
| 会社 | 事業の譲渡代金 | 債務・税金・整理費用 |
| 株主個人 | 株式の譲渡代金 | 税金・契約上の費用 |
| 引継ぎ後の生活 | 給与や手元資金 | 生活費・個人の返済 |
売却代金が決まっても、手取りの計算は終わりません。会社と個人の資金表を別に作り、足りない部分を確認します。
提示価格は引継ぎ条件とセットで比べる
高い価格の提案でも、代金の支払いが遅ければ資金繰りに合わないことがあります。逆に、価格だけでは見えない負担を買い手が引き受ける提案もあります。
同じ土台で比較してください。事業譲渡なら、売掛金を含むのか、設備のうち何を渡すのかで価格の意味が変わります。
提案を受けたら、次をそろえて比較します。
- 譲渡対象の事業と資産
- 代金の支払日と支払条件
- 売り手に残る債務や費用
- 社長の引継ぎ業務と期間
最初の提示額が、調査後も維持されるとは限りません。買い手による実態調査を、デュー・ディリジェンスと呼びます。調査で未払いなどが分かれば、条件の再検討につながります。
早い段階で問題を共有できれば、買い手も負担を含めて判断できます。契約の直前に判明するより、対応を考える時間が取れます。
仲介報酬がなくても必要な支出は残る
仲介報酬だけで、売却に伴う支出の全体を判断しないでください。取引の形によって、専門家費用や手続きの実費が発生することがあります。
会社の整理が続くなら、その費用も見込みます。事業を渡すまでの給与や家賃なども、売却代金の入金を待ってくれるとは限りません。
見積もりでは、金額と支払時点を対応させます。
- 契約時に支払う費用
- 成約時に精算する報酬
- 譲渡後に発生する税金
- 残る会社を整理する費用
税金の扱いも譲り方で変わります。株式を売った個人の税金と、事業を売った会社の税金を同じ計算にはできません。税理士に確認する際は、価格だけでなく契約案も渡します。
使えるお金は、費用と税金を見込んでから判断します。契約上の金額だけを見て、生活費や返済の約束を増やさないようにしてください。
手元資金が少ないときは支払時点から相談する
あさひ国際会計株式会社への相談は無料です。報酬は成功報酬のみで、着手金はありません。
報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。 成功報酬まで無料という意味ではありません。2026年8月に確認した当社の料金体系です。
別途依頼する専門家の費用や税金は、当社の報酬と区別して確認します。譲渡代金でどの支出まで賄えるかは、個別の条件次第です。
払えるお金がないときは、最初にその事情を伝えてください。支払いを先送りできると思い込まず、依頼の範囲と資金の見通しを確認します。
成約に至らない場合の当社の成功報酬と、営業を続けるための支出も別です。報酬が発生しなくても給与や家賃は残るため、売却が成立しない場合の資金も考える必要があります。
連帯保証は売買契約だけでは外れない
連帯保証を解除できるかは、金融機関等の判断によります。売り手と買い手が合意しても、その合意だけで保証契約は消えません。
代表を辞める日と保証が終わる日は分ける
株式を譲り、代表取締役を退いた後も、保証の扱いが未完了ということは起こり得ます。肩書きの変更と保証契約の変更は、別に確認する必要があります。
口頭で「後で外します」と言われただけでは、完了の確認になりません。対象となる借入と保証契約を特定し、何をもって解除を確認するかまで決めます。
借入先が複数あるなら、金融機関ごとに状況を分けてください。ひとつの契約で話が進んでも、ほかの保証まで同じ扱いになるとは限らないからです。
- 保証が付いている借入
- 保証人になっている人
- 金融機関への確認状況
- 完了時に確認する書面
家族も保証人になっているなら、その契約も対象に入れます。社長本人の保証だけを確認して終わらせないことです。
契約には義務と未完了時の扱いを定める
買い手が何をおこなうかは、最終契約で具体化します。保証解除のための手続きに加え、期限までに進まない場合の扱いも確認対象です。
中小企業庁の「中小M&Aガイドライン第3版」は、保証の解除・引継ぎを契約上の主要項目に位置づけています。解除等がなされない場合の契約解除や補償も含む内容です。2024年公表、2026年8月確認の資料です。
契約案で確認するのは、次の内容です。
- 対象とする保証契約
- 買い手がおこなう手続き
- 進捗の報告方法と期限
- 未完了時の対応や負担
ただし、買い手に義務を定めても金融機関の同意の代わりにはなりません。契約上の約束と、実際に解除できる見通しを照らし合わせます。
詳しくは会社を売却しても連帯保証が外れない理由と解除に向けた進め方をご覧ください。
買い手の資金力と引継ぎ後の運営を調べる
売る側も買い手を確認する必要があります。代金を払えるかに加え、事業の運転資金を用意できるかが問題になるためです。
M&A支援機関協会の自主規制ルールでは、買い手の資力の調査を定めています。保証解除を買い手に義務付ける条文案の盛込みも対象です。2025年1月施行の改正内容で、2026年8月に確認されています。
不適切な買い手の情報を加盟社間で共有する「特定事業者リスト」もあります。ただし、当社は現在この仕組みに加盟していません。業界の制度と、自社の利用状況は区別しています。
制度があるから調査を省ける、という話ではありません。
- 買収代金を用意する方法
- 引継ぎ後の運転資金
- 事業を運営する責任者
- 保証対応を進める担当者
説明に不明点があれば、契約や引渡しを急がずに確認します。根拠は中小企業庁の中小M&Aガイドラインの公表資料でも確認できます。
保証の整理は会社側の債務整理とあわせて検討する
返済しきれない保証債務がある場合には、整理の枠組みも検討します。そのひとつが、経営者保証に関するガイドラインです。
すでに負う保証債務を整理する場面には、会社側の手続きに関する要件があります。「法的債務整理手続又は準則型私的整理手続」を会社が申し立てているか、申し立てる見込みであることなどです。資産を開示すれば利用できる、という理解では足りません。
出典は全国銀行協会「経営者保証に関するガイドライン」です。引用は2026年8月に確認した内容に基づきます。適用の可否は弁護士等と確認します。
当社は、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
雇用と取引を引き継ぐには、相手の同意と契約の確認が要る
会社を売るとき、従業員や取引先との関係まで社長だけで決められるとは限りません。譲り方に応じて、説明する相手と必要な承諾を整理します。
従業員には働く条件を示して意思を確かめる
株式譲渡では、雇用契約の相手方は同じ会社です。一方、事業譲渡で買い手へ雇用を移す場合は、従業員本人の同意が必要になります。
民法625条は「労働者の承諾を得なければ」と定めています。社長同士が合意しただけでは、雇用契約の引継ぎは完了しません。出典はe-Gov法令検索「民法」第625条です。2026年10月に原文が確認されています。
説明では、働く人が判断できる条件を示します。
- 給与と手当の扱い
- 勤務地と担当する仕事
- 勤務時間や休日
- 勤続年数や退職金の扱い
「雇用を守りたい」という希望は、買い手に早めに伝えてください。その希望と、買い手が提示できる条件をすり合わせる必要があります。
取引先への説明は時期と内容をそろえる
売却の話を広く伝える前に、買い手候補への情報開示の範囲を決めます。相手や時期によって、伝える内容を調整するためです。
ただし、秘密にしておけば引継ぎが進むわけでもありません。契約の承継に取引先の承諾が要る場合は、必要な説明を予定に入れます。
主な取引先には、誰が引き続き対応するかを説明できる状態にします。品質や納期が変わる可能性があれば、その点も買い手と確認します。
未払いがある取引先については、今後の取引と過去の支払いを分けます。買い手が引き継ぐ範囲を曖昧にしたまま、支払いを約束しないでください。
社長がすべての説明を抱える必要もありません。誰が資料を作り、誰が説明し、回答をどこへ集めるかを事前に決めると混乱を減らせます。
店舗や許認可は引継ぎ日から逆算する
借りている店舗や工場を使い続けられなければ、事業の引継ぎに支障が出ます。事業譲渡では、賃貸借契約の承継について貸主の承諾を確認します。
許認可の扱いも業種によって異なります。会社を売れば同じ許可を使えると決めつけず、承継や申請の要否を確かめてください。
確認した内容を、引継ぎ日と対応させます。
- 貸主へ説明する時期
- 必要な申請や届出
- 引継ぎまでにそろえる書類
- 営業を続けられる条件
申請や許認可の手続きは、行政書士等の担当領域も含みます。仲介担当者の説明だけで完結させず、担当する専門家と役割を分けます。
希望する引継ぎ日に間に合わなければ、日程や取引条件の変更が必要です。日付だけを先に約束すると、営業と資金の計画が崩れかねません。
事業だけを安く移して債務を残す進め方は避ける
借金を元の会社に残せるなら、身近な会社へ安く事業を渡せばよい。そう考えて動くと、後で責任を問われるおそれがあります。
会社法23条の2は、債権者を「害することを知って」おこなう事業譲渡を規定しています。買い手の認識などの要件を満たす場合、買い手にも請求が及び得ます。
出典はe-Gov法令検索「会社法」第23条の2です。2026年8月に確認した条文に基づきます。価格が不当に低くないかも含め、法的な確認が要ります。
売却価格の根拠や、代金の使い道を説明できる形で進めてください。契約を整えることと、債権者への影響を確認することはセットです。
家族や従業員を守りたい気持ちがあっても、資産を先に移す判断は急がないことです。事業を残す計画を、残る債務の処理とあわせて組み立てます。
相談から引継ぎまでは、資金が尽きる日を起点に組み立てる
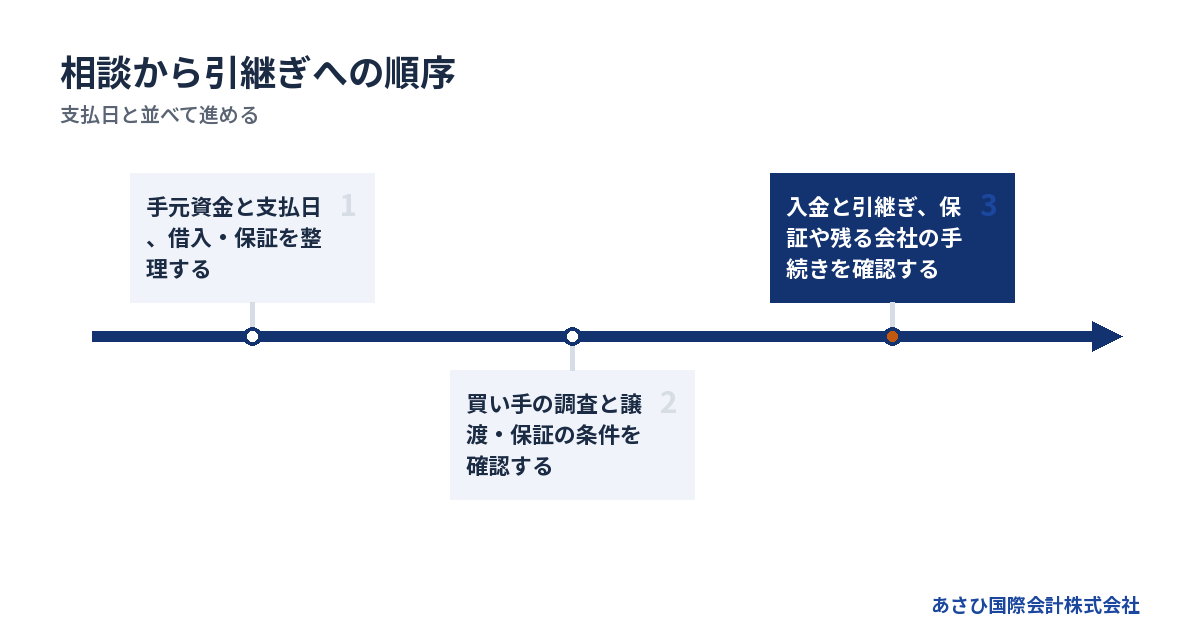
売却の進め方は、会社の資金がいつまで続くかで変わります。買い手探しの予定と、目の前の支払予定を同じ日程表に置きます。
最初に支払日と不足額を書き出す
最初から整った事業計画書を作る必要はありません。まず、今ある預金と入金予定を確認し、支払いに足りない日を見つけます。
帳簿上の売上があっても、支払日までに入金されるとは限りません。入金が遅れた場合の残高も見ておくと、相談時に緊急度を伝えやすくなります。
1. 現金と預金の残高を確認する。
2. 入金予定日と金額を書き出す。
3. 給与や仕入れの支払日を並べる。
4. 不足する日と金額を確認する。
すでに支払日を過ぎているものがあれば、別に記載します。誰からどのような請求を受けているかも、分かる範囲で共有してください。
「少し厳しい」という説明より、日付がある方が判断しやすくなります。連絡を先延ばしにして資料を完成させる必要はありません。
資料は決算書と借入一覧から始める
相談時の基本資料は、直近3期分の決算書と借入一覧です。そろっていなくても相談できます。
借入一覧には、残高だけでなく保証や担保の有無も分かる範囲で記載します。不明な項目は、不明と書いて構いません。
買い手の検討が進む段階では、事業を引き継げるかを確かめる資料が増えます。
- 今期の月次試算表
- 従業員と担当業務の一覧
- 設備とリース契約の一覧
- 未払いと滞納の一覧
数字が一致しない箇所も、そのまま伝えてください。古い借入残高を最新の数字として示すより、いつの資料かが分かる方が確認を進められます。
社長の記憶だけで補う必要はありません。資料で分かることと、これから調べることを分ければ、相談の入口は作れます。
買い手選びから実行まで、条件を順に固める
相談後は、事業の状態と希望を整理し、買い手候補の検討へ進みます。候補が現れた後も、調査と条件の確認が続きます。
1. 資金と事業の状況を整理する。
2. 買い手候補と条件を検討する。
3. 調査結果を踏まえて契約を整える。
4. 入金と引継ぎ、残る手続きを確認する。
当社には、相談から最短5日でクロージングした実績があります。赤字・債務超過案件では、おおむね2〜4週間という実績上の目安です。2026年8月に確認した自社情報で、個別案件の所要期間を約束するものではありません。
クロージングとは、代金の支払いなどをおこない、取引を実行する段階です。相談した時点から、その日まで資金が続くかを確認します。
期限に間に合う見通しが立たないなら、売却だけを待つ進め方は見直します。法的整理を含めた対応を、必要に応じて弁護士等と検討することになります。
相談先には担当範囲と完了の条件を聞く
再生を伴う売却では、仲介だけで完結しない仕事があります。担当者の役割と、誰が最終判断をするかを確かめてください。
| 担当する専門家 | 主に確認する内容 |
|---|---|
| M&A仲介 | 買い手探し・譲渡条件 |
| 弁護士 | 債務整理・法的な対応 |
| 税理士 | 税金・申告・税額の確認 |
| 行政書士等 | 許認可の手続き |
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。金融機関への説明資料の整備や事業価値の整理をおこないます。M&Aの条件設計も、経営者本人の協議を支える後方支援です。
債権者との協議・交渉の主体は、経営者本人です。必要に応じて依頼する弁護士等が担当します。当社が債務整理の交渉を代理するという意味ではありません。
依頼を決めるときは、成約後に残る作業も聞いてください。保証の確認や会社の整理を誰が担当するかまで分かれば、契約後の見落としを減らせます。
よくある質問
会社を売ると、社長はすぐに辞められますか?
退任の時期は、買い手との合意や会社の手続きによります。引継ぎのために一定期間関わる条件もあり得ます。役割と報酬、関わる期間を契約前に確かめてください。代表を辞めることと連帯保証の解除は別なので、退任日だけで責任の整理が終わったとは判断できません。
借金が売上より多くても、会社を売れますか?
借金が売上を上回っていても、事業の引継ぎを検討できる場合があります。判断材料は借入額だけではありません。従業員や取引が続くか、引継ぎ後に採算が合うかも見られます。あわせて、売り手に残る債務と経営者保証をどう整理するかを検討します。
従業員に知らせずに相談できますか?
初期の相談と、従業員への正式な説明は段階を分けて進められます。相談時に、情報を伝えている相手と開示してよい範囲を共有してください。ただし、事業譲渡で雇用を引き継ぐ段階では本人の同意が必要です。いつまでも知らせずに引継ぎを終えることはできません。
売るか廃業するか決めていなくても相談できますか?
決めていない段階でも相談できます。売却の可能性と、成立までの資金が続くかを確認するところから始めます。買い手が見つからない場合や、営業を続けるほど負担が増える場合には、法的整理が適切なこともあります。売却を前提に結論を急ぐ必要はありません。
まとめ
決算書と借入一覧を手元に置き、次の支払日と不足額を書き出してください。相談では「残したい事業」と「整理したい連帯保証」をあわせて伝えると、会社を売る条件と、その後に残る仕事を具体化できます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496