


目次
この記事の対象と結論
経営者保証のチェックシートは、借入と保証契約を整理し、廃業時に何を確認すべきか見つけるために使います。チェックの数だけで、保証解除や自己破産の要否を判断するものではありません。
会社をたたみたい。でも、借金が自分や家族の暮らしに及ぶのが怖い。そんなときは、会社の支払いと個人の保証を別々に書き出してください。確認する順番が見えてきます。
廃業の判断と、経営者保証の扱いは分けて検討します。 事業を引き継げる余地があれば、M&Aも比較の対象です。状況によっては法的整理が適切な場合もあります。
廃業や保証について相談する経営者は珍しくありません。埋まらない欄は「未確認」のままで構いません。資料をそろえ切るまで、一人で抱え込まないでください。
経営者保証チェックシートは未確認の欄があっても使える
経営者保証チェックシートには、確認できた事実と、これから確かめることを分けて記入します。判断に迷う項目を残すことも、相談の準備になります。
この記事のシートは相談準備に使う
掲載しているのは、廃業を検討する経営者向けの相談用シートです。金融機関の所定書式や、制度の利用資格を認定する書類とは異なります。
検索で見つけたチェックシートが、今の悩みに合うとは限りません。保証を付けずに融資を受けたい場合と、返せなくなった保証債務を整理したい場合では、確認事項が変わります。
まず、相談したい内容に印を付けてください。
- [ ] 自分が保証している借入を知りたい
- [ ] 廃業後に残る負担を確かめたい
- [ ] M&Aと保証解除を検討したい
- [ ] 返済が難しく保証債務を整理したい
- [ ] どの検討が必要か分からない
複数に印が付いても構いません。制度名を自分で選ぶ必要もありません。相談の入口で「廃業を考えているが、保証の状況が分からない」と伝えれば、確認する対象を絞れます。
銀行から記入を求められた書式がある場合は、それも手元に置きます。書式名だけで用途を推測せず、何の判断に使う資料なのかを確認してください。
確認済みと未確認を区別して記入する
チェック欄に印を付ける基準は、資料で確認できたかどうかです。「以前そう聞いた」「たぶん問題ない」という記憶は、別のメモに残します。
→ 横にスクロールできます
| 記入する状態 | 意味 | 添える情報 |
|---|---|---|
| 確認済み | 資料で確認できた | 資料名と確認日 |
| 未確認 | 資料や回答がない | 確かめたい内容 |
| 該当なし | 対象が存在しない | 判断した理由 |
たとえば、個人保証がないと思っていても、契約書を見ていなければ未確認です。金融機関から説明を受けた場合は、説明の日時と内容も記録しておきます。
数字には基準日を付けましょう。決算時の借入残高と現在の預金残高を並べると、返済に使える資金を取り違えるおそれがあります。単位も「円」「万円」などでそろえてください。
更新した欄には、変更日を残します。相談のたびに最初から説明する負担を減らせるほか、前回から何が変わったかを追いやすくなります。
支払期限が迫っているなら記入の途中で連絡する
支払いを待ってもらっている場合や、直近の支払いに不足が出る場合は、完成を待たずに連絡してください。最初に伝えるのは、支払日と不足額です。
急ぐときは、分かる範囲を次の順で整理します。
1. 使用できる現預金を確認する
2. 直近の支払日と金額を記す
3. 入金予定と確定状況を分ける
4. 請求書面の期限を確認する
受注の見込みと、入金日が決まった売掛金は分けて扱います。期待している売上まで手元資金に含めると、検討に使える時間を長く見積もりがちです。
届いた通知は捨てずに保管してください。差出人や回答期限によって、先に確認する内容が変わります。内容が読めない場合も、自己判断で放置せず、そのまま相談資料に加えます。
借入と保証は金融機関名だけでまとめない
借入と保証の確認は、契約ごとに対応させて進めます。同じ金融機関からの借入でも、保証人や保証の範囲が同じとは限りません。
借入残高には現在の返済条件を添える
借入総額だけでは、廃業時の整理に必要な情報が足りません。残高に加えて、次にいつ、いくら支払う契約になっているかを書きます。
返済予定表があれば、直近の返済が反映されているかを確認してください。返済条件を変更した経験がある場合は、変更後の書類も必要です。
→ 横にスクロールできます
| 確認欄 | 記入する内容 | 根拠になる資料 |
|---|---|---|
| 借入先 | 金融機関名・支店名 | 借入契約書 |
| 残高 | 基準日と残高 | 残高資料 |
| 次回返済 | 支払日と返済額 | 返済予定表 |
| 条件変更 | 変更内容と適用日 | 変更契約書 |
借入が複数ある場合は、契約ごとに表を作ります。手元の書類と照合できるよう、資料名も書き添えておくと便利です。
支払いが遅れているものは、予定額と実際に払った額を分けます。残高の差が単なる日付の違いなのか、未払いによるものなのかを説明できる状態にしてください。
「返済を減らしてもらっている」だけでは、現在の条件が伝わりません。変更がいつまで続くのか、その後の返済をどう見込んでいるかも確認対象です。
保証人と対象債務を契約書で対応させる
誰が、どの借入について保証しているのかを記入します。経営者本人のほかに保証人がいるかも、契約書で確かめる項目です。
- [ ] 保証人の氏名を確認した
- [ ] 対象となる債務を確認した
- [ ] 保証の範囲の記載を確認した
- [ ] 保証契約の変更書類を確認した
- [ ] 解除に関する書面を確認した
家族だから保証人だろう、役員を辞めたから保証は終わっただろう、と推測で埋めないでください。現在の立場と、契約上の責任は分けて確かめます。
読めない条項があっても、その場で解釈する必要はありません。該当するページに印を付け、「どの借入まで対象なのか不明」と疑問を残せば十分です。
会社の借入総額を、そのまま個人が負う金額として転記するのも避けたいところです。対応する保証契約を確認してから、責任の範囲を検討します。
信用保証協会と経営者本人の保証を別欄にする
信用保証協会を利用している借入でも、経営者本人の保証契約を別に確認します。「保証付き」と説明されただけでは、個人保証の有無まで分かりません。
一覧には、それぞれ独立した欄を設けてください。
- [ ] 信用保証協会の利用の有無
- [ ] 経営者本人の保証の有無
- [ ] 担保として差し入れた財産
- [ ] 保証に関係する通知の有無
書類が複数に分かれていれば、関連する借入が分かるようにまとめます。銀行から届いたものと、それ以外の差出人から届いたものも区別して保管しましょう。
説明を聞いた記憶だけで、保証がなくなったと扱わないことです。解除の対象となる契約と、その効力が生じる時点まで書面で照合します。
契約書が見つからなければ不足資料を記す
書類がなくても、相談の準備は進められます。保証契約書が見当たらない場合は、「契約内容が未確認」と書き、残高の分かる資料から整理してください。
探す対象を絞るため、手元の資料を確認します。
- [ ] 借入金の返済予定表
- [ ] 返済条件の変更書類
- [ ] 保証や担保に関する通知
- [ ] 最近届いた請求・督促の書面
不足している資料には、確認先を添えます。社内の保管場所を確かめるものと、契約先に写しの有無を問い合わせるものを分ければ、同じ作業を繰り返さずに済みます。
資料が見つかったら、以前のメモとの差も残してください。誤記だったのか、契約が変更されたのかを区別できると、その後の確認が進めやすくなります。
会社の資金と個人の暮らしを別々に記入する
会社の支払いと個人の財産を分けると、事業を終える費用と、保証による生活への影響を整理しやすくなります。預金をまとめて「使えるお金」と扱わないでください。
資金繰り欄は入金日と支払日を並べる
資金繰りでは、現金がいつ足りなくなるかを確認します。売上が計上されていても、支払日までに入金されるとは限りません。
→ 横にスクロールできます
| 項目 | 日付 | 金額欄 | 確認すること |
|---|---|---|---|
| 現預金 | 確認日 | 円・万円 | 使用可能額 |
| 売掛金 | 入金予定日 | 円・万円 | 入金の確かさ |
| 給与 | 支払日 | 円・万円 | 不足の有無 |
| 借入返済 | 返済日 | 円・万円 | 現在の条件 |
| その他支出 | 支払日 | 円・万円 | 内容と期限 |
税金や社会保険料の未払いも、借入と区別して残します。金額が確定していなければ、「確認中」と記せば構いません。
営業を止めた後にも支出が続く契約がないか、確かめておきましょう。営業中の資金繰りだけを見ていると、終了後に必要なお金が抜けるためです。
不足が見つかっても、このシートだけで支払う順番を決めないでください。特定の相手への返済や財産処分には、債務整理への影響の検討が伴います。法的な判断は、依頼する弁護士等が担います。
自宅は名義と担保の状況まで確認する
自宅については、評価額を調べる前に、所有者と担保の状況を記入します。「持ち家があるから返せる」「廃業すれば失う」と早く結論を出さないためです。
- [ ] 自宅の所有者と共有者
- [ ] 自宅に設定されている担保
- [ ] 自宅に関係する借入残高
- [ ] 個人名義の預貯金
- [ ] その他の個人資産と借入
会社の借入のために個人の不動産を担保にしていれば、その関係も書き添えます。保証と担保では、確認する契約や条件が異なる場合があります。
金額が分からない財産には、無理に見積額を置かなくても構いません。以前聞いた価格であれば、その時期と情報源を残してください。売れるかどうか、いつ現金になるかは別の確認です。
家族名義の財産についても、会社の返済に使える前提で計算しないことです。名義や契約上の立場を確かめ、本人の意向も含めて整理します。
会社と個人の資金移動は理由まで残す
経営者が会社に貸したお金や、会社から経営者への貸付金があれば、その動きを記録します。帳簿の科目だけでは、実際に何が起きたのか分からない場合があります。
確認する項目は次のとおりです。
- [ ] お金を動かした日
- [ ] 送金元と送金先
- [ ] 金額と資金移動の目的
- [ ] 帳簿に記載した科目
- [ ] 根拠となる契約や明細
会社の費用を個人が立て替えた場合も、そのまま説明してください。分離できていない部分が見つかったからといって、過去の履歴を消す必要はありません。
帳簿だけを直して、実際の動きが分からなくなる処理は避けます。誤りがあれば、根拠を残したうえで訂正を検討する話です。
暮らしを守りたい気持ちから、家族への名義変更を急ぐこともあるかもしれません。ただ、財産を移す行為は、その後の整理に影響し得ます。経営者への返済を先に進める場合も、独断で決めないでください。
家族と従業員への説明は確定事項から組み立てる
家族や従業員には、確定した事実と検討中の内容を分けて説明します。まだ分からないことまで約束すると、後から説明を変える負担が生じます。
家族には生活費への影響が気になるはずです。従業員には給与や雇用の見通し、取引先には納品と支払いの予定が関わります。相手によって知りたいことが異なります。
説明の準備として、次の内容を記してください。
- [ ] 現時点で確定していること
- [ ] 判断できていないこと
- [ ] 次に確認する内容
- [ ] 説明する相手と予定時期
廃業を考えたことで、周囲に申し訳なさを感じる方もいるでしょう。だからこそ、影響を小さくするための確認を進めます。事業を引き継ぐ場合も、雇用や取引の条件を個別に詰める必要があります。
すでに伝えた内容があれば、相談時に共有してください。広く知らせる時期は、事業継続や譲渡への影響も踏まえて検討します。
ガイドラインの確認では会社側の整理手続きを外さない
返済が難しくなった保証債務の整理では、会社が法的整理または準則型私的整理を申し立てていることが確認対象です。保証を求めない融資の要件だけでは、利用可否を判断できません。
保証を付けない融資の確認項目とは
保証を求めない融資を検討するときは、会社と個人の関係や財務基盤などを確認します。経営者保証に関するガイドライン第4項(1)の内容です。
確認する経営状況は、次の項目に整理されています。
- 法人と経営者との関係の明確な区分・分離
- 財務基盤の強化
- 財務把握と情報開示による透明性の確保
最初の項目は、原文で「法人と経営者との関係の明確な区分・分離」とされています。会社の業務や経理、財産を個人とどう分けているかを見る内容です。
情報開示の項目は、資料を提出したかだけで終わりません。財務状況を正確に把握し、適時適切な情報開示を通じて経営の透明性を確保することまで含みます。
出典は全国銀行協会公表の経営者保証に関するガイドラインです。第4項(1)の原文確認日は2026年8月18日です。
廃業時のチェックシートでは、この経営状況の確認と、既存の保証債務の整理要件を別の欄にしてください。財務基盤が弱いことだけで、整理の検討を打ち切るものでもありません。
保証債務の整理は会社の申立てを含めて確認する
既存の保証債務を整理する場面では、ガイドライン第7項(1)を確認します。会社が法的整理または準則型私的整理を申し立てていることも、保証人側の要件とあわせて検討します。
会社側の手続きは、次の状態が対象です。
- 利用と同時に対象手続きの申立てをおこなう
- 対象手続きが係属している
- 対象手続きがすでに終結している
法的債務整理手続には、破産や民事再生などが含まれます。準則型私的整理手続は、一定の準則に沿って進める整理です。廃業を考えているだけ、金融機関に返済の相談をしただけで、申立ての要件を満たすと扱わないでください。
第7項(1)で確認する要件の全体は、次のとおりです。
| 確認対象 | 確認する内容 |
|---|---|
| 保証契約 | 第3項の要件に合うか |
| 会社側の手続き | 対象手続きの申立て等 |
| 債権者の回収 | 経済的な合理性があるか |
| 保証人の事情 | 所定の不許可事由等がないか |
経済的な合理性は、会社と保証人の資産・債務を踏まえて検討されます。破産手続による配当と比べて、より多くの回収が見込めることなどが判断材料です。
保証人については、所定の免責不許可事由が生じていないことを確認します。生じるおそれがないことも要件です。対象は破産法第252条第1項のうち、第10号を除く事由となります。
出典は全国銀行協会公表の同ガイドライン第7項(1)です。原文確認日は2026年8月19日です。資産を正直に開示すれば、それだけで保証が外れる仕組みとは読まないでください。
シートには、会社が検討している手続きと、その進行状況を記します。申立ての有無や手続きの種類が分からなければ、その点を未確認として残します。詳しくは経営者保証ガイドラインが使える条件とはをご覧ください。
自宅と生活費は残せる条件を確認する
ガイドラインには、早期に事業再生・事業清算へ着手した場合に、手元に残す財産を検討する考え方があります。自宅や生活費が気になる方は、希望と財産の状況を別々に記入してください。
原文では「華美でない自宅等」にも触れています。ただし、対象債権者の回収見込額の増加額の範囲内で検討するという条件があります。一定期間の生計費に相当する額についても、条件を踏まえた検討です。
出典は全国銀行協会公表の同ガイドライン第5項(3)③です。原文確認日は2026年8月18日です。自宅があるだけで残せると決まるものではありません。
生活については、次の点をメモしてください。
- [ ] 住み続けたい住居とその理由
- [ ] 家計に必要な支出
- [ ] 廃業後に見込める収入
- [ ] 家族が負っている保証の有無
希望を伝えることと、実現できるかの判断は別の段階です。住居の担保や借入残高を確認し、生活の立て直しに必要な条件を具体化します。
廃業とM&Aは返済原資と保証の残り方で比べる
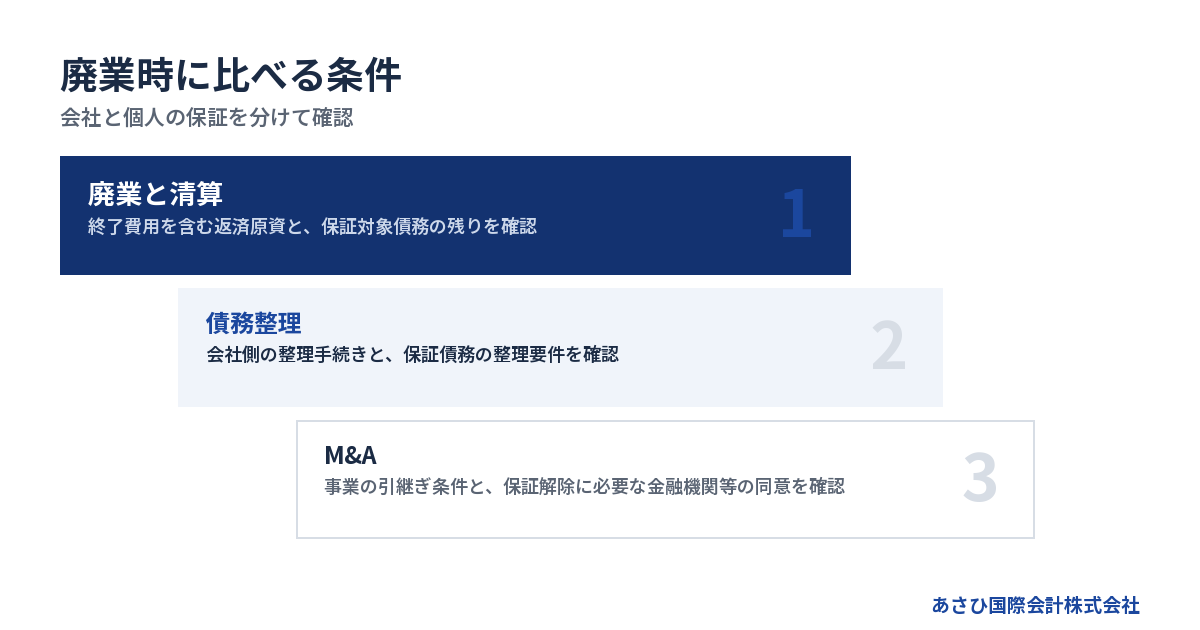
廃業とM&Aを比べるときは、事業の扱いに加え、借入の返済原資と経営者保証の扱いを確認します。売却価格だけでは、経営者の負担がどう変わるか分かりません。
営業終了後の支払いまで見込んで比較する
廃業を選ぶ場合は、営業を止めた後に残る支払いも確認します。現在の預金と資産の売却見込みだけを比べると、終了までに必要な費用が抜けるためです。
→ 横にスクロールできます
| 検討する方向 | 会社側の確認 | 個人側の確認 |
|---|---|---|
| 廃業と債務の清算 | 返済原資と終了費用 | 保証対象債務の残り |
| 債務整理 | 手続きと資金の見通し | 保証債務の整理要件 |
| M&A | 引継ぎ範囲と譲渡条件 | 解除条件と同意 |
それぞれを別々の資料で判断すると、比較の前提がずれます。同じ基準日の残高と資金繰りを使い、増減する費用を追加してください。
資産を売れる見込みがあっても、代金が入る前に支払期限が来る場合があります。金額と日付の両方が必要です。
M&Aを検討する場合も、成立まで営業を続ける資金を確認します。譲渡が決まらない場合に、どの時点で方針を見直すかも記しておきましょう。
買い手との約束と金融機関の同意を分ける
買い手が保証解除を約束しても、それだけで金融機関との保証契約が終わったとは扱えません。譲渡契約と、債権者側の同意を別に確認します。
M&Aの検討欄には、次の内容を残してください。
- [ ] 引き継ぐ事業と契約の範囲
- [ ] 譲渡後に残る債務の扱い
- [ ] 保証解除に必要な条件
- [ ] 金融機関等の同意の確認状況
- [ ] 解除を確認する書面と時点
口頭で「引き受ける」と言われた場合は、何を指しているかを確かめます。会社の経営を引き継ぐことと、旧経営者の保証の扱いを変えることを混同しないためです。
解除が予定どおり進まない場合の対応も、契約の検討事項になります。法的な条項の確認は、依頼する弁護士等の専門家が担います。
書面の確認箇所について、詳しくは連帯保証の解除合意書とは?経営者保証を外す条項と手続きの注意点をご覧ください。
債務超過なら引き継げる事業の条件を調べる
債務超過という理由だけで、事業の引継ぎ余地を判断する必要はありません。買い手が引き継ぎたい取引や人員があるか、その事業を続ける条件は何かを確認します。
シートには、強みと制約の両方を記してください。
- [ ] 継続している取引や受注
- [ ] 事業に必要な人員と役割
- [ ] 引継ぎに使える設備
- [ ] 継続に必要な契約と同意
- [ ] 買い手に開示すべき問題
取引が続いていても、引継ぎに相手方の確認が要る場合があります。設備があっても、所有関係や使用条件を確かめる必要があるでしょう。
経営者本人が日々の営業を支えているなら、退いた後に誰がその役割を担うかも論点です。「事業に価値がある」という説明を、引き継いだ後の運営まで落とし込みます。
自分で「売れる」「売れない」と採点する必要はありません。引き継げるものと、解決が要る条件を分けて示すと、具体的な検討につながります。
法的整理も資金と時間の制約から検討する
資金が尽きる時期が迫っている場合、M&Aの成立だけを待つ進め方が合わないこともあります。状況によっては、破産・清算などの法的整理が適切な場合もあります。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。提案された方針は、何を前提にしているかを確かめてください。
- [ ] 資金が不足する日を踏まえているか
- [ ] 事業の引継ぎ条件を確認したか
- [ ] 個人の保証も検討に含めたか
- [ ] 方針が成立しない場合に備えたか
従業員や取引先への影響を考えるほど、決断が難しくなるものです。判断を先送りした期間にも、支払いや契約上の負担が増える場合があります。
希望する終わり方と、資金面で実行できる方針を並べてください。検討を続ける期限が見えると、家族や関係者への説明時期も決めやすくなります。
記入したシートは根拠資料と一緒に相談へ持ち込む
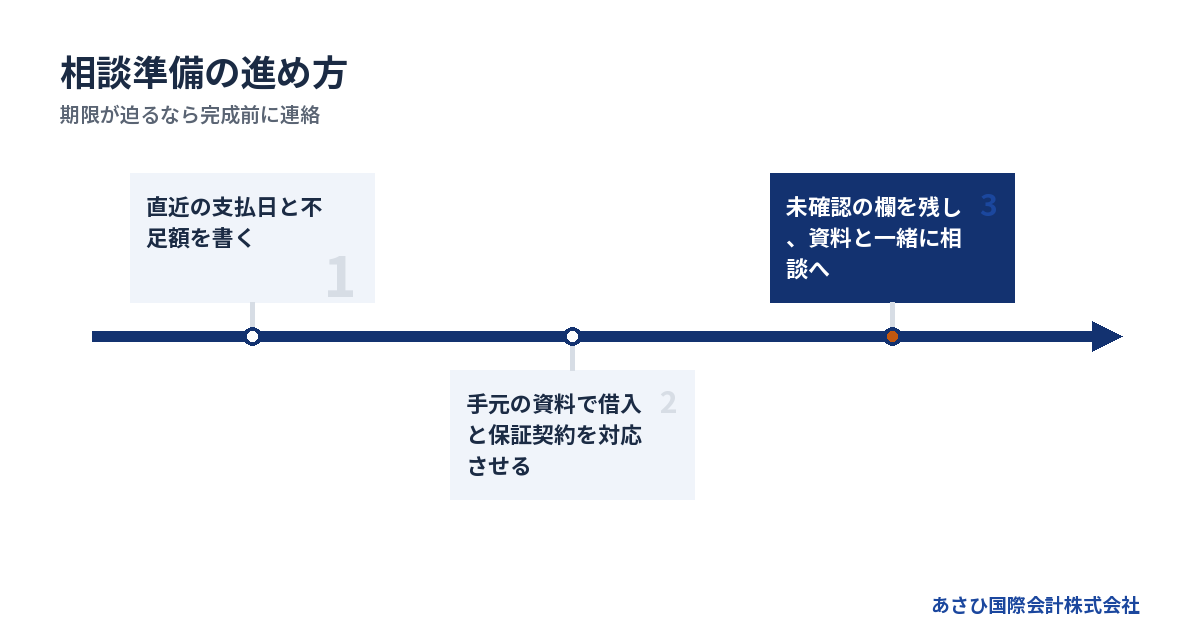
初回相談では、チェックシートと資料を照合し、急ぐ事項から確認します。すべての数字を完成させるより、支払期限と未確認の内容を説明できる状態を目指してください。
最初に共有する資料は手元にあるものから
初回に必要なのは、借入と保証、資金の見通しが分かる資料です。原本が見つからなくても、手元の写しから確認を始められます。
- [ ] 直近の決算書と手元の試算表
- [ ] 借入残高と返済予定が分かる資料
- [ ] 保証契約書と変更書類
- [ ] 預金残高と直近の入出金予定
- [ ] 請求や督促に関する書面
決算後に売上や支払いの状況が変わった場合は、変化も伝えてください。帳簿に反映されていない支出があれば、その範囲をメモします。
見つからない資料が多くても、相談を延期する理由にはしなくて構いません。「残高は分かるが保証契約書がない」と伝えれば、次に確かめる内容を整理できます。
相談用の資料として、[連帯保証について相談前に整理しておくこと](/download/rentaihosho-seiri-sheet/)も用意しています。読む時間が取れない場合は、支払期限を先にお知らせください。
法的な判断とM&Aの後方支援の担当を確認する
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。保証解除を見据えたスキームの提案や、事業価値を説明する資料の作成も役割です。
金融機関との協議に必要な資料を整え、経営者ご本人の協議を後方から支えます。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。
| 担当 | 主に扱う内容 |
|---|---|
| 経営者本人 | 事実の説明と意思決定 |
| 弁護士等の専門家 | 法的判断と委任された実務 |
| 当社 | M&A仲介と資料の整備 |
相談では、誰が何を判断するかを確認してください。保証の法的な確認と、買い手に示す事業資料の作成では、担う実務が異なります。
会社の譲渡が進んでも、保証について未確認の事項が残る場合があります。担当者と確認期限をシートに追記し、何をもって完了とするかを共有します。
費用は支払原資と別途費用を分けて確認する
当社の相談は無料です。報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
この費用条件は、2026年8月11日に確認した当社の案内に基づきます。報酬自体が無料になる意味ではありません。依頼前に具体的な報酬額と精算内容を確認してください。
弁護士等へ別途依頼する場合は、その費用を分けて把握します。自己破産では、弁護士費用や裁判所への費用を用意する必要があります。
見積もりを確認するときは、次の項目を記入します。
- [ ] 報酬額と計算の基準
- [ ] 支払いが生じる時点
- [ ] 支払原資として使うお金
- [ ] 別途発生する費用の範囲
- [ ] 資金が足りない場合の進め方
費用を払えない場合は、その事情も初回に伝えてください。使える資金と支払時期を踏まえ、依頼範囲や実行可能な方針を検討します。
支払原資が不足しているのに、将来の売却代金だけを見込んで契約を進めないことです。売却代金の受取時期と、費用の支払時期が合うかまで確かめます。
よくある質問
チェックが付かない項目が多いと保証解除は難しいですか?
チェックの数では判断できません。このシートは、契約上の事実と不足資料を整理するためのものです。未確認が多い場合は、確認を急ぐ契約や期限から整理します。資料が不足していることと、保証解除の条件を満たさないことは区別してください。
経営者保証チェックシートを銀行へ提出すれば保証を外してもらえますか?
提出だけで解除が決まるものではありません。契約や財務状況を踏まえた検討と、金融機関等の同意が必要です。銀行から書式を指定されている場合は、その用途と必要資料を確認してください。この記事のシートは、説明内容を整理する補助資料として使えます。
会社と個人のお金が混ざっていたら相談できませんか?
混在していた部分があっても、その状況を伝えて相談できます。会社への立替えや貸付けなど、何のために動かしたお金かを記録してください。履歴を消したり、説明のつかない処理を重ねたりせず、根拠資料を残して確認を進めます。
廃業するか決めていなくても利用できますか?
廃業を決めていない段階でも使えます。事業を続けたい気持ちと、資金面の限界が併存していても構いません。残したい事業や雇用、暮らしの希望を書き添えてください。そのうえで、実行に必要な資金と条件を照合します。
まとめ
まず借入と保証契約を対応させ、次の支払日と不足額を書いてください。未確認の欄は残したまま、会社の終わり方と個人の保証をどう整理するか、当社の無料相談でお聞かせください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”廃業時に比べる条件”,”subtitle”:”会社と個人の保証を分ける”,”after”:”## 廃業とM&Aは返済原資と保証の残り方で比べる”,
“items”:[[“1″,”廃業と清算”,”終了費用を含めた返済原資と、保証対象債務の残りを確認”],[“2″,”債務整理”,”会社側の整理手続きと、保証人側の利用要件を確認”],[“3″,”M&A”,”事業の引継ぎ条件と、保証解除に必要な同意を確認”]]},
{“type”:”steps”,”title”:”相談準備の進め方”,”subtitle”:”未確認の欄があっても使える”,”after”:”## 記入したシートは根拠資料と一緒に相談へ持ち込む”,
“items”:[“支払期限と不足しそうな金額を書く”,”借入と保証契約を資料で対応させる”,”未確認の内容を残して相談する”]}
]
—END FIGURES—
最終更新日: 2026年10月1日