


目次
この記事の対象と結論
経営者保証ガイドラインによる債務免除は、会社の債務整理と個人の保証債務をあわせて検討する仕組みです。廃業を考えていても、経営者本人の自己破産だけが選択肢になるとは限りません。
ただし、財産を正直に開示するだけで免除が決まるわけでもありません。会社側の整理手続き、保証人の資産状況、対象となる債権者の同意を確認する必要があります。
「会社を閉めたいが、借金が自分に残るのが怖い」。そんな段階で相談する経営者は珍しくありません。廃業を決めきれていなくても相談はできます。
まず整理したいのは、会社が返せる額と、ご自身が保証している範囲です。事業を譲る余地も含めて確認すると、家族の暮らしと会社の終わり方を分けて考えやすくなります。
債務免除の対象は、会社の借金と分けて考える
経営者保証ガイドラインで検討するのは、経営者が負っている保証債務の整理です。会社の借入と個人の保証は関係しますが、同じ債務として扱うと判断を誤ります。
廃業を決めても、保証契約の扱いは残る
会社の営業をやめることと、借入の返済義務がなくなることは別です。廃業の届出や代表者の退任だけで、保証契約まで終わるとは考えないでください。
借入を返せなくなった場合、保証契約にもとづく請求が問題になります。まず契約の確認です。ご自身の記憶だけで、保証の有無を判断するのは避けたいところです。
確認する資料は、次のように分けると探しやすくなります。
- 会社の借入契約書
- ご自身の保証契約書
- 現在の借入残高が分かる資料
- 担保の内容が分かる資料
- 金融機関から届いた通知
同じ金融機関からの借入でも、契約ごとに条件が違う場合があります。借入先の名前だけを並べた一覧では、保証の範囲をつかめません。どの借入に誰の保証が付いているかを対応させます。
家族が保証人になっている可能性も確認してください。経営者本人の保証整理を進めても、別の保証人の問題まで一緒に解決するとは限らないためです。
「保証解除」「債務免除」「自己破産」を混同しない
保証を外したいという希望でも、検討する場面によって意味が変わります。返済を続けられる会社の保証見直しと、返済が難しい会社の保証債務整理は区別しましょう。
→ 横にスクロールできます
| 検討する場面 | 主な確認対象 | 判断の出発点 |
|---|---|---|
| 保証契約の見直し | 今後の保証の扱い | 会社の返済見通し |
| 保証債務の整理 | 個人が負う保証債務 | 会社側の整理手続き |
| 個人の自己破産 | 個人の債務全体 | 個人の返済能力 |
| M&Aでの保証解除 | 譲渡後の保証契約 | 譲渡条件と債権者同意 |
本記事の中心は、返済しきれない保証債務について、残る部分の免除を求める場面です。金融機関に免除を請求すれば、そのまま認められる仕組みではありません。
また、個人名義の住宅ローンなどがある場合も整理が必要です。会社の保証債務を整理する話に、個人の借入全体が含まれるとは扱えません。契約ごとに対象を確認します。
債務免除は、申込みだけで生じる権利ではない
ガイドラインは、一定の条件のもとで保証債務を整理するための枠組みです。条件に当てはまりそうでも、対象債権者との合意を得る過程が残ります。
廃業を決めた直後は、「使えるか、使えないか」を早く知りたくなるものです。ただ、その判断には会社と個人の資料が必要です。借入額だけでは結論を出せません。
たとえば、帳簿では価値がある設備でも、売却できる額は違う場合があります。売掛金も、帳簿に載っている全額を回収できるとは限りません。個人資産についても同じ確認が必要です。
資料をそろえる目的は、経営者を責めることではありません。返済に充てられる財産と、免除を求める範囲を説明できる状態にするためです。
制度の位置づけは、全国銀行協会「経営者保証に関するガイドライン」で確認できます。
債務免除の要件は、新たな保証を求めない要件とは異なる
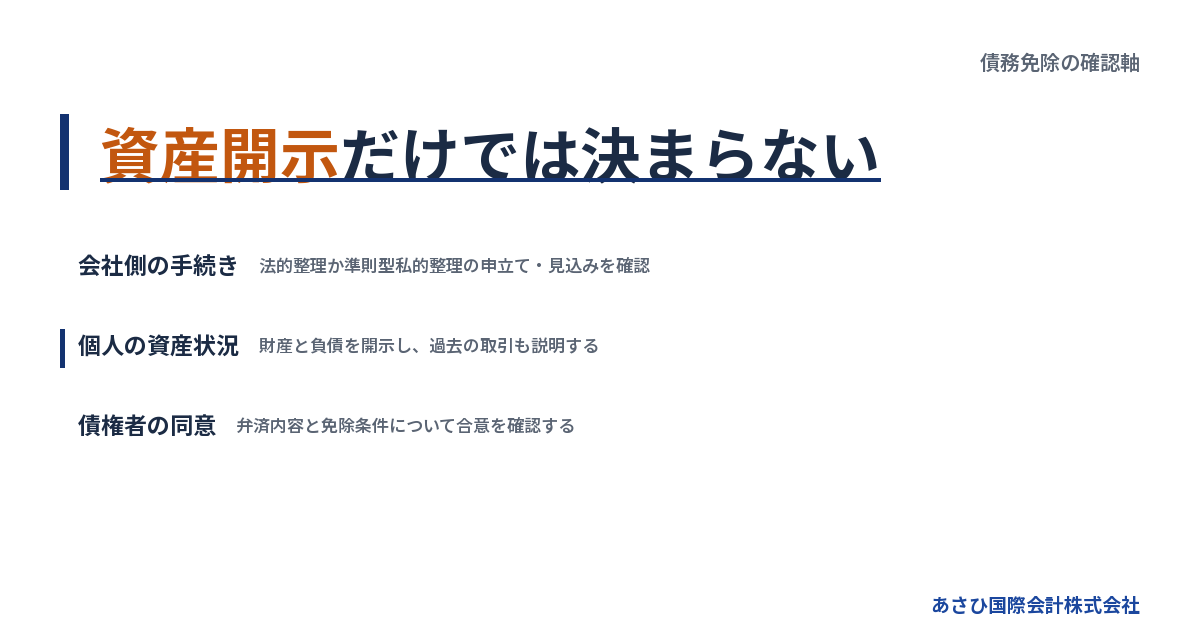
廃業時の保証債務整理では、ガイドラインの第7項を確認します。新たな保証を求めない場面の第4項だけを読んで、利用の可否を決めないようにしましょう。
法人と個人の分離だけでは、債務免除を判断できない
経営者保証の説明では、次の条件がよく取り上げられます。
- 法人と個人の財産・経理の分離
- 会社の財務基盤
- 適時かつ適切な情報開示
これらは、保証を付けずに融資を受ける場面などで確認する条件です。廃業時に、すでにある保証債務の免除を求める条件とは分けて読みます。
「債務超過だから、ガイドラインは使えない」と思い込む必要はありません。一方、「会社と個人のお金を分けているから免除される」という理解にも飛躍があります。
廃業を検討する段階では、事業を続ける前提の財務条件だけでは判断できません。会社をどの手続きで整理するか、個人の保証をどう扱うかへ視点を移します。
詳しくは経営者保証の3要件と廃業時の保証債務整理は別の基準、満たせないときの選択肢をご覧ください。
会社側の法的整理か準則型私的整理が前提になる
保証債務を整理する際は、会社側の手続きが要件になります。第7項(1)では、「法的債務整理手続又は準則型私的整理手続」が挙げられています。
裁判所を通じて債務を整理する手続きが、法的整理です。一方、定められたルールに沿って債権者との合意をめざすものが、準則型私的整理です。独自に返済猶予を頼むことと、同じ扱いにはできません。
会社側で該当する手続きの申立てを同時におこなっているか、その見込みがあることを確認します。原文には「行っていること又は行う見込みであること」とあります。すでに手続きが終わっていることだけを求める趣旨ではありません。
出典:全国銀行協会「経営者保証に関するガイドライン」第7項(1)
したがって、「廃業届を出す予定です」という説明だけでは足りません。次の内容まで整理して、適用の検討につなげます。
- 会社の借入を完済できる見込み
- 会社側で予定している整理手続き
- 整理手続きの準備や申立ての状況
- 保証債務を整理したい経営者の範囲
まだ会社側の方針が決まっていない場合は、そこから検討できます。自分で先に会社を閉めてから相談しようと、順序を固定する必要はありません。
資産の開示と誠実な対応が求められる
会社側で法的整理か準則型私的整理が申し立てられていること、またはその見込みがあることが前提です。そのうえで、保証人の資産開示や対応も確認されます。
財産を隠す行為など、破産手続きで免責を認めない理由に関係する事実も検討対象です。専門用語では、免責不許可事由と呼びます。資産を開示したかだけで判断が終わるわけではありません。
「問題がありそうだから、相談時にも黙っておこう」と考えるのは避けてください。会社と個人のお金が混ざっていた場合も、まず事実を説明するほうが整理につながります。
説明の材料になるのは、次のような記録です。
- 会社と個人の間で動いたお金
- 親族に返した借入の記録
- 最近売却した財産と売却代金
- 名義を変えた財産の経緯
- 帳簿と預金残高が違う理由
誤記や未整理の会計処理があれば、その内容を区別します。記録の不足と意図的な隠匿を、経営者自身が同じものと決めつける必要はありません。
過去の取引を見せるのがつらい場合もあるはずです。それでも、先に共有できれば、追加で必要な説明や資料を検討しやすくなります。
要件の確認と、具体的な免除条件の合意は別の段階
ガイドラインを利用する前提が整っても、免除額まで決まったわけではありません。資産の評価や弁済内容を示し、対象債権者の理解を得る段階が続きます。
確認したいのは、「条件を満たすと思う」という見解の根拠です。会社側の手続きが未定なのか、個人の財産調査が途中なのかで、次の作業は変わります。
相談時は、次の区分で説明を受けると判断しやすくなります。
- すでに確認できている要件
- 資料が足りず判断できない事項
- 法的な評価が必要な事項
- 債権者との合意が必要な条件
未確認の項目があっても、それだけで利用を断念する必要はありません。反対に、見込みの説明を合意済みと受け取らないことも必要です。
経営者本人や依頼する弁護士等と、どこまで進んだかを共有します。要件の確認、案の提示、合意、履行という段階を分ければ、曖昧な期待を抱えたまま廃業日を決めずに済みます。
免除される額と、手元に残せる財産は個別に検討する
保証債務の免除額や手元に残せる財産は、借入残高だけでは決まりません。会社からの返済見込みと個人の資産を把握し、整理案の中で検討します。
借入残高がそのまま個人の負担額になるとは限らない
会社に返済原資があるなら、その内容を確認する必要があります。借入残高の数字だけを見て、自分が全額を払うしかないと判断しないでください。
ただし、資産の帳簿上の金額を、そのまま返済原資に使うのも危険です。売却代金が入るまでの費用や、回収できない売掛金があるかもしれません。担保の設定状況も関係します。
実務では、次のように見積もりの根拠をそろえます。
→ 横にスクロールできます
| 確認する財産 | 調べる内容 | 注意する点 |
|---|---|---|
| 預金 | 現在の残高 | 帳簿との差 |
| 売掛金 | 回収できる見込み | 入金時期 |
| 設備・在庫 | 売却できる見込み | 処分費用 |
| 不動産 | 評価と担保の状況 | 売却条件 |
| 個人の財産 | 内容と現在の価値 | 共有・担保の有無 |
会社に資産があることと、その資産を自由に使えることも別です。誰の権利が付いているかを調べずに処分すると、整理案を組み直す原因になりかねません。
また、経営者が会社に貸したお金も記録します。会社と個人を一緒の財布として扱うと、双方の財産状況を正しく説明できなくなります。
自宅や生活費は、希望と判断材料を分けて伝える
「自宅を残したい」「家族の生活費を確保したい」という希望は、相談の初めに伝えて構いません。ただし、希望した財産をそのまま残せると約束する制度ではありません。
自宅については、名義だけで結論を出せません。住宅ローンの残高や担保の内容を確認し、保証債務の整理とあわせて扱いを検討します。
生活の見通しも、資料に落とし込みましょう。
- 世帯の収入と今後の見込み
- 住居費など継続して必要な支出
- 扶養している家族の状況
- 就労や転居に関する予定
生活費を伝えるときは、現在の支出と廃業後の支出を分けます。会社が負担していた費用を今後は個人で払うなら、その変化も見込む必要があります。
逆に、家族名義の財産をすべて自分の財産として数えるのも適切ではありません。取得の経緯や実際の所有関係によって確認が必要です。判断に迷う財産は、勝手に外さず説明に添えてください。
財産を先に動かすと、整理の前提を損なうおそれがある
家族を守りたい気持ちから、預金や不動産の名義を変えたくなるかもしれません。しかし、その行為が財産を隠すものと評価されるおそれがあります。
相談前に、次の行動を独断で進めるのは避けましょう。
- 家族へ財産の名義を移す
- 親族への借入だけを先に返す
- 財産を不自然に安く売却する
- 預金の使途を説明できなくする
問題になるかは、取引の内容や時期などによって変わります。すでにおこなった取引があれば、その事実を相談時に伝えてください。
通常の生活費や事業上の支払いまで、独断で一律に止める必要はありません。支払先ごとの扱いには法的な判断が関わります。支払期限と資金残高を示し、弁護士等に確認する順序をとります。
守りたい財産があるときほど、先に動かすより先に伝える。そのほうが、検討できる条件を見失わずに済みます。
廃業時の手続きは、資金の期限から逆算する
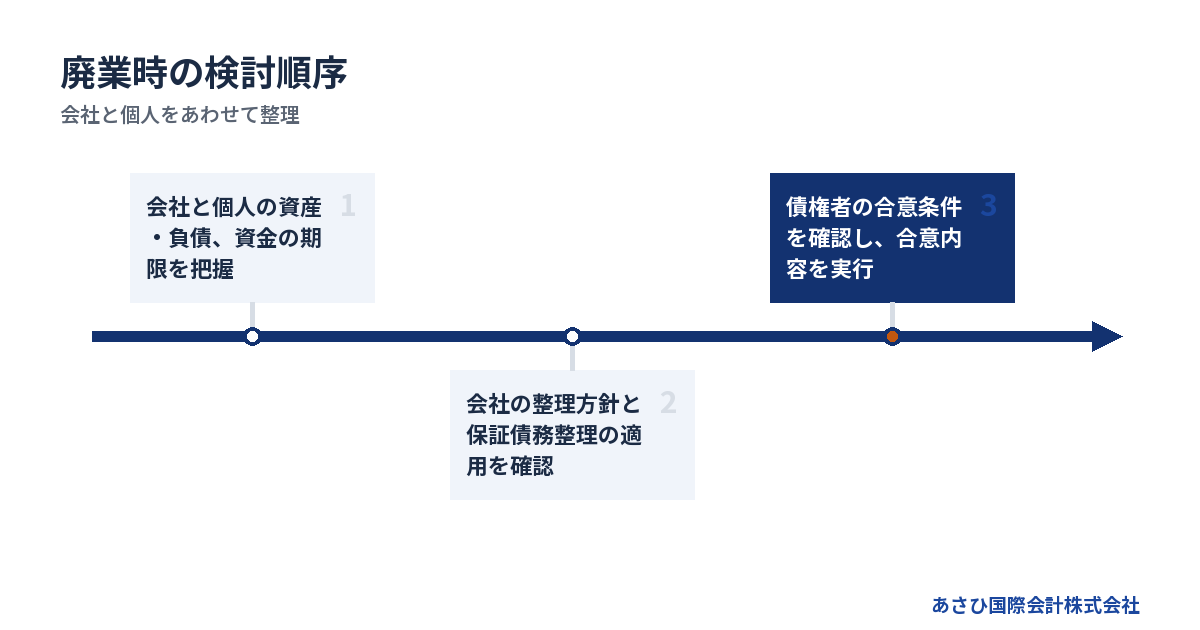
保証債務の整理には、資料の確認や合意形成に時間がかかります。廃業日だけを決めるより、支払いが難しくなる日と手続きに必要な作業を並べるほうが現実的です。
最初にそろえるのは、借入と直近の資金状況
決算書だけでは、いま使える現金や近い支払期限まで分かりません。過去の業績に加えて、現在の資金の動きを示す資料が必要です。
まずは手元にある範囲で、次をまとめます。
- 直近の決算書
- 現在までの試算表
- 入出金予定をまとめた資金繰り表
- 借入先ごとの残高と返済予定
- 保証契約と担保に関する資料
- 個人の資産・負債の一覧
資料が欠けていても、相談を先延ばしにしないでください。「確認済み」「概算」「不明」を分ければ、追加で調べる対象が見えます。数字を合わせるために推測で埋めるほうが、後の確認を難しくします。
支払期限が迫っているものは、資料の先頭に置きます。従業員への給与や取引先への支払いなど、影響の出方も添えてください。
全体像が整うまで時間がかかるなら、残高と目前の支払いだけでも先に伝えます。資料の完成度より、判断に使える期限の共有を優先する場面もあります。
会社の整理方針と保証人の方針を並べて決める
会社をどう整理するかが決まらなければ、個人の保証整理の前提も定まりません。双方の方針を同じ進行表に置き、食い違いがないか確認します。
作業の流れは、次の順序で捉えると整理しやすくなります。
1. 会社と個人の資産・負債を把握する
2. 会社の整理方法を検討する
3. 保証債務整理の適用を確認する
4. 弁済と免除の案を作る
5. 対象債権者の合意を確認する
6. 合意した内容を実行する
実際には、会社の整理方法と保証債務の検討を行き来します。最初の案をそのまま進めるとは限りません。資産の評価や事業譲渡の見込みで、計画が変わる場合もあります。
「個人だけ先に免除してほしい」という希望があるなら、その理由を伝えます。そのうえで、会社側の手続きと両立する進め方を弁護士等と検討してください。
従業員や取引先への説明時期も、進行表に置きます。説明を遅らせすぎる不利益と、未確定の内容を伝える影響の両方を考えるためです。
同意の範囲と、免除が生じる条件を書面で確認する
金融機関の担当者が前向きに受け止めたことと、合意が成立したことは同じではありません。どの債務について、誰が、どの条件に同意したかを確認します。
金融機関が複数あるなら、一部の同意だけで全体が済んだと判断しないでください。整理の対象に入っている債権者と、個人に残る別の債務を区別します。
合意の段階では、次の内容を確認します。
- 対象となる保証契約
- 支払う金額と支払期日
- 残る債務を免除する条件
- 合意の効力が生じる時点
- 条件を守れない場合の扱い
文書が届いた時点で、すべて終わったとも限りません。合意した弁済などが必要なら、その実行まで管理します。意味が分からない条項は、署名前に確認する対象です。
完了後に何を保管するかも決めておきましょう。合意書や支払いを示す記録があれば、後日、保証の扱いを説明する材料になります。
自己破産とM&Aは、保証債務整理と比較して判断する
経営者保証ガイドラインが使える見込みだけで、廃業の方法を固定しないでください。事業の価値、残る資金、個人の債務を見て、法的整理やM&Aとも比較します。
法的整理が適切な場合は、無理に先延ばしにしない
ガイドラインによる整理は、債権者との合意をめざす枠組みです。合意の見込みや準備期間によっては、別の手続きを検討する必要があります。
自己破産を避けたいという希望は自然です。ただ、その希望だけで営業を延ばすと、支払えない債務が増えるおそれもあります。事業を続ける費用と、その間に得られる見込みを比べてください。
比較するときは、次の問いを置きます。
- 準備期間中の資金を確保できるか
- 債権者との合意を見込めるか
- 継続で支払困難が広がらないか
- 個人の債務全体を整理できるか
状況によっては、法的整理として破産や清算が適切な場合もあります。会社側で法的整理を検討することと、経営者本人の扱いは分けて評価します。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。希望だけでなく、残る時間や資金まで示して方針を検討すると、比較の根拠が明確になります。
引き継げる事業があれば、廃業費用以外の材料が増える
会社全体の借入負担が重くても、事業に価値が残っている場合があります。従業員の技術や継続取引などが、買い手にとって引継ぎを検討する理由になるためです。
M&Aを考えるなら、「会社を高く売れるか」だけで判断しません。取引を終えるまでに必要な資金と、譲渡後に残る債務まで見る必要があります。
検討材料は、次のように整理できます。
- 引き継ぐ対象となる事業
- 買い手に説明できる事業の強み
- 譲渡までの運転資金
- 従業員や契約の引継ぎ条件
- 譲渡後に残る会社の債務
- 経営者保証を解除する条件
事業譲渡の代金が会社に入る形なら、その代金を経営者個人の生活費として自由に使えるとは限りません。会社と個人の資金を分け、債務の扱いを検討します。
譲渡の成立だけを急ぐと、会社には事業が残らず、経営者には保証が残るおそれがあります。事業を残す話と、保証を整理する話を同時に設計する必要があります。
M&A契約に書くだけでは、金融機関の同意を代えられない
買い手が「保証を外します」と約束しても、その約束だけで金融機関の権利が変わるわけではありません。保証契約の扱いには、金融機関側の同意が関係します。
譲渡契約で買い手の義務を定めることと、保証解除が実際に認められることを区別してください。売り手と買い手の合意だけで完結すると考えると、確認が抜けます。
譲渡条件を検討するときは、次を明らかにします。
- 金融機関への説明を担う人
- 保証解除に必要な条件
- 条件を満たす時期
- 解除されない場合の契約上の扱い
説明や交渉の主体は経営者ご本人です。必要に応じて、依頼する弁護士等が法的な対応を担います。M&A仲介会社の資料作成と、債権者との交渉を混同しないことも必要です。
詳しくは経営者保証ガイドラインのM&A活用法|保証解除の条件と流れをご覧ください。
相談では、法的判断と事業価値の整理をつなぐ
債務免除の相談では、保証債務の法的な検討と、会社に残る事業価値の確認が必要です。依頼先の名前だけで選ばず、誰が何を担当するかまで確認してください。
誰が交渉し、誰が資料を作るのかを明確にする
法的な判断や債権者との交渉が必要な場面は、弁護士等の専門家の担当範囲を確認します。税務や会計の確認と、M&A条件の検討も、それぞれ役割が異なります。
→ 横にスクロールできます
| 担当 | 主な役割 | 相談時の確認 |
|---|---|---|
| 経営者本人 | 事実と希望を伝える | 契約・資産・期限 |
| 弁護士等 | 法的判断と受任範囲の対応 | 整理方法と交渉 |
| 税理士等 | 税務・会計の確認 | 帳簿と税務の扱い |
| M&A仲介会社 | 譲渡先と条件の検討 | 事業価値と引継ぎ |
「まとめて任せられる」と説明された場合も、実際の担当を確認します。免除の可否を誰が評価するのか、誰が債権者と話すのかが分かれば、情報の行き違いを減らせます。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。事業価値の説明資料やM&Aの条件設計を通じた後方支援が役割です。会社の財務や事業の情報を整理し、経営者ご本人の判断に必要な材料を整えます。
債権者との交渉は、経営者ご本人と、必要に応じて依頼する弁護士等が担います。当社が債務免除の交渉を受任するという意味ではありません。
費用は、M&A報酬と債務整理の費用を分けて確認する
手元資金が乏しい場合は、相談の初めに伝えてください。費用を用意できる前提で手続きを決めると、途中で進行が止まるおそれがあります。
当社の相談は無料で、M&A仲介は着手金なしの成功報酬のみです。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
一方、弁護士等への依頼や法的手続きにかかる費用は別に確認します。ガイドラインを利用する整理全体が、無料になるわけではありません。
見積もりでは、次の項目を分けてもらうと確認しやすくなります。
- 費用に含まれる業務
- 会社と個人それぞれの費用
- 支払いが必要になる時点
- 成立しなかった場合の負担
- 別に生じる実費
手続きの費用は、対象債権者や作業の範囲でも変わります。本記事では、根拠のない相場額は示しません。個別の見積もりで総額と支払時期を確認してください。
払えない場合は、依頼範囲や資金の確保方法を含めて検討します。費用が足りないまま契約を進めるより、不足額を明らかにしたうえで、実行できる案を作るほうが現実的です。
初回相談は、結論が出ていない段階でも始められる
「廃業かM&Aか決めてから連絡しよう」と待つ必要はありません。事業を続けられる時間によって、検討できる案が変わるためです。
初回は、次の内容が分かれば話の出発点になります。
- 会社を閉めたいと考えた理由
- 借入残高と保証の状況
- 直近で支払えなくなりそうなもの
- 手元にある会社の資金
- 家族や従業員についての希望
資料がそろっていなければ、そのまま伝えて構いません。「借入残高は概算」「保証契約書は探している」という状態も、確認作業の始まりです。
従業員や取引先への責任を感じ、相談すること自体をためらう方もいます。判断材料をそろえる作業は、その責任に向き合うための準備になります。決められないまま資金が減る状況を、まず共有してください。
あさひ国際会計株式会社への無料相談はこちらから受け付けています。事業の引継ぎを検討できるか、連帯保証の解除を見据えてどの資料が必要かを整理します。
よくある質問
債務超過の会社でも、経営者保証ガイドラインを検討できますか
債務超過だけを理由に、保証債務整理の検討をやめる必要はありません。新たな保証を求めない場面の条件と、廃業時の保証債務整理は別の基準です。会社側の整理手続きや保証人の資産などを確認します。
決算書の数字と現在の状態が違う場合は、その差も伝えてください。債務超過額だけで、免除の可否や個人が負担する額まで決まるわけではありません。
会社が破産すると、社長も自己破産するしかありませんか
会社の破産と経営者個人の自己破産は、別に検討する手続きです。会社側の法的整理とあわせて、ガイドラインによる保証債務整理を検討できる場合があります。ただし、適用や債権者の同意を確認する必要があります。
個人に保証債務以外の借入があるなら、その扱いも含めて判断します。保証債務だけを見て、個人の生活再建まで解決すると考えないようにしてください。
家族に知られずに、自宅を残す条件だけ確認できますか
相談の初めに、家族への説明に不安があることは伝えられます。ただし、自宅を残せるかの検討では、所有関係や担保、家計の確認が必要になる場合があります。家族への説明が不要と約束することはできません。
まず「誰に、何を、いつ伝える必要があるか」を整理します。事実が定まらないうちに家族へ断定的な説明をするより、確認できた内容と未定の内容を分けるほうが話し合いやすくなります。
金融機関に免除を断られたら、ほかに検討できることはありますか
断られた理由を確認し、資料の不足なのか、提案条件の問題なのかを整理します。条件の見直しを検討できる場合もあれば、法的整理が適切な場合もあります。同じ依頼を繰り返すだけでは、判断材料は増えません。
事業譲渡で返済原資を確保できる余地があるかも検討対象です。ただし、M&Aの成立と保証解除は別に確認します。残る資金と期限を踏まえ、実行できる案に絞っていきます。
まとめ
借入と保証契約の資料を集め、会社の整理方針が未定であることも含めて相談してください。自宅や家族の生活についての希望は、財産を動かす前に伝えましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496