


目次
この記事の対象と結論
休眠会社の確定申告では、法人税の申告書に加え、決算書や取引内容を説明する書類などを整えます。必要な範囲は、その会社の取引や税目によって変わります。営業を休んだという届出だけで、毎期の申告まで済んだとは扱えません。
借入が残るなか、申告の費用も重く、廃業を考えている。そんなときは、前年の申告書一式と今期の通帳から確認を始めてください。書類が足りないからといって、会社の状況を整理できないわけではありません。
まず「提出する書類」と「数字の根拠になる資料」を分けます。そのうえで、提出先ごとの未処理事項を確かめる順序です。申告を整える作業と並行して、会社を残す費用や借入の返済見通しも見直します。休眠の継続と廃業は、書類の少なさだけで選ぶものではありません。
休眠会社の提出書類は、申告書・添付資料・届出を分けて確認する
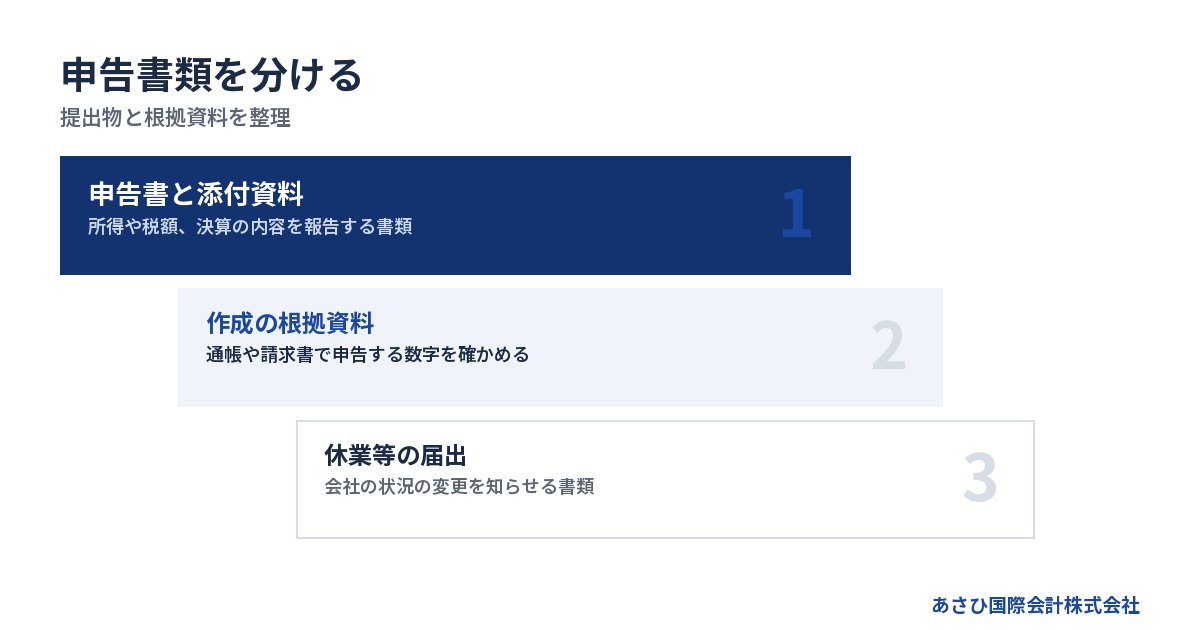
休眠会社の提出書類は、税額を計算する書類と、決算の内容を説明する資料から確認します。休業を知らせる届出は、別に管理してください。
法人税の申告書と、決算内容を伝える資料
一般的な普通法人では、営業を休んでいても法人税の確定申告が必要です。売上がないことと、申告義務がないことは分けて考えます。法人税額が生じない場合でも、確認は残ります。
提出書類を探すときは、前年の申告書を表紙から添付資料までそろえると、全体をつかみやすくなります。ただし、そのまま複写して数字だけを変える作業では足りません。今期に該当する書類を選ぶ必要があります。
→ 横にスクロールできます
| 書類のまとまり | 主な書類 | 確認する内容 |
|---|---|---|
| 税額の計算 | 法人税等の申告書 | 所得と税額 |
| 決算の説明 | 貸借対照表・損益計算書等 | 資産と負債、損益 |
| 残高の内訳 | 勘定科目内訳明細書 | 相手先や残高の内容 |
| 事業の説明 | 法人事業概況説明書 | 営業や経理の状況 |
| 状況の変更 | 休業等に関する届出 | 変更した内容と日付 |
申告書には、会社の状況に応じた明細が加わります。表に載せた書類だけで提出物が完結するとは限りません。出資者の状況や、過年度から引き継ぐ税務上の数字も確認対象です。
法人税の申告と添付書類の基本は、国税庁「法人税と地方法人税の申告・納付」に示されています。
通帳や請求書は、申告書を作るための根拠資料
通帳の写しや領収書は、通常、すべてを申告書に添えて提出するものではありません。取引を帳簿に記録し、その内容を説明するために保管する資料です。追加の提出を求められる場面とは区別します。
準備の段階では、次の資料を集めてください。
- 対象期間の通帳や入出金明細
- 売上と経費の請求書・領収書
- 借入の返済予定表と残高資料
- 前期末の残高が分かる帳簿
- 資産の売却や処分に関する記録
- 役員の立替えや入金の記録
たとえば、通帳に出金があっても、返済か経費かで処理が変わります。相手先と金額だけでは、判断できない取引もあるはずです。その場合は、契約書や支払明細までさかのぼります。
準備資料を申告書と同じ場所に混ぜると、何を提出したか分からなくなりがちです。「提出したもの」「計算に使ったもの」「未確認のもの」に分けると、あとから見直せます。
休業を知らせた書類は、申告済みの証拠にならない
営業を止めたときの届出と、各期の確定申告では、伝える内容が異なります。届出は会社の状況の変更を知らせるもの。申告は、その期間の所得や税額などを報告するものです。
手元に休業の届出控えがあっても、申告書の控えがなければ提出状況を調べてください。「以前に税理士へ渡した」という記憶だけでは、作成までか提出までかを区別できません。
確認する欄は、細かく増やす必要はありません。
- 書類の名前
- 対象となる期間
- 提出した相手先
- 提出日と提出の記録
- 控えの保存場所
届出と毎期の管理を整理したい場合は、詳しくは休眠会社の届出先と提出後の管理帳――営業を休んでも続く申告・返済・保証をご覧ください。
売上ゼロでも、残っている取引から必要な書類を選ぶ
休眠会社の申告内容は、売上以外の入出金や資産の動きでも変わります。通帳に動きが少ない会社ほど、残った取引を個別に確認する方法が向いています。
家賃や手数料が残る会社は、経費の資料を集める
営業を休んでいても、会社を維持するための支払いは残ることがあります。事務所を解約したつもりでも、別の契約が続いているかもしれません。まず通帳の出金をたどります。
確認の対象になる支払いには、次のようなものがあります。
- 事務所や保管場所の賃料
- 通信や業務サービスの利用料
- 銀行の振込手数料
- 会計処理などの外注費
- 借入に対する支払利息
出金があれば、すべてがその期の経費になるわけではありません。支払いの目的と対象期間を確かめます。会社が使った費用か、経営者個人の支出かも分けてください。
とくに、社長が個人の口座から払っていた費用は見落としやすい部分です。会社の通帳だけでは拾えません。領収書の名義に加え、誰が何のために支払ったかをメモしておくと、処理を検討しやすくなります。
一方、契約を解約した日と、最後の引落日は一致しない場合があります。休業日以降の出金だから不要な支払い、と判断しないようにしましょう。
借入返済と役員の立替えは、売上や経費と区別する
借入金の元本を返しても、その返済額がそのまま経費になるわけではありません。利息との区分が必要です。返済予定表と実際の引落額を見比べてください。
社長が会社へ入れた資金も、売上と同じ扱いにはできません。立替金の精算か、会社への貸付けかなど、入金の理由を確かめます。休眠中は取引が少ないため、こうした資金移動が目立つことがあります。
借入については、次の内容をそろえます。
- 決算日時点の元本残高
- 期中に返した元本の額
- 期中に支払った利息の額
- 返済条件を変更した記録
- 未払いとなっている金額
帳簿と借入先の資料で残高が違うなら、差の理由を追います。返済の記録漏れや、元本と利息の取り違えが考えられますが、理由を決めつけて数字を合わせるのは避けてください。
役員への借入が残る場合も、実際の資金移動を確認します。「会社を閉めるから消してよい」とは判断できません。返済や免除を検討するなら、その行為自体の税務上の扱いも確認対象です。
資産の処分や過去の入金も、休業中の申告に関わる
営業を止めたあとに設備を売った場合、売上がない会社でも税務上の計算が生じることがあります。売却代金と帳簿の残高を照合し、処分にかかった費用も確かめます。
売掛金の回収は、入金日だけで売上の計上時期を判断しないようにします。以前に売上として記録した代金かもしれません。過去の請求書と帳簿を照合する作業です。
資産に動きがあった会社では、次の資料が役立ちます。
- 売却した資産の契約書
- 取得時の金額が分かる記録
- 決算時点の資産の管理表
- 廃棄や処分を裏付ける資料
- 売掛金の請求書と回収記録
回収できそうにない売掛金も、入金がないだけで帳簿から消せるとは限りません。相手先の状況や、回収に向けた経緯を残してください。
休業中に残った在庫や設備は、申告だけの問題でもありません。維持費がかかるのか、譲渡に使えるのかで、廃業の判断が変わります。処分を急ぐ前に、帳簿上の金額と現物の所在をそろえておくと、次の検討に使えます。
税務署への提出だけで終えず、税目と提出先を照合する
休眠会社の申告状況は、国税と地方税を分けて確認します。ある提出先で手続きが済んでも、ほかの提出先まで完了したとは限りません。
法人税の申告は、対象期間と会社情報から確認する
申告書の作成に入る前に、その書類がどの事業年度のものかを見ます。休業を始めた日だけを基準に、申告対象の期間を決めないようにしてください。
前期の途中から営業を休んだ会社なら、休業前の取引も対象期間に含まれます。休業日以降の通帳だけでは、申告に使う資料が不足するおそれがあります。
表紙と基本情報では、次の内容を照合します。
- 事業年度の開始日と終了日
- 法人名と法人番号
- 本店所在地と連絡先
- 代表者の氏名
- 申告先と提出方法
転居や移転があった会社では、郵便物の受取先も確認します。案内を見ていなかったことと、手続きが不要だったことは別です。届いた封筒は、内容を確認するまで捨てないでください。
期限の管理も、法人の事業年度に沿っておこないます。社長個人の確定申告と同じ時期だと思い込まないようにしましょう。期限の延長などがある場合は、その適用状況も含めて管理表へ記録します。
地方税は、休業の実態と自治体ごとの扱いを確認する
法人の地方税は、都道府県や市区町村への申告を確認する必要があります。所在地によって提出先のまとまり方が異なるため、過去の提出控えと届いた案内を照合してください。
利益が出ていない場合でも、法人住民税の均等割などが問題になります。休業による扱いは、自治体の判断や事務所の実態によって変わることがあります。売上がないという理由だけで、税負担がなくなるとは判断できません。
休業の状況を説明できるよう、次を整理します。
- 営業を止めた日
- 事務所を使っているか
- 従業員が在籍しているか
- 休業後に残っている取引
- 再開予定の有無
届出を提出したことと、課税上の扱いが決まったことも分けておきます。提出した書類に加え、その後に受けた説明や通知を残してください。
自治体名、対象期間、申告状況を並べると、抜けを見つけやすくなります。以前に別の場所で事業をしていた会社は、閉じた拠点に関する手続きが残っていないかも確認対象です。
消費税や給与関係は、該当するかを先に判定する
法人税の申告書ができても、消費税や給与関係の手続きまで済むわけではありません。休業前の取引や、これまでの届出によって必要な対応が変わります。
消費税は、今期の売上がないという理由だけで申告不要と判断しないでください。過去の売上や登録・届出の状況などが関わります。休業中に資産を売却した場合も、確認が必要です。
給与については、従業員への支払いだけでなく、役員報酬が残っていないかも見ます。会社を休ませた日と、給与の支払いを終えた日が違うこともあります。
確認事項は、該当する取引から拾います。
- 消費税に関する過去の申告と届出
- 資産の売却など休業後の取引
- 給与や役員報酬の支払記録
- 給与から預かった税金の処理
- 給与の支払いを終えた際の届出
必要な申告書や届出は、該当する税目が分かってから選びます。書式を先に集めすぎると、使わない書類まで抱えることになります。
自分で準備する範囲を決めたい場合は、詳しくは休眠会社の確定申告を自分で進める実務帳―帳簿の確認から廃業の判断までをご覧ください。
提出までの順序は、前期の残高・今期の取引・送信結果
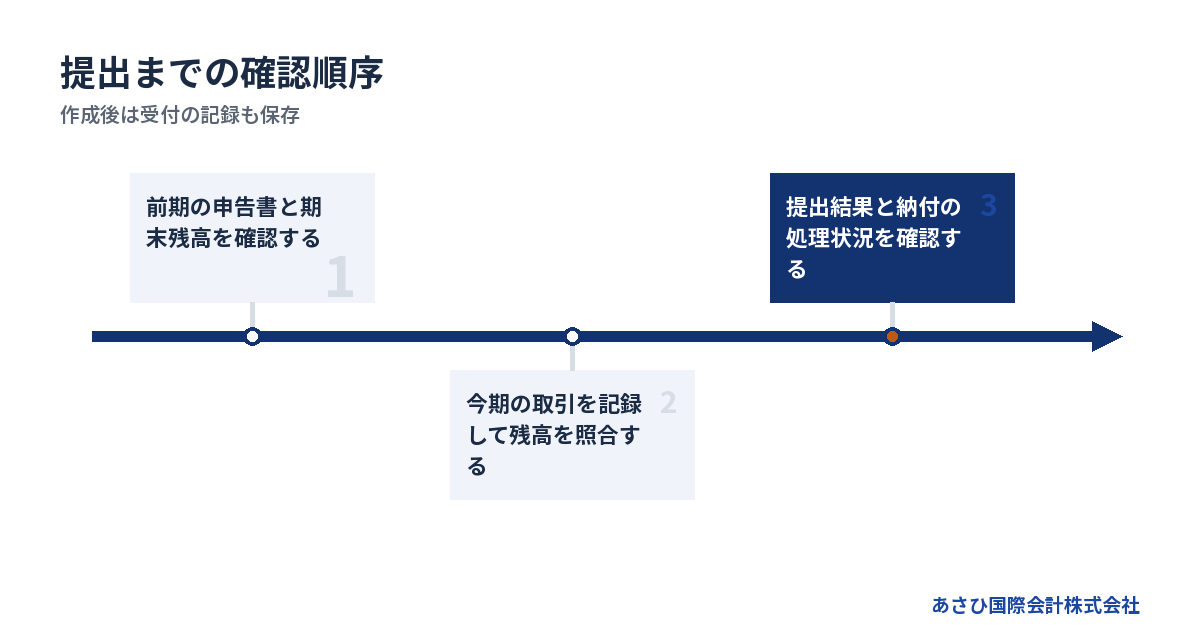
申告準備は、前期末の数字を確かめ、今期の取引を反映し、提出の記録を残す順序で進めます。完成した申告書の見た目だけで判断せず、数字のつながりを追います。
前期末の残高を引き継いで、休業中の動きを記録する
最初に確認するのは、前期の申告書と決算書です。期末に何が残っていたかを把握し、その残高から今期の帳簿をつなげます。
現金や預金のほか、未回収の売掛金や借入も残っているかもしれません。休眠に入ったという理由で、期首の残高を消さないようにしてください。
作業の順番は、次のとおりです。
1. 前期の申告書と決算書をそろえる
2. 期首の残高を帳簿と照合する
3. 対象期間の入出金を記録する
4. 現金を伴わない取引も確認する
5. 決算日時点の残高を確かめる
通帳に動きがなくても、決算の作業がなくなるわけではありません。未払いの費用や資産の扱いなど、通帳だけでは分からない項目があるためです。
前年の申告を外部へ依頼していた場合は、受け取った資料の範囲も確認します。申告書の表紙だけでなく、添付資料や決算書があるかを見てください。会計データが手元にないときは、残高が分かる資料から不足を洗い出します。
帳簿と申告書の数字が違うときは、理由を残す
決算書の利益と、法人税を計算する所得は、そのまま一致しない場合があります。会計と税務では扱いが異なる項目があるためです。利益の数字だけを申告書へ移せば済むとは限りません。
まずは、資料同士で共通する数字を照合します。
- 預金残高と通帳の残高
- 借入残高と返済資料の残高
- 決算書と内訳明細書の残高
- 資産の管理表と決算書の金額
- 前期末と今期首の残高
差が見つかったら、原因を記録してください。「合わせた」という説明だけでは、あとから処理を検証できません。修正した日と根拠資料が分かる形にします。
経営者個人の生活費が会社の口座から出ていた場合も、内容を隠さず分けて整理します。廃業を考える時期ほど、会社と個人のお金が混ざりやすくなります。申告のためにも、連帯保証を含む今後の検討のためにも、資金の動きが分かる記録を残してください。
提出後は、申告データと受付の記録を一緒に保存する
申告書が完成したことと、提出が完了したことは別です。電子申告では、送信後の結果を確認し、受け付けられた内容を保存します。
紙で提出する場合も、実際に送った書類の控えと、発送等の記録を分けて残してください。作成途中の原稿と提出済みの書類が混ざらないよう、保存場所を決めておきます。
提出後の確認事項は、次のとおりです。
- 送信や発送が完了しているか
- 対象期間と提出先が合っているか
- 必要な添付資料が含まれているか
- エラーや追加対応が残っていないか
- 納付の要否と処理状況を確認したか
外部へ申告を依頼した場合も、提出済みの一式を受け取ります。依頼先の手元にしか記録がない状態だと、担当変更や廃業の検討時に手間が増えるためです。
申告書の提出と納税の処理も分けて管理してください。納付した記憶だけでは申告状況を確認できず、申告した記憶だけでは未納の有無を判断できません。
書類不足や未申告があっても、分かる期間から整理を始める
資料が足りない会社は、欠けている期間と書類を特定するところから着手します。税金を払う資金が足りない場合も、申告の準備まで止めないことが次の判断につながります。
通帳しかなくても、不足している資料は洗い出せる
通帳しか残っていないなら、入出金に説明を付ける作業から始めてください。通帳だけで申告内容がすべて決まるわけではありませんが、不足資料を探す手がかりになります。
各取引を「内容が分かる」「根拠が足りない」「内容も不明」に分けます。分からない項目を先に見える形にすると、探す資料を絞れます。
→ 横にスクロールできます
| 手元にあるもの | 確認できること | 補う資料 |
|---|---|---|
| 通帳の出金 | 支払日と支払額 | 請求書・契約書 |
| 借入の引落記録 | 引落日と総額 | 元本と利息の内訳 |
| 売却代金の入金 | 受取日と受取額 | 売買契約・資産記録 |
| 役員からの入金 | 入金日と入金額 | 資金を入れた理由 |
領収書が見つからない支払いでも、その場で架空の内容を埋めないようにします。取引相手から受け取ったメールなど、事実をたどれる記録を探してください。
資料を探した経緯も残せます。誰に確認し、どの記録まで調べたかが分かれば、次の担当者が同じ作業を繰り返さずに済みます。
未申告の期間は、税目ごとに確認する
申告していない可能性があるときは、会社全体をひとまとめに「未申告」と扱わず、期間と税目を区切ります。国税だけ提出済みで、地方税の状況が不明なこともあるためです。
手元の資料を使い、次の状態に分けてください。
- 提出済みの記録がある期間
- 書類はあるが提出状況が不明な期間
- 帳簿だけ作成している期間
- 帳簿も資料も不足している期間
当期の数字には、前期から引き継ぐ残高が関わります。当期だけ先に整えようとしても、過去の確認が必要になる場合があります。期限が迫っている申告と、過去の整理をどう進めるかを併せて検討します。
期限を過ぎた申告や未納には、追加の税負担などが生じる可能性があります。金額や扱いは状況によって異なります。通知が来ている場合は、封筒ごと保管し、対象期間を確認してください。
申告が遅れた経緯を責めるための整理ではありません。いま何が残っているかを把握する作業です。相談する経営者は珍しくなく、書類が完成していない段階でも相談を始められます。
納税資金が足りない場合は、支払見通しを添える
納税資金が足りないときは、税額の把握と支払いの問題を分けて進めます。申告を済ませても未納が解消するわけではありませんが、納税額が不明なままでは資金の見通しも立てにくくなります。
申告の資料と併せて、次を整理してください。
- 現在使える預金と現金
- 今後入る見込みのある資金
- 支払期日が近い債務
- すでに届いている督促等の書類
- 休業した理由と資金不足の経緯
国税通則法第46条は、納税の猶予に関わる事情として、「納税者がその事業を廃止し、又は休止したこと」を挙げています。その事情に基づき、一時に納付できないと認められることなどが前提です。休業の届出だけで適用される仕組みではありません。出典はe-Gov法令検索「国税通則法」です。
税務の個別判断や申告代理は、税理士の担当領域です。依頼費用が難しいときも、記帳の整理から提出まで、どこを依頼するかを明確にすると見積もりを検討できます。書類が少ないという理由だけで、報酬が安くなるとは限りません。
申告書類がそろったら、休眠を続ける費用と廃業の出口を比べる
確定申告のためにそろえた資料は、休眠を続けるか、廃業や譲渡を検討するかの判断にも使えます。税務上の数字と、実際に払える資金を分けて見ると、選択肢を比べやすくなります。
再開の見込みがあるかで、休眠を続ける意味が変わる
休眠を続ける判断には、営業を再開する具体的な見通しが要ります。再開時期が未定でも、何が整えば再開できるかを言葉にしてみてください。
必要な人が戻るのか、受注が見込めるのか。再開に使う資金があるのか。申告書類をそろえる作業と一緒に、条件を整理します。
→ 横にスクロールできます
| 選択肢 | 検討しやすい状況 | 確認する負担 |
|---|---|---|
| 休眠を続ける | 再開の条件が見える | 維持費と申告管理 |
| 解散・清算を考える | 事業を終える意思がある | 債務と手続き費用 |
| 譲渡を検討する | 引き継げる事業等がある | 譲渡条件と残る責任 |
| 法的整理を検討する | 支払継続が難しい | 債務と生活への影響 |
営業を休んでいる会社と、会社法上の「休眠会社」は、同じ意味とは限りません。登記を長期間していない株式会社には、会社法第472条の「みなし解散」に関する扱いがあります。
申告を続けているから登記も問題ない、とは判断できません。反対に、登記上の扱いが変わっても、税務や借入の確認が消えるわけではありません。制度の区別は、法務省「休眠会社・休眠一般法人の整理作業について」でも確認できます。
借入と連帯保証は、申告書とは別の契約で確認する
休業の届出や確定申告を済ませても、それだけで借入や連帯保証がなくなるわけではありません。 申告書に書かれた借入残高と、保証契約の内容をそれぞれ確認します。
会社の借入と社長個人の保証は、別に整理する必要があります。決算書だけでは、誰がどの借入を保証しているかまで読み取れない場合があるためです。
廃業を検討するときは、次の資料を追加します。
- 借入契約書と変更契約の控え
- 保証契約書の写し
- 担保に関する資料
- 未払いの取引先への債務一覧
- 会社と個人の資金移動の記録
借入を返し切る見込みがない場合は、通常の清算で終えられるかも検討が要ります。会社法第510条では、特別清算の開始に関する事情として「債務超過の疑い」が挙げられています。対象は、解散して清算中の株式会社です。出典はe-Gov法令検索「会社法」です。
法的な整理や交渉を担うのは、依頼者が委任する弁護士等の専門家です。状況によっては法的整理が適切な場合もあります。申告の負担を減らすことだけを理由に、休眠を続ける判断は避けてください。
引き継げる事業が残るなら、処分前に譲渡の条件を整理する
設備や取引関係、働く人が残っているなら、譲渡を検討できる場合があります。ただし、法人が残っていることだけで買い手がつくわけではありません。何を引き継げるかが判断材料です。
休業を続けるうちに、契約の終了や人の退職が進むこともあります。帳簿を整える間に、引き継げる内容が変わっていないかも確認してください。設備を売却する判断と、事業として譲る判断では、検討する条件が違います。
価格を見るときは、詳しくは休眠会社の売却相場は一律ではない|値段を左右する資産・負債と出口判断をご覧ください。
あさひ国際会計株式会社では、再生型M&Aの仲介を扱っています。金融機関へ説明する資料の整備や事業価値の説明資料を作成し、M&Aの条件を設計します。経営者ご本人の協議を後方から支える役割です。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家になります。
相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。申告業務の費用や納税額とは区別してください。
なお、譲渡の合意だけで経営者保証が解除されるわけではありません。金融機関の同意が前提で、会社の状態や買い手の条件によって結果は変わります。
よくある質問
休眠会社の提出書類については、「売上がない」「届出は出した」という事情だけで結論を出さないようにします。対象期間と提出先を分けると、残っている作業を確認できます。
売上も入出金もない休眠会社なら、確定申告の書類は不要ですか?
一般的な普通法人では、売上や入出金がない場合でも法人税の確定申告が必要です。前期から残る資産や負債も確認します。すべての欄を空欄やゼロにしてよいとは限りません。地方税についても、休業の実態と自治体ごとの扱いを別に確かめてください。
前年の申告書を使って、日付だけ変えて提出できますか?
前年の申告書は、必要書類を把握する参考になります。ただし、対象期間に合う書式と今期の取引を確認する必要があります。預金利息や維持費など、少額の動きも見落とさないようにしてください。前年の処理に誤りがないか、引き継ぐ残高が合うかも確認対象です。
書類が足りないと、廃業や会社売却の相談もできませんか?
資料が全部そろっていなくても、相談は始められます。手元にある申告書や通帳を示し、不足している期間を伝えてください。ただし、譲渡条件や債務の扱いを具体化する過程では、追加の資料が必要になることがあります。見つからない書類を待つ間も、支払期限と現金の残高は整理しておきましょう。
税金を払えないときは、申告書の提出も待ったほうがよいですか?
納税資金の不足だけを理由に、申告の準備を止めるのは避けてください。申告義務と納付の問題は分けて扱います。税額を把握したうえで、適用を検討できる猶予や支払見通しを確認する流れです。申告しても未納の問題は残るため、通知や督促を含めて対応を整理します。
まとめ
前年の申告書一式と今期の通帳を並べ、提出先ごとに「提出済み・不明・未着手」を記入してください。借入が残り廃業を考えている場合は、保証契約書と現在の資金残高も添え、申告の整理と会社の出口の相談を同時に始めましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月8日