


目次
この記事の対象と結論
休眠会社の決算書は、前期の残高を引き継ぎ、当期の取引を反映して作成します。売上がなくても、預金や借入まで消えるわけではありません。「売上ゼロ」と「すべての残高がゼロ」は別の状態です。
営業を止めたものの借入が残り、廃業も考えている。決算の時期が近づいても、何を記入すればよいか分からない。そんな経営者は、まず前期の決算書と当期の通帳を並べてください。
作業の出発点は、会社に残っているものの確認です。返済した元金と支払利息を分け、社長が立て替えた費用も拾います。税務申告の要否や記入欄は、決算書とは分けて確認しましょう。
帳簿が途中で止まっていても、分かっている残高から相談を始められます。資料の不足を責めるより、どこまで分かっているかを整理するほうが、次の判断につながります。
休眠中の決算は、営業を止めた日と決算日を分けて考える
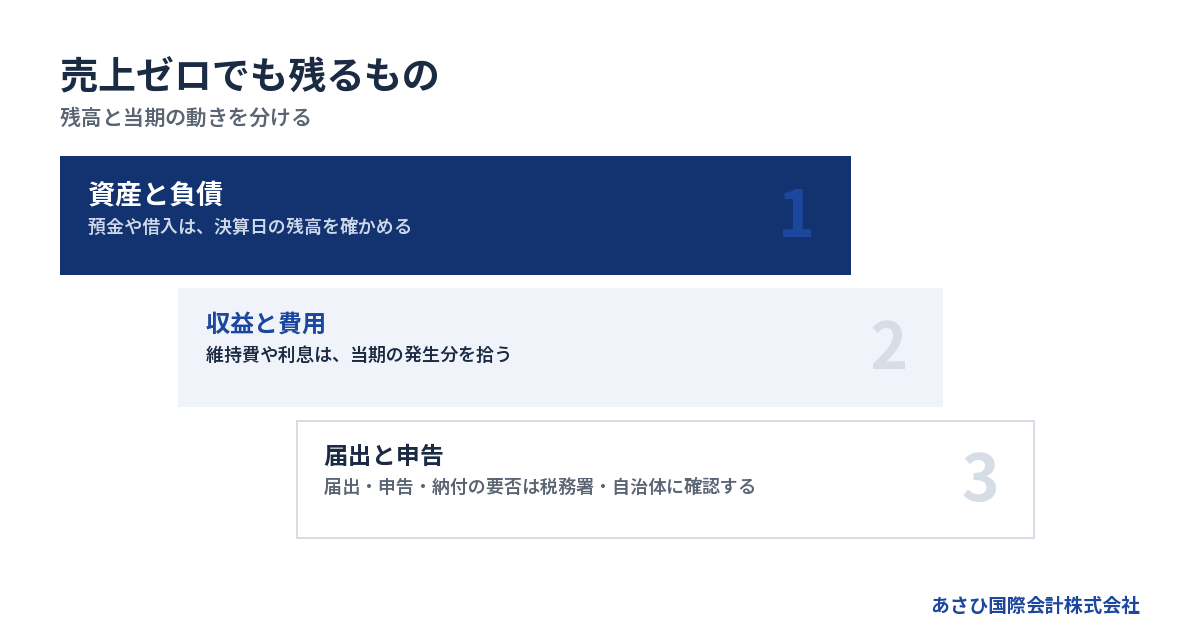
営業を止めても、会社に残る資産や負債の確認は続きます。決算では、休業という呼び方より、対象期間に何が動いたかを確かめます。
休業した日までで帳簿を閉じない
事業年度の途中で営業を止めた場合、休業前の売上や経費も当期の決算に含めて整理します。休業後だけを見て「売上なし」とすると、営業していた期間の取引が抜けてしまいます。
たとえば、休業後に入ったお金が、営業中に発生した売掛金の回収ということもあります。入金日だけでは売上を計上する時期は決まりません。以前の帳簿と請求書を照らし合わせる作業が必要です。
最初に、対象期間をそろえましょう。
- 前期の決算日を確認する
- 当期の開始日と終了日を確認する
- 営業を止めた日を記録する
- 休業後の入出金も集める
休業した日付は、取引の背景を説明するメモになります。ただし、その日付だけで当期の会計期間を区切らないようにしてください。
財産の残高と、当期の損益を分けて書く
決算日に何が残っているかを示す書類が、貸借対照表です。一方、対象期間の収益と費用をまとめる書類を、損益計算書と呼びます。
役割が違います。売上がなくても、貸借対照表には前期からの借入が残ることがあります。口座管理にかかる費用が発生していれば、損益計算書にも動きが出ます。
→ 横にスクロールできます
| 確認する内容 | 主に反映する書類 | 確かめる資料 |
|---|---|---|
| 決算日の預金 | 貸借対照表 | 通帳・取引明細 |
| 決算日の借入 | 貸借対照表 | 借入残高の資料 |
| 当期の支払利息 | 損益計算書 | 返済明細 |
| 当期の維持費 | 損益計算書 | 請求書・領収書 |
この表は、取引を整理する入口です。会社の形態や提出目的によって、ほかの書類も必要になります。提出先が求める書類の範囲は、作成前に確認しておきましょう。
休業の届出を出しても、申告の扱いは別に確認する
決算書を作成しても、それだけで税務申告が済むとは限りません。会計上の利益と、税金を計算する際の金額には違いが生じる場合があります。
売上や所得がないことだけで、申告不要とは判断しないでください。
休業に伴う届出の要否や必要書類は、税務署・自治体に確認してください。
法人住民税の申告・納付の要否も、自治体に確認してください。
手元では、次の資料を分けて残しましょう。
- 税務署に提出した届出書の控え
- 自治体に提出した届出書の控え
- 休業の実態を説明できる資料
- 申告や納付について確認した記録
帳簿と決算書を整えたうえで、税務申告の調整や提出書類を税理士と確認します。詳しくは休眠会社の確定申告の書き方|売上ゼロでも残る記入欄と借入・経費の扱いをご覧ください。
営業上の休眠と、登記上のみなし解散を区別する
営業を休んでいる会社と、登記が長期間されていない株式会社は、同じ意味ではありません。会社法第472条の休眠会社の整理は、最後の登記からの期間などを基準にする仕組みです。
所定の手続きが進むと、解散したものとみなされる場合があります。同条には「事業を廃止していない旨」の届出に関する定めがあります。税務署への休業の届出とは別の手続きです。出典:e-Gov法令検索「会社法」。
決算や税務申告を続けていても、それだけで登記の確認を省けるわけではありません。登記事項証明書と法務局からの通知を確認し、会社が現在どの状態かを確かめてください。
みなし解散の登記がある場合は、単なる営業休止として帳簿を進めないようにします。対象となる決算期間や申告の扱いにも関わるため、解散日などを整理して税理士に伝えましょう。
決算書の作成は、前期残高と当期の資料をそろえるところから
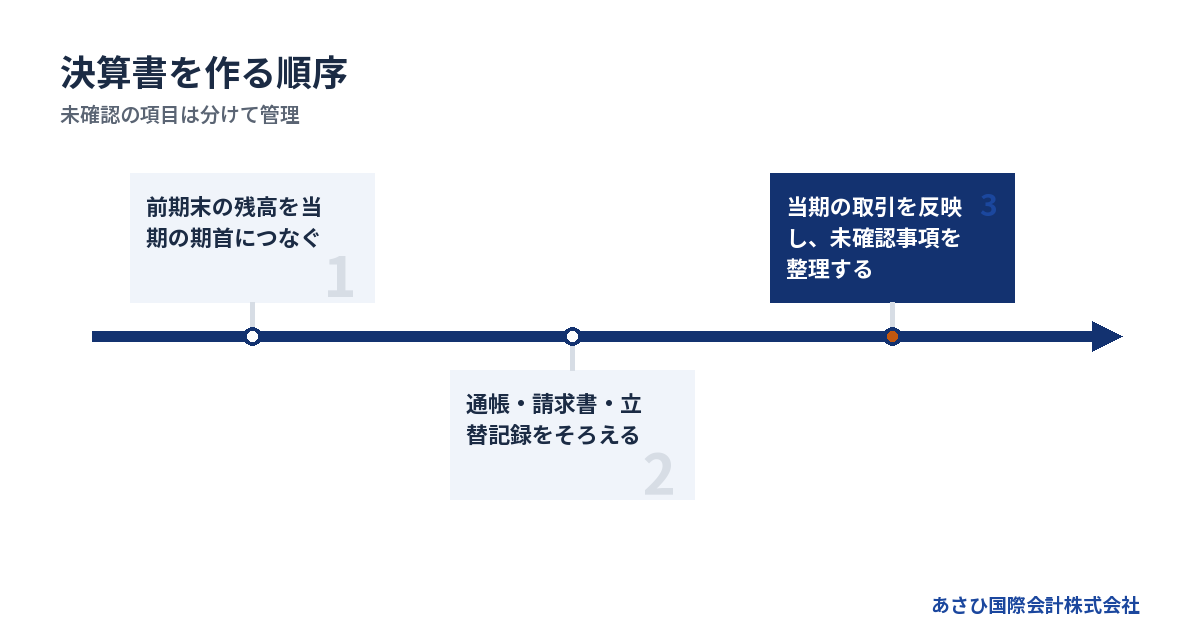
休眠会社の決算書は、白紙から数字を埋めるより、前期の確定した残高を起点にすると整理しやすくなります。資料が足りないときは、分かる部分と未確認の部分を分けて進めます。
前期の決算書と帳簿を対応させる
まず、前期末の残高が当期の期首残高につながっているかを確かめます。会計ソフトを変更した場合や、以前の担当者から引き継いだ場合は、入力漏れにも注意が必要です。
用意する資料は、次のとおりです。
- 前期の確定した決算書
- 前期末の科目別残高が分かる帳簿
- 前期の税務申告書の控え
- 科目の内訳が分かる明細
貸借対照表に借入が載っていても、誰から借りたお金か不明なことがあります。そのときは総額だけを転記して終わらせず、借入先ごとの内訳を探します。
逆に、期首残高が合わないまま当期の取引を入力すると、差額の原因を追いにくくなります。前期の誤りが疑われる場合は、当期の費用などで帳尻を合わせないでください。過去の処理をどう直すかは、原因を特定してから判断します。
通帳だけでなく、未払いと立替えも拾う
銀行の取引明細は役立ちますが、口座を動かさない取引もあります。支払い前の請求書や、社長の個人口座で払った会社の費用が代表例です。
帳簿に入れる対象かどうかを確かめるため、証拠となる資料を集めます。
- 当期全体の銀行取引明細
- 会社宛ての請求書と領収書
- 借入の返済明細
- 社長が立て替えた支払いの記録
- 解約や資産処分に関する書類
個人カードで払った支出は、会社の費用と私生活の支出を分けます。名義だけで決めず、何のために支払ったのかを確認してください。
家族が代わりに払っている場合も、支払者を記録します。社長への借入としてまとめると、実際の相手方と帳簿が食い違うおそれがあります。
不足資料は、推測で埋めずに未確認と分ける
領収書が見つからないからといって、支出がなかったことにはできません。一方、記憶だけで費用を作るのも避けたい処理です。振込先や契約書から、取引の内容をたどります。
分からないものは、作業用の一覧に残してください。
→ 横にスクロールできます
| 未確認の項目 | 調べる資料 | 記録する内容 |
|---|---|---|
| 振込先が不明 | 振込履歴・請求書 | 相手先と支払目的 |
| 借入額が不一致 | 契約書・返済明細 | 元金と利息の内訳 |
| 現金が合わない | 出納記録・領収書 | 差額が生じた経緯 |
| 立替額が不明 | 個人の支払記録 | 負担者と対象費用 |
未確認一覧は、決算書そのものとは分けて管理します。仮の処理がある場合は、確定前に解消できたかを点検しましょう。
過去の決算書までない場合は、残っている資料から復元できる範囲を確認します。現在の通帳残高だけで過去の資産や負債を推定すると、返済済みの借入などを誤って残す原因になります。
入力前に、取引の意味を短く書き出す
会計ソフトで科目を選ぶ前に、取引の内容を日本語で説明してみてください。「以前の売掛金が入った」「会社の利息を社長が払った」と書ければ、処理を整理しやすくなります。
記録しておきたい項目は次のとおりです。
- 取引が発生した日
- 相手先と取引内容
- 支払いに使った口座や現金
- 確認に使った資料
- 未確認の点
日付にも注意しましょう。銀行からお金が出た日と、費用が発生した時期が違う場合があります。請求書の対象期間まで見ると、前期と当期の取り違えを防ぎやすくなります。
自動連携で取り込んだ取引も、内容の確認は必要です。銀行返済の引き落としを、すべて費用として登録しないようにしてください。
貸借対照表は、残った資産と返すべきお金を実態に合わせる
貸借対照表には、決算日時点の資産と負債を反映します。前期の数字をそのまま写すだけでは、休業後の回収や返済が抜ける場合があります。
預金と現金は、決算日の残高に合わせる
預金は、口座ごとに帳簿と取引明細を照合します。営業で使わなくなった口座も、残高や手数料の動きがあれば確認対象です。
現金は、手元にある会社のお金を数えます。帳簿上の残高と合わない場合、個人の生活費への流用や入力漏れなどが考えられますが、原因を決めつけないでください。
調べる順序は次のとおりです。
1. 決算日の実際の残高を確認する
2. 帳簿の残高との差額を調べる
3. 未入力や重複した取引を探す
4. 原因が分かった取引を修正する
帳簿を合わせるためだけの入金や出金を作ると、別の科目にも誤りが広がります。社長が会社のお金を使っていた場合も、単純に会社の経費へ振り替えず、使途に応じて整理します。
口座を解約したときは、残金の移動先まで追ってください。口座が消えても、お金の行き先の記録は残します。
売掛金・在庫・敷金は、残高の根拠を確かめる
前期から残っている売掛金は、当期に回収したかを調べます。未回収であれば、相手先ごとの残高と、その後の連絡状況を確認してください。
回収が難しそうでも、経営者の判断だけで損失として消す処理は避けます。会計上の評価と税務上の扱いを確かめるため、経緯が分かる資料を残しましょう。
在庫や敷金についても、帳簿と実物・契約を対応させます。
- 在庫が実際に残っているか
- 在庫を売却・廃棄していないか
- 敷金の返還を受けていないか
- 退去費用との精算がないか
敷金が返還されたとき、入金額だけを収益とするとは限りません。以前に資産として計上した額との関係を確認します。
資産の帳簿価額と、いま売った場合の見込額も別です。廃業資金を考えるときは、決算書とは別に換金の見通しをメモしておくと使いやすくなります。
借入金と未払金は、支払先ごとに照合する
借入金は、前期末の元金残高から、当期の元金返済などを反映して確認します。引き落とされた総額を差し引くと、利息の分まで借入が減った計算になってしまいます。
返済明細との照合が出発点です。返済条件が変わっている場合は、変更後の資料も用意してください。古い予定表だけでは、実際の残高と合わないことがあります。
未払金も、口座から出ていないから記録不要とは扱えません。請求の内容や対象期間を確認し、当期に反映すべきものを整理します。
借入や未払いの一覧には、次の項目を付けます。
- 支払先
- 決算日時点の残高
- 支払期限
- 確認に使った資料
- 支払いの見通し
争いがある請求や、金額が未確定のものは、その状況も別に記録します。支払えそうにないという理由だけで、負債を帳簿から落とさないようにしてください。
社長との貸し借りと純資産を混同しない
社長が会社に資金を入れた場合、そのお金が貸付けなのか、別の性質なのかを確認します。入金があったという理由だけで売上にする処理は適切ではありません。
会社が社長から借りたお金は、一般に役員借入金などの科目で管理します。反対に、会社が社長へ貸したお金は、会社側の資産として整理する場面があります。向きが逆になるため、まとめて相殺しないようにしましょう。
長く返していない役員借入金も、残高が古いというだけでは消せません。返済を求めないことにした場合には、税務への影響も含めた確認が必要です。
資産と負債の差額に当たる純資産は、現金の残高ではありません。過去の損失が積み重なれば、資本金が帳簿に残っていても純資産がマイナスになることがあります。
貸借が合わないときに資本金を動かして調整すると、出資の記録とのつながりが崩れます。差額は、期首残高か当期の仕訳に戻って調べてください。
損益計算書と仕訳は、入出金の理由から組み立てる
損益計算書には、当期に発生した収益と費用を整理します。入金をすべて売上、出金をすべて経費とすると、休眠会社の決算は実態から離れてしまいます。
借入の返済は、元金と利息を分ける
借入元金の返済は、負債を減らす取引です。利息の支払いは、費用として整理します。銀行口座ではまとめて引き落とされても、帳簿では分けて考えます。
以下は、取引の性質をつかむための仕訳例です。金額は実際の返済明細に従い、会社で使っている科目に合わせてください。
→ 横にスクロールできます
| 取引 | 借方 | 貸方 |
|---|---|---|
| 元金を返済した | 借入金 | 普通預金 |
| 利息を支払った | 支払利息 | 普通預金 |
| 振込手数料を払った | 支払手数料 | 普通預金 |
元金返済は、預金を減らしても、そのまま当期の費用にはなりません。 そのため、損益計算書に大きな赤字が出ていなくても、返済で資金が減ることがあります。
廃業を考える場面では、この違いが判断に響きます。損益計算書だけで支払余力を見ず、手元資金と今後の支払いを並べてください。
売上がなくても、維持費や利息は発生する
休業中でも、契約が続いていれば費用が発生することがあります。会社用の口座や設備を維持している場合は、関連する請求を確認しましょう。
見落としやすい支出は次のとおりです。
- 事務所や倉庫の賃料
- 通信やシステムの利用料
- 銀行手数料
- 借入金の利息
- 帳簿整理などの外注費
会社のための支出であることに加え、どの期間に対応するかを確かめます。先の期間の費用をまとめて払っている場合は、支払額の全額を当期の費用とするか検討が必要です。
預金利息などの収益が生じる場合もあります。売上欄がゼロでも、収益の欄がすべてゼロとは限りません。
休眠会社向けの記入例を見つけても、経費の科目や額まで写さないでください。自社の請求書と契約に合う処理を選びます。
社長の立替えと、以前の未払いの支払いを区別する
社長が会社の費用を個人のお金で払うと、会社の預金は動きません。それでも、会社の費用と社長への債務が生じる場合があります。
一方、すでに費用として計上した未払金を支払うときは、同じ費用を重ねて計上しないようにします。
→ 横にスクロールできます
| 取引 | 借方 | 貸方 |
|---|---|---|
| 社長が会社経費を立替え | 該当する費用 | 役員借入金 |
| 立替分を社長へ返済 | 役員借入金 | 普通預金 |
| 計上済み未払金を支払う | 未払金 | 普通預金 |
| 計上済み売掛金を回収 | 普通預金 | 売掛金 |
これらは基本的な形です。すでに未払計上しているかなど、以前の処理によって仕訳は変わります。
とくに休業後は、以前の取引の精算が多くなります。入出金のたびに収益や費用を計上すると、同じ取引を重ねて記録するおそれがあります。相手科目を決める前に、過去の帳簿を確認してください。
設備の売却・廃棄・減価償却は分けて検討する
設備を売った場合は、売却代金だけを見て利益を決められません。帳簿に残っている価額と、売却にかかった費用なども確認します。
廃棄した場合には、実際に処分したことが分かる資料を残します。使っていないというだけで、帳簿から消す処理は避けてください。
また、設備などの取得費用を使用期間に配分する処理を、減価償却と呼びます。休業中の扱いは、資産の状態や今後の使用予定などにより確認が必要です。
判断の材料を整理しましょう。
- 再開時に使う予定があるか
- 使える状態で保管しているか
- 売却や廃棄が済んでいるか
- 維持管理を続けているか
「休業したから償却しない」「残った設備はすべて処分損」と一括で処理しないでください。会計上の処理と税務上の扱いを分け、資産ごとに検討します。
決算書を仕上げるときは、残高・損益・提出書類のつながりを点検する
入力が終わったら、帳簿と証拠資料を照合し、その結果を決算書に反映します。貸借の合計が一致していても、科目や計上時期まで正しいとは限りません。
科目ごとの一覧で、入力漏れと重複を探す
各科目の残高や動きをまとめた一覧を、試算表と呼びます。決算書へ進む前に、前期と比べて不自然な変化がないかを見るために使えます。
休業した会社では、売上が減った理由は説明しやすいでしょう。一方、借入が急に消えた、現金だけ増えたといった変化には、別の確認が必要です。
次の順に点検すると、原因を追いやすくなります。
1. 期首残高と前期末残高を比べる
2. 預金と借入を外部資料に合わせる
3. 大きく動いた科目の明細を読む
4. 未払いと立替えの漏れを探す
5. 仮の科目に残った取引を調べる
銀行の自動取込みと手入力を併用している場合は、重複にも注意してください。入出金が二重でも、仕訳の左右は一致するため、合計だけでは気づけないことがあります。
取引がない場合も、前年の決算書をそのまま使わない
当期に収益や費用が発生せず、資産や負債にも変動がなければ、貸借対照表の残高が前期と同じになることはあります。ただし、確認の結果として同じになる、という順序です。
通帳に動きがなくても、未払いの費用や社長の立替えがあれば取引は存在します。設備の処理など、現金を伴わない項目の検討も残ります。
前年のファイルを流用する場合は、表示も点検しましょう。
- 対象となる事業年度
- 決算日と書類の日付
- 会社名などの基本情報
- 当期の損益と繰越残高
- 注記や内訳の内容
記入例に「動きなし」と書かれていても、自社に当てはまるとは限りません。休業中という共通点だけで、ほかの会社の決算書を手本にしないようにしてください。
申告用と説明用の数字を勝手に変えない
金融機関や買い手候補に状況を説明するときは、決算書と、その後の変化を示す資料を分けます。提出先に合わせて決算書の数字を変える方法は避けてください。
決算後に返済が進んだなら、最新の借入残高を別の資料で示します。帳簿価額と売却見込額が違う場合も、根拠を付けた補足資料で説明できます。
資料には、次の区別があると読み手が迷いにくくなります。
- 決算日時点で確定した数字
- 決算後に変わった数字
- 今後の回収や売却の見込み
- まだ確認できていない事項
税務申告の準備では、決算書との整合を税理士と確認します。借入や連帯保証の整理では、契約書も含めた法的な確認が必要になる場合があります。
会計の資料を整えることと、債務の解決は別の作業です。決算書が完成するまで、資金不足の相談を待つ必要はありません。
廃業を考えるなら、決算書を支払計画と出口判断につなげる
決算書は、休眠を続けられるか、廃業や譲渡を検討するかを考える土台になります。ただし、決算日の残高だけでは、今後の資金不足や連帯保証の行方は判断しきれません。
休眠を続ける費用と、再開の見通しを並べる
休眠を続けるかどうかは、維持費を負担できるかと、事業を再開する見通しを合わせて考えます。決算書の赤字額だけで判断すると、元金返済による資金流出を見落とします。
今後の入出金は、損益とは別の予定表にしてください。
- 現在の手元資金
- 今後の回収見込み
- 借入の返済予定
- 継続する契約の支払い
- 再開や廃業に伴う支出
家族のお金で維持費を補っているなら、その負担も見える形にします。「今月は払えた」という事実と、今後も続けられる見通しは分けて考えましょう。
再開の予定が定まらず、固定的な支出だけが続く場合は、休眠以外の選択肢も比較する段階です。従業員や取引先に残る約束も、費用と日程に反映させてください。
休眠・廃業・譲渡は、残る負担で比べる
会社を残すかどうかだけで比較すると、借入や契約の負担が抜けます。支払うお金と引き継げるものを並べると、選択肢の違いが見えます。
→ 横にスクロールできます
| 選択肢 | 主に確認すること | 残りやすい課題 |
|---|---|---|
| 休眠を続ける | 維持費と再開予定 | 返済と管理の継続 |
| 廃業を進める | 財産と債務の整理 | 不足資金と保証 |
| 譲渡を検討する | 引継ぎ対象と条件 | 買い手と債務の扱い |
資産を売れば借入を返せるのか、売却後も不足が残るのか。この違いで、その後の進め方は変わります。支払いが難しい場合には、法的整理が適切なこともあります。
一方、取引先との関係や設備などに引継ぎの余地があるなら、譲渡を比較する材料になります。休眠会社というだけで値段が付くと考えず、何を引き継げるかを確かめましょう。
詳しくは休眠会社の売却相場は一律ではない|値段を左右する資産・負債と出口判断をご覧ください。
会社の借入残高と、社長の連帯保証を別に確認する
会社の決算書に借入が載っていても、誰がどこまで保証しているかは、通常その数字だけでは分かりません。借入契約書や保証に関する書類と照合する必要があります。
借入残高がある場合は、保証の範囲から確認を進めてください。
1. 保証契約書で保証人と対象契約を確認する
2. 金融機関の借入明細と対象契約を照合する
3. 決算日と現在の元金残高を分けて記録する
4. 担保や返済条件の変更書類を確認する
5. 次の支払額を手元資金と比べる
保証契約書が見つからない場合は、保証なしと決めず、未確認として残します。借入先が同じでも契約が複数ある場合は、それぞれの明細を対応させてください。
決算後に返済が進んでいれば、現在残高は決算書と異なります。差額をすぐに記帳ミスと扱わず、どの期間の返済によるものかを調べましょう。
会社の営業停止や譲渡だけで、経営者保証が自動的に外れると考えないでください。 解除には金融機関の同意など、契約関係の確認が伴います。
会社側の借入を帳簿上で処理したことと、個人の保証責任がなくなったことも同じではありません。決算書を整えながら、保証の書類を別にまとめておくと、説明の食い違いを減らせます。
詳しくは休眠会社の廃業手続きは登記だけで終わらない―残った借入と連帯保証の整理をご覧ください。
書類が未完成でも、分かっている残高から相談する
決算書が仕上がらないことを理由に、廃業や資金不足の検討まで止める必要はありません。確定済みの資料と未確認一覧があれば、追加で調べる内容を整理しやすくなります。
相談内容ごとの役割は、次のように分かれます。
→ 横にスクロールできます
| 扱う内容 | 主な担当 | 確かめたい範囲 |
|---|---|---|
| 決算・税務申告 | 税理士 | 過去分と当期の処理 |
| 債務整理・法的判断 | 弁護士 | 会社と個人の責任 |
| 譲渡の検討・条件設計 | M&A支援者 | 事業と引継ぎ条件 |
弁護士が扱う法的判断には、状況に合った債務整理の検討も含まれます。返済の見通しや財産の状態によっては、法的整理が適切な場合もあります。
依頼するときは、どの資料を、どこまで整える契約なのかを確認してください。決算書の作成費用と、譲渡や債務整理の費用を混同しないためです。
あさひ国際会計株式会社では、再生型M&Aの可能性を検討します。財務状況や事業価値の説明資料を整え、買い手との譲渡条件の設計をおこないます。
金融機関への交渉や、債務・保証の法的判断を当社が引き受けるものではありません。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
相談は無料で、着手金はありません。仲介報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬が無料という意味ではなく、税務申告などの別業務の費用まで含む説明でもありません。
よくある質問
売上がない休眠会社は、決算書をすべてゼロで作ってよいですか?
売上がなくても、預金や借入の残高、当期の維持費があれば反映します。すべてゼロで作れるかは、各科目の実態を確認した結果によります。前期の貸借対照表から残高を引き継ぎ、当期の取引を調べてください。
通帳が動いていない場合も、社長の立替えや未払いの費用がないかを確認します。損益計算書に動きが少なくても、貸借対照表には資産や負債が残ることがあります。
休眠会社の決算書は、自分で作成できますか?
自社の帳簿と資料を整理し、決算書を作成することは可能です。ただし、会計ソフトに入力できることと、処理が適切であることは別です。前期残高が合わない場合や、資産の処分がある場合は、税務への影響も含めて確認してください。
依頼費用を抑えたいときは、取引明細をそろえ、未確認事項を一覧にすると作業範囲を伝えやすくなります。費用を払えない場合も、放置せず、依頼範囲や支払条件を確認するところから進めましょう。
決算書の数字と銀行の借入残高が合わない場合はどうしますか?
同じ日付の残高を比べているかを確認し、元金返済と利息の処理を調べます。返済総額を借入金から差し引いた処理や、返済の入力漏れが原因となる場合があります。返済条件が変わっていれば、変更後の資料も照合してください。
差額を雑収入や雑損失に入れて終わらせる方法は避けます。前期からの誤りであれば、当期の入力修正だけで済むかを含め、処理を検討する必要があります。
休眠後の決算が止まっていても、廃業や売却の相談はできますか?
決算書が未完成でも、現在分かっている状況から相談を始められます。最新の完成済み決算書に加え、現在の預金と借入の資料を用意してください。作成できていない期間も伝えると、資料の不足を整理しやすくなります。
ただし、譲渡条件の検討や債務の整理には、残高の確認が必要です。資料を整える作業と、会社の出口を検討する作業を並行して進める形になります。相談したことだけで、売却の成立や保証解除が決まるわけではありません。
まとめ
前期の決算書と当期の通帳を並べ、借入・未払い・立替えの未確認一覧を作ってください。維持費や返済を続ける見通しが立たない場合は、分かっている残高をもとに、決算の整理と会社の出口判断を並行して進めましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496