


目次
この記事の対象と結論
休眠会社の手続きにかかる費用は、営業を止めるときの支出だけでは判断できません。休業中に残る支払いと、再開または廃業に進む費用まで見積もる必要があります。
借入の返済が苦しく、「会社を休ませれば負担が減るかもしれない」と考える経営者もいるはずです。ただ、休業の届出だけで、借入や連帯保証がなくなるわけではありません。 売上が止まる一方、返済や契約上の支払いが続くこともあります。
再開の見通しがあるなら、休業中の資金を計算する。見通しが立たないなら、清算や事業の譲渡も比較する。この順番で考えると、手続きの安さだけで選ぶ失敗を減らせます。
廃業や保証の不安を相談する経営者は珍しくありません。結論が出ていなくても、残高と支払日から整理を始められます。
休眠会社にする費用は「止める・保つ・終える」で見積もる
休眠会社にする予算は、休業の準備費用、維持費用、その後の処理費用に分けて考えます。借入返済は会計上の費用と区別しますが、手元資金の計算には含めます。
届出にかかるお金と営業を止めるお金を分ける
「休眠会社の手続きはいくらか」と調べるとき、書類の提出費用だけに目が向きがちです。しかし、資金繰りに響くのは、営業を止めるために発生する支払いです。書類作成の負担が小さくても、撤退費用が小さいとは限りません。
店舗や事務所を返す場合は、契約内容の確認から始めます。退去時の工事や設備の撤去が必要なら、その見積もりも別に取ることになります。
- 賃貸借契約の解約に伴う支払い
- 設備の撤去や原状回復の費用
- 従業員への未払い分の精算
- 契約終了までに発生する利用料
自分で届出を出せるかどうかと、営業停止にいくら必要かは別の問題です。「手続き代行料」だけの見積書なら、何が含まれていないかを確認してください。
休業中の予算には売上がない期間を織り込む
営業を休むと、仕入れなどの支出を減らせる場合があります。一方、残した事務所や契約の支払いは続き得ます。会社を維持する事務にも、時間とお金がかかる可能性があります。
帳簿上の赤字が小さくなっても、預金が減ることはあります。借入の元本返済があるためです。損益の計算と、現金の出入りを分けて見る必要があります。
→ 横にスクロールできます
| 区分 | 確認する支出 | 見積もる時点 |
|---|---|---|
| 休業の準備 | 解約・撤去・精算 | 営業を止めるまで |
| 休業中の維持 | 契約料・管理費 | 休業している間 |
| 借入の返済 | 元本・利息 | 各返済日 |
| その後の処理 | 再開・清算の費用 | 方針を変えるとき |
再開時期が決まっていないなら、維持費の総額も決まりません。毎月いくら減るかを出したうえで、方針を見直す時点を先に決めておきます。
自社の費用幅は確定額と追加見積もりから作る
休業費用に共通の金額帯を置けないのは、残る契約と休業期間が会社ごとに違うためです。店舗を返す会社と、事務所を維持する会社では、初期費用と月々の支出が入れ替わります。専門家の依頼範囲も同じではありません。
見積もる順序をそろえましょう。契約で決まった支出に、撤去などの見積額を足します。さらに、予定する休業期間の維持費と返済額を加えます。
- 契約書で確認できた精算額
- 撤去・原状回復の見積額
- 休業期間中の維持費と返済額
- 再開または清算に備える費用
下限側には確認済みの支出を置きます。上限側には、工事範囲や未処理の量による追加額を加えてください。未見積もりの項目が残る間は、上限を確定したとは扱えません。
金額の基準になるのが、後述する解散・清算の登記税です。株式会社の通常の申請では、合計4万1千円が法定額の目安になります。これは2026年7月時点の登録免許税法による金額です。公告や専門家報酬、債務の支払いを足して、自社の予算へ広げます。
安く休業しても、後日の清算費用は残る
休業は、会社を残したまま事業を止める選択です。その後に会社を閉じるなら、清算などの費用を改めて考えることになります。初期支出を抑えた分だけ、総額も下がるとは限りません。
たとえば、再開の予定がないまま契約を維持すると、その間の支出が増えます。最後に解約や清算が必要になるなら、維持費が上乗せされる形です。
比較するときは、休業と廃業で計算の終点をそろえてください。「休業届を出すまで」と「清算を終えるまで」を比べても、費用の優劣は読み取れません。
詳しくは休眠会社の廃業手続きにかかる費用は残務次第、借入と保証を含めた予算の立て方をご覧ください。
休業の手続きは、会社の状態と残る契約を調べてから進める
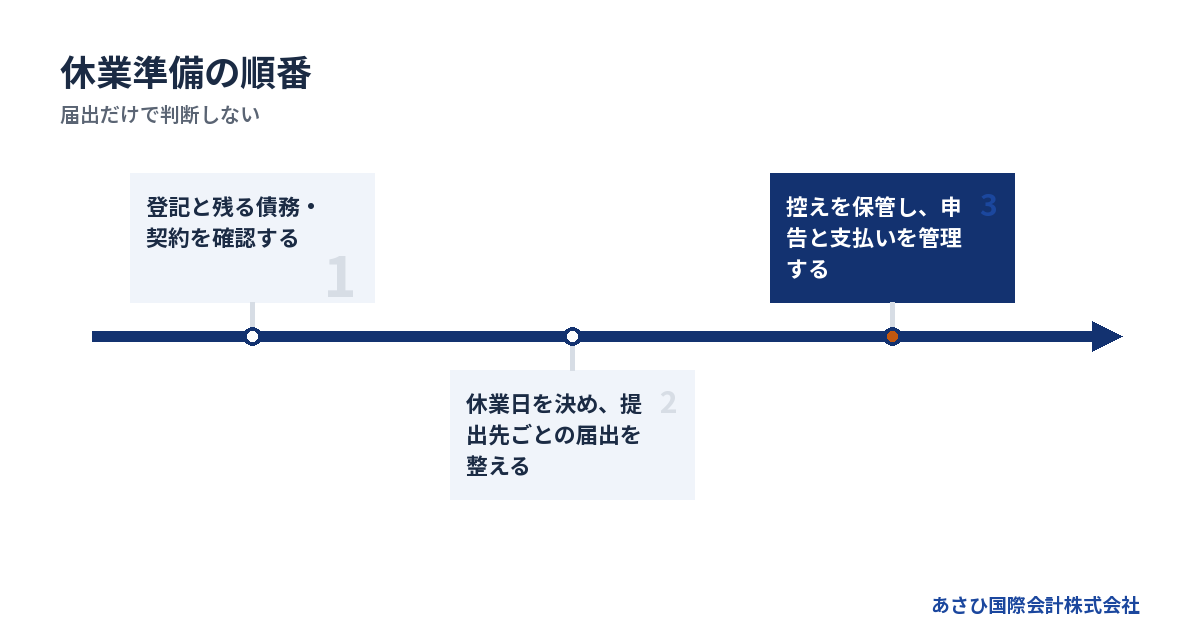
休業の準備では、登記、届出、契約、支払いを別々に確認します。営業を止めたという事実だけで、すべての手続きが終わるとは考えないでください。
日常語の「休眠」と会社法上の「休眠会社」は異なる
一般に「会社を休眠させる」というと、法人を残して営業を休む意味で使われます。一方、会社法上の休眠会社は、登記を長期間していない株式会社を指します。休業する意思の有無とは別の区分です。
会社法第472条には「最後の登記があった日から十二年を経過した株式会社」とあります。公告後、事業を廃止していない旨の届出や必要な登記をせず、2箇月が過ぎると、解散したものとみなされます。2026年8月時点の会社法第472条による扱いです。
長く休業しているなら、最後の登記や解散の記録を先に確かめてください。
税務署には異動届出書、地方税は所在地ごとの届出を確認する
休業を税務署に知らせる際は、通常、法人の「異動届出書」を使います。納税地を所轄する税務署へ、休業日や休業の事実を記載して提出する扱いです。提出時期は、異動後速やかに進めるのが基本となります。
都道府県や市区町村にも、法人の異動に関する届出を確認します。名称は「法人異動届出書」など、自治体によって異なります。提出期限も全国共通ではないため、所在地の様式と提出要領で確かめてください。
→ 横にスクロールできます
| 提出先 | 主な書類 | 期限の確認 |
|---|---|---|
| 所轄税務署 | 異動届出書 | 異動後速やかに |
| 都道府県の税担当 | 法人の異動届など | 自治体の要領 |
| 市区町村の税担当 | 法人の異動届など | 自治体の要領 |
「休業届」は通称として使われることがあります。全国共通の書類を提出すれば、税務も登記も終わるという意味ではありません。届出先ごとに控えを残します。
届出と申告も別です。売上がなくても、借入や過去の取引の精算が残る場合があります。税理士に依頼するなら、届出だけか、残高確認や申告まで含むかを見積書で分けてもらってください。
従業員と契約の扱いは届出より先に整理する
従業員がいる会社では、営業を止めた後の雇用や給与をどうするかが先の課題です。会社の方針が未定のまま連絡を遅らせると、働く人の生活設計にも影響します。
休業後も雇用を続けるのか、契約終了を検討するのかで、確認事項は変わります。社会保険などの扱いも、営業停止の一言で決められるものではありません。雇用と報酬の実態を踏まえた確認が必要です。
取引先との契約も同様です。受注済みの仕事や預かり品が残るなら、休業日だけを通知して終わりにはできません。
- 完了していない仕事を確認する
- 預かり品の返却方法を決める
- 契約の終了条件を調べる
- 相手に伝える内容と時期を整える
家族や従業員への負担を減らしたいときほど、未処理の仕事を見える形にします。責任を抱え込むだけでは、支払いの見通しは立ちません。
提出後も連絡と記録を受け取れる状態を保つ
営業を止めても、会社あての通知や請求が届くことがあります。事務所を返した後に郵便を確認できなくなると、期限のある連絡を見落としかねません。
届出の控えは、提出日と内容が分かる形で保管します。登記に変更が必要な事情がないかも確認してください。休業中という理由で、会社の情報管理まで止めないことです。
- 郵便物を確認する担当者を決める
- 届出と契約終了の控えを保管する
- 預金の入出金を継続して確認する
- 再開や廃業の判断日を記録する
担当者は経営者本人でも構いません。ただし、「気が向いたら確認する」状態は避けます。資金が厳しいと通知を見るのもつらくなりますが、未開封のままでは必要な対応を判断できません。
借入がある会社は、手続き費用より返済原資を先に確かめる
借入が残る会社では、営業停止後の返済原資が休業の可否を左右します。届出の費用を抑えても、返済日に使える資金が不足すれば、別の対応が必要になります。
借入残高だけでなく、次の支払日を並べる
借入総額は会社の負担を知る材料ですが、いつ資金が尽きるかまでは分かりません。休業を決めるなら、返済予定と手元資金を同じ表に置いて確認します。
回収予定の売掛金も、入金日が決まっているかで扱いが変わります。請求書を出した金額を、そのまま使える現金に数えないでください。入金が遅れた場合の残高も見ておきます。
→ 横にスクロールできます
| 確認項目 | 記録する内容 | 判断への使い方 |
|---|---|---|
| 現預金 | 今使える残高 | 支払いの出発点 |
| 入金予定 | 金額と予定日 | 返済原資の確認 |
| 借入返済 | 金額と返済日 | 不足日の把握 |
| その他の支出 | 金額と支払日 | 残高の見直し |
残高が不足する日が見えたら、その日までに何を決める必要があるかを整理します。休業届の準備だけを進めても、不足額そのものは埋まりません。
返済条件を変える話と休業の届出を混同しない
休業予定を伝えることと、返済条件の変更について合意することは別です。「営業を止めると知らせたから、返済も待ってもらえる」と考えると、認識が食い違うおそれがあります。
金融機関との協議では、休業する理由と返済の見通しを説明する必要があります。再開する予定なら、時期だけでなく、売上が戻る根拠も整理したいところです。
- 休業に至った理由
- 営業停止後の資金繰り
- 再開に必要な条件
- 再開できない場合の方針
協議の主体は経営者本人です。債務整理に関する法的な交渉が必要なら、依頼する弁護士等の専門家が扱います。書類を出した日と、返済条件について合意できた日を分けて記録してください。
休業しても主債務が残れば連帯保証の確認が要る
会社の借入を経営者が保証している場合、休業しても保証の問題は残ります。会社の借入が主債務であり、保証はその履行を支える契約だからです。営業を止めること自体は、借入の返済や保証の解除には当たりません。
民法第446条は、保証人が主債務者の不履行時に履行責任を負うことを定めています。保証が主債務に結びつく性質を、付従性と呼びます。2026年8月時点の民法第446条に沿って、会社の債務と保証契約を照合します。
同条第2項の文言は「書面でしなければ、その効力を生じない」です。ただし、同条第3項には電磁的記録の扱いもあります。紙の契約書が手元にないだけで、保証がないと決めるのは避けてください。
- 保証している借入の範囲
- 保証人として契約した人
- 担保を提供している財産
- 会社と個人に届いた請求
会社の返済が難しくても、経営者の自己破産まで即座に決まるわけではありません。ただし、保証債務を整理する方法には要件があります。
払えない場合は「休業の継続」自体を見直す
返済や維持費を支払えないなら、休業して待つという計画が成り立つかを見直します。費用不足は、単に安い代行先を探せば解消する問題とは限りません。
入金の見込みが乏しいまま会社を残すと、残務や未払いが積み上がるおそれがあります。支払いが迫っている場合は、未払いの相手と期限を整理し、法的な対応の要否を検討します。
個人の資金を追加する前にも、使い道を確認してください。家計から入れたお金で一時的に支払えても、その後の返済原資がなければ、同じ不足が起こり得ます。
手元資金が尽きる日と、方針を決める日を重ねないこと。 検討や手続きに使う余地を残すためです。事業を引き継げる可能性も含め、営業停止の範囲から見直します。
再開を待つか会社を閉じるかで、必要な手続きと予算は変わる
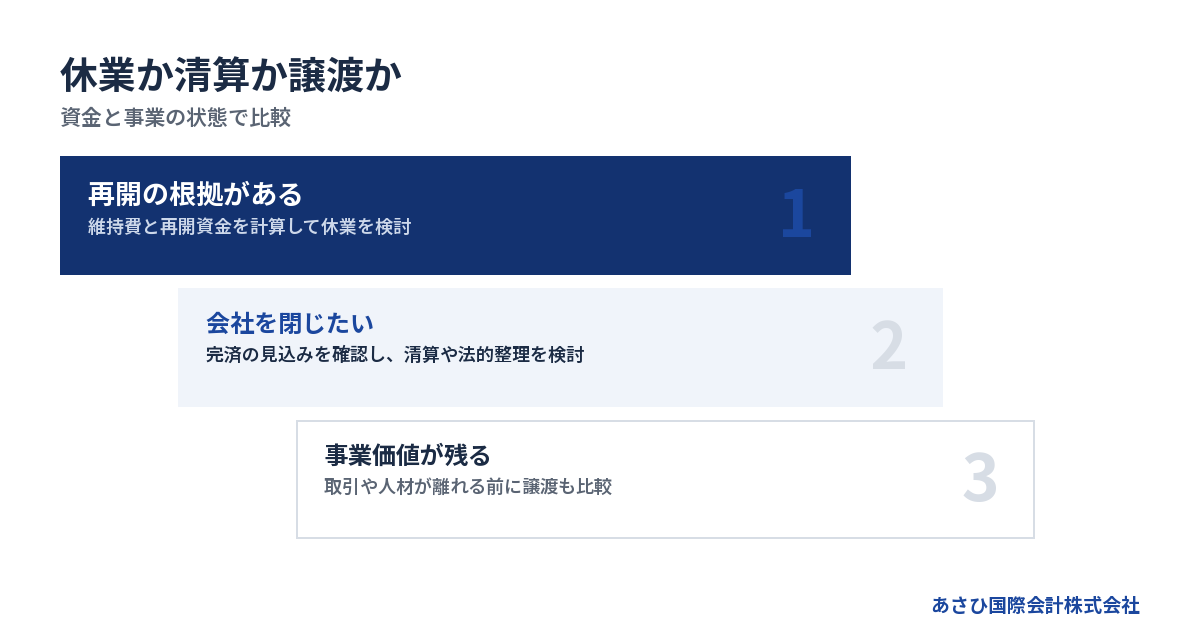
休業の継続、解散・清算、法的整理では、目的も費用も異なります。再開の根拠と債務を支払える見込みを確かめてから、自社に合う道を検討します。
→ 横にスクロールできます
| 会社の状態 | 比較する選択肢 | 先に確かめる条件 |
|---|---|---|
| 再開の根拠がある | 休業 | 維持・再開資金 |
| 終業後も完済できる | 解散・清算 | 残務を含めた総額 |
| 支払いが続かない | 法的整理など | 不足日と債務の状態 |
| 引き継げる事業がある | 譲渡 | 買い手・資金・保証 |
各行は排他的な分類ではありません。支払いが難しい会社でも、事業の譲渡を並行して検討できる場合があります。反対に、再開の希望があっても、維持費を払えなければ休業計画の修正が必要です。
休業を選ぶなら再開の条件を具体化する
休業が選択肢になるのは、営業を止める理由と、再開する条件を説明できる場合です。「少し待てばよくなる」という期待だけでは、維持費を負担する根拠が弱くなります。
再開後に必要な資金も見積もります。営業を再び始める際は、売上の入金より先に支出が発生することもあるからです。休業中を乗り切る金額だけでは足りない場合があります。
- 再開を判断する条件を決める
- 再開までに残す契約を選ぶ
- 再開時に必要な資金を見積もる
- 条件が整わない場合の方針を決める
判断日になっても条件が整わなければ、休業期間を延ばす理由を改めて検討します。会社を残すこと自体が目的になると、資金の減少を受け入れ続ける形になりかねません。
解散・清算の登記費用は総予算の一部
株式会社を任意に閉じる場合、解散後に財産や債務を整理する清算へ進みます。営業を止めるだけの休業とは、手続きが異なります。
株式会社の登録免許税は、解散が3万円、清算人等の登記が9千円、清算結了が2千円です。合計は4万1千円となります。2026年7月23日時点の登録免許税法別表第一第24号に基づく金額です。
| 登記の対象 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人等 | 9千円 |
| 清算結了 | 2千円 |
| 上記の合計 | 4万1千円 |
この合計に、官報公告の実費や司法書士報酬は含まれません。税務処理や契約精算も別です。4万1千円を「会社を閉じる総額」として予算に置くと、支出を見落とします。
清算は債権者への対応を含めて日程を組む
会社を閉じる場合、登記を依頼した日だけで完了日は決まりません。債権者への対応や財産の整理が残るためです。休業中に取引が少なくなっていても、債務の確認を省けるとは限りません。
会社法第499条は、債権の申出期間について「二箇月を下ることができない」と定めています。解散後の公告に加え、判明している債権者への個別の催告も必要です。2026年8月時点の会社法第499条による扱いです。
清算中にも支出があるなら、その期間の管理費用を予算に含めます。解約したつもりの契約が残っていないかも確認してください。
詳しくは会社清算の手続きを進める実務案内|解散決議から清算結了、費用と保証の確認までをご覧ください。
返済できない状態では法的整理の費用も確認する
債務を支払えない場合は、通常の清算を想定した予算だけでは判断できません。清算株式会社に債務超過の疑いがあるときは、清算人の申立義務も問題になります。会社法第511条の扱いを含め、法的な検討が必要です。
法人破産では、弁護士を代理人とする自己破産申立ての管財事件に、最低20万円の予納金が示されています。さらに法人1件につき16,264円が加わります。出典は東京地方裁判所の2026年1月1日版「破産手続費用一覧」です。
次の表は同資料による、弁護士を代理人とする法人の自己破産申立ての基準です。本人申立ての管財事件は別建てで、同じ金額を当てはめられません。
| 費用の項目 | 代理人申立ての公表額 |
|---|---|
| 法人の申立手数料 | 1,000円 |
| 管財事件の予納金 | 最低20万円 |
| 法人1件の加算額 | 16,264円 |
| 自己破産の予納郵券 | 4,950円 |
東京地方裁判所「破産手続費用一覧」令和8年1月1日版では、事案に応じた金額の変更も示されています。弁護士費用は別途必要です。報酬には全国一律の基準がなく、依頼範囲ごとの見積もりを確認します。
解散・清算の登記税と、法人破産の裁判所費用は、同じ手続きの価格差ではありません。債務の状態によって必要な処理が変わるため、単純に安い方を選べないのです。
見積もりは依頼範囲と支払時期までそろえて比較する
休眠会社の手続き費用を比較するには、何を依頼し、いつ支払い、何が別料金になるかをそろえます。総額が未確定なら、金額が増える条件まで確認してください。
書類作成と未処理の整理を分けて頼む
休業の届出を作る仕事と、過去の未処理を整理する仕事では、必要な作業量が違います。領収書や預金の記録がまとまっていなければ、届出より先に残高の確認が必要になることもあります。
見積もりを依頼するときは、会社の現状をそのまま伝えます。未提出の書類があるか分からないなら、「分からない」と伝えて構いません。整理済みとして見積もると、後から追加費用が出る原因になります。
- 未処理の期間があるか
- 帳簿と預金残高が合っているか
- 届出の控えが残っているか
- 登記の変更漏れがないか
不足資料の洗い出しまで頼むのか、提出書類だけを頼むのか。作業範囲を言葉にすると、見積書の金額を比較しやすくなります。
専門家ごとに担当する仕事を確認する
税務の届出や申告は税理士、登記は司法書士が主に扱う分野です。債務整理や法的な紛争への対応は弁護士の担当です。雇用・社会保険の手続きは、社会保険労務士の担当分野になります。
ただし、資格名だけでは今回の依頼範囲は分かりません。休業届の提出までなのか、清算や未払いへの対応も含むのかを確認します。
| 主な担当 | 確認する仕事 |
|---|---|
| 税理士 | 税務・申告の整理 |
| 司法書士 | 登記の確認と申請 |
| 弁護士 | 債務整理・法的対応 |
| 社会保険労務士 | 雇用・保険の手続き |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。依頼先の選定では、会社の支払能力を踏まえて検討できるかを確かめてください。
分割払いの可否と、立て替える実費を区別する
手続き費用が足りない場合は、報酬の支払時期や分割の可否を確認します。ただし、専門家への報酬と、税金や裁判所に納める費用は分けて考える必要があります。
報酬の支払時期を調整できても、実費まで同じ扱いになるとは限りません。見積書に総額だけが書かれている場合は、いつ現金が必要かを別に出してもらいます。
- 契約時に支払う金額
- 申請前に用意する実費
- 作業完了時に支払う報酬
- 追加作業が生じた場合の扱い
分割払いを前提にしても、その支払原資がなければ計画は続きません。資金が不足している事実を最初に伝え、進められる手続きと支払時期を一緒に整理します。
費用が払えなくても記録を残す作業は進められる
お金がないと、「相談しても依頼できない」と感じるかもしれません。それでも、支払日や契約内容を整理する作業は先に進められます。未払いの記録を失うと、その後の判断にも時間がかかります。
借入関係の書類は会社と個人で分けて保管してください。会社への請求と保証人への請求が混ざると、誰の負担を検討しているのか分かりにくくなります。
- 借入の契約書と返済予定表
- 保証契約に関する書類
- 直近の決算書と預金の記録
- 未払いの請求書と支払期限
資料をそろえるために相談を遅らせる必要はありません。分かる範囲の残高と、直近の支払日から伝えられます。費用不足を隠さず、何にいくら使えるのかを明らかにすることが出発点です。
事業が残っているなら、休眠と譲渡を同じ条件で比較する
顧客との取引や従業員の技能が残っているなら、営業を止める範囲を決める段階で譲渡も比較できます。ただし、買い手の存在や資金、保証への対応がそろうかを確認する必要があります。
会社を休ませることで失われる価値も見る
休業すると支出を減らせる一方、取引や人材が離れる可能性があります。再開時に同じ条件で戻せるとは限りません。止めることによる節約額と、失われるものの両方を見ます。
買い手が検討するのも、会社の登記が残っているという事実だけではありません。引き継いだ後に事業を続けられるかが問われます。
- 継続を期待できる取引
- 引き継ぎ可能な仕事
- 従業員の経験や技能
- 使用を続けられる設備
当社が支援して成約した案件には、債務超過の会社もあります。債務超過の会社も少なくありません。全成約案件の比率ではありませんが、負債が資産を上回るだけで譲渡の可能性が消えるわけではありません。
休眠より先に譲渡を比較する理由は、営業中の取引や人材を引き継げる余地にあります。実務では、資金が続く期限を出し、残る事業価値を確かめ、停止範囲を決める順序です。すでに休業している場合も、再開可能な取引や資産から検討します。
譲渡代金と借入・保証の整理を別々に確かめる
会社や事業を譲る話が進んでも、それだけで経営者保証が消えるわけではありません。譲渡条件と、金融機関が保証をどう扱うかは、それぞれ確認する必要があります。
借入をどこに残すのか、譲渡代金を誰が受け取るのかによって、支払いに使える資金も変わります。提示価格だけで廃業より有利と判断するのは早計です。
事業譲渡でも「買い手に債務は移らない」と一括して判断しないでください。譲受会社が譲渡会社の商号を続けて使う場合には、会社法第22条による弁済責任が問題になります。契約内容に加え、商号の扱いや法定の例外も確認する必要があります。
→ 横にスクロールできます
| 比較項目 | 休業する場合 | 譲渡する場合 |
|---|---|---|
| 事業の継続 | 再開まで停止 | 引継ぎ条件による |
| 借入の返済 | 原資を確保する | 扱いを個別に確認 |
| 経営者保証 | 契約を確認する | 金融機関の同意を確認 |
| 必要な資金 | 維持・再開費用 | 成約までの資金 |
詳しくは会社破産とは?手続き・費用・連帯保証と破産前に検討したい選択肢をご覧ください。
保証債務の整理には会社側の手続きも関わる
既存の保証債務を整理する場合、経営者保証に関するガイドラインが検討対象になることがあります。ただし、休業の届出を出すだけで利用条件が整うものではありません。
同ガイドライン第7項(1)では、保証債務の整理を申し出る保証人について、次の4要件をすべて満たす必要があります。
1. 対象債権者と保証人との間の保証契約が、ガイドライン第3項の要件を満たしていること。
2. 主たる債務者である会社が、法的債務整理手続の開始申立て、または準則型私的整理手続の申立てを、ガイドラインの利用と同時に行っている、手続が係属している、または既に終結していること。
3. 会社と保証人の資産・債務の状況を総合的に考慮して、破産手続による配当よりも多くの回収が見込めるなど、対象債権者にとっても経済的な合理性が期待できること。
4. 保証人に破産法第252条第1項(第10号を除く)の免責不許可事由が生じておらず、そのおそれもないこと。
根拠は、2026年8月時点の全国銀行協会「経営者保証に関するガイドライン」です。これから保証を付けずに借りる場面の要件と、すでにある保証債務を整理する要件は分けて読みます。
適用可能性は、会社と個人の状況を合わせて検討します。休眠、譲渡、保証整理を別々の話として進めると、必要な条件の確認が抜けやすくなります。
当社は資料整備と譲渡条件の設計で後方支援する
あさひ国際会計株式会社では、再生型M&Aの仲介を扱っています。金融機関に説明する資料の整備や、事業価値を示す資料の作成をおこないます。M&Aの条件設計を通じて、経営者本人の協議を後方から支える役割です。
債権者との交渉の主体は経営者本人であり、必要に応じて依頼する弁護士等の専門家です。当社が債務整理の交渉を代理するという意味ではありません。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬が無料ということではなく、休業中の支出や他の専門家費用までなくなる意味でもありません。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。休業を決める段階でも、事業と保証の両方を確認しながら選択肢を整理できます。
よくある質問
休眠会社にする手続きだけなら、費用はほとんどかかりませんか?
届出を自分で準備する場合でも、営業停止に伴う総支出が少なくなるとは限りません。解約や撤去、従業員への精算などが別に残ることがあります。さらに、休業中の管理や借入返済も確認が必要です。手続き代行料、契約の精算額、維持中の支出を分けて予算にしてください。
売上がなくなれば、税金や申告の負担もなくなりますか?
売上がないという事実だけで、申告や納付の扱いを決めることはできません。会社の状態や残る取引、地方税の取扱いなどを確認する必要があります。休業の届出が済んでいても、何を提出し、どの期間の処理が残っているかは別に調べます。通知や申告関係の書類は保管してください。
借入が残っていて、休業の維持費も払えない場合はどうしますか?
休業を続ける計画そのものを見直します。借入の返済日と未払いの期限を並べ、今使える資金でどこまで対応できるかを整理してください。事業の譲渡を検討できる場合もありますが、状況によっては法的整理が適切です。費用を用意できてから相談しようと待つより、不足額を含めて伝えるほうが次の判断につながります。
長く放置して、みなし解散になれば費用をかけずに終われますか?
借入や保証も、みなし解散を理由に消えるものではありません。返済できない場合は、通常の清算で終えられるかも含めた検討が必要です。
まとめ
預金残高、次の支払日、残る契約を紙にまとめ、「休業を続ける費用」と「会社を閉じる費用」を同じ終点で見積もってください。借入や連帯保証の扱いが決まらない場合は、そのメモをもとに、当社の無料相談で事業を引き継ぐ余地も含めて整理を始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496