


目次
この記事の対象と結論
会社清算の手続きは、会社の財産で債務と閉鎖費用をまかなえるかを確かめてから進めます。返しきれない見込みなら、解散登記の準備とあわせて、法的整理や事業の引継ぎも検討する段階です。
借入の返済が重く、「会社を閉じれば自分の保証も終わるのか」と悩んでいませんか。会社の清算と、経営者の連帯保証の整理は別に確認する必要があります。
対象は、主に株主総会の決議で解散する株式会社です。会社形態や財務の状態によって、必要な手続きは異なります。個別の法的判断は、依頼する弁護士等の専門家が担う領域です。
まだ廃業を決めていなくても構いません。まずは会社の支払予定と個人の保証契約を分けて整理すると、相談で確かめるべきことが見えてきます。
会社清算の手続きを始める条件は「最後まで払える見込み」
解散は区切りであり、清算には後片づけが残る
営業をやめる日と、会社の清算が終わる日は同じとは限りません。取引を止めても、売掛金の回収や借入の返済は残ります。
株主総会の決議による解散は、通常の事業活動を終え、清算へ進むための区切りです。会社法第471条は、株主総会決議を解散事由のひとつに挙げています。
その後は財産や債務を整理する段階。会社法第475条には、解散した会社の清算に関する定めがあります。ただし、合併で消滅する場合などには例外が設けられています。
破産手続開始の決定も解散事由に含まれますが、その場合は破産手続の中で処理されます。「解散した会社はすべて同じ流れ」と考えると、準備する書類や費用を取り違えかねません。出典:e-Gov法令検索「会社法」第471条・第475条。
決算書の資産額を、そのまま返済原資にしない
帳簿上は資産が多くても、売却や回収で同じ額が入るとは限りません。在庫が売れ残ることも、設備の撤去に費用がかかることもあります。
確認したいのは、清算のために使えるお金です。
- 預金のうち支払いに使える額
- 売掛金の回収見込額と入金日
- 在庫や設備の売却見込額
- 敷金などの返還見込額
- 担保や所有権の制約がある財産
売却代金が見込めても、入金より先に給与や家賃の支払いが来る場合があります。総額が足りるかに加え、支払日に間に合うかも確認してください。
借入以外の債務も見落とせません。帳簿に未反映の請求や、契約終了に伴う精算がないかを調べます。資産と借入だけを比べて「清算できる」と決めるのは早計です。
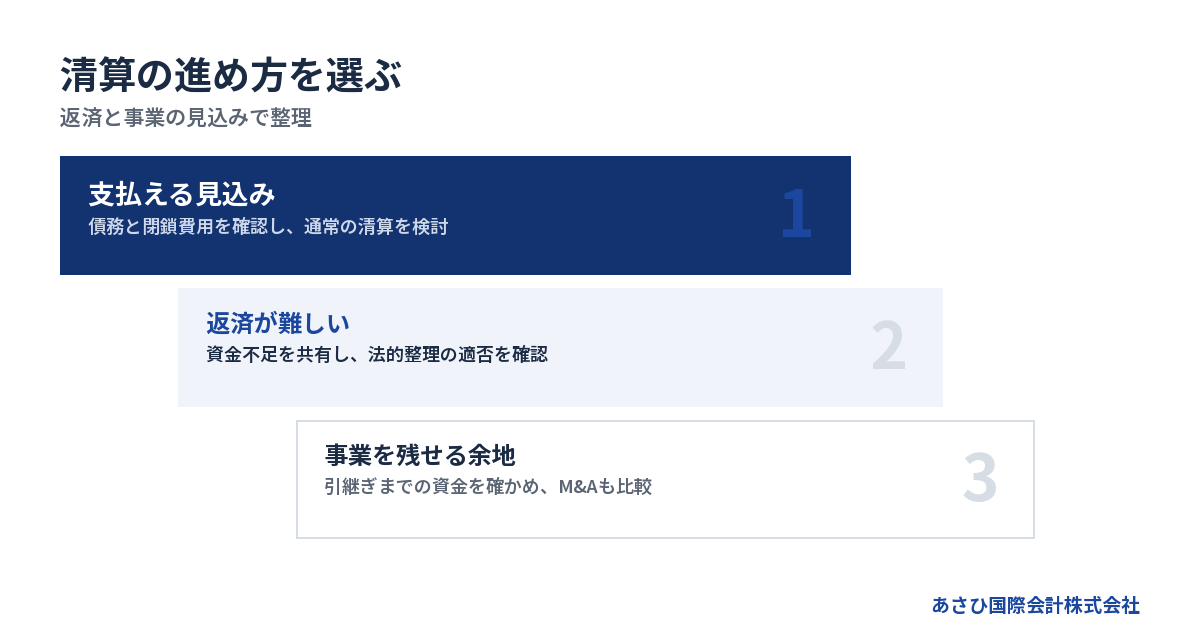
完済の見込みによって、検討する手続きが変わる
通常の清算で進められるかは、債務を支払える見込みが判断の出発点です。赤字かどうかだけでは決まりません。
→ 横にスクロールできます
| 現在の状態 | 検討の方向 | 先に確かめること |
|---|---|---|
| 債務と閉鎖費用を払える | 通常の清算 | 支払時期と手続き費用 |
| 清算中に債務超過の疑い | 特別清算等の検討 | 財産と債務の実態 |
| 支払いを続けられない | 破産等の法的整理 | 不足額と資金の期限 |
| 引き継げる事業がある | M&Aも比較 | 事業価値と残る債務 |
特別清算は、解散して清算中の株式会社が対象です。清算に著しい支障を来す事情や、債務超過の疑いがある場合が開始原因になります。
また、債務超過の疑いがある清算株式会社では、清算人に申立義務が定められています。資金不足が判明したまま、通常の清算を続ける前提で進めないでください。出典:e-Gov法令検索「会社法」第510条・第511条。
支払期限が近いときは、清算日程より資金の確認が先
「残高はあるが、次の給与を払うと家賃が足りない」。その状態なら、清算結了までの日程を組む前に、直近の入出金を確認します。
1. 現在の預金残高を確認する
2. 次の入金予定日と見込額を記す
3. 支払先ごとに期限と金額を並べる
4. 不足する日と金額を特定する
入金予定は、請求済みか、相手が支払日を確認しているかも区別してください。未確定の売上を返済原資に含めると、予定が崩れたときに対応が遅れます。
事業を続けるほど赤字が増える場合もあれば、短期間の営業で回収できるお金がある場合もあります。継続か停止かを気持ちだけで決めず、資金の動きと取引への影響を並べて判断する必要があります。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
解散決議から清算結了まで、手続きはこの順に進む
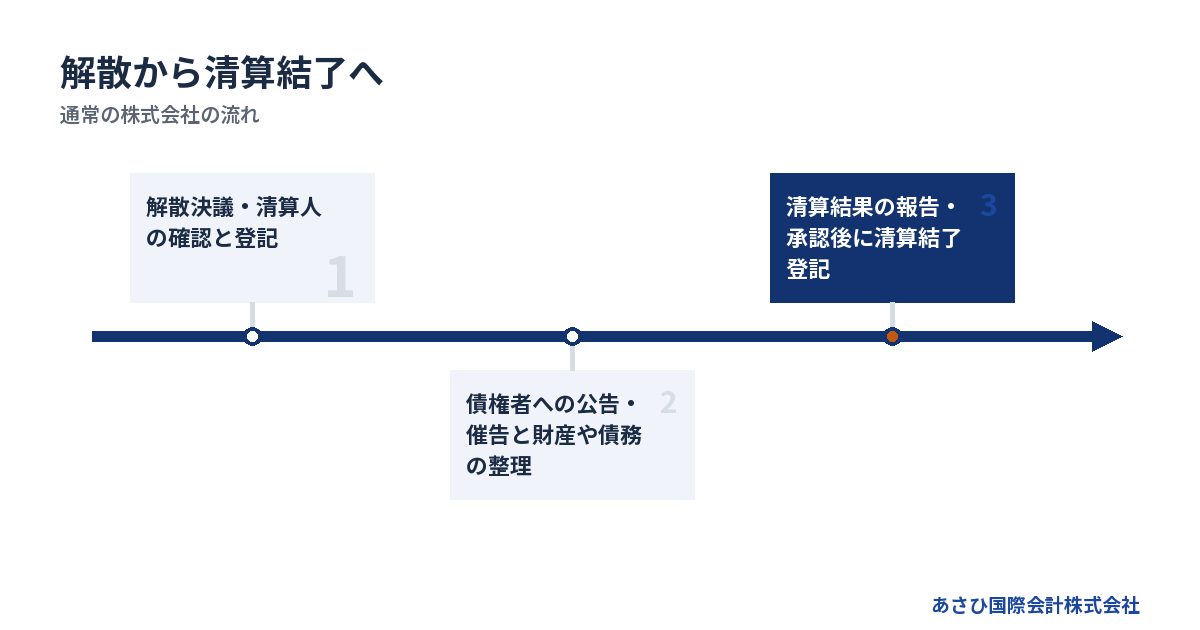
株主総会で解散を決め、清算人を確認する
株式会社が任意に解散する場合、株主総会の特別決議が必要です。社長の判断だけで手続きを終えられるとは限りません。
原則として、議決権を行使できる株主の過半数が出席します。そのうえで、出席株主の議決権の3分の2以上の賛成を要します。出席に必要な割合は、定款で3分の1以上に軽減できる定めがあります。
決議の準備では、次の点を確認します。
- 株主と議決権の状況
- 定款に定めた決議の条件
- 解散する日
- 清算事務を担う人
- 議事録など必要書類の内容
解散後の財産整理を担うのが清算人です。定款や株主総会で別段の定めがなければ、解散時の取締役が清算人となります。
就任後は、登記だけでなく債権の回収や債務の整理に向き合う立場です。名義だけ引き受けるつもりで決めず、必要な実務を理解しておきましょう。出典:e-Gov法令検索「会社法」第309条・第478条。
解散・清算人の登記と、債権者への公告を進める
解散の登記は、解散の日から2週間以内に本店所在地でおこないます。清算人の登記も、原則として解散の日から2週間以内です。選任による場合は、選任の日が起算点になります。
期限の起点に注意してください。社内で相談を始めた日や、営業を止めた日とは限りません。
登記と並行して必要になるのが、債権者への知らせです。会社法第499条では、解散後遅滞なく、官報で債権の申出を求める公告をおこなうと定めています。判明している債権者には、個別の催告も必要です。
債権を申し出てもらう期間は、2か月を下回ることができません。
そのため、解散から清算結了までを短期間で済ませる前提にはできません。この2か月は申出期間の下限であり、清算全体の完了を約束する期間ではない点にも留意してください。
公告だけで個別催告を済ませたつもりにならないよう、相手先と対応状況を一覧にして管理します。出典:e-Gov法令検索「会社法」第499条・第926条・第928条。
財産の回収・換価と、債務の支払いを整理する
清算の実務では、帳簿の残高と現実の財産を照合します。売掛金の回収が遅れていれば理由を確認し、設備の処分には査定や搬出条件の確認が必要です。
「売れるはず」と「代金を受け取った」は分けて扱います。回収額が変われば、債務を払える見込みも変わるためです。
進行表には、次の項目をそろえておくと経過を追いやすくなります。
- 回収する債権と入金の状況
- 売却する財産と処分の条件
- 支払う債務と請求内容
- 解約する契約と精算の状況
- 未解決の争いや追加請求
債権申出期間中の支払いには法的な制約があります。手元に現金があるという理由だけで、返済を自由に進められるわけではありません。個別の支払いの可否や順序は、法的な確認を経て決めます。
親族や関係会社への借入がある場合も、相手先を省略せず一覧に載せてください。資金が足りない段階で一部の相手だけへ返済すると、後の手続きで問題となるおそれがあります。
想定外の債務が出てきたら、当初の日程を守ることより再判定が先です。通常の清算を進められる状態かを見直します。
清算事務の結果を報告し、清算結了の登記へ進む
財産や債務の処理を終えたら、清算の結果をまとめます。残余財産がある場合には、その分配と税務上の扱いも確認が必要です。
ここで経営者個人に残るお金を、会社の預金残高だけで判断しないでください。未払いの費用や税額が残っていれば、分配できる額は変わります。
清算結了の登記期限は、決算報告について株主総会の承認を受けた日から2週間以内です。解散登記と清算結了登記は、別の段階に位置づけられます。出典:e-Gov法令検索「会社法」第929条。
また、税務や社会保険、業種ごとの届出も整理する必要があります。登記を依頼した相手が、すべての届出を担当するとは限りません。
- 各届出の担当者を決める
- 申告や納付の残件を確認する
- 契約終了の書類を保存する
- 会計資料の保管先を決める
最後に「誰が何を終えたか」を照合できる形にしておくと、後日の問い合わせにも対応しやすくなります。
清算費用は登記代だけで見積もらない
株式会社の登記にかかる登録免許税は合計4万1千円
通常の株式会社の解散・清算に関する登録免許税は、次のとおりです。
| 登記の内容 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
| 上記の合計 | 4万1千円 |
この金額は、会社を閉じるための総額ではありません。官報公告の実費や、司法書士に依頼する場合の報酬は別途必要です。
費用の説明を受ける際は、「登記の税金」「公告の実費」「専門家の報酬」を分けて確認してください。ひとつの見積額だけを見ると、どこまで含まれているのか判断できません。
事業を止めてから発生する支出も予算に入れる
清算中も、支出が止まるとは限りません。営業を終えた後に、原状回復や設備の搬出が必要になることがあります。
予算に含めたいのは、手続きそのものの費用と、事業を閉じるための支出です。
- 店舗や事務所の原状回復費用
- 設備や在庫の処分費用
- 雇用終了に伴う支払い
- 契約解約に伴う精算金
- 税務申告や会計整理の費用
退職金は、就業規則や契約上の定めを確認します。賃貸借契約も、解約の通知日と明渡し日が費用に影響するため、契約書を先に読み合わせておきたいところです。
見積りには「確認済み」「見積り待ち」「未確認」を付けると、不足している調査が分かります。未確認の支出をゼロとして計算すると、途中で資金が尽きる原因になります。
返済できず破産を検討する場合は、費用体系が変わる
法人破産を検討する場合、清算登記の費用とは別に考えます。裁判所へ納める費用と弁護士費用が必要になるためです。
東京地方裁判所の令和8年1月1日版の資料では、法人の自己破産の申立手数料は1,000円です。弁護士を代理人とする自己破産申立ての管財事件では、予納金基準額は最低20万円。これに法人1件あたり16,264円が加わります。
さらに、通常の自己破産申立ての予納郵券は4,950円です。これらは裁判所へ納める分で、弁護士費用を含みません。本人申立て等には別の基準があり、事案に応じた変更も示されています。
全国共通の総額として使わないでください。弁護士報酬にも全国一律の基準はなく、依頼内容や事案によって見積りが変わります。出典:東京地方裁判所「破産手続費用一覧」令和8年1月1日版。
費用を払えないときは、使える資金と必要額を早く共有する
手続き費用が不足していても、会社を放置してよいことにはなりません。未処理の債務や契約が残り、選べる対応が狭まるおそれがあります。
資金不足の相談では、残高だけでなく入金予定も伝えてください。資産の売却で準備できる額と、営業を続けるために使う額を分けて検討します。
費用の支払方法や準備の可否は、依頼する専門家との確認事項です。分割や支払時期の調整が可能かは依頼先と事案によるため、利用できる前提で予定を組まないようにします。
不足を埋めようと個人で新たな借入を重ねる前に、会社と個人を合わせた負担を確認したいところです。手続きを始める資金だけ用意できても、その後の生活費まで尽きれば、再出発の準備が難しくなります。
従業員・取引先・税務の残件を、清算日程に組み込む
従業員には雇用と支払いの見通しを分けて伝える
従業員への説明では、営業終了日だけを伝えても生活の見通しが立ちません。雇用がどうなるかと、給与等がいつ払われるかを分けて整理します。
- 営業を終了する予定日
- 雇用を終了する場合の手続き
- 給与などの未払額
- 退職金に関する規則の内容
- 事業を引き継ぐ可能性の有無
まだ決まっていないことは、そのまま伝えます。M&Aを検討している段階で「雇用は続く」と約束すると、条件が変わったときに説明が難しくなります。
賃金については、労働基準法第24条に支払原則が定められています。また、退職等に際して権利者から請求があった場合、第23条は7日以内の支払いを定めています。争いがある場合でも、異議のない部分は対象です。
払えない見込みを抱えたまま説明を先延ばしにせず、労務と法的手続きの両面で対応を組み立てます。
未払賃金の制度を、会社の資金計画の代わりにしない
倒産により賃金を受け取れない労働者には、未払賃金立替払制度が関係する場合があります。対象となる未払賃金の一部を立て替える仕組みです。
ただし、会社が閉じればそのまま利用できる制度ではありません。事業主や労働者に要件があり、退職時期や請求期限も定められています。
支給額は対象となる未払賃金の8割で、年齢に応じた上限があります。賞与や解雇予告手当などは対象に含まれません。給与の全額が補われると説明しないでください。
制度の対象かを確認するためにも、賃金台帳や勤務記録を保全します。経営者が把握している未払額と、本人が認識する額が違う場合には、その相違も記録に残しておきます。出典:労働者健康安全機構「未払賃金の立替払制度の概要」。
取引先との契約は「解約」と「最後の履行」を確認する
営業を止める予定でも、すでに受けた注文や納品済みの商品に関する対応が残る場合があります。仕入先への支払いだけを見ていると、顧客への返金や預り品の返還を見落とします。
確認する対象は、日々の取引と会社を支える契約です。
- 受注済みの仕事と納品予定
- 前受金や預り金の精算
- 顧客から預かっている物品
- 賃貸借やリースの終了条件
- 通信やシステム契約の扱い
取引先への通知では、対応できる範囲と連絡担当者を明らかにします。支払いが難しい状態なら、返済の約束をする前に法的な確認が必要です。
引継ぎの可能性がある契約は、解約を進める前に扱いを検討してください。解約後に元へ戻せるとは限らず、残せたはずの事業価値を失うこともあります。
税金や社会保険料は、登記と別に整理する
解散登記をしたことだけで、税金や社会保険料の未納が消えるとは考えないでください。申告や届出の要否を、事業停止と清算の進行に合わせて確認します。
税務では、解散時点の整理に加え、清算中の資産売却なども検討対象です。税額が確定する前に、預金をすべて返済や分配に回すと、後から納付資金が不足するおそれがあります。
国税には、廃業や著しい損失等を理由とする納税の猶予があります。一時に納付できないと認められることなどが条件です。廃業を理由に自動で適用される扱いではありません。
相談用の資料では、税目や納期限ごとに未納額を分けます。社会保険料についても、督促の有無と指定された期限を記録してください。税務申告は税理士、債務整理に関わる法的判断は弁護士など、担当範囲を決めて進めます。
会社を清算しても、連帯保証は別の確認が残る
社長であることと、保証人であることは分けて考える
会社の借入と経営者個人の保証は、契約の当事者が異なります。退任したり株式を手放したりしたことだけで、保証の終了まで確認できたことにはなりません。
民法第446条は、主たる債務者が履行しないときに保証人が責任を負うと定めています。連帯保証人には、通常の保証人に認められる一定の抗弁がありません。
具体的には、先に会社へ請求するよう求める催告の抗弁などです。民法第454条がその扱いを定めています。出典:e-Gov法令検索「民法」第446条・第454条。
借入を返しきれない場合、会社の財産処分が終わるまで個人への請求が来ない、と決めつけるのは危険です。請求の有無や内容は保証契約等によるため、契約書を確認する必要があります。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
保証契約は金融機関ごとに確認する
決算書の借入金残高だけでは、誰がどの範囲を保証しているか分かりません。金融機関ごとに契約を確認します。
- 保証人として記載された人
- 保証対象となる借入
- 保証契約書や変更契約の有無
- 根保証の場合の極度額
- 担保として提供した財産
民法では、保証契約には書面が必要で、電磁的記録も書面とみなされます。ただし、手元に写しがないことと、契約が存在しないことは別です。「見つからないから保証はない」と判断しないでください。
個人が保証する根保証では、上限となる極度額も確認対象です。契約の種類や締結時期によって検討事項が変わるため、気になる記載を抜き出して専門家に示すと確認が進みます。
会社の借入と個人の住宅ローンなどを分けておくと、家計への影響も把握しやすくなります。
保証債務の整理には、会社側の手続きとの関係がある
経営者保証に関するガイドラインは、一定の要件のもとで保証債務の整理を求める枠組みを示しています。会社の債務整理と関係なく、申請すれば保証が外れる制度ではありません。
すでに負っている保証債務を整理する場面では、第7項の要件を確認します。新しい融資で保証を求めない場合の要件とは区別が必要です。
主な確認事項は次のとおりです。
- 保証契約が対象となる要件を満たすこと
- 会社側の所定の債務整理手続きがあること
- 債権者にも経済的な合理性があること
- 所定の免責不許可事由がないこと
会社側については、法的債務整理または準則型私的整理の申立てが必要です。同時に申し立てる場合や、手続きが係属中・終結済みの場合が含まれます。
経済的な合理性とは、破産時より多く回収できる見込みがある場合などです。保証人については、破産法第252条第1項の所定の免責不許可事由が生じておらず、そのおそれもないことが求められます。同項第10号は除かれます。
通常の清算だけを進めれば利用できる、とは判断できません。適用の可否は会社と個人の事情を合わせて検討します。出典:全国銀行協会「経営者保証に関するガイドライン」。
家族の暮らしを考えるために、個人の収支も用意する
自宅や生活費が心配なときは、会社の資料だけで相談を終えないでください。個人の資産と債務を整理し、生活に必要な支出を伝えます。
ガイドラインでは、早期に再生・清算へ着手した場合の残存資産に関する考え方も示されています。一定の生計費や華美でない自宅等を含めることを検討する内容です。
ただし、債権者の回収見込額の増加額の範囲などに制約があります。自宅を残せると先に決めることはできません。出典:全国銀行協会「経営者保証に関するガイドライン」。
財産の名義を移したり、保有状況を隠したりして対応するのは避けてください。後の整理に影響するおそれがあります。
会社が法的整理へ進む場合でも、個人については保証額や資産、収入から別に判断します。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
事業を引き継ぐ余地と、相談時に確認する役割
清算で失う価値があるなら、M&Aも比較する
清算では設備を処分するだけでも、事業として引き継ぐなら価値が認められる場合があります。継続取引や従業員の技能を、買い手が必要としていることがあるためです。
ただし、譲れる見込みと資金が持つ期間はセットで検討します。候補先を探している間に支払いが止まるなら、M&Aだけを前提とした日程は組めません。
- 引き継げる顧客や契約があるか
- 事業を続けられる人員がいるか
- 設備や拠点を利用し続けられるか
- 引継ぎまでの運転資金があるか
当社が支援して成約した案件には、売上1億円台の運送業で、債務超過3,000万円規模の会社もあります。従業員は10名前後でした。債務超過額だけで譲渡の可否が決まるわけではありません。
一方で、買い手が見つかることを前提に債務整理を遅らせるのも適切ではありません。状況によっては法的整理が適切な場合もあります。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
株式譲渡と事業譲渡では、清算との関係が違う
株式譲渡では、株主が変わっても会社の法人格は続きます。借入などの債務も会社に残るため、株式の譲渡そのものは清算に当たりません。
事業譲渡では、対象となる財産や事業を選んで引き継ぎます。その後、売り手の会社に残る財産や債務を整理し、清算を検討する場合があります。
→ 横にスクロールできます
| 比較する事項 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 引継ぎの対象 | 株式 | 選定した事業等 |
| 売り手の会社 | 法人格が続く | 譲渡後も法人が残る |
| 借入の確認 | 会社に残る債務を確認 | 残る債務等を確認 |
| 個人保証 | 別途確認が必要 | 別途確認が必要 |
事業譲渡でも、商号を引き続き使う場合などには買い手の債務負担が問題になります。契約で対象から外せばすべて解決する、と単純には扱えません。
売却代金が誰に入るかも違います。事業譲渡の代金を、そのまま経営者個人の生活費として使えると考えず、会社に残る支払いと税務を確認してください。出典:中小企業庁「中小M&Aガイドライン」。
買い手との約束と、金融機関による保証解除を分ける
M&Aの契約に保証解除に関する約束を置いても、その約束だけで金融機関との保証契約が消えるわけではありません。連帯保証の解除には、金融機関等の判断と必要な手続きが伴います。
契約内容の確認に加え、実際の解除までの対応を確認します。
- 解除に向けて対応する当事者
- 金融機関が求める条件
- 手続きの予定と進捗の確認方法
- 解除できない場合の契約上の扱い
中小M&Aガイドラインでも、保証の解除や引継ぎは最終契約で取り決める主要項目です。買い手の資力を調べることも、条件設計と切り離せません。出典:中小企業庁「中小M&Aガイドライン」。
当社では、これまで成約に至った案件はいずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
当社は資料整備とM&Aの条件設計で後方支援する
あさひ国際会計株式会社では、再生型M&Aの仲介を扱っています。清算を決める前の段階でも、事業の引継ぎ余地を含めてご相談いただけます。
相談する経営者は珍しくありません。借入や未払いを整理しきれていなくても、分かる範囲からお聞かせください。
当社の役割は、金融機関との協議に使う資料の整備や事業価値の説明資料の作成、M&Aの条件設計を通じた後方支援です。債権者との交渉主体は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
登記は司法書士、税務は税理士など、担当分野も分かれます。依頼時には、報酬に含む業務と別途依頼が必要な業務を確認すると、対応の抜けを防ぎやすくなります。
初回にそろっていると検討しやすい資料は、次のとおりです。
- 直近の決算書と試算表
- 預金残高と支払予定のメモ
- 借入の返済予定表
- 保証契約書の写し
- 主な契約と従業員の状況
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。報酬自体が無料という意味ではなく、清算や法的整理の費用とも区別してご説明します。
よくある質問
借入が残っていても、会社清算の手続きを始められますか?
借入があることだけで、清算の可否は決まりません。会社の資産を回収・売却し、閉鎖費用も含めて支払えるかを確認します。返済が難しい見込みなら、通常の清算をそのまま進める判断は避けてください。特別清算や破産等の検討が必要になる場合があります。会社の借入と経営者個人の保証は、別々に資料を用意すると判断しやすくなります。
会社清算の手続きは、どのくらいの期間がかかりますか?
株式会社の通常の清算では、債権申出期間を2か月以上設ける必要があります。ただし、これは清算全体の所要期間ではありません。売掛金の回収や不動産等の売却、争いの解決が終わらなければ、その分だけ日程に影響します。完了日を先に決めるより、未処理事項ごとに担当者と予定日を置き、進行に合わせて見直してください。
従業員も借入も少ない会社なら、自分で清算できますか?
会社の規模だけでは判断できません。株主総会や登記の準備に加え、債権者への公告・催告、財産や税務の整理が残ります。小規模でも未払金や契約上の争いがあれば、法的な確認が必要です。自分で準備する範囲と専門家に依頼する範囲を分け、特に債務を支払えるかの判断を費用節約だけで省かないようにしてください。
清算結了の登記をすれば、社長の連帯保証も終わりますか?
登記だけで個人の保証責任が整理されたとは判断できません。対象となる借入が返済されたか、金融機関等との間で保証の扱いがどうなったかを確認します。M&Aでも、株主や代表者の変更と保証解除は別に確認する事項です。口頭の説明だけに頼らず、契約内容と手続きの完了を確かめる資料をそろえてください。
まとめ
預金残高と直近の支払予定を並べ、借入の保証契約書を手元に集めてください。完済の見込みが立たない場合や費用が不足する場合は、その状態を当社へお伝えいただき、清算と事業の引継ぎを比較するところから始めましょう。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月7日