


目次
この記事の対象と結論
「M&Aをすると従業員は解雇されるのか」「給与や退職金はどうなるのか」と不安を抱える中小企業の経営者に向けた記事です。
結論からいうと、M&Aだけを理由に従業員が一律に解雇されるわけではありません。ただし、株式譲渡と事業譲渡では、雇用契約の引き継がれ方が異なります。
資金繰りが厳しい会社では、買い手探しと並行して給与原資を確認する必要があります。説明が早すぎると混乱を招き、遅すぎると信頼を損ねかねません。雇用条件、説明時期、資金繰りを一体で設計することが、従業員と事業を守る出発点です。
M&Aで従業員の雇用はどうなるのか
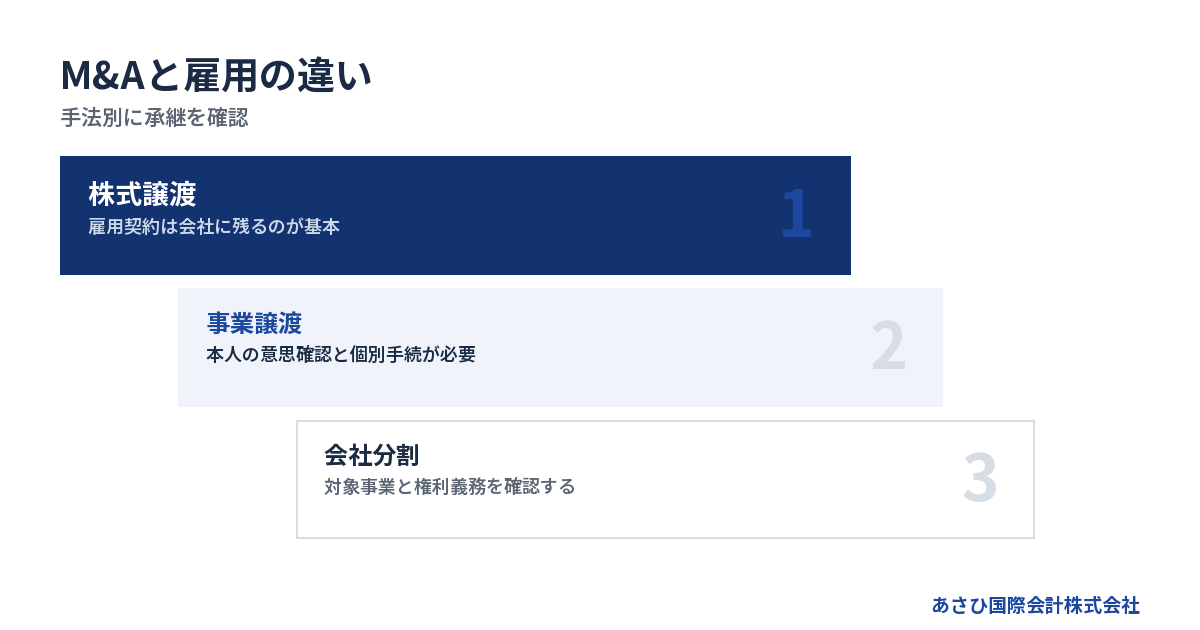
株式譲渡では雇用契約が会社に残る
株式譲渡では、株主が売り手経営者から買い手へ変わります。会社そのものは存続し、法人格にも変動がありません。
従業員が結んでいる雇用契約の相手は、経営者個人ではなく会社です。そのため、株主が変わっても雇用契約は会社に残るのが基本です。
給与、有給休暇、勤続年数なども、同じ会社との雇用関係のなかで続きます。従業員ごとに雇用契約を結び直す形とは異なります。
ただし、M&A後も職場や待遇が一切変わらないという意味ではありません。買い手が経営方針や人事制度を見直す可能性はあります。
労働条件を変える場合は、M&Aとは別に労働関係法令への配慮が必要です。最終契約では、従業員の雇用維持や待遇について、買い手の方針を具体的に確認します。
事業譲渡では雇用承継に個別の対応が要る
事業譲渡では、会社全体ではなく、選んだ事業や資産などを買い手へ移します。売り手会社と買い手会社は別の法人です。
雇用契約も当然に買い手へ移るわけではありません。引き継ぐ従業員を特定し、本人の意思を確認したうえで、個別に手続きを進める必要があります。
実務では、次のような事項を整理します。
- 引き継ぎを希望する従業員
- 買い手が受け入れる従業員
- 移籍後の給与と役職
- 勤続年数の取り扱い
- 有給休暇の取り扱い
- 退職金に関する条件
ここが曖昧なまま契約を進めると、従業員へ説明する段階で条件が食い違います。買い手から内定に近い説明を受けた後で条件が変われば、離職につながるおそれもあります。
会社分割では権利義務の承継を確認する
会社分割には、吸収分割と新設分割があります。会社法2条29号と30号では、事業に関する権利義務の全部または一部を、ほかの会社や新設会社へ承継させる仕組みが定められています。
事業譲渡が個別の財産や契約を選んで移す方法であるのに対し、会社分割は権利義務を承継させる点に特徴があります。従業員の労働契約についても、対象となる事業との関係を踏まえた手続きが必要です。
再生局面では、事業を残しながら旧会社の債務を整理する設計が検討される場合もあります。ただし、単に会社を分ければ債務を切り離せるわけではありません。
吸収分割で残存債権者を害することを知っていた場合には、会社法759条4項が問題になります。新設分割では会社法764条4項が関係します。法的な判断と手続きは、依頼者が委任する弁護士等の専門家が担います。
M&A後の解雇が自由になるわけではない
買い手が会社や事業を取得しても、自由に従業員を解雇できるわけではありません。M&Aと解雇は、それぞれ別の問題として考える必要があります。
買い手が重視するのは、設備や取引先だけではありません。現場を動かす人材、顧客との関係、許認可に関わる有資格者なども事業価値の一部です。
特に中小企業では、特定の従業員に業務知識が集中していることがあります。その人が退職すると、売上や業務品質に影響が出るかもしれません。
経営者は、誰を残すかだけでなく、誰がどの業務を担っているかを整理する必要があります。従業員を単なる人数ではなく、事業を引き継ぐための中核として捉える視点が欠かせません。
給与・退職金・有給休暇はどう扱われるのか
給与と賞与は基準日を決めて整理する
M&Aの前後では、給与の締日と支払日を確認します。クロージング日が給与計算期間の途中に入る場合、どちらがどこまで負担するかを決めなければなりません。
株式譲渡では会社が変わらないため、従業員への支払主体も同じです。一方、事業譲渡では、売り手会社と買い手会社の間で負担区分を定めます。
賞与は、算定期間と支給日の関係が問題になりやすい項目です。次の点を確認します。
1. 賞与の算定期間を確かめる
2. 支給日在籍要件を確かめる
3. 売り手と買い手の負担を決める
4. 従業員への説明内容をそろえる
資金繰りが厳しい会社では、M&Aの成約代金が入る時期だけを見てはいけません。次の給与日まで現預金が持つかを先に確認します。
給与が止まれば、従業員の生活に直結します。買い手候補との検討が進んでいても、成約前の給与原資は別に管理する必要があります。
退職金は規程と承継条件で結論が変わる
退職金がどうなるかは、退職金規程や雇用契約、M&Aの手法によって異なります。
株式譲渡では会社が存続するため、退職金に関する権利関係も会社に残るのが基本です。ただし、買い手が制度を見直す場合には、変更の内容と時期を確認します。
事業譲渡では、売り手会社を退職して買い手会社へ入社する形が考えられます。その場合、売り手が退職金を精算するのか、買い手が勤続年数を引き継ぐのかを決めます。
確認したい資料は次のとおりです。
- 就業規則
- 退職金規程
- 雇用契約書
- 過去の支給記録
- 積立制度の資料
規程がなくても、過去の支給実績や労使間の取り扱いが論点になることがあります。帳簿上の引当額だけを見て判断せず、社会保険労務士や弁護士等と確認するのが安全です。
有給休暇と勤続年数は書面で明確にする
従業員にとって、有給休暇と勤続年数は生活に関わる条件です。口頭で「そのまま引き継ぐ」と伝えるだけでは、認識のずれが生じます。
株式譲渡では雇用主である会社が変わらないため、勤続年数や有給休暇も継続する形が基本です。
事業譲渡では、次の内容を書面にします。
→ 横にスクロールできます
| 確認項目 | 売り手側 | 買い手側 |
|---|---|---|
| 未消化有給 | 残日数を確定 | 承継条件を提示 |
| 勤続年数 | 入社日を確認 | 通算の可否を提示 |
| 退職金 | 精算条件を確認 | 制度適用を提示 |
| 社会保険 | 資格手続きを確認 | 加入日を提示 |
条件の確定前に従業員へ説明すると、後から修正が生じることがあります。まず売り手と買い手で条件をそろえ、その後に本人へ提示する順序が現実的です。
未払い賃金がある場合はM&Aだけで解消しない
すでに給与の遅れがある場合は、M&Aを進めれば自然に解消すると考えないほうがよいでしょう。未払い賃金の存在は、買い手の調査や譲渡条件にも影響します。
資金不足が差し迫っているときは、次の順で確認します。
1. 現預金と入金予定を確定する
2. 次回給与の必要額を算出する
3. 税金や返済との支払順を検討する
4. M&Aの進行可能性を見立てる
5. 法的整理の必要性も確認する
倒産に至った場合、一定の要件を満たす従業員には未払賃金立替払制度があります。立替払額は未払賃金総額の100分の80です。ただし、年齢別の上限や退職時期などの条件があります。
賞与、解雇予告手当、賃金の延滞利息などは対象に含まれません。未払賃金の総額が2万円未満の場合も対象外です。
制度があるから給与を後回しにしてよいわけではありません。詳しくは会社をたたむと従業員はどうなる|雇用・未払い賃金を守る廃業の進め方をご覧ください。
従業員への説明はいつ、どのようにおこなうのか
早すぎる説明には情報流出のリスクがある
従業員を大切にしたい経営者ほど、早く説明したいと考えます。しかし、買い手や条件が固まる前の開示には注意が必要です。
検討段階の情報が外部へ広がると、取引先や金融機関に意図と異なる形で伝わるかもしれません。「会社が倒産するらしい」という噂になれば、受注や採用に影響します。
M&Aが成立しなかった場合、従業員には不安だけが残ります。情報管理は秘密主義ではなく、会社と雇用を守るための実務です。
初期段階では、社内で共有する人を限定します。経理担当者などの協力が必要な場合も、開示する範囲と目的を整理してから伝えます。
遅すぎる説明も信頼を損ねる
一方で、従業員が外部からM&Aを知る事態は避けたいところです。買い手の訪問、資料の持ち出し、経営者の動きなどから、社内で噂が広がる場合があります。
説明時期は、次の条件がそろっているかで判断します。
- 買い手候補が絞られている
- 雇用方針が確認できている
- 待遇の骨格が決まっている
- 成約可能性を見通せる
- 質問への回答を準備できている
全従業員へ同じ時刻に説明できない会社もあります。その場合は、誰からどの順番で伝えるかを決めます。
管理職へ先に話すなら、情報の取り扱いも明確にします。説明の時間差が長いと、不確かな情報が先に広がるためです。
説明では変わることと変わらないことを分ける
従業員説明では、経営者の思いだけを長く話しても不安は解けません。従業員が知りたいのは、自分の生活と仕事への影響です。
説明内容は、次の順にすると整理しやすくなります。
1. M&Aを選んだ理由
2. 雇用がどう扱われるか
3. 給与や勤務地の変更
4. 経営体制の変更
5. 今後の日程
6. 質問の受付方法
決まっていないことは、決まっていないと伝えます。推測を交えて安心させようとすると、後の変更が不信につながります。
「現時点では変更予定がない」と「今後も変わらない」は意味が違います。説明資料では、時点と前提条件を明記することが大切です。
キーパーソンには個別の対話が要る
現場責任者、営業担当者、有資格者など、事業継続に欠かせない従業員もいます。その人たちの退職は、M&Aの成立や成約後の運営に影響を与えます。
ただし、キーパーソンだけを優遇しているように見える説明は、社内の不公平感を招きます。個別面談の目的と全体説明の範囲を分けましょう。
個別面談では、次の内容を確認します。
- 現在の役割と担当業務
- 顧客や取引先との関係
- M&A後の勤務意向
- 希望する役職や働き方
- 引き継ぎに必要な期間
残留を強く迫るより、本人の不安を具体的に聞くほうが有効です。買い手にも面談内容を共有し、雇用条件と役割をすり合わせます。
従業員を守るために売り手経営者が準備すること
人員情報を正確に一覧化する
買い手は、従業員数だけでなく、人件費や雇用条件を確認します。情報が不正確だと、買収後の負担を見積もれません。
まず、個人情報の管理に配慮しながら、次の情報を整理します。
- 雇用形態
- 年齢層
- 勤続年数
- 給与と手当
- 賞与の取り扱い
- 有給休暇の残日数
- 社会保険の加入状況
- 保有資格と担当業務
初期段階では氏名を伏せ、属性情報として開示する方法もあります。買い手との検討が進んだ後、必要性に応じて開示範囲を広げます。
残業代、社会保険、退職金などに未処理があれば、隠さず整理します。後から判明すると、価格だけでなく取引自体にも影響しかねません。
従業員が生む事業価値を言葉にする
決算書だけでは、従業員の価値は十分に伝わりません。数字に表れにくい技能や関係性を、買い手が理解できる形にします。
たとえば、次のような情報です。
- 顧客別の対応経験
- 設備を扱う技能
- 現場管理の経験
- 許認可に関係する資格
- 仕入先との調整能力
- 社内教育を担う役割
「ベテラン社員がいる」だけでは具体性がありません。どの業務を担い、その人がいないと何が止まるのかまで整理します。
業務が特定の人に集中している場合は、引き継ぎ計画も用意します。属人性はリスクですが、承継方法まで示せれば、買い手の不安を軽くできます。
買い手の雇用方針を条件面から確かめる
買い手が「従業員を大切にする」と話していても、その言葉だけでは判断できません。雇用方針を具体的な条件に落とし込みます。
確認する主な項目は次のとおりです。
| 論点 | 確認する内容 |
|---|---|
| 雇用 | 継続予定の範囲 |
| 給与 | 維持・変更の方針 |
| 勤務地 | 転勤や統合の予定 |
| 役職 | 組織変更の方針 |
| 福利厚生 | 適用制度の違い |
| 退職金 | 承継・精算の扱い |
中小M&Aガイドライン第3版では、株式譲渡と事業譲渡の特徴が整理されています。どのスキームを選ぶかで、従業員対応の実務も変わります。
契約書だけでなく、買い手の資力や成約後の運営体制も確認の対象です。価格が高くても、運転資金や人件費を支える力が不足していれば、従業員の安定につながりにくいためです。
廃業・破産との比較を同時におこなう
M&Aを検討しても、会社の状況によっては法的整理が適切な場合もあります。M&Aだけを前提にすると、給与原資が尽きるまで時間を使ってしまうおそれがあります。
主な違いは次のとおりです。
→ 横にスクロールできます
| 選択肢 | 事業 | 雇用 | 経営者保証 |
|---|---|---|---|
| 株式譲渡 | 法人ごと継続 | 原則継続 | 金融機関判断 |
| 事業譲渡 | 対象事業を継続 | 個別に対応 | 別途整理 |
| 自主廃業 | 事業を終了 | 退職へ移行 | 債務が残りうる |
| 法的整理 | 手続きによる | 終了もありうる | 個別に整理 |
廃業では、設備や在庫を処分し、取引を終了させます。従業員の雇用を残すことは難しくなります。一方、M&Aでは、事業と雇用を買い手へつなげられる可能性があります。
ただし、時間と資金が不足するほど選択肢は狭まります。詳しくはM&Aと廃業の分岐点|会社・従業員・連帯保証を守る実務ロードマップをご覧ください。
資金繰りと連帯保証を含めて出口を設計する
従業員保護と経営者保証は切り離せない
経営者が従業員を守りたいと考えるあまり、自分の連帯保証を後回しにすることがあります。しかし、両者は切り離して考えにくい問題です。
株式譲渡では、会社の借入は会社に残ります。それでも、旧経営者の保証が自動的に外れるわけではありません。
事業譲渡でも、事業を移せば保証が自然に消えるとは限りません。金融機関との保証契約は、M&Aの当事者間だけで処理できるものではないためです。
中小M&Aガイドライン第3版では、経営者保証の解除または引継ぎを、最終契約で取り決める共通の主要項目としています。正式な解除や移行には金融機関等の判断が関係します。
従業員の雇用を残せても、旧経営者の保証が残れば、経営者と家族の生活に負担が続きます。雇用、借入、保証を一つの出口設計として扱う必要があります。
買い手との合意だけでは保証は外れない
買い手が保証を引き受けると表明しても、それだけで旧経営者の保証契約が消えるわけではありません。金融機関の同意が前提です。
保証をめぐっては、次の関係者を分けて考えます。
1. 会社と売り手経営者
2. 売り手と買い手
3. 会社と金融機関
4. 経営者と金融機関
最終契約では、保証解除に向けて買い手が負う行動や、解除されなかった場合の取り扱いを設計します。同時に、買い手の信用力や資金力も確認します。
M&A支援機関協会は自主規制ルールを改正しました。2025年1月1日施行の広告・営業規程では、最終契約書の草案作成時に、経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことなどが定められています。
2024年10月1日には、特定事業者リストの運用も始まりました。M&A取引の実行日から60営業日以内に保証が解除されない場合、掲載の対象になりうる仕組みです。
制度が整備されても、個別案件の保証解除が自動化されたわけではありません。契約、買い手の資力、金融機関の判断をつなげて進めます。
資金が尽きる時期から逆算する
M&Aでは、会社の魅力だけでなく、検討に使える時間が結果を左右します。次の給与、税金、仕入代金、借入返済を払った後に、いくら残るかを確認してください。
資金繰り表では、少なくとも次の項目を週単位で把握します。
- 現在の預金残高
- 売掛金の入金予定
- 給与と社会保険
- 税金の支払予定
- 仕入と外注費
- 借入返済
- 家賃などの固定費
従業員への説明を始めた後で資金が尽きると、会社も従業員も混乱します。成約可能性を見ながら、法的整理へ切り替える判断時点も置いておく必要があります。
あさひ国際会計株式会社では、相談から最短5日でクロージングした実績があります。赤字・債務超過案件では、おおむね2〜4週間で進む例があり、相談した月のうちに成約することがほとんどです。
ただし、会社の状態や買い手候補によって進行は変わります。早期成約を約束するものではありません。給与支払が迫っている場合は、最初の相談時に期限を共有してください。
債務超過でも雇用承継を検討できる
債務超過だからM&Aは無理だと考える経営者もいます。しかし、買い手が見るのは貸借対照表だけではありません。
顧客基盤、従業員の技能、許認可、設備、営業地域などに価値があれば、検討対象になる場合があります。
当社が支援して成約した案件では、財務概要が残る9件のうち、およそ3分の2が債務超過でした。従業員は3名から26名の小規模な会社が中心です。
たとえば、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の案件があります。また、製造業で売上1億円規模、従業員数名の会社も成約しています。
これらは過去の案件であり、同じ条件なら同じ結果になるという意味ではありません。それでも、債務超過だけで事業と雇用を諦める必要はないと分かります。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
当社は、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な交渉が必要な場合は、依頼者が委任する弁護士等が担当します。
M&Aを進める実務の順序
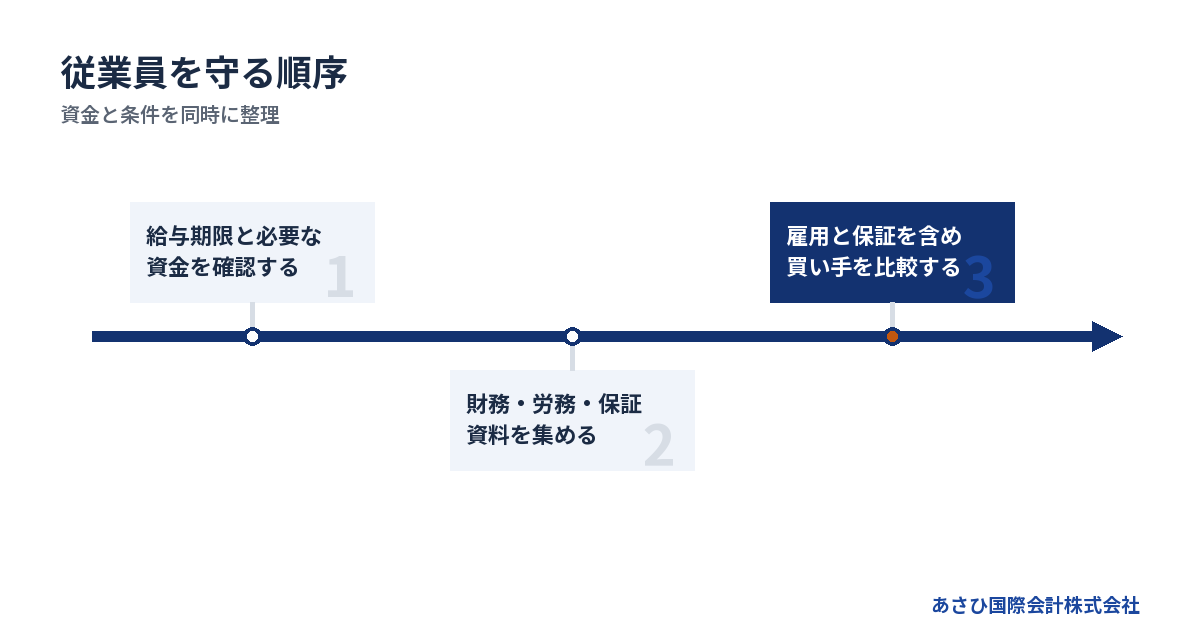
最初に給与期限と必要資金を確認する
最初に見るべきものは、譲渡価格の希望額ではありません。会社がいつまで通常どおり動けるかです。
次の給与日までの必要資金を算出し、入金予定の確度を確認します。借入返済や税金を支払った結果、給与が不足しないかも見ます。
支払期限が近い場合は、資料が全部そろうのを待たずに状況を共有してください。足りない資料は後から補えることがありますが、失った時間は戻りません。
資金繰りに数か月の余裕がある場合は、複数の買い手候補を比較できます。雇用条件、買い手の資力、経営方針を見ながら進めやすくなるでしょう。
次に資料と契約関係を集める
初期検討では、会社の財務と従業員の状態を確認します。主な資料は次のとおりです。
- 決算書と直近試算表
- 資金繰り表
- 借入返済予定表
- 保証契約書の写し
- 従業員一覧
- 就業規則
- 退職金規程
- 許認可の資料
民法446条では、保証契約は書面でなければ効力を生じないとされています。電磁的記録も書面とみなされます。
まず保証書の写しを集め、誰が、どの債務を、どの範囲で保証しているかを確認します。連帯保証人には、通常の保証人に認められる催告の抗弁と検索の抗弁がありません。
会社への請求を先に尽くしてほしいと主張できるとは限らないため、保証内容の確認を後回しにしないことが大切です。
買い手候補と条件を比較する
譲渡価格だけで買い手を選ぶと、雇用や保証に関する条件を見落とす可能性があります。
比較する軸は次のとおりです。
| 比較軸 | 確認内容 |
|---|---|
| 雇用 | 継続範囲と条件 |
| 資力 | 給与・運転資金 |
| 保証 | 解除に向けた条件 |
| 事業 | 成約後の運営方針 |
買い手の説明と契約案が一致しているかも確認します。「雇用を維持する予定」という説明と、契約上の取り決めが同じとは限りません。
経営者が重視する順位も事前に決めます。譲渡価格、従業員の雇用、取引先の継続、連帯保証の整理を並べ、どこまでなら調整できるかを明らかにします。
成約後の引き継ぎまで設計する
クロージングは終点ではありません。買い手が事業を安定して運営できるまで、業務の引き継ぎが続きます。
経営者に業務が集中している場合は、次の内容を文書化します。
1. 顧客ごとの取引条件
2. 仕入先への発注方法
3. 資金決済の流れ
4. 従業員の役割分担
5. 許認可の管理方法
6. 月次業務の予定
従業員説明の後は、質問窓口も決めます。売り手と買い手が別々の説明をすると混乱するため、回答内容を共有します。
会社の倒産時に起きる変化も含めて比べたい方は、会社倒産したらどうなる|社長・従業員・借入・連帯保証に起きる変化をご覧ください。
よくある質問
M&Aをすると従業員は全員そのまま雇用されますか
一律に同じ結果になるわけではありません。株式譲渡では雇用契約が会社に残るのが基本です。事業譲渡では、対象となる従業員の意思確認と個別の手続きが必要です。買い手の雇用方針、対象事業、従業員本人の意向によっても変わります。
従業員にはM&Aをいつ伝えればよいですか
買い手候補、雇用方針、待遇の骨格、今後の日程が見えた段階が一つの判断軸です。早すぎる説明は情報流出を招き、遅すぎる説明は信頼を損ねるおそれがあります。会社の規模やキーパーソンの有無に応じて、共有する順番も設計します。
債務超過でも従業員の雇用を残せますか
債務超過でもM&Aが成立し、雇用が引き継がれる可能性はあります。買い手は財務だけでなく、顧客、従業員の技能、許認可、設備なども見ます。ただし、資金が尽きるまでの期間や未払いの有無によって選択肢は変わるため、早めの見立てが必要です。
従業員を守るためなら連帯保証は残してもよいですか
保証を残す判断は慎重におこなう必要があります。経営から退いた後も保証が残ると、買い手の経営状況によって旧経営者へ請求が及ぶおそれがあります。雇用承継と保証解除を別々に扱わず、最終契約、買い手の資力、金融機関の判断を含めて確認してください。
まとめ
M&Aで従業員がどうなるかは、選ぶスキームと契約条件で変わります。
株式譲渡では、会社が存続するため雇用契約も残るのが基本です。事業譲渡では、従業員ごとの意思確認や雇用条件の提示が必要になります。
経営者が確認する順序は、次のとおりです。
1. 給与を払える期限を把握する
2. 雇用条件と労務資料を整理する
3. 従業員が生む価値を説明する
4. 買い手の資力と方針を確かめる
5. 雇用と連帯保証を契約へ反映する
6. 成約後の引き継ぎを準備する
資金繰りが厳しいときほど、従業員への罪悪感から判断を先延ばしにしがちです。しかし、早く状況を整理することは、従業員、家族、取引先への影響を小さくする行動でもあります。
相談する経営者は珍しくありません。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、M&Aと法的整理の双方を比較して出口を決めます。
あさひ国際会計株式会社は、再生型M&Aを専門とする中小企業庁の登録支援機関です。中小M&Aガイドライン第3版に対応し、年間60件以上のM&A仲介の成約実績があります。
相談は無料で、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。平日の営業時間内にいただいたご連絡には、最短当日に対応します。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496